

Dimensioni e quota di mercato dei sensori di rilevamento del colore
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.72 miliardo di dollari |
| Dimensione del mercato (2031) | 2.37 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.63% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
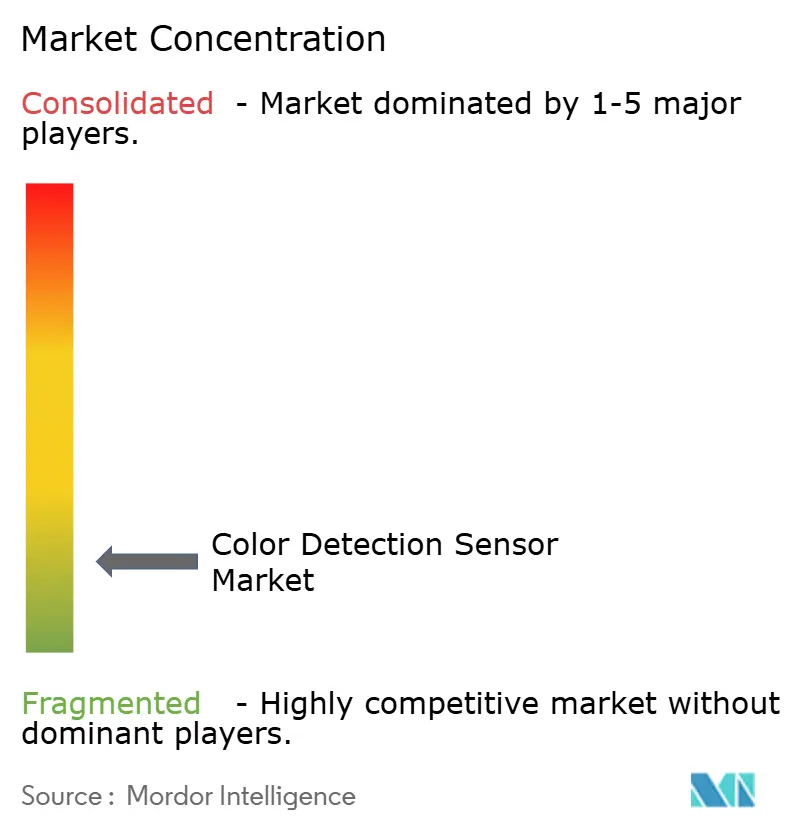
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sensori di rilevamento del colore di Mordor Intelligence
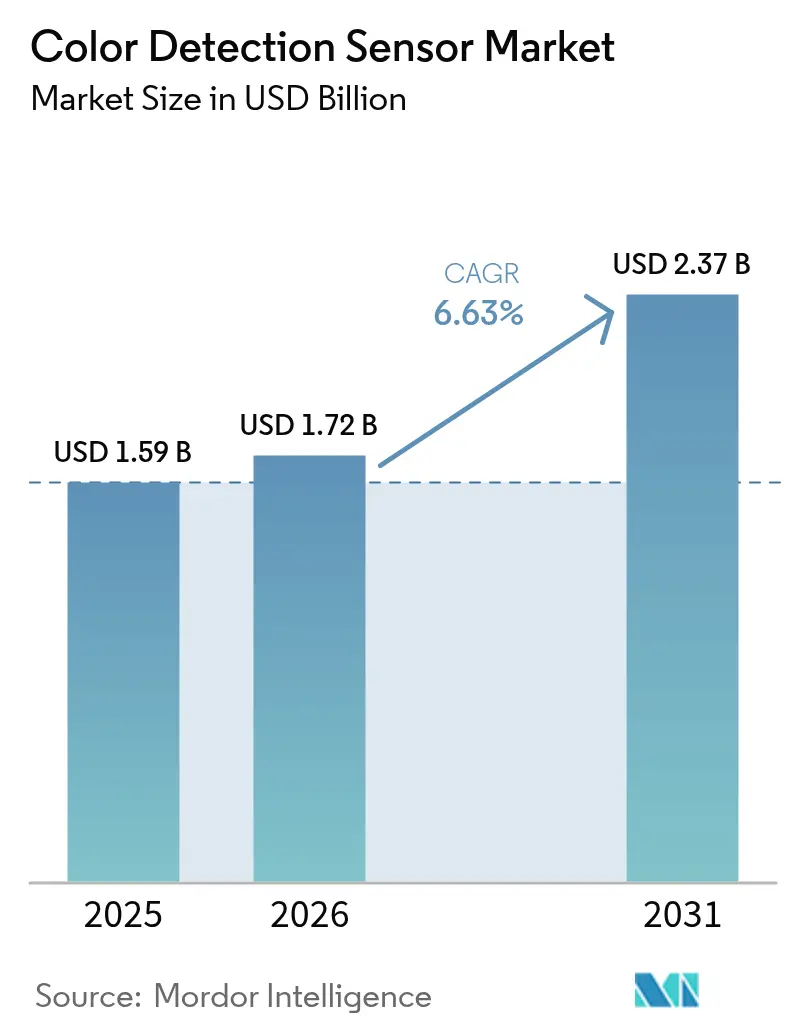
Si prevede che il mercato dei sensori di rilevamento del colore aumenterà da 1.59 miliardi di dollari nel 2025 a 1.72 miliardi di dollari nel 2026 e raggiungerà i 2.37 miliardi di dollari entro il 2031, con un CAGR del 6.63% nel periodo 2026-2031. La domanda continua a crescere, poiché i proprietari di fabbriche digitalizzano il controllo qualità, i marchi di smartphone e dispositivi indossabili integrano moduli cromatici per il monitoraggio della salute e le autorità di regolamentazione inaspriscono le norme sull'uniformità del colore negli imballaggi alimentari e farmaceutici. Gli investimenti si stanno inoltre concentrando nella ricerca iperspettrale, che promette informazioni a livello di materiale ben oltre il classico RGB, mentre il firmware di apprendimento automatico riduce i cicli di ispezione e riduce gli scarti. I fornitori stanno rispondendo con dispositivi miniaturizzati a basso consumo che si adattano a sensori di telecamere o pinze robotiche, consentendo la convalida in tempo reale senza rallentare la produttività. La pressione sui prezzi persiste nell'elettronica di consumo ad alto volume, eppure gli acquirenti del settore industriale e sanitario continuano a pagare un sovrapprezzo per accuratezza, tracciabilità e garanzia di fornitura a lungo termine.
Punti chiave del rapporto
- In base al tipo di sensore, i sensori RGB hanno detenuto il 41.27% della quota di mercato dei sensori di rilevamento del colore nel 2025, mentre le varianti spettrali stanno avanzando a un CAGR del 7.61% fino al 2031.
- In base al fattore di forma, i progetti integrati hanno rappresentato il 38.32% dei ricavi del 2025 e stanno crescendo a un CAGR del 7.18% fino al 2031, poiché l'integrazione on-board sostituisce i moduli autonomi.
- Per settore di utilizzo finale, l'elettronica di consumo ha rappresentato il 29.76% della domanda nel 2025, mentre l'assistenza sanitaria è quella che sta registrando la crescita più rapida, con un CAGR del 7.97% fino al 2031.
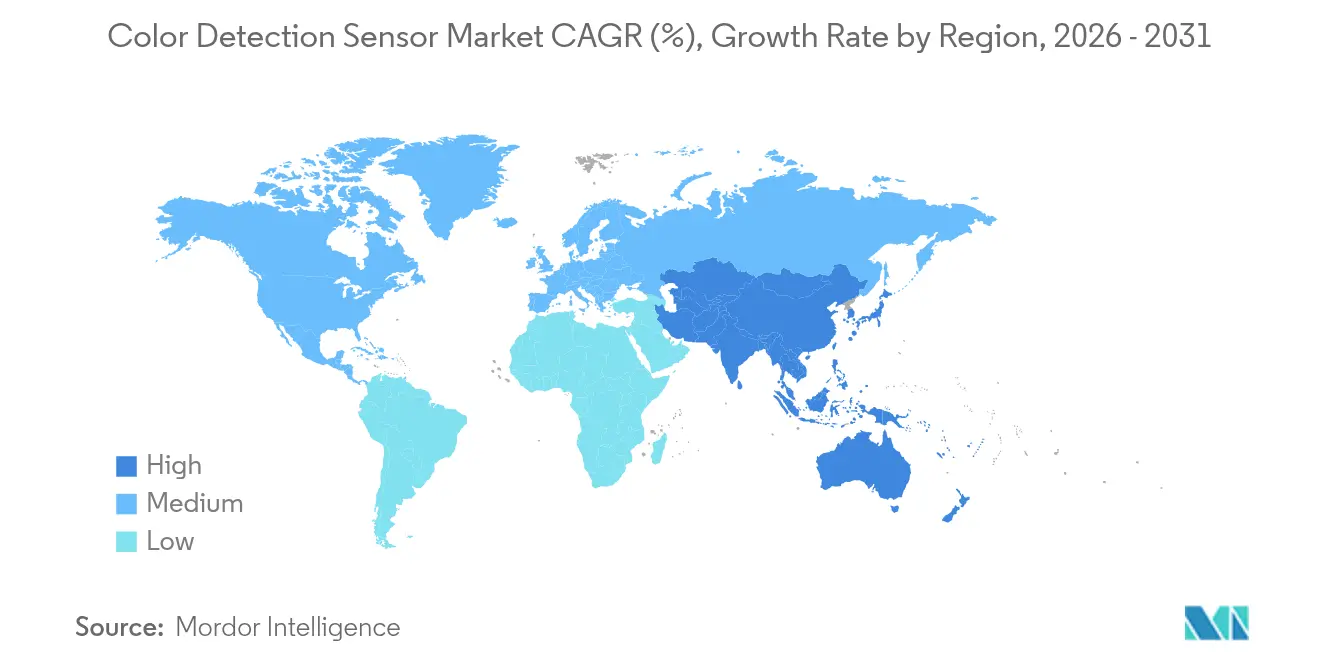
- In termini geografici, l'area Asia-Pacifico ha registrato il 37.54% delle vendite del 2025 e si prevede che registrerà un CAGR del 7.56%, mantenendo la sua leadership fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sensori di rilevamento del colore
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente automazione dei processi nei settori discreti e di processo | + 1.8% | Globale con enfasi su Asia-Pacifico e Nord America | Medio termine (2–4 anni) |
| Proliferazione di sensori di colore negli smartphone e nei dispositivi indossabili | + 1.5% | Guidato a livello globale dai centri di assemblaggio dell'Asia-Pacifico e dai centri di progettazione degli Stati Uniti | Breve termine (≤ 2 anni) |
| Adozione nella robotica industriale e nei sistemi di visione artificiale | + 1.2% | Nord America, Europa e Asia-Pacifico | Medio termine (2–4 anni) |
| Rigorosi standard di corrispondenza dei colori negli imballaggi alimentari e farmaceutici | + 0.9% | Nord America ed Europa, con ricadute sugli esportatori dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Misurazione del colore in linea per la produzione additiva | + 0.6% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Rilevamento iperspettrale del colore nei droni per l'agricoltura di precisione | + 0.4% | Nord America, Europa, aziende agricole selezionate dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente automazione dei processi nei settori discreti e di processo
Le fabbriche che assemblano automobili, smartphone o macchinari ora si affidano a controlli del colore in linea per confermare l'identità dei componenti, individuare difetti di rivestimento e mantenere la vernice entro le tolleranze senza interrompere la linea. I produttori chimici e alimentari eseguono la colorimetria continua sui flussi di liquidi per attivare regolazioni prima che i lotti fuori specifica raggiungano il confezionamento. La crescita ha subito un'accelerazione dopo che i grandi fornitori di sistemi di visione hanno registrato aumenti di fatturato a doppia cifra dai progetti di automazione del 2025. [1] Cognex Corporation, “Investor Relations 2025 Results,” cognex.com I sensori predisposti per Ethernet alimentano i controllori logici programmabili, chiudendo i cicli di feedback che aumentano la resa al primo passaggio e riducono le rilavorazioni. Gli usi emergenti includono la selezione della plastica con codice colore per il riciclaggio e la verifica in tempo reale del rivestimento delle compresse nelle linee farmaceutiche in cui la tonalità è correlata ai tassi di rilascio del farmaco.
Proliferazione di sensori di colore negli smartphone e nei dispositivi indossabili
I produttori di telefoni e orologi montano diodi RGB e RGB+IR accanto alle fotocamere o sotto il vetro per leggere il battito cardiaco, la saturazione di ossigeno nel sangue e persino il tono della pelle per fornire consigli cosmetici. Con volumi annuali di telefoni cellulari nell'ordine delle centinaia di milioni, il prezzo dei componenti è crollato, spingendo i fornitori a ridurre le dimensioni dei package a meno di 2 mm, aggiungendo al contempo fino a 14 canali di output spettrale. [2] ams-OSRAM AG, “AS7341 Spectral Sensor Datasheet,” ams-osram.com La ricerca e sviluppo ora si concentra sui test del glucosio non invasivi che potrebbero aprire i mercati clinici una volta che gli enti regolatori avranno completato le linee guida sulle norme relative al software come dispositivo medico. Il segmento mobile ad alto volume, quindi, finanzia la miniaturizzazione che gli utilizzatori industriali e sanitari riutilizzano rapidamente.
Adozione nella robotica industriale e nei sistemi di visione artificiale
I robot dotati di visione a colori selezionano i pezzi in base alla tonalità, li orientano correttamente e ispezionano i prodotti finiti per individuare eventuali problemi di tinta o lucentezza in pochi millisecondi. Le cabine di verniciatura per autoveicoli verificano in loco la consistenza della mano di fondo e della vernice trasparente, eliminando costose rilavorazioni successive. Gli impianti elettronici utilizzano il pick-and-place guidato dal colore per identificare minuscoli resistori o condensatori senza codici a barre. I sensori compatti dei principali marchi di automazione ora integrano una risposta inferiore al millisecondo, illuminazione interna e classificazione basata sull'intelligenza artificiale, consentendo l'impiego in celle a luce variabile.
Rigorosi standard di corrispondenza dei colori negli imballaggi alimentari e farmaceutici
I colori degli imballaggi fungono da identificatori legali per la concentrazione del dosaggio, il sapore o le avvertenze di sicurezza. Le normative statunitensi ed europee richiedono la prova documentata che ogni lotto di produzione rimanga entro le finestre di colorante certificate. [3] US Food and Drug Administration, “Color Additives,” fda.gov Le aziende farmaceutiche utilizzano spettrofotometri in linea per garantire che i rivestimenti delle compresse corrispondano agli spettri di riferimento che si correlano con i profili di dissoluzione. I proprietari di marchi alimentari monitorano il colore dell'etichetta in modo che i substrati riciclati mantengano un aspetto costante sugli scaffali. Il passaggio a materiali a base vegetale e riciclati, che possono variare nella tonalità di base, intensifica la necessità di misurazioni continue in condizioni ISO 13655. [4] International Organization for Standardization, “ISO 13655:2017,” iso.org
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali e preoccupazioni sul ROI | -0.9% | Globale, più forte in Sud America, Medio Oriente e Africa | Breve termine (≤ 2 anni) |
| Sensibilità alla luce ambientale e complessità della calibrazione | -0.6% | Distribuzioni globali, in particolare all'aperto | Medio termine (2–4 anni) |
| Disponibilità di alternative monocromatiche a basso costo | -0.4% | Asia-Pacifico e Sud America | Breve termine (≤ 2 anni) |
| Volatilità della fornitura di materiale per fotodiodi in terre rare | -0.3% | Catene di approvvigionamento globali legate alla Cina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali e preoccupazioni sul ROI
Una stazione di colore in linea, comprensiva di sensore, ottica e software di integrazione, può costare più di 10,000 dollari, un ostacolo per le fabbriche più piccole con capitale limitato. I calcoli del ritorno sull'investimento per i sistemi di rilevamento del colore sono molto variabili, poiché dipendono dai tassi di scarto, dalla produttività e dalla scala di implementazione, il che rende i manager cauti nell'impegnare capitali finché pressioni esterne, come l'aumento dei costi di manodopera o clausole di qualità più severe per i clienti, non li costringono. Questa esitazione ha storicamente rallentato l'adozione, ma i fornitori stanno affrontando sempre più il problema con modelli di business flessibili che riducono il rischio finanziario.
Sensibilità alla luce ambientale e complessità della calibrazione
I rilevatori di colore, che misurano la luce riflessa, sono intrinsecamente sensibili alle variazioni di illuminazione, angolo di visione e texture superficiale, causando una deriva nelle letture in condizioni reali. Questa sfida è particolarmente pronunciata nei droni agricoli all'aperto, dove la variazione della luce solare altera l'equilibrio spettrale, e negli ambienti di fonderia, dove calore e polvere interferiscono con la stabilità del sensore. Per mitigare questi problemi, i produttori utilizzano tecniche come l'illuminazione a LED attiva per standardizzare l'illuminazione, il campionamento raziometrico per normalizzare le fluttuazioni del segnale e pixel di riferimento on-chip per fornire linee di base interne.
Analisi del segmento
Per tipo di sensore: i sensori spettrali si espandono oltre le norme RGB
I sensori RGB detenevano il 41.27% della quota di mercato dei sensori di rilevamento del colore nel 2025, mantenendo la leadership in termini di volume poiché i dati a tre canali soddisfano molte applicazioni nell'elettronica di consumo e nel settore automobilistico. I dispositivi spettrali, tuttavia, stanno registrando un CAGR del 7.61%, poiché rivestimenti farmaceutici, agricoltura di precisione e applicazioni anticontraffazione richiedono informazioni con risoluzione in lunghezza d'onda. Gli ibridi RGB+IR colmano il divario aggiungendo canali nel vicino infrarosso che migliorano le letture della frequenza cardiaca e il contrasto in condizioni di scarsa illuminazione.
Le architetture spettrali catturano firme dettagliate che rivelano la composizione e lo spessore degli strati, che la tecnologia RGB non è in grado di rilevare. I payload iperspettrali sui droni scansionano centinaia di bande per mappare lo stato di salute delle colture, mentre gli array in linea monitorano gli strati di produzione additiva per rilevare la deriva del colore legata alla degradazione della polvere. I sensori di immagine CMOS continuano a cavalcare le curve dei costi dei semiconduttori, trasformando funzionalità un tempo premium in opzioni standard per dispositivi di fascia media. Gli array di fotodiodi, sebbene privi di immagini, offrono un rapporto segnale/rumore eccezionale e rimangono elementi fondamentali nell'ispezione di reti, dove la risoluzione spaziale è meno importante della fedeltà spettrale.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fattore di forma: l'integrazione incorporata guadagna terreno
Le unità embedded hanno rappresentato il 38.32% del fatturato del 2025 e stanno crescendo del 7.18%, poiché i progettisti stanno affiancando i die nudi ai processori, riducendo il numero di schede e semplificando la gestione del calore. I moduli discreti rimangono rilevanti per retrofit e laboratori, dove le sostituzioni semplificano la manutenzione, mentre i die nudi OEM servono linee ad alto volume che possono assorbire i costi di progettazione personalizzata.
I produttori di smartphone ora collocano i pixel a colori insieme alle matrici di telecamere per condividere lenti e illuminazione, risparmiando spazio ed energia. I sistemi di controllo industriale integrano i canali colore in schede I/O che si collegano direttamente alle reti fieldbus, liberando spazio nei cabinet un tempo riservato ai controller autonomi. I fornitori del settore automobilistico integrano minuscoli rilevatori nei fari, in modo che i fasci adattivi cambino la tonalità in base alle condizioni meteorologiche, e nelle finiture interne per bilanciare l'illuminazione ambientale. Sebbene i design embedded stiano crescendo più rapidamente, le opzioni discrete e OEM persisteranno laddove la modularità o le temperature estreme saranno i criteri di selezione dominanti.
Per settore di utilizzo finale: l'assistenza sanitaria scala la curva di adozione
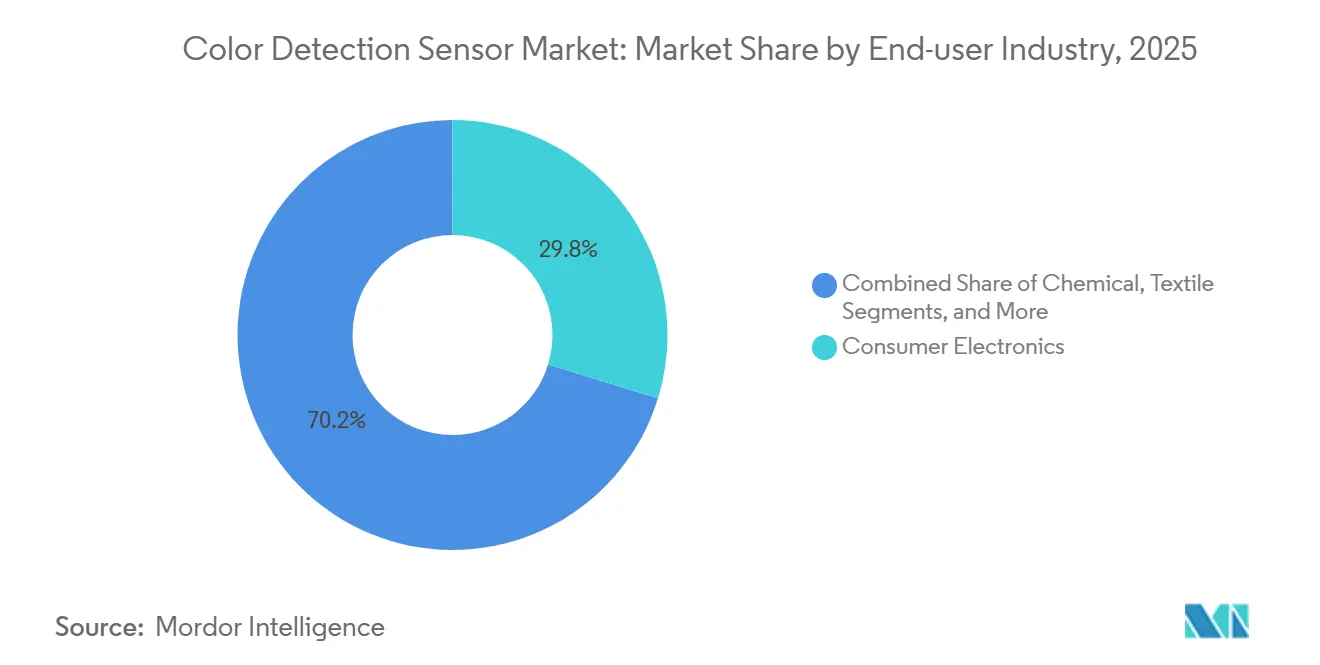
L'elettronica di consumo ha rappresentato il 29.76% della domanda nel 2025, trainata da volumi massicci di dispositivi mobili e indossabili. Il settore sanitario sta accelerando a un CAGR del 7.97% fino al 2031, poiché la colorimetria point-of-care sta sostituendo le analisi di laboratorio per i test di glicemia, emoglobina e colesterolo. Le attività di ristorazione si affidano alla tonalità per controllare le fasi di tostatura, cottura al forno e frittura che definiscono sapore e umidità. Le aziende chimiche, tessili e automobilistiche utilizzano controlli del colore in tempo reale per evitare costose rilavorazioni.
Gli sviluppatori clinici stanno convalidando test basati su smartphone che raggiungono un'accuratezza di livello di laboratorio senza prelievi venosi, aprendo la strada al rimborso una volta ottenuta l'autorizzazione normativa. Le aziende di trasformazione alimentare correlano il colore superficiale con l'umidità interna per garantire tostature uniformi, e i produttori di compresse tracciano la tonalità del rivestimento per confermare i profili di dissoluzione. L'industria tessile installa sensori lungo i bagni di tintura per mantenere la tonalità su chilometri di tessuto, mentre le officine di verniciatura per auto utilizzano spettrofotometri multi-angolo per allineare le scaglie metalliche sui pannelli provenienti da diversi stabilimenti. L'erosione dei prezzi nei dispositivi di consumo continua, eppure le strutture sanitarie mantengono margini di profitto elevati grazie ai requisiti di tracciabilità e convalida.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
L'area Asia-Pacifico ha registrato il 37.54% del fatturato globale nel 2025 e si prevede che registrerà un CAGR del 7.56% fino al 2031. I complessi di assemblaggio di dispositivi mobili e dispositivi indossabili in Cina integrano centinaia di milioni di chip RGB+IR ogni anno, mentre il Giappone sfrutta le competenze in robotica per aggiungere controlli del colore alle celle di saldatura e verniciatura. I leader farmaceutici generici in India implementano spettrofotometri in linea per soddisfare i requisiti di importazione della FDA, mentre Singapore e Malesia ospitano impianti di back-end per semiconduttori in cui i sistemi di rilevamento del colore convalidano la pasta saldante stampata. L'Australia, nel frattempo, installa piattaforme iperspettrali su droni per sorvegliare le aziende agricole di grandi dimensioni, migliorando la distribuzione dei fertilizzanti.
Il Nord America segue da vicino, guidato dalle severe normative FDA sugli additivi coloranti che impongono alle aziende farmaceutiche di convalidare ogni lotto. Le officine di verniciatura di Detroit si affidano a controlli istantanei delle tinte per evitare reclami in garanzia, e i primi aerospaziali statunitensi utilizzano la visione a colori per ispezionare gli strati compositi. Le aziende di confezionamento alimentare canadesi e gli stabilimenti automobilistici in rapida crescita in Messico stanno integrando le stazioni di colore per soddisfare gli obiettivi di esportazione.
L'Europa mantiene la leadership nella ricerca sulla visione artificiale e nella legislazione sugli imballaggi. Le case automobilistiche tedesche combinano l'analisi del colore e della texture per garantire finiture uniformi lungo le catene di fornitura globali, e le autorità di regolamentazione alimentare francesi impongono una rigorosa tolleranza al tono delle etichette. Il settore farmaceutico del Regno Unito ha accelerato l'adozione in linea dopo che la Brexit ha spostato la documentazione di conformità internamente. Sud America, Medio Oriente e Africa rimangono oggi più piccoli, eppure le fabbriche tessili brasiliane e le raffinerie petrolchimiche saudite stanno installando sensori rinforzati nell'ambito di più ampi investimenti nell'Industria 4.0.
Panorama competitivo
Il mercato dei sensori di rilevamento del colore è moderatamente frammentato. I pilastri industriali come SICK, Keyence e Omron si trovano ad affrontare la crescente concorrenza degli specialisti di fotodiodi, tra cui ams-OSRAM e Hamamatsu Photonics. I leader si differenziano unendo i dati relativi al colore con metriche di distanza o texture superficiale in un unico package, riducendo il numero di componenti hardware sulle linee di produzione affollate. Aziende più piccole come Spectricity e SensoPart si concentrano sui chip spettrali CMOS che promettono prestazioni iperspettrali a prezzi RGB, spingendo gli operatori storici ad accelerare le proprie roadmap spettrali.
Le mosse strategiche includono l'integrazione verticale: i fornitori di sensori acquisiscono produttori di ottiche per assicurarsi prismi, filtri e moduli di illuminazione. Anche le partnership orizzontali si stanno espandendo, poiché i fornitori di piattaforme di automazione integrano sensori di terze parti per offrire suite di ispezione chiavi in mano. I progetti di edge computing posizionano l'inferenza di apprendimento automatico sul sensore, riducendo la latenza e il carico di rete. Le richieste di brevetto rivelano attenzione per i fotodiodi privi di terre rare che eludono i rischi geopolitici legati all'approvvigionamento e per le routine di autocalibrazione che fanno riferimento a standard on-chip per ridurre la manutenzione.
Enti normativi come IEC e IEEE stanno elaborando profili di interoperabilità affinché robot, PLC e dashboard cloud possano utilizzare dati spettrali senza middleware proprietario. Con il rallentamento dei volumi di vendita dei dispositivi mobili, i fornitori ridistribuiscono la ricerca e sviluppo verso settori verticali quali l'industria e la sanità, che promettono cicli di produzione più lunghi e margini più elevati. Il successo apparterrà alle aziende che abbinano l'hardware all'analisi in abbonamento, trasformando le vendite sporadiche di sensori in ricavi ricorrenti basati sulla manutenzione predittiva e sul miglioramento continuo.
Leader del settore dei sensori di rilevamento del colore
MALATO AG
Ams-Osram AG
Keyence Corporation
Società Omron
Vishay Intertechnology Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Dicembre 2025: Datalogic si è assicurata
- Novembre 2025: SICK amplia la sua linea ColorGATE con un modello iperspettrale a 32 bande, rivolto ai produttori farmaceutici e alimentari che desiderano la conformità alla norma FDA 21 CFR Parte 11.
- Settembre 2025: ams-OSRAM ha raggiunto un accordo pluriennale da 50 milioni di dollari per la fornitura di sensori spettrali a 14 canali per un futuro smartphone di punta, consentendo metriche sanitarie di livello clinico.
- Giugno 2025: SinceVision lancia il sensore di colore SS1 con grado di protezione IP67 e illuminazione LED attiva, aggiudicandosi i primi ordini da aziende tessili e impianti di riciclaggio.
Ambito del rapporto sul mercato globale dei sensori di rilevamento del colore
Il rapporto sul mercato dei sensori di rilevamento del colore è segmentato per tipo di sensore (RGB, RGB+IR, spettrale, CMOS, array di fotodiodi), fattore di forma (modulo discreto, integrato, OEM), settore dell'utente finale (alimentare e delle bevande, sanitario, chimico, tessile, automobilistico, elettronica di consumo, resto) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| RGB |
| RGB+IR |
| Spettrale |
| CMOS |
| Serie di fotodiodi |
| Modulo discreto |
| Embedded |
| OEM |
| Cibo e Bevande |
| Settore Sanitario |
| Chemical |
| Tessile |
| Automotive |
| Elettronica di consumo |
| Resto dei settori degli utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Singapore | |
| Australia | |
| Malaysia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Resto d'Africa |
| Per tipo di sensore | RGB | |
| RGB+IR | ||
| Spettrale | ||
| CMOS | ||
| Serie di fotodiodi | ||
| Per fattore di forma | Modulo discreto | |
| Embedded | ||
| OEM | ||
| Per settore degli utenti finali | Cibo e Bevande | |
| Settore Sanitario | ||
| Chemical | ||
| Tessile | ||
| Automotive | ||
| Elettronica di consumo | ||
| Resto dei settori degli utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Singapore | ||
| Australia | ||
| Malaysia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei sensori di rilevamento del colore nel 2031?
Si prevede che il mercato raggiungerà i 2.37 miliardi di dollari entro il 2031.
Quanto velocemente si prevede che crescerà il mercato dopo il 2026?
Si prevede che l'espansione avrà un CAGR del 6.63% tra il 2026 e il 2031.
Quale tipo di sensore sta prendendo piede più velocemente?
I sensori spettrali stanno avanzando a un CAGR del 7.61%, superando i design RGB e RGB+IR.
Perché l'Asia-Pacifico è la regione leader?
L'assemblaggio di smartphone su larga scala, la crescente automazione industriale e i rigorosi standard di qualità per l'esportazione conferiscono alla regione una quota del 37.54%, con il CAGR regionale più rapido.
Quale limitazione incide maggiormente sull'adozione nelle piccole fabbriche?
Gli elevati costi iniziali e l'incerto ritorno sull'investimento rallentano le implementazioni, soprattutto nelle economie sensibili ai prezzi.
Quale settore verticale offre le maggiori opportunità di crescita?
L'assistenza sanitaria sta crescendo a un tasso di crescita annuo composto (CAGR) del 7.97% con l'introduzione della diagnostica non invasiva e del monitoraggio remoto.


