

Dimensioni e quota del mercato del colostro
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 3.75 miliardo di dollari |
| Dimensione del mercato (2031) | 5.23 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.88% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato del colostro di Mordor Intelligence
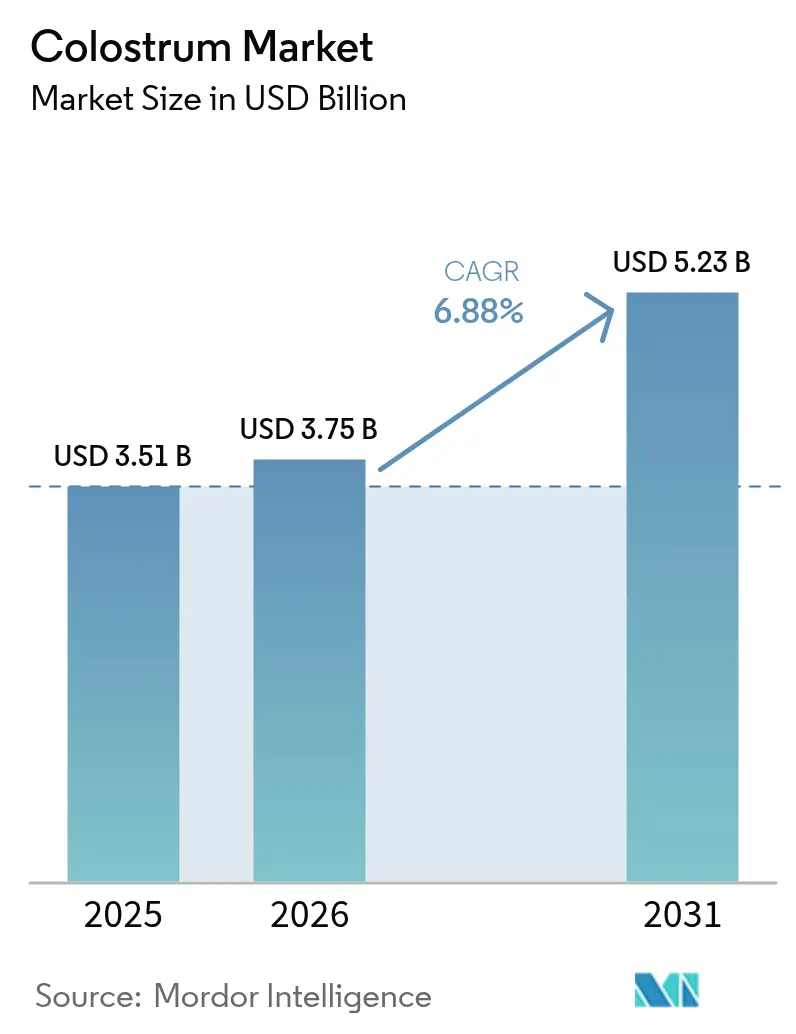
Si prevede che il mercato del colostro crescerà da 3.51 miliardi di dollari nel 2025 a 3.75 miliardi di dollari nel 2026 e raggiungerà i 5.23 miliardi di dollari entro il 2031, con un CAGR del 6.88% nel periodo 2026-2031. Questa crescita è alimentata dalla crescente consapevolezza dei componenti bioattivi del colostro, dalla crescente attenzione alla salute immunitaria post-pandemia e dalle sue applicazioni in espansione negli integratori alimentari, negli alimenti funzionali, nell'alimentazione infantile e nei cosmetici. Il Nord America sta registrando un'accelerazione delle approvazioni per nuovi prodotti, mentre l'area Asia-Pacifico sta assistendo a una crescita trainata dall'aumento del reddito disponibile e dall'evoluzione delle preferenze dei consumatori. I progressi tecnologici, in particolare nella fermentazione di precisione, stanno rimodellando il panorama competitivo consentendo lo sviluppo di prodotti innovativi. Inoltre, il mercato sta assistendo a una transizione verso prodotti premium, biologici e minimamente lavorati, poiché i consumatori associano sempre più il colostro ai benefici per la salute preventiva e all'alimentazione "clean-label". Questi fattori contribuiscono collettivamente alla crescita sostenibile del valore del mercato e alle sue dinamiche in evoluzione.
Punti chiave del rapporto
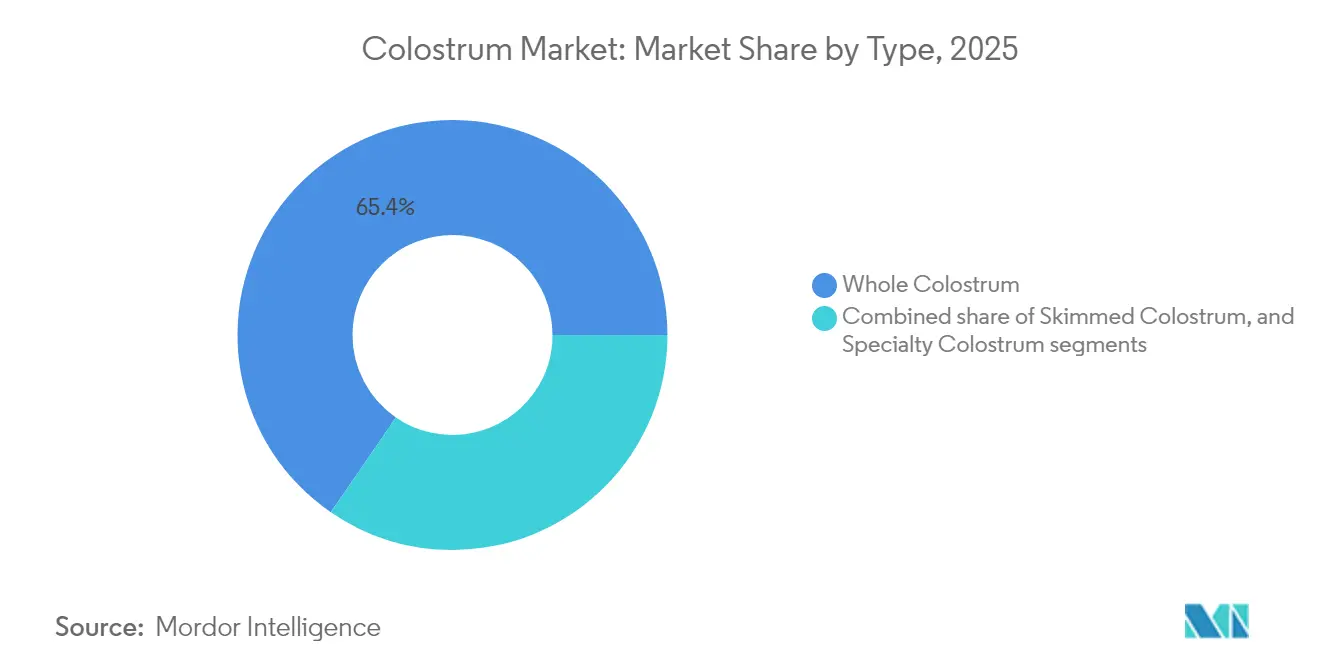
- Per tipologia, nel 65.42 il colostro intero deteneva il 2025% della quota di mercato del colostro, mentre le formulazioni speciali sono in espansione a un CAGR del 8.85% fino al 2031.
- In base alla forma, nel 69.60 la polvere ha rappresentato il 2025% del mercato del colostro; la forma liquida sta avanzando più rapidamente, con un CAGR del 8.76% nel periodo 2026-2031.
- In base alla fonte, il segmento bovino ha dominato con una quota del 90.85% nel 2025 e continua a guidare il mercato del colostro con un CAGR dell'8.62% fino al 2031.
- Per sua natura, il segmento biologico cresce a un CAGR del 10.02% nel mercato del colostro, mentre quello convenzionale manterrà una quota del 75.80% nel 2025.
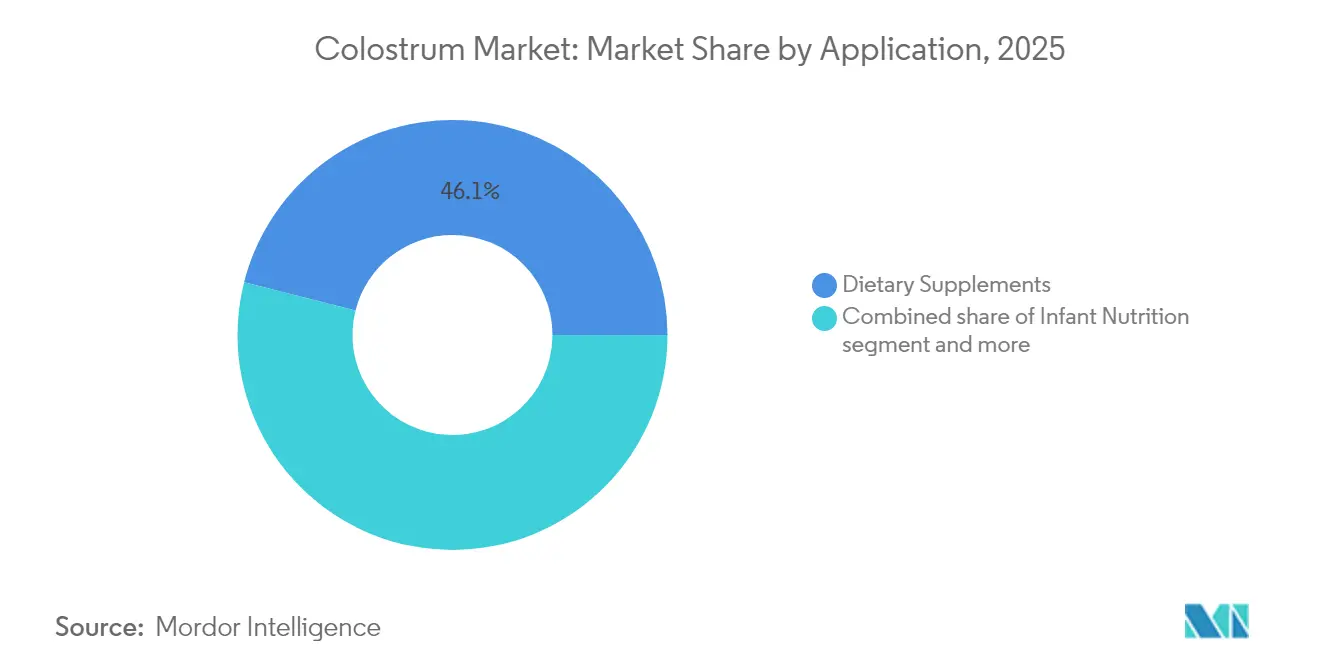
- Per applicazione, gli integratori alimentari hanno rappresentato il 46.05% della quota di mercato del colostro nel 2025 e hanno registrato un CAGR del 9.74% fino al 2031.
- In termini geografici, il Nord America è stato il Paese leader con una quota di fatturato del 43.90% nel 2025; l'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 10.25% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del colostro
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di integratori che rafforzano il sistema immunitario | + 1.8% | Globale, con picco di domanda in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Crescente domanda di alimenti naturali e funzionali | + 1.5% | Globale, particolarmente forte in Asia-Pacifico e Nord America | Medio termine (2-4 anni) |
| Ampliamento dell'uso nei prodotti per lattanti e negli alimenti per l'infanzia | + 1.2% | Nucleo Asia-Pacifico, con ricadute sul Nord America e sull'Europa | Medio termine (2-4 anni) |
| La crescente prevalenza di problemi di salute digestiva aumenta la domanda di integratori | + 1.0% | Globale, con un impatto maggiore nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Maggiore attenzione alla sanità preventiva | + 0.9% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Crescente domanda di alternative naturali agli antibiotici | + 0.7% | Globale, con supporto normativo in Europa e Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di integratori che rafforzano il sistema immunitario
Il panorama sanitario post-pandemico ha significativamente rimodellato le priorità dei consumatori, generando una forte domanda di soluzioni proattive per il supporto immunitario. Questo cambiamento ha posizionato il colostro come ingrediente di alta qualità nel settore nutraceutico. Studi scientifici hanno dimostrato che l'integrazione di colostro bovino migliora efficacemente i livelli di IgA secretorie salivari dopo l'esercizio fisico. Questo biomarcatore svolge un ruolo fondamentale nell'immunità delle mucose ed è direttamente associato a un ridotto rischio di infezioni delle vie respiratorie superiori. Oltre agli atleti, le proprietà immunomodulanti del colostro si sono dimostrate promettenti nel trattamento e nella prevenzione del COVID-19, grazie al suo elevato contenuto di immunoglobuline. Anche il contesto normativo si è evoluto per supportare questo mercato in crescita. Le linee guida aggiornate della FDA sulle notifiche dei nuovi ingredienti alimentari, che entreranno in vigore a maggio 2024, hanno semplificato il processo di approvazione per gli integratori a base di colostro.[1]Food and Drug Administration degli Stati Uniti, "Linee guida per l'industria: nuove procedure e tempistiche di notifica degli ingredienti alimentari - Integratori alimentari", www.fda.govQuesto cambiamento normativo riduce le barriere e accelera l'ingresso sul mercato di formulazioni innovative, favorendo la crescita del settore. Le dinamiche di mercato rivelano una maggiore propensione dei consumatori a investire in prodotti per il supporto immunitario scientificamente validati.
Crescente domanda di alimenti naturali e funzionali
La domanda dei consumatori di ingredienti funzionali di origine naturale e a marchio pulito sta rimodellando le strategie di formulazione degli alimenti in diverse categorie, posizionando il colostro come ingrediente bioattivo chiave. Il settore lattiero-caseario biologico continua a registrare una forte crescita, come dimostra un aumento del 10.3% delle vendite di latte intero biologico a gennaio 2025 rispetto all'anno precedente, secondo la Northeast Organic Dairy Producers Alliance.[2]Northeast Organic Dairy Producers Alliance, "Prezzo di pagamento e alimentazione, maggio 2025", www.nodpa.comQuesta crescita riflette un più ampio spostamento dei consumatori verso prodotti naturali di alta qualità. I produttori alimentari stanno sfruttando i comprovati benefici per la salute del colostro e il suo appeal "clean-label" incorporandolo in bevande funzionali, barrette proteiche e alternative al latte, in linea con l'evoluzione delle preferenze dei consumatori. Nel marzo 2024, l'Agenzia europea per la sicurezza alimentare ha approvato l'osteopontina per l'uso nelle formule per lattanti, segnando un'importante pietra miliare normativa per i composti bioattivi derivati dal latte. Questa approvazione non solo convalida la sicurezza e l'efficacia di tali ingredienti, ma pone anche le basi per un'applicazione più ampia del colostro nei prodotti alimentari funzionali. La combinazione di supporto normativo e crescente consapevolezza dei consumatori riguardo agli ingredienti funzionali sta guidando l'innovazione nei prodotti fortificati con colostro, estendendone l'utilizzo oltre i tradizionali formati di integratori.
Ampliamento dell'uso nei prodotti per lattanti e negli alimenti per l'infanzia
Il settore della nutrizione infantile sta emergendo come un'area di crescita ad alto valore per le applicazioni del colostro, trainata dalla crescente consapevolezza dei genitori del ruolo cruciale dello sviluppo immunitario nelle prime fasi della vita e dei limiti nutrizionali delle formule convenzionali rispetto al latte materno. Gli oligosaccaridi del latte umano (HMO), che imitano i componenti del latte materno, stanno ottenendo l'approvazione normativa nei mercati dell'Asia-Pacifico. Ad esempio, nel giugno 2025, l'Indonesia ha approvato il 2'-FL di DSM-Firmenich per l'uso nel latte liquido, a dimostrazione di una più ampia accettazione degli ingredienti che imitano il latte materno nella regione. Il colostro bovino, noto per il suo elevato contenuto di IgG naturali, svolge un ruolo fondamentale nel trasferimento dell'immunità passiva, replicando fedelmente i benefici del colostro materno. Questo ha posizionato il colostro come ingrediente chiave nei prodotti di alta qualità per la nutrizione infantile. Nel dicembre 2024, Vinamilk ha lanciato Optimum Colos, un latte in polvere per neonati di alta qualità che integra le IgG del colostro insieme a diversi HMO, evidenziando la crescente tendenza a combinare il colostro con componenti nutrizionali avanzati per supportare la salute immunitaria e digestiva.
La crescente prevalenza di problemi di salute digestiva aumenta la domanda di integratori
Nei mercati sviluppati, i problemi di salute gastrointestinale sono in aumento, creando una domanda sostenuta di terapie che affrontino le cause sottostanti piuttosto che limitarsi a gestire i sintomi. Il colostro, noto per la sua esclusiva composizione bioattiva, in particolare per le elevate concentrazioni di lattoferrina e immunoglobuline, ha dimostrato una significativa efficacia nel migliorare l'integrità della barriera intestinale e nel regolare le risposte infiammatorie. Studi indicano che l'integrazione di colostro riduce efficacemente i livelli di citochine pro-infiammatorie, promuovendo al contempo la crescita di batteri intestinali benefici, contrastando così la disbiosi comunemente associata ai moderni disturbi digestivi. L'acquisizione da parte della FDA dei diritti globali per VOWST nel 2024, una terapia a base di microbiota progettata per prevenire le infezioni da Clostridioides difficile, evidenzia un crescente supporto normativo per gli interventi mirati al microbioma. Questo sviluppo potrebbe avere un impatto positivo sui prodotti a base di colostro che contribuiscono all'equilibrio del microbiota intestinale. Gli oligosaccaridi prebiotici del colostro agiscono come substrati di crescita selettivi per i batteri benefici, favorendo un microbioma intestinale più sano. Allo stesso tempo, i suoi peptidi antimicrobici aiutano a controllare i microrganismi patogeni senza alterare l'equilibrio della flora batterica commensale. Questo meccanismo a doppia azione posiziona il colostro come una soluzione avanzata per la salute intestinale, contrastando sia gli squilibri microbici che le disfunzioni della barriera intestinale.
Analisi dell'impatto della restrizione
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Disponibilità limitata di materie prime | -1.2% | Globale, particolarmente acuto nelle regioni con calo delle mandrie da latte | Medio termine (2-4 anni) |
| Elevati costi di produzione | -0.9% | Globale, con un impatto maggiore nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Concorrenza degli integratori alimentari alternativi e dei prodotti alimentari funzionali | -0.8% | Nord America ed Europa principalmente | Medio termine (2-4 anni) |
| Sfide di stoccaggio e conservazione dovute alla natura deperibile | -0.6% | Globale, con un impatto maggiore nelle regioni con infrastrutture della catena del freddo limitate | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Disponibilità limitata di materie prime
La filiera del colostro si trova ad affrontare significative sfide strutturali che ostacolano l'espansione del mercato. Il colostro bovino rappresenta solo una piccola parte della produzione annuale di vacche da latte, creando una scarsità intrinseca di materie prime. Ad esempio, l'industria lattiero-casearia australiana illustra queste sfide, poiché eventi meteorologici estremi e un numero inferiore di aziende agricole hanno ridotto la mandria da latte nazionale, aumentando la dipendenza dai prodotti lattiero-caseari importati. Questa situazione è ulteriormente complicata dallo scenario del "picco del latte" del settore, in cui la capacità produttiva fatica a soddisfare la crescente domanda. La natura specializzata della raccolta del colostro aggiunge ulteriore complessità, richiedendo tempi precisi – entro 24 ore dal parto – e il rigoroso rispetto dei protocolli di qualità per garantire la vitalità del prodotto. Il cambiamento climatico aggrava questi problemi, con eventi meteorologici estremi che interrompono i programmi di produzione del latte e potenzialmente compromettono la qualità e la resa del colostro. Inoltre, la concentrazione geografica della produzione lattiero-casearia in regioni specifiche aumenta la vulnerabilità, poiché le interruzioni in queste aree possono avere un impatto a cascata sulla filiera globale del colostro. Aziende come Zinpro Corporation stanno affrontando questa scarsità acquistando il colostro dagli allevamenti a prezzi doppi rispetto al latte commerciale, sottolineando il valore aggiunto di questa risorsa limitata. Questo persistente squilibrio tra domanda e offerta sta spingendo lo sviluppo di metodi di produzione alternativi.
Elevati costi di produzione
La lavorazione del colostro richiede attrezzature specializzate e rigorosi controlli di qualità, che aumentano significativamente i costi di produzione rispetto ai prodotti lattiero-caseari convenzionali. Tecnologie di lavorazione avanzate, come la liofilizzazione e l'essiccazione a spruzzo, sono fondamentali per preservare i componenti bioattivi. Studi dimostrano che la liofilizzazione trattiene livelli più elevati di immunoglobuline, ma richiede molta più energia e tempo rispetto all'essiccazione a spruzzo, rendendola un'opzione più dispendiosa in termini di risorse. Inoltre, è essenziale mantenere una catena del freddo lungo tutta la filiera, poiché i componenti bioattivi del colostro sono altamente sensibili alle fluttuazioni di temperatura. Ciò richiede una refrigerazione continua dalla raccolta alla lavorazione finale, aggiungendo molteplici livelli di costo. Il processo di raccolta del colostro è ad alta intensità di manodopera, richiede personale qualificato e tempi precisi, il che limita la possibilità di realizzare economie di scala.
Analisi del segmento
Per tipo: il colostro intero domina mentre le formulazioni speciali accelerano
Nel 2025, il colostro intero detiene una quota di mercato dominante del 65.42%, trainata dal suo profilo nutrizionale completo e dalla presenza di un'infrastruttura di lavorazione matura ed economicamente efficiente. La leadership di questo segmento è radicata nella sua ricca composizione bioattiva, che include oltre 90 composti benefici come immunoglobuline, lattoferrina, fattori di crescita e oligosaccaridi. Questi componenti agiscono sinergicamente per offrire un'ampia gamma di benefici per la salute. I metodi di lavorazione del colostro intero sono ottimizzati per preservare l'equilibrio naturale di questi elementi bioattivi, migliorandone l'idoneità per diverse applicazioni, tra cui integratori alimentari e alimenti funzionali.
Le formulazioni speciali di colostro stanno registrando una crescita significativa, con un CAGR previsto del 8.85% fino al 2031, alimentato dal loro crescente utilizzo in nutrizione sportiva, cosmetica e applicazioni terapeutiche. Questa crescita riflette i progressi nelle tecnologie di lavorazione del colostro e lo sviluppo di formulazioni mirate, su misura per specifiche condizioni di salute ed esigenze demografiche. Ad esempio, una ricerca condotta dalla Magna Graecia University nel 2024 evidenzia il potenziale del colostro nella terapia con cellule staminali mesenchimali, dimostrando la sua capacità di promuovere la rigenerazione cellulare e la riparazione dei tessuti. Tali risultati stanno aprendo nuove strade terapeutiche che vanno oltre i tradizionali usi nutrizionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per forma: la polvere è in testa mentre il liquido guadagna slancio
Nel 2025, le polveri manterranno una quota di mercato dominante del 69.60%, trainata dalla loro lunga durata di conservazione, dal trasporto economicamente conveniente e dall'ampia gamma di applicazioni in integratori e prodotti alimentari. Queste formulazioni sfruttano tecnologie avanzate di essiccazione a spruzzo e liofilizzazione, che non solo preservano i componenti bioattivi critici, ma consentono anche uno stoccaggio e una distribuzione economici. Il loro predominio è ulteriormente rafforzato dalla loro perfetta adattabilità ai processi produttivi dell'industria degli integratori, che li rende altamente adatti per capsule, compresse e formulazioni di alimenti funzionali. In particolare, la liofilizzazione mantiene una maggiore concentrazione di immunoglobuline rispetto ad altri metodi; tuttavia, richiede più energia e tempo rispetto all'essiccazione a spruzzo, che rappresenta un'alternativa più efficiente.
Le formulazioni di colostro liquido stanno vivendo una rapida crescita, con un CAGR previsto del 8.76% fino al 2031. Questa crescita è alimentata dalla loro superiore biodisponibilità e dalla forte percezione da parte dei consumatori di freschezza e potenza. La ricerca sulle strutture dei globuli di grasso del latte evidenzia che la lavorazione termica può ridurre la bioattività, mentre le tecniche di lavorazione minima, come quelle impiegate nelle formulazioni liquide, preservano efficacemente questi componenti funzionali. Il segmento dei liquidi beneficia significativamente dei progressi nella logistica della catena del freddo e di soluzioni di confezionamento innovative, che non solo prolungano la durata di conservazione, ma proteggono anche l'integrità dei composti bioattivi. Posizionato come prodotto premium, il colostro liquido offre ai produttori margini di profitto più elevati, rivolgendosi ai consumatori attenti alla salute che privilegiano prodotti naturali e minimamente lavorati.
Per natura: dominanza convenzionale contro accelerazione organica
Nel 2025, il colostro convenzionale detiene una quota di mercato dominante del 75.80%, trainata da catene di approvvigionamento consolidate, costi di produzione inferiori e ampia disponibilità in diverse fasce di prezzo. La leadership di questo segmento riflette la maturità delle pratiche tradizionali di allevamento e delle infrastrutture di lavorazione, che gestiscono in modo efficiente la produzione su larga scala mantenendo standard qualitativi costanti. La produzione di colostro convenzionale beneficia significativamente delle economie di scala e dei processi normativi semplificati, consentendo una produzione e una distribuzione economicamente vantaggiose.
Il segmento del colostro biologico, pur detenendo una quota di mercato inferiore, sta registrando una rapida crescita con un notevole CAGR del 10.02% previsto fino al 2031, superando significativamente il segmento convenzionale. Questa crescita è in linea con le più ampie preferenze dei consumatori per i prodotti alimentari biologici e sostenibili, come dimostrato dal costante aumento annuo delle vendite di latte intero biologico. Entro l'inizio del 2025, si prevede che il prezzo medio al dettaglio del latte biologico supererà i 5 dollari per mezzo gallone, evidenziando la disponibilità dei consumatori a pagare un sovrapprezzo per i prodotti lattiero-caseari biologici. Inoltre, la concorrenza tra i trasformatori per il latte biologico si sta intensificando, con prezzi di pagamento compresi tra 33 e 50 dollari per quintale. Questa robusta domanda di input lattiero-caseari biologici si estende alla produzione di colostro, riflettendo la crescente importanza della sostenibilità e della qualità premium nelle decisioni di acquisto dei consumatori.
Per applicazione: leadership globale degli integratori alimentari
Nel 2025, gli integratori alimentari detengono una quota di mercato del 46.05%, a dimostrazione del ruolo fondamentale del colostro nel rafforzare il sistema immunitario e delle sue crescenti applicazioni nell'alimentazione sportiva. Il settore degli integratori beneficia significativamente di quadri normativi favorevoli, in particolare delle procedure semplificate della FDA per le notifiche di nuovi ingredienti alimentari, che semplificano l'ingresso sul mercato per i produttori. Gli studi clinici dimostrano costantemente l'efficacia del colostro nel rafforzare la funzione immunitaria, ridurre la soppressione immunitaria indotta dall'esercizio fisico e accelerare il recupero degli atleti, alimentandone ulteriormente la domanda nell'alimentazione sportiva.
Gli integratori alimentari non solo dominano il mercato, ma rappresentano anche l'applicazione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 9.74% fino al 2031. Questa robusta traiettoria di crescita, anche da una posizione di leadership, è trainata dalla crescente attenzione dei consumatori alla prevenzione sanitaria. La pandemia di COVID-19 ha amplificato la domanda di integratori naturali per rafforzare il sistema immunitario, accelerando ulteriormente l'espansione del mercato. La ricerca clinica in corso continua a scoprire ulteriori benefici per la salute e applicazioni del colostro, tra cui il suo potenziale per supportare la salute digestiva, migliorare le funzioni cognitive e promuovere un invecchiamento sano.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fonte: la doppia leadership del colostro bovino
Nel 2025, il colostro bovino detiene una quota di mercato dominante del 90.85% e si prevede che crescerà a un robusto CAGR dell'8.62% fino al 2031. Questa crescita è trainata dalle sue solide catene di approvvigionamento, dalle approvazioni normative e da un'ampia ricerca che ne conferma la sicurezza e l'efficacia in diverse applicazioni. Il predominio del colostro bovino sul mercato è principalmente attribuito alla sua abbondante disponibilità rispetto a fonti alternative, a un'infrastruttura di lavorazione consolidata e a studi clinici approfonditi che ne sottolineano i significativi benefici per la salute. La somiglianza strutturale tra immunoglobuline bovine e umane consente un efficace trasferimento dell'immunità passiva, rendendo il colostro bovino particolarmente prezioso in applicazioni critiche come l'alimentazione infantile e il supporto del sistema immunitario. Decenni di dati sulla sicurezza e l'ampia accettazione normativa nei principali mercati ne consolidano ulteriormente la posizione, fornendo ai produttori una piattaforma affidabile per lo sviluppo e le strategie di commercializzazione dei prodotti.
La continua innovazione nelle applicazioni del colostro bovino sta ulteriormente stimolando la crescita del mercato. I suoi utilizzi si sono estesi dai tradizionali integratori alimentari a settori emergenti come la cosmetica e la terapia. Inoltre, numerosi studi ne hanno dimostrato l'efficacia nel migliorare le prestazioni atletiche, in particolare migliorando la funzione immunitaria e i marcatori di recupero, il che ne sta ampliando l'adozione anche al di fuori dei mercati tradizionali incentrati sulla salute.
Analisi geografica
Nel 2025, il Nord America sarà leader nel mercato del colostro con una quota del 43.90%. Questa leadership è rafforzata da quadri normativi consolidati, da una maggiore consapevolezza dei consumatori e dalla presenza di importanti aziende di trasformazione del colostro. La crescita del Nord America è ulteriormente alimentata da un fiorente settore lattiero-caseario biologico e da un solido mercato della nutrizione sportiva, entrambi importanti consumatori di ingredienti a base di colostro. Normative FDA più chiare sugli ingredienti degli integratori alimentari non solo hanno semplificato l'innovazione di prodotto, ma hanno anche facilitato l'ingresso nel mercato, rafforzando lo status del Nord America come leader globale dell'innovazione. Inoltre, investimenti strategici nelle infrastrutture della catena del freddo e in tecnologie di lavorazione all'avanguardia hanno consentito alle aziende nordamericane di mantenere alta la qualità dei prodotti e di ampliare le proprie reti di distribuzione.
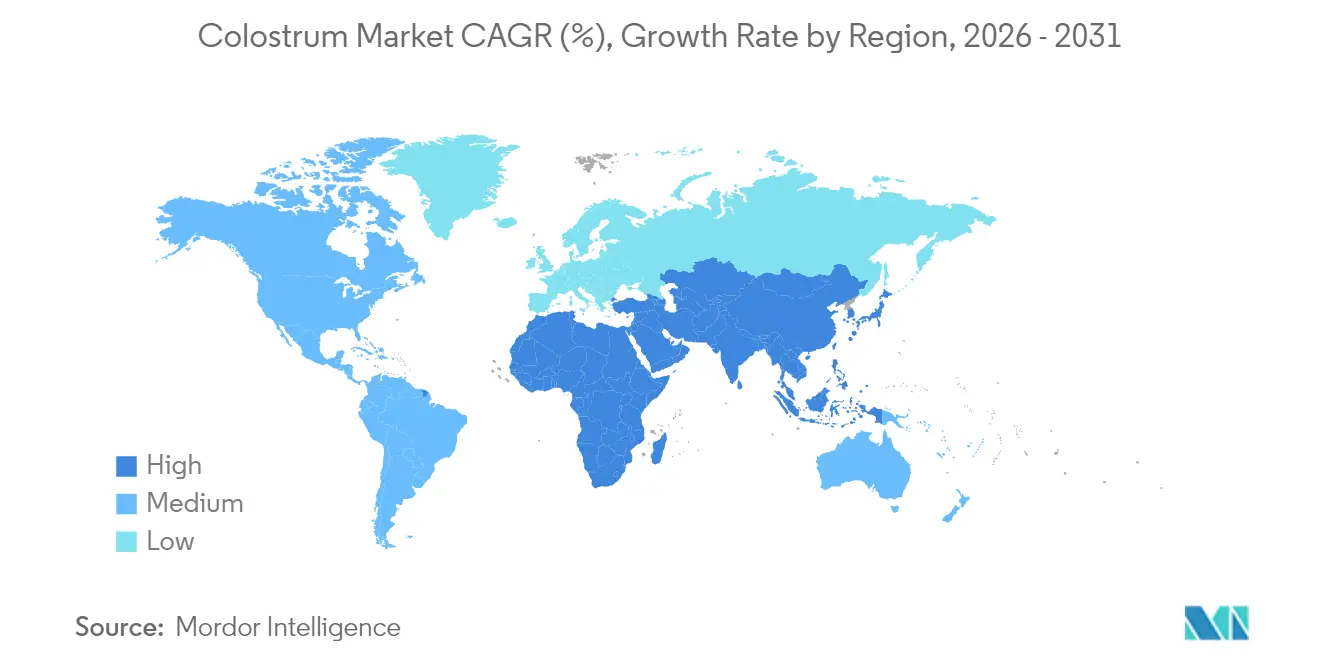
L'Asia-Pacifico è destinata a diventare la regione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 10.25% dal 2026 al 2031. Questa crescita è trainata dall'aumento del reddito disponibile, dalla rapida urbanizzazione e da una maggiore domanda di alimenti per l'infanzia di alta qualità, soprattutto in Cina, India e Sud-est asiatico. Cambiamenti normativi, come la riforma della governance del settore lattiero-caseario in Giappone e il divieto cinese di utilizzare il latte ricostituito in prodotti a lunga conservazione, stanno innalzando i parametri di qualità e aprendo la strada a ingredienti di colostro di alta qualità. L'ascesa di formule per lattanti arricchite con colostro e di alimenti funzionali nella regione segnala una svolta verso la salute preventiva e l'alimentazione naturale. Tra i traguardi più significativi figurano l'approvazione da parte dell'Indonesia, nel giugno 2025, del 2'-FL per il latte liquido aromatizzato e la rapida adozione da parte del Vietnam di HMO e colostro nell'alimentazione infantile, a dimostrazione della spinta innovativa della regione.
L'Europa rappresenta un mercato fondamentale per il colostro, grazie a una rigorosa supervisione normativa, a un settore lattiero-caseario biologico consolidato e a una forte propensione dei consumatori per gli alimenti funzionali a etichetta pulita. L'approvazione da parte dell'Autorità Europea per la Sicurezza Alimentare (EFSA) dei nuovi ingredienti bioattivi negli alimenti per lattanti e negli alimenti funzionali sta stimolando l'innovazione e la crescita del mercato. L'impegno dell'Europa per la sostenibilità e il benessere degli animali è in sintonia con il fiorente mercato del colostro biologico. Inoltre, la ricerca in corso sulle tecniche di conservazione e lavorazione sta affrontando sfide tradizionali come la logistica della catena del freddo e i limiti di shelf-life. Nel frattempo, i mercati più piccoli in Sud America, Medio Oriente e Africa si stanno gradualmente aprendo ai prodotti a base di colostro, spesso rivolgendosi a segmenti premium e affidandosi alle importazioni da fornitori esperti.
Panorama normativo
La regolamentazione del colostro varia a seconda dell'uso finale (alimenti, integratori, nutrizione infantile) e della regione, con norme igieniche, di etichettatura e di controllo delle importazioni che ne influenzano l'accesso al mercato. Nell'Unione Europea, il colostro è definito nell'ambito degli alimenti di origine animale ed è soggetto a specifiche norme igieniche che lo considerano un prodotto di origine animale regolamentato, richiedendone la produzione in stabilimenti ufficialmente approvati e l'utilizzo di un marchio di identificazione ovale. La definizione UE comprende la secrezione entro tre-cinque giorni dal parto. Per la nutrizione infantile e altri usi specifici, i pareri dell'EFSA e gli atti legislativi dell'UE influenzano anche il posizionamento dei bioattivi derivati dal latte e delle relative indicazioni, con conseguenti ripercussioni sulla commercializzazione degli ingredienti derivati dal colostro negli alimenti funzionali e nella nutrizione infantile.
Il rispetto delle normative sul commercio transfrontaliero è un requisito operativo. In Gran Bretagna, l'importazione di colostro e prodotti a base di colostro destinati al consumo umano richiede una certificazione sanitaria modello (ad esempio, GBHC414 C/CBP) e l'approvvigionamento da paesi o regioni terzi autorizzati e indicati dalle autorità. Quando il colostro non è destinato al consumo umano, viene trattato secondo le norme relative ai sottoprodotti di origine animale (materiale di Categoria 3) con una propria procedura documentale. Negli Stati Uniti, la classificazione e le condizioni di importazione possono variare in base alla composizione e alla lavorazione, e alcuni prodotti a base di colostro possono interagire con il programma di licenze di importazione di prodotti lattiero-caseari dell'USDA per accedere a tariffe agevolate, aggiungendo un ulteriore livello di pianificazione commerciale per gli importatori.
Analisi della catena del valore
La filiera del colostro inizia negli allevamenti da latte, dove la raccolta deve avvenire entro un breve lasso di tempo dopo il parto per preservare le immunoglobuline e altri composti bioattivi, per poi passare all'aggregazione refrigerata e alla rapida manipolazione primaria. I trasformatori applicano comunemente trattamenti termici come la pastorizzazione rapida, quindi convertono il prodotto in formati stabili a temperatura ambiente, prevalentemente in polvere, utilizzando l'essiccazione a spruzzo o la liofilizzazione. Le scelte relative alla conservazione dei composti bioattivi influenzano i costi, la produttività e il posizionamento del prodotto tra integratori alimentari, alimenti funzionali e alimenti per l'infanzia. La filiera prosegue poi con la standardizzazione degli ingredienti (test, miscelazione e definizione delle specifiche), il confezionamento e la distribuzione attraverso canali B2B per ingredienti, produttori a contratto per integratori finiti e marchi che vendono direttamente al consumatore.
Le limitazioni principali riguardano la scarsità di materie prime e la capacità di trasformazione. L'offerta di colostro rimane strutturalmente limitata dai cicli di parto e compete con la trasformazione casearia convenzionale per la capacità di essiccazione a bassa temperatura. Allo stesso tempo, i requisiti di conformità, come le approvazioni degli impianti, i sistemi GMP e la documentazione per l'esportazione, creano notevoli ostacoli per la realizzazione di nuovi impianti di trasformazione. Di conseguenza, i trasformatori si sono orientati verso una maggiore integrazione con le reti di allevamenti per garantire volumi e qualità di raccolta, oltre a investire in miglioramenti dei processi e della logistica per ridurre il deterioramento e migliorare la consistenza dei principi attivi per le spedizioni globali.
Panorama competitivo
Il mercato globale del colostro è moderatamente frammentato, caratterizzato dalla concorrenza tra colossi multinazionali del settore lattiero-caseario, aziende nutraceutiche specializzate e operatori focalizzati a livello regionale. Aziende di spicco come Saskatoon Colostrum Company Ltd., PanTheryx, Inc., Glanbia plc e SwissBioColostrum AG, tra le altre, mantengono una presenza globale significativa grazie a capacità produttive su larga scala e a vaste reti di distribuzione. Nel frattempo, aziende più piccole e marchi di nicchia prosperano concentrandosi su applicazioni specifiche, tra cui la nutrizione infantile, il recupero sportivo e il rafforzamento del sistema immunitario, soddisfacendo le esigenze specifiche dei consumatori.
La concentrazione del mercato è in aumento, poiché i principali attori investono sempre più in integrazione verticale, tecnologie di lavorazione proprietarie e partnership strategiche. Questi sforzi mirano a garantire l'approvvigionamento di materie prime e a massimizzare il valore lungo tutta la catena di fornitura. Ad esempio, l'attenzione strategica di Fonterra sulla nutrizione lattiero-casearia B2B e i suoi investimenti in capacità di lavorazione riflettono una più ampia tendenza del settore verso la specializzazione degli ingredienti e l'ottimizzazione della catena di fornitura. Analogamente, il segmento Nutritionals di Glanbia ha registrato una crescita del fatturato del 14.4% nel 2024, trainata dalla forte domanda di proteine e soluzioni premiscelate, a sottolineare la crescente importanza del colostro e dei bioattivi correlati nel panorama nutrizionale in evoluzione.
I progressi tecnologici stanno rimodellando il mercato, in particolare nelle tecniche di conservazione. Innovazioni come i metodi avanzati di liofilizzazione e incapsulamento stanno prolungando la durata di conservazione dei prodotti e consentendo lo sviluppo di nuovi formati. Inoltre, l'esclusivo profilo bioattivo del colostro offre significative opportunità in settori emergenti come la cosmetica, la medicina rigenerativa e la nutrizione medica mirata, dove la differenziazione è fondamentale. Questo ambiente competitivo favorisce la creazione di diversi prodotti derivati dal colostro, tra cui polveri, compresse masticabili e liquidi. Tuttavia, la differenziazione del marchio dipende sempre più da fattori quali la trasparenza dell'approvvigionamento, metodi di lavorazione avanzati e la validazione clinica. La crescente domanda da parte dei consumatori di alimenti funzionali e immunostimolanti continua a generare opportunità di crescita in tutto il mercato, a vantaggio sia degli operatori affermati che dei nuovi entranti più piccoli.
Leader del settore del colostro
-
La Saskatoon Colostrum Company Ltd.
-
PanTheryx, Inc.
-
ORA Gruppo sanitario, Inc.
-
SwissBioColostrum AG
-
Glanbia plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Maggio 2026: La Saskatoon Colostrum Company Ltd. ha confermato l'ampliamento della capacità produttiva e l'incremento delle risorse dello stabilimento per far fronte alla temporanea carenza di colostro bovino in polvere. Questa decisione evidenzia la persistente scarsità di approvvigionamento, legata ai periodi di raccolta limitati e alla ridotta capacità di lavorazione, e rafforza la capacità dell'azienda di supportare programmi di fornitura di ingredienti più ampi e costanti per i clienti del settore degli integratori e della nutrizione.
- Febbraio 2025: PanTheryx ha lanciato Relesium, una formulazione brevettata che combina polvere di uovo di gallina e colostro bovino, pensata per il supporto gastrointestinale nei pazienti che assumono farmaci GLP-1. Questo amplia il ruolo del colostro, che inizialmente si estendeva alle applicazioni generali per il supporto immunitario e la nutrizione sportiva, includendo casi d'uso specifici per la salute digestiva e supportando strategie di ingredienti di marca a maggior valore aggiunto.
- Novembre 2024: PanTheryx ha presentato Relesium, un ingrediente completamente naturale per contrastare gli effetti collaterali gastrointestinali associati ai farmaci dimagranti a base di GLP-1. L'annuncio ha segnalato una maggiore attenzione competitiva verso l'abbinamento del colostro con altri bioattivi per creare formulazioni differenziate e specifiche per determinate condizioni, destinate ai produttori di prodotti finiti.
Ambito del rapporto sul mercato globale del colostro
Il mercato globale del colostro è segmentato per forma in polvere, capsule e compresse masticabili. In base al tipo di polvere, il mercato è segmentato come polvere di colostro intero, polvere di colostro scremato e polvere di colostro speciale. Secondo l'applicazione, l'uso del colostro può essere in alimenti funzionali, cosmetici, mangimi per animali e integratori alimentari. Inoltre, il mercato è segmentato per area geografica.
| Colostro intero |
| Colostro scremato |
| Colostro speciale |
| Pastello |
| Compresse masticabili |
| Liquido |
| Altro |
| Bovino |
| Caprino |
| Altro |
| Convenzionale |
| Organic |
| Integratori alimentari |
| Alimenti e bevande funzionali |
| Nutrizione infantile |
| Cosmetici e cura della persona |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Colostro intero | |
| Colostro scremato | ||
| Colostro speciale | ||
| Per modulo | Pastello | |
| Compresse masticabili | ||
| Liquido | ||
| Altro | ||
| Per fonte | Bovino | |
| Caprino | ||
| Altro | ||
| Dalla natura | Convenzionale | |
| Organic | ||
| Per Applicazione | Integratori alimentari | |
| Alimenti e bevande funzionali | ||
| Nutrizione infantile | ||
| Cosmetici e cura della persona | ||
| Altro | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quale sarà il valore previsto del mercato del colostro entro il 2031?
Si prevede che il mercato del colostro raggiungerà i 5.23 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.88%.
Quale applicazione è attualmente alla guida della domanda globale di colostro?
Gli integratori alimentari rappresentano il 46.05% del fatturato del 2025 e restano il segmento applicativo in più rapida crescita.
Perché la regione Asia-Pacifico è considerata la regione in più rapida crescita?
L'aumento del reddito disponibile, le normative più severe sulla qualità e il boom delle vendite di latte in polvere per neonati stanno determinando un CAGR regionale del 10.25%.
Quanto è importante il colostro bovino nell'offerta complessiva?
Le fonti bovine rappresentano il 90.85% dei volumi globali e sono alla base della maggior parte dei prodotti commerciali grazie ad approfondite ricerche sulla sicurezza.


