

Dimensioni e quota di mercato del cartone in Colombia
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
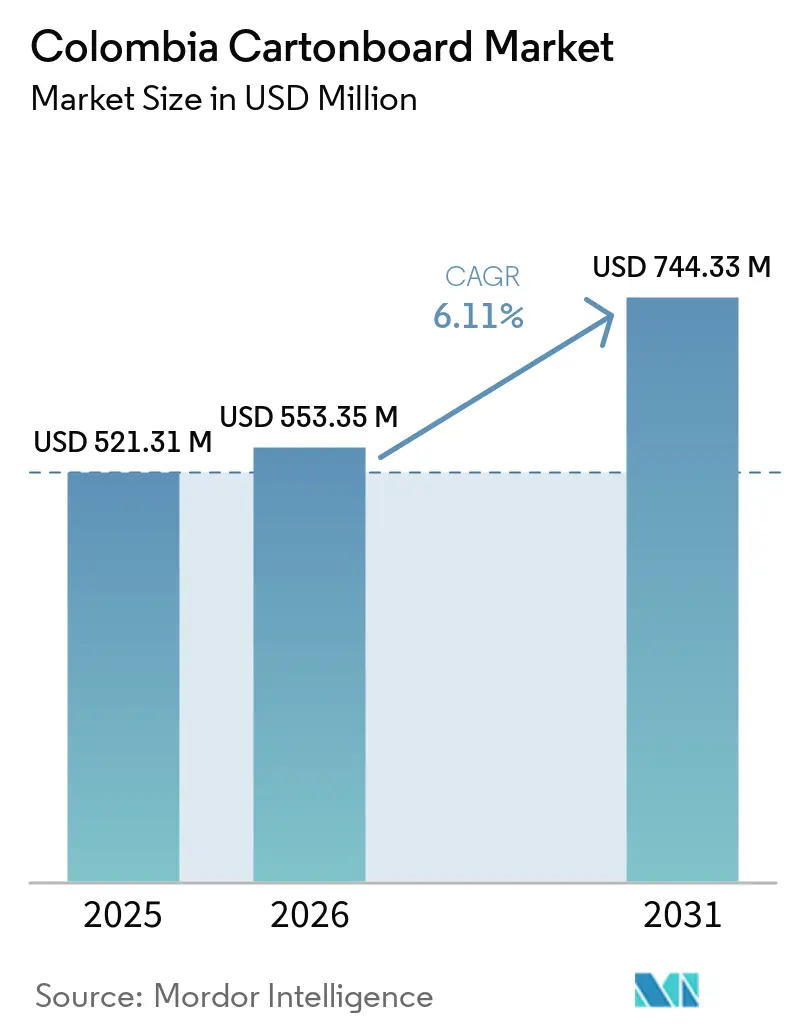
| Dimensione del mercato (2026) | USD 553.35 milioni |
| Dimensione del mercato (2031) | USD 744.33 milioni |
| Tasso di crescita (2026 - 2031) | 6.11% CAGR |
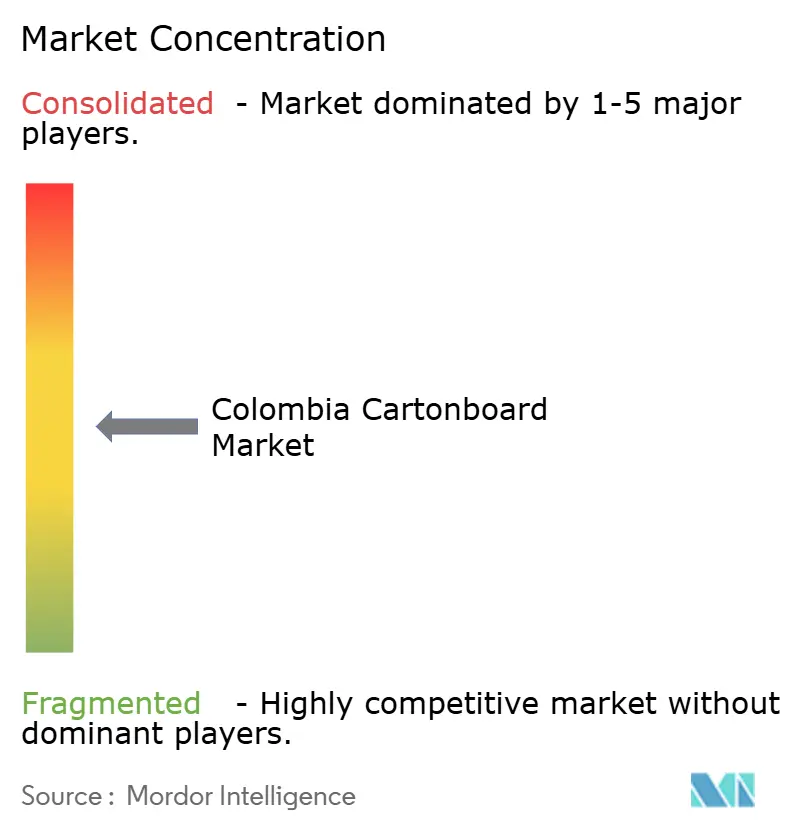
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del cartone in Colombia a cura di Mordor Intelligence
Si prevede che il mercato colombiano del cartone raggiungerà un valore di 521.31 milioni di dollari nel 2025, 553.35 milioni di dollari nel 2026 e 744.33 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.11% dal 2026 al 2031. La domanda è legata alla crescita costante della produzione di alimenti confezionati, alla crescente necessità di imballaggi per il settore sanitario e al continuo passaggio dalle plastiche monouso ai formati a base di fibre. L'ampia base di prodotti a valle del Paese, che spazia dai beni di consumo al settore sanitario e alla ristorazione, contribuisce a evitare un'eccessiva dipendenza da una singola categoria di utilizzo finale. Il posizionamento competitivo è determinato dai vantaggi di scala degli operatori integrati e da un servizio regionale più rapido per i trasformatori più piccoli. La pressione sui costi rimane una questione centrale, soprattutto laddove i trasformatori si affidano a pasta di cellulosa importata o a tipi di cartone specializzati. Le maggiori opportunità nel mercato colombiano del cartone rimangono quelle dei tipi di cartone stampati di alta qualità, delle applicazioni ad alta barriera e del cartone per imballaggi liquidi, dove la capacità produttiva interna è ancora limitata.
Punti chiave del rapporto
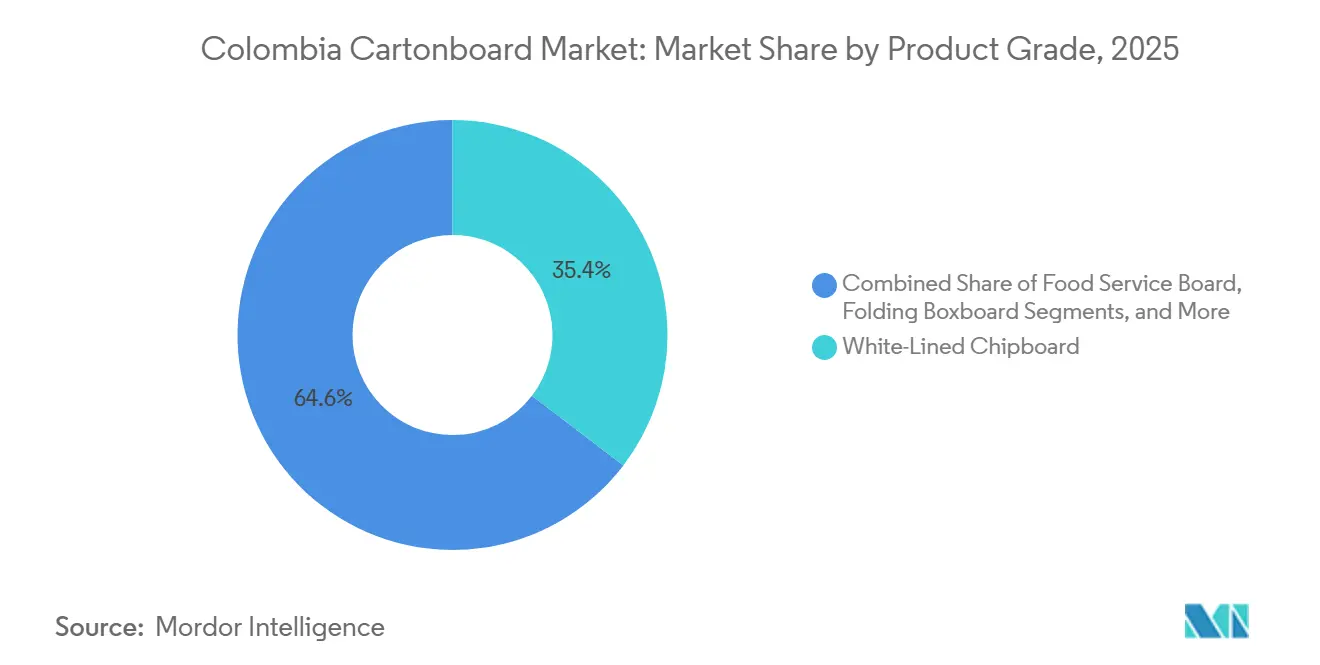
- Per tipologia di prodotto, il cartone pressato con rivestimento bianco ha conquistato il 35.38% della quota di mercato del cartone in Colombia nel 2025.
- In base al formato di imballaggio, si prevede che il mercato colombiano del cartone per imballaggi liquidi crescerà a un tasso annuo composto (CAGR) del 6.56% fino al 2031.
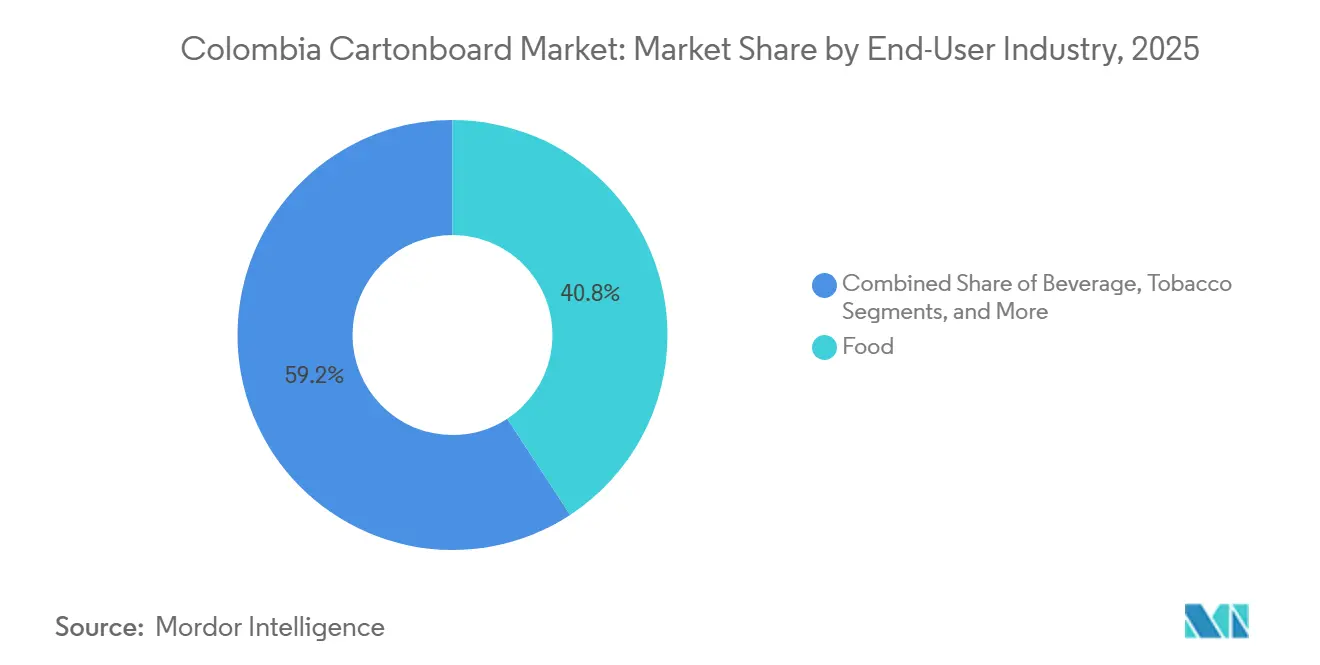
- Per settore di utilizzo finale, l'industria alimentare ha conquistato il 40.78% della quota di mercato del cartone in Colombia nel 2025.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del cartone in Colombia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda da parte dei trasformatori di cartoni per alimenti e bevande | + 1.3% | A livello nazionale, con domanda concentrata nei corridoi Bogotá-Cundinamarca e Valle del Cauca. | A breve termine (≤ 2 anni) |
| Espansione della domanda di imballaggi per prodotti farmaceutici e sanitari | + 1.0% | National, con vantaggi derivanti dal primo ingresso nel corridoio farmaceutico Bogotá-Cali | Medio termine (2-4 anni) |
| Passaggio a sostituti a base di fibre per i formati di imballaggio ricchi di plastica | + 0.9% | Nazionale, con una presenza concentrata nel commercio al dettaglio urbano e nelle zone commerciali moderne. | A breve termine (≤ 2 anni) |
| Crescita della stampa premium e degli imballaggi di grande impatto visivo nel settore dei beni di largo consumo | + 0.8% | Nazionale, guidato dai moderni poli commerciali di Bogotá, Medellín e Cali | Medio termine (2-4 anni) |
| Nearshoring della conversione regionale degli imballaggi e del confezionamento conto terzi | + 0.6% | Nazionale, con primi successi nel corridoio Bogotá-Cali e nelle zone portuali della costa atlantica. | Medio termine (2-4 anni) |
| Migliorare l'economia circolare per i pannelli in fibra riciclata | + 0.5% | A livello nazionale, con ricadute sui paesi andini limitrofi attraverso il commercio intraregionale. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda da parte dei trasformatori di cartoni per alimenti e bevande
La domanda di alimenti e bevande rimane il principale fattore trainante per il mercato colombiano del cartone, poiché la produzione di alimenti confezionati continua a soddisfare i requisiti di imballaggio secondario nei principali canali di vendita al dettaglio. [1] USDA Foreign Agricultural Service, “Colombia Retail Foods Annual,” USDA Foreign Agricultural Service, fas.usda.gov L'USDA ha riferito che la Colombia ha ricevuto 4.4 miliardi di dollari in esportazioni agricole statunitensi nel 2024, in aumento del 19% rispetto al 2023, indicando una base di importazione e trasformazione alimentare più ampia che supporta la domanda di trasformazione. I produttori di marchi che riforniscono ipermercati, catene di discount e club store continuano a fare affidamento sui formati in cartone per cereali, snack, dolciumi e prodotti da dispensa, il che sostiene un flusso di ordini ricorrente per i trasformatori. La crescita dei marchi privati aumenta anche il numero di unità di stoccaggio e cicli di riprogettazione che si muovono attraverso i programmi di confezionamento, il che aumenta la frequenza di cambio di confezione per i trasformatori. Questo modello è importante perché un maggior numero di varianti di prodotto richiede in genere più tirature di stampa e più aggiornamenti dell'imballaggio esterno all'interno della stessa rete di produzione. Il settore della ristorazione aggiunge un ulteriore livello di supporto, con una previsione di crescita del rating del 6.59% fino al 2031, poiché ristoranti a servizio rapido, caffetterie e canali di consegna continuano a orientarsi verso formati a base di fibre.
Espansione della domanda di imballaggi per prodotti farmaceutici e sanitari
Il settore degli imballaggi farmaceutici e sanitari rappresenta uno dei settori di crescita più evidenti nel mercato colombiano del cartone, con una previsione di espansione a un tasso annuo composto (CAGR) del 6.38% dal 2026 al 2031. La Colombia sta inoltre rafforzando il suo ruolo di base manifatturiera e distributiva andina, il che aumenta la domanda di cartone per imballaggi pieghevoli e cartone sbiancato solido per imballaggi secondari destinati al settore sanitario. Questa domanda non riguarda solo i volumi, poiché gli imballaggi per il settore sanitario richiedono una maggiore uniformità in termini di precisione di stampa, qualità della superficie e prestazioni di barriera rispetto a molti imballaggi di largo consumo. Con l'aumento della conformità normativa nei programmi di imballaggio, i confezionatori a contratto in grado di utilizzare cartone di qualità superiore e processi di trasformazione stabili ottengono un vantaggio nelle applicazioni regolamentate. Anche i prodotti biologici e termosensibili spingono verso l'alto la scelta del cartone, poiché richiedono prestazioni del cartone più resistenti e stabili in termini di movimentazione e stoccaggio. Questa combinazione aumenta il valore complessivo del mercato colombiano del cartone ancor prima che i volumi del settore sanitario raggiungano il loro pieno potenziale previsto.
Passaggio a sostituti a base di fibre per i formati di imballaggio ricchi di plastica
La regolamentazione continua a spostare la scelta dei materiali nel mercato colombiano del cartone verso formati a base di carta. [2] Ministerio de Ambiente y Desarrollo Sostenible de Colombia, “Resolución 803 de 2024,” Ministerio de Ambiente y Desarrollo Sostenible de Colombia, cancilleria.gov.co La legge 2232 del 2022 e la risoluzione 803 del 2024 hanno formalizzato il percorso di eliminazione graduale per diversi prodotti in plastica monouso e hanno stabilito le basi per i requisiti di responsabilità estesa del produttore. Ciò influisce sulle decisioni di approvvigionamento perché i proprietari dei marchi e i confezionatori a contratto ora necessitano di alternative certificate in fibra che soddisfino le aspettative di conformità nei programmi di vendita al dettaglio e di ristorazione. L'effetto si estende oltre tazze e contenitori a imballaggi secondari, confezioni promozionali e altri formati di vendita al dettaglio ricchi di plastica che vengono riconsiderati. Graphic Packaging ha dichiarato di aver sostituito 880 milioni di imballaggi in plastica con innovazioni in cartone nel 2025 e di aver generato 210 milioni di dollari da progetti di conversione da plastica a cartone, il che dimostra che questa tendenza alla sostituzione ha già una significativa scala commerciale. Questa prova commerciale supporta la crescita continua del cartone per imballaggi pieghevoli, del cartone per il settore alimentare e dei cartoni per liquidi, dove la regolamentazione e la preferenza del marchio si stanno ora muovendo nella stessa direzione. [3] Graphic Packaging Holding Company, “Graphic Packaging Releases 2025 Impact Report, Highlighting 880 Million Plastic Packages Replaced With Paperboard Innovations in 2025,” PR Newswire, prnewswire.com
Crescita della stampa premium e degli imballaggi di grande impatto visivo nel settore dei beni di largo consumo
La stampa di alta qualità e la presenza sugli scaffali continuano ad aumentare i requisiti di qualità nel mercato colombiano del cartone. I marchi di dolciumi, prodotti per la cura della persona e bevande premium richiedono sempre più superfici lucide, stampe multicolore più nitide e una maggiore rigidità del cartone per l'esposizione sugli scaffali. Queste esigenze favoriscono il cartone sbiancato solido e il cartone per scatole pieghevoli quando l'aspetto, la finitura superficiale e la conformità al contatto con gli alimenti contano più del costo del substrato di base. Smurfit Westrock ha affermato nel suo comunicato sulle tendenze del packaging 2026 che il packaging intelligente e tracciabile plasmerà la competitività dei beni di largo consumo e che l'85% delle aziende di beni di largo consumo prevedeva di aumentare gli investimenti nella connettività del packaging a breve termine. [4] Smurfit Westrock, “Tendencias de Empaque 2026: Sostenibilidad e Innovación en Colombia y Latinoamérica,” Smurfit Westrock, smurfitkappa.com La Colombia dipende ancora dal cartone premium importato per soddisfare parte di questa domanda, il che mantiene attivi i volumi di conversione ma può ridurre i margini locali quando la disponibilità di qualità si riduce. Ciò lascia una chiara opportunità per investimenti locali nella capacità produttiva di qualità superiore all'interno del mercato colombiano del cartone.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata sensibilità alla volatilità dei costi delle fibre recuperate e della pasta di cellulosa. | -1.2% | A livello nazionale, con un effetto amplificato nei distretti produttivi di Valle del Cauca e Bogotá. | A breve termine (≤ 2 anni) |
| Dipendenza dalle importazioni per i voti del consiglio specializzato | -0.9% | A livello nazionale, con centri di trasformazione per cartoni pieghevoli concentrati a Cali e Bogotá. | Medio termine (2-4 anni) |
| Capacità locale limitata per cartone per imballaggi liquidi ad alta barriera | -0.6% | Nazionale, con un'esposizione alle importazioni concentrata nei porti di Buenaventura e Barranquilla. | A lungo termine (≥ 4 anni) |
| Rischio di interruzione del servizio dovuto a guasti nei sistemi energetici e logistici. | -0.5% | A livello nazionale, con picco di rischio presso il terminale di Buenaventura e la rete energetica di Valle del Cauca. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata sensibilità alla volatilità dei costi delle fibre recuperate e della pasta di cellulosa.
La volatilità delle materie prime continua a rappresentare un freno diretto per il mercato colombiano del cartone, poiché le qualità di cartone vergine dipendono dalla cellulosa importata, mentre quelle di cartone riciclato dipendono dal prezzo della fibra recuperata. Suzano ha confermato un aumento di 15 dollari a tonnellata del prezzo della cellulosa nell'aprile 2026, citando la scarsità di fibra e l'aumento dei costi energetici. Un aumento di questo tipo riduce rapidamente i margini di profitto dei trasformatori quando i contratti di fornitura non fissano i prezzi in anticipo. Anche i costi della fibra recuperata stanno diventando meno prevedibili con la maturazione dei sistemi di raccolta e la crescita del commercio intraregionale di carta da macero. Il risultato è una minore flessibilità di prezzo per i trasformatori, che già subiscono pressioni da parte dei clienti sui costi degli imballaggi finiti. Questo aspetto è particolarmente rilevante nei programmi di imballaggio a ciclo breve, dove i trasformatori hanno poco margine per ritardare gli acquisti o rinegoziare i contratti in caso di improvvise fluttuazioni dei prezzi delle materie prime.
Dipendenza dalle importazioni per i voti del consiglio specializzato
La dipendenza dalle importazioni per le qualità specializzate continua a limitare il mercato colombiano del cartone, soprattutto per quanto riguarda il cartone sbiancato solido, il cartone per astucci pieghevoli e il cartone per imballaggi liquidi. La capacità produttiva interna rimane sbilanciata verso le carte riciclate e funzionali, pertanto i trasformatori risentono più direttamente delle variazioni dei costi di trasporto, delle fluttuazioni valutarie e della scarsità globale di cartone. La congestione del porto di Buenaventura nel febbraio 2026 ha prolungato i tempi di permanenza dei container a 12-18 giorni e ha costretto gli importatori farmaceutici a utilizzare il trasporto aereo a tariffe 4-5 volte superiori a quelle marittime. Questo tipo di interruzione danneggia maggiormente i trasformatori locali di medie dimensioni rispetto agli operatori integrati, poiché dispongono di una scala inferiore, di meno strumenti di copertura e di scorte di sicurezza più ridotte. Influisce inoltre sull'affidabilità delle consegne per i proprietari dei marchi che necessitano di tempi di consegna costanti per le produzioni di imballaggi regolamentati o promozionali. Senza nuovi investimenti interni in cartone di qualità superiore, è probabile che questa vulnerabilità strutturale persista fino al 2031.
Analisi del segmento
Per tipologia di prodotto: il cartone pressato con bordi bianchi è in testa, il cartone per il settore alimentare accelera
Nel 2025, il cartone pressato bianco deteneva il 35.38% della quota di mercato colombiana del cartone, risultando il prodotto più diffuso. Questa posizione di leadership è dovuta al suo ampio utilizzo negli imballaggi per dolciumi, alimenti secchi e prodotti per la casa, dove l'efficienza dei costi prevale ancora sulla necessità di una superficie brillante di alta qualità. Il cartone pressato bianco si allinea inoltre alle abitudini di acquisto dei trasformatori di fascia media colombiani, che da tempo privilegiano i substrati in fibra riciclata grazie alla maggiore facilità di approvvigionamento e ai minori costi di ingresso. Tale comportamento mantiene il cartone pressato bianco al centro dell'industria colombiana del cartone per i programmi di imballaggio di consumo di routine, caratterizzati da elevati volumi e bassa complessità. Il cartone sbiancato e il cartone per imballaggi pieghevoli mantengono ancora un ruolo importante nelle applicazioni FMCG di alta gamma, dove la lucentezza, la precisione di stampa e l'idoneità al contatto con gli alimenti contano più del solo prezzo.
Si prevede che il mercato colombiano del cartone per il settore alimentare crescerà a un tasso annuo composto (CAGR) del 6.59% tra il 2026 e il 2031, diventando la tipologia di cartone a più rapida crescita in questo segmento. La domanda è trainata da ristoranti fast food, programmi di bevande di marca e piattaforme di consegna a domicilio che necessitano di bicchieri, contenitori e altri formati a contatto con gli alimenti a base di fibre. Gli stabilimenti di Propal a Guachené continuano a rifornire i trasformatori che cercano cartone a base di bagassa di canna da zucchero e paglia di riso con rivestimenti barriera acquosi privi di PFAS. Questo offre agli acquirenti del settore alimentare e sanitario un'opzione locale sostenibile, anche se i volumi con barriere più elevate rimangono limitati nella più ampia base di fornitura. Il mix di prodotti mostra che la crescita del mercato colombiano del cartone non è più incentrata sulle tipologie di cartone riciclato convenzionali, poiché i formati speciali a base di fibre stanno guadagnando terreno nella domanda quotidiana dei trasformatori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per formato di imballaggio: gli astucci pieghevoli dominano il volume, mentre gli imballaggi per liquidi superano la crescita.
Nel 2025, gli astucci pieghevoli rappresentavano il 56.59% del mercato colombiano del cartone, risultando il formato di imballaggio leader in termini di volume. Rimangono il formato di imballaggio secondario predefinito per applicazioni alimentari, farmaceutiche, cosmetiche e per la casa, sia nel commercio moderno che in quello tradizionale. La loro diffusione su larga scala è supportata dalla concentrazione della capacità di trasformazione nella Valle del Cauca, in Antioquia e nel corridoio Bogotá-Cundinamarca. I formati a manica e a vassoio aggiungono un ulteriore livello di domanda stabile proveniente dai programmi di confezionamento di bevande e prodotti per la cura della persona. Altri formati, come bicchieri, contenitori per la ristorazione e blister, stanno guadagnando terreno man mano che la sostituzione della plastica si estende a un numero maggiore di usi quotidiani da parte dei consumatori.
Si prevede che il packaging per liquidi crescerà a un tasso annuo composto (CAGR) del 6.56% dal 2026 al 2031, diventando il formato in più rapida crescita nel mercato colombiano del cartone. Il suo modello di crescita si differenzia da quello degli astucci pieghevoli, in quanto è legato all'uso asettico nel latte UHT, nelle bevande vegetali e nei succhi di frutta, piuttosto che al packaging secondario generico. Rivenditori e consumatori apprezzano questo formato per la sua durata di conservazione, l'efficienza nel trasporto e un profilo di sostenibilità più competitivo rispetto a diverse alternative in plastica monouso. SIG ha segnalato una crescita del volume di cartoni dovuta all'aumento della domanda da parte dei clienti in Colombia nel corso del 2025, il che indica che l'attività delle nuove linee di riempimento si sta già traducendo in una maggiore domanda di cartone. La Risoluzione 803 del 2024 favorisce inoltre i formati con percorsi di riciclo consolidati e contenuto di fibre verificato, il che supporta la posizione degli astucci multistrato per liquidi tra le scelte di imballaggio sensibili alla conformità.
Per settore di utilizzo finale: domina il settore alimentare, seguito da quello farmaceutico e sanitario.
Nel 2025, il settore alimentare ha conquistato il 40.78% della quota di mercato colombiana del cartone, risultando la categoria di utenti finali più importante. Cereali per la colazione, snack, dolciumi e alimenti trasformati mantengono stabile questa base, poiché richiedono volumi ripetuti di imballaggi secondari per i grandi sistemi di distribuzione al dettaglio. I produttori di bevande aggiungono un ulteriore livello di domanda attraverso confezioni multiple e involucri promozionali, soprattutto in considerazione della tendenza verso imballaggi più differenziati per prodotti lattiero-caseari, succhi di frutta e bibite analcoliche. Il tabacco contribuisce ancora in modo significativo alla domanda di cartone pieghevole in Colombia, nonostante la categoria sia matura in termini di crescita. Cosmetici e articoli da toeletta aumentano il valore degli ordini dei trasformatori, poiché questi imballaggi spesso richiedono rivestimenti migliori, maggiore rigidità e finiture superficiali più pulite.
Si prevede che il settore degli imballaggi farmaceutici e sanitari crescerà a un tasso annuo composto del 6.38% fino al 2031, diventando il segmento di utenti finali in più rapida crescita nell'industria colombiana del cartone. Tale crescita è dovuta sia all'aumento della produzione sia a requisiti di imballaggio più stringenti, che incrementano la domanda di un migliore controllo dello spessore, di una maggiore levigatezza e di una migliore ricettività dell'inchiostro. Gli imballaggi per il settore sanitario, pertanto, migliorano il mix di valore anche quando i loro volumi fisici rimangono inferiori a quelli degli imballaggi per alimenti. L'altro gruppo di utenti finali, che comprende giocattoli, abbigliamento, componenti automobilistici, articoli per la casa, prodotti elettrici e servizi di ristorazione, amplia la base di domanda nell'intero mercato colombiano del cartone. Questa maggiore diversificazione delle applicazioni aiuta i trasformatori ad assorbire i rallentamenti in qualsiasi singola categoria a valle.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, la Colombia rappresentava il 13-14% della domanda sudamericana di cartone, mentre il mercato regionale si attestava a 3.9 miliardi di dollari nello stesso anno e si prevede che raggiungerà i 5.79 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.78%. In Sud America, la Colombia si è posizionata dopo Brasile e Argentina per domanda totale, ma il suo profilo di crescita è rimasto più robusto grazie alla contemporanea espansione dei settori della trasformazione alimentare, degli imballaggi per il settore sanitario e della sostituzione della plastica. La Valle del Cauca e il corridoio Bogotá-Sabana de Bogotá sono rimasti i principali centri industriali per il mercato colombiano del cartone. Questi corridoi combinano impianti di trasformazione, sedi centrali di beni di consumo e accesso logistico, mantenendo i volumi concentrati anche con la diversificazione degli usi finali. L'asse Bogotá-Cali riveste inoltre un'importanza crescente per i programmi di imballaggio farmaceutico che necessitano di un supporto affidabile per la trasformazione e la distribuzione.
La regione di Valle del Cauca rimane particolarmente importante perché Yumbo rappresenta un punto di riferimento per le attività di trasformazione e produzione di cartone nel mercato colombiano. L'investimento di Smurfit Westrock nella caldaia a biomassa di Yumbo dovrebbe fornire l'80% dell'energia necessaria allo stabilimento da fonti rinnovabili e ridurre le emissioni annuali di CO₂ di 200,000 tonnellate. Ciò rafforza la resilienza dei costi e consolida il ruolo della regione come principale base produttiva nazionale per gli imballaggi in fibra. Anche Antioquia rimane un importante polo secondario per gli imballaggi alimentari e di beni di consumo. Smurfit Kappa ha inaugurato il suo nuovo impianto di imballaggi in cartone ondulato a Guarne nel 2024, investendo oltre 50 milioni di dollari, a dimostrazione del continuo dispiegamento di capitali nel più ampio corridoio industriale nord-occidentale.
La costa atlantica si sta affermando come polo di domanda secondario per il mercato colombiano del cartone, grazie all'espansione della trasformazione alimentare e della produzione manifatturiera legata ai porti lungo il corridoio caraibico. Questa regione sostiene un'ulteriore domanda di imballaggi legata alle attività manifatturiere di bevande, alimenti trasformati e prodotti destinati al commercio. Le zone orientali e meridionali del paese sono ancora servite principalmente dai principali corridoi industriali, piuttosto che da distretti locali di trasformazione. Con l'espansione delle attività di nearshoring e il miglioramento delle infrastrutture, è probabile che l'area geografica di maggiore domanda si estenda oltre le attuali zone centrali.
Panorama competitivo
Il mercato colombiano del cartone presenta una moderata concentrazione ai vertici e una netta frammentazione alla base. Smurfit Westrock gode di un vantaggio strutturale grazie alla sua base di piantagioni, alla cartiera di Yumbo e alla rete di trasformazione che le conferiscono economie di scala lungo tutta la catena del valore. MM Packaging Colombia di Mayr-Melnhof rimane il più grande trasformatore di cartone pieghevole del paese, mantenendo così una posizione influente nei programmi di packaging per beni di consumo e prodotti sanitari di marca. Anche Tetra Pak detiene una posizione quasi esclusiva nel settore dei cartoni a lunga conservazione per latticini e succhi di frutta, grazie alla sua base di impianti per il confezionamento di liquidi e alla sua presenza locale attiva nelle soluzioni di confezionamento asettico. I trasformatori locali sono ancora importanti perché competono sulla velocità di consegna e sulla vicinanza geografica per i clienti che non richiedono una catena di approvvigionamento integrata.
Le recenti mosse strategiche dimostrano come le aziende leader stiano ampliando i propri vantaggi nel mercato colombiano del cartone. Smurfit Westrock ha portato avanti il suo programma di transizione energetica in Colombia grazie alla caldaia a biomassa Yumbo, che contribuisce a ridurre il rischio operativo e a rafforzare il posizionamento in termini di sostenibilità. Il bilancio annuale 2025 di Mayr-Melnhof ha mostrato che la quota delle Americhe sul fatturato del gruppo è salita all'11.0% dal 10.1% del 2024, indicando che la regione sta crescendo più rapidamente rispetto al nucleo europeo dell'azienda. International Paper ha completato l'acquisizione di DS Smith per 9.9 miliardi di dollari nel gennaio 2025, creando una piattaforma di imballaggi sostenibili più ampia, pur mantenendo l'attenzione dichiarata su Nord America ed EMEA. Ciò lascia spazio agli operatori regionali già affermati per consolidare i rapporti con i clienti in Colombia, mentre il portafoglio globale adegua le proprie priorità di investimento.
Le opportunità di mercato inesplorate rimangono più consistenti nel settore del cartone ad alta barriera e per imballaggi liquidi, del cartone per astucci pieghevoli di grado farmaceutico e delle applicazioni premium per il settore della ristorazione. Le attività di Propal a Guachené si sono distinte per l'offerta di cartone in fibra di canna da zucchero e barriere acquose prive di PFAS per acquirenti attenti alla sostenibilità. Le previsioni di Smurfit Westrock per il settore degli imballaggi al 2026 hanno inoltre indicato gli imballaggi intelligenti e tracciabili come una nuova area di differenziazione, suggerendo che gli imballaggi collegati ai dati potrebbero assumere maggiore importanza nella futura selezione dei fornitori. Il framework Better by Design di Graphic Packaging mostra come i player globali stiano considerando la circolarità e la funzionalità come priorità strutturate per lo sviluppo del prodotto, una disciplina che molti trasformatori locali non hanno ancora adottato.
Aziende leader nel settore del cartone in Colombia
Smurfit Westrock plc
Tetra Laval International SA
Carvajal SA
Propal SA
Empresas CMPC SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Smurfit Westrock fissa un obiettivo di EBITDA di 7 miliardi di dollari entro il 2030, indicando il Sud America come motore di crescita superiore alla media. L'azienda ha previsto una crescita del 2.0% nel mercato sudamericano fino al 2030 e si è impegnata a generare un flusso di cassa libero cumulativo di 14 miliardi di dollari dal 2026 al 2030, con la Colombia evidenziata come un fattore chiave per il raggiungimento di margini superiori alla media nella regione.
- Aprile 2026: Suzano conferma un aumento di 15 dollari a tonnellata del prezzo della cellulosa, citando la scarsità di fibre e l'aumento dei costi energetici. La decisione ha colpito direttamente i trasformatori colombiani di cartone che si affidano alla cellulosa kraft sbiancata importata, comprimendo i margini di profitto nei segmenti del cartone sbiancato compatto e del cartone per imballaggi pieghevoli nell'industria di trasformazione colombiana.
- Febbraio 2026: Smurfit Westrock fissa un obiettivo di EBITDA di 7 miliardi di dollari entro il 2030, indicando il Sud America come motore di crescita superiore alla media. L'azienda ha previsto una crescita del 2.0% per il mercato sudamericano fino al 2030 e si è impegnata a generare un flusso di cassa libero cumulativo di 14 miliardi di dollari dal 2026 al 2030, con la Colombia evidenziata come un fattore chiave per il raggiungimento di margini superiori alla media nella regione.
- Novembre 2025: Tetra Pak partecipa ad Andina Pack 2025 a Bogotà, presentando innovazioni in materia di automazione e sostenibilità. L'azienda ha presentato i suoi ultimi sviluppi nel settore degli imballaggi in cartone per liquidi e le soluzioni di riempimento asettico a Corferias, Bogotà, a testimonianza del crescente slancio commerciale del segmento degli imballaggi asettici per liquidi in Colombia.
- Aprile 2025: Alder Packaging stringe una partnership di nearshoring con Simex, azienda con sede a Medellín, per la produzione sostenibile di imballaggi. La collaborazione ha evidenziato il ruolo crescente della Colombia nelle catene di approvvigionamento di imballaggi nearshore al servizio dei marchi nordamericani che cercano resilienza nella catena di fornitura in un contesto di mutevoli politiche tariffarie globali.
Ambito del rapporto sul mercato del cartone in Colombia
Il mercato colombiano del cartone comprende la produzione, la distribuzione e l'applicazione di materiali in cartone per imballaggi. Le principali tipologie di prodotto presenti sul mercato includono cartone sbiancato, cartone non sbiancato, cartone per scatole pieghevoli, cartone pressato con rivestimento bianco, cartone per imballaggi liquidi e cartone per il settore alimentare. Queste tipologie vengono utilizzate in diversi formati di imballaggio, tra cui scatole pieghevoli, imballaggi per liquidi, astucci, vassoi, bicchieri e contenitori per alimenti. Grazie alla loro riciclabilità, stampabilità e alle caratteristiche di sostenibilità, queste soluzioni in cartone sono ampiamente utilizzate in settori quali alimentare, delle bevande, farmaceutico, del tabacco, cosmetico e molti altri.
Il rapporto sul mercato del cartone in Colombia è segmentato per tipologia di prodotto (cartone sbiancato solido, cartone non sbiancato solido, cartone per scatole pieghevoli, cartone truciolare bianco, cartone per imballaggi liquidi e cartone per il settore alimentare), formato di imballaggio (scatole pieghevoli, imballaggi per liquidi, manicotti e vassoi e altri formati di imballaggio) e settore di utilizzo finale (alimentare, bevande, farmaceutico e sanitario, tabacco, cosmetici e articoli da toeletta e altri settori di utilizzo finale). Le previsioni di mercato sono fornite in termini di valore (USD).
| Tavola solida sbiancata |
| Tavola solida non sbiancata |
| Cartone pieghevole |
| Truciolato bianco |
| Pannello per l'imballaggio di liquidi |
| Consiglio dei servizi di ristorazione |
| Cartoni pieghevoli |
| Imballaggio liquido |
| Manicotto e vassoio |
| Altri formati di confezionamento (tazze, contenitori per la ristorazione) |
| Alimentare - Food |
| Bevande |
| Farmaceutico e Sanitario |
| Tabacco |
| Cosmetici e articoli da toeletta |
| Altri settori di utilizzo finale (giocattoli, abbigliamento, automobilistico, articoli per la casa, elettrodomestici, ristorazione) |
| Per grado di prodotto, valore | Tavola solida sbiancata |
| Tavola solida non sbiancata | |
| Cartone pieghevole | |
| Truciolato bianco | |
| Pannello per l'imballaggio di liquidi | |
| Consiglio dei servizi di ristorazione | |
| Per formato di confezione, valore | Cartoni pieghevoli |
| Imballaggio liquido | |
| Manicotto e vassoio | |
| Altri formati di confezionamento (tazze, contenitori per la ristorazione) | |
| Per settore di utilizzo finale, valore | Alimentare - Food |
| Bevande | |
| Farmaceutico e Sanitario | |
| Tabacco | |
| Cosmetici e articoli da toeletta | |
| Altri settori di utilizzo finale (giocattoli, abbigliamento, automobilistico, articoli per la casa, elettrodomestici, ristorazione) |
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato colombiano del cartone entro il 2031?
Il mercato colombiano del cartone aveva un valore di 521.31 milioni di dollari nel 2025, è salito a 553.35 milioni di dollari nel 2026 e si prevede che raggiungerà i 744.33 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.11%.
Quale tipologia di cartone è la più richiesta in Colombia?
Nel 2025, il cartone pressato con rivestimento bianco ha dominato il mix di prodotti con una quota del 35.38%, in quanto viene utilizzato per beni di consumo ad alto volume dove l'efficienza dei costi rimane un fattore importante.
Quale formato di imballaggio sta crescendo più rapidamente in Colombia?
Il confezionamento di liquidi è il formato in più rapida crescita, con un CAGR previsto del 6.56% fino al 2031, sostenuto dalla domanda di latte UHT, succhi di frutta e bevande a base vegetale.
Perché il settore alimentare rimane il principale consumatore finale in Colombia?
Nel 2025, il settore alimentare ha rappresentato il 40.78% della domanda, poiché cereali, snack, dolciumi e alimenti trasformati richiedono volumi ripetuti di imballaggi in cartone attraverso ampie reti di vendita al dettaglio.
Qual è il principale rischio di margine per i trasformatori colombiani?
La volatilità dei costi delle materie prime e la dipendenza dalle importazioni rimangono i rischi maggiori, soprattutto quando i prezzi della cellulosa aumentano o le importazioni di cartone specializzato subiscono interruzioni nel trasporto o nei porti.
Quali aziende stanno plasmando la concorrenza in questo settore?
Smurfit Westrock, Mayr-Melnhof e Tetra Pak guidano la fascia alta del mercato grazie alle economie di scala, alle operazioni integrate e alla solida posizione nel settore degli astucci pieghevoli e degli imballaggi per liquidi.


