

Dimensioni e quota di mercato dei peptidi di collagene
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.98 miliardo di dollari |
| Dimensione del mercato (2031) | 2.96 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.43% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Alto |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dei peptidi di collagene di Mordor Intelligence
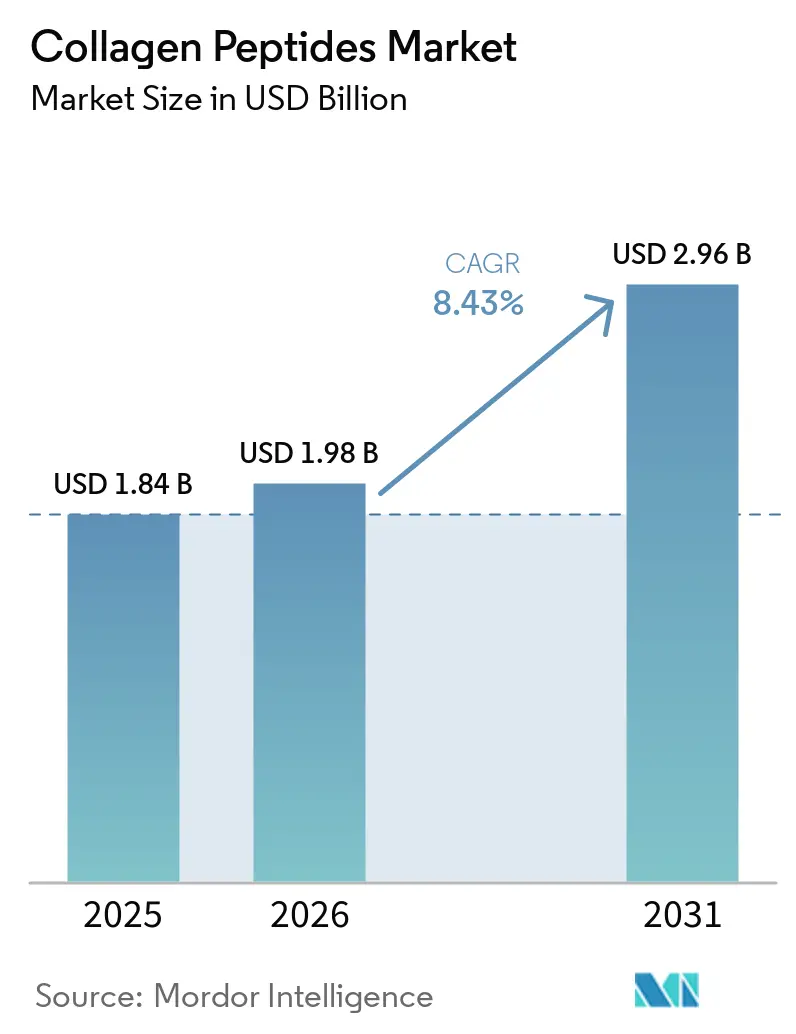
Il mercato globale dei peptidi di collagene aveva un valore di 1.84 miliardi di dollari nel 2025 e si prevede che crescerà da 1.98 miliardi di dollari nel 2026 a 2.96 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.43% durante il periodo di previsione (2026-2031). L'invecchiamento della popolazione, la maggiore attenzione alla medicina preventiva e il crescente interesse dei consumatori per gli integratori che migliorano l'aspetto fisico sono i principali fattori trainanti di questa crescita. Il mercato dimostra la sua forza attraverso diverse applicazioni, espandendosi oltre gli usi farmaceutici tradizionali verso la nutrizione sportiva e i cosmeceutici, entrambi settori che presentano prezzi più elevati. I consumatori più anziani sono sempre più alla ricerca di prodotti per la salute delle articolazioni, l'elasticità della pelle e la salute delle ossa, rendendo il trend demografico dell'invecchiamento un fattore chiave per la crescita del mercato. I consumatori attenti alla salute hanno integrato gli integratori di collagene nelle loro routine quotidiane di benessere, spinti dal movimento per la medicina preventiva. Inoltre, la crescente tendenza alla "bellezza dall'interno" ha alimentato la domanda di prodotti a base di collagene in diverse categorie, tra cui bevande, integratori e alimenti funzionali.
Punti chiave del rapporto
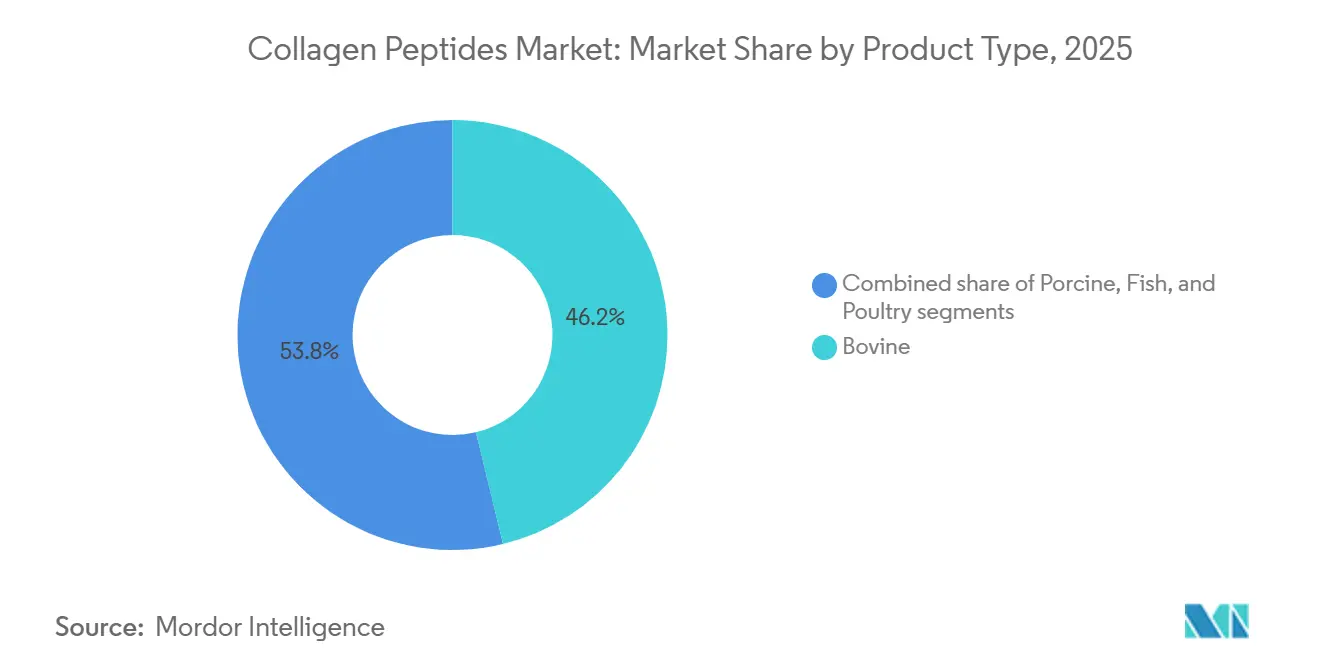
- Per tipologia di prodotto, il collagene bovino deteneva il 46.23% della quota di mercato dei peptidi di collagene nel 2025, mentre si prevede che il collagene di pesce registrerà il CAGR più elevato, pari all'11.79%, fino al 2031.
- In base alla fonte, pelli e cuoio rappresentavano il 71.68% del mercato dei peptidi di collagene nel 2025, mentre le ossa registrano la crescita più rapida con un CAGR del 9.64% fino al 2031.
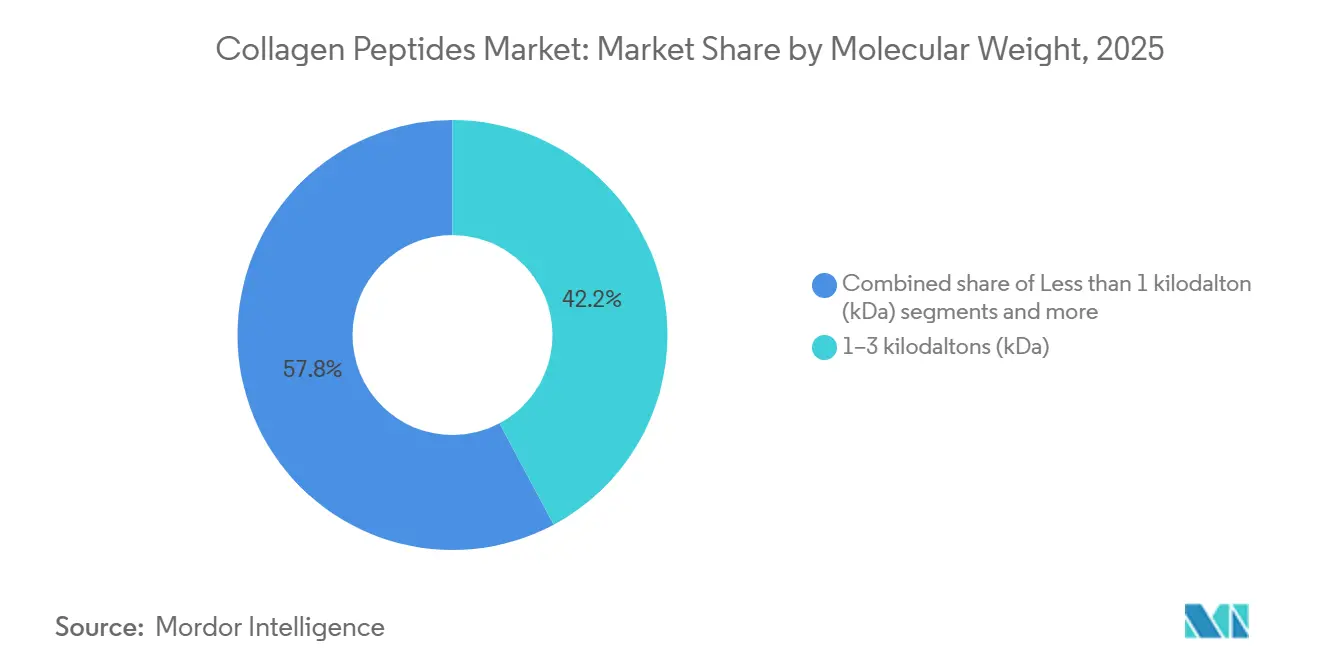
- In termini di peso molecolare, nel 2025 i peptidi di collagene con peso molecolare compreso tra 1 e 3 kilodalton (kDa) detenevano il 42.20% della quota di mercato, mentre si prevede che quelli con peso molecolare inferiore a 1 kilodalton (kDa) registreranno il CAGR (tasso di crescita annuale composto) più elevato, pari al 10.48%, fino al 2031.
- Nel 2025, gli integratori alimentari rappresentavano il 40.34% del mercato dei peptidi di collagene e sono il settore in più rapida crescita, con un CAGR del 9.95% fino al 2031.
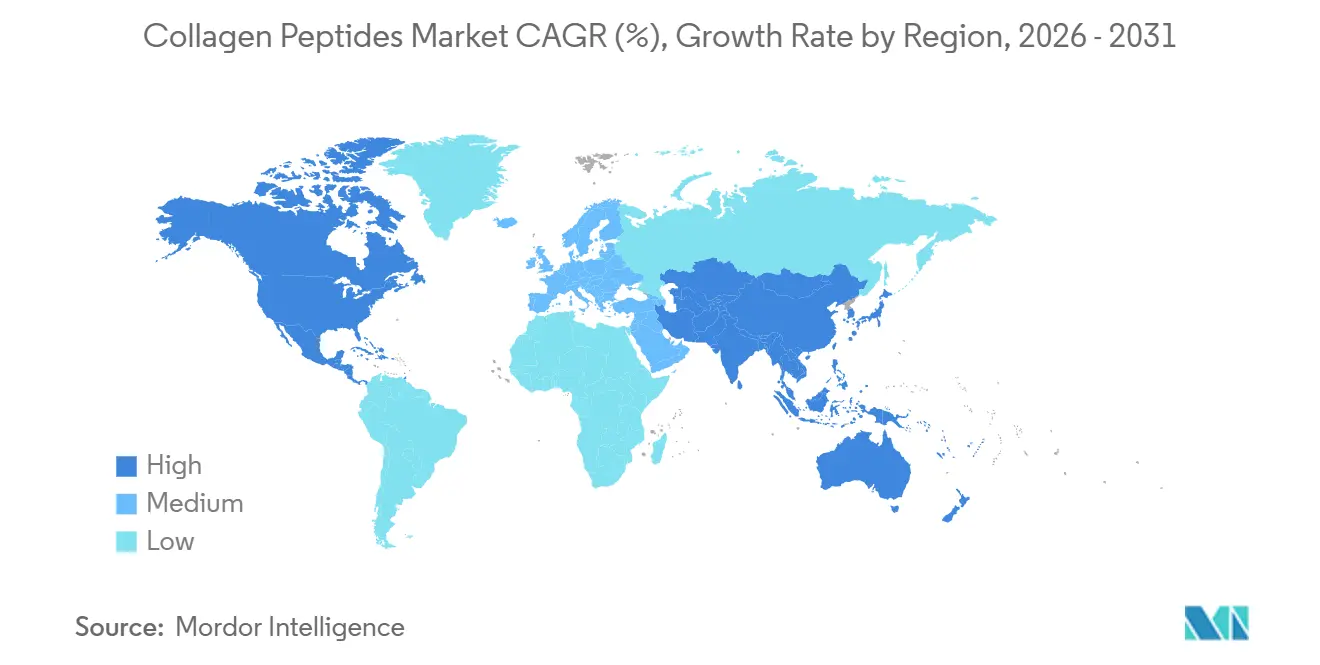
- Dal punto di vista geografico, il Nord America si è classificato al primo posto con il 34.14% della quota di mercato dei peptidi di collagene nel 2025, mentre la regione Asia-Pacifico è destinata a registrare il tasso di crescita annuo composto (CAGR) più rapido, pari al 10.94%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei peptidi del collagene
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'ascesa della nutrizione personalizzata e dell'integrazione mirata di collagene | + 1.6% | Concentrazione globale e precoce in Nord America ed Europa | Medio termine (2–4 anni) |
| Crescente commercializzazione dei peptidi di collagene nei prodotti per la nutrizione sportiva | + 1.3% | Nord America, Europa, Asia-Pacifico (Giappone, Corea del Sud, Australia) | Breve-medio termine (≤4 anni) |
| Crescente popolarità della bellezza che viene da dentro e dei nutricosmetici | + 1.9% | Nucleo dell'Asia-Pacifico (Cina, Giappone, Corea del Sud); ripercussioni sull'Europa | A breve termine (≤2 anni) |
| Crescente attenzione dei consumatori alla sanità preventiva e all'invecchiamento sano. | + 1.5% | Impatto globale e accelerato in Nord America e nella regione Asia-Pacifico. | A lungo termine (≥4 anni) |
| Diffusione della filosofia "il cibo come medicina" e della cultura del cibo funzionale. | + 0.9% | Nord America, Europa, Asia-Pacifico | Medio termine (2–4 anni) |
| Adozione crescente nelle applicazioni farmaceutiche e di nutrizione medica | + 1.1% | Nord America, Europa, Giappone | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'ascesa della nutrizione personalizzata e dell'integrazione mirata di collagene
Il mercato globale degli integratori alimentari si sta spostando da formulazioni generiche ad ampio spettro a soluzioni nutrizionali di precisione, progettate per fornire risultati clinicamente validati per specifiche funzioni fisiologiche, con i peptidi di collagene che svolgono un ruolo fondamentale in questa evoluzione. Il lancio della piattaforma Nextida da parte di Rousselot a Vitafoods Europe 2024 esemplifica la crescente enfasi sulla nutrizione personalizzata, trasformando i peptidi di collagene da semplice materia prima proteica in un portfolio di composizioni bioattive mirate a specifiche esigenze biologiche. Questa piattaforma, descritta come un "GPS per il corpo", utilizza rigorosi test su modelli cellulari per identificare le composizioni peptidiche ottimali che agiscono come segnali biologici precisi, guidando il corpo verso il ripristino dell'equilibrio. A Vitafoods Europe 2025, Rousselot ha presentato la sua innovazione scientificamente validata, Nextida GC, per supportare la gestione della glicemia postprandiale. Nel frattempo, i progressi nell'intelligenza artificiale e nella bioingegneria stanno accelerando lo sviluppo di composizioni di peptidi di collagene di precisione, consentendo la creazione di frammenti di collagene identici a quelli umani e specifici per determinati meccanismi.
Crescente commercializzazione dei peptidi di collagene nei prodotti per la nutrizione sportiva
Il settore della nutrizione sportiva, un canale commerciale chiave per i peptidi di collagene destinati agli atleti e ai consumatori attivi, sta registrando una solida crescita a livello globale. I marchi di integratori stanno integrando sempre più i peptidi di collagene in prodotti specifici per il recupero, formulazioni per il supporto articolare e prodotti per la nutrizione attiva multi-beneficio, al fine di soddisfare le esigenze in continua evoluzione di questa base di consumatori in espansione. La domanda di integratori per il recupero sportivo sta accelerando, trainata da un'impennata nella partecipazione all'attività fisica. Secondo il Topline Participation Report 2025 della Sports and Fitness Industry Association (SFIA), l'80% degli americani era attivamente impegnato in attività fisiche nel 2024, pari a 247.1 milioni di individui, con un aumento di 25.4 milioni di partecipanti attivi rispetto al 2019.[1]Fonte: Sports and Fitness Industry Association, "Il rapporto sulla partecipazione di punta della SFIA mostra che 247.1 milioni di americani erano attivi nel 2024", sfia.orgQuesto crescente numero di appassionati di fitness e atleti rappresenta un mercato considerevole per le soluzioni nutrizionali per il recupero, in cui i peptidi di collagene stanno diventando un ingrediente chiave.
Crescente attenzione dei consumatori alla sanità preventiva e all'invecchiamento sano.
Il mercato globale dei peptidi di collagene sta registrando una crescita significativa, poiché i consumatori attribuiscono sempre più importanza al benessere proattivo rispetto ai trattamenti reattivi. Questo cambiamento sta alimentando la domanda di soluzioni nutrizionali che migliorino la mobilità, la salute delle articolazioni, la robustezza delle ossa, la vitalità della pelle e il benessere generale, in particolare per contrastare i disturbi legati all'età. La crescente prevalenza di patologie muscoloscheletriche, come l'osteoartrite (OA), sottolinea ulteriormente l'importanza dei peptidi di collagene. Secondo i Centers for Disease Control and Prevention (CDC), entro il 2025 saranno riconosciuti oltre 100 tipi di artrite, con l'osteoartrite che colpirà 32.5 milioni di adulti negli Stati Uniti. Tra questi, il 43% ha 65 anni o più, l'88% ha 45 anni o più e le donne costituiscono il 62% della popolazione colpita.[2]Fonte: Centri per il controllo e la prevenzione delle malattie, "Prevalenza e onere dell'osteoartrite", oaaction.unc.eduAnche l'onere finanziario è significativo, con un costo diretto medio annuo di 11,000 dollari a persona per l'osteoartrite. Fattori come l'invecchiamento, la sedentarietà e l'obesità aggravano la degenerazione articolare, il deterioramento della cartilagine e i problemi di mobilità, spingendo i consumatori ad adottare i peptidi di collagene come misura preventiva per supportare la salute del tessuto connettivo e mitigare il declino fisico.
Diffusione della filosofia "il cibo come medicina" e della cultura del cibo funzionale.
Il mercato globale dei peptidi di collagene sta registrando una crescita significativa, trainata dalla crescente adozione dell'approccio "Il cibo come medicina", in cui i consumatori si rivolgono ad alimenti e bevande come soluzioni proattive per gestire problematiche di salute quali mobilità, invecchiamento, benessere metabolico, salute della pelle e recupero muscolare. Questo cambiamento ha spinto il segmento degli alimenti funzionali a evolversi dalla semplice fortificazione nutrizionale a soluzioni avanzate e specifiche per determinate condizioni, in grado di soddisfare le moderne esigenze dei consumatori in termini di praticità, gusto, etichette trasparenti e benefici clinicamente validati. I produttori stanno rispondendo sviluppando applicazioni innovative di peptidi di collagene in diverse categorie, come snack ad alto contenuto proteico, bevande fortificate, nutrizione sportiva e prodotti per un invecchiamento sano. Ad esempio, GELITA AG ha lanciato Optibar nel maggio 2024, una miscela di peptidi di collagene specifica per barrette proteiche e di cereali, che consente la produzione di barrette ad alto contenuto proteico con consistenza e sensazione al palato superiori, anche con livelli proteici fino al 60%, supportando al contempo le dichiarazioni di basso contenuto di zuccheri.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Normative rigorose in materia di ingredienti di origine animale, tracciabilità ed etichettatura. | -1.5% | Europa, Giappone, Corea del Sud, Canada | Medio termine (2–4 anni) |
| Elevati costi di produzione e idrolisi associati alla fabbricazione di peptidi di collagene specializzati | -0.9% | Impatto globale, concentrato in Europa e Nord America. | Breve-medio termine (≤4 anni) |
| Adozione di ingredienti funzionali alternativi per la salute delle articolazioni, il supporto osseo e applicazioni cosmetiche. | -0.7% | A livello globale, con una pressione notevole in Nord America e nella regione Asia-Pacifico. | Medio-lungo termine (2-5 anni) |
| Fluttuazioni nella disponibilità e nei prezzi delle materie prime bovine, suine e marine. | -0.8% | Globale, con una concentrazione in Europa (importazioni di bovini) e nella regione Asia-Pacifico (prodotti ittici). | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Normative rigorose in materia di ingredienti di origine animale, tracciabilità ed etichettatura.
La crescita del mercato dei peptidi di collagene è ostacolata da rigide normative relative agli ingredienti di origine animale, alla tracciabilità e ai requisiti di etichettatura. I peptidi di collagene, derivati da fonti come pelli bovine, pelle suina, cartilagine di pollame, squame di pesce, ossa e tendini, sono soggetti a rigorosi standard di sicurezza alimentare, veterinaria e igiene, in particolare nei mercati chiave come Europa, Stati Uniti e Regno Unito. Queste normative, volte a garantire un approvvigionamento etico e la sicurezza dei consumatori, hanno comportato costi di certificazione più elevati, tempi di approvazione più lunghi e maggiori barriere commerciali. I produttori si trovano ad affrontare sfide significative nel districarsi tra le complesse normative in materia di importazione e tracciabilità, come dimostrano i severi requisiti di certificazione sanitaria della Commissione Europea per i prodotti di origine animale che entrano in Europa. La situazione si è aggravata nell'aprile 2026, quando l'Unione Europea ha ampliato l'elenco dei prodotti soggetti a controlli doganali obbligatori, obbligando gli esportatori di peptidi di collagene a mantenere registri di approvvigionamento dettagliati per evitare ritardi nelle spedizioni.
Adozione di ingredienti funzionali alternativi per la salute delle articolazioni, il supporto osseo e applicazioni cosmetiche.
I peptidi di collagene si trovano sempre più spesso a dover affrontare la concorrenza di una varietà di ingredienti alternativi che stanno guadagnando terreno nei mercati della salute articolare, del supporto osseo e della bellezza. Sebbene i peptidi di collagene rimangano una presenza significativa nei nutraceutici e nei prodotti per il benessere, alternative come l'acido ialuronico, la glucosamina, la condroitina, le ceramidi, il calcio, la vitamina D e i peptidi di origine vegetale si stanno affermando come validi concorrenti. Queste alternative offrono diversi benefici, tra cui una migliore idratazione della pelle, supporto della cartilagine, maggiore mobilità e un invecchiamento sano in generale, riducendo così la necessità di peptidi di collagene come ingrediente principale. Inoltre, l'ascesa dei sostituti del collagene vegani e biotecnologici sta intensificando questa concorrenza. Un sondaggio del Veganuary 2025 ha rilevato che il 47% dei partecipanti a livello globale ha scelto prodotti vegani principalmente per motivi di benessere animale, seguito da salute personale (20%) e considerazioni ambientali (14%). Inoltre, i progressi nei peptidi di origine vegetale e nei sostituti del collagene di nuova generazione stanno ulteriormente rimodellando il mercato. Ad esempio, la startup britannica LeafyColl ha sviluppato quello che sostiene essere il primo vero collagene vegano utilizzando la tecnologia di agricoltura molecolare a base vegetale, come riportato da Vitafoods Insights nell'ottobre 2025. I peptidi di collagene si trovano a competere, nel campo della salute articolare e del supporto osseo, con ingredienti consolidati come glucosamina, condroitina, acido ialuronico, calcio e vitamina D. Ad esempio, l'acido ialuronico, come evidenziato dalla Cleveland Clinic, contribuisce all'idratazione della pelle, alla lubrificazione delle articolazioni, alla guarigione delle ferite e alla salute degli occhi, ed è anche utilizzato in iniezioni di gel per alleviare il dolore al ginocchio nei pazienti affetti da osteoartrite.[3]Fonte: Cleveland Clinic, "Acido ialuronico", my.clevelandclinic.org.
Analisi del segmento
Per tipologia di prodotto: il collagene marino guadagna quote di mercato a scapito di quello bovino.
Si prevede che i peptidi di collagene bovino manterranno la loro posizione dominante nel mercato globale dei peptidi di collagene, rappresentando il 46.23% del fatturato totale entro il 2025. Questa solida posizione è attribuita alla loro ampia disponibilità, al rapporto costo-efficacia e alle versatili applicazioni in settori quali l'industria alimentare e delle bevande, i nutraceutici e la cura della persona. Inoltre, il collagene di origine bovina è apprezzato per il suo ricco profilo aminoacidico e l'elevata funzionalità, caratteristiche che lo rendono attraente sia per i produttori che per i consumatori. La sua adattabilità a diverse formulazioni ne rafforza ulteriormente la presenza sul mercato. Tutti questi fattori, nel loro insieme, rendono i peptidi di collagene bovino una scelta privilegiata nel settore.
Si prevede che i peptidi di collagene di pesce rappresenteranno il segmento di prodotto a più rapida crescita, con un CAGR (tasso di crescita annuale composto) previsto dell'11.79% nel periodo di previsione 2026-2031. La crescente domanda dei consumatori di ingredienti di origine marina è un fattore chiave di questa crescita. Inoltre, la crescente domanda di prodotti con etichetta pulita e provenienti da fonti sostenibili si allinea con la crescente popolarità del collagene di pesce. Noto per la sua elevata biodisponibilità, il collagene di pesce è sempre più utilizzato in integratori per la bellezza dall'interno, alimenti funzionali e prodotti per la cura della pelle. Questa tendenza evidenzia il ruolo in espansione del collagene di pesce nel soddisfare le preferenze dei consumatori in termini di salute e sostenibilità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fonte: le pelli dominano l'offerta, le ossa offrono un percorso di crescita a basso costo
Le pelli e i cuoio rappresentano ancora oggi il segmento di materie prime più importante nel mercato globale dei peptidi di collagene, con una quota del 71.68% del fatturato totale nel 2025. Questa posizione di leadership è dovuta principalmente alla loro ampia disponibilità nell'industria della lavorazione della carne, che garantisce un approvvigionamento costante ed economicamente vantaggioso. Le pelli e i cuoio offrono un'elevata resa di collagene, il che li rende la scelta ideale per la produzione su larga scala. Le consolidate catene di approvvigionamento ne accrescono ulteriormente l'idoneità all'utilizzo in diverse applicazioni, tra cui alimenti, nutraceutici e cosmetici. La domanda costante di queste materie prime sottolinea il loro ruolo cruciale nel soddisfare la crescente richiesta di peptidi di collagene.
Si prevede che le ossa rappresenteranno una delle categorie di materie prime a più rapida crescita, con un CAGR del 9.64% fino al 2031. Questa crescita è trainata dai crescenti sforzi per utilizzare efficacemente i sottoprodotti, promuovendo così la sostenibilità lungo tutta la catena del valore. L'attenzione alla riduzione degli sprechi di materie prime ha ulteriormente incoraggiato l'adozione di peptidi di collagene derivati dalle ossa. I progressi tecnologici nei processi di estrazione hanno inoltre semplificato l'estrazione del collagene dalle ossa, aumentandone l'attrattiva come fonte alternativa. Inoltre, si prevede che la crescente domanda di fonti di collagene sostenibili ed ecocompatibili stimolerà l'utilizzo di peptidi di collagene a base ossea in diversi settori di applicazione.
In base al peso molecolare: le frazioni sub-kilodalton ridefiniscono gli standard di biodisponibilità
Nel 2025, i peptidi di collagene con un peso molecolare di 1-3 kDa hanno dominato il mercato globale dei peptidi di collagene, rappresentando il 42.20% del mercato. Questo primato è attribuito alla loro combinazione ideale di biodisponibilità, funzionalità e adattabilità a una vasta gamma di applicazioni, tra cui integratori alimentari, alimenti funzionali, bevande e prodotti per la cura della persona. Questi peptidi sono molto apprezzati per il loro efficiente assorbimento, che garantisce i massimi benefici per la salute. La loro comprovata efficacia nel promuovere l'elasticità della pelle, la mobilità articolare e la resistenza ossea ha ulteriormente consolidato la loro posizione di mercato. I produttori continuano a sfruttare queste caratteristiche per soddisfare la crescente domanda globale di prodotti per la salute e il benessere.
Si prevede che le frazioni peptidiche di collagene con un peso molecolare inferiore a 1 kDa registreranno la crescita più rapida, con un CAGR del 10.48% nel periodo di previsione dal 2026 al 2031. Questa crescita è trainata principalmente dalla crescente preferenza per ingredienti altamente biodisponibili che offrono un assorbimento più rapido e una maggiore efficacia. La crescente popolarità degli integratori alimentari di alta qualità per la salute e la bellezza, in particolare quelli mirati all'anti-invecchiamento e alla salute della pelle, sta ulteriormente alimentando la domanda di questi peptidi a bassissimo peso molecolare. I progressi tecnologici nell'estrazione e nella lavorazione del collagene consentono ai produttori di realizzare formulazioni peptidiche più raffinate ed efficienti. Con la crescente consapevolezza dei consumatori sui benefici dei peptidi di collagene, si prevede che questo segmento acquisirà una notevole importanza nei prossimi anni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di applicazione: gli integratori alimentari trainano i volumi, i prodotti farmaceutici attraggono gli investimenti.
Gli integratori alimentari rimangono il segmento di applicazione leader nel mercato globale dei peptidi di collagene, rappresentando il 40.34% del fatturato totale nel 2025. Questo predominio è attribuito alla crescente attenzione dei consumatori verso i benefici per la salute del collagene, tra cui una migliore elasticità della pelle, una maggiore mobilità articolare, ossa più forti e un supporto per un invecchiamento sano. Si prevede che il segmento crescerà a un CAGR del 9.95% durante il periodo di previsione, trainato dalla crescente popolarità di formati facili da assumere come polveri, capsule, compresse e caramelle gommose. Inoltre, la crescente tendenza a integrare il collagene nella dieta quotidiana sta ulteriormente alimentando la domanda. I produttori stanno anche sfruttando i progressi nelle formulazioni dei prodotti per soddisfare le preferenze in evoluzione dei consumatori, stimolando la crescita del segmento.
Il passaggio a un approccio più preventivo alla salute e a una nutrizione personalizzata sta influenzando significativamente l'adozione degli integratori di collagene. I consumatori integrano sempre più questi prodotti nelle loro routine di benessere per affrontare specifici problemi di salute e mantenere un benessere generale. La crescita del segmento è ulteriormente supportata dalle innovazioni nello sviluppo dei prodotti, come gli integratori "clean label" e multifunzionali. L'espansione dei canali di vendita al dettaglio, comprese le piattaforme di e-commerce, sta rendendo questi prodotti più accessibili a un pubblico più ampio. Inoltre, si prevede che la crescente domanda di soluzioni per la bellezza dall'interno e di prodotti per uno stile di vita attivo sosterrà la traiettoria ascendente del segmento per tutto il periodo di previsione.
Analisi geografica
Mercato dei peptidi di collagene in Nord America
Il Nord America continua a dominare il mercato globale dei peptidi di collagene, rappresentando il 34.14% del fatturato totale nel 2025. La leadership della regione è attribuita alla sua consolidata industria degli integratori alimentari, all'elevata spesa dei consumatori per prodotti per il benessere e al crescente utilizzo del collagene per migliorare la salute delle articolazioni, delle ossa e il benessere generale. Stati Uniti, Canada e Messico sono i principali contributori, spinti dalla crescente consapevolezza, tra professionisti sanitari e consumatori, dei benefici del collagene per la salute. Inoltre, la disponibilità di impianti di produzione all'avanguardia e una solida rete di distribuzione supportano ulteriormente la crescita del mercato nella regione. Anche la crescente tendenza verso la medicina preventiva e la nutrizione personalizzata gioca un ruolo fondamentale nel sostenere la domanda di peptidi di collagene.
Mercato dei peptidi di collagene nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico sarà il mercato a più rapida crescita per i peptidi di collagene, con un tasso di crescita annuo composto (CAGR) previsto del 10.94% fino al 2031. Questa crescita è alimentata dalla crescente attenzione alla salute, dall'aumento della domanda di prodotti per la bellezza "dall'interno" e dal crescente consumo di alimenti funzionali e integratori alimentari. Mercati importanti come Cina, Giappone e India stanno guidando l'espansione regionale, supportati da una base di consumatori ampia e in crescita, da un reddito disponibile in aumento e da investimenti significativi nella produzione di peptidi di collagene. Inoltre, l'attenzione della regione allo sviluppo di prodotti innovativi e all'integrazione del collagene nelle diete tradizionali sta incrementando il suo potenziale di mercato. Anche la crescente popolarità del collagene di origine marina, in particolare in Giappone e Corea del Sud, contribuisce a questa crescita.
Mercato dei peptidi di collagene in EMEA e Sud America
L'Europa detiene una quota sostanziale del mercato globale dei peptidi di collagene, trainata da una forte domanda di prodotti alimentari funzionali, fortificati e con etichetta pulita. I consumatori della regione attribuiscono sempre maggiore importanza alla trasparenza degli ingredienti, alla sostenibilità e alla nutrizione di alta qualità, il che ha portato a una maggiore adozione di prodotti a base di collagene. Paesi come Germania, Francia e Regno Unito rappresentano mercati chiave, supportati da solide attività di ricerca e sviluppo e da una crescente attenzione alla salute e al benessere. Nel frattempo, il Sud America e il Medio Oriente e l'Africa si stanno affermando come mercati promettenti, beneficiando della crescente consapevolezza dei benefici del collagene per la salute, dell'espansione del consumo di integratori e della disponibilità di materie prime bovine. L'introduzione di prodotti a base di collagene certificati halal sta ulteriormente ampliando le opportunità di mercato in queste regioni.
Panorama competitivo
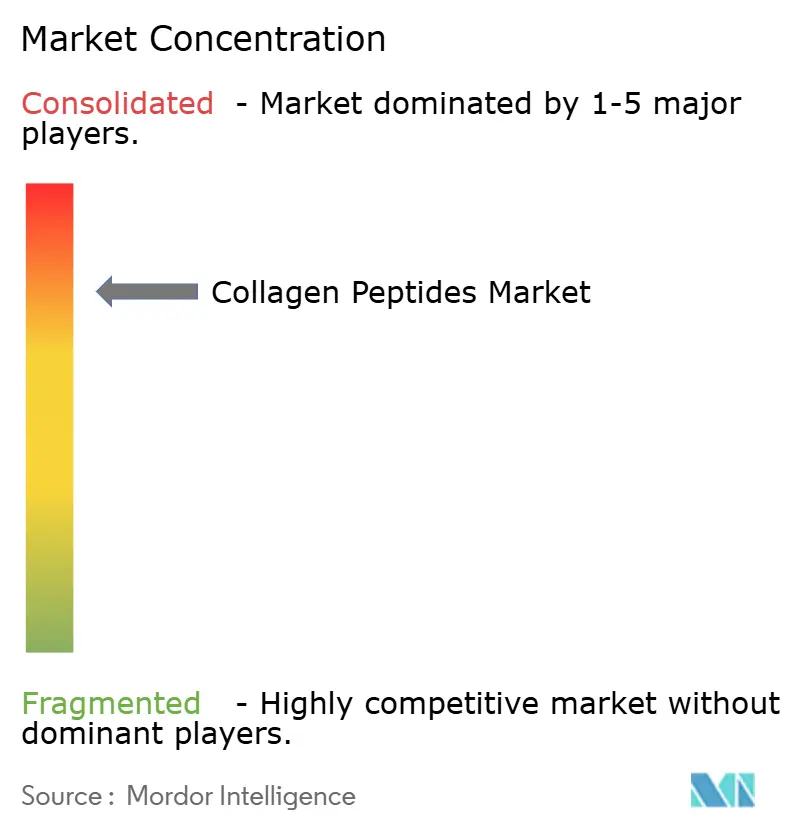
Il mercato dei peptidi di collagene è altamente consolidato, con pochi attori chiave che detengono una quota significativa del fatturato complessivo. Leader di mercato di spicco come GELITA AG, Darling Ingredients, Nitta Gelatin Inc., Tessenderlo Group NV e Shandong Hengxin Biotech Co., Ltd. sfruttano le loro solide capacità di approvvigionamento di materie prime e le loro estese reti produttive. Queste aziende offrono portafogli di prodotti diversificati per svariate applicazioni, tra cui alimenti, bevande, nutraceutici, prodotti farmaceutici e per la cura della persona. La loro presenza globale e la capacità di soddisfare la crescente domanda di peptidi di collagene in diversi settori hanno consolidato la loro posizione di mercato. Inoltre, la loro attenzione al mantenimento di elevati standard qualitativi e alla garanzia di catene di approvvigionamento costanti rafforza ulteriormente il loro vantaggio competitivo.
La concorrenza di mercato è sempre più influenzata da fattori quali la qualità del prodotto, la validazione scientifica e l'innovazione mirata ad applicazioni specifiche. Le aziende leader stanno dando priorità alla ricerca e allo sviluppo per creare soluzioni avanzate a base di peptidi di collagene che rispondano alle principali esigenze dei consumatori, come l'invecchiamento sano, la bellezza dall'interno, la nutrizione sportiva, la salute delle articolazioni e la nutrizione medica. Queste aziende puntano anche sull'assistenza tecnica e sulla competenza nella formulazione per costruire partnership a lungo termine con i clienti. Concentrandosi sull'innovazione e su soluzioni incentrate sul cliente, mirano a differenziarsi in un panorama competitivo. Inoltre, la capacità di fornire prodotti scientificamente validati accresce la loro credibilità e il loro appeal presso gli utenti finali.
Sebbene i leader globali dominino il mercato, i fornitori regionali e di nicchia stanno espandendo costantemente la loro presenza offrendo prezzi competitivi, pratiche di approvvigionamento sostenibili e prodotti specializzati. La crescente domanda di peptidi di collagene di origine marina, certificati halal e di alta qualità ha incoraggiato questi operatori a diversificare la propria offerta e a migliorare le proprie capacità produttive. Innovazione, tracciabilità e sviluppo di prodotti a valore aggiunto stanno diventando fattori cruciali per il successo in questo mercato. Gli operatori regionali stanno inoltre sfruttando le preferenze dei consumatori locali e i requisiti normativi per consolidare la propria posizione. Di conseguenza, le dinamiche competitive del mercato dei peptidi di collagene continuano ad evolversi, guidate da una combinazione di strategie globali e regionali.
Leader del settore dei peptidi del collagene
-
Gelita AG
-
Darling Ingredienti Inc.
-
Tessenderlo Group nv
-
Shandong Hengxin Biotech Co., Ltd
-
Nitta Gelatina Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: GELITA ha lanciato CURADERM, un nuovo peptide di collagene bioattivo specificamente sviluppato per supportare la salute della barriera cutanea e la riparazione della barriera esterna del corpo. Questo ingrediente è il primo peptide di collagene con risultati scientificamente comprovati per un posizionamento basato sull'evidenza in concetti innovativi per la cura della pelle e delle gengive.
- Giugno 2025: Thai Union ha lanciato il suo primo collagene marino derivato dalla pelle di tonno e ha investito 30 milioni di dollari nella costruzione di uno stabilimento di lavorazione dedicato specificamente alla produzione di ingredienti a base di collagene marino.
- Maggio 2025: Thai Union Ingredients ha ampliato la sua linea di prodotti con il lancio di ThalaCol, i suoi peptidi di collagene marino di nuova generazione, in occasione di Vitafoods Europe. Secondo il marchio, il prodotto è derivato dalla pelle di tonno selvatico pescato in modo responsabile, è naturalmente puro e completamente tracciabile.
- Marzo 2025: Weishardt lancia Naticol x3Peptide, conquistando le prime pagine dei giornali come il primo tripeptide di collagene marino disponibile sul mercato europeo. Sviluppato attraverso un esclusivo processo di idrolisi enzimatica di alta precisione, questo ingrediente bioattivo di nuova generazione garantisce una concentrazione minima di tripeptide del 25%.
Ambito del rapporto sul mercato globale dei peptidi di collagene
I peptidi di collagene sono brevi catene di amminoacidi derivate dal collagene, una proteina strutturale presente naturalmente nella pelle, nelle ossa, nei tendini e nei tessuti connettivi di animali e esseri umani. Il mercato dei peptidi di collagene è segmentato per tipologia di prodotto, fonte, peso molecolare, applicazione e area geografica. Per tipologia di prodotto, il mercato è segmentato in bovino, suino, marino, ittico e avicolo. In base alla fonte, il mercato è segmentato in ossa, pelli e cuoio. In base al peso molecolare, il mercato è segmentato in meno di 1 kilodalton (kDa), 1-3 kilodalton (kDa), 3-5 kilodalton (kDa) e superiore a 5 kilodalton (kDa). In base all'applicazione, il mercato è segmentato in alimenti e bevande, integratori alimentari, prodotti farmaceutici e altre applicazioni. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Per ciascun segmento, la stima delle dimensioni del mercato e le previsioni sono state effettuate in termini di valore (milioni di dollari USA) e di volume (tonnellate).
| Bovino |
| porcino |
| Pesce |
| Pollame |
| Le ossa |
| Pelli e pelli |
| Meno di 1 kilodalton (kDa) |
| 1–3 kilodalton (kDa) |
| 3–5 kilodalton (kDa) |
| Superiore a 5 kilodalton (kDa) |
| Eccipienti farmaceutici |
| Integratori alimentari |
| Cibo e bevande |
| Altre applicazioni |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | |
| Medio Oriente & Africa |
| Per tipo di prodotto | Bovino | |
| porcino | ||
| Pesce | ||
| Pollame | ||
| Per fonte | Le ossa | |
| Pelli e pelli | ||
| Per peso molecolare | Meno di 1 kilodalton (kDa) | |
| 1–3 kilodalton (kDa) | ||
| 3–5 kilodalton (kDa) | ||
| Superiore a 5 kilodalton (kDa) | ||
| Per Applicazione | Eccipienti farmaceutici | |
| Integratori alimentari | ||
| Cibo e bevande | ||
| Altre applicazioni | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | ||
| Medio Oriente & Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive attuali per i peptidi di collagene fino al 2031?
Si prevede che il mercato dei peptidi di collagene raggiungerà un valore di 1.98 miliardi di dollari nel 2026 e si stima che arriverà a 2.96 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.43%. La crescita è trainata dagli integratori di bellezza, dall'uso nella medicina preventiva, dalla nutrizione sportiva e dalle nuove applicazioni cliniche.
Quale categoria di prodotti è leader nella domanda globale di peptidi di collagene?
Nel 2025, i peptidi di collagene bovino hanno guidato la domanda di prodotti con una quota del 46.23%, grazie a catene di approvvigionamento consolidate, una solida notorietà e la più ampia base di evidenze scientifiche tra le fonti di origine animale.
Quale fonte di collagene sta crescendo più rapidamente e perché?
Si prevede che il materiale di origine ossea crescerà a un tasso annuo composto (CAGR) del 9.64%, mentre i peptidi di collagene di pesce, come tipologia di prodotto, dovrebbero crescere a un CAGR dell'11.79%. La crescita è legata a migliori opzioni di recupero dei costi nelle materie prime alternative e a una maggiore biodisponibilità e idoneità allo stile di vita nei formati marini.
Perché i peptidi di collagene a basso peso molecolare stanno suscitando interesse?
Si prevede che le frazioni con peso molecolare inferiore a 1 kDa cresceranno a un tasso annuo composto del 10.48%, poiché marchi e consumatori associano sempre più le dimensioni ridotte dei peptidi a un assorbimento più rapido e a formulazioni scientifiche più avanzate.


