

Dimensioni e quota di mercato delle medicazioni al collagene
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.32 miliardo di dollari |
| Dimensione del mercato (2031) | 1.68 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.92% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle medicazioni al collagene di Mordor Intelligence
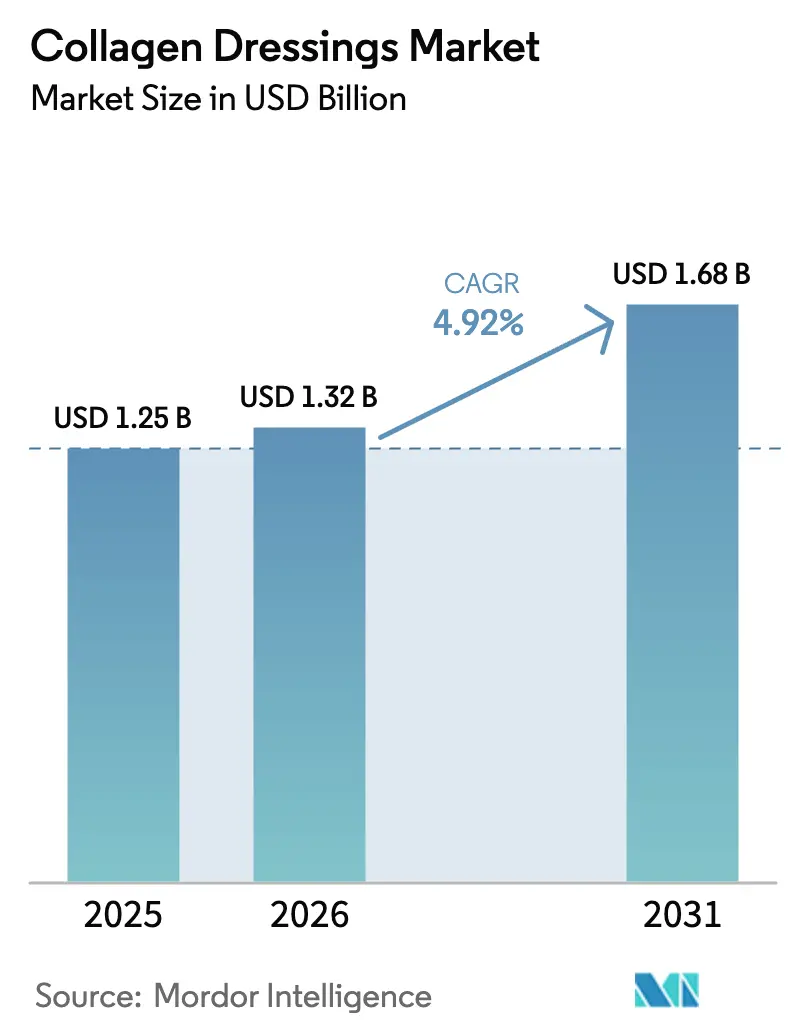
Il mercato delle medicazioni al collagene è stato valutato a 1.25 miliardi di dollari nel 2025 e si stima che crescerà da 1.32 miliardi di dollari nel 2026 a 1.68 miliardi di dollari entro il 2031, con un CAGR del 4.92% durante il periodo di previsione (2026-2031). L'impulso della domanda deriva da un crescente carico di lavoro globale di ferite acute e croniche, da maggiori volumi chirurgici e da una crescente preferenza per soluzioni bioattive per la cura delle ferite che riducono i tempi di guarigione e minimizzano le complicanze. L'espansione del mercato è frenata da divergenze normative e di supply chain, tra cui aspettative più severe in termini di prove per la cura delle ulcere del piede diabetico e una proposta di riclassificazione delle medicazioni per ferite da parte della Food and Drug Administration (FDA) degli Stati Uniti, in sospeso, che potrebbe ridefinire i costi di conformità. L'intensificazione della ricerca sui materiali ricombinanti e di origine vegetale promette di allentare i vincoli di approvvigionamento riducendo al contempo il rischio immunogenico, e l'integrazione di sensori intelligenti sta collegando le medicazioni a ecosistemi di salute digitale più ampi. L'intensità competitiva si sta quindi spostando verso le aziende che combinano scienza dei materiali, analisi dei dati e solidi dossier clinici, consentendo loro di conquistare quote di mercato nel settore delle medicazioni al collagene.
Punti chiave del rapporto
- Per fonte, nel 41.25 il collagene bovino deteneva il 2025% della quota di mercato delle medicazioni al collagene, mentre si prevede che il collagene equino aumenterà a un CAGR del 5.61% fino al 2031.
- In base alla forma, i formati in gel hanno registrato un contributo al fatturato del 27.80% nel 2025; si prevede che i formati in fogli cresceranno a un CAGR del 5.72% entro il 2031.
- Per applicazione, nel 60.90 le ferite acute hanno rappresentato il 2025% del mercato delle medicazioni al collagene, mentre si prevede che le ferite croniche cresceranno a un CAGR del 5.66% entro il 2031.
- In base all'utente finale, gli ospedali sono rimasti il canale principale nel 2025, mentre si prevede che i centri chirurgici ambulatoriali registreranno la crescita più rapida, con un CAGR del 5.68% entro il 2031.
- Il Nord America ha dominato il mercato delle medicazioni al collagene con una quota del 41.10% nel 2025; l'area Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 5.12% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle medicazioni al collagene
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'incidenza di ferite acute e croniche | + 1.2% | Globale, con concentrazione nelle popolazioni anziane del Nord America e dell'Europa | Medio termine (2-4 anni) |
| Ricerca e sviluppo e progressi tecnologici nelle medicazioni al collagene | + 0.8% | Nord America e UE leader nell'innovazione, adozione APAC in seguito | A lungo termine (≥ 4 anni) |
| Crescente numero di interventi chirurgici in tutto il mondo | + 0.9% | Globale, con i mercati emergenti nell'APAC che mostrano la crescita più elevata | A breve termine (≤ 2 anni) |
| Aumento della prevalenza di ulcere croniche legate al diabete | + 0.7% | Globale, particolarmente acuto nei paesi in via di sviluppo con tassi di diabete in aumento | Medio termine (2-4 anni) |
| Collagene ricombinante e di origine vegetale che riduce l'immunogenicità | + 0.4% | Inizialmente mercati sviluppati, in espansione verso l'adozione globale | A lungo termine (≥ 4 anni) |
| Medicazioni al collagene integrate con sensori intelligenti che consentono il monitoraggio remoto | + 0.3% | Primi ad adottare Nord America ed UE, penetrazione graduale nell'area APAC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'incidenza di ferite acute e croniche
I cambiamenti demografici e dello stile di vita a livello globale stanno spingendo verso l'alto la prevalenza delle ferite. Il diabete colpisce più di 537 milioni di adulti in tutto il mondo e il 44.4% di essi presenta neuropatia periferica, un importante fattore di rischio per le ulcere croniche [1] Taylor & Francis, “Peripheral Neuropathy in Diabetes: Global Prevalence,” Nature, nature.com . I sistemi sanitari hanno risposto creando team dedicati alla cura delle ferite; una struttura terziaria coreana ha trattato 180,872 casi di ferite tra il 2018 e il 2022, ottenendo al contempo elevati punteggi di soddisfazione dei pazienti. La pressione economica è in aumento: in Australia le ferite croniche aggiungono dai 2 ai 4 miliardi di dollari di spesa annuale. Tale domanda spinge le soluzioni avanzate a entrare nei prontuari farmaceutici standard e aumenta la penetrazione nel mercato delle medicazioni al collagene. L'adozione dell'assistenza domiciliare si sta intensificando dopo che Medicare ha introdotto il rimborso per la formazione dei caregiver nel 2025, incoraggiando un trattamento domiciliare più ampio.
Ricerca e sviluppo e progressi tecnologici nelle medicazioni al collagene
La bioingegneria sta affrontando i limiti del collagene di origine animale. La piattaforma ricombinante VECOLLAN di Evonik elimina i patogeni di origine animale e la variabilità dei lotti attraverso la produzione basata sulla fermentazione [2] Evonik Industries AG, “VECOLLAN – Recombinant Collagen Platform,” corporate.evonik.com . La tecnica di biostampa 3D FRESH della Carnegie Mellon fabbrica tessuto vascolarizzato interamente a partire dal collagene, aprendo la strada a innesti personalizzati di nuova generazione. Le bende intelligenti che incorporano sensori bioelettrici hanno raggiunto una chiusura del 99.75% rispetto al 94.00% per la cura standard in studi controllati. Tali innovazioni possono migliorare i risultati del trattamento e salvaguardare l'approvvigionamento, spingendo la traiettoria a lungo termine del mercato delle medicazioni al collagene.
Crescente numero di interventi chirurgici in tutto il mondo
Gli interventi chirurgici elettivi e di emergenza sono in aumento, parallelamente alla maggiore diffusione di strutture operatorie avanzate nei paesi emergenti. Le linee guida aggiornate del CDC del 2024 sulle infezioni del sito chirurgico raccomandano approcci a pressione negativa per determinate procedure, spingendo implicitamente gli ospedali verso le medicazioni bioattive. La medicazione VAC Peel and Place di Solventum riduce i tempi di applicazione del 61% e i costi del 41%, mantenendo al contempo una finestra di utilizzo di sette giorni, a dimostrazione di come le esigenze di efficienza favoriscano l'adozione [3] Solventum, “VAC Peel and Place Dressing Launch,” solventum.com . Con il trasferimento dell'assistenza post-operatoria in ambito ambulatoriale, la domanda si concentra su medicazioni che combinano facilità d'uso e protezione prolungata, mantenendo il mercato delle medicazioni al collagene su un percorso di crescita.
Aumento della prevalenza di ulcere croniche legate al diabete
Le ulcere del piede diabetico (DFU) rappresentano un onere clinico ed economico, con un costo annuo di 7,800 dollari per caso per il Servizio Sanitario Nazionale del Regno Unito. Le linee guida del 2023 dell'International Working Group on the Diabetic Foot mettono in guardia dall'uso routinario del collagene a causa della scarsa certezza delle evidenze, costringendo le aziende a rafforzare i dati clinici. Allo stesso tempo, la dichiarazione del 2024 dell'American Heart Association promuove la cura multidisciplinare delle DFU, aprendo la strada a sistemi di collagene che integrino considerazioni vascolari e metaboliche. Le aziende in grado di collegare risultati superiori a solide evidenze scientifiche sono destinate ad ampliare la propria quota di mercato nel mercato delle medicazioni al collagene.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Disponibilità di medicazioni avanzate alternative per le ferite | -0.6% | Globale, con mercati maturi che mostrano tassi di sostituzione più elevati | A breve termine (≤ 2 anni) |
| Elevato costo delle medicazioni al collagene di nuova generazione | -0.4% | Mercati emergenti principalmente, sistemi sanitari sensibili ai costi | Medio termine (2-4 anni) |
| Severi ostacoli normativi e di provenienza animale | -0.3% | L’UE e il Nord America guidano il rafforzamento della regolamentazione | Medio termine (2-4 anni) |
| Colli di bottiglia nella fornitura di collagene bovino di grado medico | -0.2% | Globale, con l’approvvigionamento interno degli Stati Uniti particolarmente limitato | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Disponibilità di medicazioni avanzate alternative per le ferite
Prodotti derivati dalla membrana amniotica come AMNIODERM+ hanno ottenuto una riduzione del 95.5% delle dimensioni delle ferite negli studi clinici sulle ulcere diabetiche, stabilendo nuovi standard di prestazioni per le modalità concorrenti. I sistemi a pressione negativa continuano a guadagnare terreno dopo che gli studi hanno dimostrato tassi di chiusura superiori rispetto alle opzioni tradizionali. Le medicazioni a base di idrocolloidi e alginati offrono vantaggi in termini di costi per le cure di routine, mentre i rivestimenti antimicrobici colmano le lacune nel controllo delle infezioni. La proposta della FDA del 2024 di riclassificare le medicazioni antimicrobiche potrebbe aumentare i costi di conformità per tali tecnologie, creando effetti competitivi contrastanti ma mantenendo generalmente la pressione sui prezzi sul mercato delle medicazioni al collagene.
Elevato costo delle medicazioni al collagene di nuova generazione
Le piattaforme di collagene ricombinante necessitano di bioreattori specializzati, che spingono i costi unitari oltre i tradizionali equivalenti bovini, limitandone l'adozione in contesti con risorse limitate. L'offerta statunitense soddisfa solo il 30-40% della domanda interna, causando fluttuazioni di prezzo che si ripercuotono sui cicli di approvvigionamento ospedaliero. Le strutture di rimborso richiedono una chiara giustificazione clinica per prodotti costosi e gli oneri amministrativi ne rallentano l'adozione. I produttori devono quindi dimostrare una superiorità in termini di costo per anno di vita corretto per qualità, un ostacolo che frena l'espansione a breve termine del mercato delle medicazioni al collagene.
Analisi del segmento
Fonte: Il predominio bovino affronta la pressione dell'innovazione
I materiali di origine bovina hanno conquistato una quota di mercato del 41.25% nel settore delle medicazioni al collagene nel 2025, grazie a una decennale familiarità clinica e a un'infrastruttura di rendering scalabile. Tuttavia, solo il 30-40% della domanda statunitense viene soddisfatta a livello nazionale, esponendo gli Stati Uniti a shock di offerta globali. Il collagene equino sta guadagnando terreno con un CAGR del 5.61%, supportato da una biocompatibilità superiore e da un profilo immunogenico inferiore. Le opzioni suine offrono vantaggi in termini di costi e una somiglianza strutturale con il collagene umano, mentre le fonti marine offrono una stabilità termica vantaggiosa nelle regioni tropicali. Il collagene umano ricombinante sta emergendo come una forza dirompente; VECOLLAN di Evonik, basato sulla fermentazione, promette una purezza costante e un'impronta di garanzia della qualità potenzialmente più snella. Le biotecnologie vegetali stanno progredendo con l'aumento dei requisiti di sostenibilità nelle gare d'appalto europee. Nel complesso, il panorama delle fonti si sta orientando verso una fornitura diversificata e tracciabile, offrendo ai produttori che investono in anticipo l'opportunità di consolidare posizioni strategiche nel mercato delle medicazioni al collagene.
Le crescenti preoccupazioni etiche sul benessere degli animali e i rigorosi obblighi europei in materia di sostenibilità stanno catalizzando il passaggio verso alternative ricombinanti e di origine vegetale. Il percorso di biologia sintetica di PlantForm Corporation verso il collagene umano bioidentico esemplifica il passaggio a soluzioni ingegnerizzate che si integrano con le politiche dell'economia circolare. Tuttavia, il costo delle materie prime, la scalabilità e la chiarezza normativa rimangono ostacoli allo sviluppo. Le aziende in grado di offrire tracciabilità end-to-end e prezzi stabili soddisferanno più facilmente i criteri di approvvigionamento ospedaliero, un requisito che probabilmente influenzerà le future dimensioni del mercato delle medicazioni al collagene. Nel periodo di previsione, si prevede che le strategie multi-fonte che combinano input animali, ricombinanti e vegetali proteggeranno le aziende da interruzioni dell'approvvigionamento e shock normativi, aumentando al contempo la fiducia dei medici.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modulo: la leadership del gel sfidata dall'innovazione del foglio
I prodotti in gel hanno generato un fatturato del 27.80% nel 2025 grazie alla loro capacità di adattarsi a superfici irregolari e di riempire gli spazi tissutali sottostanti. Si prevede, tuttavia, che i fogli supereranno tutte le altre forme di trattamento con un CAGR del 5.72% entro il 2031, poiché gli ospedali preferiscono un dosaggio standardizzato, una ridotta dispersione di fibre e tempi di utilizzo più lunghi. I formati in polvere e particolato sono adatti ad applicazioni di nicchia in cavità profonde, mentre le schiume gestiscono ferite ad alto essudato, ma presentano una maggiore complessità di produzione. I fogli compositi che incorporano ioni d'argento o fattori di crescita offrono effetti terapeutici multiformi che attraggono i centri traumatologici che cercano una gestione ottimale degli antibiotici.
I progressi nella liofilizzazione e nell'elettrofilatura consentono ora alle medicazioni in fogli di mantenere la struttura fino a sette giorni, riducendo i tempi di assistenza. I laminati multistrato possono modulare l'umidità e la tensione di ossigeno, migliorando così la granulazione. Con l'aumento dei volumi di interventi chirurgici ambulatoriali, i dispositivi che richiedono meno cambi di medicazione riscuotono successo sia tra gli operatori sanitari che tra i pazienti, rafforzando la crescita del mercato delle medicazioni al collagene. I produttori con capacità multiformato possono spostare la produzione verso segmenti in rapida crescita quando i margini si restringono, assicurandosi la resilienza in un contesto competitivo.
Per applicazione: dominanza acuta con accelerazione cronica
Nel 60.90, le indicazioni acute rappresentavano il 2025% del mercato delle medicazioni in collagene, riflettendo protocolli post-chirurgici standardizzati e l'urgenza della cura delle ferite traumatiche. Le ulcere croniche, che comprendono ulcere diabetiche, venose e da pressione, costituiscono il sottoinsieme in più rapida espansione del mercato, con un CAGR del 5.66%, sostenuto dall'invecchiamento della popolazione e dalla crescente prevalenza del diabete. Nelle ustioni, le matrici in collagene agiscono come sostituti temporanei della pelle che riducono il dolore e la perdita di liquidi, mentre le ferite chirurgiche beneficiano delle proprietà emostatiche e di supporto del materiale. Le DFU illustrano la tensione tra lo scetticismo delle linee guida e le esigenze del mondo reale: i medici sono ancora alla ricerca di medicazioni bioattive che favoriscano una rapida chiusura, nonostante le attuali lacune nelle prove.
Modelli di economia sanitaria suggeriscono che ridurre i tempi di chiusura delle ferite croniche anche di una sola settimana può far risparmiare 1,200 dollari a paziente in visite infermieristiche evitate. Questo incentivo fiscale spinge i contribuenti a coprire le combinazioni di collagene premium che offrono benefici antimicrobici o fattori di crescita. Stanno emergendo piattaforme personalizzate per la gestione delle ferite, in cui i medici selezionano le formulazioni in base all'eziologia della ferita e al feedback dei biomarcatori, rafforzando la segmentazione all'interno del mercato delle medicazioni al collagene. Man mano che le cartelle cliniche elettroniche integrano foto delle ferite e dati dei sensori, il confine tra trattamento e monitoraggio si assottiglia, creando una domanda di medicazioni che fungono anche da dispositivi di raccolta dati.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Da parte dell'utente finale: spostamento dell'ospedale verso modelli ambulatoriali
Ospedali e cliniche specialistiche si sono confermati i maggiori acquirenti nel 2025, grazie al controllo sulle complesse cure postoperatorie. Ciononostante, i centri chirurgici ambulatoriali e le strutture di assistenza domiciliare registrano ora la più rapida adozione grazie a modelli di rimborso che premiano le dimissioni anticipate. I codici di formazione per gli operatori sanitari del 2025 previsti da Medicare hanno già portato a un aumento misurabile delle medicazioni avanzate distribuite direttamente ai nuclei familiari. Le strutture di assistenza a lungo termine apprezzano i lenzuoli a lunga durata che riducono il lavoro; i team militari e di pronto intervento danno priorità a prodotti con stabilità a temperatura ambiente e rapida emostasi.
La tendenza all'assistenza distribuita modifica i criteri di acquisto: sicurezza, istruzioni semplici e letture digitali prevalgono su miglioramenti marginali nell'assorbimento. I fornitori che abbinano le medicazioni a dashboard di telemedicina possono offrire ai medici visibilità a distanza sui progressi della guarigione, consolidando la differenziazione in un mercato affollato delle medicazioni al collagene. I fornitori in grado di servire reti multi-sede acquisiscono influenza nelle negoziazioni sui prezzi, poiché le reti di distribuzione integrate preferiscono sempre più contratti con un unico fornitore per semplificare l'inventario e la formazione.
Analisi geografica
Mercato nordamericano delle medicazioni al collagene
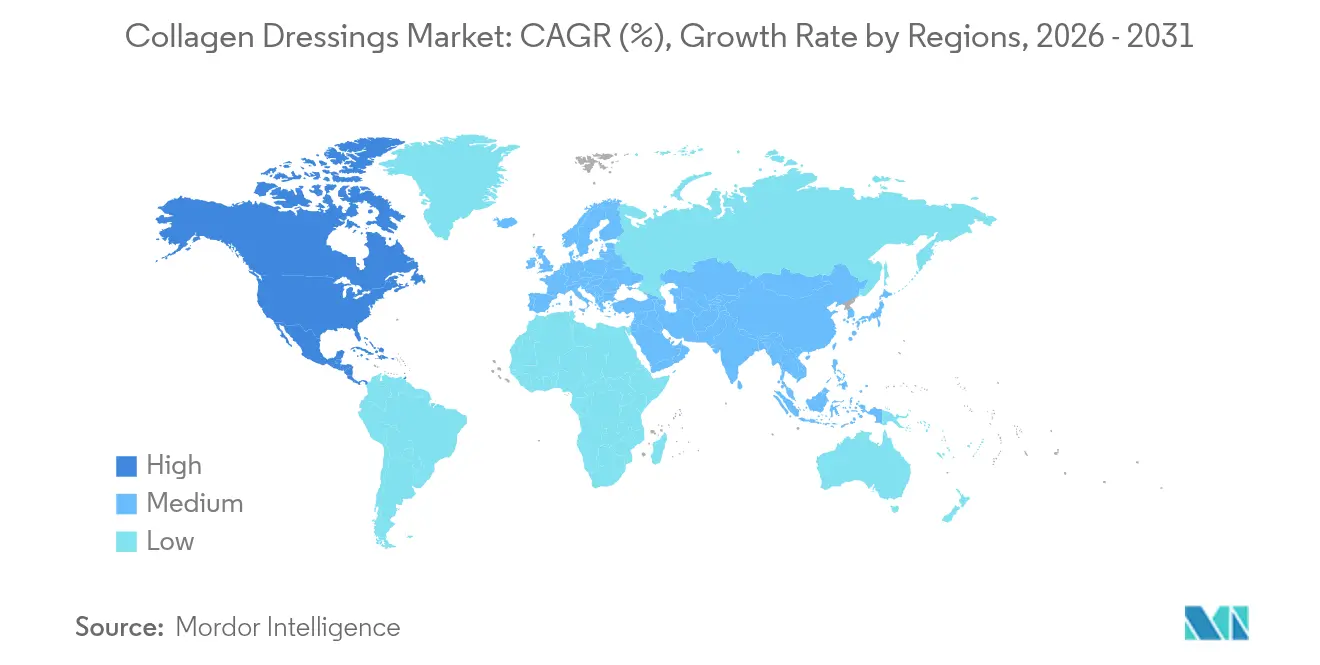
Nel 41.10, il Nord America deteneva il 2025% del mercato delle medicazioni al collagene grazie a solidi sistemi di rimborso, elevati volumi chirurgici e adozione precoce di tecnologie digitali per la cura delle ferite. La riclassificazione delle medicazioni antimicrobiche proposta dalla FDA potrebbe modificare le dinamiche competitive, potenzialmente attenuando gli ostacoli comparativi per i prodotti a base di collagene semplice e alzando l'asticella per i formati antimicrobici miscelati. La scarsità di collagene bovino nazionale mantiene volatili i costi di produzione, ma un solido finanziamento di venture capital per le vie ricombinanti offre una protezione contro gli shock futuri. I cluster di ricerca regionali di Pittsburgh e Boston continuano a sviluppare innovazioni come gli innesti vascolari di collagene biostampati in 3D.
Mercato delle medicazioni al collagene nella regione Asia-Pacifico
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 5.12% fino al 2031, il tasso di crescita più rapido tra tutte le regioni. L'aumento del turismo medico in Thailandia e India stimola ulteriormente la domanda di medicazioni avanzate, con gli ospedali che puntano a raggiungere gli standard di accreditamento internazionali che richiedono prodotti supportati da prove scientifiche. I finanziatori attenti ai costi stimolano l'interesse per il collagene di origine marina e vegetale, mentre le attività di pesca e le iniziative agritech locali aumentano l'offerta.
Mercato europeo delle medicazioni al collagene
L'Europa rappresenta un'area matura ma orientata all'innovazione, dove le rigide norme sul benessere animale e gli obiettivi di riduzione dell'impronta di carbonio orientano gli acquisti verso fonti tracciabili. La Germania e i Paesi nordici stanno sperimentando sistemi di acquisto "green" che valutano i fornitori in base all'analisi del ciclo di vita. I collageni ricombinanti e vegani come NovaColl, lanciati da Brenntag e Cambrium, rispondono a questo cambiamento strategico. Mentre i vincoli di bilancio incoraggiano le gare d'appalto per opzioni a basso costo, le garanzie di esito clinico compaiono sempre più spesso nei contratti, a vantaggio dei fornitori in grado di fornire sia dati di efficacia che credenziali di sostenibilità. Nel complesso, le specificità regionali creano opportunità mirate per operatori diversificati nel mercato delle medicazioni al collagene.
Panorama competitivo
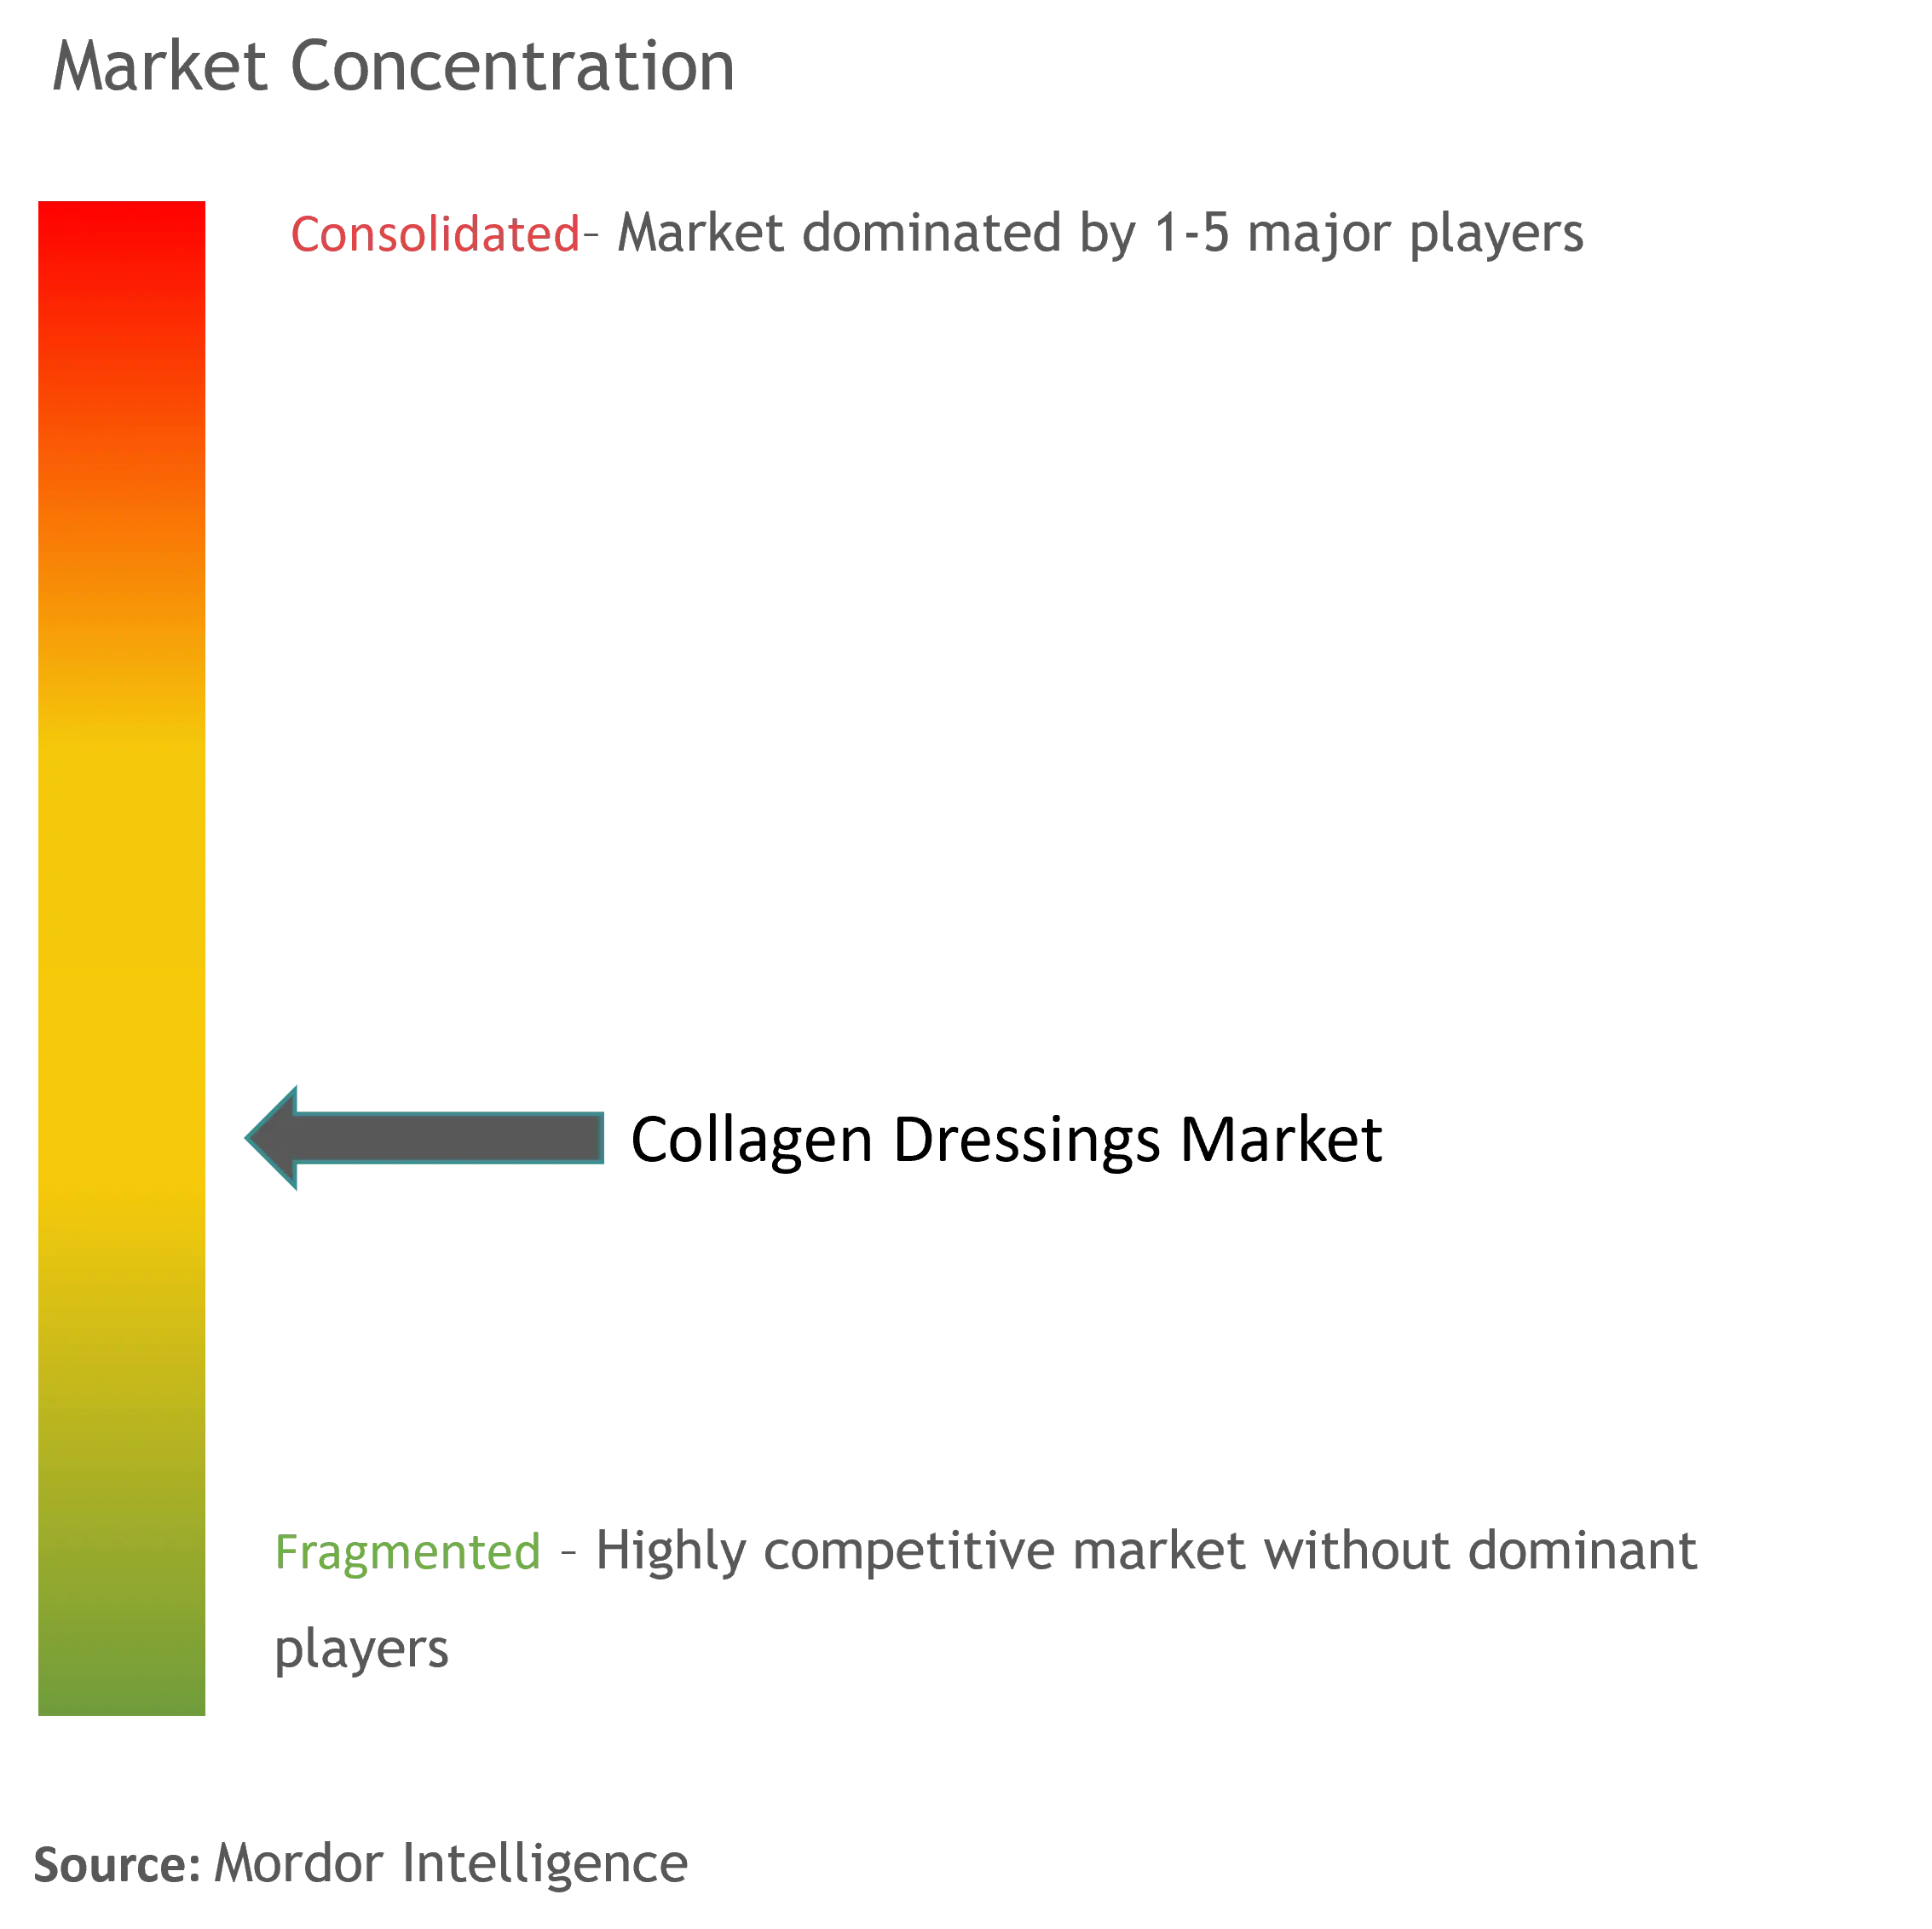
Il mercato delle medicazioni al collagene presenta una moderata frammentazione, con conglomerati di dispositivi diversificati che coesistono accanto a innovatori biotecnologici focalizzati. Organogenesis ha incrementato il fatturato di Advanced Wound Care nel 2024 dopo aver ottenuto ulteriori autorizzazioni 510(k), tra cui PuraPly Micronized Wound Matrix.
Dal punto di vista strategico, gli operatori storici stanno raddoppiando l'integrazione verticale dell'approvvigionamento di materie prime per scongiurare carenze, collaborando al contempo con aziende di sensori e software per integrare la connettività. La roadmap di collaborazione per la piattaforma di fermentazione di Evonik illustra una spinta verso fonti proprietarie che bypassano la fornitura di prodotti di origine animale. L'acquisizione di Kerecis da parte di Coloplast per 1.3 miliardi di dollari nel 2023 ha fornito una tecnologia basata sul collagene di pelle di pesce che integra la sua presenza europea e il suo programma di sostenibilità. I nuovi concorrenti mirano a soddisfare esigenze cliniche di nicchia insoddisfatte con medicazioni ricombinanti, a base vegetale o intelligenti che raccolgono dati sull'ambiente delle ferite. Sebbene le aziende più piccole spesso dipendano dalla produzione a contratto, l'ascesa dei bioreattori modulari abbassa le barriere all'ingresso riducendo i costi di capitale.
La concorrenza sui prezzi rimane agguerrita nelle linee di gel e polveri standard, ma la premiumizzazione è evidente nelle lastre composite che promettono controllo delle infezioni, riduzione del dolore e monitoraggio remoto. I fornitori che si differenziano attraverso evidenze cliniche e dossier di valore economico si aggiudicano lo status di fornitore preferenziale all'interno di reti di distribuzione integrate. Nel periodo di previsione, il vantaggio competitivo dipenderà dall'allineamento delle pipeline di ricerca e sviluppo con le tendenze normative e le aspettative dei pagatori, garantendo un'espansione sostenibile nel mercato delle medicazioni al collagene.
Leader del settore delle medicazioni al collagene
3M
Smith + Nephew
McKesson Medical-Surgical Inc.
DermaRite Industries, LLC.
Gruppo Convatec PLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: la Yokohama National University ha presentato un metodo di stampa 3D che crea tessuti di collagene con allineamento delle fibre multidirezionale, consentendo innesti con proprietà meccaniche quasi native.
- Gennaio 2025: Brenntag ha stretto una partnership con Cambrium per lanciare il collagene vegano NovaColl in Europa e nel Regno Unito, utilizzando la fermentazione di precisione per produrre collagene micromolecolare identico a quello della pelle (GCI Magazine).
- Gennaio 2024: Sanara MedTech Inc. ha stipulato un accordo di licenza esclusiva con la Tufts University per sviluppare e commercializzare una tecnologia brevettata che copre 18 peptidi di collagene unici.
- Luglio 2023: Coloplast Corp. accetta di acquisire Kerecis, un'azienda specializzata nella cura delle ferite a base di pelle di pesce, per 1.3 miliardi di dollari, per ampliare il suo portafoglio avanzato di prodotti per la cura delle ferite.
Ambito e metodologia
Secondo lo scopo del rapporto, le medicazioni al collagene stimolano la guarigione delle ferite, portando alla crescita di nuovi tessuti. Sono utilizzati principalmente per curare ustioni, abrasioni e ulcere. Per fonte, il mercato è segmentato in bovini, suini e altre fonti. Le altre fonti includono ovino, equino, aviario e acquatico. In base alla forma, il mercato è segmentato in gel, polvere, fogli e altre forme. Le altre forme includono cuscinetti e particelle. Per applicazione, il mercato è segmentato in ferite acute e ferite croniche. Per utente finale, il mercato è segmentato in ospedali e cliniche, centri chirurgici ambulatoriali e altri utenti finali. Gli altri utenti finali includono strutture di assistenza domiciliare e centri di cura per ustioni. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato delle medicazioni al collagene in 17 paesi nelle principali regioni. Per ciascun segmento, il dimensionamento del mercato e le previsioni sono stati effettuati sulla base del valore (USD).
| Bovino |
| porcino |
| Avian |
| Marino |
| Collagene umano ricombinante |
| Collagene vegetale |
| Gel |
| Pastello |
| Foglio |
| Incolla |
| schiuma |
| Particolato/Granulo |
| Formati combinati e compositi |
| Ferite acute | Ferite chirurgiche e traumatiche |
| Ustioni (parziali e a tutto spessore) | |
| Ferite croniche | Ulcere del piede diabetico |
| Ulcere da decupito | |
| Ulcere venose delle gambe |
| Ospedali e cliniche |
| Centri chirurgici ambulatoriali |
| Ambienti di assistenza domiciliare |
| Strutture di assistenza a lungo termine |
| Ospedali militari e da campo |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per fonte | Bovino | |
| porcino | ||
| Avian | ||
| Marino | ||
| Collagene umano ricombinante | ||
| Collagene vegetale | ||
| Per modulo | Gel | |
| Pastello | ||
| Foglio | ||
| Incolla | ||
| schiuma | ||
| Particolato/Granulo | ||
| Formati combinati e compositi | ||
| Per Applicazione | Ferite acute | Ferite chirurgiche e traumatiche |
| Ustioni (parziali e a tutto spessore) | ||
| Ferite croniche | Ulcere del piede diabetico | |
| Ulcere da decupito | ||
| Ulcere venose delle gambe | ||
| Per utente finale | Ospedali e cliniche | |
| Centri chirurgici ambulatoriali | ||
| Ambienti di assistenza domiciliare | ||
| Strutture di assistenza a lungo termine | ||
| Ospedali militari e da campo | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato Medicazioni al collagene?
Si prevede che la dimensione del mercato delle medicazioni al collagene raggiungerà 1.32 miliardi di dollari nel 2026 e crescerà a un CAGR del 4.92% per raggiungere 1.68 miliardi di dollari entro il 2031.
Chi sono i principali produttori nel mercato Medicazioni al collagene?
3M, Smith+Nephew, McKesson Medical-Surgical Inc., DermaRite Industries, LLC. e Convatec Group PLC sono le principali aziende che operano nel mercato delle medicazioni al collagene.
Qual è la regione in più rapida crescita nel mercato delle medicazioni al collagene?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 5.12% fino al 2031 a causa dell'espansione delle infrastrutture per la cura delle ferite e dell'aumento della prevalenza delle malattie croniche.
Quale regione ha la quota maggiore nel mercato Medicazioni al collagene?
Nel 2025, il Nord America rappresenta la maggiore quota di mercato nel mercato Medicazioni al collagene.
Quale segmento di mercato domina il mercato delle medicazioni al collagene?
Il collagene bovino è in testa con una quota del 41.25%, anche se le fonti equine e ricombinanti stanno guadagnando terreno.


