

Dimensioni e quota del mercato dell'immagazzinamento a freddo
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
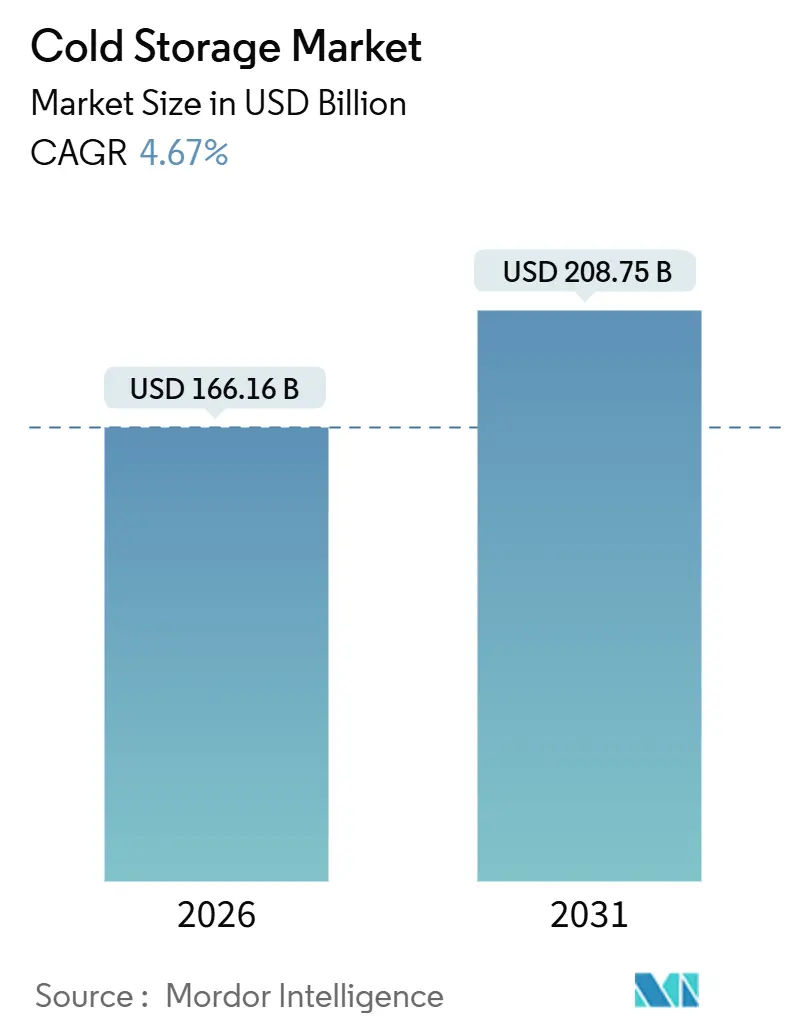
| Dimensione del mercato (2026) | 166.16 miliardo di dollari |
| Dimensione del mercato (2031) | 208.75 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.67% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle celle frigorifere di Mordor Intelligence
Si stima che il mercato delle celle frigorifere valga 166.16 miliardi di dollari nel 2026 e dovrebbe raggiungere i 208.75 miliardi di dollari entro il 2031, con un CAGR del 4.67% nel periodo di previsione (2026-2031).
L'espansione del mercato globale della catena del freddo è trainata meno da aumenti di capacità e più da cambiamenti strutturali nel comportamento dei consumatori, nelle catene di approvvigionamento farmaceutiche e nei modelli di distribuzione al dettaglio. La grande distribuzione organizzata e la spesa online richiedono strutture di micro-logistica urbana, i farmaci biologici e le terapie cellulari spingono le temperature al di sotto dei -20 °C e l'automazione sta diventando un prerequisito per il controllo dei costi laddove la manodopera qualificata è scarsa. Gli operatori in grado di combinare scalabilità, tecnologia e competenza normativa stanno conquistando nicchie a margine più elevato, mentre le strutture più piccole rischiano di diventare obsolete con l'aumento dei costi energetici e l'inasprimento delle normative.
Punti chiave del rapporto
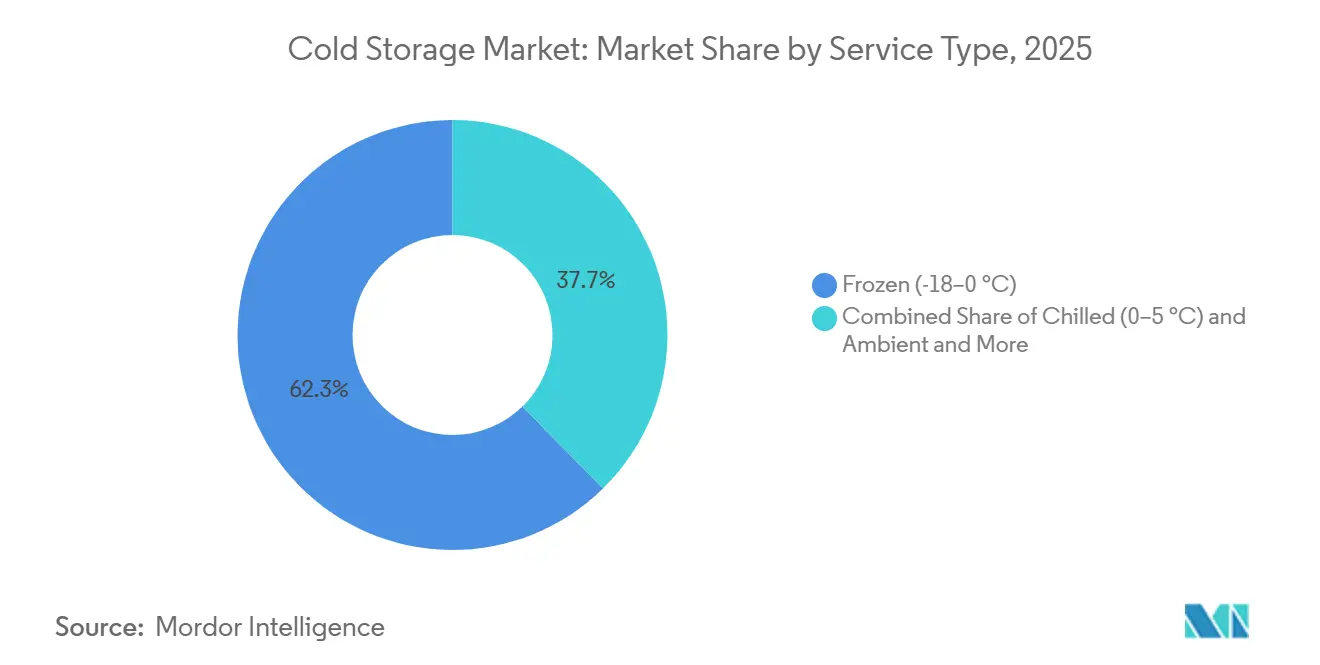
- In base al tipo di temperatura, nel 2025 gli impianti di congelamento detenevano il 62.34% della quota di mercato degli impianti di refrigerazione, mentre si prevede che gli impianti di congelamento profondo e a bassissima temperatura cresceranno a un CAGR del 13.01% fino al 2031.
- Per applicazione, il settore ittico e dei frutti di mare ha registrato una quota di fatturato del 17.35% nel 2025; si prevede che i prodotti farmaceutici e biologici cresceranno a un CAGR dell'11.93% entro il 2031.
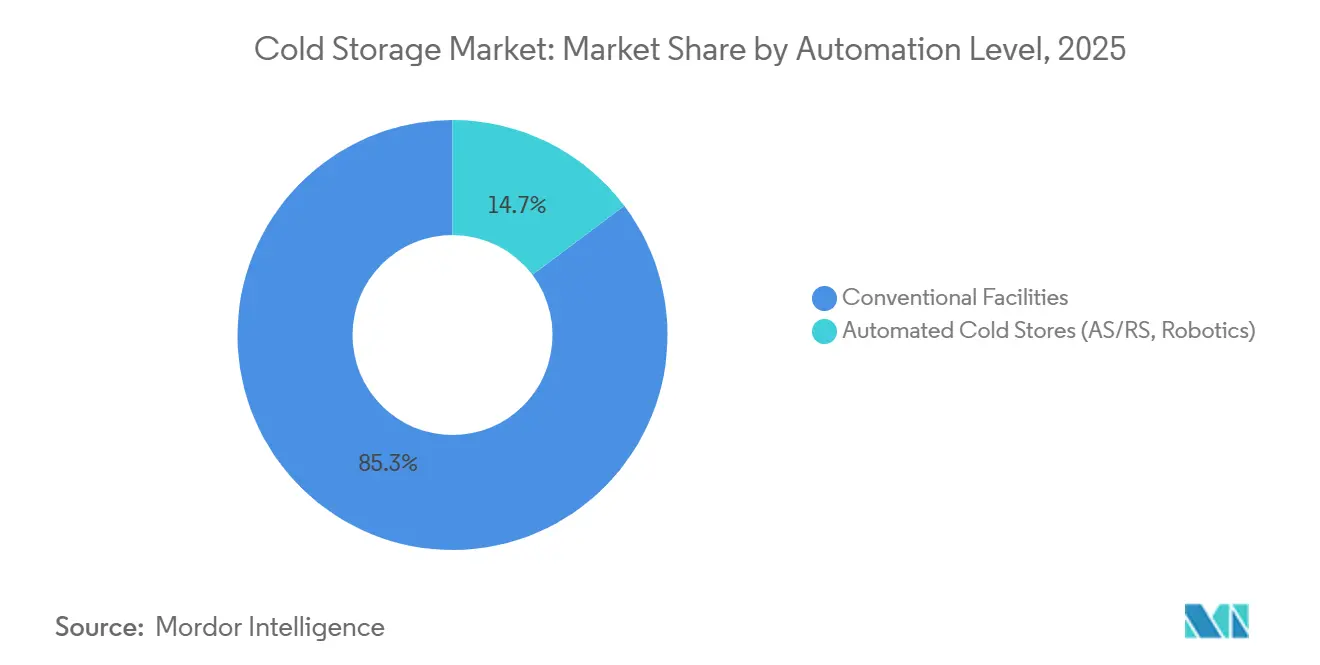
- In termini di livello di automazione, nel 2025 gli impianti convenzionali detenevano l'85.27% del mercato globale dei magazzini frigoriferi, mentre si prevede che i magazzini frigoriferi automatizzati cresceranno a un tasso annuo composto del 16.72% fino al 2031.
- Per regione, l'Asia-Pacifico ha detenuto il 36.61% della quota di mercato delle celle frigorifere nel 2025 ed è pronta per l'espansione più rapida, con un CAGR del 12.02% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle celle frigorifere
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita del commercio al dettaglio organizzato e dell'e-grocery | + 1.3% | Globale, concentrato nei centri urbani | A breve termine (≤ 2 anni) |
| Espansione delle catene del freddo farmaceutiche | + 1.1% | Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Crescente domanda di alimenti surgelati e pronti | + 0.9% | Global | Medio termine (2-4 anni) |
| Incentivi governativi per le infrastrutture della catena del freddo | + 0.7% | India, Cina, Asia sud-orientale, Africa | A lungo termine (≥ 4 anni) |
| Refrigerazione ad energia solare | + 0.5% | Africa subsahariana, Asia meridionale | A lungo termine (≥ 4 anni) |
| Adozione dell'automazione del magazzino | + 0.4% | Nord America, Europa, Asia orientale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita del commercio al dettaglio organizzato e dell'e-grocery
Entro il 2025, la spesa online raggiungerà il 21.5% del totale delle vendite di generi alimentari negli Stati Uniti, raggiungendo la massa critica che giustifica la costruzione di magazzini frigoriferi urbani appositamente progettati e situati entro 10-15 miglia dai principali centri abitati. Solo in India, i formati commerciali moderni sono destinati a crescere da 790 miliardi di dollari nel 2024 a 850 miliardi di dollari nel 2025, e questi punti vendita richiedono una logistica a temperatura controllata che le reti di distribuzione all'ingrosso tradizionali non sono in grado di fornire. I modelli di micro-fulfillment massimizzano l'utilizzo del volume, servendo spesso oltre 100,000 famiglie con una finestra di consegna di 30 minuti e riducendo i costi dell'ultimo miglio fino al 50%. I vantaggi sono bilanciati dalle difficoltà di previsione: le rotture di stock o il deterioramento dei prodotti nei nodi urbani ad alto costo erodono rapidamente i margini di profitto, spingendo gli operatori verso sofisticati software di pianificazione della domanda e analisi avanzate.
Espansione delle catene del freddo farmaceutiche
I farmaci biologici, le terapie cellulari e le terapie geniche richiedono ora una conservazione a temperature comprese tra -40 °C e -196 °C, un intervallo ben oltre i requisiti tradizionali per i vaccini. La siringa in polimero di SCHOTT Pharma, validata fino a -180 °C e lanciata nel 2025, sottolinea il ritmo dell'innovazione nel packaging. La certificazione GDP, il monitoraggio automatizzato della temperatura e i protocolli validati di catena di custodia hanno aumentato i costi di conformità, ma hanno anche creato barriere all'ingresso durature, consentendo alle strutture certificate di applicare sovrapprezzi del 30-50%. La geografia si sta diversificando, poiché i produttori creano depositi regionali per garantire la resilienza, aprendo opportunità per gli operatori di stoccaggio a freddo nei mercati secondari precedentemente trascurati dalla logistica farmaceutica [1]. SCHOTT Pharma, “Polymer Syringe for Ultra-Low Temperature Storage,” schott-pharma.com.
Crescente domanda di alimenti surgelati e pronti
Il consumo pro capite di pasti surgelati è in aumento nelle economie mature, nonostante la stabilità demografica, a causa del miglioramento delle tecnologie di congelamento e dell'evoluzione del budget familiare. Negli Stati Uniti, si prevede che il valore della logistica della catena del freddo legata ai prodotti surgelati passerà da 97.13 miliardi di dollari nel 2026 a 133.87 miliardi di dollari entro il 2031, con un CAGR del 6.63%. I pasti pronti richiedono un congelamento rapido per mantenere la consistenza, prolungare i tempi di permanenza e impegnare la capacità di magazzino. Gli operatori stanno rispondendo con modelli contrattuali ibridi che combinano spazi dedicati e condivisi per uniformare le curve di utilizzo e garantire flussi di fatturato prevedibili.
Incentivi governativi per le infrastrutture della catena del freddo
Il programma PMKSY indiano ha stanziato 4,600 crore di rupie (550 milioni di dollari) per le catene del freddo integrate fino a marzo 2026, fornendo già oltre 838,000 tonnellate metriche di capacità. Le province cinesi offrono agevolazioni fiscali e concessioni sull'uso del suolo per progetti ad alta efficienza energetica, mentre il rapporto sull'integrazione 2025 della Banca Asiatica di Sviluppo elenca lo stoccaggio a freddo come priorità per l'assistenza tecnica. Questi incentivi ora enfatizzano le reti end-to-end rispetto ai depositi isolati, spingendo gli sviluppatori privati verso configurazioni hub-and-spoke che collegano i cancelli delle aziende agricole ai centri urbani [2]. Invest India, “Cold Chain Infrastructure and Its Future Potential,” investindia.gov.in
Analisi dell'impatto delle restrizioni
| moderazione | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato consumo energetico e costi dell'elettricità | -0.8% | Globale, acuto nelle regioni con tariffe elevate | A breve termine (≤ 2 anni) |
| Elevato CapEx iniziale e conformità normativa | -0.6% | Globale, soprattutto nei mercati emergenti | A lungo termine (≥ 4 anni) |
| Carenza di tecnici frigoristi qualificati | -0.5% | Globale, grave nelle città secondarie | Medio termine (2-4 anni) |
| Aumento dei premi assicurativi per i sistemi ad ammoniaca | -0.3% | Nord America, Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato consumo energetico e costi dell'elettricità
L'energia rappresenta il 50-70% delle spese operative in una tipica cella frigorifera, rendendo la redditività altamente sensibile alle fluttuazioni tariffarie. In alcune zone dell'Africa subsahariana, l'inaffidabilità della rete elettrica impone l'utilizzo di generatori diesel di riserva, che possono aumentare i costi operativi del 25%. Le strutture stanno migliorando gli involucri edilizi, installando azionamenti a velocità variabile e adottando refrigeranti a basso GWP come il Solstice ze di Honeywell, che secondo quanto riportato riduce il consumo energetico del 46%. Gli investimenti di capitale, tuttavia, variano da 1 milione a 3 milioni di dollari USA per 100,000 piedi quadrati , rallentando l'adozione nelle strutture a basso margine [3] Honeywell, “Energy Efficiency Standards in Cold Storage,” honeywell.com.
Elevato CapEx iniziale e conformità normativa
Un magazzino di grado farmaceutico può costare più di 200 dollari USA per piede quadrato , rispetto ai 70 dollari USA per uno spazio a temperatura ambiente. L'intensità di capitale è aggravata dal regolamento UE rivisto sui gas fluorurati 2024/573, che vieta le unità autonome con un GWP superiore a 150 a partire da gennaio 2025, obbligando all'ammodernamento o alla sostituzione. I refrigeranti naturali come la CO₂ e l'ammoniaca rispettano le normative ambientali, ma richiedono nuovi protocolli di sicurezza, sensori aggiuntivi e premi assicurativi più elevati, creando un mercato a due livelli in cui gli operatori ben finanziati hanno la meglio [4]. Laird Thermal Systems, “Decline of F-Gases and Impact on Refrigeration Equipment,” lairdthermal.com
Analisi del segmento
Per tipo di temperatura: la domanda ultra-bassa rimodella il mix di capacità
Lo stoccaggio a freddo continuerà a rappresentare il 62.34% del mercato delle celle frigorifere nel 2025 in termini di valore. Tuttavia, il segmento dei surgelati e delle celle a bassissima temperatura, definite come inferiori a -20 °C, sta crescendo a un CAGR del 13.01% fino al 2031, quasi il triplo della crescita complessiva del mercato delle celle frigorifere. I congelatori a bassissima temperatura, che operano tra -40 °C e -86 °C, sono indispensabili per le terapie cellulari e geniche, e sta emergendo la domanda di stoccaggio criogenico con azoto liquido a temperature inferiori a -150 °C. Questo spazio ad alte prestazioni richiede canoni di locazione da due a tre volte superiori rispetto alle celle frigorifere standard, ammortizzando i costi di capitale e sostenendo i margini di guadagno.
Gli operatori che investono in anticipo godono di vantaggi duraturi. Le celle frigorifere ultra-basse richiedono compressori ridondanti, generatori di riserva dimensionati per interruzioni prolungate, rack in acciaio inossidabile compatibili con l'esposizione criogenica e un monitoraggio continuo che si integra con sistemi informativi di laboratorio convalidati. Le spese in conto capitale iniziali per slot pallet possono superare i 1,500 dollari, ma l'elevato utilizzo e i contratti pluriennali take-or-pay, comuni nella logistica farmaceutica, garantiscono la certezza dei ricavi. Al contrario, la fascia di temperatura refrigerata 0-5 °C mantiene una domanda costante di latticini, prodotti ortofrutticoli e prodotti farmaceutici non congelati. La pressione sui prezzi è più acuta nelle celle refrigerate, spingendo al consolidamento, poiché gli operatori cercano di distribuire i costi fissi energetici e di conformità. Le strutture ibride che prevedono zone flessibili tra condizioni di refrigerazione, congelamento e ambiente stanno guadagnando terreno, massimizzando la capacità di produzione e diversificando i flussi di fatturato all'interno di un unico sito.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per livello di automazione: la robotica rimodella l'economia della produttività
Si prevede che i magazzini automatizzati dotati di sistemi AS/RS, sistemi shuttle e robot di pallettizzazione cresceranno a un CAGR del 16.72% fino al 2031, superando il mercato complessivo delle celle frigorifere. Il fabbisogno di capitale di 50-100 milioni di dollari per struttura favorisce gli operatori con accesso a finanziamenti a basso costo e i grandi locatari di riferimento disposti a impegnare volumi elevati.
I pallettizzatori e i depallettizzatori a strati automatizzati riducono i tempi di sosta in banchina del 40%, ampliando le finestre di spedizione e ricezione. Le strutture moderne integrano gemelli digitali che modellano il consumo energetico, il flusso di lavoro e le rotazioni delle scorte, consentendo agli operatori di modificare gli algoritmi per ottenere guadagni in tempo reale. Si prevede che la quota di mercato delle celle frigorifere conquistata dalle strutture automatizzate aumenterà con il miglioramento del ritorno sul capitale investito e la maturazione delle strutture di finanziamento.
I premi assicurativi per i siti automatizzati spesso diminuiscono grazie alla riduzione dei rischi di esposizione umana, compensando in parte le spese in conto capitale. Inoltre, i sensori di manutenzione predittiva riducono i tempi di fermo non pianificati, un parametro fondamentale quando si gestiscono prodotti biologici di alto valore. Gli enti regolatori accettano sempre più i batch record elettronici e il monitoraggio automatizzato delle condizioni, semplificando la conformità per i prodotti fortemente regolamentati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: la domanda farmaceutica supera i segmenti alimentari tradizionali
Nel 2025, pesce e frutti di mare hanno mantenuto il 17.35% della quota di mercato delle celle frigorifere, sostenuti da rigorosi requisiti di temperatura dalla cattura alla vendita al dettaglio. I prodotti farmaceutici e biologici, pur rappresentando un volume assoluto inferiore, sono in rotta verso un CAGR dell'11.93% entro il 2031, il che li rende il principale motore di crescita. I prezzi maggiorati riflettono la necessità di rigorosi controlli della catena di custodia, di un monitoraggio continuo e della certificazione GDP.
I volumi di carne e pollame rimangono consistenti, ma presentano picchi stagionali legati ai cicli di produzione e alla domanda durante le festività, rendendo necessari contratti flessibili. Frutta e verdura guidano le dinamiche regionali nelle economie orientate all'esportazione, in particolare in Sud America e nel Sud-est asiatico. Latticini, dessert surgelati e piatti pronti beneficiano di una tecnologia di congelamento migliorata che preserva consistenza e sapore, prolungando la durata di conservazione e la portata globale. Prodotti chimici speciali e materiali per studi clinici completano un portafoglio diversificato che mantiene elevato l'utilizzo della capacità produttiva, ma richiede protocolli di gestione personalizzati. Gli operatori di successo elaborano strategie di gestione del mix che privilegiano i locatari con margini elevati e attivi tutto l'anno, allocando al contempo i periodi di transizione a prodotti stagionali a prezzi più bassi, attenuando così la volatilità dei ricavi.
Analisi geografica
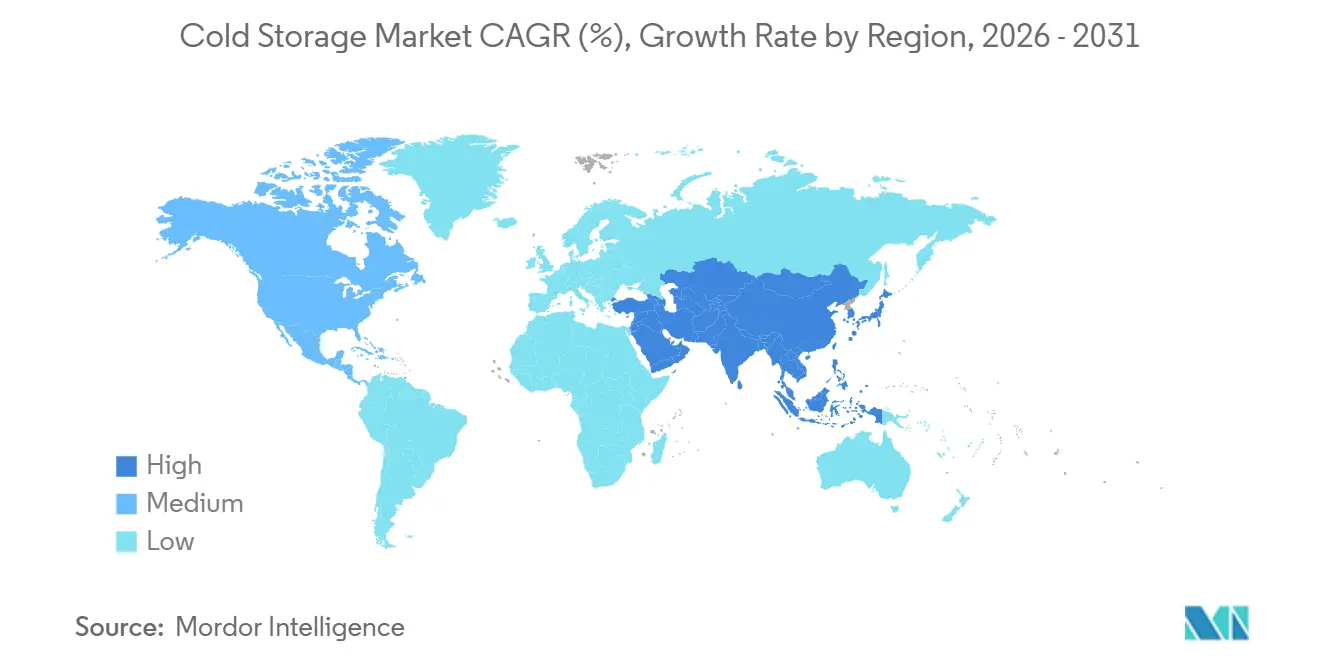
L'Asia-Pacifico deteneva il 36.61% del valore del mercato delle celle frigorifere nel 2025 e si prevede che supererà tutte le altre regioni con un CAGR del 12.02% entro il 2031. I sussidi provinciali cinesi e i codici obbligatori di progettazione ecologica stimolano gli investimenti in magazzini ad alta efficienza energetica, mentre i programmi governativi indiani finanziano reti integrate dall'azienda agricola alla megalopoli. Il Sud-est asiatico si sta trasformando in un hub di trasbordo regionale, convogliando prodotti ittici e farmaceutici attraverso i porti a temperatura controllata di Singapore e Malesia. Persistono quadri normativi frammentati e carenze di competenze, ma gli operatori più esperti sfruttano le joint venture con partner locali per superare gli ostacoli legati all'ottenimento di permessi e all'acquisizione di terreni.
Il Nord America presenta un panorama maturo ma dinamico. Gli Stati Uniti da soli controllano circa 3.7 miliardi di piedi cubi di magazzini refrigerati, ma l'età media degli impianti supera i 40 anni, innescando un'ondata di modernizzazione. La penetrazione dell'e-grocery e la crescita del settore farmaceutico stanno reindirizzando gli investimenti verso nodi di micro-evasione degli ordini urbani e mega-magazzini automatizzati in prossimità di corridoi intermodali. La scarsità di terreni nei mercati costieri di primo livello fa aumentare gli affitti fondiari, spingendo lo sviluppo verso l'entroterra lungo i parchi logistici serviti dalla ferrovia. Canada e Messico stanno espandendo la capacità per supportare rispettivamente l'agricoltura orientata all'esportazione e le tendenze di near-shoring, consolidando le reti di approvvigionamento integrate della regione.
Sud America, Europa e Medio Oriente-Africa offrono profili contrastanti. Brasile e Perù espandono la capacità di esportazione di carne e frutta, sebbene la volatilità valutaria e gli elevati costi di finanziamento limitino i progetti di piccole dimensioni. Il mercato europeo delle celle frigorifere sta subendo una revisione normativa, poiché il divieto di gas fluorurati accelera l'adozione di refrigeranti naturali. Germania, Benelux e Paesi nordici sono leader nell'automazione e nell'integrazione delle energie rinnovabili, mentre l'Europa meridionale implementa impianti ibridi alimentati a energia solare per compensare le elevate tariffe elettriche. In Medio Oriente, Emirati Arabi Uniti e Arabia Saudita si posizionano come hub regionali, mentre l'Africa subsahariana sperimenta il micro-accumulo collegato all'energia solare per ridurre le perdite post-raccolto, evidenziando diversi percorsi verso la maturità della catena del freddo.
Panorama normativo
La conservazione a freddo si colloca all'incrocio tra sicurezza alimentare, integrità della distribuzione farmaceutica e normative ambientali che regolano i refrigeranti e le emissioni. In Europa, il regolamento UE rivisto sui gas fluorurati (UE) 2024/573 rappresenta un importante fattore di conformità, includendo il divieto, a partire da gennaio 2025, di alcune unità di refrigerazione autonome con elevato potenziale di riscaldamento globale (GWP), che sta accelerando i cicli di ammodernamento e sostituzione verso refrigeranti a GWP inferiore e refrigeranti naturali. Per le operazioni di grado farmaceutico, la conformità si allinea generalmente alle linee guida UE sulle buone pratiche di fabbricazione (GDP) e, per i flussi di prodotti collegati agli Stati Uniti, ai quadri di buone pratiche di fabbricazione (GMP) della FDA, come la norma 21 CFR Parte 211/1, spingendo gli operatori verso il monitoraggio validato, la tenuta di registri pronti per gli audit e i controlli della catena di custodia.
Anche i requisiti per le attrezzature della catena del freddo transfrontaliera si stanno inasprendo, soprattutto per quanto riguarda gli standard relativi a dati e prestazioni. Un libro bianco dell'ASEAN del giugno 2026 ha stabilito indicatori tecnici obbligatori per le attrezzature di trasporto della catena del freddo importate (inclusi i requisiti di precisione della temperatura e la conformità dei dati), rafforzando la necessità di una telemetria interoperabile dal magazzino al trasporto. Organismi di settore come la Global Cold Chain Alliance (GCCA) e la UK Cold Chain Federation hanno continuato a promuovere un riconoscimento politico più chiaro delle infrastrutture della catena del freddo e percorsi di transizione pratici per la refrigerazione dei trasporti, influenzando il modo in cui flotte e strutture pianificano gli investimenti per la conformità.
Analisi della catena del valore
La catena del valore della conservazione a freddo comprende (1) spedizionieri di materie prime e prodotti per le scienze biologiche (frutti di mare, carne, latticini, alimenti surgelati e prodotti farmaceutici/biologici), (2) input per imballaggio e movimentazione (imballaggi isolanti, pallet/scaffalature, surgelamento rapido e attrezzature di refrigerazione), (3) sviluppatori e proprietari di impianti (nuovi progetti e riqualificazione di aree dismesse), (4) operatori di conservazione a freddo e fornitori di servizi logistici di terze parti (3PL) che offrono servizi di magazzinaggio, gestione delle scorte e servizi a valore aggiunto (temperatura, etichettatura, assemblaggio ordini), (5) partner di trasporto a temperatura controllata (trasporto refrigerato su strada, intermodale, interfacce oceano/aereo) e (6) canali a valle, inclusi rivenditori, servizi di evasione ordini per la spesa online, servizi di ristorazione e distributori del settore sanitario. Con l'aumento della sensibilità dei prodotti e dei requisiti di audit, gli operatori di conservazione a freddo svolgono sempre più il ruolo di orchestratori della conformità, integrando il monitoraggio della temperatura, le registrazioni elettroniche e la gestione delle eccezioni tra i vari nodi.
Le dimensioni e la densità della rete influenzano il potere contrattuale e la gamma di servizi offerti lungo tutta la catena. I grandi operatori gestiscono piattaforme multi-paese che supportano il bilanciamento delle corsie, i processi standardizzati e la leva negli acquisti di energia, attrezzature e automazione. Ad esempio, Lineage gestisce oltre 500 strutture con circa 3.1 miliardi di piedi cubi di capacità, mentre Americold ha esteso la portata della sua piattaforma attraverso partnership, tra cui una joint venture nordamericana con EQT che comprende 12 strutture e 124 milioni di piedi cubi. Il coordinamento del settore e lo sviluppo delle competenze avvengono anche attraverso associazioni come GCCA, che fornisce formazione e forum a supporto di pratiche operative coerenti, in risposta alla crescente richiesta da parte dei clienti di una maggiore integrazione dei dati e di una visibilità end-to-end su tutti i partner della catena del freddo.
Panorama competitivo
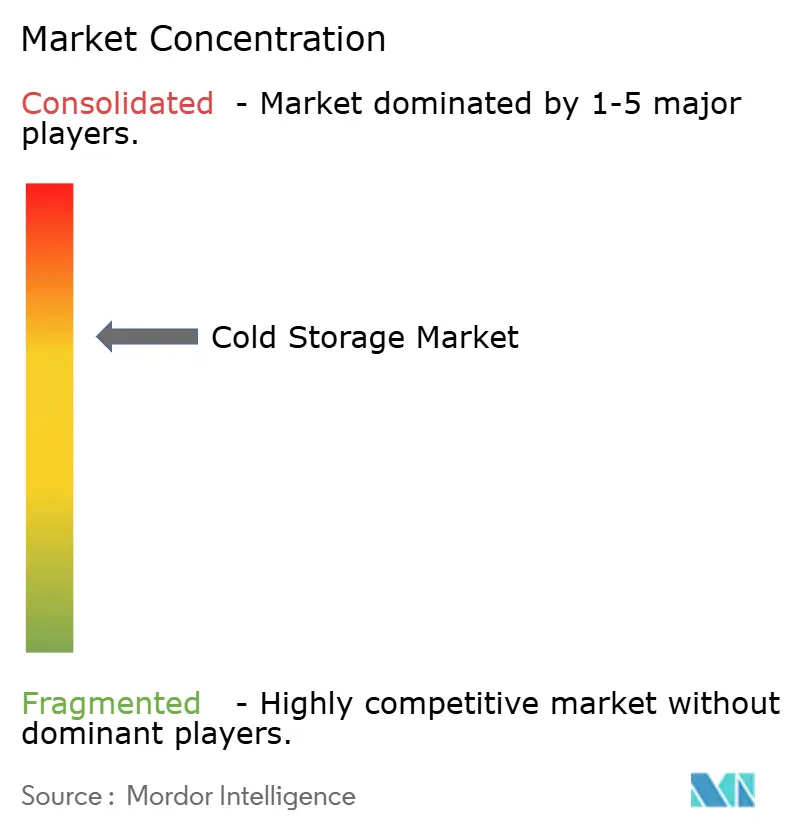
La concentrazione del mercato sta accelerando nelle regioni sviluppate. Lineage Logistics e Americold Realty Trust controllano insieme oltre il 70% della capacità nordamericana, sfruttando la scala per vantaggi in termini di approvvigionamento, software proprietario e offerte di servizi interregionali che i concorrenti più piccoli faticano a eguagliare. L'IPO da 4.2 miliardi di dollari di Lineage nel 2024 ha finanziato ulteriori acquisizioni e implementazioni di automazione. Americold sta perseguendo joint venture, come il suo sito ferroviario di Kansas City da 130 milioni di dollari, per espandersi senza sovraccaricare il proprio bilancio.
Nonostante il consolidamento, la frammentazione persiste nei mercati emergenti, dove la conoscenza locale e i modelli di business basati sulle relazioni conferiscono ancora vantaggi. I leader regionali in India, Cina e Brasile difendono la loro quota grazie a una profonda conoscenza del cliente e a un processo decisionale agile, nonostante l'ingresso di player globali tramite partecipazioni di minoranza e partnership. L'adozione della tecnologia è la linea di faglia: i leader implementano sensori IoT, manutenzione predittiva basata sull'intelligenza artificiale e sistemi avanzati di gestione del magazzino che riducono i costi e aumentano i livelli di servizio. Le strutture più piccole, prive di capitali per gli aggiornamenti, rischiano di essere relegate a magazzini di stoccaggio a basso margine o addirittura di uscire dal mercato.
Le opportunità di spazi vuoti si concentrano su depositi di qualità farmaceutica, centri di micro-evasione degli ordini automatizzati e hub rurali alimentati a energia solare. I fornitori specializzati che offrono servizi di raffreddamento come servizio (Cooling-as-a-Service), refrigerazione a zero emissioni di carbonio o stoccaggio certificato GDP stanno attirando l'interesse del private equity. Si prevede che l'intensità competitiva si intensificherà man mano che le informative sulla sostenibilità diventeranno obbligatorie e i clienti daranno priorità a partner in grado di documentare l'impronta di carbonio e le credenziali di conformità.
Leader del settore della refrigerazione
Lineage Logistics
Logistica americana
Gruppo Logistico Nichirei
Celle frigorifere Swire
Burris Logistica
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Nichirei Logistics Group ha completato l'acquisizione e rinominato due società indonesiane in Nichirei Mega Logistik e Nichirei Mega Sejahtera, con effetto dal 1° luglio 2026. L'ampliamento della rete di stoccaggio a temperatura controllata in Indonesia e nel Sud-est asiatico estende la portata regionale e la copertura dei servizi di Nichirei nell'area APAC. La rete hub-and-spoke per la logistica a temperatura controllata viene rafforzata per supportare una distribuzione regionale più rapida.
- Maggio 2026: Americold Realty Trust ha annunciato una joint venture da 1.3 miliardi di dollari con EQT per lo stoccaggio a freddo in Nord America, che comprende 12 strutture e 400,000 posti pallet, con Americold che mantiene una partecipazione del 30%. L'accordo rafforza la presenza in Nord America e il modello di joint venture. Supporta un'espansione a basso impiego di capitale, ampliando al contempo la portata della piattaforma e la base di asset, con una solida integrazione intermodale e interregionale.
- Marzo 2026: Lineage Logistics ha completato l'ampliamento del magazzino frigorifero di Louisville-Winsted a Louisville, Kentucky (84,000 piedi quadrati, 10,400 posti pallet). L'aumento di capacità rappresenta un'importante aggiunta in Nord America. Supporta le economie di scala e l'efficienza del flusso e rafforza la leadership di Lineage nel settore dello stoccaggio a freddo automatizzato ad alta capacità.
Ambito e metodologia
La conservazione a freddo si riferisce alla conservazione di alimenti o altri oggetti in un frigorifero o in un altro luogo freddo. Il cibo refrigerato si conserva per un periodo di tempo più lungo. Inoltre, lo stoccaggio o lo spostamento di articoli sensibili alla temperatura è un aspetto importante del processo di gestione della catena di fornitura. I vantaggi della tecnologia di conservazione a freddo degli uffici, come la tecnologia di refrigerazione superiore e i sistemi di manutenzione e tracciabilità per diversi articoli come frutta e verdura, riducono significativamente la probabilità che i prodotti sensibili alla temperatura vengano sprecati.
Un’analisi di fondo completa del mercato dei sistemi di conservazione a freddo, che copre le attuali tendenze del mercato, le restrizioni, gli aggiornamenti tecnologici e informazioni dettagliate sui vari segmenti e sul panorama competitivo del settore. Anche l’impatto del COVID-19 è stato incorporato e considerato durante lo studio.
Il mercato della refrigerazione è segmentato per tipologia di costruzione (magazzini di grandi dimensioni, magazzini di produzione, porti), per temperatura (refrigerata, congelata), per applicazione (frutta e verdura, latticini, pesce, carne e frutti di mare, alimenti trasformati, prodotti farmaceutici, altro) e per area geografica (Nord America, Europa, Asia Pacifico, resto del mondo). Il rapporto offre dati sulle dimensioni del mercato e previsioni per il mercato della refrigerazione in valore (USD) per tutti i segmenti sopra indicati.
| Refrigerato (0–5 °C) |
| Congelato (-18–0 °C) |
| Ambientale |
| Surgelato/Ultra-Basso (<-20 °C) |
| Strutture convenzionali |
| Magazzini frigoriferi automatizzati (AS/RS, robotica) |
| Frutta e verdura |
| Carne e pollame |
| Pesce e frutti di mare |
| Latticini e dessert surgelati |
| Panetteria e pasticceria |
| Piatti pronti |
| Prodotti farmaceutici e biologici |
| Vaccini e materiali per la sperimentazione clinica |
| Prodotti chimici e materiali speciali |
| Altri prodotti deperibili |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Asia Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Medio Oriente e Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di temperatura | Refrigerato (0–5 °C) | |
| Congelato (-18–0 °C) | ||
| Ambientale | ||
| Surgelato/Ultra-Basso (<-20 °C) | ||
| Per livello di automazione (archiviazione) | Strutture convenzionali | |
| Magazzini frigoriferi automatizzati (AS/RS, robotica) | ||
| Per Applicazione | Frutta e verdura | |
| Carne e pollame | ||
| Pesce e frutti di mare | ||
| Latticini e dessert surgelati | ||
| Panetteria e pasticceria | ||
| Piatti pronti | ||
| Prodotti farmaceutici e biologici | ||
| Vaccini e materiali per la sperimentazione clinica | ||
| Prodotti chimici e materiali speciali | ||
| Altri prodotti deperibili | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Asia Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Medio Oriente e Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore del mercato delle celle frigorifere nel 2026?
Nel 2026, il mercato delle celle frigorifere avrebbe raggiunto i 166.16 miliardi di dollari.
Quanto velocemente crescerà la domanda di sistemi di stoccaggio a bassissima temperatura?
Si prevede che gli impianti di surgelazione e di produzione a bassissimo consumo cresceranno a un CAGR del 13.01% entro il 2031.
Quale regione dovrebbe guidare la crescita fino al 2031?
L'area Asia-Pacifico vanta la quota maggiore e la crescita più rapida, con un CAGR del 12.02%.
Chi sono i principali attori del mercato nordamericano?
Lineage Logistics e Americold Realty Trust controllano insieme oltre il 70% della capacità del Nord America.
Quale quota era occupata dai depositi congelati nel 2025?
Nel 2025 le celle frigorifere rappresentavano il 62.34% della quota di mercato delle celle frigorifere.
Quale segmento applicativo sta crescendo più rapidamente?
Si prevede che i prodotti farmaceutici e biologici cresceranno a un CAGR dell'11.93% fino al 2031, grazie all'aumento dei volumi di prodotti biologici e di terapia genica.


