

Dimensioni e quota del mercato del plasma freddo in ambito sanitario
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 3.19 miliardo di dollari |
| Dimensione del mercato (2031) | 6.31 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.62% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del plasma freddo in ambito sanitario di Mordor Intelligence
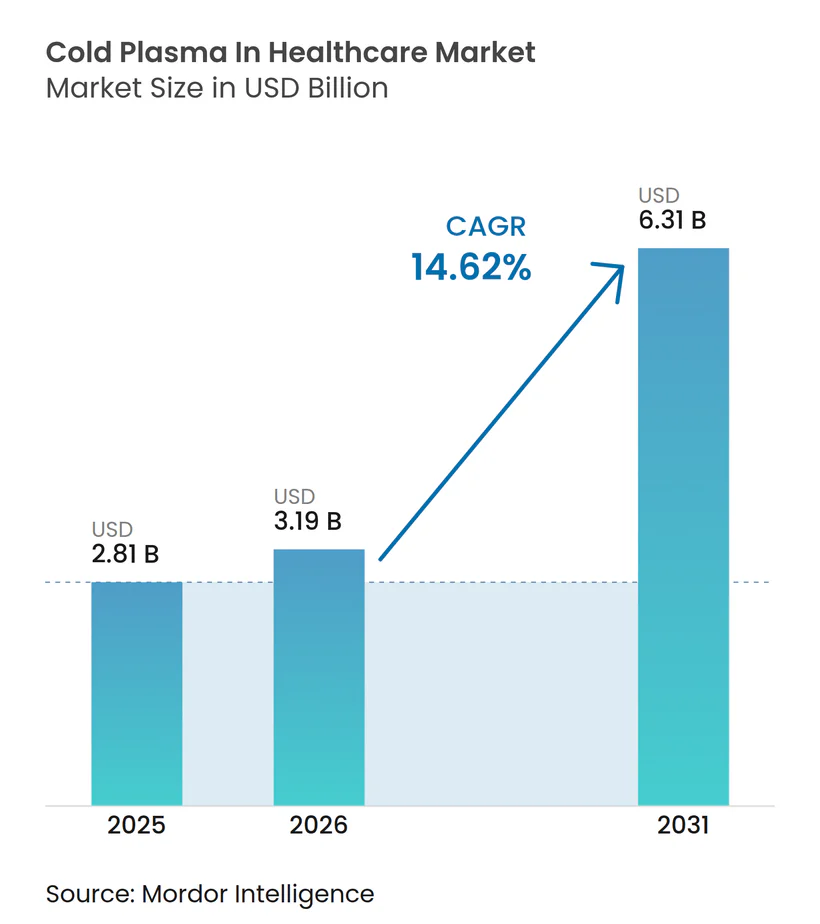
Si prevede che il mercato del plasma freddo in ambito sanitario aumenterà da 2.81 miliardi di dollari nel 2025 a 3.19 miliardi di dollari nel 2026 e raggiungerà i 6.31 miliardi di dollari entro il 2031, con un CAGR del 14.62% nel periodo 2026-2031.
La crescente urgenza clinica legata alle ferite croniche, la crescente resistenza agli antibiotici e l'introduzione di codici di rimborso per i sistemi atmosferici in Germania e Giappone stanno accelerando l'adozione. Le vendite di dispositivi hanno dominato la crescita iniziale, ma gli abbonamenti software ricorrenti e i servizi correlati alle procedure stanno ora rimodellando l'economia del valore del ciclo di vita. La scarsità di elio sta orientando le scelte ingegneristiche verso piattaforme a radiofrequenza che funzionano ad aria ambiente, mentre i percorsi normativi accelerati in Giappone e negli Stati Uniti stanno accorciando i cicli di commercializzazione. L'intensità competitiva rimane moderata perché nessun fornitore detiene una quota globale a due cifre, lasciando spazio a nuovi entranti in grado di scalare simultaneamente la produzione e l'evidenza clinica.
Punti chiave del rapporto
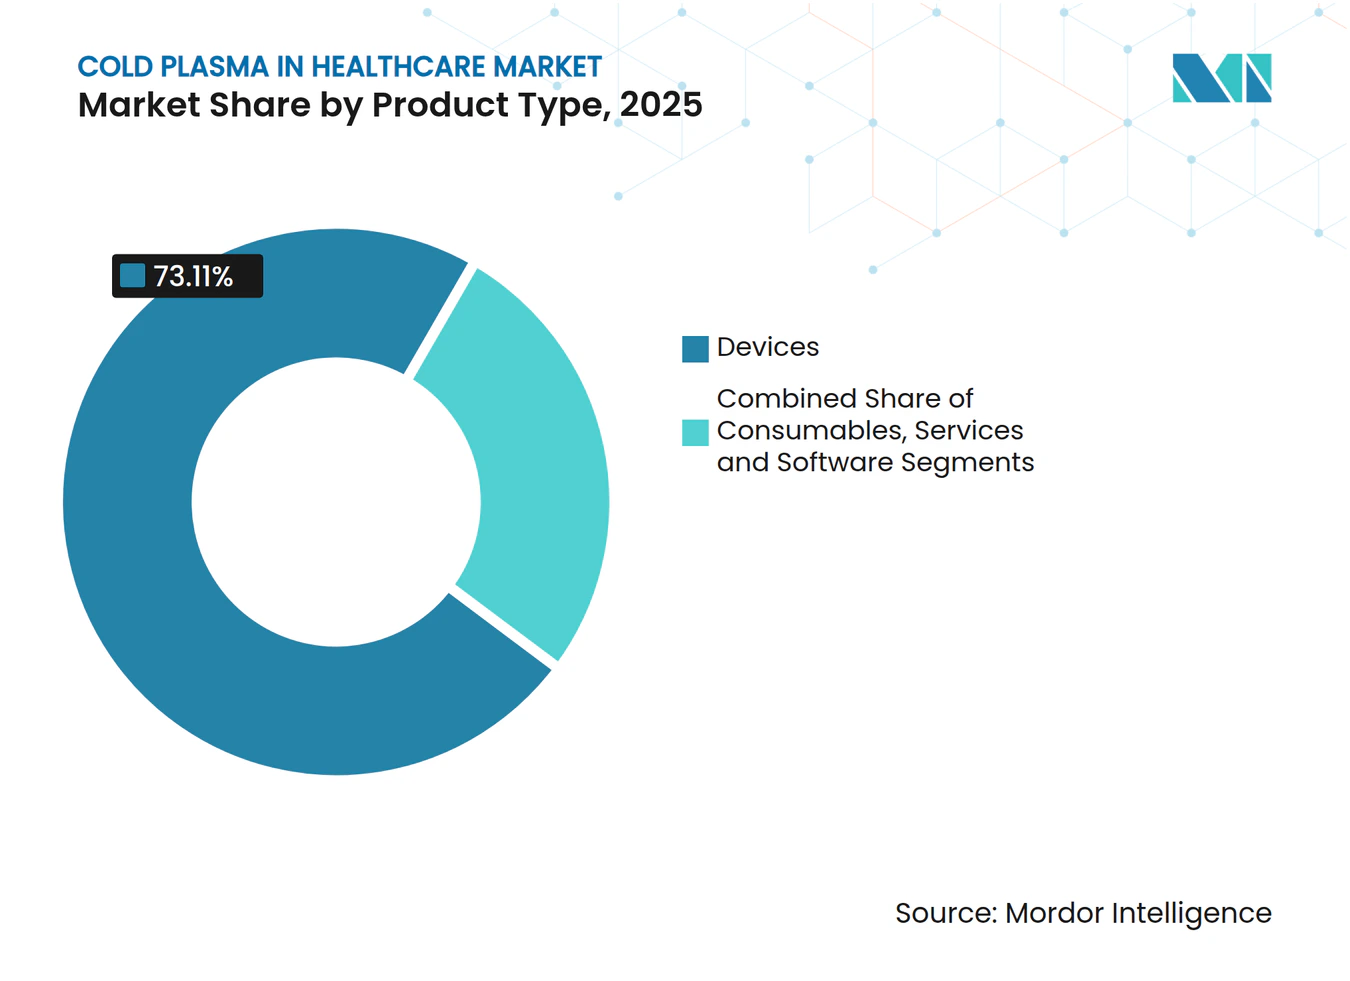
- Per tipologia di prodotto, nel 2025 i dispositivi hanno dominato con il 73.11% della quota di mercato del plasma freddo nel settore sanitario, mentre si prevede che servizi e software registreranno la crescita più rapida, con un CAGR del 18.57% fino al 2031.
- In base alla tecnologia dei dispositivi, nel 2025 i generatori a getto di plasma hanno rappresentato il 41.57% del fatturato del mercato del plasma freddo in ambito sanitario e si prevede che i sistemi CAP a radiofrequenza cresceranno a un CAGR del 17.35% tra il 2026 e il 2031.
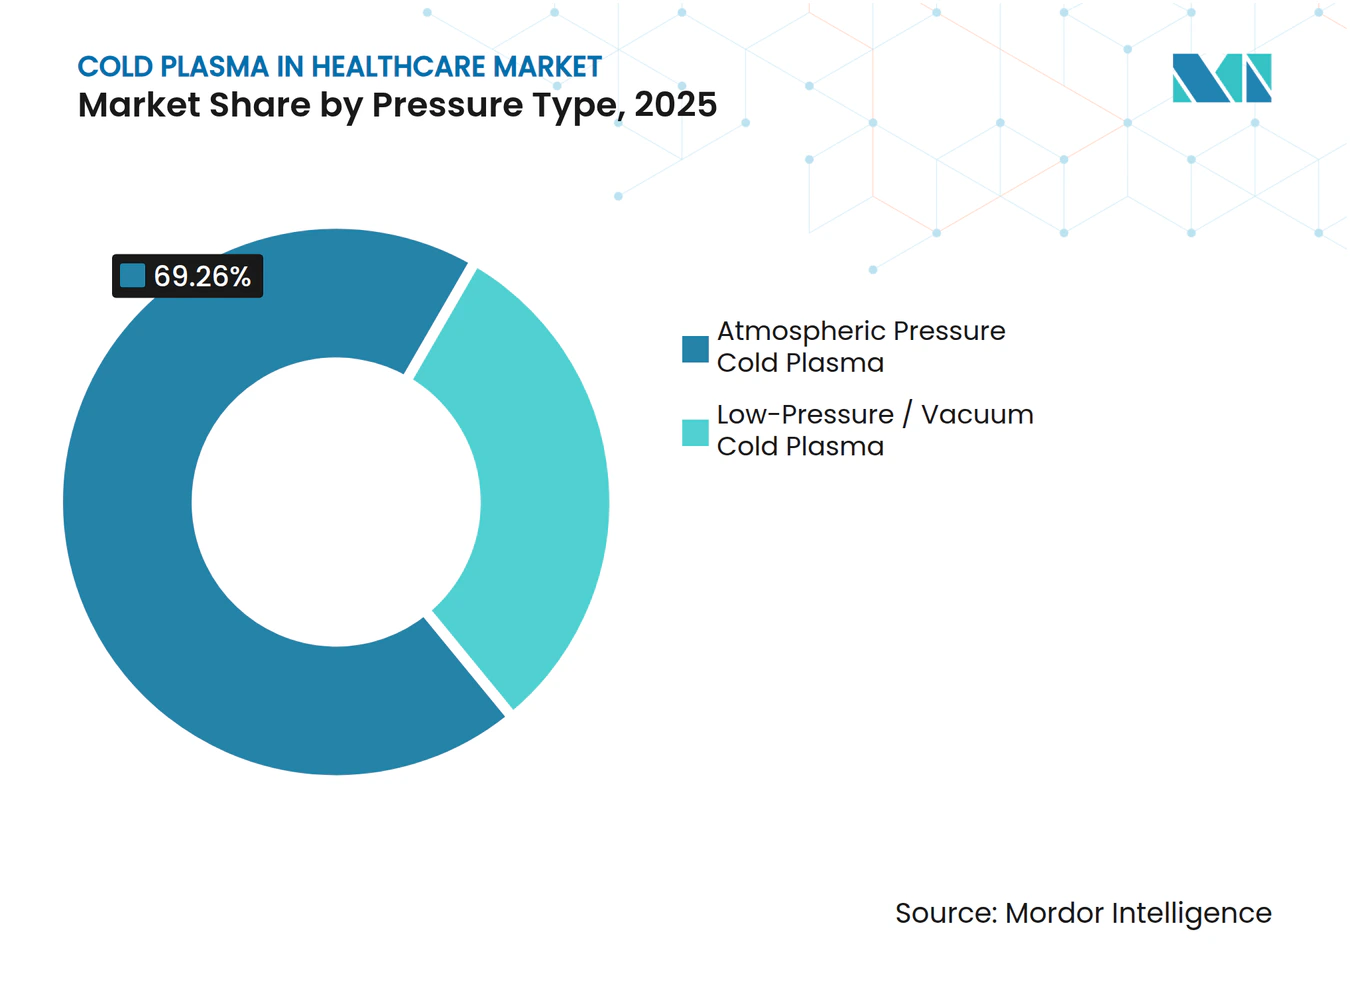
- In base al tipo di pressione, nel 2025 i sistemi atmosferici rappresentavano il 69.26% del mercato del plasma freddo in ambito sanitario, mentre si prevede che le camere a bassa pressione registreranno un CAGR del 17.93% entro il 2031.
- Per applicazione, la guarigione delle ferite croniche ha detenuto il 30.74% della quota di mercato del plasma freddo nel settore sanitario nel 2025 e si prevede che l'ablazione chirurgica oncologica crescerà a un CAGR del 18.55% fino al 2031.
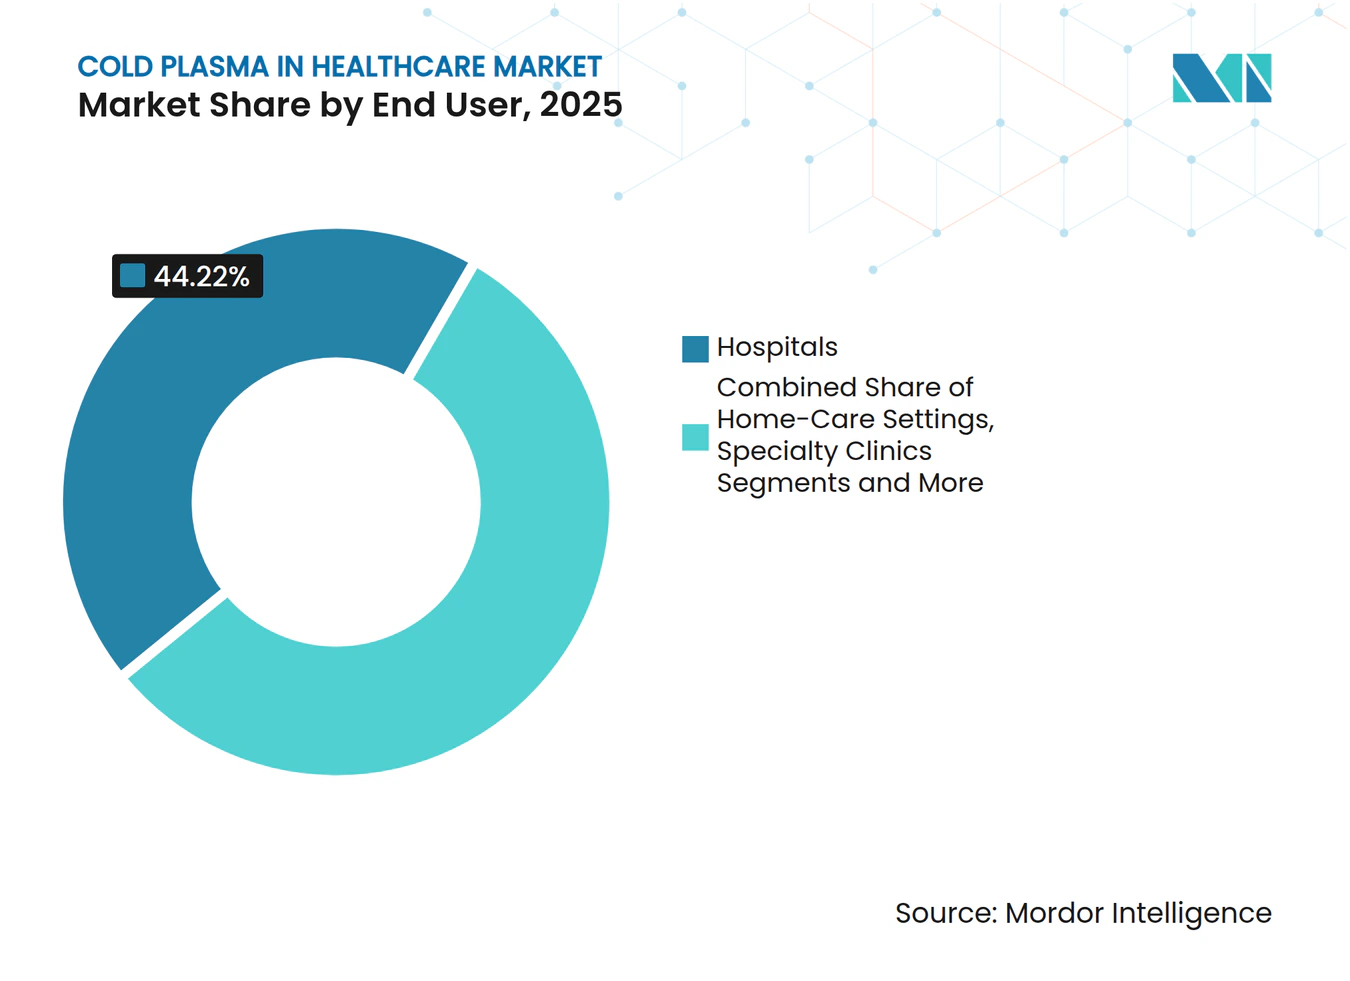
- Per utente finale, gli ospedali hanno generato il 44.22% dei ricavi nel 2025; i centri chirurgici ambulatoriali sono sulla buona strada per un CAGR del 19.63% entro il 2031.
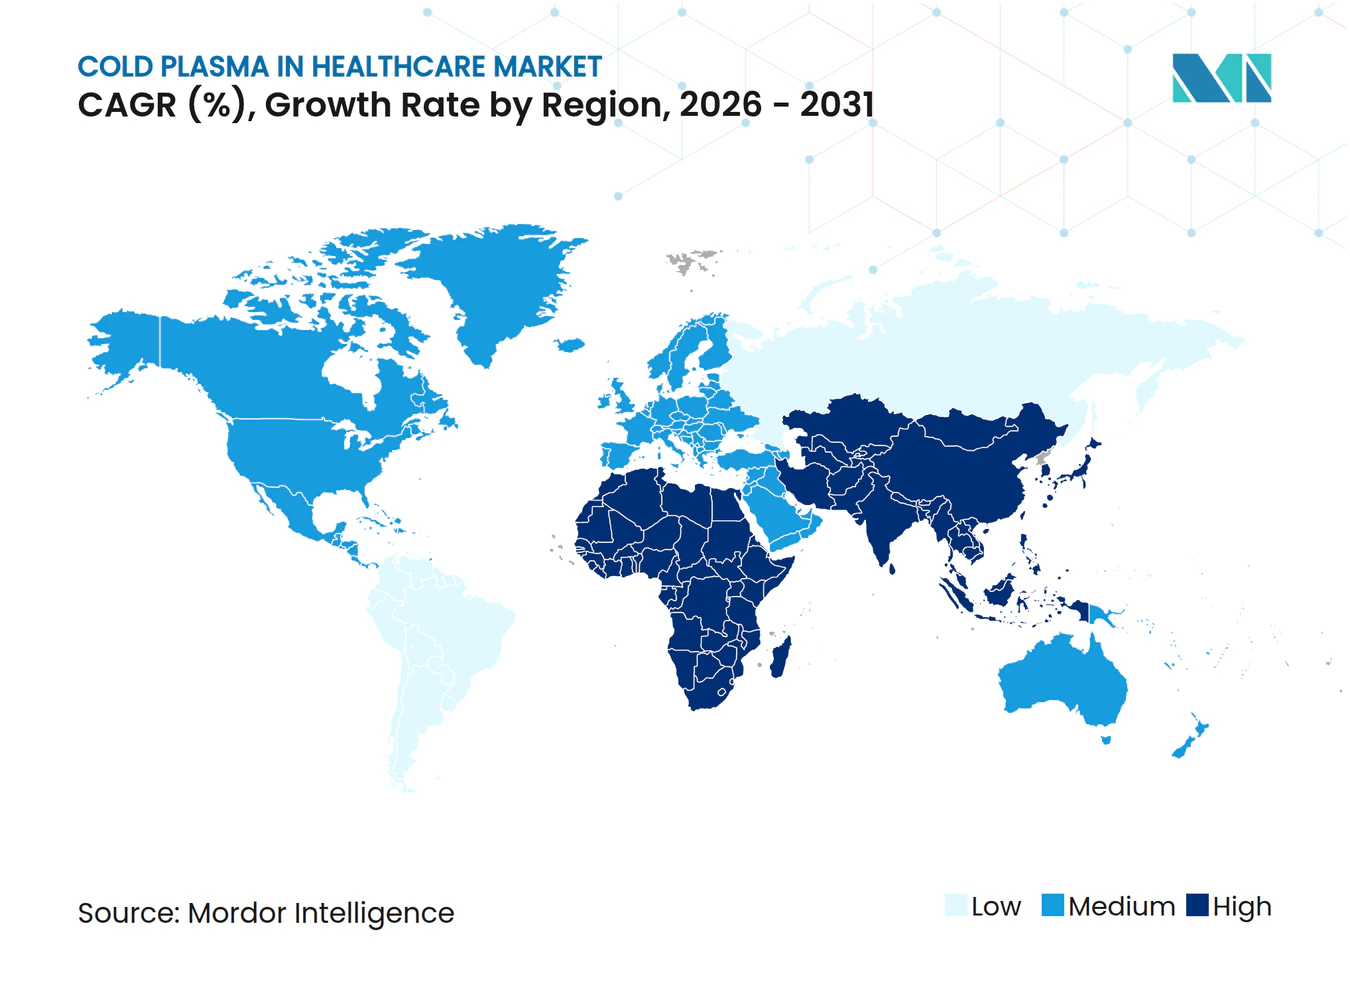
- In termini geografici, il Nord America è stato in testa con una quota di fatturato del 39.62% nel 2025, mentre si prevede che l'Asia-Pacifico sarà la regione in più rapida crescita con un CAGR del 16.83% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del plasma freddo in ambito sanitario
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prevalenza di ferite croniche e ulcere diabetiche | + 2.5% | Globale, concentrato in Nord America, Europa, Asia-Pacifico urbano | Medio termine (2-4 anni) |
| Le infezioni resistenti agli antibiotici aumentano la domanda di sterilizzazione non termica | + 2.3% | Globale, acuto negli ospedali del Nord America e dell'UE | A breve termine (≤ 2 anni) |
| Utilizzo ospedaliero di CAP atmosferico per il controllo delle infezioni | + 2.0% | Nord America ed Europa; emergente nel GCC e in Corea del Sud | Medio termine (2-4 anni) |
| Approvazioni favorevoli e progetti pilota di rimborso | + 1.8% | Germania, Francia, Regno Unito; piloti in Canada, Australia | A breve termine (≤ 2 anni) |
| Medicazioni idrogel attivate al plasma per un rilascio prolungato di ROS | + 1.5% | Centri di ricerca del Nord America e dell'UE; prime sperimentazioni in Giappone | A lungo termine (≥ 4 anni) |
| Moduli di controllo della dose basati sull'intelligenza artificiale | + 1.2% | Nord America, Germania, Giappone | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza di ferite croniche e ulcere diabetiche
Le ulcere del piede diabetico colpiscono il 4%-25% delle persone con diabete e si ripresentano nel 65% dei casi entro cinque anni, generando un carico di lavoro settimanale di 60,000-75,000 trattamenti solo in Inghilterra. [1] Samuel Ugwueze, “Diabetic Foot Ulcers: A Comprehensive Review,” National Center for Biotechnology Information, ncbi.nlm.nih.gov Queste ferite difficili da guarire precedono l'80% delle amputazioni non traumatiche e costano 8,600-13,500 dollari per paziente ogni anno. Il plasma freddo genera specie reattive dell'ossigeno e dell'azoto a temperature sicure per la pelle, accelerando la granulazione e riducendo l'uso di antibiotici dal 23% al 4% nello studio POWER. Gruppi accademici di Sheffield e Adelaide hanno confermato nel 2024 che gli idrogel attivati al plasma eliminano i biofilm entro 24 ore mantenendo l'equilibrio dell'umidità. [2] Tom Jenkins, “La terapia con idrogel attivato dal plasma potrebbe rivoluzionare il trattamento delle ferite croniche”, Università di Sheffield, sheffield.ac.uk Con l'aumento della prevalenza del diabete, gli ospedali stanno integrando i protocolli al plasma nelle cliniche multidisciplinari per il piede.
L'aumento delle infezioni resistenti agli antibiotici stimola la domanda di sterilizzazione non termica
L'Organizzazione Mondiale della Sanità attribuisce 1.27 milioni di decessi all'anno alla resistenza batterica, con il 42% degli isolati di Escherichia coli che ora resistono alle cefalosporine di terza generazione. Il plasma freddo offre un metodo senza farmaci, rompendo le membrane batteriche e il DNA in meno di un minuto. Uno studio del 2024 ha mostrato riduzioni da 3 a 5 log di Pseudomonas e Acinetobacter multiresistenti sulle superfici ospedaliere, superando i disinfettanti chimici che richiedono 10 minuti. [3] IEEE, “Cold Atmospheric Plasma for Surface Decontamination,” IEEE Xplore, ieeexplore.ieee.org Il Ministero della Salute giapponese ha approvato Plasma Care per la decontaminazione delle stanze nello stesso anno, convalidando la tecnologia come complemento alle salviette chimiche. I comitati per il controllo delle infezioni ora abbinano le unità al plasma con misure UV-C e HEPA nei reparti di terapia intensiva.
Crescente adozione della CAP atmosferica nei protocolli di controllo delle infezioni ospedaliere
I dispositivi atmosferici evitano costose camere a vuoto, consentendo al personale di accedere alle sale operatorie o alle suite di isolamento senza dover effettuare lavori di costruzione. Nel 2025, il Robert Koch Institute ha raccomandato il CAP come integrazione per la pulizia terminale dopo epidemie di organismi resistenti ai carbapenemi, citando un'efficacia sporicida del 99.9% in 90 secondi. La Corea del Sud ha certificato due modelli per la sterilizzazione di strumenti chirurgici nel 2024, estendendone l'utilizzo oltre i laboratori di ricerca. Poiché il CAP è delicato su endoscopi e dispositivi robotici sensibili al calore, gli ospedali lo considerano un'alternativa ai metodi a base di ossido di etilene e perossido di idrogeno, che presentano limiti di sicurezza e compatibilità dei materiali. Gli ospedali del Golfo stanno sperimentando il CAP per il controllo dei patogeni aerodispersi, sebbene i limiti di esposizione all'ozono siano in fase di revisione ISO.
Approvazioni normative favorevoli e progetti pilota di rimborso
La G-BA tedesca ha aggiunto il plasma freddo al suo tariffario EBM nel quarto trimestre del 2024, concedendo codici - PlasmaDerm Flex (35.21 euro), Plasma Care (20.29 euro) e kINPen MED (29.83 euro) - soggetti alla raccolta di prove concrete. La FDA statunitense ha autorizzato il sistema MIRARI per le ferite cutanee nel 2024, creando un dispositivo di riferimento che semplifica le future richieste 510(k). Canada e Australia stanno sperimentando sistemi di rimborso simili, mentre il Giappone ha ridotto a dieci mesi le revisioni di Classe III per i jet portatili. Queste misure spostano l'adozione da budget di capitale discrezionali a entrate procedurali finanziate dai pagatori, accelerando gli appalti ospedalieri.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di capitale per attrezzature e materiali di consumo a gas nobile | -1.8% | Globale; acuto in India, Brasile, Sud Africa | A breve termine (≤ 2 anni) |
| Mancanza di protocolli clinici standardizzati e di ampi RCT | -1.5% | Globale; limita l'adozione da parte dei pagatori in Nord America e UE | Medio termine (2-4 anni) |
| Percorsi normativi multidisciplinari e lunghi | -1.2% | Nord America, UE, Asia-Pacifico | Medio termine (2-4 anni) |
| La volatilità dell'offerta di elio fa aumentare i costi operativi dei dispositivi a reazione | -1.0% | Nord America, Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di capitale dei sistemi al plasma freddo e dei materiali di consumo a gas nobile
Le unità atmosferiche di base costano tra i 12,000 e i 25,000 dollari, mentre le camere a bassa pressione superano i 150,000 dollari, superando i prezzi di molti ospedali pubblici. L'elio ora costa tra gli 80 e i 120 dollari a bombola dopo la vendita delle riserve negli Stati Uniti, portando i materiali di consumo per procedura a 15-25 dollari. Le miscele di argon sono più economiche, ma richiedono una tensione più elevata e producono spettri antimicrobici più ristretti. In Germania e nel Regno Unito, stanno emergendo contratti di leasing e pay-per-use per convertire le spese in conto capitale in spese operative, ma la diffusione nei mercati sensibili ai prezzi è ancora in ritardo.
Mancanza di protocolli clinici standardizzati e studi clinici randomizzati su larga scala limitati
Lo studio POWER ha dimostrato l'efficacia, ma ha utilizzato tempi di esposizione variabili ed escluso le ulcere ischemiche, rendendo difficile la meta-analisi. Il CMS ha negato la copertura nazionale nel 2024, citando brevi periodi di follow-up e dati insufficienti sul rapporto costo-efficacia. L'IQWiG ha richiesto studi comparativi con le schiume d'argento, ritardando un più ampio rimborso in Germania. L'International Society for Plasma Medicine ha redatto una bozza di linee guida, ma nessun comitato ISO ha finalizzato i parametri di riferimento delle prestazioni, lasciando ai produttori l'autocertificazione delle strutture.
Analisi del segmento
Per tipo di prodotto: i servizi superano l'hardware mentre le piattaforme di intelligenza artificiale monetizzano
I dispositivi hanno conquistato il 73.11% del mercato sanitario del plasma freddo nel 2025, con l'espansione delle basi installate per la cura delle ferite e la sterilizzazione da parte degli ospedali. Materiali di consumo come elettrodi monouso e cartucce di gas hanno generato il 18% del fatturato, vincolando i clienti a catene di fornitura proprietarie. Servizi e software hanno rappresentato solo il 9%, ma stanno crescendo a un CAGR del 18.57%, poiché i moduli di analisi predittiva vengono venduti a un prezzo compreso tra 500 e 1,200 dollari al mese. Questo cambiamento aumenta i ricavi ricorrenti e attenua l'erosione dei prezzi dell'hardware.
Le dimensioni del mercato del plasma freddo in ambito sanitario, legate ai servizi, si espanderanno ulteriormente una volta che le medicazioni attivate dal plasma raggiungeranno volumi commerciali dopo il 2027. La sostituzione degli elettrodi ogni 200-500 cicli e delle bombole di gas ogni 30-40 procedure aggiunge flussi di assistenza post-vendita stabili. I dashboard cloud che documentano l'esposizione a RONS, l'impedenza tissutale e le curve di guarigione soddisfano le norme di tracciabilità MDR e supportano i contratti di rimborso basati sui risultati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia dei dispositivi: guadagni in termini di RF CAP mentre i costi dell'elio erodono l'economia dei jet
I getti al plasma hanno generato un fatturato del 41.57% nel 2025 grazie all'ergonomia portatile, ma la carenza di elio sta spingendo gli operatori verso unità a radiofrequenza che necessitano solo di aria ambiente. Si prevede che i sistemi RF cresceranno a un CAGR del 17.35%, supportati dalle linee guida RKI che indicano un'efficacia sporicida del 99.9% in 90 secondi. Il CAP a microonde occupa una nicchia del 12% per carichi di strumenti di grandi dimensioni, ma richiede schermatura elettromagnetica.
I jet piezoelettrici inaugurano la portabilità a batteria, accelerata dall'autorità di regolamentazione giapponese nel 2024. I dispositivi roll-to-roll DBD sono ancora in fase pre-commerciale, ma potrebbero rivoluzionare la produzione di medicazioni attivate al plasma. Mentre i guadagni in termini di fatturato senza gas compensano i maggiori investimenti, i fornitori di RF stanno colmando il divario tra prestazioni e prezzi, sottraendo quote di mercato agli operatori storici del settore dei jet.
Per tipo di pressione: la dominanza atmosferica maschera l'ondata di nicchia a bassa pressione
I sistemi atmosferici hanno detenuto una quota di fatturato del 69.26% nel 2025, perché vengono trasportati direttamente al letto del paziente e rientrano nei nuovi codici di rimborso tedeschi. Manterranno la leadership in termini di volume, ma le camere a bassa pressione sono destinate a un CAGR del 17.93%, poiché i produttori di impianti puntano a un'uniformità sub-Torr che favorisca l'osteointegrazione.
Le unità a bassa pressione raggiungono un'eliminazione batterica di 6 log in cinque minuti su componenti in titanio, soddisfacendo gli obiettivi di energia superficiale della norma ISO 5832. Sebbene le camere costino di più e richiedano sale dedicate, i produttori di apparecchiature originali ortopediche le stanno integrando in linea per aumentare la resistenza all'estrazione dell'impianto fino al 40%. Gli ospedali rimangono vincolati alla portabilità atmosferica, soprattutto nei centri ambulatoriali che non hanno spazio per le pompe per vuoto.
Per applicazione: l'ablazione oncologica emerge come frontiera ad alta crescita
La guarigione delle ferite croniche ha dominato con una quota del 30.74% nel 2025, poiché le ulcere diabetiche rimangono endemiche. L'ablazione chirurgica oncologica, sebbene all'epoca rappresentasse solo l'8%, è destinata a raggiungere un CAGR del 18.55%, poiché gli studi confermano l'apoptosi selettiva senza danni collaterali da calore. I primi studi dimostrano che il plasma può ridurre il dosaggio della chemioterapia di un terzo se combinato con doxorubicina.
Le applicazioni emostatiche utilizzano il CAP per reticolare la fibrina in 20 secondi, superando le prestazioni della trombina topica in laparoscopia. Le nicchie odontoiatriche e dermatologiche aggiungono un ulteriore 20% di efficacia, beneficiando della capacità del plasma di disgregare i biofilm e modulare le ghiandole sebacee. I liquidi attivati dal plasma sono ancora in fase pilota, ma promettono praticità per l'assistenza domiciliare una volta che i dispositivi roll-to-roll forniranno medicazioni su larga scala.
Per l'utente finale: gli ASC sfruttano la portabilità e i costi generali più bassi
Gli ospedali hanno sostenuto il 44.22% della spesa nel 2025, ma subiscono pressioni sui margini poiché i pagatori indirizzano gli episodi di assistenza cronica verso strutture a minore acuità. Si prevede che i centri chirurgici ambulatoriali registreranno un CAGR del 19.63%, poiché i modelli di manipoli inferiori a 15,000 dollari si adattano ai budget degli ASC e al carico di lavoro dermatologico.
Nel 2025, i centri dedicati alla cura delle ferite hanno conquistato il 16% del mercato sanitario del plasma freddo, trattando 50-100 pazienti a settimana, rendendo rapido il ritorno sull'investimento dei dispositivi. Le cliniche oncologiche specialistiche utilizzano il plasma per la terapia sperimentale del glioblastoma, usufruendo delle esenzioni ospedaliere. L'assistenza domiciliare rimane una realtà nascente, con una quota del 3%, ma i dispositivi di consumo con marchio CE come PlasmaDerm @home segnalano futuri canali diretti al paziente, una volta che le autorità di regolamentazione avranno elaborato le norme per l'uso a distanza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano del plasma freddo in ambito sanitario
Il Nord America ha controllato il 39.62% dei ricavi nel 2025, grazie alle autorizzazioni della FDA. Tuttavia, l'assenza di una copertura Medicare a livello globale frena l'implementazione di nuovi progetti ospedalieri, spostando l'attenzione verso i piloti privati e gli abbonamenti software. Il razionamento dell'elio sta spingendo gli acquirenti verso modelli RF ad aria ambiente e i margini per i fornitori di jet si stanno assottigliando.
Mercato europeo del plasma freddo in ambito sanitario
L'Europa ha generato una quota del 32%, sostenuta dai nuovi codici tedeschi e dalle linee guida RKI. I finanziamenti di Niterra Ventures stanno ampliando la capacità dei dispositivi, mentre i progetti pilota a domicilio testano la riduzione delle recidive nelle ulcere diabetiche. Il NICE del Regno Unito sta elaborando linee guida per il 2026, mentre Spagna e Italia gestiscono protocolli di ricerca fino alla scadenza delle posizioni dei finanziatori.
Mercato del plasma freddo in ambito sanitario nella regione Asia-Pacifico
L'area Asia-Pacifico è il motore della crescita, con un CAGR del 16.83% al 2031. La PMDA giapponese ha accelerato l'introduzione di jet portatili e ha sancito il programma Plasma Care per la disinfezione degli ambienti, mentre la Cina sta finalizzando le norme oncologiche di Classe III. Il settore pubblico indiano ha difficoltà con le spese in conto capitale, ma gli ospedali privati nelle città di primo livello stanno adottando unità atmosferiche. La Corea del Sud ha approvato due modelli di sterilizzazione e l'Australia sta sperimentando il rimborso nelle cliniche per ferite del Nuovo Galles del Sud.
Panorama normativo
La regolamentazione del plasma freddo in ambito sanitario si estende ai dispositivi medici e, in alcuni casi, ai prodotti combinati, pertanto la classificazione e le indicazioni d'uso previste sono fondamentali per i tempi di immissione sul mercato. Negli Stati Uniti, diversi sistemi a plasma freddo hanno superato la procedura CDRH della FDA come dispositivi di Classe II ai sensi del 21 CFR 878.4400 tramite il percorso 510(k), tra cui Canady Life Sciences (K240297, maggio 2024) e General Vibronics, Inc. per il sistema a plasma freddo MIRARI (K242553, novembre 2024). Quando i prodotti combinano la funzionalità del dispositivo con farmaci o componenti biologici, l'Ufficio dei Prodotti Combinati (OCP) della FDA assegna la giurisdizione in base alla Modalità d'Azione Primaria (PMOA) e gli sponsor possono utilizzare la procedura di Richiesta di Designazione per ridurre le rilavorazioni nelle fasi finali.
In Europa, l'accesso al mercato è regolato dal Regolamento (UE) 2017/745 (MDR), con una classificazione più elevata per i sistemi che incorporano sostanze medicinali con azione ausiliaria (Classe III). In tutte le regioni, le richieste di autorizzazione si basano generalmente sulla conformità a standard condivisi per la biocompatibilità (ISO 10993-1), la sicurezza/prestazioni elettriche (serie IEC 60601) e la validazione della sterilizzazione (per i dispositivi utilizzati nei flussi di lavoro di decontaminazione e sterilizzazione). Le lacune nella standardizzazione dei parametri di riferimento delle prestazioni e dei protocolli clinici continuano a influenzare l'accettazione da parte degli enti pagatori e dei comitati ospedalieri, anche laddove l'autorizzazione regolatoria sia stata ottenuta.
Analisi della catena del valore
La catena del valore inizia con input a monte come l'elettronica di potenza, gli elettrodi/ugelli, gli applicatori o distanziatori sterili monouso e i gas di processo, incluso l'argon. Prosegue poi con l'integrazione del dispositivo, i moduli software per la registrazione delle dosi e l'erogazione di servizi clinici in ospedali, centri per la cura delle ferite e ambulatori. La produzione e l'assemblaggio sono generalmente affidati ai produttori di apparecchiature originali (OEM) e ad aziende specializzate in tecnologie al plasma, mentre la commercializzazione a valle dipende dalla generazione di evidenze cliniche, dalle richieste di autorizzazione regolatoria, dall'installazione e dalla formazione, dai contratti di manutenzione e dal rifornimento periodico dei materiali di consumo. La volatilità dell'elio e di altri gas nobili, insieme ai cicli di sostituzione di elettrodi e applicatori, incide sul costo totale di proprietà e spinge alcune piattaforme verso approcci con aria ambiente o gas alternativi.
La commercializzazione e l'espansione su larga scala dipendono sempre più da partnership che combinano l'accesso clinico con la gestione delle procedure di rimborso, soprattutto negli Stati Uniti. Ad esempio, Plasmacure BV ha stretto una partnership con Venture Medical (maggio 2025) per ottenere l'approvazione della FDA e la commercializzazione negli Stati Uniti del suo sistema PLASOMA, supportata da un successivo finanziamento (6 milioni di euro più ulteriori finanziamenti per il mercato statunitense a luglio 2025). Accordi simili, come la partnership tra Coldplasmatech GmbH e Royal Biologics (aprile 2025), riflettono un percorso comune per gli sviluppatori europei al fine di garantire la copertura distributiva, i siti clinici e le competenze normative necessarie per passare dalle implementazioni pilota a cicli di approvvigionamento ripetibili.
Panorama competitivo
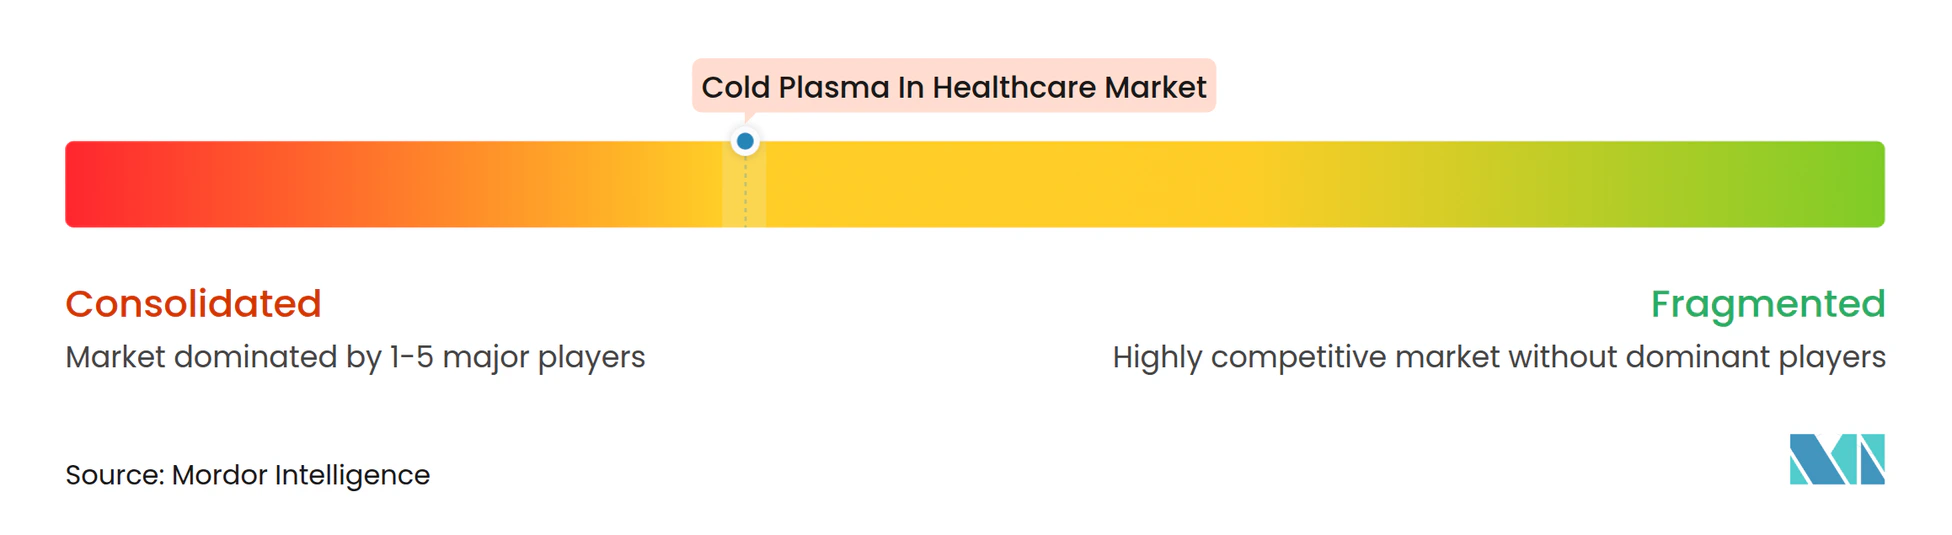
Il mercato del plasma freddo in ambito sanitario presenta un profilo di frammentazione di fascia media. Operatori verticalmente integrati come Apyx Medical e Relyon Plasma vendono hardware, prodotti monouso e pacchetti di servizi, mentre gli specialisti di componenti concedono in licenza moduli al plasma a OEM di impianti e farmaceutici. L'investimento di 18 milioni di dollari in infusioni di Neoplas Med finanzia l'espansione di kINPen MED, mentre CINOGY si rivolge al segmento domestico con kit dal prezzo inferiore a 1,100 dollari.
Il software di intelligenza artificiale sta emergendo come elemento di differenziazione. I fornitori che registrano le metriche di dose e le curve di guarigione soddisfano la tracciabilità MDR e si aggiudicano contratti basati sui risultati. Le domande di brevetto si concentrano su array roll-to-roll e mini-piezoelettrici, riflettendo un allontanamento dai getti ad alta intensità di elio. L'inflazione di elio ha ridotto i margini di Renuvion di sei punti lo scorso anno, spingendo Apyx a esplorare le composizioni chimiche dell'azoto nonostante un compromesso di efficacia del 20%.
L'aumento degli abbonamenti ai servizi stabilizza il flusso di cassa e aumenta le valutazioni, mentre la concorrenza sui prezzi dell'hardware si intensifica con la commercializzazione delle unità RF ad aria ambiente. Permangono barriere all'ingresso nel mercato nei dossier normativi e nel finanziamento delle evidenze cliniche, aree in cui le aziende ben capitalizzate possono ancora ampliare il proprio margine di profitto.
Plasma freddo nei leader del settore sanitario
Neoplas med GmbH
Terraplasma Medical GmbH
Apice medico
Innovazioni mediche statunitensi
ADTEC Plasma Technology Co. Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Viromed Medical AG ha annunciato l'acquisizione pianificata di relyon plasma GmbH (prevista per il secondo trimestre del 2026) al fine di rafforzare l'integrazione verticale tra ricerca e sviluppo e produzione di plasma freddo. L'acquisizione mira a concentrare tecnologie chiave, sistemi di qualità e controllo della catena di fornitura sotto un'unica struttura aziendale, semplificando l'industrializzazione del prodotto e supportando programmi di commercializzazione più ampi nel settore medicale.
- Luglio 2025: Venture Medical ha guidato un investimento di Serie A da 6 milioni di euro in Plasmacure BV e si è impegnata a fornire ulteriori finanziamenti per le attività di mercato negli Stati Uniti relative al sistema a plasma freddo PLASOMA. Il pacchetto di finanziamento ha vincolato i capitali all'ottenimento delle autorizzazioni FDA e al processo di rimborso, indicando un percorso operativo che combina la generazione di evidenze cliniche con la preparazione alla distribuzione per la cura di ferite complesse.
- Dicembre 2024: Relyon plasma GmbH e Viromed Medical GmbH hanno annunciato una collaborazione per la ricerca di applicazioni mediche del plasma freddo a pressione atmosferica, con Viromed incaricata della gestione dell'approvazione e della distribuzione dei dispositivi. La partnership collega lo sviluppo tecnologico a un percorso definito di accesso al mercato, contribuendo a tradurre i progressi di laboratorio e ingegneristici in prodotti clinici regolamentati.
Ambito del rapporto sul mercato globale del plasma freddo in ambito sanitario
Secondo l'ambito del rapporto, il plasma freddo, o plasma atmosferico freddo (CAP), è un gas ionizzato non termico generato a temperatura prossima a quella ambiente, che consente un'interazione sicura e non invasiva con i tessuti biologici, fungendo al contempo da agente sterilizzante e favorendo la guarigione delle ferite.
Il rapporto sul mercato del plasma freddo in ambito sanitario è segmentato per tipologia di prodotto, tecnologia del dispositivo, tipo di pressione, applicazione, utente finale e area geografica. Per tipologia di prodotto, il mercato è suddiviso in dispositivi, materiali di consumo e servizi e software. Per tecnologia del dispositivo, il mercato è suddiviso in CAP a radiofrequenza, CAP a microonde, getto piezoelettrico portatile e array roll-to-roll DBD. Per tipo di pressione, il mercato è suddiviso in sistemi atmosferici e a bassa pressione. Per applicazione, il mercato è suddiviso in guarigione cronica delle ferite, ablazione chirurgica oncologica, emostasi, odontoiatria, dermatologia, sterilizzazione, liquidi attivati dal plasma e funzionalizzazione degli impianti. Per utente finale, il mercato è suddiviso in ospedali, centri di medicina preventiva, centri di cura delle ferite, cliniche specialistiche, istituti di ricerca e assistenza domiciliare. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato include anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Le previsioni di mercato sono fornite in termini di valore (USD).
| dispositivi | Generatori a getto di plasma |
| Unità di scarica a barriera dielettrica | |
| Sistemi CAP a microonde | |
| Camere RF a bassa pressione | |
| Materiali di consumo | Cartucce di gas monouso |
| Medicazioni/cerotti attivati al plasma | |
| Elettrodi e ugelli di ricambio | |
| Servizio e software | Piattaforme di controllo della dose basate sull'intelligenza artificiale |
| Contratti di installazione e manutenzione |
| CAP a radiofrequenza |
| CAP per microonde |
| Getto piezoelettrico portatile |
| Array roll-to-roll DBD |
| Plasma freddo a pressione atmosferica |
| Plasma freddo a bassa pressione/vuoto |
| Guarigione delle ferite croniche |
| Ablazione chirurgica oncologica |
| Emostasi e coagulazione del sangue |
| Odontoiatria e cura orale |
| Dermatologia ed estetica |
| Sterilizzazione e disinfezione di strumenti e superfici |
| Liquidi e idrogel attivati dal plasma |
| Funzionalizzazione della superficie dell'impianto |
| Ospedali (degenti) |
| Centri chirurgici ambulatoriali |
| Centri dedicati alla cura delle ferite |
| Cliniche specialistiche (Dermatologia / Oncologia) |
| Istituti di ricerca e accademici |
| Ambienti di assistenza domiciliare |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | dispositivi | Generatori a getto di plasma |
| Unità di scarica a barriera dielettrica | ||
| Sistemi CAP a microonde | ||
| Camere RF a bassa pressione | ||
| Materiali di consumo | Cartucce di gas monouso | |
| Medicazioni/cerotti attivati al plasma | ||
| Elettrodi e ugelli di ricambio | ||
| Servizio e software | Piattaforme di controllo della dose basate sull'intelligenza artificiale | |
| Contratti di installazione e manutenzione | ||
| Per tecnologia del dispositivo | CAP a radiofrequenza | |
| CAP per microonde | ||
| Getto piezoelettrico portatile | ||
| Array roll-to-roll DBD | ||
| Per tipo di pressione | Plasma freddo a pressione atmosferica | |
| Plasma freddo a bassa pressione/vuoto | ||
| Per Applicazione | Guarigione delle ferite croniche | |
| Ablazione chirurgica oncologica | ||
| Emostasi e coagulazione del sangue | ||
| Odontoiatria e cura orale | ||
| Dermatologia ed estetica | ||
| Sterilizzazione e disinfezione di strumenti e superfici | ||
| Liquidi e idrogel attivati dal plasma | ||
| Funzionalizzazione della superficie dell'impianto | ||
| Per utente finale | Ospedali (degenti) | |
| Centri chirurgici ambulatoriali | ||
| Centri dedicati alla cura delle ferite | ||
| Cliniche specialistiche (Dermatologia / Oncologia) | ||
| Istituti di ricerca e accademici | ||
| Ambienti di assistenza domiciliare | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato del plasma freddo in ambito sanitario nel 2031?
Si prevede che il mercato raggiungerà i 6.31 miliardi di dollari entro il 2031, con un CAGR del 14.62% a partire dal 2026.
Quale segmento sta crescendo più rapidamente nel settore globale del plasma freddo?
Si prevede che servizi e software cresceranno a un CAGR del 18.57% man mano che gli ospedali adotteranno piattaforme di controllo delle dosi basate sull'intelligenza artificiale.
In che modo la scarsità di elio influenza le scelte tecnologiche?
L'aumento dei costi dell'elio sta spingendo i fornitori a orientarsi verso dispositivi a radiofrequenza che ionizzano l'aria ambiente, nonostante i prezzi iniziali più elevati.
Perché l'area Asia-Pacifico è la regione con la crescita più interessante?
Le approvazioni rapide del Giappone e i percorsi oncologici della Cina, uniti a una popolazione diabetica in espansione, sostengono un CAGR regionale del 16.83%.
Quali prove cliniche supportano la cura delle ferite basata sul plasma?
Lo studio randomizzato POWER e gli studi di follow-up hanno dimostrato tassi di chiusura più rapidi e un ridotto utilizzo di antibiotici nelle ulcere del piede diabetico.


