

Dimensioni e quota del mercato della logistica della catena del freddo
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 384.85 miliardo di dollari |
| Dimensione del mercato (2031) | 518.08 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.13% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato della logistica della catena del freddo di Mordor Intelligence
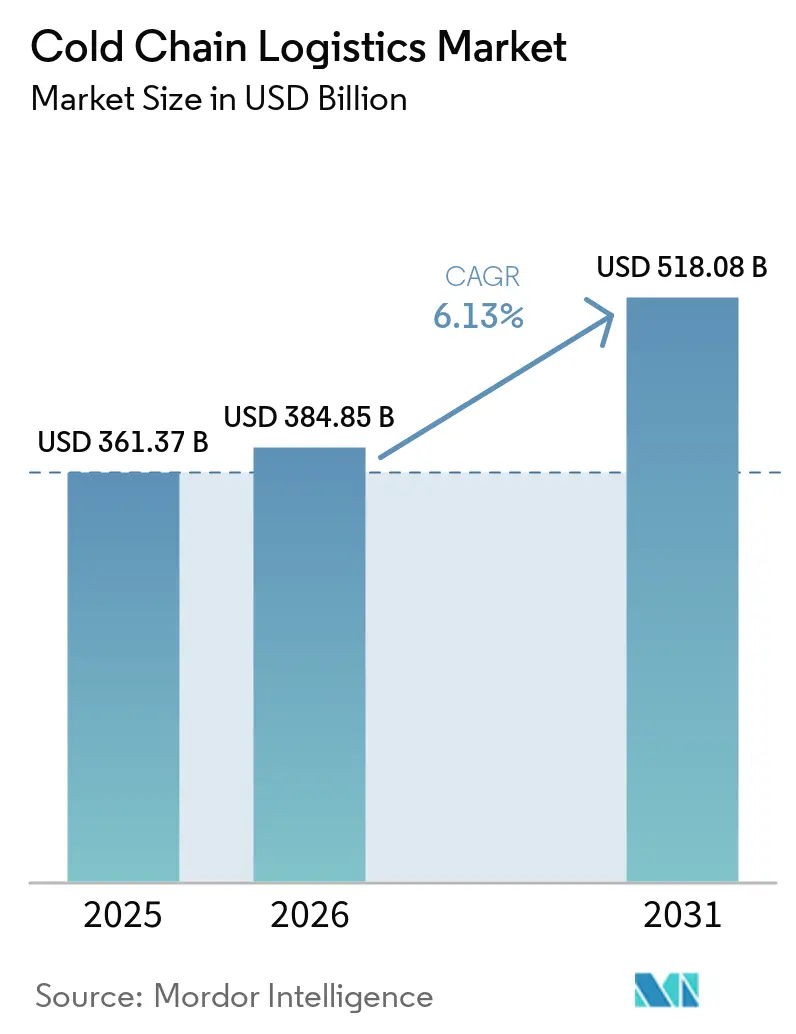
Il mercato della logistica della catena del freddo aveva un valore di 361.37 miliardi di dollari nel 2025 e si prevede che crescerà da 384.85 miliardi di dollari nel 2026 a 518.08 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.13% durante il periodo di previsione (2026-2031).
Il mercato è plasmato dalla domanda di una gestione affidabile delle spedizioni di vaccini, prodotti biologici, alimenti freschi e proteine. Le piattaforme di commercio rapido stanno inoltre posizionando un numero maggiore di scorte refrigerate più vicino alle aree urbane densamente popolate. Gli spedizionieri attribuiscono ora maggiore importanza alla registrazione in tempo reale della temperatura, al consumo energetico e alla conformità durante le fasi di stoccaggio e trasporto. Questi requisiti favoriscono gli operatori in grado di collegare magazzini, flotte di trasporto e sistemi di dati senza interrompere la catena del freddo. La FDA statunitense ha prorogato di 30 mesi, fino a luglio 2028, la scadenza per la conformità alla FSMA 204 in materia di tracciabilità, offrendo agli operatori della catena del freddo un periodo di tempo per l'implementazione; il requisito fondamentale è la registrazione elettronica dei dati chiave relativi agli eventi critici di tracciabilità, recuperabili entro 24 ore. La risposta competitiva combina automazione, acquisizioni e servizi di evasione ordini più specializzati.
Punti chiave del rapporto
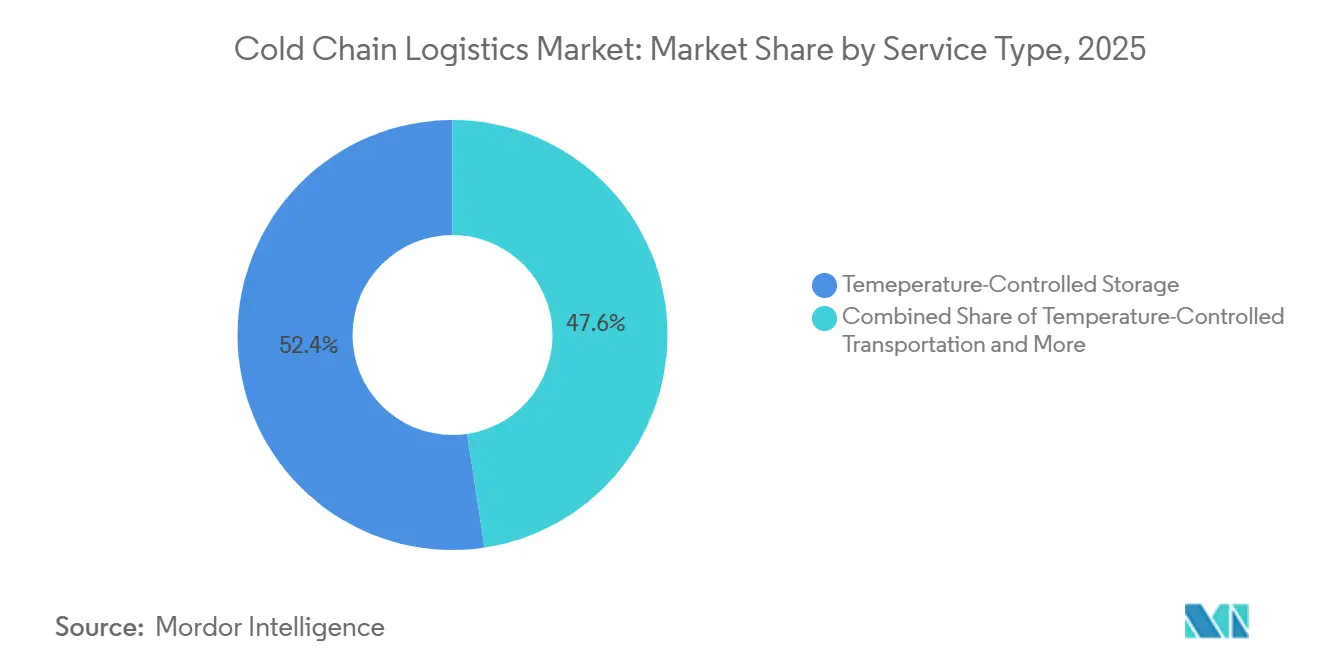
- Per tipologia di servizio, lo stoccaggio a temperatura controllata deteneva il 52.37% della quota di mercato della logistica della catena del freddo nel 2025, mentre si prevede che i servizi a valore aggiunto registreranno un CAGR del 7.73% fino al 2031.
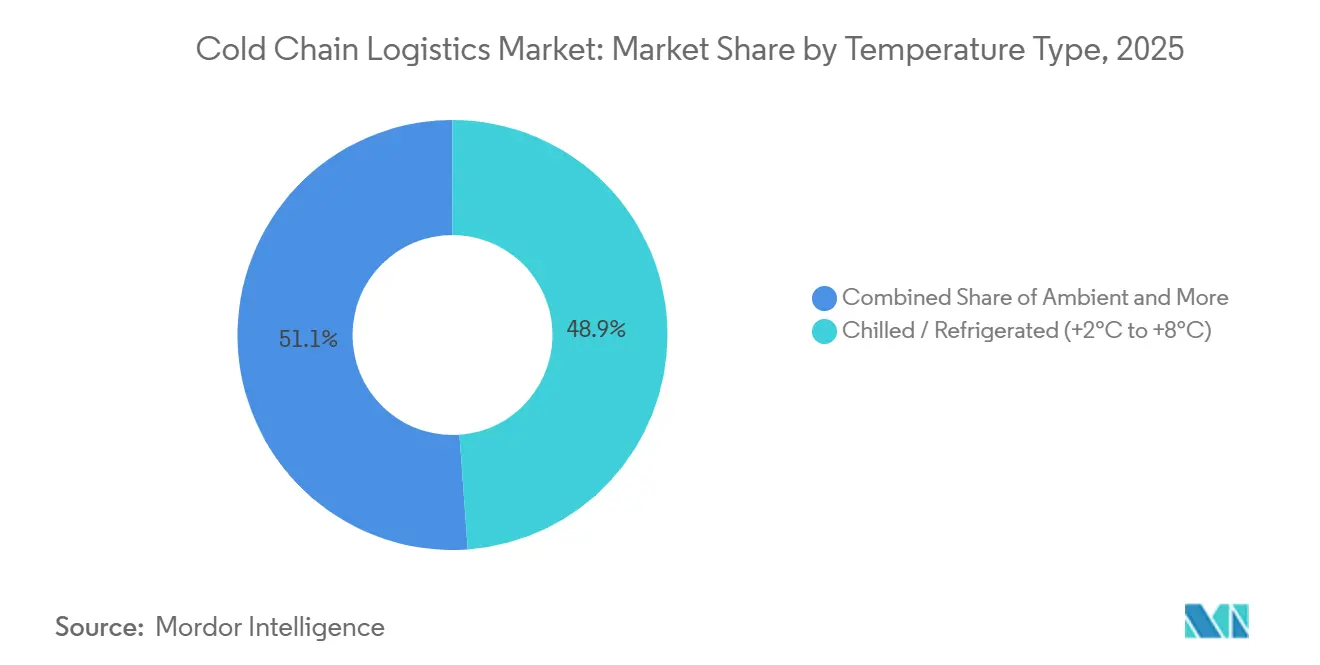
- Per tipologia di temperatura, la movimentazione a temperatura controllata e refrigerata ha rappresentato il 48.85% del mercato della logistica della catena del freddo nel 2025, mentre si prevede che la movimentazione a temperature estremamente basse o sotto zero registrerà un CAGR dell'8.11% fino al 2031.
- Per tipologia di applicazione, nel 2025 la carne e il pollame detenevano il 22.17% della quota di mercato della logistica della catena del freddo, mentre si prevede che i vaccini e i materiali per le sperimentazioni cliniche registreranno un tasso di crescita annuo composto (CAGR) dell'8.94% fino al 2031.
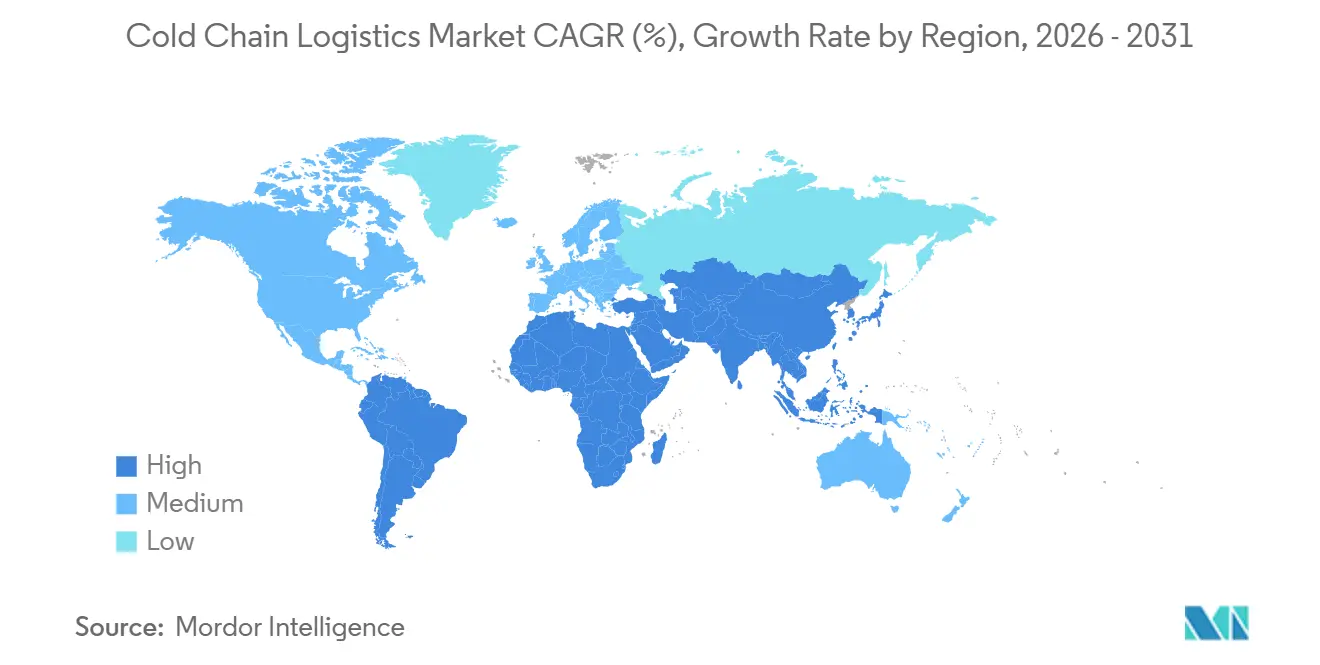
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva il 40.14% della quota di mercato della logistica della catena del freddo nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7.45% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale della logistica della catena del freddo
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Distribuzione del vaccino mRNA a temperature ultra-basse | + 1.4% | Globale, concentrato in Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Esternalizzazione della produzione farmaceutica a fornitori di servizi logistici terzi (3PL) conformi alle norme GDP. | + 1.3% | Presente a livello globale, con una presenza concentrata in Europa, Nord America e Asia nord-orientale. | Medio termine (2-4 anni) |
| Tracciabilità FSMA 204 e monitoraggio della temperatura in tempo reale tramite IoT | + 1.1% | Principalmente il Nord America, con l'Europa interessata da mandati paralleli sul PIL | Medio termine (2-4 anni) |
| Consegna rapida di generi alimentari e prodotti refrigerati in giornata tramite Quick-Commerce. | + 1.0% | Nucleo Asia-Pacifico, con ricadute sul Nord America e sull'Europa | A breve termine (≤ 2 anni) |
| Crescita del mercato cinese dei pasti pronti e leasing di magazzini nelle città di secondo livello | + 0.9% | Cina, con primi successi a Changsha, Zhengzhou, Xi'an e Chengdu | A breve termine (≤ 2 anni) |
| Celle frigorifere alimentate a energia solare per ridurre le perdite post-raccolta | + 0.8% | Africa subsahariana, Asia meridionale e Asia sudorientale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Distribuzione del vaccino mRNA a temperature ultra-basse
Il mercato della logistica della catena del freddo sta registrando una crescente necessità di capacità di surgelazione, man mano che i prodotti a mRNA si spostano tra le fasi di sviluppo e distribuzione. Ciò mantiene la refrigerazione specializzata rilevante per la distribuzione di vaccini, le sperimentazioni cliniche e le terapie avanzate. Una maggiore stabilità del prodotto può ampliare la portata della distribuzione e includere un maggior numero di pazienti nei programmi di vaccinazione. Questa maggiore copertura può incrementare i volumi a temperatura controllata, anziché eliminare la necessità di servizi di catena del freddo. L'acquisizione di NextPharma Logistics da parte di Cencora nel dicembre 2025 ha aggiunto 5 magazzini conformi alle GDP in Germania, Austria e Svizzera, mentre CEVA Logistics ha esteso per 5 anni, nel luglio 2026, il suo accordo di distribuzione con GSK in Polonia, coprendo oltre 9,830 m² di spazio a temperatura controllata.
Esternalizzazione della produzione farmaceutica a fornitori di servizi logistici terzi (3PL) conformi alle norme GDP.
Il mercato della logistica della catena del freddo sta beneficiando del trasferimento della distribuzione di prodotti termosensibili a fornitori di servizi logistici terzi conformi alle norme GDP (Good Distribution Practice). Le linee guida dell'Agenzia europea per i medicinali (EMA) e il Drug Supply Chain Security Act (DSCA) degli Stati Uniti hanno accresciuto l'importanza di attrezzature validate, personale qualificato e monitoraggio continuo. Questo trasferimento di responsabilità innalza la soglia di capitale e qualità per i nuovi fornitori di servizi. Maersk ha riferito nel luglio 2026 che la presenza di magazzini frigoriferi certificati GDP situati vicino ai principali porti è un fattore che le aziende farmaceutiche considerano nella scelta dei partner di distribuzione. Le strutture multitemperatura e validate secondo le norme GDP possono quindi richiedere un sovrapprezzo rispetto ai siti privi di controlli documentati.
Tracciabilità FSMA 204 e monitoraggio della temperatura in tempo reale tramite IoT
Il mercato della logistica della catena del freddo si sta adattando alle norme di tracciabilità che rendono le registrazioni digitali più centrali nella distribuzione alimentare. La Food and Drug Administration (FDA) degli Stati Uniti ha esteso la data di conformità alla FSMA 204 di 30 mesi, fino a luglio 2028, mentre i requisiti di tenuta dei registri sottostanti sono rimasti in vigore. [1] “Food Loss and Waste Database,” Food and Agriculture Organization of the United Nations, February 2025, fao.org Le aziende soggette alla normativa necessitano di registrazioni elettroniche per gli elementi chiave dei dati relativi agli eventi di tracciamento critici, che possono essere recuperati entro 24 ore. L'estensione offre agli operatori più tempo per collegare sensori, sistemi di magazzino e registri di trasporto. Tali investimenti possono migliorare al contempo la conformità normativa e il controllo del servizio quotidiano. I requisiti della FDA e le linee guida GDP dell'Unione Europea rimangono importanti quadri di riferimento per gli investimenti nei dati della catena del freddo.
Consegna rapida di generi alimentari e prodotti refrigerati in giornata tramite Quick-Commerce.
Anche il mercato della logistica della catena del freddo sta cambiando, poiché le reti di consegna di generi alimentari riducono i tempi tra l'ordine e la consegna. Nel 2025, il commercio al dettaglio istantaneo in Cina ha superato i 1.2 miliardi di RMB (171.39 milioni di dollari) e ha gestito oltre 600 miliardi di ordini, con un aumento del 25% su base annua. L'affidabilità della refrigerazione ha acquisito importanza, poiché per i concorrenti è diventato più facile eguagliare la velocità di consegna. La rete di consegna di generi alimentari in giornata di Amazon ha raggiunto più di 1,000 città degli Stati Uniti e prevedeva di espandersi in oltre 2,300 aree attraverso celle frigorifere e imballaggi isolati per l'ultimo miglio nell'agosto 2025. [2] "Catalizzare l'agricoltura resiliente al clima in Kenya con lo stoccaggio a freddo alimentato a energia solare", Fondo delle Nazioni Unite per lo sviluppo dei capitali, marzo 2026, uncdf.org Americold ha spedito più di 1 milione di pacchi a temperatura controllata direttamente al consumatore durante l'anno fiscale 2025, con una crescita a doppia cifra e una copertura del 99.5% della popolazione degli Stati Uniti entro 2 giorni. I centri di micro-evasione che vanno da 3,000 a 10,000 piedi quadrati vengono utilizzati per conservare l'inventario congelato, refrigerato e a temperatura ambiente vicino ai cluster di consumatori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Negli Stati Uniti si registra una carenza di autisti di camion frigoriferi con patente CDL. | -0.7% | Nord America, concentrato nella Sunbelt degli Stati Uniti e nei corridoi rurali per il trasporto di merci refrigerate. | A breve termine (≤ 2 anni) |
| Costi di ammodernamento a cascata per l'ammoniaca e la CO₂ per la conformità alle normative UE sui gas fluorurati | -0.5% | Europa, in particolare i siti storici in Germania, Francia, Paesi Bassi e Spagna. | Medio termine (2-4 anni) |
| Instabilità della rete elettrica nell'Africa subsahariana | -0.4% | Africa subsahariana, con maggiore esposizione in Sudafrica, Nigeria, Zambia e Zimbabwe. | A lungo termine (≥ 4 anni) |
| In India, la proprietà di piccole celle frigorifere è frammentata. | -0.3% | India, in particolare gli stati al di fuori dell'Uttar Pradesh e del Bengala Occidentale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Negli Stati Uniti si registra una carenza di autisti di camion frigoriferi con patente CDL.
Il mercato della logistica della catena del freddo si trova ad affrontare una carenza di manodopera di natura strutturale piuttosto che ciclica. L'American Trucking Associations ha stimato 60,000 posizioni di autisti con patente CDL non coperte nel 2026 e ha previsto una carenza di 160,000-175,000 posizioni entro il 2028 a causa dell'aumento dei pensionamenti. Si stima che una norma federale del marzo 2026 che limita l'accesso alla patente CDL per alcune categorie di immigrati abbia interessato 200,000 titolari di patente CDL attiva. [3] "FSMA Final Rule on Requirements for Additional Traceability Records for Certain Foods", US Food and Drug Administration, dicembre 2025, fda.gov Il Texas ha segnalato un calo del 31% nei rinnovi delle patenti CDL nell'aprile 2026 rispetto allo stesso mese del 2025. Il trasporto refrigerato è più esposto rispetto al trasporto con furgoni telonati perché i requisiti di monitoraggio e movimentazione della temperatura limitano il bacino di autisti qualificati.
Costi di ammodernamento a cascata per l'ammoniaca e la CO₂ per la conformità alle normative UE sui gas fluorurati
Il mercato europeo della logistica della catena del freddo si trova ad affrontare un periodo di sostituzione delle attrezzature e di ammodernamento degli impianti nell'ambito del quadro normativo UE sui gas fluorurati. Il regolamento (UE) 2024/573 impone una graduale riduzione dei gas fluorurati a effetto serra e favorisce l'abbandono dei refrigeranti obsoleti ad alto potenziale di riscaldamento globale. Gli impianti di surgelazione che utilizzano attrezzature datate dovranno sostenere ulteriori spese per sistemi a base di ammoniaca o CO₂.[4]“Commissione europea. "Tabella di marcia vincolante per l'attuazione della riduzione dei gas fluorurati 2026-2030". Commissione europea, luglio 2026, climate.ec.europa.eu L'onere è maggiore negli impianti preesistenti in Germania, Francia, Paesi Bassi e Spagna. Gli operatori devono inoltre gestire i periodi di costruzione senza compromettere le scorte dei clienti o i livelli di servizio. Queste esigenze di capitale possono rallentare l'espansione dei singoli siti, anche quando la domanda di refrigerazione specializzata rimane elevata.
Analisi del segmento
Per tipologia di servizio: i servizi a valore aggiunto superano lo storage di base in termini di crescita.
Nel 2025, lo stoccaggio a temperatura controllata deteneva il 52.37% della quota di mercato della logistica della catena del freddo. Rimane la base operativa per gli hub portuali, i parchi logistici interni e i centri di distribuzione urbani. Lo stoccaggio viene fornito attraverso modelli di magazzinaggio pubblici e privati. Il trasporto a temperatura controllata comprende collegamenti stradali, ferroviari, marittimi e aerei. Queste modalità trasportano merci refrigerate tra produzione, stoccaggio, porti e clienti. Il mercato della logistica della catena del freddo continua quindi a basarsi sulla capacità di stoccaggio come principale punto di ancoraggio fisico per le reti di servizi.
Si prevede che i servizi a valore aggiunto registreranno un tasso di crescita annuo composto (CAGR) del 7.73% dal 2026 al 2031, il più rapido in questo segmento. La surgelazione rapida, l'etichettatura e la gestione delle scorte sono elementi centrali di questo gruppo di servizi. La surgelazione rapida può preservare la durata di conservazione delle esportazioni di carne e supportare la stabilità dei farmaci nelle operazioni biofarmaceutiche. La Global Cold Chain Alliance ha riferito che i suoi 25 principali operatori globali detenevano 7.76 miliardi di piedi cubi di spazio a temperatura controllata nel 2026, il 6.3% in più rispetto al 2025. Gli operatori stanno aggiungendo piattaforme di evasione ordini, strumenti di inventario in tempo reale e capacità di confezionamento a freddo per andare oltre la tariffazione a pallet. L'attività di vendita diretta al consumatore di Americold dimostra come gli operatori di magazzino si stiano espandendo nell'evasione degli ordini per il consumatore finale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla tipologia di temperatura: la domanda di surgelati amplia le possibilità di infrastrutture ultra-basse.
Nel 2025, la movimentazione di prodotti refrigerati e a temperature comprese tra +2 °C e +8 °C rappresentava il 48.85% del mercato della logistica della catena del freddo. Questo intervallo di temperature è adatto a prodotti freschi, latticini, farmaci e pasti pronti refrigerati. È particolarmente rilevante per la distribuzione alimentare urbana in tutta l'Asia orientale. La movimentazione di prodotti surgelati a temperature comprese tra -25 °C e -15 °C supporta gran parte del commercio di carne, pesce e gelati. La movimentazione a temperatura ambiente controllata tra +15 °C e +25 °C è adatta a prodotti come vino, dolciumi e alcuni intermedi farmaceutici. Ciascuna categoria richiede procedure operative e pratiche di monitoraggio specifiche.
Si prevede che la gestione di prodotti surgelati e a temperature ultra-basse, inferiori a -40 °C, registrerà un tasso di crescita annuo composto (CAGR) dell'8.11% fino al 2031. Tale tasso riflette la domanda di materiali per studi clinici, terapie cellulari, terapie geniche e prodotti a mRNA. La ricerca sui vaccini a mRNA di nuova generazione ha rilevato che le formulazioni termostabili si trovavano ancora nelle fasi precliniche e cliniche iniziali all'inizio del 2026. Pertanto, la dipendenza a breve termine da infrastrutture con temperature comprese tra -60 °C e -80 °C rimane fondamentale per molti prodotti a mRNA. Il Regolamento (UE) 2024/573 aggiunge un'ulteriore esigenza di investimento, poiché i sistemi obsoleti che utilizzano refrigeranti ad alto GWP necessitano di essere sostituiti o ammodernati. Questa combinazione di domanda farmaceutica e transizione verso nuovi refrigeranti supporta gli investimenti in celle frigorifere specializzate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: il settore biofarmaceutico guida la crescita, le proteine ancorano il volume
Nel 2025, carne e pollame detenevano il 22.17% della quota di mercato della logistica della catena del freddo. Il commercio internazionale di proteine, in particolare dalle Americhe all'Asia-Pacifico, sostiene questa posizione. Queste spedizioni necessitano di una catena del freddo ininterrotta che comprenda trasporto marittimo, porti, magazzini e consegna dell'ultimo miglio. Pesce e frutti di mare, latticini e dessert surgelati, frutta e verdura, prodotti da forno e dolciumi costituiscono le restanti principali categorie di prodotti alimentari. Ogni categoria di prodotto ha un proprio profilo di temperatura e specifiche esigenze di movimentazione. I corridoi alimentari convenzionali continuano a fornire il volume di base per le reti logistiche refrigerate.
Si prevede che i vaccini e i materiali per le sperimentazioni cliniche registreranno un tasso di crescita annuo composto (CAGR) dell'8.94% fino al 2031. L'espansione delle sperimentazioni cliniche e la diffusione di terapie a mRNA, a vettore virale e cellulari supportano questa domanda. I prodotti farmaceutici e biologici, i prodotti chimici e i materiali speciali, nonché altre applicazioni, impongono ulteriori requisiti per la gestione controllata. I requisiti di tracciabilità del DSCSA (Dipartimento per la Sicurezza Alimentare e Sociale) hanno innalzato la soglia di conformità per gli operatori della catena del freddo farmaceutica. Il DSCSA opera con standard di qualità, cicli di audit e documentazione distinti rispetto alla logistica alimentare. I fornitori con sistemi validati e personale qualificato sono nella posizione migliore per servire questo settore regolamentato.
Analisi geografica
Nel 2025, la regione Asia-Pacifico deteneva il 40.14% del fatturato globale, conquistando la maggiore quota di mercato nella logistica della catena del freddo, e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7.45% fino al 2031. La Cina supporta questa posizione con circa 267 milioni di metri cubi di capacità di stoccaggio a freddo e, nel 2025, contava 105 basi logistiche nazionali. La domanda di pasti pronti sta incrementando il noleggio di magazzini nelle città di secondo e terzo livello. L'India sta crescendo rapidamente nella regione, sostenuta dal piano infrastrutturale PM Gati Shakti e dagli investimenti privati. Anche l'espansione del settore farmaceutico e della vendita al dettaglio di prodotti alimentari sta attirando capacità organizzate nelle città secondarie di Vietnam, Indonesia e Thailandia.
Il mercato della logistica della catena del freddo in Nord America vanta una rete consolidata, incentrata sugli Stati Uniti. Secondo la GCCA, le 25 principali aziende nordamericane gestiscono oltre 5 miliardi di piedi cubi di spazio refrigerato. Tale quantità rappresenta più dei quattro quinti della capacità nordamericana. Il Canada si sta affermando come un importante hub di transito per le esportazioni di proteine. L'hub di Americold a Port Saint John integra lo stoccaggio a freddo, la logistica marittima di DP World e i servizi ferroviari di CPKC. L'Europa rimane fondamentale per il PIL, la logistica farmaceutica, il commercio di alimenti surgelati e gli investimenti in attrezzature per la conformità alle normative sui gas fluorurati. Il percorso normativo europeo sta modificando l'allocazione del capitale in Germania, Francia, Paesi Bassi e Regno Unito.
Il mercato della logistica della catena del freddo in Sud America sta attraversando una fase di consolidamento, con Brasile e corridoio andino che registrano acquisizioni e ristrutturazioni delle reti. Il Medio Oriente e l'Africa presentano un contesto operativo diversificato. Arabia Saudita, Emirati Arabi Uniti e Qatar stanno investendo in infrastrutture moderne per la distribuzione di alimenti e prodotti farmaceutici importati. L'Africa subsahariana, in particolare Sudafrica, Nigeria, Zambia e Zimbabwe, si trova ad affrontare rischi più persistenti legati alla fornitura di energia elettrica. La refrigerazione ibrida solare si sta diffondendo in Africa orientale e occidentale come soluzione pratica. Il passaggio dalla dipendenza dalla rete elettrica a infrastrutture resilienti dal punto di vista energetico richiederà diversi anni e limita la velocità di espansione organizzata in alcune parti della regione.
Panorama competitivo
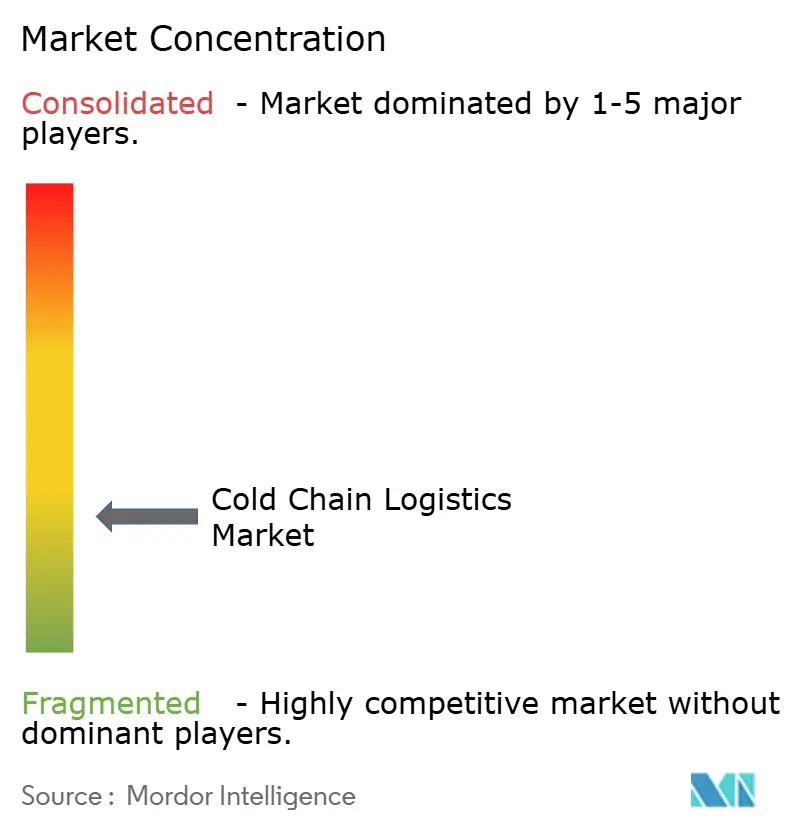
Il mercato della logistica della catena del freddo è complessivamente frammentato, sebbene i maggiori operatori stiano ampliando le proprie dimensioni. Lineage, Americold, NewCold, United States Cold Storage ed Emergent Cold Latin America costituiscono il gruppo leader. Gli operatori regionali mantengono un ruolo significativo nella gestione del primo miglio per i prodotti agricoli, nei servizi di ultimo miglio per i prodotti farmaceutici e nella gestione dei magazzini nelle città secondarie. Le aziende leader stanno aumentando la densità dei pallet grazie a magazzini automatizzati a scaffalatura alta. Inoltre, ricorrono alle acquisizioni per entrare in aree in cui l'ottenimento dei permessi di costruzione richiede tempo. La differenziazione dei servizi include la surgelazione rapida, la gestione degli ordini e-commerce, la visibilità dell'inventario in tempo reale e la movimentazione conforme alle norme GDP.
Nell'agosto del 2026, Americold ha concluso una joint venture con EQT che comprendeva 12 stabilimenti negli Stati Uniti, per un valore patrimoniale lordo di 1.3 miliardi di dollari. In base all'accordo, EQT detiene il 70% delle quote, mentre Americold il 30%, mantenendo la gestione operativa. La transazione ha fruttato ad Americold circa 1.1 miliardi di dollari di liquidità netta, utilizzabili per il rimborso del debito. Nel 2025, Lineage ha implementato la sua tecnologia di gestione del magazzino LinOS presso il nuovo sito di Hazelton, in Pennsylvania. Questa tecnologia supporta un modello in cui software e integrazione operativa sono importanti quanto lo spazio fisico. Queste iniziative dimostrano come il riciclo del capitale e i sistemi proprietari stiano diventando parte integrante della strategia competitiva.
La logistica biofarmaceutica conforme alle norme GDP nelle città di secondo livello europee e del Sud-est asiatico rimane meno sviluppata rispetto ai principali centri logistici. Il micro-fulfillment urbano, che combina il prelievo e l'imballaggio di prodotti refrigerati e congelati, è un altro ambito in cui molti modelli di mercato della logistica della catena del freddo non hanno ancora raggiunto una scala significativa. Lo stoccaggio ibrido solare nell'Africa subsahariana e nell'Asia meridionale è ancora in una fase commerciale iniziale, anche laddove i programmi pubblici ne hanno dimostrato la validità tecnica. Constellation Cold Logistics dispone di circa 1.2 milioni di posti pallet in 10 paesi europei e dimostra come acquisizioni mirate possano favorire la crescita transfrontaliera. Gli operatori più piccoli, privi di una rete capillare o di tecnologie proprietarie, si trovano ad affrontare una crescente pressione di consolidamento.
Leader del settore della logistica della catena del freddo
-
Lineage Logistics
-
Logistica americana
-
NewCold Logistica avanzata del freddo
-
Nichirei Logistics Group Inc.
-
Logistica fredda della costellazione
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2026: NewCold ha completato un ampliamento da 200 milioni di dollari presso il suo stabilimento di Truganina a Melbourne, in Australia, aggiungendo 80,000 posti pallet e portando la capacità totale del sito a 180,000 posti pallet tra stoccaggio di prodotti surgelati, refrigerati e a temperatura ambiente, grazie anche alla solida collaborazione con McCain Foods.
- Agosto 2026: Americold ha concluso con successo la joint venture da 1.3 miliardi di dollari con il fondo Active Core Infrastructure di EQT, relativa a 12 magazzini a temperatura controllata negli Stati Uniti. EQT detiene il 70% delle quote, mentre Americold mantiene il 30% con la gestione operativa. Americold ha ricevuto 1.1 miliardi di dollari di proventi netti in contanti, destinati al rimborso del debito.
- Giugno 2026: Americold ha inaugurato il suo hub integrato di import-export a Port Saint John, nel New Brunswick, in collaborazione con DP World e Canadian Pacific Kansas City. La struttura dispone di 22,000 posti pallet e riunisce in un unico sito celle frigorifere, logistica marittima e trasporto ferroviario continentale.
- Maggio 2026: Americold si è assicurata un accordo pluriennale con Jeronimo Martins per la gestione dello stoccaggio e del prelievo di 12 milioni di casse di prodotti surgelati all'anno per 300 punti vendita in tutto il Portogallo. Il contratto ha comportato un aumento di oltre il 40% dell'organico dello stabilimento di Lisbona.
Ambito e metodologia
| Conservazione a temperatura controllata | Magazzinaggio pubblico |
| Magazzinaggio privato | |
| Trasporto a temperatura controllata | Strada |
| Traversa | |
| Mare | |
| Aria | |
| Servizi a valore aggiunto (surgelazione, etichettatura, gestione dell'inventario, ecc.) |
| Refrigerato (+2 °C a +8 °C) |
| Congelato (da -25 °C a -15 °C) |
| Temperatura ambiente controllata (da +15 °C a +25 °C) |
| Congelato a temperature bassissime (inferiori a -40 °C) |
| Frutta e verdura |
| Carne e pollame |
| Pesce e frutti di mare |
| Latticini e Dolci Surgelati |
| Panetteria e Confetteria |
| Prodotti farmaceutici e biologici |
| Vaccini e materiali per sperimentazioni cliniche |
| Prodotti chimici e materiali speciali |
| Altre applicazioni |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Perù | |
| Cile | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Paesi nordici (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Sud-est asiatico (ASEAN) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Sud Africa | |
| Nigeria | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di servizio | Conservazione a temperatura controllata | Magazzinaggio pubblico |
| Magazzinaggio privato | ||
| Trasporto a temperatura controllata | Strada | |
| Traversa | ||
| Mare | ||
| Aria | ||
| Servizi a valore aggiunto (surgelazione, etichettatura, gestione dell'inventario, ecc.) | ||
| Per tipo di temperatura | Refrigerato (+2 °C a +8 °C) | |
| Congelato (da -25 °C a -15 °C) | ||
| Temperatura ambiente controllata (da +15 °C a +25 °C) | ||
| Congelato a temperature bassissime (inferiori a -40 °C) | ||
| Per Applicazione | Frutta e verdura | |
| Carne e pollame | ||
| Pesce e frutti di mare | ||
| Latticini e Dolci Surgelati | ||
| Panetteria e Confetteria | ||
| Prodotti farmaceutici e biologici | ||
| Vaccini e materiali per sperimentazioni cliniche | ||
| Prodotti chimici e materiali speciali | ||
| Altre applicazioni | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Perù | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Paesi nordici (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Sud-est asiatico (ASEAN) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Sud Africa | ||
| Nigeria | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali fattori trainano la domanda di logistica della catena del freddo fino al 2031?
La domanda è sostenuta dalla distribuzione di vaccini e farmaci biologici, dalla consegna rapida di generi alimentari, dal commercio di proteine e da requisiti di tracciabilità più stringenti.
Quali saranno le dimensioni del mercato della logistica della catena del freddo nel 2026?
Il mercato della logistica della catena del freddo si attestava a 384.85 miliardi di dollari nel 2026 e raggiungerà i 518.08 miliardi di dollari entro il 2031.
Quale tipologia di servizio sta crescendo più rapidamente nella logistica della catena del freddo?
Si prevede che i servizi a valore aggiunto registreranno un tasso di crescita annuo composto (CAGR) del 7.73% fino al 2031, trainati da esigenze quali la surgelazione rapida, l'etichettatura e la gestione delle scorte.
Quale applicazione ha il tasso di crescita più elevato fino al 2031?
Si prevede che i vaccini e i materiali per le sperimentazioni cliniche registreranno un tasso di crescita annuo composto (CAGR) dell'8.94% fino al 2031.
Quale regione è leader mondiale nella logistica della catena del freddo?
Nel 2025, la regione Asia-Pacifico ha rappresentato il 40.14% del fatturato globale e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7.45% fino al 2031.
Quali sono i principali vincoli operativi per i fornitori di servizi di logistica refrigerata?
La carenza di autisti di camion frigoriferi negli Stati Uniti, i costi di ammodernamento dei sistemi di refrigerazione in Europa, l'inaffidabilità dell'alimentazione elettrica in alcune zone dell'Africa e la frammentazione delle infrastrutture in India limitano le operazioni.


