

Dimensioni e quota del mercato del caffè freddo
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 3.79 miliardo di dollari |
| Dimensione del mercato (2031) | 8.36 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 17.12% CAGR |
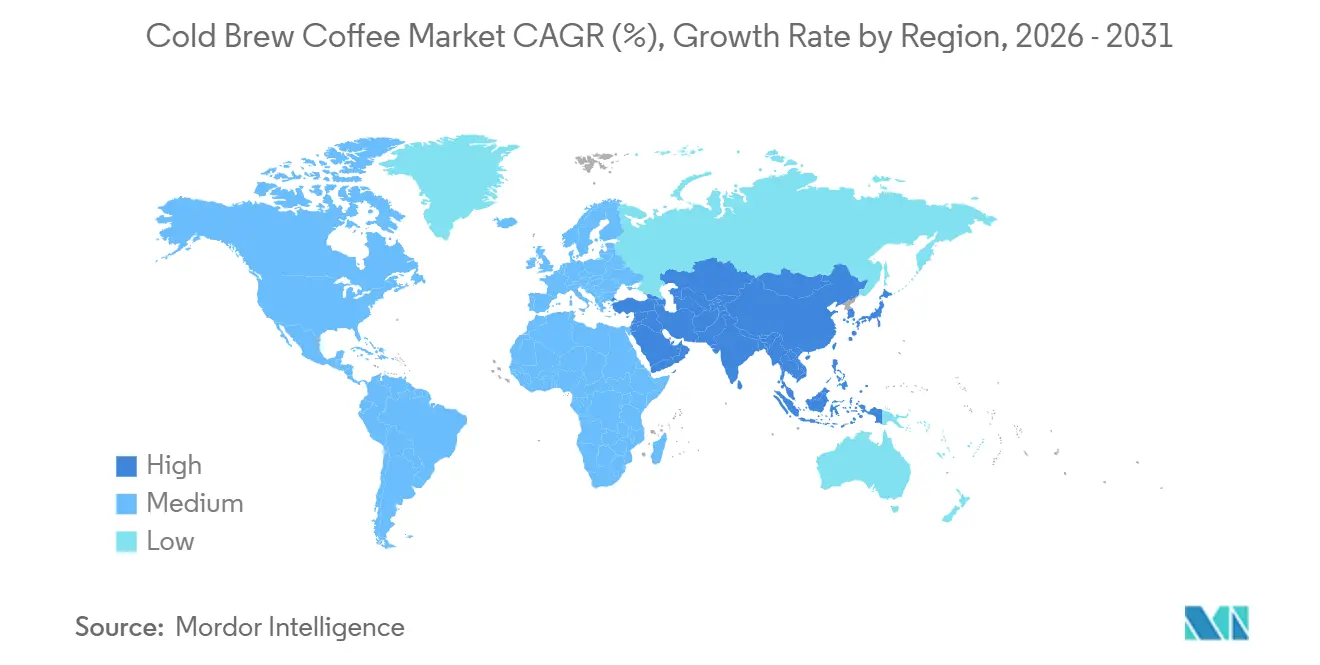
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
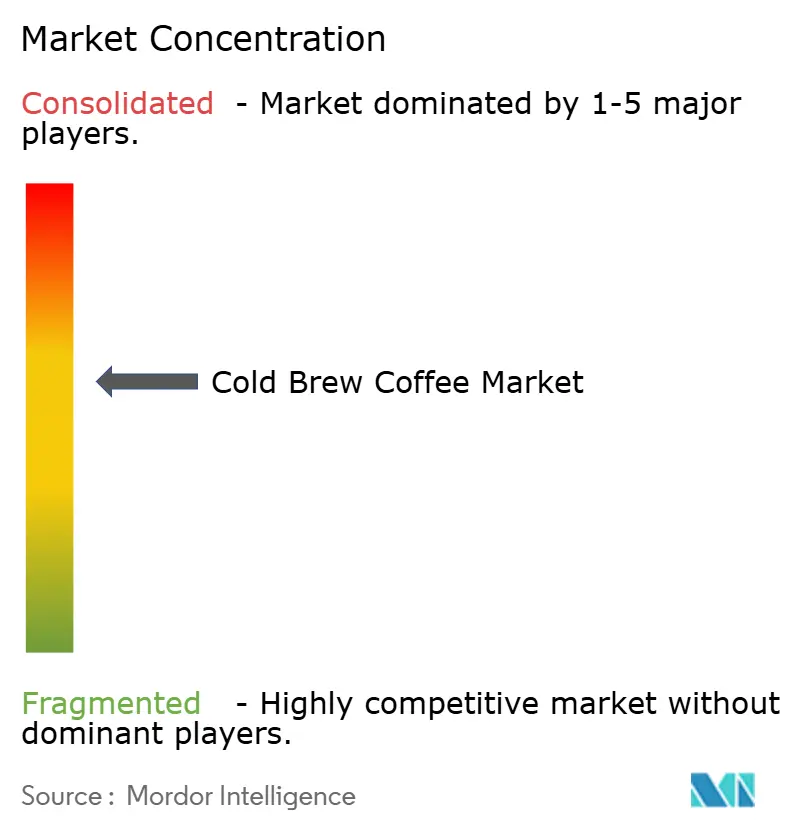
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato del caffè freddo di Mordor Intelligence
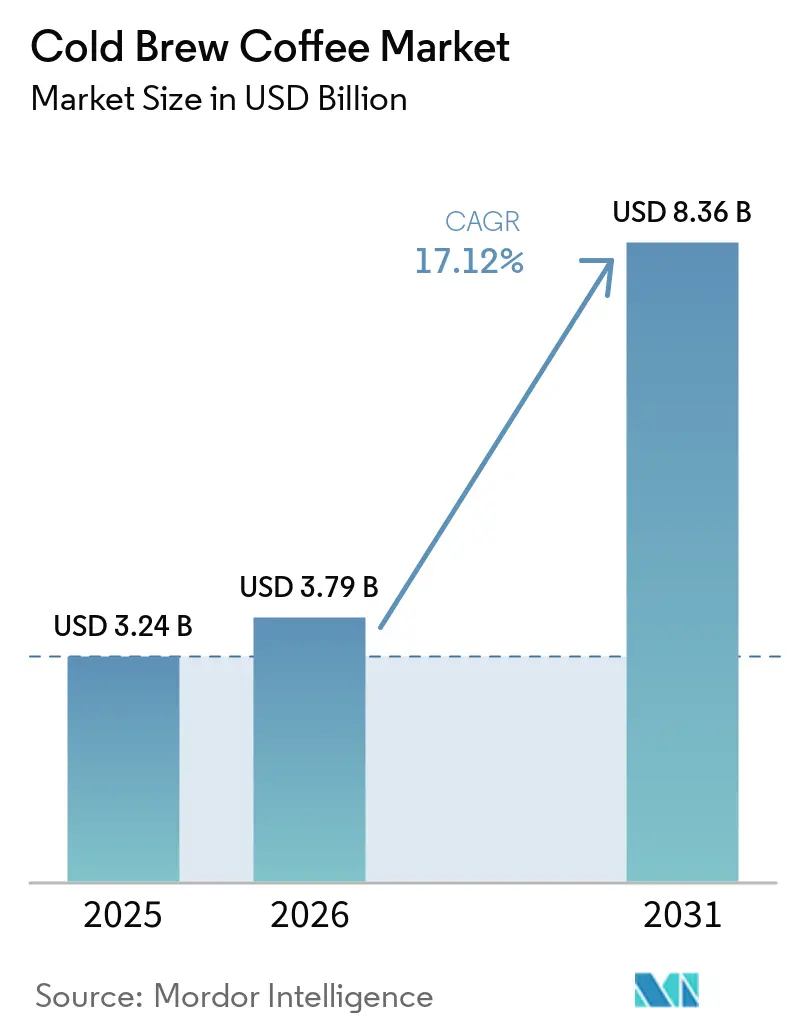
Si prevede che il mercato del caffè freddo (cold brew) crescerà da 3.24 miliardi di dollari nel 2025 a 3.79 miliardi di dollari nel 2026, raggiungendo gli 8.36 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 17.12% nel periodo 2026-2031. Con il passaggio dei consumatori più giovani del mercato del caffè freddo dai prodotti istantanei alle opzioni premium, la domanda si sta orientando verso bevande a estrazione lenta e a bassa acidità. Queste scelte premium spesso mettono in risalto chicchi monorigine e profili aromatici innovativi, attraendo un segmento crescente di appassionati di caffè alla ricerca di esperienze uniche e di alta qualità. Mentre il Nord America deteneva una quota di mercato del 40.03% nel 2025, la regione Asia-Pacifico è destinata a crescere con un CAGR del 18.98%. Questa crescita è alimentata dall'aumento dei redditi, dall'urbanizzazione e dalla proliferazione di caffetterie specializzate, in particolare in Cina, India e Sud-est asiatico, dove la cultura del caffè si sta evolvendo rapidamente. Nel mercato del caffè freddo, i prodotti pronti da bere (RTD) dominano le vendite nei supermercati e nei minimarket, offrendo praticità e varietà ai consumatori. Allo stesso tempo, le capsule e i sistemi di raffreddamento rapido rendono l'estrazione artigianale del caffè accessibile anche nelle cucine domestiche, rispondendo alla crescente domanda di esperienze di caffè di alta qualità a casa. Il mercato del caffè freddo si sta espandendo sia nel settore della vendita al dettaglio che in quello della ristorazione, trainato da un crescente interesse per le certificazioni biologiche, le lattine di alluminio riciclabili e gli additivi funzionali come proteine e adattogeni, in linea con le preferenze dei consumatori per la sostenibilità e i prodotti salutari.
Punti chiave del rapporto
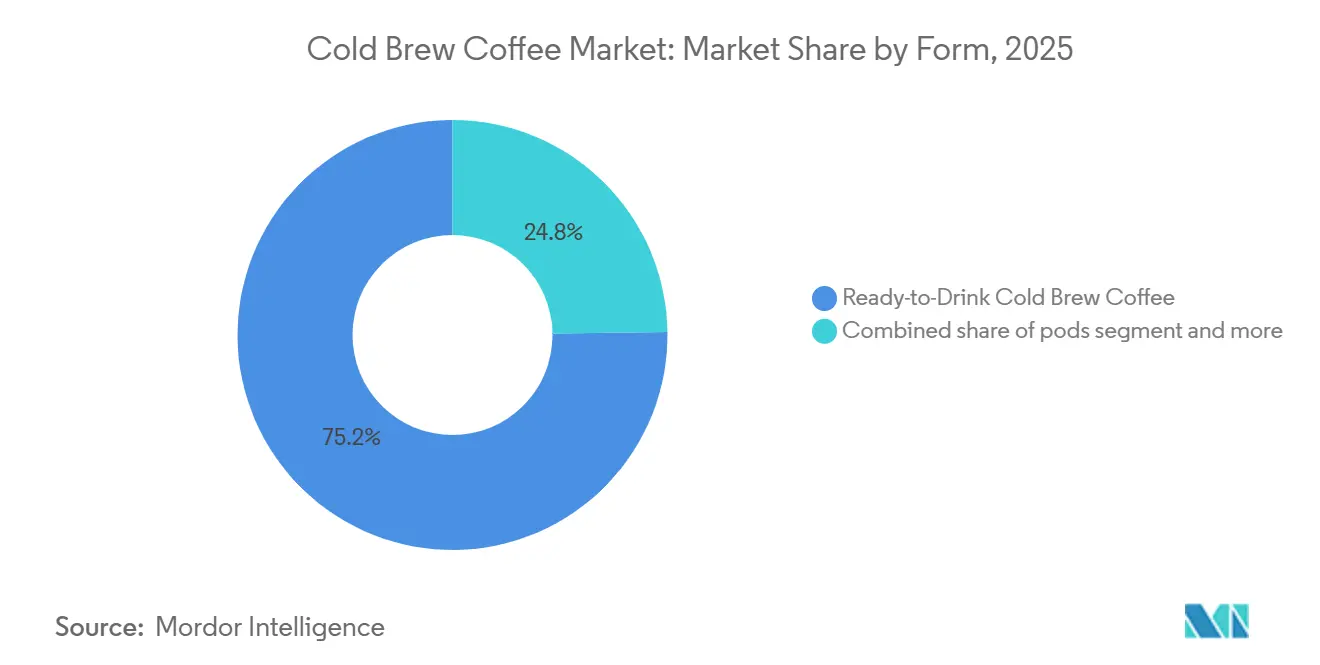
- Per tipologia, i prodotti RTD detenevano il 75.23% della quota di mercato del caffè freddo nel 2025 e si prevede che le capsule registreranno un CAGR del 18.33% fino al 2031.
- Per tipologia di gusto, le varianti non aromatizzate hanno dominato con una quota di fatturato del 56.71% nel 2025, mentre il caffè freddo aromatizzato è destinato a crescere a un tasso annuo composto del 19.07% fino al 2031.
- Per quanto riguarda il confezionamento, le bottiglie hanno conquistato una quota del 55.34% nel 2025, ma si prevede che le lattine cresceranno a un tasso annuo composto del 18.81%.
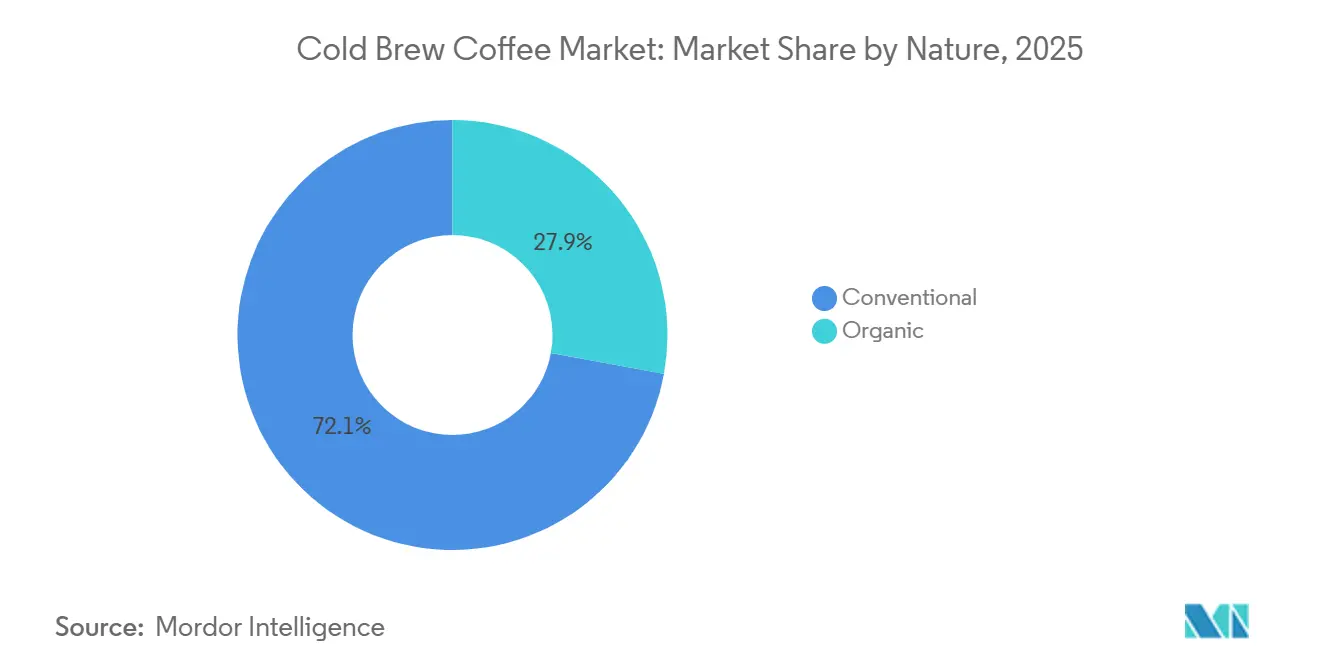
- Per sua natura, la produzione convenzionale ha rappresentato il 72.12% del volume nel 2025, mentre si prevede che l'offerta biologica registrerà un tasso di crescita annuo composto (CAGR) del 19.22% tra il 2026 e il 2031.
- Per canale di distribuzione, il canale off-trade deteneva una quota del 58.34% nel 2025, mentre si prevede che il canale on-trade crescerà a un tasso annuo composto del 19.36% fino al 2031.
- A livello regionale, il Nord America ha mantenuto la quota maggiore nel 2025 con il 40.03%, ma l'Asia-Pacifico si posiziona come l'area a più rapida crescita con un CAGR del 18.98% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del caffè freddo
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente preferenza dei consumatori per le bevande al caffè particolari | + 3.2% | Diffusione globale, con primi successi in Nord America, Europa occidentale e nelle aree urbane dell'Asia-Pacifico. | Medio termine (2-4 anni) |
| Preferenza per caffè premium e speciali | + 2.8% | Mercati principali del Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Popolarità dei formati pronti da bere (RTD) | + 4.1% | Presente a livello globale, con una presenza maggiore in Nord America, Medio Oriente e Nord Africa, e in America Latina. | A breve termine (≤ 2 anni) |
| La cultura della mixology casalinga alimenta la sperimentazione con il caffè freddo. | + 2.3% | Nord America, Europa, con ripercussioni sui centri urbani dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Produzione di birra a impatto energetico positivo e iniziative per la riduzione delle emissioni di carbonio. | + 1.6% | Europa, Nord America, con una spinta normativa nella regione Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Integrazione negli alimenti funzionali e nei nutraceutici | + 2.1% | Nord America, Europa, emergente nell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente preferenza dei consumatori per le bevande al caffè particolari
In un notevole cambiamento rispetto alle abitudini di consumo tradizionali, il 47% dei consumatori di età compresa tra i 18 e i 24 anni ha dichiarato di aver bevuto caffè il giorno precedente, evidenziando una crescente preferenza per il caffè tra le fasce demografiche più giovani.[1]Fonte: National Coffee Association, "Il consumo giornaliero di caffè al massimo degli ultimi 20 anni, in aumento di quasi il 40%", ncausa.orgNel mercato del caffè freddo, l'estrazione a freddo, che produce il 67% di acidità in meno rispetto al metodo a goccia calda, consente ai torrefattori di enfatizzare il terroir e adottare tecniche innovative come la fermentazione anaerobica, che esalta la complessità e l'unicità del sapore. Mentre le catene infondono sapori regionali, come ube e cocco o schiuma fredda di banana, per generare interesse sui social media e attrarre un pubblico più ampio, i caffè indipendenti fungono da centri di innovazione, sperimentando nuove idee e accorciando il percorso dal concept al mercato a meno di 18 mesi. Entro il 2025, un prezzo medio di 5.58 dollari per il caffè pronto da bere (RTD) sottolinea la disponibilità dei consumatori a investire in profili aromatici unici e offerte premium, anche se il tradizionale caffè filtro semplice sta registrando un calo di popolarità a causa del cambiamento delle preferenze.
Preferenza per caffè premium e speciali
Nel 2025, negli Stati Uniti il consumo di bevande speciali a base di espresso e bevande fredde è aumentato del 45%.[2]Fonte: Specialty Coffee Association, "2025 National Coffee Data Trends Specialty Coffee Breakout Report", sca.coffeeLa crescita del mercato del caffè freddo riflette il cambiamento delle preferenze dei consumatori verso bevande premium e innovative, guidate dalla domanda di prodotti di alta qualità e differenziati. Marchi come La Colombe sfruttano la trasparenza del commercio diretto e dell'origine singola per rafforzare il loro posizionamento premium, consentendo loro di commercializzare latte macchiato pronto da bere da 11 ml a 3.29 dollari, con il 50% di zucchero in meno rispetto alla media della categoria. Nel mercato del caffè freddo, il packaging gioca un ruolo fondamentale nel rafforzare questo valore: le bottiglie di vetro trasmettono autenticità artigianale, attraendo i consumatori alla ricerca di prodotti di qualità, mentre le lattine riempite di azoto simulano la spillatura alla spina, migliorando l'esperienza di acquisto e offrendo un'esperienza sensoriale unica. Queste innovazioni nel packaging non solo elevano il valore percepito del prodotto, ma si allineano anche alle aspettative dei consumatori in termini di praticità e qualità premium nelle bevande pronte da bere.
Popolarità dei formati pronti da bere
Nel 2024, il segmento globale del caffè freddo pronto da bere (RTD) ha registrato una crescita significativa. Tuttavia, questo segmento si sta espandendo a un ritmo più rapido grazie al suo forte potenziale di crescita. In Europa, l'introduzione di frigoriferi di alta qualità nei minimarket ha contribuito a un notevole aumento del valore delle vendite. Allo stesso tempo, in Medio Oriente si è osservato un aumento sostanziale del consumo di caffè RTD negli ultimi anni. Ciononostante, permangono delle sfide: se da un lato la pastorizzazione ad alta temperatura può attenuare gli aromi, dall'altro la distribuzione a catena del freddo aumenta significativamente i costi logistici. I produttori stanno investendo sempre di più in soluzioni di packaging innovative per affrontare le problematiche relative alla durata di conservazione. Inoltre, si stanno esplorando i progressi nella tecnologia della catena del freddo per ottimizzare l'efficienza logistica senza compromettere la qualità del prodotto. La preferenza dei consumatori per bevande pratiche e di alta qualità sta ulteriormente stimolando l'innovazione nel mercato del caffè RTD. Infine, le iniziative di sostenibilità, come il packaging ecocompatibile, stanno guadagnando terreno, poiché le aziende mirano ad allinearsi agli standard ambientali in continua evoluzione.
La cultura della mixology casalinga alimenta la sperimentazione.
Il 75% dei consumatori della Generazione Z nel mercato del caffè freddo personalizza le proprie bevande a casa, alimentando un crescente interesse per le macchine da caffè modulari e le capsule ecocompatibili. I sistemi K-Rounds e QuickChill di Keurig promettono caffè freddo di qualità da bar in meno di tre minuti. Nel frattempo, le start-up stanno introducendo concentrati riciclabili e facili da trasportare. Gli accessori per il caffè freddo, come i fusti nitro e i dispositivi per la schiumatura a freddo, stanno trasformando il cold brew in una piattaforma versatile, spingendo i marchi di bevande pronte da bere a distinguersi con funzionalità avanzate o confezioni accattivanti. Questa tendenza evidenzia la crescente domanda di personalizzazione e sostenibilità nel mercato delle bevande. Le aziende si stanno concentrando sempre più su soluzioni innovative per soddisfare queste preferenze dei consumatori in continua evoluzione. Inoltre, il passaggio alla personalizzazione delle bevande a casa sta rimodellando il panorama competitivo, incoraggiando i marchi a innovare rapidamente. Di conseguenza, il mercato sta assistendo a una combinazione di soluzioni tecnologiche e offerte ecocompatibili per soddisfare le aspettative dei consumatori.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preferenza persistente per il caffè caldo istantaneo/tradizionale | -2.4% | Presente a livello globale, con una presenza più forte nella regione Asia-Pacifico (Cina, India), in America Latina e nei segmenti sensibili al prezzo. | A breve termine (≤ 2 anni) |
| Rigorose normative globali in materia di sicurezza alimentare ed etichettatura | -1.3% | Nord America (FDA), Europa (regolamenti UE), con l'emergere di nuove normative in Asia-Pacifico. | Medio termine (2-4 anni) |
| Limitata volatilità dell'offerta di chicchi di arabica dovuta agli shock climatici. | -2.7% | A livello globale, con un impatto particolarmente grave nelle zone di produzione di Brasile, Colombia e America Centrale. | A breve termine (≤ 2 anni) |
| Degrado della qualità nelle consegne a lunga distanza dell'e-commerce | -0.8% | A livello globale, con particolare impatto sui marchi DTC e sulle zone di consegna rurali/remote. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Preferenza persistente per il caffè caldo istantaneo/tradizionale
Nel 2025, gli ordini di caffè freddo (cold brew) hanno registrato un calo nei punti vendita Toast POS, mentre i caffè latte e le bevande energetiche hanno visto una crescita. Questa tendenza del mercato del caffè freddo evidenzia la concorrenza non solo con il caffè caldo, ma anche con altre bevande contenenti caffeina. In Brasile, il consumo interno di caffè è diminuito a fronte dell'aumento dei prezzi al dettaglio del caffè tostato e macinato. Allo stesso tempo, è aumentato il consumo di caffè solubile (istantaneo), a testimonianza di un cambiamento nelle abitudini dei consumatori attenti al prezzo. Questo andamento sottolinea una sfida strutturale per il cold brew: il suo lungo processo di estrazione e il posizionamento premium lo rendono più costoso del caffè istantaneo in granuli o del caffè filtro caldo, limitandone l'attrattiva nei mercati sensibili al prezzo. Nel mercato del caffè freddo nella regione Asia-Pacifico, il caffè istantaneo continua a dominare nelle città di secondo e terzo livello dell'India e in Cina, mentre il cold brew rimane un prodotto di nicchia nelle aree urbane. Sebbene si preveda una crescita significativa del mercato indiano del cold brew, questo parte da una base ridotta. Per quanto riguarda il consumo sul posto, la domanda di cold brew è risultata notevolmente più alta in estate rispetto all'inverno. Tuttavia, questa stagionalità crea delle sfide per i marchi, tra cui i rischi legati alle scorte e la sottoutilizzazione della produzione durante i mesi più freddi.
Rigorose normative globali sulla sicurezza alimentare e sull’etichettatura
Ora, come previsto dalle linee guida della FDA, i marchi di bevande pronte da bere (RTD) devono dichiarare il contenuto di caffeina e utilizzare processi ad alta temperatura e di breve durata per garantire la stabilità a scaffale. Tuttavia, questo metodo di lavorazione può attenuare le sfumature aromatiche. Se da un lato le strategie della catena del freddo preservano il gusto, dall'altro aumentano i costi di trasporto e limitano la distribuzione nei punti vendita. Gli esportatori statunitensi si trovano ad affrontare ulteriori sfide in termini di conformità in Europa, dove le etichette multilingue e i simboli di riciclabilità sono la norma. Queste normative nel mercato del caffè freddo richiedono ai marchi di investire in soluzioni di packaging localizzate, il che può aumentare i costi di produzione. Inoltre, la necessità di orientarsi tra i diversi quadri normativi dei vari paesi europei complica le strategie di ingresso nel mercato. Di conseguenza, le aziende devono bilanciare gli sforzi di conformità con il mantenimento di prezzi competitivi e della qualità del prodotto. Infine, la necessità di imballaggi sostenibili per soddisfare gli standard ambientali europei aggiunge un ulteriore livello di sfide operative. Questo passaggio alla sostenibilità spesso richiede la collaborazione con fornitori specializzati, con un ulteriore impatto sulle dinamiche della catena di approvvigionamento. Le aziende devono inoltre destinare risorse al monitoraggio continuo degli aggiornamenti normativi per garantire la conformità costante nei mercati internazionali.
Analisi del segmento
Per forma: RTD Ancoraggio Volume, Pods Accelerare la Penetrazione
Nel 2025, i formati pronti da bere (RTD) hanno dominato il mercato globale del caffè freddo, conquistando una quota significativa del 75.23%. La loro presenza onnipresente nei frigoriferi dei supermercati, nei minimarket e nei sistemi di spillatura della ristorazione ha garantito una facile accessibilità per i consumatori. Sebbene si preveda una crescita moderata, intorno al 15%, a causa della saturazione del mercato in Nord America, l'innovazione continua a trainare la domanda. Nuove estensioni di prodotto, come le varianti arricchite di proteine, le infusioni di latte vegetale e le opzioni di caffè freddo gassato, stanno infondendo nuova energia alla categoria. Inoltre, la tendenza al consumo "on-the-go" consolida ulteriormente la posizione di leadership degli RTD.
I sistemi a capsule si stanno affermando rapidamente nel mercato del caffè freddo, rappresentando il segmento in più rapida crescita. Le proiezioni indicano un'impressionante crescita annua composta (CAGR) del 18.33% fino al 2031, con un valore previsto di 1.46 miliardi di dollari e una quota del 17% del mercato globale. Questa impennata di crescita è in gran parte dovuta ai progressi nella tecnologia monodose, in particolare a funzionalità come la velocità di flusso programmabile e il raffreddamento rapido, che replicano il tradizionale metodo di infusione a immersione lenta. L'introduzione delle K-Rounds da parte di Keurig, supportata da una solida base di 45 milioni di macchine installate, apre la strada a una rapida penetrazione del mercato. Allo stesso tempo, i produttori europei di elettrodomestici stanno sviluppando capsule a sistema aperto, ampliando la compatibilità e diversificando le opzioni per i consumatori. A differenza del caffè macinato, le capsule semplificano il processo di preparazione eliminando la necessità di misurare la quantità e di un'infusione prolungata, risultando particolarmente attraenti per i consumatori con poco tempo a disposizione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per gusto: il gusto purista incontra la creatività stagionale
Nel 2025, il cold brew non aromatizzato ha conquistato la maggiore quota di mercato nel settore del caffè cold brew, rappresentando il 56.71% del consumo totale. I puristi del caffè, che privilegiano la trasparenza delle monorigine, sostengono questo dominio, spesso pagando un prezzo più alto per la qualità e l'autenticità. La forte enfasi del segmento sulla semplicità e la maestria artigianale risuona profondamente tra gli appassionati di caffè più esigenti. I marchi stanno puntando sempre di più sulla narrazione delle origini e sulla presentazione della competenza nella preparazione per alimentare la fedeltà dei consumatori. Di conseguenza, anche se la categoria sta assistendo a una crescente sperimentazione, le offerte non aromatizzate godono di una base di consumatori stabile e affezionata.
Il caffè freddo aromatizzato sta vivendo una rapida ascesa, con proiezioni che indicano un tasso di crescita annuo composto (CAGR) del 19.07%, che lo porteranno a superare i 3.1 miliardi di dollari entro il 2031. Questa impennata è alimentata dal lancio di invitanti gusti stagionali da parte dei marchi, come ube e cocco, banana tostata e Earl Grey alla lavanda, che stimolano gli acquisti ripetuti. Il potere dei social media è innegabile, con fenomeni virali come l'Iced Ube Coconut di Starbucks che ha totalizzato oltre 50 milioni di visualizzazioni su TikTok poco dopo il lancio. Tuttavia, le aziende procedono con cautela, bilanciando i gusti innovativi con le preferenze di gusto tradizionali, poiché un profilo eccessivamente dolce potrebbe allontanare alcuni consumatori. Per ovviare a questo problema, i marchi stanno abbinando strategicamente i loro gusti sperimentali alle classiche bevande nere, ampliando il loro appeal e mantenendo vivo l'interesse.
Per formato di confezione: Glass Signals Craft, Cans Capture Mobility
Nel 2025, le bottiglie hanno dominato il mercato globale del caffè freddo, conquistando il 55.34% della quota totale. Il loro predominio è dovuto principalmente al posizionamento premium, poiché le confezioni trasparenti consentono ai marchi di mostrare la stratificazione delle texture e la schiuma, migliorando l'impatto visivo. Le bottiglie di vetro, in particolare, si allineano bene con un'immagine di lusso e con la percezione di un prodotto artigianale. Questo formato rimane popolare tra i consumatori che ricercano qualità e una presentazione estetica nelle bevande pronte da bere. Di conseguenza, i prodotti in bottiglia continuano a essere un punto di riferimento nel segmento premium, nonostante la crescente concorrenza di confezioni alternative.
Nel mercato del caffè freddo, le lattine di alluminio rappresentano il segmento in più rapida crescita, con una previsione di espansione a un tasso annuo composto (CAGR) del 18.81% nei prossimi anni. Con una quota di mercato del 32% nel 2025, le lattine stanno guadagnando terreno grazie alla loro leggerezza, alla completa riciclabilità e alla preferenza dei rivenditori per i formati sostenibili. Innovazioni come la tecnologia nitro-widget consentono alle lattine di replicare la consistenza cremosa e simile a quella del caffè freddo appena preparato. Inoltre, le lattine sono particolarmente adatte a canali in cui il vetro è vietato, come distributori automatici, compagnie aeree e palestre. Questa versatilità sta ampliando le occasioni di consumo oltre i contesti tradizionali, supportando una rapida crescita e il potenziale per superare il vetro entro il 2029.
Per natura: scala convenzionale contro i vantaggi dell'agricoltura biologica
Nel 2025, i chicchi di caffè convenzionali detenevano una quota di mercato dominante del 72.12% nel settore del caffè freddo. Il loro predominio deriva dalle economie di scala, dall'ampia disponibilità e dai prezzi competitivi, che superano le alternative specializzate. Grazie all'approvvigionamento convenzionale, i marchi possono intercettare la domanda del mercato di massa mantenendo i costi sotto controllo. Sostenuto da catene di approvvigionamento consolidate e da una produzione costante, questo segmento rimane la spina dorsale della categoria, anche se l'interesse per le opzioni premium e sostenibili è in aumento. Inoltre, la capacità del caffè convenzionale di soddisfare standard qualitativi costanti e di rispondere alle diverse preferenze dei consumatori rafforza ulteriormente la sua posizione nel mercato del caffè freddo.
Il caffè biologico è in rapida ascesa, con proiezioni che indicano un tasso di crescita annuo composto (CAGR) del 19.22% fino al 2031. Questa impennata è alimentata dalla maggiore visibilità nei punti vendita, soprattutto negli Stati Uniti e in Germania, dove i prodotti biologici certificati godono di una posizione privilegiata sugli scaffali. Tuttavia, si profilano delle sfide: la siccità che ha colpito il Brasile tra il 2024 e il 2025 rappresenta un rischio per le forniture di arabica biologica. Nonostante ciò, con sovrapprezzi che raggiungono 1.36 dollari al chilo, molti agricoltori sono tentati di passare al biologico. Sebbene il processo di certificazione triennale presenti degli ostacoli, la disponibilità dei consumatori a pagare il 20-30% in più per un approvvigionamento biologico verificato spinge la tendenza. Inoltre, la crescente consapevolezza della sostenibilità ambientale e dei benefici per la salute associati al caffè biologico ne sta favorendo l'adozione da parte di una base di consumatori più ampia. Di conseguenza, il caffè biologico è destinato a superare il 35% di quota di mercato entro il 2031.
Per canale di distribuzione: il predominio dell'off-trade affronta l'accelerazione dell'on-trade
Nel 2025, il segmento off-trade ha dominato il mercato globale del caffè freddo, conquistando il 58.34% del fatturato totale e consolidando il suo ruolo di principale motore di volume. Il suo predominio deriva dalla sua capillare presenza in supermercati, ipermercati e sulle piattaforme di e-commerce in rapida crescita, garantendo un facile accesso ai consumatori. L'attrattiva dei formati pronti da bere e delle confezioni multiple incentiva il consumo domestico regolare. Inoltre, solide reti di distribuzione e strategie di prezzo promozionali mirate consolidano la sua posizione di leadership. Di conseguenza, anche con l'evoluzione delle tendenze di consumo, il segmento off-trade rimane la spina dorsale del mercato in termini di volume.
Al contrario, il segmento on-trade del mercato del caffè freddo sta rapidamente guadagnando terreno, con proiezioni che indicano un CAGR del 19.36% dal 2025 al 2031. Il valore del mercato del caffè freddo, che partiva da 1.36 miliardi di dollari nel 2025, è destinato a superare i 4 miliardi di dollari entro il 2031, alimentato dalle tendenze di premiumizzazione e dall'attenzione al consumo esperienziale. Attività come caffetterie, ristoranti a servizio rapido e hotel stanno migliorando la loro offerta. Innovazioni come i rubinetti nitro, le texture della schiuma fredda e le presentazioni accattivanti non solo migliorano l'esperienza, ma giustificano anche i prezzi premium. Inoltre, i progressi tecnologici, in particolare il tracciamento delle scorte basato sull'intelligenza artificiale, stanno perfezionando la gestione dei fusti di caffè freddo deperibili, riducendo gli sprechi e aumentando i margini. Questa combinazione di un'esperienza del consumatore migliorata e operazioni semplificate sta spingendo la crescita del segmento on-trade.
Analisi geografica
Mercato del caffè freddo in Nord America
Nel 2025, il Nord America deteneva una quota di mercato dominante del 40.03% nel settore del caffè freddo, grazie alla sua estesa rete di caffetterie, ai sofisticati sistemi di consegna diretta ai punti vendita (DSD) e alla disponibilità dei consumatori a spendere 5.58 dollari per una lattina di caffè pronto da bere (RTD). Tuttavia, con il raggiungimento della saturazione del mercato, la crescita ha subito un rallentamento, attestandosi su percentuali a una sola cifra, spingendo i marchi a innovare con miscele funzionali e imballaggi ecocompatibili. Le infrastrutture consolidate della regione e la familiarità dei consumatori con i prodotti di caffè di alta qualità hanno contribuito al mantenimento della sua leadership. Inoltre, l'attenzione alla sostenibilità si allinea con l'evoluzione delle preferenze dei consumatori, creando opportunità per i marchi di differenziarsi.
Mercato del caffè freddo nella regione Asia-Pacifico
La regione Asia-Pacifico è in rapida ascesa, con un tasso di crescita annuo composto (CAGR) previsto del 18.98% fino al 2031. Nel 2025, il consumo di caffè in Cina è aumentato del 15%, in Indonesia si è triplicato in cinque anni e in India i torrefattori specializzati stanno sfruttando i canali di vendita diretta al consumatore (DTC) per coinvolgere i millennial urbani. La crescente classe media e l'urbanizzazione sempre maggiore della regione stanno alimentando la domanda di prodotti a base di caffè pronti da bere (RTD). Inoltre, l'aggressiva espansione delle catene di caffetterie evidenzia il potenziale inesplorato dei mercati emergenti, rendendo la regione Asia-Pacifico un punto focale per gli operatori globali.
Mercato europeo del caffè freddo
Nel mercato del caffè freddo, l'Europa ha registrato un aumento del 9.4% del valore del caffè pronto da bere nel 2024, trainato dalle stazioni di servizio e dai minimarket che dedicano più spazio refrigerato alle bevande nitro in lattina. Mentre Francia, Germania e Italia dominano in termini di volume, Regno Unito e Paesi Bassi stanno dettando le tendenze con i latte macchiati a base di caffè freddo e latte d'avena. Il mercato del caffè pronto da bere nel Regno Unito è in espansione, rispecchiando una più ampia diffusione europea delle offerte di caffè freddo.[3]Fonte: Centro per la promozione delle importazioni, "Il potenziale di mercato del caffè nel Regno Unito", cbi.euIl passaggio a opzioni di caffè a base vegetale e di specialità riflette il cambiamento delle preferenze dei consumatori nella regione. Inoltre, la crescente disponibilità di caffè pronto da bere in canali di vendita al dettaglio non tradizionali ne sta ulteriormente incrementando l'accessibilità e l'attrattiva.
Mercato del caffè freddo MEA
Anche il Medio Oriente e il Nord Africa si stanno affermando nel mercato del caffè freddo: il mercato del caffè dell'Arabia Saudita ha superato la soglia di 1.6 miliardi di dollari nel 2024 e Dubai, con oltre 4,000 caffetterie, sta sperimentando nuovi gusti di bevande pronte da bere per soddisfare l'afflusso di turisti. L'affinità culturale della regione per il caffè e l'aumento del reddito disponibile stanno alimentando la crescita del mercato. Inoltre, l'attenzione all'innovazione e alla premiumizzazione sta aiutando i marchi a catturare l'attenzione sia dei consumatori locali che dei visitatori internazionali.
Panorama competitivo
La moderata concentrazione del mercato del caffè freddo facilita sia il consolidamento delle multinazionali sia l'ingresso di marchi di nicchia. Keurig Dr Pepper finalizzerà l'acquisizione di JDE Peet's per 18 miliardi di dollari entro aprile 2026, aprendo la strada alla creazione della più grande azienda al mondo interamente dedicata al caffè. Questo nuovo colosso è destinato a raggiungere un fatturato annuo di quasi 16 miliardi di dollari, supportato da una rete di distribuzione sinergica che comprende capsule, bevande pronte da bere (RTD) e servizi di ristorazione. Si prevede che l'acquisizione rafforzerà significativamente la posizione di mercato di Keurig Dr Pepper nel settore globale del caffè. Inoltre, evidenzia la crescente tendenza al consolidamento tra i principali operatori del settore per raggiungere economie di scala ed espandere i propri portafogli prodotti.
Nel frattempo, l'ingresso di Chobani nel mercato dei latte macchiati artigianali pronti da bere, con l'acquisizione di La Colombe per 900 milioni di dollari, non è esente da difficoltà; una disputa sul marchio con Danone per l'etichetta "Bright & Mellow" sottolinea l'intensificarsi delle battaglie per la tutela del marchio sugli scaffali affollati dei negozi. Questa acquisizione nel mercato del caffè freddo consente a Chobani di diversificare la propria offerta e rafforzare la sua presenza nel segmento del caffè premium. La controversia sul marchio in corso riflette anche la crescente concorrenza e la necessità per le aziende di salvaguardare la propria proprietà intellettuale in un mercato saturo.
Califia Farms ha ottenuto un finanziamento di 225 milioni di dollari, con l'obiettivo di espandere a livello globale i suoi nitro latte a base di latte d'avena, combinando in modo armonioso il movimento delle bevande vegetali con la praticità del caffè freddo. Il finanziamento permetterà a Califia Farms di ampliare la propria capacità produttiva e potenziare la rete di distribuzione nei mercati chiave. Inoltre, l'attenzione dell'azienda all'innovazione è in linea con la crescente domanda dei consumatori di bevande più sane e sostenibili.
Con una mossa significativa, UPTIME Energy ha rafforzato la sua gamma di energy drink acquisendo RISE Brewing, integrando così la sua esperienza nel settore del caffè nitro. Questa acquisizione, nel mercato del caffè freddo, evidenzia la crescente convergenza tra il settore delle bevande funzionali e quello del caffè. Inoltre, posiziona UPTIME Energy in modo da poter soddisfare una base di consumatori più ampia alla ricerca di energy drink con profili aromatici unici. L'integrazione dell'esperienza di RISE Brewing dovrebbe favorire la differenziazione e l'innovazione dei prodotti all'interno del portfolio di UPTIME Energy.
L'acquisizione di Farmer Brothers da parte di Royal Cup per 28 milioni di dollari non solo amplia la sua rete distributiva, ma rafforza anche la sua capacità di torrefazione a marchio privato. Si prevede che l'accordo rafforzerà l'efficienza operativa di Royal Cup ed espanderà la sua presenza nella filiera del caffè. Inoltre, sottolinea l'importanza strategica delle capacità di produzione a marchio privato per soddisfare le esigenze in continua evoluzione sia dei rivenditori che dei consumatori. Con l'intensificarsi della concorrenza, gli operatori del mercato stanno convogliando gli investimenti verso la sostenibilità, gli ingredienti funzionali e un ampio approccio omnicanale, il tutto nel tentativo di conquistare una quota significativa nel fiorente mercato del caffè freddo.
Leader del settore del caffè freddo
-
Starbucks Corporation
-
Nestlé SA
-
Società holding JAB
-
The Coca-Cola Company
-
Danone SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Portland Coffee Roasters ha lanciato il suo primo cold brew pronto da bere in lattina, nelle varianti Original e Nitro. Questo cold brew è ottenuto tramite un processo di infusione prolungato, che si traduce in una bevanda più morbida, meno acida e con un contenuto di caffeina più elevato. La bevanda vanta note di frutta secca e cioccolato, esaltate da un tocco di dolcezza naturale. Prodotto esclusivamente con acqua filtrata e caffè Arabica 100% di qualità superiore, questo cold brew è privo di additivi, dolcificanti e conservanti.
- Ottobre 2024: STōK Cold Brew Coffee, azienda leader nel segmento del caffè pronto da bere in confezioni multiple, ha lanciato STōK Cold Brew Energy. Questo prodotto innovativo unisce il caffè freddo a caffeina, ginseng, vitamine del gruppo B e guaranà, il tutto in una pratica confezione monodose.
- Maggio 2024: Nescafé ha lanciato un concentrato di caffè freddo, che permette ai consumatori di preparare a casa un caffè freddo come quello del barista. Questo concentrato di caffè liquido di alta qualità vanta una miscela di varietà di caffè selezionate a mano, tostate e preparate con maestria per un sapore ricco e intenso.
- Marzo 2024: Pop & Bottle ha lanciato un nuovo caffè freddo multi-porzione. Questa miscela biologica da 48 litri, non zuccherata e con fino a 100 mg di caffeina per porzione, è disponibile nei gusti tostatura leggera, tostatura media e vaniglia, ed è ora reperibile presso punti vendita Target selezionati.
Ambito del rapporto sul mercato globale del caffè freddo
Il caffè freddo (cold brew) è una bevanda ottenuta lasciando in infusione caffè macinato grossolanamente in acqua fredda per un periodo prolungato, in genere dalle 12 alle 24 ore, ottenendo così una bevanda liscia e rinfrescante. Il rapporto analizza il mercato in base a forma, tipo di confezionamento, aroma, natura, canale di distribuzione e area geografica. In base alla forma, il mercato è segmentato in caffè macinato liquido e capsule. Per aroma, il mercato è segmentato in aromatizzato e non aromatizzato. Per tipo di confezionamento, il mercato è segmentato in bottiglie, lattine, sacchetti e altri. Per canale di distribuzione, il mercato è segmentato in vendita nei locali pubblici (on-trade) e vendita al dettaglio (off-trade). Il rapporto fornisce un'analisi dettagliata delle principali economie del Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa.
| Terra |
| Capsule per caffè freddo |
| Caffè freddo pronto da bere |
| Altri (concentrati liquidi e altri) |
| aromatizzato |
| Unflavored |
| Bottiglia |
| Può |
| Altri (bustine e altri) |
| Convenzionale |
| Organic |
| In commercio | |
| Fuori commercio | Supermercati / Ipermercati |
| Convenienza / negozi di alimentari | |
| Vendita al dettaglio online | |
| Altri canali fuori commercio |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Spagna | |
| Olanda | |
| Italia | |
| Svezia | |
| Polonia | |
| Belgio | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Indonesia | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Colombia | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Nigeria | |
| Arabia Saudita | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per modulo | Terra | |
| Capsule per caffè freddo | ||
| Caffè freddo pronto da bere | ||
| Altri (concentrati liquidi e altri) | ||
| Per Sapore | aromatizzato | |
| Unflavored | ||
| Per formato di imballaggio | Bottiglia | |
| Può | ||
| Altri (bustine e altri) | ||
| Dalla natura | Convenzionale | |
| Organic | ||
| Per canale di distribuzione | In commercio | |
| Fuori commercio | Supermercati / Ipermercati | |
| Convenienza / negozi di alimentari | ||
| Vendita al dettaglio online | ||
| Altri canali fuori commercio | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Spagna | ||
| Olanda | ||
| Italia | ||
| Svezia | ||
| Polonia | ||
| Belgio | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Indonesia | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Colombia | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Nigeria | ||
| Arabia Saudita | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato del caffè freddo?
La categoria è valutata a 3.79 miliardi di dollari nel 2026 e si prevede che raggiungerà i 8.36 miliardi di dollari entro il 2031, con un CAGR del 17.12%.
Quale regione è leader nel mercato del caffè freddo?
Nel 40.03, il Nord America ha rappresentato il 2025% dei ricavi del settore, supportato da un'ampia infrastruttura RTD e dalla familiarità dei consumatori.
Quale segmento di modulo sta crescendo più velocemente?
Le cialde rappresentano il formato in più rapida crescita e si prevede che cresceranno a un CAGR del 18.33% tra il 2026 e il 2031, grazie alla praticità delle porzioni monodose.
Perché le lattine stanno diventando sempre più diffuse nel confezionamento del cold brew?
Le lattine offrono trasportabilità, riciclabilità e costi unitari inferiori e si prevede che cresceranno a un CAGR del 18.81% fino al 2031.


