

Dimensioni e quota di mercato dei test e delle valutazioni cognitive
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
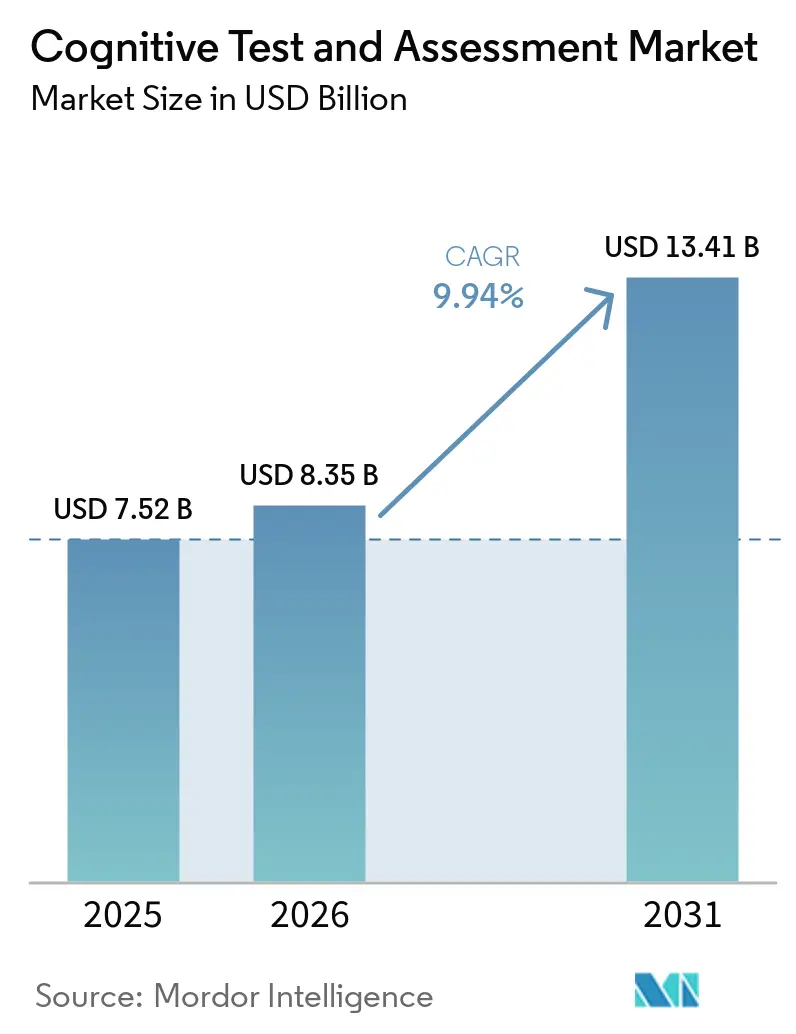
| Dimensione del mercato (2026) | 8.35 miliardo di dollari |
| Dimensione del mercato (2031) | 13.41 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.94% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato sui test e le valutazioni cognitive a cura di Mordor Intelligence
Il mercato globale dei test e delle valutazioni cognitive ha raggiunto un valore di 8.35 miliardi di dollari nel 2026, in aumento rispetto ai 7.52 miliardi di dollari del 2025, e si prevede che raggiungerà i 13.41 miliardi di dollari entro il 2031, con un CAGR del 9.94%. I test e le valutazioni cognitive sono sostenuti da un ampio e crescente bisogno di assistenza neurologica, con 55 milioni di persone che convivono con la demenza a livello globale e quasi 10 milioni di nuovi casi ogni anno, il che mantiene la domanda di base di test strutturalmente intatta [1] WHO.INT https://www.who.int/news-room/fact-sheets/detail/dementia . Il mercato dei test e delle valutazioni cognitive sta beneficiando anche della più ampia adozione di endpoint digitali validati nello sviluppo di farmaci, poiché i percorsi normativi statunitensi per le tecnologie sanitarie digitali sono diventati più chiari per gli sponsor che gestiscono programmi sul sistema nervoso centrale. La diagnosi precoce sta ampliando il bacino di pazienti potenzialmente raggiungibili, poiché il primo strumento diagnostico in vitro basato sul sangue approvato dalla FDA per la malattia di Alzheimer sta indirizzando un numero maggiore di pazienti verso percorsi di valutazione formali nelle fasi iniziali del declino. Le condizioni competitive rimangono moderate, dato che i primi 5 fornitori hanno rappresentato il 46.3% del fatturato nel 2025, lasciando un margine significativo per gli specialisti con strumenti digitali validati e offerte collegate ai biomarcatori. I principali limiti a breve termine per il mercato dei test e delle valutazioni cognitive rimangono i rimborsi disomogenei al di fuori dei percorsi di cura consolidati e la continua preoccupazione per i pregiudizi demografici negli strumenti assistiti dall'IA, che rallentano l'ampia diffusione in diverse popolazioni di pazienti [2] JMIR.ORG https://www.jmir.org/2025/1/e67446.
Punti chiave del rapporto
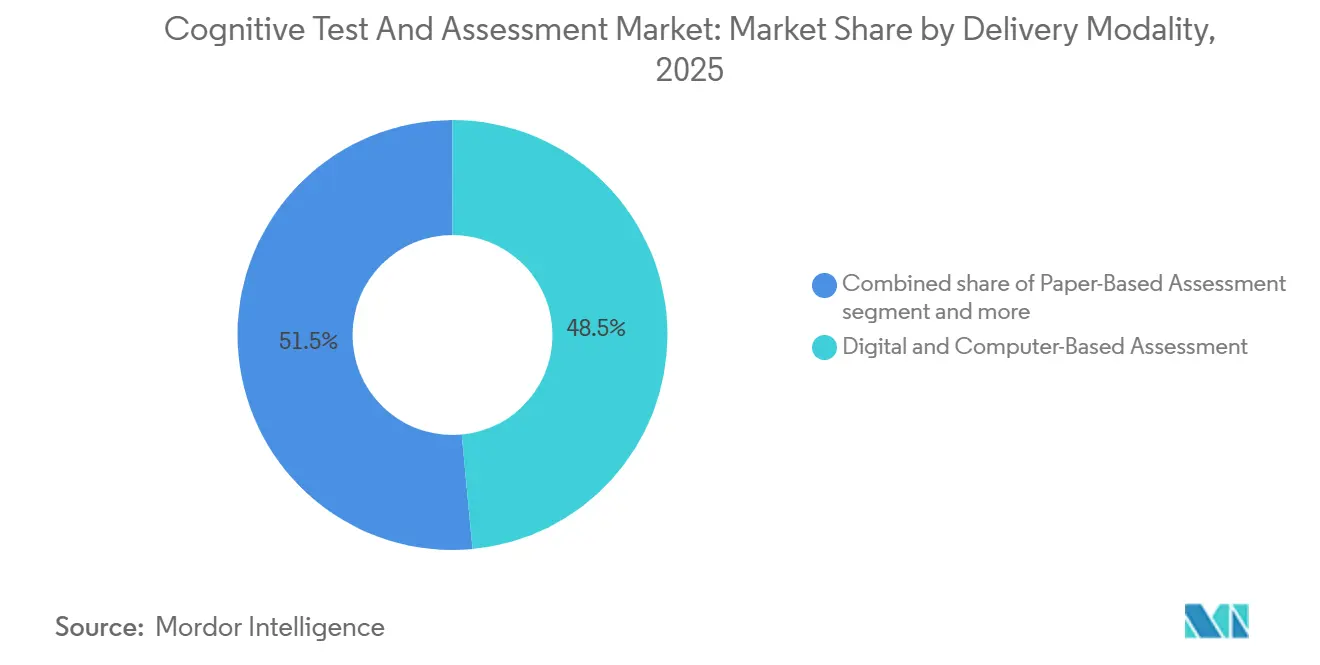
Per modalità di erogazione, la valutazione digitale e basata su computer deteneva il 48.5% del mercato nel 2025, mentre si prevede che la valutazione a distanza/online crescerà a un tasso annuo composto del 10.4% fino al 2031.
Per quanto riguarda gli utenti finali, nel 2025 gli operatori sanitari detenevano il 32.5% del mercato, mentre i consumatori individuali hanno registrato il CAGR (tasso di crescita annuale composto) più elevato, pari all'11.8% fino al 2031.
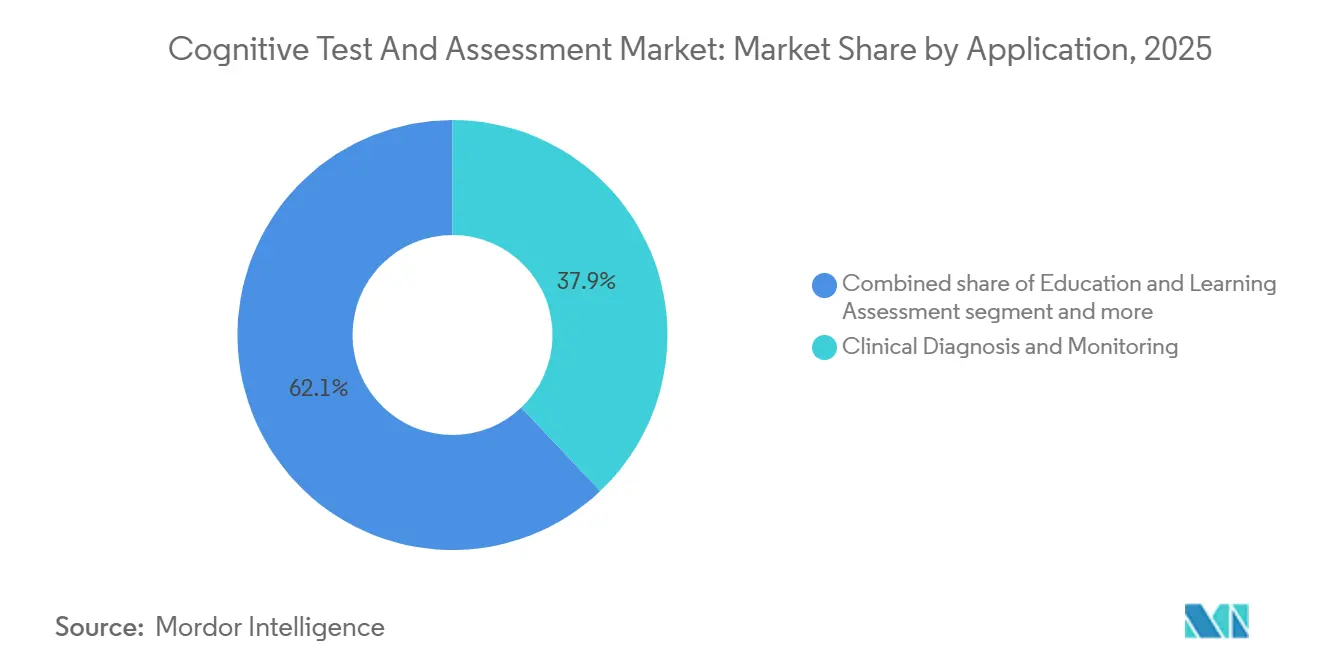
Per tipologia di applicazione, la Diagnosi Clinica e il Monitoraggio rappresentavano il 37.9% del mercato dei test e delle valutazioni cognitive nel 2025, mentre il segmento Salute e Benessere Cerebrale per i Consumatori sta crescendo a un tasso annuo composto del 10.8% fino al 2031.
Per tipologia di valutazione, le valutazioni neuropsicologiche si sono affermate con una quota del 26.3% nel 2025, mentre si prevede che le valutazioni dell'attenzione e delle funzioni esecutive cresceranno a un tasso annuo composto dell'11.4% fino al 2031.
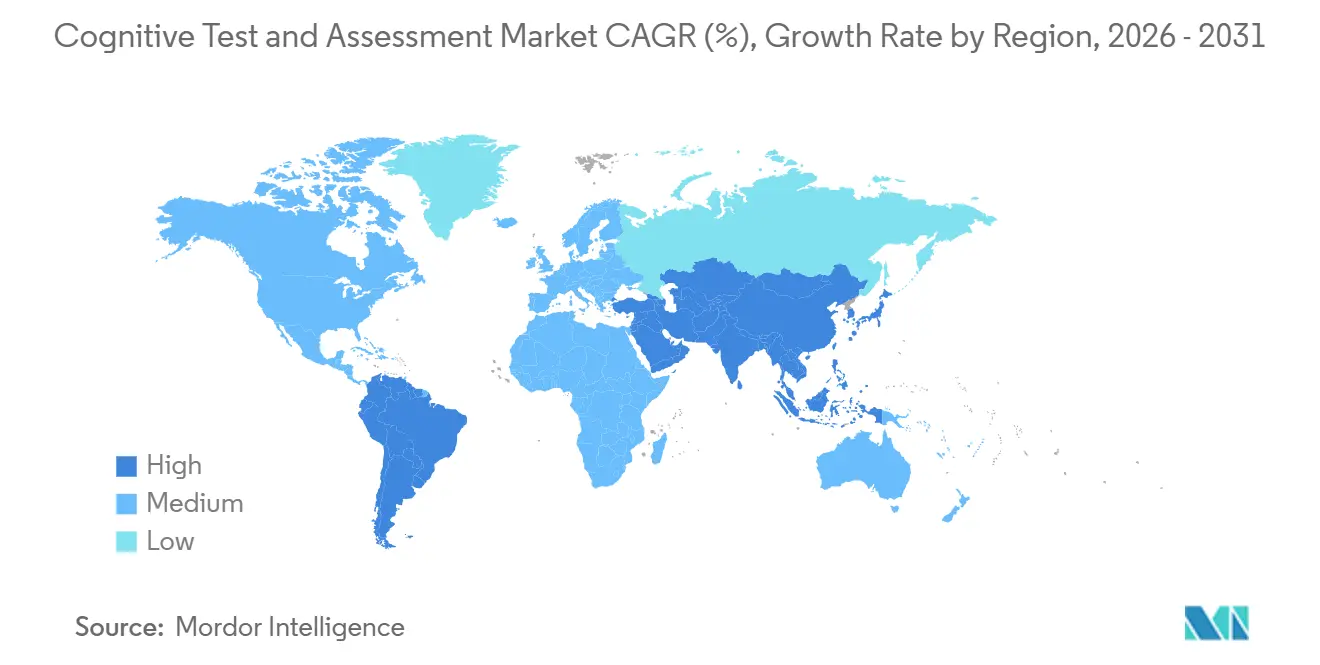
Dal punto di vista geografico, nel 2025 il Nord America deteneva il 38.3% del mercato, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'11.9% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei test e delle valutazioni cognitive.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del carico di demenza e malattie neurodegenerative | + 2.1% | A livello globale, l'intensità maggiore si registra nella regione Asia-Pacifico e in Nord America. | A lungo termine (≥ 4 anni) |
| Crescita delle sperimentazioni cliniche decentralizzate sul sistema nervoso centrale | + 1.8% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Adozione della telemedicina e dei test cognitivi mobili | + 1.6% | Centri urbani del Nord America, dei Paesi nordici e dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Utilizzo del benchmarking cognitivo scalabile da parte di datori di lavoro e istituti scolastici | + 1.0% | Nord America, Europa e centri nevralgici aziendali dell'Asia-Pacifico | Medio termine (2-4 anni) |
| I percorsi terapeutici per l'Alzheimer aumentano la necessità di ripetute fasi di trattamento. | + 1.4% | Nord America ed Europa, con l'Asia-Pacifico a seguire | Medio termine (2-4 anni) |
| I biomarcatori digitali basati sul parlato consentono un monitoraggio a basso impatto | + 0.9% | Nord America, Europa e Giappone, con l'India in ascesa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del carico di demenza e malattie neurodegenerative
Il mercato dei test e delle valutazioni cognitive sta beneficiando di un elevato e crescente carico di malattia. La prevalenza globale della demenza si attesta già a 55 milioni di persone e l'incidenza annuale rimane vicina ai 10 milioni di nuovi casi, il che sostiene una domanda ricorrente di test nelle fasi di diagnosi, stadiazione e follow-up. Uno studio del 2025, sottoposto a revisione paritaria, ha inoltre indicato una base di pazienti a lungo termine molto più ampia, con casi globali di demenza che si prevede raggiungeranno i 153 milioni entro il 2050, a causa dell'ulteriore invecchiamento della popolazione [3] JOURNALS.LWW.COM https://journals.lww.com/md-journal/fulltext/2025/03140/the_global,_regional,_and_national_burdens_of.2.aspx . Questo è importante per il mercato dei test e delle valutazioni cognitive perché ogni paziente in genere richiede valutazioni ripetute in più fasi del trattamento, piuttosto che un singolo test una tantum. La conferma biologica precoce sta rafforzando questo schema, poiché l'approvazione da parte della FDA del test ematico Lumipulse di Fujirebio nel maggio 2025 sta portando un maggior numero di pazienti a una valutazione cognitiva strutturata nelle fasi iniziali della progressione della malattia.
Crescita delle sperimentazioni cliniche decentralizzate sul sistema nervoso centrale
Il mercato dei test e delle valutazioni cognitive è inoltre supportato da un chiaro spostamento, negli studi sul sistema nervoso centrale, verso modelli di studio remoti e incentrati sul digitale. Gli sponsor utilizzano sempre più endpoint cognitivi digitali perché riducono l'onere per i siti, migliorano la flessibilità di reclutamento e generano dati ad alta frequenza per lunghi periodi di studio [4] FDA.GOV https://www.fda.gov/science-research/science-and-research-special-topics/digital-health-technologies-dhts-drug-development . Cogstate ha segnalato 133 studi clinici attivi nel suo portfolio al 31 dicembre 2025, con un aumento del 34% su base annua e un segno diretto della crescente domanda da parte degli sponsor di infrastrutture di valutazione digitale. La stessa comunicazione ha mostrato 42 nuovi inizi di studi nella prima metà dell'anno fiscale 2026, rispetto ai 25 del periodo comparabile precedente, indicando un'adozione più ampia al di là di un ristretto gruppo di studi tradizionali sull'Alzheimer. La diversificazione in programmi relativi all'umore, al sonno e ad altre patologie neurologiche rende più duratura la domanda di test e valutazioni cognitive legata alle sperimentazioni cliniche, riducendo la dipendenza da una singola area terapeutica o da un singolo risultato di sperimentazione.
Adozione della telemedicina e dei test cognitivi mobili
Il mercato dei test e delle valutazioni cognitive si sta orientando sempre più verso l'erogazione a distanza, man mano che operatori sanitari e pazienti acquisiscono maggiore familiarità con i flussi di lavoro digitali. La prova più convincente, tra i dati forniti, proviene da BrainCheck, che ha dichiarato di aver accolto oltre 150 nuove strutture sulla propria piattaforma nel 2025, portando la rete a oltre 500 strutture e a 105,000 valutazioni effettuate nell'arco dell'anno. Questa espansione della rete dimostra che i test cognitivi a distanza e tramite dispositivi mobili stanno diventando parte integrante delle procedure di assistenza di routine, anziché un semplice strumento di estensione temporanea. Inoltre, modifica le condizioni di accesso al mercato dei test e delle valutazioni cognitive, poiché gli screening validati possono essere somministrati in aree geografiche più ampie, senza la necessità di una visita specialistica per ogni primo contatto. In termini pratici, ciò si traduce in una maggiore copertura nelle aree rurali, semplifica la programmazione degli appuntamenti e favorisce una diagnosi precoce, prima che i pazienti vengano indirizzati ai percorsi formali di neurologia o geriatria.
I percorsi terapeutici per l'Alzheimer aumentano la necessità di ripetute fasi di trattamento.
Il mercato dei test e delle valutazioni cognitive sta registrando una maggiore domanda di utilizzo ripetuto, poiché i percorsi di trattamento dell'Alzheimer ora richiedono un monitoraggio più strutturato nel tempo. Una volta incluse le terapie modificanti la malattia nel piano di cura, i medici necessitano di una stadiazione iniziale, di revisioni periodiche e di rivalutazioni ripetute per guidare le decisioni terapeutiche e la gestione del follow-up. Il CMS continua a supportare la valutazione cognitiva e la pianificazione dell'assistenza nell'ambito dei percorsi di copertura consolidati, rafforzando il ruolo della valutazione formale all'interno degli episodi di cura rimborsati. Questo contribuisce a spiegare perché la Diagnosi Clinica e il Monitoraggio sono rimasti l'area di applicazione più ampia nel 2025, poiché gli obblighi di monitoraggio terapeutico ora supportano la domanda di valutazione insieme alla prima diagnosi. Il risultato è un mercato dei test e delle valutazioni cognitive in cui la frequenza dei test per paziente è in aumento, anche prima di considerare la crescita futura della popolazione di pazienti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rimborso limitato al di là dei percorsi di cura stabiliti | -0.8% | Diffusione globale, con maggiore intensità in Sud America, Medio Oriente, Africa e regione Asia-Pacifico, Giappone escluso. | Medio termine (2-4 anni) |
| Privacy dei dati neurologici e rischi per la sicurezza informatica | -0.5% | Nord America, Europa ai sensi del GDPR e mercati dell'Asia-Pacifico con leggi emergenti in materia di protezione dei dati. | Da breve termine (≤ 2 anni) a medio termine (2-4 anni) |
| Pregiudizi dell'IA e scarsa validazione interdemografica | -0.6% | A livello globale, con conseguenze più gravi nelle popolazioni multilingue e con basso indice di sviluppo socioeconomico. | A lungo termine (≥ 4 anni) |
| Lacune di equivalenza tra dispositivi e lingua | -0.4% | Mercati multilingue dell'Asia-Pacifico, Medio Oriente e Africa e Sud America | Da medio termine (2-4 anni) a lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rimborso limitato al di là dei percorsi di cura stabiliti
Il mercato dei test e delle valutazioni cognitive continua a presentare rimborsi disomogenei al di fuori di un numero limitato di contesti assistenziali consolidati. Negli Stati Uniti, il CMS (Centers for Medicare & Medicaid Services) supporta la valutazione cognitiva e la pianificazione dell'assistenza attraverso il codice CPT 99483. Tuttavia, tale quadro si applica a un episodio di cura definito, piuttosto che alle interazioni digitali più brevi e frequenti su cui si basano molte piattaforme di assistenza remota. Ciò costringe molti fornitori a bilanciare due distinti bacini di domanda: uno legato al rimborso e l'altro al pagamento diretto da parte del paziente, ai finanziamenti dei datori di lavoro o ai budget istituzionali. Questa discrepanza è rilevante perché le decisioni di adozione nel mercato dei test e delle valutazioni cognitive spesso dipendono meno dal valore clinico e più dall'esistenza di un percorso di rimborso già esistente. Inoltre, rende più difficile l'espansione internazionale, poiché le condizioni di rimborso variano notevolmente da paese a paese e spesso sono in ritardo rispetto ai nuovi formati di valutazione digitale.
Pregiudizi dell'IA e scarsa validazione interdemografica
Anche il mercato dei test e delle valutazioni cognitive si trova ad affrontare una seria sfida di validazione, man mano che gli strumenti assistiti dall'IA si diffondono in ambito clinico. Uno studio del 2025 pubblicato sul Journal of Medical Internet Research ha rilevato un bias misurabile legato all'età in un esame cognitivo autonomo. Lo studio affermava che, anche dopo un aggiustamento statistico, non era possibile garantire la piena accessibilità demografica. Una revisione del 2025 pubblicata su AI and Ethics ha inoltre avvertito che i sistemi multimodali di IA per lo screening della demenza possono ereditare bias da modelli pre-addestrati su set di dati di origine non uniformi, indebolendo così la generalizzabilità al mondo reale nei gruppi sottorappresentati. Per il mercato dei test e delle valutazioni cognitive, ciò crea rischi sia clinici che commerciali, poiché i sistemi sanitari sono meno propensi a implementare strumenti che potrebbero non essere efficaci in base all'età, alla lingua, all'istruzione o all'etnia. Aumenta inoltre l'onere di validazione per i fornitori, poiché una maggiore adozione dipende ora da evidenze stratificate sulle specifiche popolazioni a cui tali strumenti sono destinati.
Analisi del segmento
Per modalità di erogazione: le piattaforme digitali consolidano i flussi di lavoro clinici e di ricerca
Nel 2025, la valutazione digitale e computerizzata deteneva il 48.5% della quota di mercato dei test e delle valutazioni cognitive, risultando la modalità di erogazione più diffusa nel periodo in esame. Tale posizione riflette una transizione a lungo termine nel mercato dei test e delle valutazioni cognitive, che si sta spostando dalla somministrazione cartacea verso flussi di lavoro digitali validati, applicati all'assistenza clinica, agli studi di ricerca e alle piattaforme di test gestite dagli editori. Il lancio da parte di Pearson del D-KEFS Advanced, completamente digitale, nel settembre 2025, ha dimostrato come i principali fornitori non si limitino più a digitalizzare i moduli cartacei, ma stiano riprogettando le batterie di test per l'utilizzo nativo su tablet e per una raccolta di risposte più completa. I test digitali consentono una valutazione più rapida, una somministrazione più coerente e una migliore acquisizione dei dati, aspetto particolarmente prezioso in contesti di assistenza ad alto flusso e studi multicentrici. Offrono inoltre ai fornitori nel mercato dei test e delle valutazioni cognitive maggiore flessibilità nel collegare i risultati con dati longitudinali, flussi di lavoro remoti e modelli di monitoraggio basati su biomarcatori.
La valutazione cartacea conserva ancora un volume significativo perché molti clinici rimangono ancorati a norme consolidate, schemi interpretativi familiari e prassi psicometriche consolidate basate su strumenti obsoleti. In alcuni settori della valutazione cognitiva, questa base di utenti preesistente rallenta ancora la migrazione, poiché i fornitori desiderano la certezza che i formati digitali mantengano l'equivalenza tra diverse fasce d'età, lingue e dispositivi. La valutazione a distanza/online è la modalità in più rapida crescita e si prevede che si espanderà a un tasso di crescita annuo composto (CAGR) del 10.4% fino al 2031, indicando che la domanda si sta spostando oltre i modelli di erogazione vincolati alle cliniche. Lo studio sulla salute cerebrale di Cambridge Cognition del 2026, collegato a Oura, illustra anche la direzione in cui si sta muovendo il mercato dei test e delle valutazioni cognitive, con compiti validati sempre più spesso abbinati a dati continui sul sonno e sui parametri fisiologici all'interno di ecosistemi digitali interconnessi. Con la maturazione dei formati a distanza, la proposta di valore si sposta dalla semplice comodità al monitoraggio longitudinale continuativo, una posizione più difendibile per i fornitori rispetto al solo screening una tantum.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: il segmento dei consumatori sconvolge il modello tradizionale incentrato sulla clinica.
Nel 2025, gli operatori sanitari detenevano il 32.5% del mercato, rappresentando il gruppo di utenti finali più numeroso nel mercato dei test e delle valutazioni cognitive. Ospedali, cliniche, studi neurologici e centri di riabilitazione rimangono centrali, poiché la diagnosi formale, la pianificazione del trattamento e la gestione delle cure cognitive rimborsate avvengono ancora principalmente attraverso canali gestiti da operatori sanitari. Gli istituti accademici e di istruzione continuano a sostenere un volume costante di richieste attraverso batterie di test standardizzate. Allo stesso tempo, gli enti di ricerca rimangono un'importante base di clienti per gli strumenti validati utilizzati negli studi sul sistema nervoso centrale. Anche le agenzie governative e di difesa mantengono una domanda di strumenti specializzati per la valutazione della prontezza operativa e delle prestazioni in contesti operativi. Anche gli acquirenti aziendali stanno acquisendo maggiore rilevanza, soprattutto laddove i datori di lavoro desiderano benchmarking scalabile per ruoli che dipendono da attenzione, adattabilità ed elaborazione delle informazioni.
I consumatori individuali rappresentano il gruppo di utenti finali in più rapida crescita e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'11.8% fino al 2031, segnando un cambiamento significativo nelle modalità di accesso al mercato dei test e delle valutazioni cognitive. Questa evoluzione è supportata da piattaforme direct-to-consumer, servizi basati su app e dal crescente interesse del pubblico per il monitoraggio longitudinale della salute cerebrale, piuttosto che per la sola valutazione sintomatica. La partnership di Cambridge Cognition con Ivory in India ne è un chiaro esempio, poiché si rivolge sia al settore sanitario professionale che a quello della salute dei consumatori e supporta diverse lingue indiane per ampliare la propria portata. La stessa comunicazione aziendale ha evidenziato un'importante lacuna diagnostica tra gli anziani in India, sottolineando come i modelli orientati al consumatore nel mercato dei test e delle valutazioni cognitive possano estendere la portata alle popolazioni sottodiagnosticate prima di una visita clinica formale. Questo non sostituisce il canale clinico, ma amplia la fase iniziale del percorso e coinvolge un maggior numero di persone nel monitoraggio precoce del ciclo di malattia o di benessere.
Per applicazione: i mandati di monitoraggio ancorano la domanda clinica mentre i canali del benessere accelerano
Nel 2025, la diagnosi e il monitoraggio clinico rappresentavano il 37.9% del mercato dei test e delle valutazioni cognitive, risultando l'area di applicazione più importante. Questa posizione di leadership riflette la continua importanza della diagnosi neurologica, della stadiazione delle malattie, del follow-up terapeutico, dello screening collegato al sistema sanitario nazionale (Medicare) e degli endpoint cognitivi all'interno dei percorsi di cura formali. L'annuncio di Linus Health del maggio 2026, secondo cui la sua Valutazione Digitale della Cognizione (Digital Assessment of Cognition) ha raggiunto o superato i benchmark CEOi, con una sensibilità del 90.7% e una specificità del 100% nella distinzione tra individui cognitivamente sani e individui con deficit cognitivi, dimostra come i brevi strumenti digitali stiano migliorando la loro posizione nel triage clinico. Anche la ricerca e le sperimentazioni cliniche rimangono un'area di applicazione stabile, poiché gli sponsor necessitano di misure ripetibili e validate che possano essere implementate in diversi centri e popolazioni di pazienti. Lo sport e la gestione delle prestazioni, insieme alle applicazioni in ambito educativo, continuano a contribuire a una domanda costante, dove la valutazione standardizzata rimane fondamentale per il processo decisionale.
Il settore della salute e del benessere cerebrale per i consumatori è quello in più rapida crescita. Si prevede una crescita annua composta (CAGR) del 10.8% fino al 2031, a dimostrazione di una chiara espansione del mercato dei test e delle valutazioni cognitive al di là degli ambiti strettamente diagnostici. La domanda in questo segmento è trainata dagli adulti che desiderano una valutazione di base prima della comparsa di sintomi evidenti e sono disposti a impegnarsi in un monitoraggio continuo se gli strumenti sono credibili e facili da usare. Ciò rende le valutazioni validate commercialmente più solide rispetto ai modelli di allenamento ludici, poiché sia gli utenti che i fornitori attribuiscono maggiore valore alle misurazioni clinicamente fondate. I prodotti più performanti in questo segmento del mercato dei test e delle valutazioni cognitive saranno probabilmente quelli che combinano test brevi, monitoraggio longitudinale delle tendenze e integrazione con flussi di dati fisiologici o relativi al sonno. Anche il controllo normativo assume maggiore importanza in questo ambito, poiché i fornitori con validazione peer-reviewed e un posizionamento più chiaro in ambito sanitario sono in una posizione migliore per difendere le affermazioni sui prodotti man mano che la categoria cresce.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di valutazione: la funzione attentiva emerge come il nuovo campo di battaglia della produttività
Nel 2025, le valutazioni neuropsicologiche hanno dominato il mercato con una quota del 26.3%, a testimonianza del loro ruolo consolidato nella stadiazione della demenza, nei protocolli di ricerca, nelle valutazioni forensi e negli accertamenti clinici specialistici. La loro posizione rimane importante nel mercato dei test e delle valutazioni cognitive grazie alla loro solida storia di validazione e al fatto che sono tuttora considerati strumenti di riferimento in molti contesti professionali. I test di intelligenza, memoria e abilità cognitive mantengono inoltre una forte domanda istituzionale da parte di editori e fornitori specializzati che operano in ambito clinico, educativo e di ricerca. Le valutazioni del linguaggio, del comportamento e delle emozioni stanno guadagnando terreno, poiché sviluppatori e sponsor prestano maggiore attenzione agli esiti comportamentali e neuropsichiatrici nella progettazione degli studi. La pubblicazione di Cogstate del gennaio 2026, secondo cui i contratti relativi a disturbi dell'umore, del sonno e altre condizioni neurologiche sono cresciuti di quasi sei volte nella prima metà dell'anno fiscale 2026, illustra come le categorie di valutazione adiacenti stiano ampliando le opportunità commerciali.
Le valutazioni dell'attenzione e delle funzioni esecutive rappresentano il segmento in più rapida crescita, con una previsione di crescita annua composta (CAGR) dell'11.4% fino al 2031, il che le rende una delle componenti più dinamiche del mercato dei test e delle valutazioni cognitive. La crescita è sostenuta dalla domanda derivante dalla valutazione dell'ADHD, dal benchmarking della preparazione al mondo del lavoro e dall'utilizzo del declino delle funzioni esecutive come marker precoce nei percorsi di cura delle malattie neurodegenerative. Il lancio di AI PREVAIL da parte di Harver nell'aprile 2026 dimostra come i test cognitivi si stiano integrando nei processi decisionali dei datori di lavoro, legati all'adattabilità e all'utilizzo concreto degli strumenti di intelligenza artificiale. Anche la ricerca peer-reviewed sta ampliando la base tecnica per questo segmento, con npj Digital Medicine che evidenzia l'elaborazione del parlato multilingue e multimodale come un approccio credibile per uno screening cognitivo meno invasivo. Questa combinazione di rilevanza clinica e utilità sul posto di lavoro conferisce a questo segmento del mercato dei test e delle valutazioni cognitive una gamma di fattori trainanti della domanda insolitamente ampia rispetto alle categorie di test più tradizionali.
Analisi geografica
Nel 2025, il Nord America deteneva il 38.3% della quota di mercato dei test e delle valutazioni cognitive, risultando il mercato regionale più grande. La regione beneficia di un'infrastruttura clinica consolidata, di un'intensa attività di sperimentazione biofarmaceutica, di una diffusa familiarità con gli strumenti digitali e di un supporto Medicare consolidato per la valutazione cognitiva e la pianificazione dell'assistenza ai sensi del codice CPT 99483. Il mercato dei test e delle valutazioni cognitive in Nord America è inoltre rafforzato dalla chiarezza normativa statunitense in materia di tecnologie digitali per la salute nello sviluppo di farmaci, che aiuta i fornitori e gli sponsor ad adottare endpoint cognitivi validati con minore incertezza. L'approvazione da parte della FDA del primo strumento diagnostico per l'Alzheimer basato su analisi del sangue, avvenuta nel maggio 2025, rappresenta un ulteriore fattore positivo, poiché una conferma biologica precoce aumenta il numero di pazienti che accedono a percorsi di valutazione longitudinale. Pur con un tasso di crescita regionale inferiore rispetto all'Asia-Pacifico, il mercato nordamericano dei test e delle valutazioni cognitive rimane strategicamente importante perché molti nuovi modelli di prodotto necessitano ancora di validazione negli Stati Uniti, di una logica di rimborso o del supporto degli sponsor prima di poter essere commercializzati su scala globale.
La regione Asia-Pacifico è quella in più rapida crescita e si prevede che si espanderà a un tasso di crescita annuo composto (CAGR) dell'11.9% fino al 2031, posizionandosi al centro della futura crescita della domanda nel mercato dei test e delle valutazioni cognitive. Il Giappone ne è un esempio chiave: il Centro Nazionale di Geriatria e Gerontologia ha lanciato, a partire da aprile 2026, la sperimentazione del programma comunitario J-MINT Brain Health in 19 municipalità, a dimostrazione dell'implementazione su larga scala di attività strutturate di prevenzione cognitiva supportate dal governo. Anche l'India rappresenta un'importante opportunità di crescita e la partnership siglata nel febbraio 2026 tra Cambridge Cognition e Ivory dimostra come la valutazione digitale multilingue possa essere posizionata sia nei canali professionali sanitari che in quelli per i consumatori, in una vasta popolazione sottodiagnosticata. Le Filippine aggiungono un ulteriore tassello al quadro regionale, poiché il DOST-PCHRD ha finanziato il progetto NEUROMAP PH con 60 milioni di PHP, pari a 1.0 milione di dollari, per rafforzare le capacità locali di diagnosi precoce e neuroimaging.
Si prevede che l'Europa crescerà a un tasso annuo composto (CAGR) del 6.0% fino al 2031, inferiore alla media globale ma sostenuto da una domanda istituzionale stabile e da un'infrastruttura clinica consolidata. Il contratto stipulato dal governo britannico nel dicembre 2025 con Pearson Education Limited per la fornitura di software online per la valutazione psicologica in ambito educativo e 180 licenze conferma che gli appalti del settore pubblico rimangono un canale attivo per il mercato dei test e delle valutazioni cognitive in Europa. Anche il bilancio di Cambridge Cognition dell'aprile 2026 ha mostrato una ripresa e un'espansione negli studi clinici, nella ricerca accademica, nell'assistenza sanitaria professionale e nella salute e benessere dei consumatori, con un fatturato previsto per il 2026 di 12.4 milioni di dollari (9.5 milioni di sterline), il che indica che i fornitori specializzati stanno trovando opportunità di crescita in segmenti sottosviluppati. Il Sud America, il Medio Oriente e l'Africa rimangono mercati più piccoli per la valutazione cognitiva. Tuttavia, la distribuzione digitale offre a entrambe le regioni una via pratica per la crescita su larga scala laddove l'infrastruttura specializzata è meno densa. In questi mercati, i modelli di valutazione mobile e a distanza saranno probabilmente più importanti dei formati tradizionali, che prevedono la presenza fisica, perché riducono le barriere di accesso e si adattano meglio alla distribuzione disomogenea dei fornitori.
Panorama competitivo
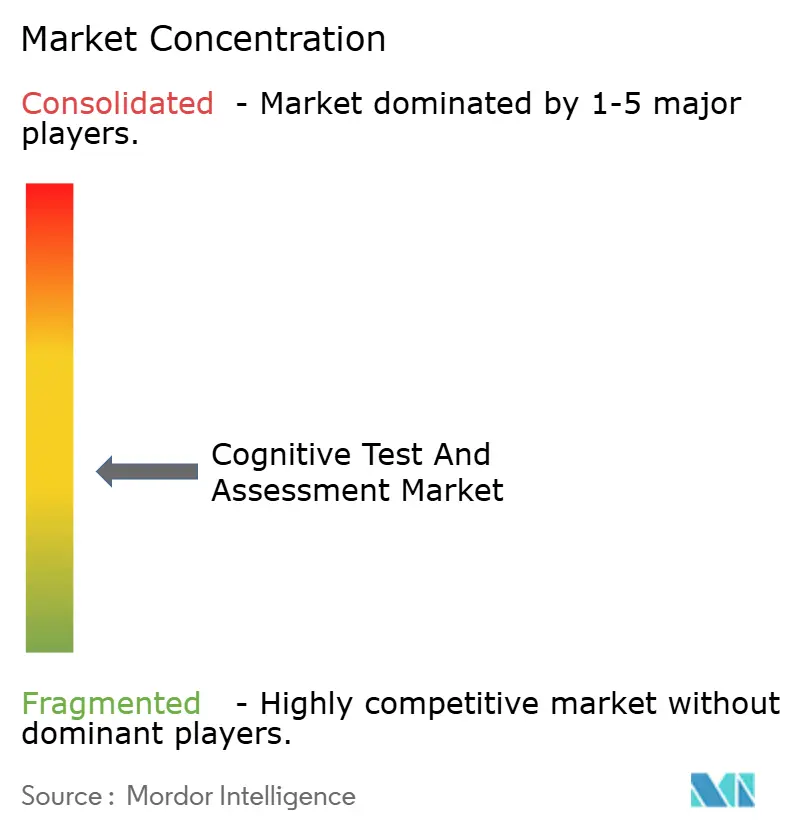
Il mercato dei test e delle valutazioni cognitive rimane moderatamente frammentato piuttosto che altamente concentrato. Nel 2025, i primi 5 operatori detenevano il 46.3% del fatturato, con Pearson al 18.4%, Cambridge Cognition all'8.5%, Cogstate al 7.8%, Signant Health al 6.7% e CogniFit al 4.9%. Ciò lascia una lunga coda di oltre 150 fornitori di nicchia, tra cui aziende di valutazione guidate da editori, fornitori di servizi specializzati per studi clinici e nuovi operatori di salute digitale focalizzati su casi d'uso più specifici. Questa struttura mantiene attiva la concorrenza in termini di prezzi, progettazione dei flussi di lavoro e profondità di validazione, consentendo al contempo agli specialisti di difendere posizioni più piccole ma credibili. Il mercato dei test e delle valutazioni cognitive, pertanto, premia l'ampiezza dell'offerta ai vertici e la differenziazione clinica o tecnologica mirata a livello dei fornitori.
La posizione di Pearson si fonda sulla profondità della sua gamma di strumenti, sull'ampia portata professionale e sull'infrastruttura di distribuzione digitale, piuttosto che su un singolo test di punta. L'accordo siglato nel luglio 2025 con Adaptive Testing Technologies per integrare gli strumenti CAT-MH e K-CAT in Q-global ha ampliato la piattaforma oltre la tradizionale valutazione cognitiva, includendo casi d'uso correlati di screening mentale e comportamentale. Il lancio del D-KEFS Advanced nel settembre 2025 ha ulteriormente dimostrato che Pearson continua a investire nella riprogettazione nativa digitale, anziché affidarsi esclusivamente a prodotti preesistenti. Nel mercato dei test e delle valutazioni cognitive, questo è fondamentale, perché i fornitori con una piattaforma ampia possono effettuare vendite incrociate in flussi di lavoro più professionali e mantenere l'attenzione degli utenti più a lungo rispetto ai concorrenti con un singolo prodotto.
Cambridge Cognition e Cogstate rappresentano due modelli specialistici, diversi ma entrambi credibili, nel mercato dei test e delle valutazioni cognitive. Cambridge Cognition si sta orientando verso casi d'uso multimodali e più vicini al consumatore, come dimostrano il suo studio sulla salute cerebrale collegato a Oura e la sua espansione multilingue attraverso la partnership con Ivory in India. Sta inoltre investendo nelle capacità di riconoscimento dei biomarcatori vocali, con materiali presentati all'AAIC 2025 che mostrano un lavoro di validazione interlinguistica in diverse lingue europee, il che rafforza la sua posizione laddove il monitoraggio passivo o a basso impatto potrebbe assumere maggiore importanza in futuro. Cogstate, al contrario, rimane strettamente legata al canale farmaceutico e delle sperimentazioni cliniche, con 104.9 milioni di dollari di ricavi futuri contrattualizzati al 31 dicembre 2025 e una gamma più ampia di programmi per l'umore, il sonno e la neurologia rispetto agli anni precedenti. Lo spazio competitivo per i concorrenti più piccoli rimane reale. Tuttavia, le posizioni più difendibili nel mercato dei test e delle valutazioni cognitive sembrano ora essere quelle che combinano validazione, integrazione del flusso di lavoro e rilevanza per l'uso ripetuto in molteplici mercati finali.
Leader del settore dei test e delle valutazioni cognitive
PLC Pearson
Cambridge Cognition Ltd
Cogstate Ltd
Salute del Signant
CogniFit Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Linus Health ha annunciato che il suo Digital Assessment of Cognition (DAC) soddisfa o supera i parametri di riferimento CEOi per le valutazioni cognitive digitali cliniche, raggiungendo una sensibilità del 90.7% e una specificità del 100% nel distinguere gli individui cognitivamente sani da quelli con deficit cognitivo. Questo posiziona il DAC come strumento di triage utilizzabile nell'assistenza primaria all'interno del flusso di lavoro emergente di conferma dei biomarcatori ematici.
- Aprile 2026: Harver ha lanciato AI PREVAIL, il primo modulo di valutazione delle attitudini e dell'adattabilità all'IA specificamente progettato e sviluppato da psicologi del lavoro e delle organizzazioni con dottorato di ricerca, per misurare la capacità di dipendenti e candidati di comprendere e sfruttare l'IA in contesti lavorativi reali. Il lancio segna l'ingresso del benchmarking di predisposizione all'IA come categoria di prodotto distinta all'interno del segmento della valutazione cognitiva aziendale.
- Aprile 2026: Cambridge Cognition ha pubblicato i risultati dell'intero anno 2025, che mostrano una ripresa e un'espansione dei ricavi in tutti e 4 i segmenti di mercato: Studi Clinici, Ricerca Accademica, Sanità Professionale e Salute e Benessere dei Consumatori, con un fatturato previsto per il 2026 di 9.5 milioni di sterline. L'azienda è entrata nei mercati della Sanità Professionale e della Salute e Benessere dei Consumatori nel 2025, e tutti gli accordi conclusi fino ad oggi sono frutto di richieste spontanee, a dimostrazione della forte attrattiva del marchio CANTAB nei nuovi settori verticali.
- Aprile 2026: Il Centro Nazionale Giapponese per la Geriatria e la Gerontologia ha avviato uno studio clinico randomizzato a cluster per testare il programma comunitario J-MINT per la salute cerebrale in 19 comuni a partire da aprile 2026, con la valutazione cognitiva strutturata come componente centrale del programma. Questo rappresenta la più grande implementazione di infrastrutture per la valutazione cognitiva finanziata dal governo in Giappone fino ad oggi.
Ambito del rapporto sul mercato globale dei test e delle valutazioni cognitive
| Valutazione cartacea |
| Valutazione digitale e informatica |
| Valutazione a distanza/online |
| Fornitori di assistenza sanitaria (ospedali, cliniche e centri di riabilitazione) |
| Istituzioni accademiche ed educative |
| Imprese aziendali |
| Organizzazioni di ricerca |
| Agenzie governative e di difesa |
| Consumatori individuali |
| Diagnosi clinica e monitoraggio |
| Valutazione dell'istruzione e dell'apprendimento |
| Valutazione aziendale e della forza lavoro |
| Ricerca e studi clinici |
| Gestione dello sport e delle prestazioni |
| Salute e benessere cerebrale dei consumatori |
| Valutazioni neuropsicologiche |
| Test di intelligenza, memoria e abilità cognitive |
| Valutazione dell'attenzione e delle funzioni esecutive |
| Valutazione del linguaggio, del comportamento e delle emozioni |
| Valutazione delle attitudini e delle competenze |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente e Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per modalità di consegna | Valutazione cartacea | |
| Valutazione digitale e informatica | ||
| Valutazione a distanza/online | ||
| Per utente finale | Fornitori di assistenza sanitaria (ospedali, cliniche e centri di riabilitazione) | |
| Istituzioni accademiche ed educative | ||
| Imprese aziendali | ||
| Organizzazioni di ricerca | ||
| Agenzie governative e di difesa | ||
| Consumatori individuali | ||
| Per Applicazione | Diagnosi clinica e monitoraggio | |
| Valutazione dell'istruzione e dell'apprendimento | ||
| Valutazione aziendale e della forza lavoro | ||
| Ricerca e studi clinici | ||
| Gestione dello sport e delle prestazioni | ||
| Salute e benessere cerebrale dei consumatori | ||
| Per tipo di valutazione | Valutazioni neuropsicologiche | |
| Test di intelligenza, memoria e abilità cognitive | ||
| Valutazione dell'attenzione e delle funzioni esecutive | ||
| Valutazione del linguaggio, del comportamento e delle emozioni | ||
| Valutazione delle attitudini e delle competenze | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente e Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore del mercato dei test e delle valutazioni cognitive nel 2026?
Il mercato dei test e delle valutazioni cognitive ha un valore di 8.4 miliardi di dollari nel 2026 e si prevede che raggiungerà i 13.4 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.9%.
Quale regione è leader nella generazione di ricavi nel settore della valutazione cognitiva?
Nel 2025, il Nord America si è confermato leader con una quota del 38.3%, grazie a un sistema di rimborso consolidato, una forte attività di sperimentazione clinica nel settore biofarmaceutico e un'infrastruttura di sanità digitale ben sviluppata.
Quale area geografica crescerà più rapidamente entro il 2031?
La regione Asia-Pacifico è quella a più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto dell'11.9% fino al 2031, grazie all'invecchiamento della popolazione e ai programmi governativi per la salute cerebrale.
Quale modello di erogazione sta crescendo più rapidamente nel campo dei test cognitivi?
La valutazione a distanza/online è la modalità di erogazione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 10.4% fino al 2031, grazie all'espansione dei flussi di lavoro digitali e mobili da parte dei fornitori.
Quali sono i fattori che spingono a richiedere ripetutamente valutazioni cognitive?
La domanda di servizi ripetuti è in aumento perché l'assistenza alle persone affette da demenza e i percorsi terapeutici per l'Alzheimer richiedono una valutazione iniziale, un monitoraggio di follow-up e una rivalutazione periodica nel tempo.
Quanto è concentrata la base dei fornitori?
La base dei fornitori è moderatamente frammentata. I primi 5 operatori hanno rappresentato il 46.3% del fatturato nel 2025, lasciando una lunga coda di fornitori più piccoli, di nicchia e specializzati.


