

Dimensioni e quota di mercato dei sostituti del caffè
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
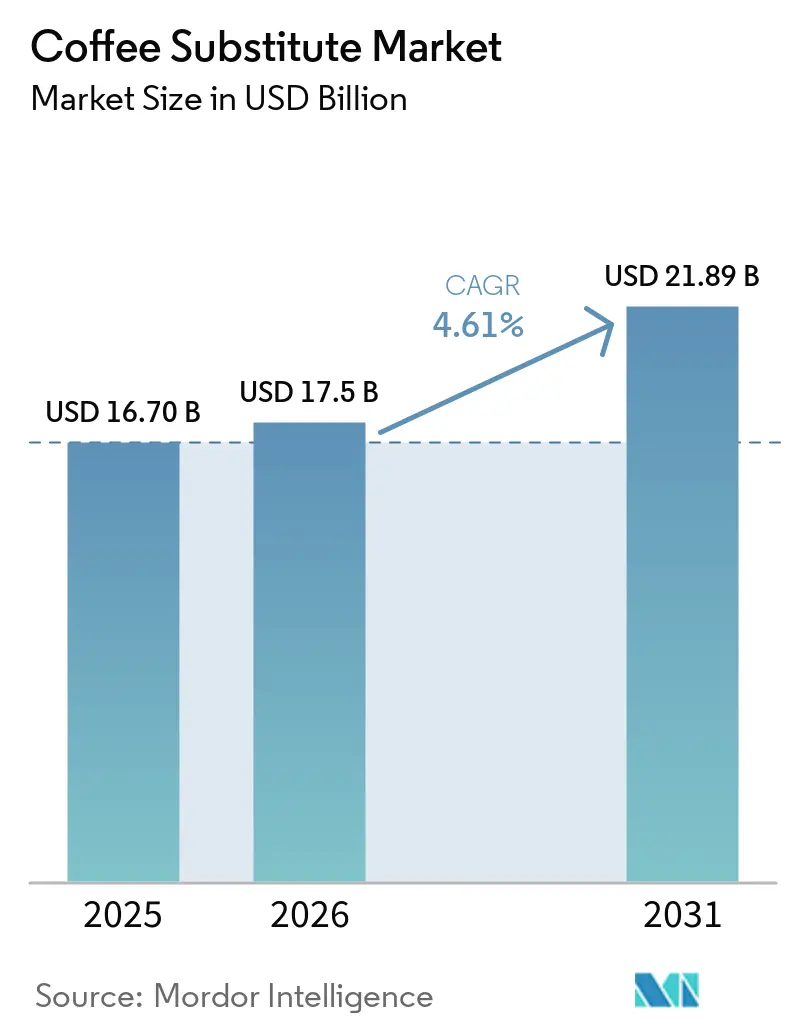
| Dimensione del mercato (2026) | 17.5 miliardo di dollari |
| Dimensione del mercato (2031) | 21.89 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.61% CAGR |
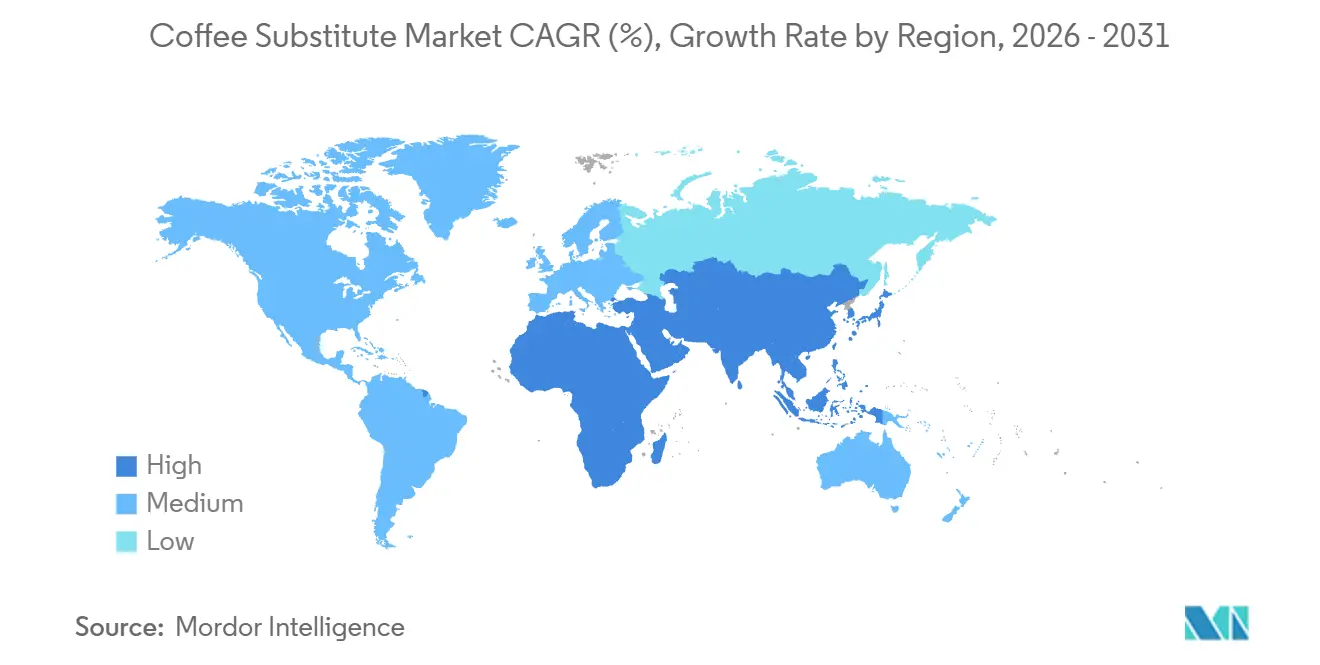
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
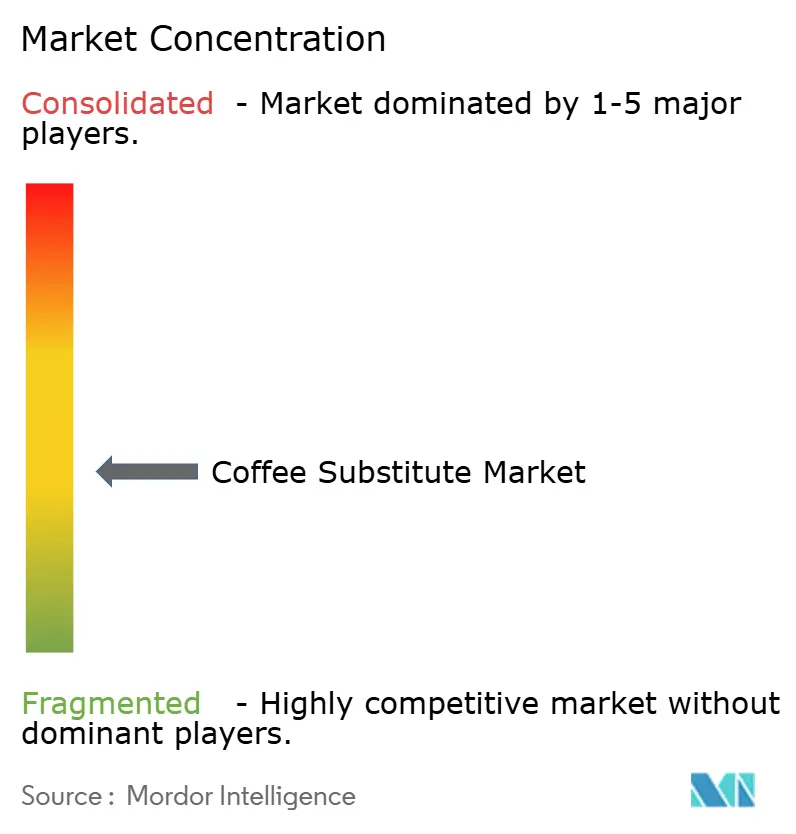
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sostituti del caffè a cura di Mordor Intelligence
Nel 2025, il mercato dei sostituti del caffè valeva 16.7 miliardi di dollari e si prevede che raggiungerà i 21.9 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.6% dal 2026 al 2031. Inizialmente considerato un ripiego per chi riduceva il consumo di caffeina, il mercato si sta ora affermando come una categoria distinta, focalizzata su salute, routine e funzionalità. I consumatori si stanno orientando verso bevande che favoriscono il sonno, la salute intestinale e stili di vita a basso livello di stimolazione, riducendo la dipendenza dalle tendenze di prezzo del caffè. Il posizionamento premium traina la crescita, poiché gli acquirenti attenti alla salute sono disposti a pagare di più per prodotti con ingredienti funzionali, etichette trasparenti o maggiore praticità. I marchi specializzati sono leader con offerte funzionali e modelli di abbonamento, mentre le grandi aziende di bevande stanno rimodellando i loro portafogli per includere formati funzionali a margine più elevato, lasciando spazio alla crescita di marchi emergenti. Tuttavia, il mercato deve affrontare sfide come la concentrazione dell'offerta di ingredienti chiave, la sensibilità ai prezzi premium nei segmenti a basso costo e la concorrenza di altre categorie di bevande focalizzate sulla salute.
Punti chiave del rapporto
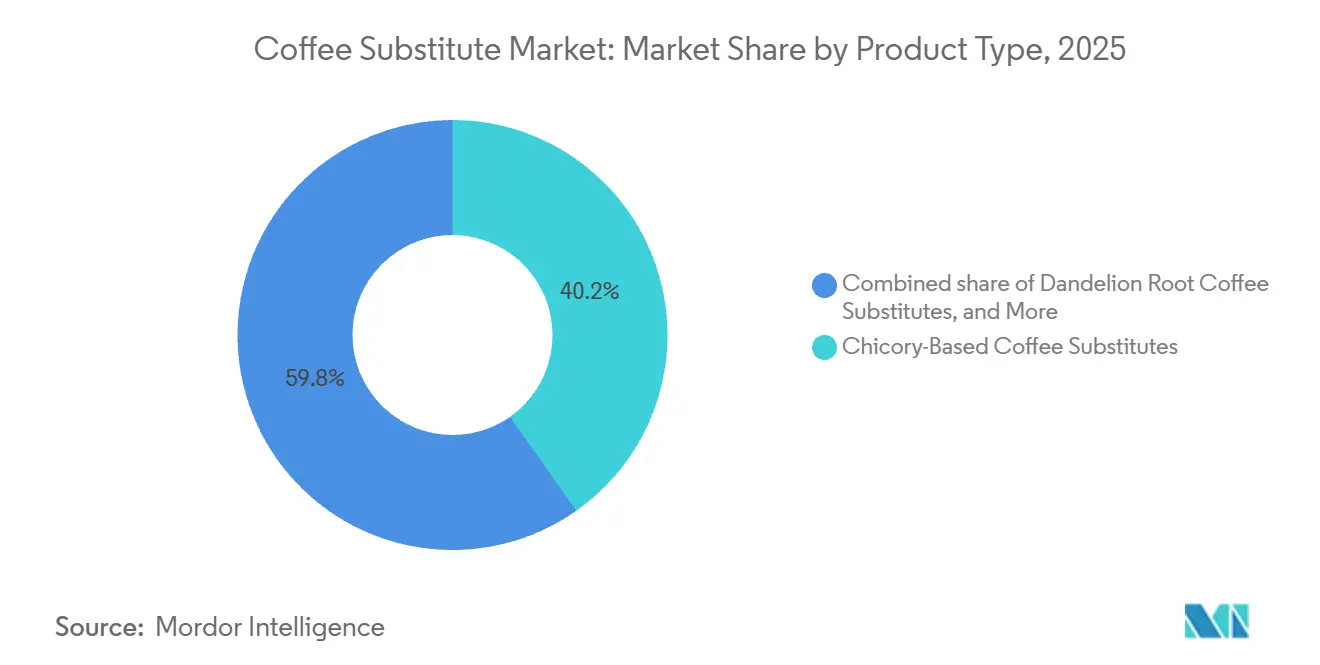
- Per tipologia di prodotto, i prodotti a base di cicoria detenevano il 40.23% della quota di mercato dei sostituti del caffè nel 2025, mentre si prevede che i prodotti a base di radice di tarassaco cresceranno a un tasso annuo composto del 5.65% fino al 2031.
- Per tipologia, i prodotti in polvere rappresentavano il 65.71% del mercato dei sostituti del caffè nel 2025, mentre si prevede che le bevande pronte da bere (RTD) cresceranno a un tasso annuo composto (CAGR) del 4.93% fino al 2031.
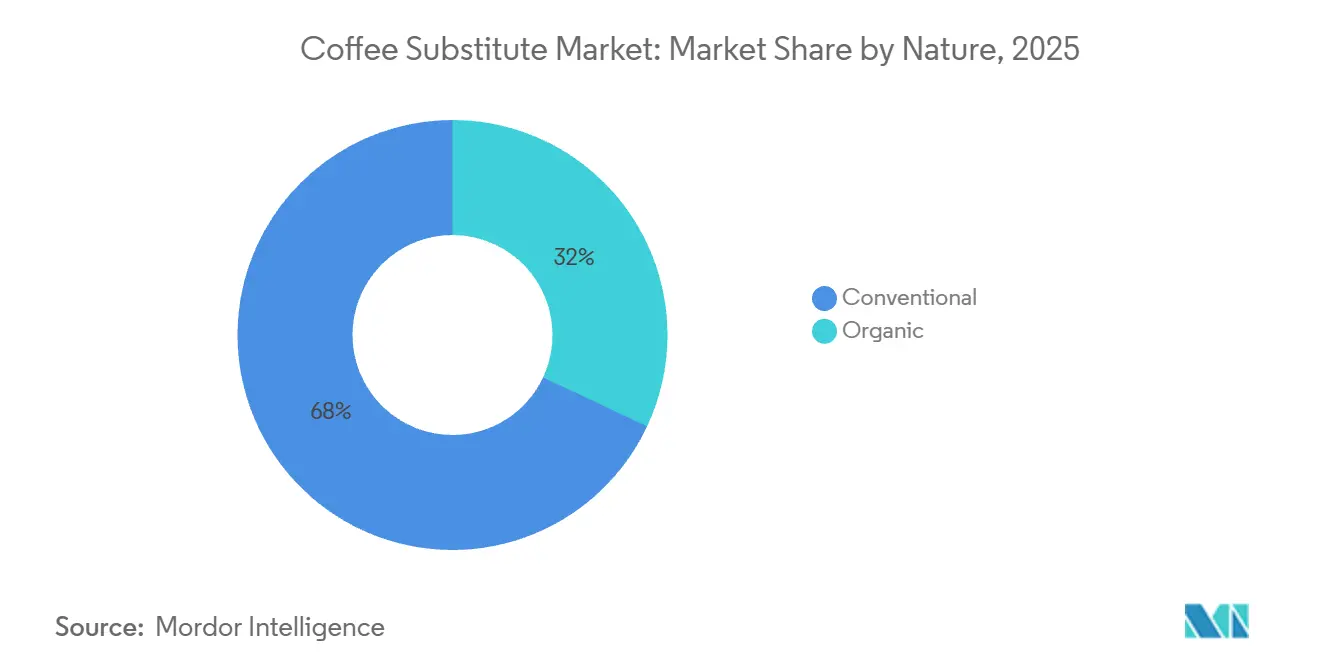
- Per loro natura, i prodotti convenzionali detenevano una quota di mercato del 68.02% nel 2025, mentre si prevede che i prodotti biologici registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 6.28%, fino al 2031.
- Per quanto riguarda i canali di distribuzione, nel 2025 i canali off-trade rappresentavano l'82.33% del mercato, mentre si prevede che i canali on-trade cresceranno a un tasso annuo composto del 5.94% fino al 2031.
- Dal punto di vista geografico, l'Europa deteneva il 37.72% del valore di mercato nel 2025, mentre la regione Asia-Pacifico è destinata a crescere a un tasso annuo composto del 6.82% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sostituti del caffè
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di bevande funzionali senza caffeina | + 1.2% | Globale, con una maggiore concentrazione in Nord America, Europa e nelle aree urbane dell'Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Priorità in materia di salute, qualità del sonno e gestione dell'ansia | + 0.9% | Diffusione globale, con la massima intensità negli Stati Uniti, in Corea del Sud, in Giappone e in Germania. | A breve termine (≤ 2 anni) |
| Innovazione nei profili aromatici e nell'offerta di prodotti | + 0.8% | Nord America ed Europa, con espansione nei segmenti premium dell'Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Preferenze per prodotti a base vegetale, con etichetta pulita e orientati alla sostenibilità. | + 0.7% | Principale area di influenza in Europa e Nord America, con ricadute in Australia e nelle aree urbane dell'Asia-Pacifico. | Medio termine (2-4 anni) |
| Crescita della penetrazione dell'e-commerce alimentare e modelli di vendita diretta al consumatore | + 0.6% | A livello globale, con un impatto maggiore in Nord America e nei mercati dell'Asia-Pacifico trainati dall'e-commerce. | A breve termine (≤ 2 anni) |
| Volatilità nell'offerta di caffè e obblighi di sostenibilità | + 0.5% | A livello globale, con un impatto maggiore sui mercati dell'Asia-Pacifico e del Medio Oriente e Africa, particolarmente sensibili ai prezzi. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di bevande funzionali senza caffeina
Oggi i consumatori considerano le bevande essenziali per la gestione quotidiana della salute, il che sta trainando la crescita del mercato dei sostituti del caffè. La domanda si è spostata oltre la semplice necessità di evitare la caffeina, con gli acquirenti alla ricerca di prodotti che favoriscano il sonno, la digestione, la calma e un livello di energia stabile. Una ricerca di ADM del 2026 ha rivelato che il 68% dei consumatori era interessato a prodotti che favoriscono il sonno e il 49% era disposto a pagare un prezzo più alto per soluzioni efficaci. Questa flessibilità di prezzo rafforza il mercato delle alternative funzionali al caffè. I prodotti premium ora competono sulla finalità e sulla qualità degli ingredienti, piuttosto che sull'essere sostituti del caffè più economici. Ad esempio, Rasa Original Adaptogenic Coffee, al prezzo di 29.99 dollari per 30 porzioni nel 2026, riflette la disponibilità dei consumatori a investire in funzionalità e valore quotidiano. Di conseguenza, il mercato dei sostituti del caffè sta costruendo un'identità incentrata sul benessere, ampliando il suo appeal oltre i tradizionali prodotti per la riduzione della caffeina.
Priorità in materia di salute, qualità del sonno e gestione dell'ansia
I consumatori si concentrano sempre più sulla qualità del sonno e sulla gestione dello stress, fornendo una base più solida al mercato dei sostituti del caffè. Nel 2024, Treatt ha riportato che il 60% degli adulti in Francia, Spagna e Italia ha ridotto l'assunzione di caffeina per proteggere il proprio sonno, evidenziando una domanda stabile nei principali mercati europei delle bevande. Analogamente, i dati ADM del 2026 hanno mostrato che il 61% degli intervistati riteneva che lo stress influisse sul sonno, percentuale che saliva al 72% in Corea del Sud. Negli Stati Uniti, la spesa per bevande che migliorano l'umore e favoriscono il relax è cresciuta del 42% nel 2026, riflettendo il passaggio da un consumo occasionale a una routine quotidiana. Anche il Giappone ha mostrato questa tendenza, con il segmento di alimenti e bevande che supportano l'umore e il sonno che ha raggiunto i 1,904 miliardi di yen (13.0 miliardi di dollari) nel 2024, con una crescita dell'8.7% su base annua. Questa crescita indica che la domanda di bevande funzionali a basso contenuto di stimolanti nella regione Asia-Pacifico potrebbe superare l'attuale penetrazione dei sostituti del caffè. Queste abitudini in evoluzione stanno guidando il mercato dei sostituti del caffè attraverso un consumo basato sulla routine, sul recupero e sulla preferenza per bevande a basso contenuto di stimolanti.
Innovazione nei profili aromatici e nell'offerta di prodotti
Lo sviluppo di nuovi prodotti sta colmando il divario di gusto che un tempo ostacolava l'adozione iniziale. Il mercato dei sostituti del caffè sta innovando rapidamente con miscele di cicoria, prodotti a base di funghi, miscele di adattogeni e formati ibridi che imitano il caffè senza l'intensità di caffeina. Nel 2025, il mercato dei sostituti del caffè funzionali a base di funghi ha raggiunto 1.9 miliardi di dollari, con proiezioni di superare i 2.2 miliardi di dollari entro il 2026, evidenziando la sua crescente accettazione nel settore delle bevande funzionali. Four Sigmatic prevede di lanciare 11 nuovi prodotti entro l'estate del 2025, tra cui caffè, latte macchiato, tè e miscele di funghi e adattogeni, riflettendo livelli di innovazione paragonabili a quelli di categorie di bevande più ampie. Il mercato sta ampliando il suo pubblico, poiché alcuni marchi offrono ora prodotti che combinano caffè e sostituti, rivolgendosi alle famiglie che cercano una riduzione della caffeina piuttosto che la sua completa eliminazione. Questa varietà abbassa la barriera d'ingresso per la prova e crea maggiori opportunità di consumo durante la giornata, dalla mattina al pomeriggio e nelle occasioni in cui si è fuori casa.
Preferenze per alimenti a base vegetale, con etichetta pulita e sostenibili
Il mercato dei sostituti del caffè sta guadagnando terreno grazie alla crescente domanda di prodotti a base vegetale e con etichetta pulita. Molti dei suoi ingredienti principali soddisfano naturalmente queste preferenze. I consumatori ora privilegiano la semplicità degli ingredienti, la trasparenza dell'approvvigionamento e la minima lavorazione, rafforzando l'attrattiva dei sostituti di origine vegetale nel segmento premium del retail. Un rapporto del 2026 di Innova Market Insights ha rivelato che il 64% dei consumatori globali preferisce prodotti a base vegetale con una lavorazione minima, prediligendo alternative al caffè a base di radici e cereali con profili di ingredienti più semplici. Le aspettative in termini di etichetta pulita vanno ora oltre le semplici dichiarazioni, con la tracciabilità e la trasparenza che diventano essenziali. In Europa, le norme più severe sull'agricoltura biologica proposte nel maggio 2026 hanno posto l'accento su controlli più rigorosi sulle etichette biologiche importate e sugli standard di approvvigionamento, alzando l'asticella per i sostituti del caffè biologici di alta gamma. Per questo mercato, i marchi che combinano il posizionamento biologico o a base vegetale con un approvvigionamento trasparente e una chiara funzionalità sono in una posizione migliore per sostenere prezzi premium.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Interruzioni della catena di approvvigionamento | -0.9% | Presente a livello globale, con una maggiore esposizione nelle zone europee di coltivazione della cicoria e nei centri di approvvigionamento botanico dell'Asia-Pacifico. | Medio termine (2-4 anni) |
| Concorrenza da altre categorie di bevande | -0.8% | Global | A breve termine (≤ 2 anni) |
| Ostacoli normativi e complesse norme di sicurezza alimentare | -0.5% | Europa, Nord America e Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Divario nella riproduzione di gusto e aroma | -0.7% | A livello globale, con l'effetto più marcato sulla conversione al primo tentativo in Nord America e Sud America. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Interruzioni della catena di approvvigionamento
Il mercato dei sostituti del caffè si trova ad affrontare significativi rischi di approvvigionamento a causa della sua dipendenza da fonti di ingredienti limitate. Belgio e Paesi Bassi forniscono l'85% della radice di cicoria in Europa, mentre Belgio e Francia dominano la produzione di cicoria tostata. In particolare, il 75% della superficie coltivata a cicoria dipende da varietà di semi ALS, sempre più incompatibili con i nuovi prodotti fitosanitari europei, e non sono disponibili alternative scalabili. La concentrazione delle fonti di approvvigionamento degli ingredienti ha spinto i marchi ad adottare strategie di approvvigionamento difensive e a mantenere scorte di sicurezza, aumentando il fabbisogno di capitale circolante. Fattori esterni dirompenti, come le modifiche tariffarie del 2025 sui prodotti indiani e i rischi di trasporto marittimo nello Stretto di Hormuz nel 2026, mettono ulteriormente a dura prova il mercato. Queste sfide aumentano i costi, riducono la uniformità delle formulazioni e limitano la flessibilità dei margini per i marchi premium, potenzialmente rallentando la crescita del mercato.
Concorrenza da altre categorie di bevande
Il mercato dei sostituti del caffè compete non solo con il caffè stesso, ma anche con una gamma crescente di bevande salutari a basso contenuto di caffeina. Tè funzionali, acque adattogene, mocktail botanici e miscele di caffè a ridotto contenuto di caffeina si rivolgono tutti a momenti simili orientati al benessere, come il pomeriggio o la sera. Questa sovrapposizione frammenta il mercato, poiché i consumatori spesso considerano queste opzioni intercambiabili per ridurre la stimolazione o favorire il rilassamento. I marchi che si affidano a un singolo ingrediente o a una specifica indicazione funzionale corrono maggiori rischi di sostituzione, poiché le categorie concorrenti offrono spesso benefici simili con un gusto più familiare o una maggiore disponibilità. La sfida si intensifica con il passaggio delle principali aziende di bevande a prodotti funzionali e premium, e con il consolidamento del settore del caffè che espande le opzioni a ridotto contenuto di caffeina nei canali di distribuzione tradizionali. Di conseguenza, il mercato dei sostituti del caffè deve concentrarsi sulla rilevanza quotidiana, sul gusto e sulla ripetizione dell'uso, piuttosto che sulla semplice evitazione della caffeina.
Analisi del segmento
Per tipologia di prodotto: Concentrato di volume a base di cicoria, ma con radice di tarassaco che interrompe l'attività
Nel 2025, i prodotti a base di cicoria hanno dominato il mercato dei sostituti del caffè con una quota del 40.23%, grazie al forte riconoscimento da parte dei consumatori in Europa e a una filiera produttiva ben integrata. La lunga storia della cicoria garantisce un profilo di sicurezza affidabile, consentendo un ingresso più rapido sul mercato rispetto ai nuovi formati, che si trovano ad affrontare un attento esame per via dei nuovi ingredienti. Le alternative al caffè a base di erbe mantengono una nicchia tra i consumatori attenti alla salute, mentre i prodotti a base di funghi stanno guadagnando terreno nella fascia medio-alta. La cicoria rimane fondamentale grazie al suo sapore familiare, alla sua compatibilità con le abitudini alimentari e all'ampia accettazione da parte dei rivenditori, qualità che i nuovi formati faticano a eguagliare. Il mercato si affida alla cicoria come ponte per i consumatori che cercano un'esperienza simile al caffè senza caffeina. Nel frattempo, le varianti a base di funghi stanno ampliando il loro appeal, associando le bevande a benefici per la concentrazione, l'umore e le proprietà adattogene.
Si prevede che la radice di tarassaco registrerà la crescita più rapida, con un CAGR del 5.65% fino al 2031, trainata dalla domanda di ingredienti di origine vegetale che offrono sapore e benefici digestivi. Il suo contenuto di inulina e la sua coerenza con le tendenze in materia di salute intestinale la distinguono dalle opzioni a base di cereali o dalle erbe tradizionali, sebbene possano sorgere problemi di approvvigionamento con l'aumento della domanda. Nonostante le dimensioni attuali, la radice di tarassaco stimola la crescita enfatizzando i benefici per la salute, in particolare il valore prebiotico, che giustifica un prezzo più elevato. Questa differenziazione è cruciale in un mercato che si sta spostando dalla semplice presenza sul mercato all'offerta di prodotti unici. I consumatori alla ricerca di supporto digestivo o di benessere olistico potrebbero preferire i prodotti a base di tarassaco alle miscele di cereali tradizionali. Tuttavia, la crescita di questo segmento dipende dalla garanzia di un approvvigionamento stabile e dal mantenimento di un gusto costante anche a volumi di vendita più elevati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per forma: la polvere consolida l'accesso al mercato, le bevande RTD ridefiniscono l'occasione
Nel 2025, i prodotti in polvere hanno dominato il mercato dei sostituti del caffè con una quota del 65.71%. La loro popolarità è stata trainata da prezzi accessibili, facilità di preparazione e compatibilità con le abitudini di preparazione già esistenti. I consumatori potevano regolare l'intensità, miscelare con bevande a base di latte o vegetali e utilizzare le polveri durante tutta la giornata. I granuli sono rimasti importanti in Europa grazie alla tradizione della cicoria, mentre i concentrati liquidi soddisfacevano esigenze di nicchia di fascia alta, soprattutto nel settore della ristorazione. La facilità di distribuzione, conservazione e utilizzo delle polveri ha incoraggiato gli acquisti ripetuti e l'accumulo in dispensa. La loro adozione non ha richiesto nuove attrezzature o rituali, rendendole accessibili a tutti. Poiché la preparazione casalinga rimane fondamentale, si prevede che le polveri manterranno la loro posizione di leadership anche con la crescita di nuovi formati.
Si prevede che le bevande RTD (Ready-to-Drink, pronte da bere) cresceranno a un tasso annuo composto del 4.93% fino al 2031, diventando il segmento in più rapida crescita nel mercato dei sostituti del caffè. La loro crescita è alimentata dagli stili di vita urbani e frenetici e dalla domanda di prodotti pronti all'uso. Le vendite di generi alimentari online, che dovrebbero raggiungere i 452 miliardi di dollari entro il 2028, supportano ulteriormente l'adozione delle bevande RTD, con le bevande che trainano i ricavi digitali. I prodotti RTD si adattano agli spostamenti, ai viaggi e agli ambienti di lavoro, ampliando le occasioni di utilizzo oltre le abitudini domestiche delle bevande in polvere. Inoltre, semplificano la prova eliminando le incertezze della preparazione e offrendo un sapore costante. Con l'evoluzione del mercato, le bevande RTD stanno ridefinendo quando e dove vengono consumati i sostituti del caffè, mentre le bevande in polvere continuano a essere leader in termini di fatturato.
Per natura: le ancore convenzionali scalano, il biologico cattura la crescita premium
Nel 2025, i prodotti convenzionali hanno dominato il mercato dei sostituti del caffè con una quota del 68.02%, grazie ai prezzi accessibili e all'ampia disponibilità al dettaglio sia nei mercati consolidati che in quelli più sensibili al prezzo. I consumatori spesso cercano un'esperienza simile al caffè a un prezzo accessibile, che i prodotti convenzionali offrono meglio rispetto alle opzioni biologiche. Le miscele di cereali e grani hanno guadagnato popolarità tra il 2024 e il 2025 a causa della volatilità dei prezzi del caffè, offrendo un'alternativa economica. Queste miscele sono ben note in Europa, soprattutto quelle a base di cicoria, contribuendo a far raggiungere al mercato un pubblico più ampio, oltre a quello dei consumatori di fascia alta. I prodotti convenzionali garantiscono l'accessibilità nella vendita al dettaglio di fascia media e nei mercati emergenti, rendendo improbabile un mercato dominato esclusivamente dai prodotti premium. La domanda ripetuta in questo segmento deriva da prezzi accessibili, abitudini e routine, garantendo resilienza anche in periodi di budget più ristretti.
Si prevede che i prodotti biologici cresceranno a un CAGR del 6.28% fino al 2031, diventando così il segmento in più rapida crescita nel mercato dei sostituti del caffè. Questa crescita è trainata dalla domanda di etichette pulite, da consumatori attenti alla salute disposti a pagare di più e da un'attenzione alla trasparenza dell'approvvigionamento. Un rapporto del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) del 2025 ha evidenziato la crescita globale della certificazione biologica, con il Nord America e l'Europa in testa per volumi di certificazione e premi al dettaglio [1] Fonte: USDA Agricultural Marketing Service, “International Trade Policies, European Union, Organic Certification”, ams.usda.gov . I prodotti biologici hanno prestazioni migliori se abbinati a benefici aggiuntivi come prebiotici, adattogeni o tracciabilità, assicurandosi spazio sugli scaffali nei negozi specializzati. Tuttavia, la sola certificazione non garantisce acquisti ripetuti. I consumatori apprezzano un pacchetto completo, non solo un'etichetta. I marchi che combinano lo status biologico con una solida credibilità degli ingredienti sono in una posizione migliore per mantenere i prezzi, soprattutto con l'inasprirsi delle normative europee. La crescita del biologico rimarrà trainata dai prezzi premium, ma i migliori integreranno la certificazione in una proposta di valore più ampia.
Per canale di distribuzione: predominanza del canale off-trade, acquisizione di importanza strategica del canale on-trade.
Nel 2025, i canali off-trade hanno dominato il mercato dei sostituti del caffè con una quota dell'82.33%, trainati dall'accumulo di scorte nelle dispense domestiche e dall'uso ripetuto a casa. Supermercati, ipermercati, minimarket e piattaforme online si rivolgono sia ai consumatori tradizionali che a quelli di fascia alta. I marchi leader combinano la presenza sugli scaffali con strategie di vendita diretta al consumatore, come gli abbonamenti, aumentando il valore per il cliente e riducendo la dipendenza da un singolo canale. Molti sostituti del caffè sono legati alle abitudini domestiche, il che rende il canale off-trade dominante. La vendita al dettaglio online sta crescendo all'interno del canale off-trade, supportata dalle previsioni di FMI e NielsenIQ del 2026, che stimano un fatturato di 452 miliardi di dollari per le vendite di generi alimentari online negli Stati Uniti entro il 2028. Le aziende basate sugli abbonamenti beneficiano della propensione dei consumatori agli ordini regolari e alla scoperta di prodotti premium, rafforzando il loro vantaggio competitivo.
Si prevede che i canali on-trade cresceranno a un tasso annuo composto del 5.94% fino al 2031, diventando il segmento in più rapida crescita nel mercato dei sostituti del caffè. Caffetterie, ristoranti e hotel permettono ai consumatori di provare miscele di cicoria, bevande ai funghi e latte di tarassaco in un ambiente a basso rischio, incoraggiando successivi acquisti a casa e creando doppi flussi di entrate. Le partnership di Prefer con le caffetterie di Tokyo del 2026 evidenziano come il canale on-trade contribuisca a creare consapevolezza prima dell'espansione al dettaglio. Il canale on-trade supporta inoltre prezzi più elevati per porzione, finanziando l'innovazione e mantenendo il posizionamento premium. Pur essendo di dimensioni più ridotte, il canale on-trade influenza la percezione della categoria offrendo esperienze di primo utilizzo curate e normalizzando i sostituti del caffè accanto alle bevande premium. Il suo ruolo nel promuovere la prova del prodotto, la notorietà e l'identità del marchio continuerà a crescere.
Analisi geografica
Mercato europeo dei sostituti del caffè
Nel 2025, l'Europa deteneva una quota del 37.72% del mercato dei sostituti del caffè, risultando il principale contributore a livello regionale. Paesi come Germania, Francia, Belgio e Paesi Bassi hanno da tempo adottato alternative a base di cicoria e cereali, integrandole nella propria cultura alimentare e nelle reti di vendita al dettaglio. Il Kaffee-Report 2026 di Tchibo ha rivelato che il consumo pro capite di caffè in Germania è diminuito da 169 litri nel 2021 a 161 litri nel 2025, indicando un crescente interesse per i sostituti del caffè. Inoltre, Belgio e Paesi Bassi, in quanto importanti centri di coltivazione ed esportazione di cicoria, offrono ai produttori europei un vantaggio competitivo in termini di approvvigionamento rispetto ai concorrenti globali.
Mercato dei sostituti del caffè nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 6.82% fino al 2031, diventando così l'area a più rapida crescita nel mercato dei sostituti del caffè. L'urbanizzazione, il cambiamento delle abitudini di consumo di bevande e la crescente attenzione alla salute stanno ampliando la base di consumatori in India e Cina. Le nuove norme indiane sull'etichettatura frontale delle miscele di caffè e cicoria, in vigore dal 1° luglio 2026, riflettono la crescita della categoria e la necessità di una comunicazione più chiara con i consumatori. Il Giappone offre un mercato favorevole per i prodotti premium, con una consolidata domanda di bevande funzionali e a basso contenuto di stimolanti. Marchi come Prefer utilizzano modelli incentrati sui caffè per creare consapevolezza prima di lanci su larga scala.
Il mercato dei sostituti del caffè nelle Americhe e in Medio Oriente e Africa
Il Nord America, guidato dagli Stati Uniti, è un mercato chiave per le varianti funzionali di alta gamma, come i prodotti a base di funghi e radice di tarassaco, venduti principalmente attraverso canali di vendita diretta al consumatore. I modelli di abbonamento offerti da marchi specializzati hanno portato a tassi di fidelizzazione e acquisizione clienti più elevati rispetto alla vendita al dettaglio tradizionale. Il Sud America e il Medio Oriente e l'Africa sono mercati emergenti, la cui crescita è trainata dalla pressione sui prezzi del caffè, dallo sviluppo della vendita al dettaglio e dalla crescente consapevolezza in materia di salute tra i consumatori urbani benestanti. In Medio Oriente e Africa, il Sudafrica e gli Emirati Arabi Uniti si distinguono come punti di ingresso strategici grazie a infrastrutture di vendita al dettaglio avanzate e a gruppi di consumatori attenti alla salute.
Panorama competitivo
Il mercato dei sostituti del caffè è moderatamente frammentato, senza che un'unica azienda controlli i prezzi. Marchi come Teeccino Caffe, Dandy Blend, MUD/WTR, Four Sigmatic e Rasa si concentrano su ingredienti funzionali, etichette più trasparenti e relazioni dirette con i consumatori. Questo permette ai produttori più piccoli di influenzare i segmenti premium, pur non disponendo delle reti di distribuzione dei grandi gruppi di bevande. I modelli di abbonamento aumentano ulteriormente il valore a vita del cliente, al di là delle tradizionali metriche basate sulla vendita a scaffale.
Le principali aziende di beni di consumo beneficiano di un'ampia rete di distribuzione, di ingenti finanziamenti e di una solida capacità operativa, ma si concentrano su portafogli di bevande più ampi. Ciò crea opportunità per i marchi specializzati di innovare più rapidamente e di entrare in contatto con i consumatori attenti alla salute. Le principali aree di competizione includono miscele di funghi, miscele di cicoria e adattogeni e miglioramenti in termini di sapore e consistenza. I lanci di prodotti di Four Sigmatic entro l'estate del 2025 evidenziano la rapida crescita degli specialisti in bevande funzionali. Allo stesso modo, il lancio nel 2026 da parte di MUD/WTR di un caffè ibrido a basso contenuto di caffeina riflette gli sforzi per attrarre le famiglie tradizionali al di là delle alternative al caffè.
Le mosse strategiche delle grandi aziende hanno un impatto significativo sul settore. Nell'aprile 2026, Keurig Dr Pepper ha acquisito JDE Peet's, rafforzando la propria piattaforma per il caffè e la sua capacità distributiva. La vendita di Blue Bottle Coffee da parte di Nestlé nel 2026 ha segnalato un cambiamento di rotta verso formati di caffè scalabili e ad alto margine. Hain Celestial ha perfezionato il proprio portafoglio nel 2026, puntando sull'innovazione nelle bevande salutari, oltre ai surrogati del caffè. La principale opportunità di mercato risiede nei marchi che combinano benefici per la salute credibili, un gusto migliore e prezzi accessibili per un successo a lungo termine.
Leader del settore dei sostituti del caffè
Teeccino Caffe, Inc.
Miscela dandy
FANGO/WTR
postum
Rasa, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Koppie, una startup belga del settore food-tech, ha ottenuto ulteriori finanziamenti da DOEN Ventures, portando il totale dei finanziamenti a oltre 2 milioni di euro, oltre al supporto del programma Food Pioneer Accelerators. L'azienda ha inoltre completato la sua prima produzione su scala industriale e si sta preparando per il lancio commerciale dei suoi prodotti a base di caffè senza chicchi e ibrido entro la fine del 2026.
- Gennaio 2026: Not Coffee ha annunciato l'espansione della sua linea di surrogato del caffè senza caffeina, sviluppato a partire da una miscela di carruba biologica, radice di cicoria ed erbe aromatiche. Fondato da Sila Gatti in seguito alla diagnosi di morbo di Graves, il prodotto è pensato per replicare il gusto, l'aroma e l'esperienza di preparazione del caffè tradizionale, ma senza caffeina, amarezza o acidità.
- Ottobre 2025: Cauxffee ha lanciato la sua prima alternativa pronta da bere al caffè freddo nitro, senza caffeina, in occasione dell'evento Holistic Oklahoma Wellness del 2025. Secondo il marchio, il prodotto è formulato con otto erbe funzionali intere, tra cui adattogeni e nootropi, per offrire un gusto e un'esperienza simili al caffè, ma senza caffeina, zuccheri aggiunti, latticini o ingredienti artificiali.
Ambito del rapporto sul mercato globale dei sostituti del caffè
| Sostituti del caffè a base di cicoria |
| Sostituti del caffè a base di radice di tarassaco |
| Sostituti del caffè a base di funghi |
| Sostituti del caffè a base di cereali |
| Sostituti del caffè a base di erbe |
| Altro |
| Pastello |
| granuli |
| Concentrati liquidi |
| Bevande pronte da bere (RTD) |
| Organic |
| Convenzionale |
| In commercio | |
| Fuori commercio | Supermercati/Ipermercati |
| MINIMARKET | |
| Negozi al dettaglio online | |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Sostituti del caffè a base di cicoria | |
| Sostituti del caffè a base di radice di tarassaco | ||
| Sostituti del caffè a base di funghi | ||
| Sostituti del caffè a base di cereali | ||
| Sostituti del caffè a base di erbe | ||
| Altro | ||
| Per modulo | Pastello | |
| granuli | ||
| Concentrati liquidi | ||
| Bevande pronte da bere (RTD) | ||
| Dalla natura | Organic | |
| Convenzionale | ||
| Per canale di distribuzione | In commercio | |
| Fuori commercio | Supermercati/Ipermercati | |
| MINIMARKET | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni di valore per i surrogati del caffè nel 2031?
Si prevede che il settore raggiungerà i 21.9 miliardi di dollari entro il 2031, rispetto ai 16.7 miliardi di dollari del 2025, con un tasso di crescita annuo composto (CAGR) del 4.6% nel periodo 2026-2031.
Quale tipologia di prodotto genera il fatturato maggiore oggi?
Nel 2025, i prodotti a base di cicoria hanno rappresentato il 40.23% del valore totale, grazie alla forte familiarità dei consumatori e a una filiera produttiva europea integrata.
Quale formato si espanderà più rapidamente entro il 2031?
Le bevande pronte da bere (RTD) rappresentano il formato in più rapida crescita, con un CAGR previsto del 4.93%, poiché la praticità e il consumo fuori casa stanno diventando sempre più importanti.
Quale regione offre le migliori opportunità di crescita?
La regione Asia-Pacifico è quella a più rapida crescita, con un CAGR del 6.82%, sostenuta dai cambiamenti negli stili di vita urbani, da una maggiore consapevolezza in materia di salute e dalla formalizzazione del settore in mercati come India e Giappone.


