

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 34.66 miliardo di dollari |
| Dimensione del mercato (2031) | 46.91 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.45% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
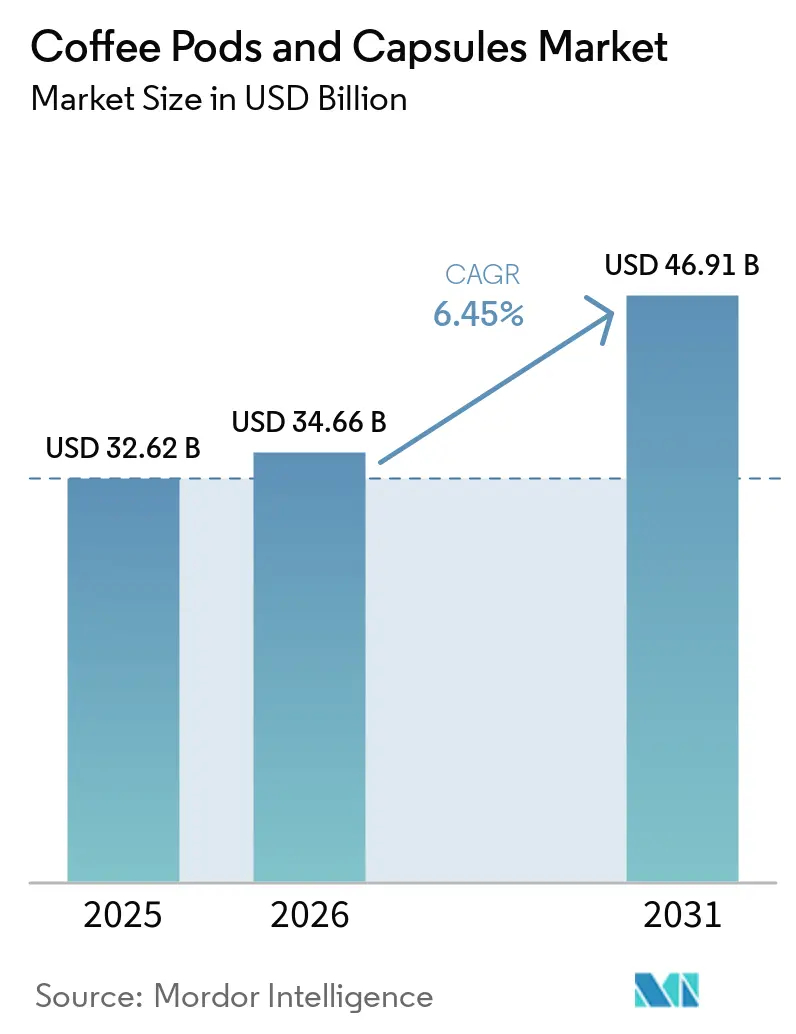
Analisi di mercato delle capsule e dei cialde di caffè a cura di Mordor Intelligence
Si prevede che il mercato delle capsule e delle cialde di caffè crescerà da 32.62 miliardi di dollari nel 2025 a 34.66 miliardi di dollari nel 2026, per poi raggiungere i 46.91 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.45% nel periodo 2026-2031. Spinto da un'impennata della domanda di caffè di alta qualità da parte delle famiglie, dalla rapida espansione delle installazioni di macchine e dalle iniziative di private label dei rivenditori, il mercato sta registrando una crescita significativa. La crescente preferenza dei consumatori per la praticità e i prodotti a base di caffè di alta qualità ha ulteriormente alimentato questa domanda. Con la tendenza alla premiumizzazione che si allinea alla sostenibilità, l'innovazione di prodotto si sta orientando sempre più verso miscele speciali e formati ecocompatibili, come le cialde riciclabili e gli imballaggi biodegradabili. In risposta a normative rigorose e all'impegno per l'integrità del sapore, le aziende si stanno rivolgendo a soluzioni in alluminio e compostabili, che non solo soddisfano gli standard ambientali, ma preservano anche la qualità del caffè. Sebbene i marchi globali siano attivamente alla ricerca di alleanze, fusioni e acquisizioni per rafforzare la propria presenza sul mercato e contrastare la sfida posta dai nuovi arrivati più agili, l'intensità competitiva rimane a un livello moderato, con gli operatori consolidati concentrati sul mantenimento della propria quota di mercato e della presenza sugli scaffali.
Punti chiave del rapporto
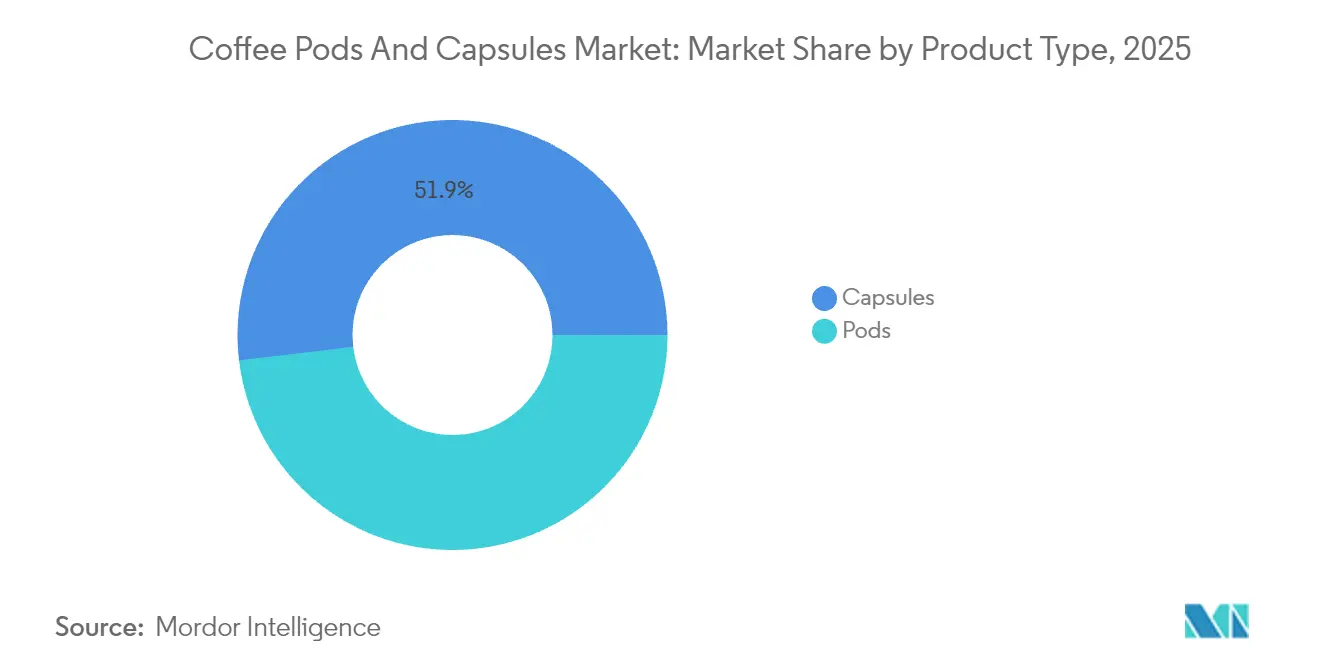
- Per tipologia di prodotto, le capsule hanno dominato con una quota del 51.88% nel 2025, mentre si prevede che le cialde cresceranno a un CAGR del 6.63% fino al 2031.
- Per categoria, il caffè convenzionale ha registrato una quota dell'82.96% nel 2025; le varianti biologiche stanno avanzando a un CAGR del 7.29% entro il 2031.
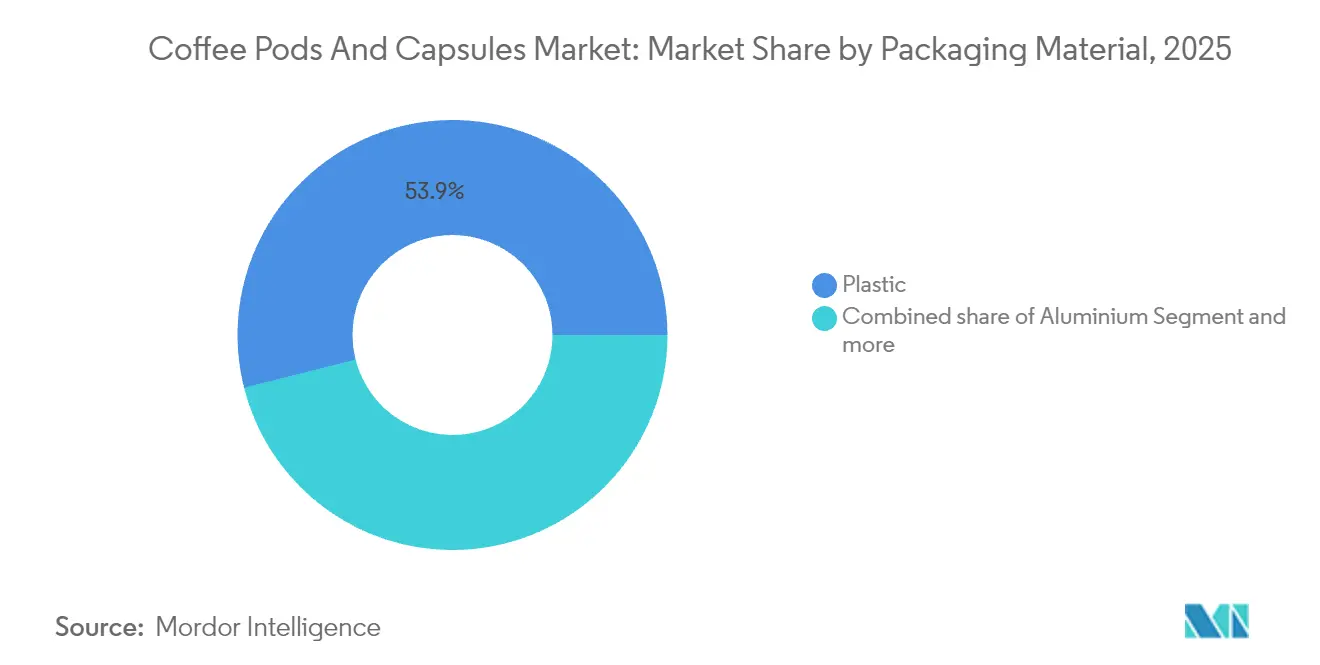
- Per quanto riguarda il materiale di imballaggio, la plastica ha mantenuto una quota del 53.94% nel 2025, mentre i formati in alluminio sono destinati a crescere a un CAGR del 6.82% entro il 2031.
- Per canale di distribuzione, nel 62.35 il canale off-trade ha rappresentato una quota del 2025%; si prevede che il canale on-trade registrerà un CAGR del 6.61% tra il 2026 e il 2031.
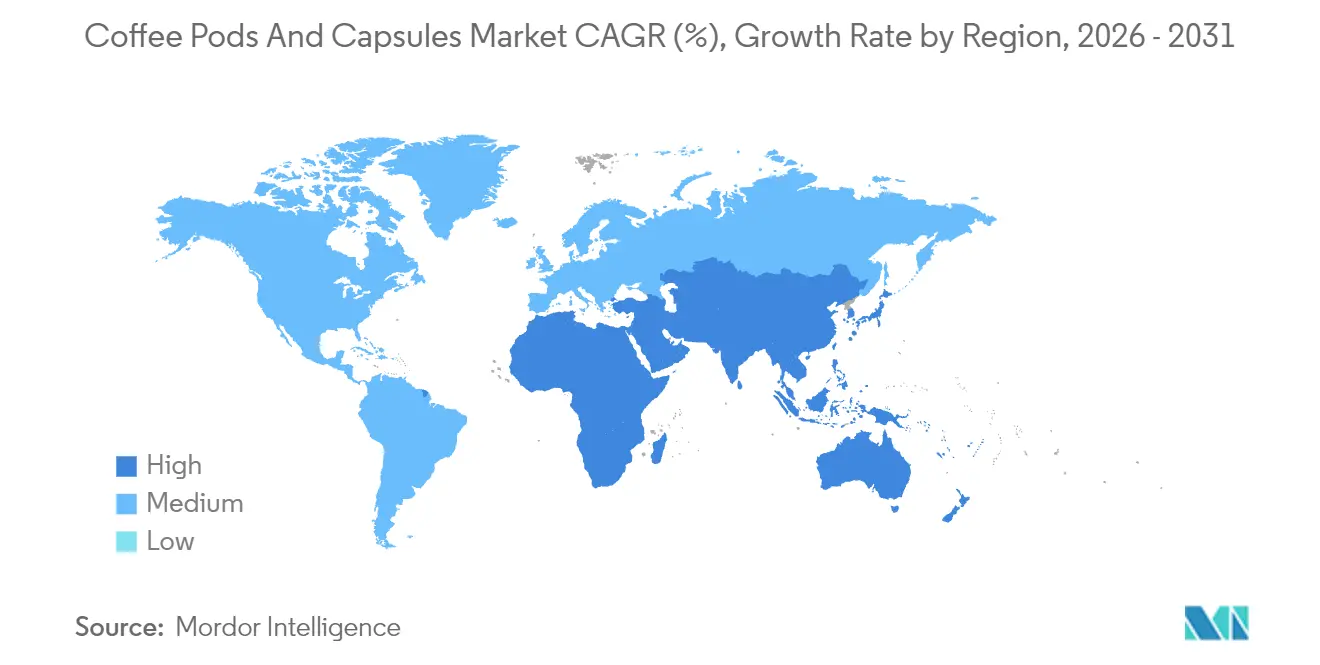
- In termini geografici, l'Europa ha conquistato una quota del 36.21% nel 2025, mentre si prevede che l'area Asia-Pacifico registrerà il CAGR più rapido, pari al 7.05%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle capsule e dei cialde di caffè
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Premiumizzazione e domanda di caffè monodose di qualità | + 1.8% | Globale, con concentrazione in Nord America ed Europa | Medio termine (2-4 anni) |
| Aumento dei consumi delle famiglie | + 1.5% | Globale, con i primi guadagni nei centri urbani dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Rapida espansione della base installata di macchine a sistema chiuso | + 1.2% | Nucleo Asia-Pacifico, ricadute sulla MEA | Medio termine (2-4 anni) |
| I rivenditori tradizionali aggiungono capsule a marchio privato | + 0.9% | Nord America ed Europa, espandendosi in America Latina | A breve termine (≤ 2 anni) |
| Materiali per capsule compostabili brevettati che raggiungono la scala commerciale | + 0.6% | Zone di regolamentazione dell'UE in espansione a livello globale | A lungo termine (≥ 4 anni) |
| I mandati aziendali di Ambito 3 stimolano la domanda di capsule di caffè per ufficio | + 0.5% | Centri aziendali del Nord America e dell'UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||


Premiumizzazione e domanda di caffè monodose di qualità
Spinto dalla disponibilità dei consumatori a pagare un sovrapprezzo per esperienze di caffè speciali, il mercato si sta espandendo oltre le sue radici tradizionali. Questa tendenza è evidente nella collaborazione tra torrefattori artigianali e produttori di capsule, che lanciano gusti in edizione limitata che offrono un sovrapprezzo del 30-40% rispetto alle offerte standard. Queste collaborazioni non solo migliorano la differenziazione del prodotto, ma si rivolgono anche a un segmento crescente di consumatori alla ricerca di esperienze di caffè uniche e di alta qualità. Un esempio lampante è la partnership di Nestlé con Starbucks, che non solo capitalizza il valore del marchio per sostenere prezzi più elevati, ma amplia anche la sua portata di mercato oltre le caffetterie tradizionali. Sfruttando la consolidata reputazione di Starbucks e la rete di distribuzione di Nestlé, questa collaborazione ha saputo conquistare con successo il segmento del caffè premium. Questa ondata di premiumizzazione non solo rafforza i vantaggi competitivi dei player affermati, ma apre anche la strada ai marchi di caffè artigianale per avventurarsi nel mercato del monodose, offrendo loro una piattaforma per competere con i player più grandi. Inoltre, la svolta verso le offerte specializzate sta stimolando i progressi tecnologici nei sistemi di preparazione, con i produttori che realizzano macchine in grado di estrarre abilmente gli aromi ottimali da queste miscele di caffè pregiate. Queste innovazioni mirano a migliorare l'esperienza del consumatore garantendo che la qualità del caffè specialty sia preservata e massimizzata durante il processo di preparazione.
Aumento dei consumi delle famiglie
Con il consolidamento del lavoro da remoto nella cultura aziendale, il consumo di caffè a casa è in aumento, spostando la domanda dai punti vendita commerciali alle abitazioni private. A livello globale, il consumo di caffè è aumentato del 5% su base annua, superando la crescita del 3% registrata negli Stati Uniti. Questa tendenza è evidente in 11 dei 12 principali paesi, evidenziando un cambiamento diffuso nel comportamento dei consumatori. Questo cambiamento sottolinea una crescente richiesta di soluzioni di preparazione del caffè a casa che soddisfino gli standard delle caffetterie, trainata dal crescente tempo trascorso a casa e dal desiderio di esperienze di caffè premium senza uscire di casa. Le famiglie preferiscono sempre più i sistemi a cialde rispetto ai metodi tradizionali, attratti dalla loro consistenza, praticità e tempi di preparazione più rapidi. Questa transizione dal consumo commerciale a quello domestico sta spingendo a ripensare le catene di approvvigionamento e a spingere verso innovazioni nel packaging, ora pensate per la vendita al dettaglio piuttosto che per la ristorazione collettiva. Inoltre, i produttori si stanno concentrando sul miglioramento dell'offerta di prodotti per soddisfare le preferenze dei consumatori in evoluzione, come cialde ecologiche e opzioni di preparazione personalizzabili.
Rapida espansione della base installata di macchine a sistema chiuso
I produttori di caffè proprietari, sostenuti dai sussidi per l'hardware, stanno vincolando i consumatori a capsule compatibili, garantendo ai produttori un flusso di entrate costante e prevedibile. La piattaforma K-Round di Keurig, che sfrutta la tecnologia compostabile di CoffeeB, non solo dimostra la crescita di un ecosistema guidato dalle macchine, ma affronta anche le problematiche ambientali riducendo gli sprechi e promuovendo la sostenibilità. Questo approccio evidenzia l'attenzione del settore nel bilanciare innovazione e responsabilità ecologica, soddisfacendo al contempo la domanda dei consumatori di prodotti ecocompatibili. I più rapidi incrementi nella base installata si osservano nei mercati in via di urbanizzazione dell'Asia-Pacifico, trainati dall'aumento del reddito disponibile, dalla rapida urbanizzazione e da una crescente preferenza per soluzioni di caffè convenienti e di alta qualità, in linea con l'evoluzione degli stili di vita dei consumatori, la consapevolezza ambientale e il desiderio di prodotti sostenibili e di alta qualità.
I rivenditori tradizionali aggiungono capsule a marchio privato
Questi prodotti a marchio privato si rivolgono a consumatori attenti all'ambiente, in linea con la crescente domanda di soluzioni di imballaggio ecocompatibili. Inoltre, queste offerte consentono ai supermercati di differenziarsi in un mercato competitivo, tenendo conto delle problematiche di sostenibilità. Nel frattempo, confezionatori a contratto come Euro Caps producono volumi elevati, consentendo ai supermercati di offrire prezzi competitivi ed esercitare una pressione sui prezzi dei concorrenti di marca. Questa strategia diventa particolarmente popolare durante le crisi economiche, poiché i consumatori danno priorità al valore pur desiderando la praticità. Offrendo opzioni sostenibili e convenienti, i supermercati mirano a conquistare una quota di mercato maggiore, rispondendo al contempo alle preferenze dei consumatori in termini di convenienza e responsabilità ambientale. Inoltre, la combinazione di sostenibilità e convenienza aiuta i supermercati a fidelizzare il marchio, poiché i clienti privilegiano sempre di più i rivenditori in linea con i loro valori.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Capsule di ricarica contraffatte e di bassa qualità | -0.8% | Globale, con concentrazione nei mercati sensibili al prezzo | A breve termine (≤ 2 anni) |
| Si intensifica la resistenza alla plastica monouso | -0.6% | Zone di regolamentazione dell'UE, in espansione al Nord America | Medio termine (2-4 anni) |
| La volatilità del prezzo dell'alluminio riduce i margini | -0.4% | Catene di fornitura globali di imballaggi | A breve termine (≤ 2 anni) |
| Le norme UE sul "diritto alla riparazione" minacciano il lock-in delle macchine | -0.3% | Stati membri dell'Unione Europea | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Capsule di ricarica contraffatte e di bassa qualità
Le ricariche non autorizzate minano la fiducia nel marchio e riducono la qualità in tazza. I test condotti da SGS hanno rilevato un tasso di etichettatura errata del 10% nei prodotti etichettati come "100% Arabica", evidenziando significativi problemi di autenticità. Tali etichette errate non solo ingannano i consumatori, ma mettono anche a rischio la reputazione dei marchi di caffè premium. Mentre le imitazioni a basso costo attraggono i consumatori attenti al prezzo, rischiano di danneggiare le macchine e alterare i profili di gusto, con conseguente potenziale insoddisfazione a lungo termine tra gli utenti. Nel tentativo di salvaguardare la propria proprietà intellettuale, i marchi si stanno rivolgendo ai codici QR e intraprendono azioni legali. I codici QR consentono ai consumatori di verificare l'autenticità del prodotto, mentre le azioni legali mirano a scoraggiare i contraffattori. Tuttavia, l'applicazione di queste misure si rivela difficile nel panorama frammentato della vendita al dettaglio, dove i prodotti contraffatti spesso circolano attraverso catene di approvvigionamento complesse e non regolamentate.
Si intensifica la resistenza alla plastica monouso
La produzione di miliardi di capsule di plastica all'anno, di cui solo una piccola percentuale viene riciclata, alimenta l'indignazione dei consumatori, in un contesto di crescenti preoccupazioni ambientali e di maggiore consapevolezza dell'impatto ecologico dei rifiuti di plastica. In risposta, le direttive UE promuovono con forza i formati compostabili, costringendo i produttori a rivedere le loro scelte di materiali per allinearsi a rigorosi obiettivi di sostenibilità e conformità normativa. Questo cambiamento richiede cambiamenti sostanziali nelle catene di approvvigionamento, che si adattano all'integrazione di nuovi polimeri, richiedendo investimenti in ricerca, sviluppo e ammodernamento delle infrastrutture. Questi crescenti costi di transizione esercitano una notevole pressione sui margini di profitto, una sfida che si prevede persisterà finché i volumi di produzione non raggiungeranno economie di scala, consentendo efficienze di costo e una più ampia adozione di materiali sostenibili.
Analisi del segmento
Per tipo di prodotto: le capsule sono leader nell'innovazione della praticità
Nel 2025, le capsule hanno dominato il mercato globale delle cialde e delle capsule di caffè, conquistando il 51.88% del segmento. Il loro design ermetico non solo preserva l'aroma del caffè, ma garantisce anche un dosaggio preciso per ogni erogazione. La crescita del segmento delle capsule è strettamente legata alla crescente domanda di macchine da caffè monodose. I produttori si stanno ora concentrando sulla compatibilità dei loro prodotti con queste macchine e sullo sviluppo di profili di estrazione proprietari per migliorare la consistenza del sapore. Anche le innovazioni nei materiali delle capsule sono degne di nota; ad esempio, Keurig ha recentemente introdotto le capsule compostabili K-Rounds, abbandonando i tradizionali involucri in plastica, a dimostrazione della svolta del settore verso l'ecocompatibilità. In ambito commerciale, le cialde rigide sono preferite per la loro durata durante l'uso intensivo, mentre le famiglie tendono a preferire le capsule per la loro praticità e la freschezza prolungata. Il panorama competitivo è guidato dalle innovazioni tecnologiche e dalla differenziazione del marchio, con le aziende che mirano a migliorare l'esperienza del caffè, indipendentemente dall'hardware utilizzato.
D'altro canto, le cialde di caffè rappresentano il segmento in più rapida crescita, con proiezioni di un CAGR del 6.63% fino al 2031. Questa impennata è in gran parte attribuibile alla crescente preferenza dei consumatori per le opzioni sostenibili. Le cialde in carta, preferite dai consumatori attenti all'ambiente come alternative alla plastica e all'alluminio, hanno registrato un notevole aumento nell'adozione. In risposta a questi cambiamenti del mercato, i produttori stanno combinando la sostenibilità delle cialde con la praticità delle capsule, sfidando i tradizionali confini di categoria. Questo approccio consente alle aziende commerciali di utilizzare le cialde rigide per la loro robustezza, mentre le famiglie si stanno orientando verso le cialde morbide, in linea con le iniziative di compostaggio a domicilio. Tale adattabilità sta trainando la crescita del mercato, rivolgendosi sia agli utenti domestici che alle strutture di ristorazione. La forza competitiva nel settore delle cialde è rafforzata da tecnologie di estrazione esclusive che garantiscono profili aromatici ricchi, nonostante la crescente attenzione alla responsabilità ambientale tra i consumatori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Per categoria: Le varianti organiche accelerano nonostante il predominio convenzionale
Le cialde e le capsule di caffè convenzionali detengono una quota dominante dell'82.96% del mercato globale. La loro leadership è rafforzata da catene di fornitura consolidate e vantaggi in termini di costi, che le rendono facilmente accessibili sia ai produttori che ai consumatori. Grazie a reti di distribuzione estese e pratiche di produzione standardizzate, queste opzioni convenzionali godono di una disponibilità costante e di prezzi stabili in diverse regioni. La familiarità dei rivenditori con questi formati, unita all'ampia accettazione da parte dei consumatori, rafforza la loro posizione dominante sul mercato. I principali marchi sfruttano le economie di scala, semplificando le operazioni e soddisfacendo in modo efficiente la domanda su larga scala. Nonostante le crescenti preoccupazioni in materia di sostenibilità, le SKU convenzionali occupano ancora uno spazio privilegiato sugli scaffali a livello globale, a testimonianza di abitudini di acquisto durature e prezzi competitivi. Inoltre, la capacità delle cialde e delle capsule di caffè convenzionali di soddisfare un'ampia gamma di preferenze dei consumatori, tra cui la varietà di aromi e la compatibilità con le macchine da caffè più diffuse, rafforza la loro posizione sul mercato. La loro convenienza rispetto alle alternative premium o di nicchia ne garantisce inoltre l'appeal per i consumatori attenti ai costi, consolidandone ulteriormente la posizione.
D'altro canto, le cialde e le capsule di caffè biologico sono le stelle nascenti del mercato, con proiezioni che indicano un robusto CAGR del 7.29%, superiore alla crescita complessiva del mercato. Sebbene le SKU biologiche detengano una quota di mercato inferiore, il loro prezzo premium rafforza i margini dei fornitori, anche a volumi ridotti. Certificazioni come Fair Trade e Rainforest Alliance non solo rafforzano la fiducia dei consumatori, ma si allineano anche alle politiche di approvvigionamento dei rivenditori, aumentando la visibilità dei prodotti biologici. In Europa, il supporto normativo e un'etichettatura chiara amplificano la consapevolezza e l'accessibilità delle offerte biologiche. Prendiamo ad esempio Starbucks: con il 98.2% dei suoi chicchi di caffè provenienti da pratiche CAFE, l'impegno del marchio per la sostenibilità ne aumenta direttamente il valore di mercato. Tuttavia, sfide operative, come la segregazione della fornitura e gli audit di certificazione, pongono ostacoli all'ingresso, a vantaggio degli operatori affermati e competenti in materia di conformità. Inoltre, un'ondata di attenzione alla salute nella regione Asia-Pacifico sta ampliando il pubblico del caffè monodose privo di sostanze chimiche, favorendo la crescita del segmento biologico. La crescente richiesta di trasparenza nell'approvvigionamento dei prodotti e la crescente preferenza per imballaggi ecocompatibili contribuiscono ulteriormente all'espansione del segmento. Inoltre, la capacità delle cialde e capsule di caffè biologico di soddisfare mercati di nicchia, come i consumatori vegani o senza allergeni, ne aumenta l'attrattiva e le posiziona come una scelta premium per gli acquirenti attenti alla salute.
Per materiale di imballaggio: l'alluminio guadagna terreno nella transizione verso la sostenibilità
I formati in plastica dominano il mercato delle cialde e delle capsule di caffè, con una quota del 53.94% delle vendite. Il loro vantaggio è dovuto principalmente all'efficienza dei costi e alla rapidità di produzione, che li rendono la scelta preferita da molti produttori. Questi vantaggi facilitano la produzione su larga scala e la convenienza, apprezzate sia dai produttori che dai consumatori. Le consolidate catene di fornitura e le versatili opzioni di design rafforzano ulteriormente l'adozione diffusa della plastica. Nonostante le crescenti preoccupazioni ambientali, l'efficienza della plastica nel soddisfare l'elevata domanda consolida la sua posizione di mercato, bilanciando prestazioni ed economicità.
Al contrario, le cialde e le capsule di caffè in alluminio rappresentano il segmento in più rapida crescita del mercato, con un CAGR previsto del 6.82% fino al 2031. Questa impennata è trainata dalla maggiore consapevolezza dei consumatori della riciclabilità a ciclo chiuso dell'alluminio, che lo identifica come una scelta di imballaggio sostenibile. L'espansione del mercato delle cialde in alluminio è anche una risposta alle pressioni normative, che spingono verso materiali riciclabili in linea con direttive come la Direttiva UE 2024/1799 sul diritto alla riparazione. Inoltre, le superiori proprietà barriera dell'alluminio prolungano la freschezza del caffè, rafforzandone la posizione di mercato premium. Produttori come MZB-USA stanno aumentando la produzione, sfornando ogni anno decine di milioni di capsule in alluminio compatibili con Nespresso. Nel frattempo, le alternative in resina compostabile attraggono i consumatori attenti all'ambiente e, con il progresso delle infrastrutture di compostaggio industriale, questi materiali potrebbero conquistare una quota di mercato maggiore, evidenziando l'interazione tra prestazioni ambientali e qualità del prodotto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: il predominio dell'off-trade affronta la ripresa dell'on-trade
Nel 2025, i canali off-trade hanno dominato il mercato delle cialde e capsule di caffè, conquistando il 62.35% dei volumi totali. Questa tendenza riflette una rinascita nel settore della ristorazione e un'espansione dei programmi di caffè sul posto di lavoro, trainati dai requisiti di sostenibilità aziendale. L'aumento del consumo di caffè a casa, unito alla presenza onnipresente di supermercati e punti vendita al dettaglio, rafforza questa posizione dominante. Questi canali off-trade non solo offrono praticità, ma garantiscono anche ai consumatori un facile accesso a una vasta gamma di cialde e capsule di caffè. Gli abbonamenti online hanno ulteriormente rafforzato questo segmento, favorendo acquisti ripetuti e attirando i clienti con lanci di prodotti esclusivi. L'ampia disponibilità di prodotti a base di caffè negli spazi commerciali consolida i canali off-trade come la scelta preferita da molti, rafforzando la loro leadership di mercato. Inoltre, la stabilità e la portata di questi canali offrono ai produttori una distribuzione affidabile e flussi di fatturato.
D'altro canto, i canali on-trade si stanno affermando come il segmento in più rapida crescita, con un CAGR previsto del 6.61%. Questa crescita è alimentata dall'ammodernamento delle attrezzature per il caffè da parte di bar, uffici e hotel, in concomitanza con la ripresa del settore viaggi e delle attività aziendali. Con l'investimento delle aziende in tecnologie di preparazione premium per migliorare l'esperienza, le dimensioni del mercato on-trade sono destinate a un notevole aumento. Una tendenza importante è la fusione dei canali: le caffetterie ora vendono direttamente capsule di marca, mentre le catene di supermercati stanno aggiungendo bar di degustazione in-store, fondendo il commercio al dettaglio con l'ospitalità. I marchi si trovano ad affrontare la sfida di sincronizzare prezzi e promozioni tra piattaforme off-trade e on-trade per prevenire la cannibalizzazione delle vendite e ottimizzare la portata del mercato. Inoltre, sistemi logistici solidi sono fondamentali per bilanciare le complessità degli ordini e-commerce più piccoli con le spedizioni più consistenti per la ristorazione, garantendo una crescita armoniosa su tutti i canali.
Analisi geografica
Nel 2025, l'Europa, forte della sua ricca cultura del caffè e delle consolidate reti di riciclo, deteneva una quota di mercato dominante del 36.21%. Il Regolamento UE sulla Deforestazione, a testimonianza della leadership politica, incentiva le aziende a mantenere catene di approvvigionamento tracciabili, garantendo pratiche di approvvigionamento sostenibili. Germania, Regno Unito e Francia si distinguono come hub principali, dove i prodotti monodose speciali godono di uno spazio sugli scaffali di prima qualità grazie all'elevata domanda di qualità e praticità da parte dei consumatori. Sebbene gli obblighi dell'UE in materia di diritto alla riparazione possano mettere a dura prova l'esclusività delle macchine consentendo riparazioni da parte di terzi, aprono allo stesso tempo la strada a flussi di entrate derivanti da servizi migliorati, man mano che le aziende si adattano per offrire servizi di manutenzione e supporto.
L'area Asia-Pacifico è destinata a guidare la classifica con un robusto CAGR del 7.05% fino al 2031. In Cina, i consumatori urbani stanno promuovendo una crescita annua del 20% nell'adozione del caffè freddo, trainata dai cambiamenti negli stili di vita e nelle preferenze per le bevande pronte da bere. Nestlé sta valutando l'espansione della gamma di capsule Starbucks in India, con l'obiettivo di attrarre la crescente fascia demografica della classe media, sempre più alla ricerca di opzioni di caffè premium e convenienti. Mentre Giappone e Corea del Sud assicurano vendite costanti grazie alle loro consolidate abitudini di consumo di caffè, sono l'aumento del reddito disponibile nel Sud-est asiatico, unito alla crescente urbanizzazione, a promettere significative opportunità di crescita per gli operatori del mercato.
Il Nord America vanta una solida base di fatturato, grazie agli ecosistemi Keurig consolidati e agli sforzi proattivi di sostenibilità aziendale. Tuttavia, con l'imminente introduzione di normative sui rifiuti di plastica che riecheggiano gli standard europei, i fornitori vengono spinti verso materiali riciclabili e compostabili, che potrebbero rimodellare le strategie di imballaggio in tutta la regione. Il Sud America, pur capitalizzando sul marketing dell'origine per evidenziare le qualità uniche del caffè di provenienza locale, si confronta con la volatilità dei ricavi che frena la crescita del segmento premium, poiché l'accessibilità economica rimane una preoccupazione per molti consumatori. In Medio Oriente e Africa, i mercati, soprattutto nei paesi del Consiglio di Cooperazione del Golfo, stanno assistendo a una crescita costante, trainata dalle crescenti influenze alimentari occidentali, da una crescente preferenza per i prodotti a base di caffè premium e da redditi familiari robusti che supportano la spesa discrezionale.

Panorama normativo
Nell'Unione europea, il Regolamento sugli imballaggi e i rifiuti di imballaggio, Regolamento (UE) 2025/40, è entrato in vigore l'11 febbraio 2025 e si applica dal 12 agosto 2026. Il regolamento classifica esplicitamente le unità di caffè monodose, comprese le bustine/sacchetti morbidi e le capsule rigide per bevande, come imballaggi, assoggettandole agli obblighi di conformità in materia di imballaggi e alla rendicontazione della Responsabilità Estesa del Produttore (EPR) negli Stati membri.
Il PPWR (Persistent Product Warning Regulations) inasprisce i requisiti di progettazione ecosostenibile che riguardano i materiali utilizzati in capsule e contenitori. Le unità monodose morbide e permeabili devono essere compostabili industrialmente secondo la norma EN 13432 entro il 12 febbraio 2028 e gli imballaggi devono soddisfare i requisiti di riciclabilità entro il 2030 (con ulteriori aspettative di prestazione legate alla riciclabilità su larga scala entro il 2035). Negli Stati Uniti, i componenti delle capsule sono regolamentati come sostanze a contatto con gli alimenti ai sensi del FD&C Act. Qualora i materiali non siano già autorizzati, le aziende devono mantenere le opportune notifiche FDA relative al contatto con gli alimenti, dimostrando una ragionevole certezza di assenza di danni per le condizioni d'uso previste.
Analisi della catena del valore
La catena del valore comprende l'approvvigionamento di caffè verde (inclusa la fornitura biologica certificata e separata), la tostatura e la macinatura, la produzione di componenti per capsule e cialde (fogli di alluminio, plastiche/biopolimeri speciali, filtri di carta e coperchi), il riempimento e la sigillatura ad alta velocità, e infine la distribuzione multicanale attraverso la vendita al dettaglio off-trade, gli abbonamenti e-commerce e i programmi on-trade/ufficio. I marchi leader spesso combinano la tostatura e il riempimento centralizzati e altamente automatizzati con la logistica diretta al consumatore e programmi di riciclo o ritiro a marchio proprio, supportati dall'integrazione verticale e da ecosistemi a sistema chiuso. La crescita dei marchi privati aumenta anche il ruolo dei riempitori a contratto e dei fornitori di componenti di terze parti.
A monte, i fornitori e i trasformatori di componenti specializzati influenzano le prestazioni e la conformità, consentendo la protezione delle barriere, il dosaggio di precisione e la compatibilità tra i diversi birrifici proprietari. I costi delle materie prime, in particolare dell'alluminio, possono comprimere i margini. Il consolidamento tra i fornitori di componenti per capsule è evidente, poiché le aziende cercano economie di scala e una maggiore profondità nella ricerca e sviluppo, come dimostrano l'acquisizione da parte di Datwyler di una quota del 51% in Capsul'Invest SA e Brain Corp SA (Capsul'in) nel dicembre 2025 e l'acquisizione da parte di Alupak della spagnola ALUCAPS nell'ottobre 2024. Dal 12 agosto 2026, gli obblighi di imballaggio PPWR dell'UE e la rendicontazione EPR aggiungono nuovi flussi di lavoro di conformità lungo tutta la catena, ponendo maggiore enfasi sulla progettazione monomateriale, sull'integrazione di contenuti riciclati e sulle partnership per la gestione del fine vita con i sistemi locali di raccolta e riciclaggio.
Panorama competitivo
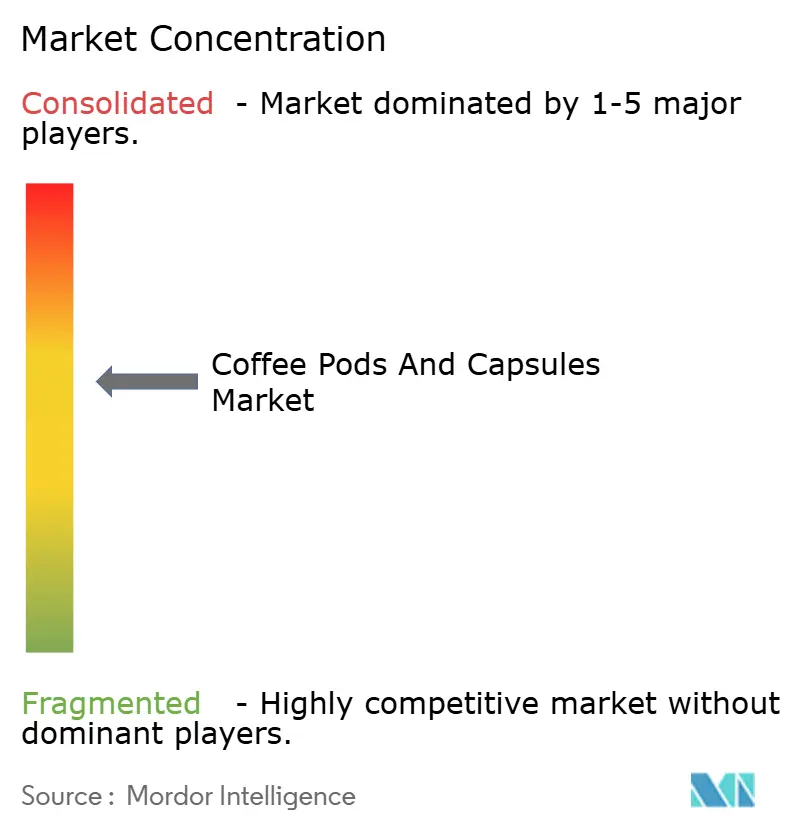
I principali attori del mercato detengono una moderata concentrazione. La partnership da 7.15 miliardi di dollari tra Nestlé e Starbucks amplifica la sua presenza globale nel settore delle capsule, coniugando perfettamente una solida distribuzione con un marchio prestigioso. Questa collaborazione consente a Nestlé di sfruttare la forte fidelizzazione dei consumatori di Starbucks, espandendo al contempo la propria presenza nel segmento del caffè premium. Nel frattempo, JAB Holding, consolidando le attività sotto JDE Peet's, mira a sfruttare le sinergie di approvvigionamento e a rafforzare la propria posizione contrattuale con i rivenditori. Questa strategia non solo rafforza l'efficienza della sua catena di fornitura, ma migliora anche la sua capacità di negoziare condizioni favorevoli con i principali partner commerciali.
Dal punto di vista strategico, l'attenzione si concentra sulle macchine da caffè proprietarie, garantendo acquisti costanti di capsule. Le aziende non si limitano a sovvenzionare l'hardware; stanno anche integrando funzionalità IoT in-home che monitorano i consumi e semplificano il riordino. Queste macchine da caffè abilitate all'IoT offrono ai consumatori praticità, favorendo al contempo la fidelizzazione al marchio attraverso sistemi di rifornimento automatizzati. Le innovazioni in materia di sostenibilità stanno emergendo come ambiti competitivi cruciali. Ad esempio, l'accordo di licenza CoffeeB di Keurig consente ai partner di evitare alluminio e plastica, promuovendo una forte strategia di riduzione degli sprechi. Questa iniziativa è in linea con la crescente domanda dei consumatori di soluzioni ecocompatibili, posizionando Keurig come leader nelle pratiche sostenibili.
I rivenditori stanno intensificando la concorrenza con capsule private label che imitano la qualità premium ma a prezzi ridotti. Questa mossa ha spinto i fornitori di marca ad amplificare i loro sforzi di ricerca e sviluppo e ad approfondire il marketing esperienziale. Concentrandosi su profili aromatici unici ed esperienze di marca immersive, questi fornitori mirano a differenziarsi in un mercato sempre più affollato. Inoltre, i player regionali emergenti si stanno ritagliando nicchie presentando chicchi speciali di provenienza locale in formati in linea con la domanda del mercato. Questi player sfruttano le preferenze dei consumatori per l'autenticità e i sapori regionali, offrendo un vantaggio competitivo in specifici mercati geografici.
Leader del settore delle capsule e dei cialde di caffè
Keurig Dr Pepper Inc.
Starbucks Corporation
Nestlè SA
Società holding JAB
Luigi Lavazza S.p.A
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: Keurig Dr Pepper ha annunciato l'intenzione di scorporare la sua divisione caffè in una società indipendente, temporaneamente denominata Global Coffee Co., in seguito alla conclusione dell'acquisizione di JDE Peet's, prevista per il 1° aprile 2026. La nuova struttura consolida capsule, macchine da caffè e partnership di licenza sotto un'unica entità dedicata, in grado di dare priorità alla strategia per le piattaforme monodose e all'integrazione del portafoglio prodotti a livello regionale.
- Novembre 2025: Keurig ha lanciato Keurig Coffee Collective, la sua prima linea di caffè a marchio proprio, utilizzando un approccio di macinatura raffinata progettato per aumentare la densità della polvere di caffè nelle capsule. L'introduzione rafforza la partecipazione verticale nel contenuto e nella differenziazione delle capsule, aggiungendo un'ulteriore opzione a marchio proprio alle offerte su licenza nell'ecosistema K-Cup.
- Ottobre 2024: Alupak ha acquisito l'azienda spagnola ALUCAPS per espandere le proprie capacità nella produzione di capsule in alluminio e ampliare l'offerta di imballaggi per caffè monodose. L'acquisizione supporta una fornitura su larga scala di capsule compatibili e rafforza gli investimenti nei formati in alluminio, in un contesto in cui i requisiti di sostenibilità e riciclabilità si fanno più stringenti nei mercati chiave.


Ambito e metodologia
Un contenitore per caffè monodose è un metodo di erogazione del caffè che prepara solo il caffè sufficiente per una singola porzione.
Il mercato delle cialde e capsule di caffè è segmentato per tipologia, canale di distribuzione e area geografica. Il mercato è segmentato per tipologia in cialde e capsule. Per canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, negozi specializzati, vendita al dettaglio online e altri canali di distribuzione e per area geografica in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa.
Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati sulla base del valore (in USD).
Per tipo di prodotto
| baccelli | Capsule di caffè morbide |
| Capsule di caffè dure | |
| Capsule |
Per Categoria
| Convenzionale |
| Organic |
Per materiale di imballaggio
| Plastica |
| Alluminio |
| Compostabile/biodegradabile |
Per canale di distribuzione
| In commercio | |
| Fuori commercio | Supermercati / Ipermercati |
| MINIMARKET | |
| Negozi al dettaglio online | |
| Altri canali di distribuzione |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | baccelli | Capsule di caffè morbide |
| Capsule di caffè dure | ||
| Capsule | ||
| Per Categoria | Convenzionale | |
| Organic | ||
| Per materiale di imballaggio | Plastica | |
| Alluminio | ||
| Compostabile/biodegradabile | ||
| Per canale di distribuzione | In commercio | |
| Fuori commercio | Supermercati / Ipermercati | |
| MINIMARKET | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle cialde e delle capsule di caffè nel 2026?
Si attesta sui 34.66 miliardi di dollari e si prevede che raggiungerà i 46.91 miliardi di dollari entro il 2031.
Quale tipologia di prodotto è leader nel segmento?
Le capsule sono in testa con una quota del 51.88% nel 2025, trainate dalla struttura ermetica e dalla compatibilità con le macchine.
Quale materiale di imballaggio sta crescendo più velocemente?
Si prevede che le capsule di alluminio cresceranno a un CAGR del 6.82% entro il 2031, grazie ai guadagni in termini di riciclabilità.
Quale regione registrerà la crescita più elevata?
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 7.05% tra il 2026 e il 2031, grazie all'urbanizzazione e all'aumento dei redditi.
Qual è la principale tendenza ambientale che sta plasmando il settore?
La transizione verso materiali compostabili e riciclabili sta accelerando in risposta alle normative e alle richieste di sostenibilità dei consumatori.
Pagina aggiornata l'ultima volta il:



