

Dimensioni e quota del mercato dello zucchero di cocco
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
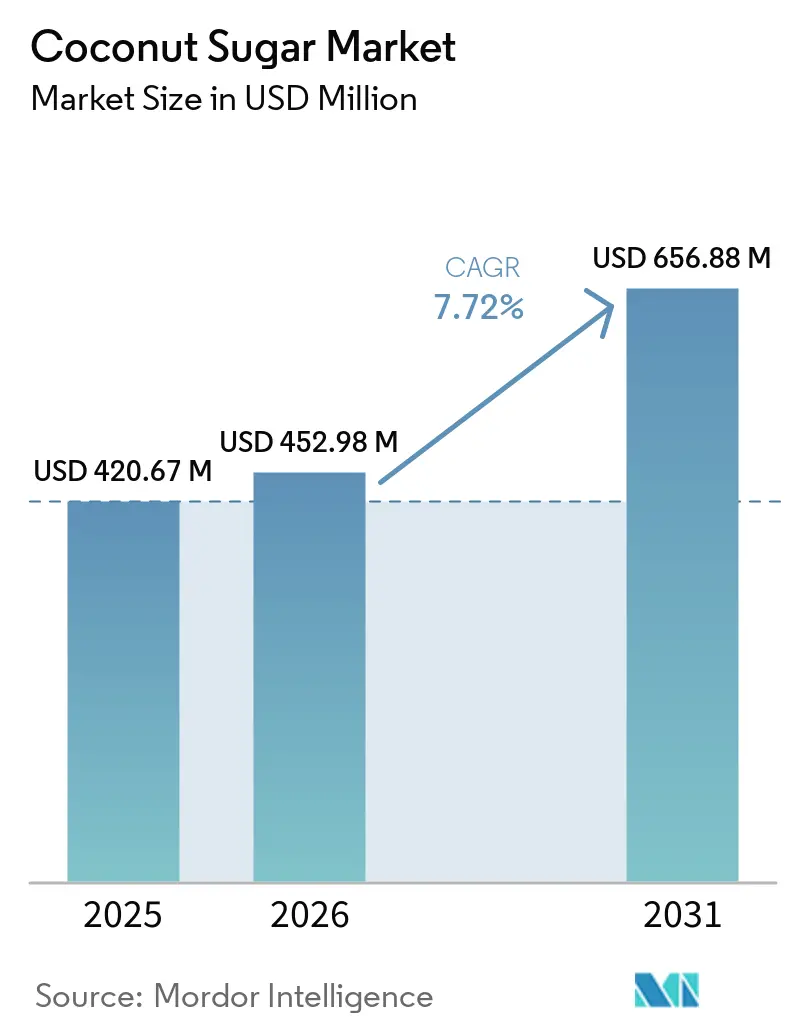
| Dimensione del mercato (2026) | USD 452.98 milioni |
| Dimensione del mercato (2031) | USD 656.88 milioni |
| Tasso di crescita (2026 - 2031) | 7.72% CAGR |
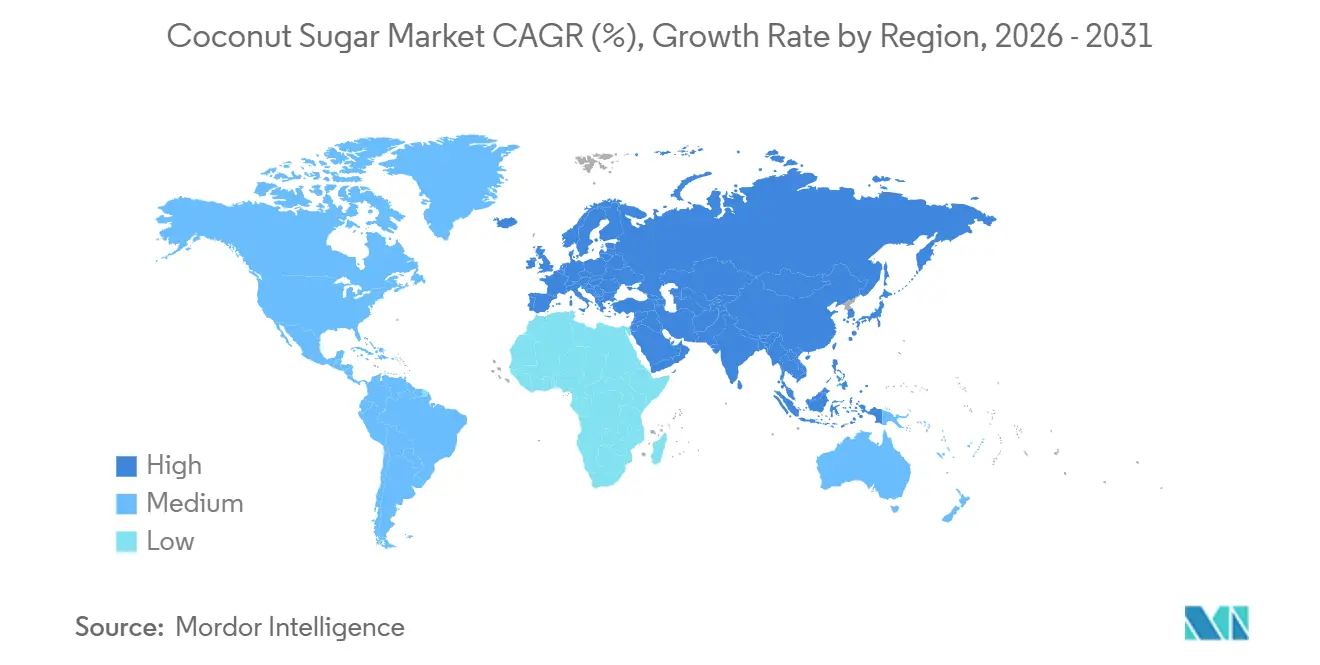
| Mercato in più rapida crescita | Europa |
| Il mercato più grande | Asia-Pacifico |
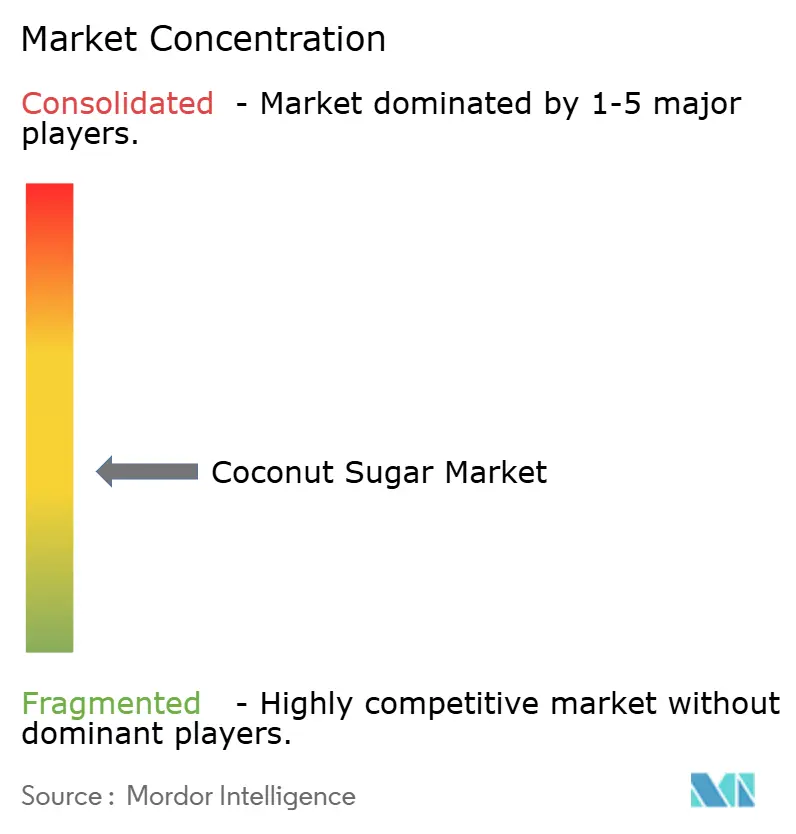
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dello zucchero di cocco di Mordor Intelligence
Il mercato dello zucchero di cocco aveva un valore di 420.67 milioni di dollari nel 2025 e si prevede che crescerà da 452.98 milioni di dollari nel 2026 a 656.88 milioni di dollari entro il 2031, con un CAGR del 7.72% durante il periodo di previsione (2026-2031). La crescente domanda di dolcificanti naturali a basso indice glicemico, il lancio di bevande funzionali che esaltano il nettare di cocco ricco di minerali e i progressi nei formati in polvere a basso contenuto di umidità contribuiscono collettivamente alla crescita del mercato dello zucchero di cocco. L'Indonesia continua a fornire circa il 90% della produzione globale, ma questa concentrazione geografica amplifica il rischio legato al clima. La certificazione è diventata una necessità strategica, poiché i rivenditori europei e nordamericani richiedono la verifica USDA Organic, Fair for Life e Non-GMO. Nel frattempo, i produttori che investono in apparecchiature di essiccazione a spruzzo o evaporazione sottovuoto si stanno aggiudicando contratti con marchi di sostituti del pasto, dolciumi e bevande istantanee che apprezzano la rapida solubilità.
Punti chiave del rapporto
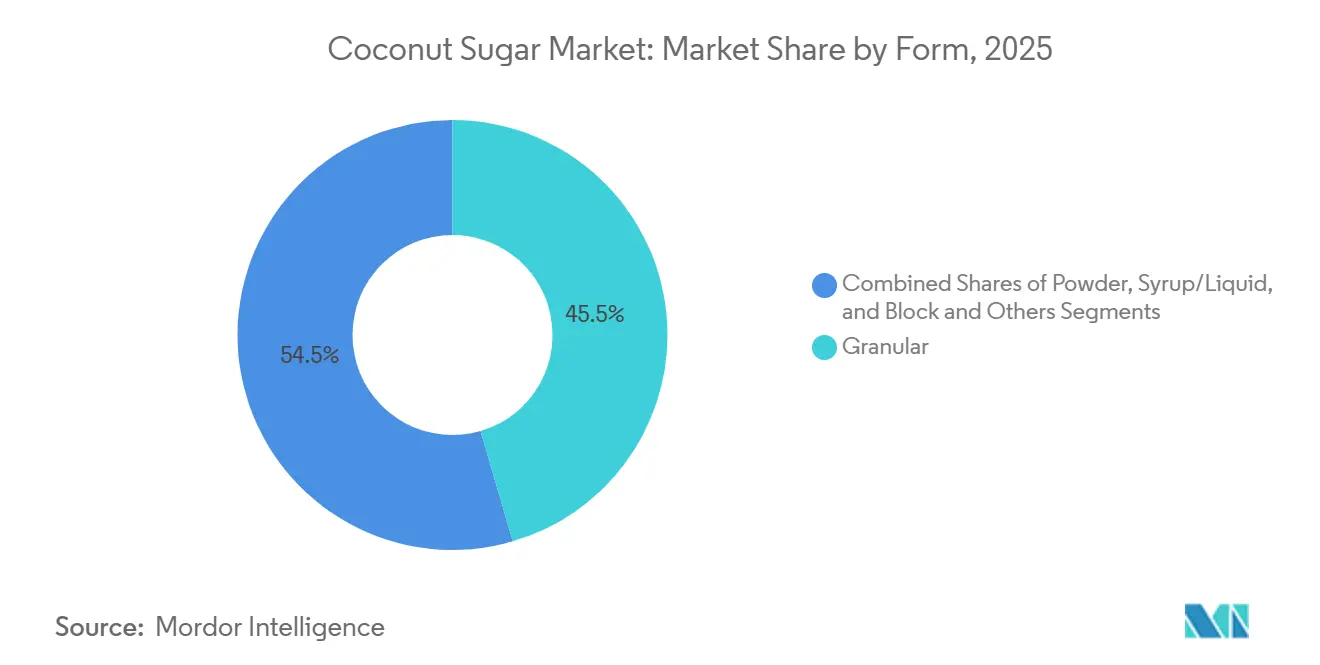
- Per segmento di formato, le forme granulari detenevano la quota di mercato maggiore, pari al 45.47%, dello zucchero di cocco nel 2025, mentre i formati in polvere cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.25% fino al 2031.
- Per segmento di categoria, i prodotti convenzionali hanno conquistato il 53.36% del mercato dello zucchero di cocco nel 2025; le varianti biologiche cresceranno a un CAGR del 9.14% fino al 2031.
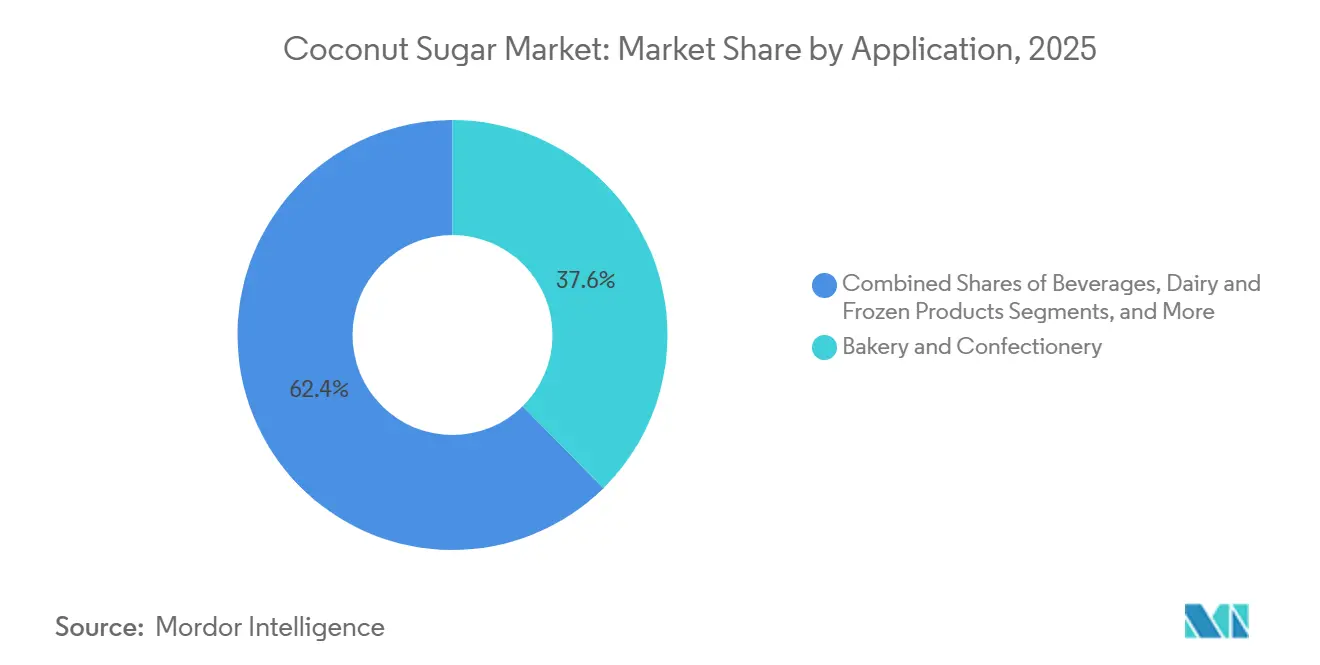
- Per segmento di applicazione, i prodotti da forno e dolciari hanno rappresentato il 37.62% della domanda nel 2025, ma le bevande registreranno una crescita annua composta (CAGR) dell'8.46% fino al 2031.
- Per segmento geografico, l'Asia-Pacifico ha rappresentato il 52.74% del valore del 2025, mentre l'Europa registrerà la crescita regionale più rapida con un CAGR dell'8.37% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dello zucchero di cocco
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di dolcificanti naturali a basso indice glicemico | + 1.8% | Nord America, Europa | Medio termine (2-4 anni) |
| Espansione delle bevande funzionali con dolcificanti tradizionali | + 1.5% | Nord America, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Innovazione di prodotto nel settore delle polveri a basso contenuto di umidità | + 1.2% | Nord America, Europa | Medio termine (2-4 anni) |
| Crescente domanda di dolcificanti alternativi dal sapore delicato | + 1.0% | Nord America, Europa occidentale | A lungo termine (≥ 4 anni) |
| Applicazioni nei prodotti naturali per la cura della persona e nella cosmesi | + 0.8% | Europa, Nord America | A lungo termine (≥ 4 anni) |
| Domanda di dolcificanti certificati non OGM | + 0.9% | Nord America, Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di dolcificanti naturali a basso indice glicemico
L'indice glicemico dello zucchero di cocco, compreso tra 35 e 54, lo colloca al di sotto dell'intervallo 60-65 dello zucchero di canna, una differenza che risulta rilevante per i consumatori diabetici e prediabetici che cercano di moderare la glicemia postprandiale senza dolcificanti artificiali. Il database sulla composizione degli alimenti della FDA include lo zucchero di cocco come dolcificante naturale che non richiede la determinazione GRAS, semplificando la formulazione per i produttori alimentari statunitensi, mentre lo standard filippino PNS/BAFPS 22:2013 codifica i parametri di qualità, tra cui il contenuto di umidità inferiore al 3% e le soglie di purezza del saccarosio [1] Fonte: US Food and Drug Administration, “Food Data Central—Coconut Sugar,” FDA.GOV . Studi sottoposti a revisione paritaria confermano che lo zucchero di cocco conserva oligoelementi, potassio, magnesio, zinco e ferro, a livelli da 10 a 100 volte superiori rispetto allo zucchero di canna raffinato, sebbene le quantità assolute rimangano nutrizionalmente modeste nelle porzioni tipiche. Nel 2024, il Non-GMO Project ha verificato oltre 1,200 prodotti a base di zucchero di cocco, con un aumento del 22% rispetto al 2023, a testimonianza delle direttive dei rivenditori in materia di etichettatura pulita, poiché i consumatori tendono a confondere le diciture "senza OGM" con attributi salutistici più ampi, nonostante le palme da cocco siano, per definizione botanica, non OGM. Il contributo di questo fattore, pari a 1.8 punti percentuali, al CAGR (tasso di crescita annuale composto) è più pronunciato in Nord America ed Europa, dove i prezzi elevati dei dolcificanti a basso indice glicemico mantengono margini superiori del 40-60% rispetto a quelli dello zucchero di canna convenzionale; tuttavia, l'adozione nella regione Asia-Pacifico rimane limitata dalla sensibilità al prezzo e dall'uso consolidato dello zucchero di canna nella pasticceria tradizionale.
Espansione delle bevande funzionali che utilizzano dolcificanti tradizionali
I produttori di bevande funzionali sostituiscono sempre più spesso gli sciroppi di canna da zucchero con il nettare di fiori di cocco e lo zucchero di cocco per ottenere un arricchimento minerale e ridurre i livelli di fruttosio senza l'utilizzo di additivi sintetici. Questa tendenza è esemplificata dal lancio, nell'agosto 2025 a Singapore, di varianti di acqua di cocco funzionale di CocoGen che offrono il 25% in più di elettroliti e magnesio grazie all'infusione di zucchero di cocco. Le bevande gassate di CÓCOES SLOW, che utilizzano il nettare di fiori di cocco come dolcificante principale, sono entrate nei mercati europei nel 2025, rivolgendosi ai consumatori alla ricerca di profili aromatici "swicy" (dolci e speziati), un segmento che, secondo un sondaggio di NCSolutions del maggio 2024 condotto su 1,114 adulti statunitensi, si è dichiarato disponibile a provare nel 74% dei casi. La tecnologia di evaporazione sottovuoto del nettare di cocco (VECN) di Big Tree Farms, commercializzata nel 2022, riduce il contenuto di umidità del 30% e minimizza la caramellizzazione, consentendo ai marchi di bevande istantanee e sostituti del pasto di ottenere una sostituzione 1:1 dello zucchero di canna senza riformulare la ricetta. Questo fattore contribuisce per 1.5 punti percentuali al CAGR, con un impatto a breve termine concentrato nei centri urbani del Nord America e dell'Asia-Pacifico, dove la penetrazione delle bevande funzionali supera il 15% delle vendite totali di bevande; tuttavia, la scalabilità dipende dalla garanzia di una fornitura stabile di zucchero di cocco biologico, dato che gli acquirenti europei richiedono sempre più spesso la certificazione Fair for Life.
Innovazione di prodotto in formati di polvere a basso contenuto di umidità e a scorrimento libero
La tecnologia di essiccazione a spruzzo che incorpora la destrina resistente (NUTRIOSE®) come agente vetrificante raggiunge una temperatura di transizione vetrosa di 137.53 °C, risolvendo i problemi di agglomerazione dovuti all'umidità che in precedenza limitavano la stabilità a scaffale della polvere di zucchero di cocco nei climi umidi. L'essiccazione sottovuoto a 70 °C per 56 ore produce una polvere amorfa con velocità di dissoluzione più rapide rispetto ai formati granulari, consentendo applicazioni in bevande istantanee e prodotti dolciari dove i parametri di riferimento di solubilità richiedono una dissoluzione del 90% entro 30 secondi. L'agglomerazione a letto fluido migliora ulteriormente le proprietà istantanee creando strutture di particelle porose con una maggiore superficie, un processo adottato dai produttori indonesiani che si rivolgono ai canali B2B in Nord America ed Europa, dove i marchi di sostituti del pasto e proteine in polvere richiedono dolcificanti a scorrimento libero compatibili con le linee di riempimento automatizzate. Questo cluster di innovazione contribuisce per 1.2 punti percentuali al CAGR, con un impatto a medio termine poiché i formati in polvere spuntano prezzi superiori del 15-25% rispetto alle varianti granulari, ma richiedono investimenti di capitale compresi tra 500,000 e 1.5 milioni di dollari per le infrastrutture di essiccazione a spruzzo, un ostacolo per le cooperative di piccoli agricoltori che dominano la produzione indonesiana. La traiettoria di adozione dipenderà dalla possibilità per i trasformatori regionali di accedere a finanziamenti agevolati o di formare joint venture con fornitori multinazionali di ingredienti che cercano di diversificare la propria produzione oltre la maltodestrina derivata dalla canna da zucchero.
Crescente domanda di dolcificanti alternativi dal sapore delicato
Le note di caramello e toffee dello zucchero di cocco, pur essendo apprezzate nelle applicazioni da forno, ne limitano l'utilizzo in formulazioni dal sapore neutro come alternative ai latticini e compresse nutraceutiche, alimentando la domanda di varianti dal sapore delicato prodotte tramite cristallizzazione controllata e stabilizzazione del pH. I produttori di Giava Centrale stanno sperimentando la gestione dei minerali e l'ottimizzazione di tempo, temperatura e Brix per ridurre l'imbrunimento durante l'evaporazione, ottenendo profili di colore più chiari (valori L* superiori a 55 rispetto ai 40-45 dello zucchero di cocco tradizionale) che ampliano il campo di applicazione a formulazioni di cioccolato bianco e yogurt. Lo zucchero di cocco dorato biologico di Big Tree Farms, lanciato nel 2025, si rivolge a questo segmento utilizzando la linfa proveniente da boccioli floreali più giovani con un contenuto di polifenoli inferiore, sebbene le rese siano inferiori del 15-20% rispetto alla raccolta da boccioli maturi. Questo fattore aggiunge 1.0 punto percentuale al CAGR nel lungo termine, poiché le varianti dal sapore delicato rimangono una nicchia (stimata tra l'8% e il 12% del volume totale di zucchero di cocco nel 2025) ma spuntano prezzi superiori del 20-30% nei canali biologici europei, dove i formulisti cercano alternative con etichetta pulita allo zucchero di canna decolorato. L'ampliamento della produzione di zucchero dal sapore delicato richiede ricerche agronomiche sull'ottimizzazione della fase di germogliamento e sui trattamenti enzimatici post-raccolta, aree in cui l'Ufficio di ricerca agricola delle Filippine e il Ministero dell'agricoltura indonesiano hanno avviato programmi pilota ma non dispongono dei finanziamenti necessari per raggiungere la scala commerciale.
Analisi dell'impatto della restrizione
| vincoli | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Efficienza di resa limitata rispetto alla produzione di zucchero di canna | -0.6% | A livello globale, la situazione è più grave nelle zone di produzione di Indonesia e Filippine. | A lungo termine (≥ 4 anni) |
| Elevati costi di produzione e volatilità dei prezzi | -0.8% | A livello globale, con effetti particolarmente evidenti nei mercati di origine dell'Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Lungo ciclo produttivo, dalla raccolta della linfa alla cristallizzazione. | -0.4% | Indonesia, Filippine, Thailandia e altri paesi di origine | Medio termine (2-4 anni) |
| Rischio di adulterazione/contaminazione nella catena di approvvigionamento | -0.5% | Globale, concentrato nei canali di esportazione non regolamentati dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Efficienza di resa limitata rispetto alla produzione di zucchero di canna.
Le palme da cocco producono da 1.5 a 2 volte lo zucchero per acro della canna, ma richiedono un'estrazione giornaliera ad alta intensità di manodopera e una rapida lavorazione, creando un divario di produttività strutturale che limita l'elasticità dell'offerta. Il programma di estrazione sequenziale del cocco per la palma nipa (SCTNP) della Philippines Coconut Authority genera circa 71,000 PHP per ettaro all'anno, rispetto ai 7,500 PHP per la sola produzione di noci, ma la disponibilità di raccoglitori limita l'espansione poiché l'invecchiamento demografico e il disinteresse dei giovani riducono la forza lavoro attiva. Il distretto di Banyumas ha registrato solo 6,699 dei suoi 22,000 raccoglitori di palme presso l'assicuratore statale BPJS Ketenagakerjaan a metà del 2025, riflettendo la prevalenza del lavoro informale e le preoccupazioni per la sicurezza [2] Fonte: ANTARA News Desk, “Sweeting the World: Inside Banyumas' Global Coconut Sugar Ambition,” ANTARANEWS.COM . Lo studio indiano del CPCRI sulle varietà di cocco WCT ha registrato 960 ml di linfa per palma al giorno, che si traducono in 96-144 kg di zucchero per ettaro all'anno con un contenuto di zucchero dell'11-15%, rispetto ai 6,000-8,000 kg per ettaro per lo zucchero di canna in condizioni ottimali. Questo rallentamento di -0.6 punti percentuali sul CAGR persiste nel lungo termine a meno che le varietà di cocco nane, che consentono ai raccoglitori di linfa di servire 100 alberi al giorno rispetto ai 25 delle palme alte, non raggiungano la scala commerciale, una transizione che richiede 5-7 anni affinché i nuovi impianti raggiungano la maturità produttiva e investimenti di capitale superiori a 3,000 dollari per ettaro per piantine e infrastrutture.
Elevati costi di produzione e volatilità dei prezzi
I costi di produzione dello zucchero di cocco nella regione indonesiana di Banyumas variano da 1.80 a 2.50 dollari al kg, principalmente a causa della raccolta della linfa, un processo ad alta intensità di manodopera (40-50% del costo totale), della legna da ardere per l'evaporazione (15-20%) e del confezionamento (10-15%). Tuttavia, i prezzi al dettaglio europei, compresi tra 15 e 27 euro al kg (16-29 dollari), riflettono ricarichi da 6 a 10 volte superiori, che mettono sotto pressione i trasformatori intermedi e limitano la penetrazione nel mercato di massa. I prezzi all'ingrosso negli Stati Uniti oscillano tra 300 e 650 dollari per tonnellata per i prodotti miscelati, mentre lo zucchero di cocco biologico puro raggiunge i 4,000-6,000 dollari per tonnellata FOB Indonesia. Questa volatilità è dovuta alle variazioni stagionali del flusso di linfa (le rese diminuiscono del 30-40% durante i mesi secchi), alle fluttuazioni valutarie (deprezzamento della rupia indonesiana dell'8-12% annuo rispetto al dollaro statunitense dal 2020) e alla domanda concorrente di noci di cocco nei mercati della copra e del cocco essiccato. Questo impatto negativo di 0.8 punti percentuali sul CAGR è più acuto nel breve termine, poiché la scarsità di offerta di zucchero di cocco biologico nel periodo 2025-2026, segnalata da diversi importatori europei, spinge i prezzi spot del 15-25% al di sopra dei livelli contrattuali, erodendo i margini per i marchi di dolciumi e bevande che non dispongono di accordi di fornitura a lungo termine. La ricerca di Tradin Organic su fornelli alternativi mira a ridurre i costi del combustibile del 30-40% e a limitare l'impatto sulla salute respiratoria, tuttavia l'adozione richiede investimenti iniziali di 150-300 dollari per famiglia, un ostacolo in assenza di finanziamenti agevolati.
Analisi del segmento
Per formato: i formati in polvere guadagnano terreno grazie a scoperte rivoluzionarie in termini di solubilità.
Nel 2025, lo zucchero di cocco granulare rappresentava il 45.47% del valore di mercato, apprezzato per la sua diretta sostituibilità allo zucchero di canna nelle applicazioni di panificazione e pasticceria, dove le note di caramello esaltano i profili aromatici. Tuttavia, i formati in polvere si stanno espandendo con un CAGR dell'8.25% fino al 2031, grazie alla tecnologia di essiccazione a spruzzo che incorpora destrina resistente, raggiungendo temperature di transizione vetrosa superiori a 137 °C e risolvendo i problemi di agglomerazione dovuti all'umidità che in precedenza limitavano la stabilità di conservazione nei climi umidi. L'essiccazione sottovuoto a 70 °C per 56 ore produce una polvere amorfa che si dissolve al 90% in 30 secondi, soddisfacendo i parametri di riferimento per bevande istantanee e sostituti del pasto, mentre i formati granulari richiedono 2-3 minuti di mescolamento. I formati in sciroppo e liquidi sono concentrati nei canali della ristorazione, dove i sistemi di movimentazione e pompaggio di grandi quantità favoriscono i dolcificanti liquidi; tuttavia, le variazioni di viscosità (3,000-8,000 cP a 25 °C, a seconda del grado Brix) complicano la standardizzazione tra i fornitori. I dolcificanti in blocchi e altri formati (compresse, bustine monodose) sono diffusi soprattutto nella vendita al dettaglio del Sud-est asiatico, dove i metodi di cottura tradizionali privilegiano i dolcificanti solidi che possono essere grattugiati o sciolti gradualmente.
L'accelerazione del segmento delle polveri riflette la commercializzazione, da parte di Big Tree Farms nel 2022, del nettare di cocco evaporato sottovuoto (VECN) con un contenuto di umidità inferiore del 30% e una ridotta caramellizzazione, che consente ai marchi di cioccolato e dolciumi di ottenere una sostituzione 1:1 dello zucchero di canna senza riformulazioni. L'agglomerazione a letto fluido, adottata dai produttori indonesiani che si rivolgono ai canali B2B nordamericani, crea strutture di particelle porose con una maggiore superficie che migliorano la fluidità nelle linee di riempimento automatizzate, un requisito fondamentale per i produttori di proteine in polvere e nutraceutici, dove la segregazione e l'agglomerazione causano il rifiuto dei lotti. I formati in sciroppo devono affrontare ostacoli dovuti ai requisiti della catena del freddo e alla minore durata di conservazione (6-9 mesi contro 18-24 mesi per polveri e granulati), limitando la redditività dell'esportazione verso i mercati entro 3-4 settimane di spedizione dall'Indonesia o dalle Filippine. I formati granulari mantengono la loro posizione dominante nelle applicazioni di panificazione grazie alle proprietà di ritenzione dell'umidità e al contributo alla reazione di Maillard durante la cottura, tuttavia il CAGR del segmento, pari al 4-5%, è inferiore alla crescita complessiva del mercato, poiché i formulisti privilegiano sempre più la solubilità istantanea e i profili aromatici neutri, ottenibili solo con processi di lavorazione delle polveri avanzati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per categoria: Impennata di obblighi di certificazione per le varianti biologiche
Nel 2025 lo zucchero di cocco convenzionale deteneva il 53.36% del valore di mercato, riflettendo la sensibilità ai prezzi nei mercati interni dell'Asia-Pacifico e nei canali della ristorazione, dove i premi del biologico del 40-60% superano le soglie di disponibilità a pagare, eppure le varianti biologiche stanno accelerando con un CAGR del 9.14% fino al 2031, poiché i rivenditori europei e nordamericani richiedono le certificazioni USDA Organic e Fair for Life per il posizionamento sugli scaffali. L'impegno assunto da Big Tree Farms nel gennaio 2026 di espandere la sua rete di agricoltori certificati da 17,000 a 25,000 piccoli agricoltori e di aumentare i terreni gestiti in modo sostenibile da 1,400 ettari a 6,000 ettari segnala che la certificazione sta passando da strumento di differenziazione a requisito di base per i canali di esportazione [3] Fonte: Ufficio stampa, "Mirova investe 10 milioni di dollari in Big Tree Farms", MIROVA.COM . Nel periodo 2024-2025, le vendite di zucchero di cocco biologico in Europa sono cresciute, superando la crescita annuale del mercato alimentare biologico in generale, poiché i consumatori associano la certificazione biologica ad attributi di sostenibilità più ampi, tra cui l'impronta di carbonio e il benessere degli agricoltori. I formati convenzionali rimangono dominanti nel mercato interno indonesiano, dove lo zucchero di cocco viene venduto al dettaglio a un prezzo compreso tra 15,000 e 25,000 rupie indonesiane al kg (1.00-1.65 dollari USA) rispetto alle 35,000-50,000 rupie indonesiane (2.30-3.30 dollari USA) per le varianti biologiche, un sovrapprezzo che ne limita la diffusione al di fuori delle famiglie urbane della classe media.
Lo slancio del settore biologico è rafforzato dal progetto triennale di Tradin Organic, che si rivolge a 2,275 piccoli agricoltori nella Giava Centrale con interventi che includono stufe alternative, l'inserimento di carbonio per valorizzare la riduzione delle emissioni e studi di fattibilità sulla coltivazione di noci di cocco nane. I costi di certificazione, pari a 2,000-5,000 dollari all'anno per la verifica del Non-GMO Project più lo 0.5-1.5% delle vendite per la certificazione biologica, favoriscono i grandi esportatori rispetto alle cooperative di piccoli agricoltori, accelerando potenzialmente il consolidamento, come dimostra l'acquisizione di PT TJT Indonesia da parte di CBL Group per 25 milioni di dollari al fine di garantire l'approvvigionamento certificato per i mercati europei. La partnership tra la Philippines Coconut Authority e la Sustainable Coconut Roundtable, avviata nel 2024, mira a semplificare la certificazione di gruppo per i piccoli agricoltori, sebbene l'adesione rimanga inferiore al 15% dei produttori idonei a causa degli oneri burocratici e dei periodi di transizione triennali richiesti per la certificazione biologica. Lo zucchero di cocco convenzionale riflette una crescita costante della domanda nei canali della ristorazione e dell'industria nella regione Asia-Pacifico, tuttavia il segmento si trova ad affrontare pressioni sui margini poiché gli acquirenti europei rifiutano sempre più le forniture non certificate, costringendo i produttori convenzionali a investire nella certificazione o ad accettare vendite a prezzi inferiori sul mercato spot.
Applicazione: le bevande superano i prodotti da forno grazie all'innovazione funzionale
Nel 2025, il settore della panificazione e della pasticceria ha rappresentato il 37.62% della domanda di zucchero di cocco, sfruttando le proprietà di ritenzione dell'umidità e il contributo della reazione di Maillard che migliorano la doratura e lo sviluppo del sapore in biscotti, torte e cioccolato. Tuttavia, il settore delle bevande si sta espandendo con un CAGR dell'8.46% fino al 2031, poiché i produttori di bevande funzionali sostituiscono il nettare di fiori di cocco agli sciroppi di canna da zucchero per ottenere profili di fruttosio più bassi e un arricchimento di minerali senza additivi sintetici. Il lancio a Singapore, nell'agosto 2025, da parte di CocoGen di varianti di acqua di cocco funzionale che offrono il 25% in più di elettroliti e magnesio tramite infusione di zucchero di cocco, esemplifica questo cambiamento, così come le bevande gassate di CÓCOES SLOW che utilizzano il nettare di fiori di cocco per soddisfare le preferenze di gusto "sweyd", un segmento che, secondo un sondaggio di NCSolutions del maggio 2024, il 74% degli adulti statunitensi è desideroso di provare. I prodotti lattiero-caseari e i dessert surgelati si concentrano sul gelato al latte di cocco e sulle alternative allo yogurt, dove le note di caramello dello zucchero di cocco completano la consistenza cremosa del grasso di cocco, sebbene le difficoltà di formulazione relative alla formazione di cristalli di ghiaccio e alla sineresi ne limitino la penetrazione nei prodotti surgelati di alta gamma.
I nutraceutici e gli integratori sono utilizzati principalmente come leganti per compresse e basi per sciroppi, dove il contenuto di oligoelementi dello zucchero di cocco supporta il posizionamento come "alimento integrale", tuttavia il segmento è in ritardo rispetto alle bevande a causa della concorrenza del frutto del monaco e della stevia nelle formulazioni a zero calorie. La cura della persona e i cosmetici rappresentavano un'applicazione nascente guidata dai brevetti sull'estratto di guscio di cocco (EP3429695A1, US10980736B2) che descrivono proprietà antiglicazione e schiarenti per la pelle, sebbene la commercializzazione rimanga limitata a meno di 50 SKU a livello globale a partire dal 2025. Il lancio da parte di Big Tree Farms, nell'ottobre 2025, delle salse Naughty Bali BBQ presso Sprouts e Publix, formulate con zucchero di cocco biologico, amminoacidi di cocco e aceto di cocco, segnala la diversificazione nei condimenti salati, una categoria in cui le note di caramello e il basso indice glicemico dello zucchero di cocco lo differenziano dai concorrenti dolcificati con zucchero di canna. L'applicazione nel settore della panificazione riflette una crescita costante della domanda nei segmenti artigianale e senza glutine, tuttavia la categoria deve affrontare delle difficoltà a causa dell'adozione di eritritolo e allulosio nei preparati per dolci a basso contenuto di carboidrati, dove i 4 grammi di carboidrati per cucchiaino dello zucchero di cocco superano le soglie della dieta chetogenica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
APAC Coconut Sugar Market
Nel 2025, la regione Asia-Pacifico deteneva il 52.74% del valore del mercato globale dello zucchero di cocco e si prevede che crescerà a un tasso annuo composto del 7.2% fino al 2031, grazie al predominio dell'Indonesia, fonte di circa il 90% dell'offerta globale, e all'obiettivo delle Filippine di piantare 100 milioni di noci di cocco entro il 2028, volto ad espandere la capacità di trasformazione a valore aggiunto. La regione indonesiana di Banyumas produce circa l'80% dello zucchero di cocco del paese, con le principali province produttrici di cocco che includono Riau, Sulawesi Settentrionale e Giava Orientale. Tuttavia, la produzione su piccola scala crea problemi di tracciabilità e controllo qualità che favoriscono gli esportatori verticalmente integrati. I dati sulle esportazioni dall'Indonesia relativi a dicembre 2025 hanno registrato spedizioni di 1.054 milioni di kg di zucchero di cocco, con Cina, Malesia, Thailandia e Paesi Bassi come principali destinazioni. La regione settentrionale di Mindanao nelle Filippine, con oltre 304,000 ettari e 32 milioni di alberi da frutto, si sta posizionando come polo di approvvigionamento secondario, sebbene i trasformatori registrati presso la PCA producano attualmente solo circa 4,000 tonnellate all'anno, una frazione della produzione indonesiana stimata tra le 140,000 e le 160,000 tonnellate.
Europe Coconut Sugar Market
L'Europa si sta espandendo a un tasso di crescita annuo composto (CAGR) dell'8.37% fino al 2031, il tasso di crescita regionale più rapido, trainato dagli obblighi di certificazione biologica e dai requisiti di verifica del Progetto Non-OGM che impongono prezzi superiori del 40-60% rispetto allo zucchero di canna convenzionale nei canali di vendita al dettaglio di fascia alta. Le vendite europee di zucchero di cocco biologico sono cresciute nel biennio 2024-2025, superando il più ampio mercato degli alimenti biologici, con Paesi Bassi, Germania e Francia che si affermano come principali hub di importazione, sfruttando le infrastrutture portuali di Rotterdam e Amburgo per la riesportazione verso i mercati UE più piccoli. Le dimensioni del mercato regionale nel 2025 riflettono una penetrazione ancora agli inizi, ma la traiettoria è supportata dalla chiarezza del quadro normativo UE sui nuovi alimenti e dai dati commerciali Eurostat HS 17029 che mostrano un aumento dei volumi di importazione di zucchero di cocco. L'acquisizione di PT TJT Indonesia da parte di CBL Group nel gennaio 2026 per oltre 25 milioni di dollari, sostenuta dall'International Finance Corporation, mira esplicitamente all'espansione nel mercato europeo, sfruttando gli accordi commerciali con l'Indonesia e le certificazioni già in possesso dello stabilimento acquisito.
The Americas and MEA Coconut Sugar Market
Il Nord America è caratterizzato da importatori verticalmente integrati come Big Tree Farms (che si rifornisce da 17,000 piccoli agricoltori indonesiani) e Nutiva (con una fornitura certificata USDA Organic e Non-GMO Project Verified) che controllano le filiere di approvvigionamento dalla produzione agricola fino allo scaffale del punto vendita. La crescita della regione è limitata dalla concorrenza del frutto del monaco, dell'allulosio e dell'eritritolo nelle formulazioni a zero calorie, tuttavia l'innovazione nel settore delle bevande funzionali e i requisiti di etichettatura pulita sostengono la domanda di zucchero di cocco nei canali di prodotti naturali di alta gamma, tra cui Whole Foods, Sprouts e Publix. Il lancio nazionale, nell'ottobre 2025, delle salse Naughty Bali BBQ di Big Tree Farms presso Sprouts e Publix segnala l'espansione del canale di vendita al dettaglio oltre i reparti dei dolcificanti, verso i condimenti, sfruttando le ricerche di mercato che mostrano come la maggior parte degli adulti statunitensi dia priorità alle caratteristiche di etichettatura pulita. In Sud America, Medio Oriente e Africa, la limitata infrastruttura della catena di approvvigionamento e la sensibilità ai prezzi favoriscono lo zucchero di canna convenzionale, sebbene alcuni rivenditori di nicchia di prodotti biologici a San Paolo, Dubai e Johannesburg stiano iniziando a offrire zucchero di cocco come parte di un assortimento più ampio di dolcificanti naturali.
Panorama competitivo
Il mercato dello zucchero di cocco presenta una moderata frammentazione, che riflette una struttura competitiva in cui i trasformatori regionali di Giava e Mindanao competono con esportatori verticalmente integrati come Big Tree Farms, Coco Sugar Indonesia, The Coconut Company Ltd., Nutiva e Madhava Natural Sweeteners. Tuttavia, la pressione per il consolidamento è in aumento, come dimostrano l'acquisizione di PT TJT Indonesia da parte di CBL Group per 25 milioni di dollari nel gennaio 2026 e l'acquisto da parte di Century Pacific di un impianto di lavorazione del cocco a South Cotabato per 45 milioni di dollari nel dicembre 2025. Le strategie si biforcano tra la leadership di costo, perseguita dai trasformatori indonesiani che sfruttano le reti di piccoli agricoltori e l'evaporazione a fuoco aperto per ottenere prezzi FOB di 1.80-2.50 dollari al kg, e la differenziazione tramite certificazione biologica, verifica Fair for Life ed etichettatura Regeneratively Organic Certified (ROC), che consentono di ottenere premi del 40-60% nei canali di vendita al dettaglio nordamericani ed europei.
Le opportunità inesplorate includono varianti dal sapore delicato per applicazioni neutre (alternative ai latticini, compresse nutraceutiche), formulazioni per la cura della persona che sfruttano gli estratti di polifenoli del guscio di cocco e formati in polvere ottimizzati per la solubilità istantanea in applicazioni di sostituti del pasto e proteine in polvere, segmenti in cui gli operatori storici hanno una presenza limitata e le barriere all'ingresso rimangono superabili per i trasformatori disposti a investire in infrastrutture di essiccazione a spruzzo o evaporazione sottovuoto. Tra i nuovi attori dirompenti si annovera la società di ingegneria dello Sri Lanka ISF, che nell'ottobre 2024 ha stretto una partnership con l'indonesiana NICO COCO per progettare impianti di lavorazione del cocco basati sull'intelligenza artificiale, che incorporano sistemi informativi di gestione in tempo reale, algoritmi per il miglioramento della produttività ed evaporatori ad alta efficienza energetica in grado di ridurre i costi di lavorazione del 20-30% rispetto ai metodi tradizionali a fuoco aperto.
L'adozione di nuove tecnologie per ottenere un vantaggio competitivo è esemplificata dalla tecnologia di Big Tree Farms per il nettare di cocco evaporato sottovuoto (VECN), commercializzata nel 2022, che offre un contenuto di umidità inferiore del 30% e una ridotta caramellizzazione, consentendo la sostituzione 1:1 dello zucchero di canna nelle applicazioni per cioccolato e bevande istantanee, dove i formati granulari tradizionali non superavano i parametri di solubilità. I sistemi di tracciabilità blockchain, sperimentati da Big Tree Farms e Tradin Organic, affrontano i rischi di adulterazione consentendo test isotopici a livello di lotto e trasparenza dal produttore al consumatore, una capacità sempre più richiesta dagli enti di certificazione biologica europei e dai rivenditori nordamericani, a seguito delle rivelazioni delle analisi isotopiche che hanno mostrato la presenza di aggiunta di zucchero di canna C4 nel 17-38% dei campioni commerciali. Il panorama competitivo è ulteriormente plasmato dal supporto dell'International Finance Corporation alle fusioni e acquisizioni transfrontaliere, come si è visto nell'acquisizione di CBL Group, a indicare che l'accesso a finanziamenti agevolati e la leva degli accordi commerciali determineranno quali operatori saranno in grado di scalare le catene di approvvigionamento certificate per soddisfare la crescita della domanda in Europa e Nord America.
Leader del settore dello zucchero di cocco
Grandi fattorie arboree
Zucchero di cocco Indonesia
La Compagnia del Cocco Ltd.
Nutiva Inc.
Dolcificanti naturali Madhava
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: Mirova, società affiliata di Natixis Investment Managers, ha investito 10 milioni di dollari in Big Tree Farms per espandere la rete di piccoli agricoltori dell'azienda da 17,000 a 25,000, raddoppiare la capacità produttiva e aumentare la superficie gestita in modo sostenibile da 1,400 ettari a 6,000 ettari entro la fine del periodo di investimento.
- Gennaio 2026: CBL Group, un'azienda alimentare diversificata dello Sri Lanka, ha acquisito PT Tri Jaya Tangguh Indonesia (TJT), un grande impianto indonesiano di lavorazione delle noci di cocco con oltre 800 dipendenti, per oltre 25 milioni di dollari, con il supporto dell'International Finance Corporation, con l'obiettivo di espandere la capacità produttiva.
- Dicembre 2025: Century Pacific Food Inc., tramite la sua controllata al 100% Coco Harvest Inc., ha acquisito un impianto di lavorazione delle noci di cocco di 2.2 ettari a South Cotabato, Mindanao, da Roxas Sigma Agriventures per 45 milioni di dollari.
Ambito del rapporto sul mercato globale dello zucchero di cocco
Lo zucchero di cocco è un dolcificante naturale derivato dalla linfa dei fiori della palma da cocco, apprezzato per il suo sapore simile al caramello e per la minima lavorazione richiesta. Il mercato dello zucchero di cocco è segmentato per forma, categoria, applicazione e area geografica. Per forma, il mercato comprende polvere, granulare, sciroppo/liquido, blocchi e altre forme. Per categoria, il mercato è suddiviso in prodotti biologici e convenzionali. In base all'applicazione, il mercato copre prodotti da forno e dolciari, bevande (incluse quelle artigianali), latticini e dessert surgelati, nutraceutici e integratori, cura della persona e cosmetici e altri usi. Per area geografica, il rapporto copre Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa, con dimensioni del mercato e previsioni fornite per ciascuna regione. Per ogni segmento, le dimensioni del mercato e le previsioni sono state effettuate su base di valore (milioni di dollari USA).
| Pastello |
| Granulare |
| Sciroppo/Liquido |
| Block e altri |
| Organic |
| Convenzionale |
| Panetteria e Confetteria |
| Bevande (incluse quelle artigianali) |
| Latticini e Dolci Surgelati |
| Nutraceutici e integratori |
| Cura personale e cosmetici |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | |
| Medio Oriente & Africa |
| Per modulo | Pastello | |
| Granulare | ||
| Sciroppo/Liquido | ||
| Block e altri | ||
| Per Categoria | Organic | |
| Convenzionale | ||
| Per Applicazione | Panetteria e Confetteria | |
| Bevande (incluse quelle artigianali) | ||
| Latticini e Dolci Surgelati | ||
| Nutraceutici e integratori | ||
| Cura personale e cosmetici | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | ||
| Medio Oriente & Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dello zucchero di cocco entro il 2031?
Si prevede che il mercato dello zucchero di cocco raggiungerà un valore di 656.58 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.72%.
Quale forma crescerà più rapidamente entro il 2031?
I formati in polvere dovrebbero registrare la crescita più rapida, con un CAGR dell'8.25%, poiché l'essiccazione a spruzzo elimina la formazione di grumi e accelera la dissoluzione.
Perché le varianti organiche stanno guadagnando terreno?
I rivenditori in Europa e Nord America richiedono i sigilli USDA Organic e Fair for Life, spingendo il volume dei prodotti biologici a un tasso di crescita annuo composto (CAGR) del 9.14%, mentre i prezzi maggiorati proteggono i margini di profitto.
Quale regione mostra il tasso di crescita più elevato?
L'Europa è destinata a guidare la crescita regionale con un CAGR dell'8.37%, trainata dai requisiti di certificazione e dalla preferenza per le etichette pulite.


