

Dimensioni e quota del mercato dei prodotti a base di cocco
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
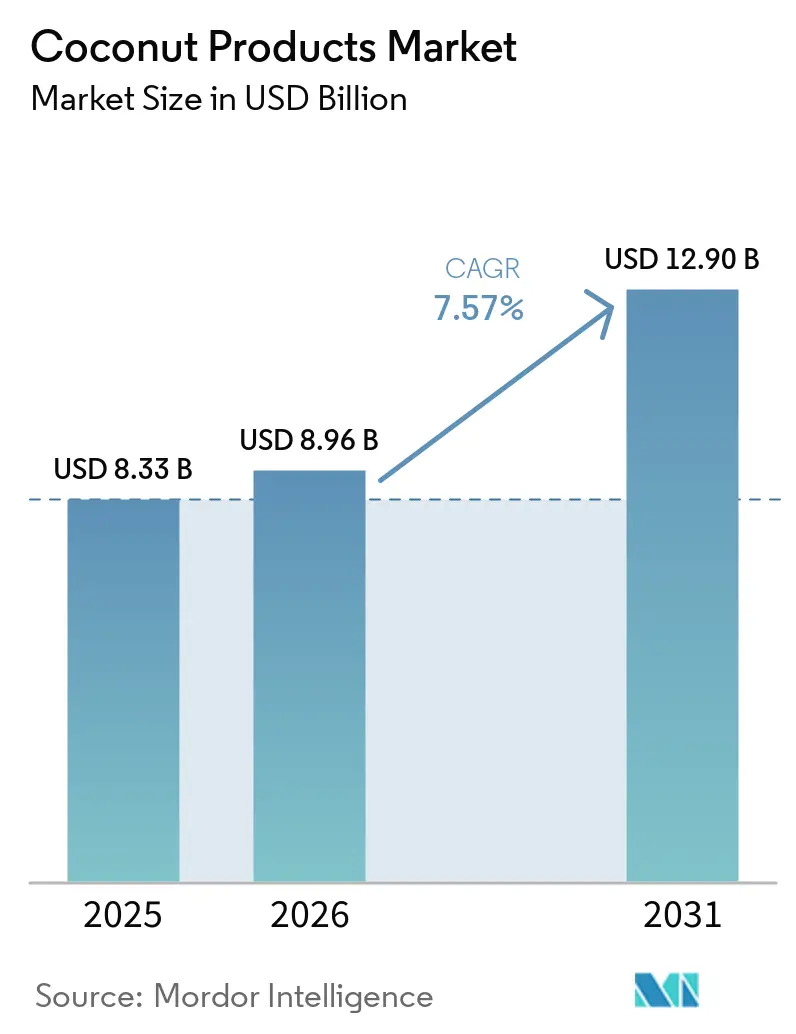
| Dimensione del mercato (2026) | 8.96 miliardo di dollari |
| Dimensione del mercato (2031) | 12.90 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.57% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
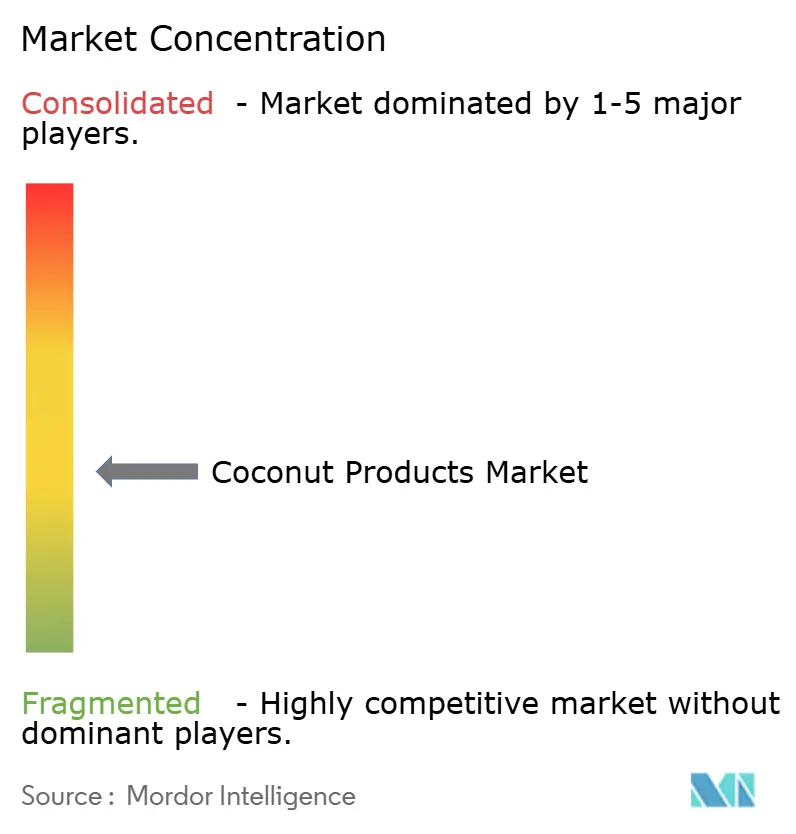
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei prodotti a base di cocco di Mordor Intelligence
Il mercato dei prodotti a base di cocco è stato valutato a 8.33 miliardi di dollari nel 2025 e si stima che crescerà dagli 8.96 miliardi di dollari del 2026 ai 12.90 miliardi di dollari entro il 2031, con un CAGR del 7.57% durante il periodo di previsione (2026-2031). Questa espansione sostenuta deriva dalla crescente domanda di nutrizione a base vegetale, ingredienti "clean-label" e soluzioni idratanti funzionali che le offerte derivate dal cocco soddisfano in modo unico. La regione Asia-Pacifico rimane fondamentale perché Filippine, Indonesia, Thailandia e India forniscono oltre il 70% delle noci di cocco mondiali, offrendo ai trasformatori un vantaggio strutturale in termini di costi rispetto agli acquirenti che dipendono dalle importazioni in Nord America ed Europa, secondo l'International Coconut Community. I formati liquidi, come l'acqua e il latte di cocco, continuano a dominare gli scaffali dei negozi al dettaglio, ma le forme solide e in polvere stanno guadagnando terreno come soluzioni stabili a temperatura ambiente per prodotti da forno, dolciumi e miscele per l'alimentazione sportiva. La rapida adozione dell'e-commerce sta consentendo ai marchi di nicchia di aggirare i tradizionali controlli e di rivolgersi ai millennial attenti alla salute, che premiano le affermazioni di biologico, commercio equo e solidale e sostenibilità con la fedeltà al marchio. L'intensità competitiva rimane moderata, poiché nessuna singola azienda supera una quota a due cifre, costringendo sia gli operatori storici che i competitor ad assicurarsi l'approvvigionamento di materie prime attraverso l'integrazione verticale e contratti di coltivazione a lungo termine.
Punti chiave del rapporto
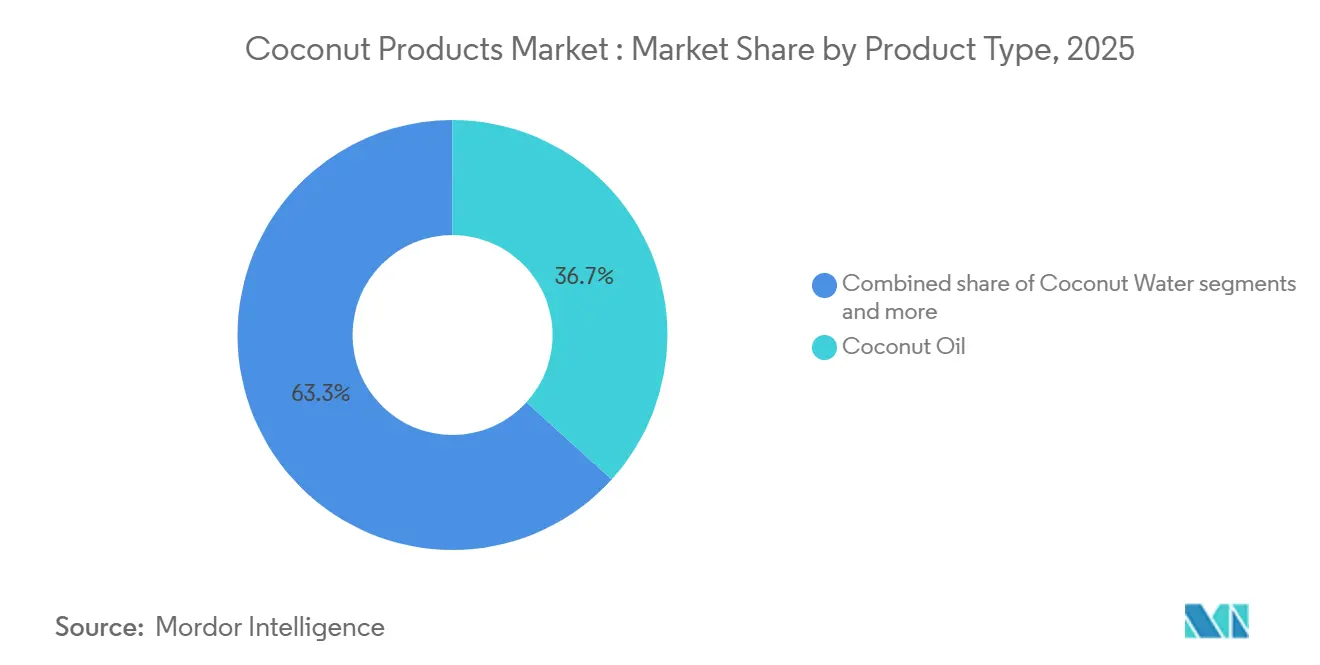
- Per tipologia di prodotto, l'olio di cocco ha dominato la classifica con una quota di fatturato del 36.72% nel 2025; si prevede che il latte di cocco crescerà a un CAGR dell'8.82% fino al 2031.
- In base alla forma, i formati liquidi rappresentavano il 72.39% della quota di mercato dei prodotti a base di cocco nel 2025, mentre i formati solidi e in polvere stanno aumentando a un CAGR del 9.64% entro il 2031.
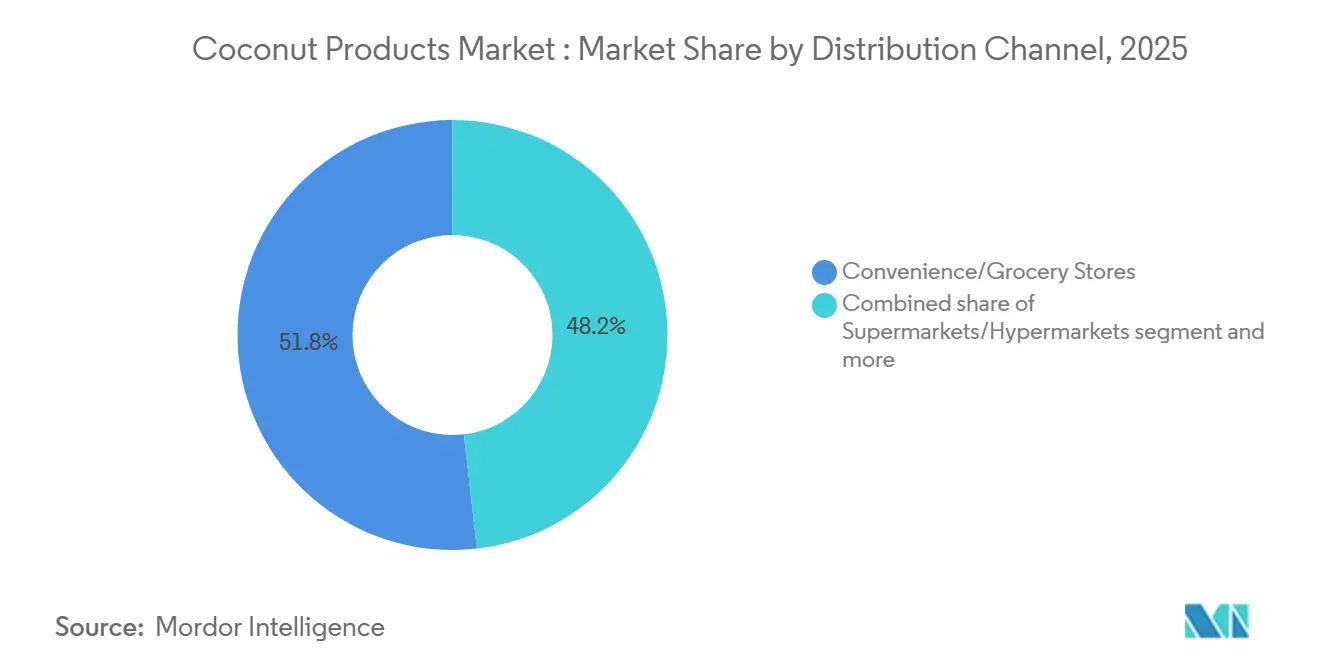
- Per canale di distribuzione, nel 2025 i negozi di alimentari e di prossimità detenevano il 51.81% della quota di mercato dei prodotti a base di cocco, mentre si prevede che i negozi al dettaglio online cresceranno a un CAGR del 9.98% entro il 2031.
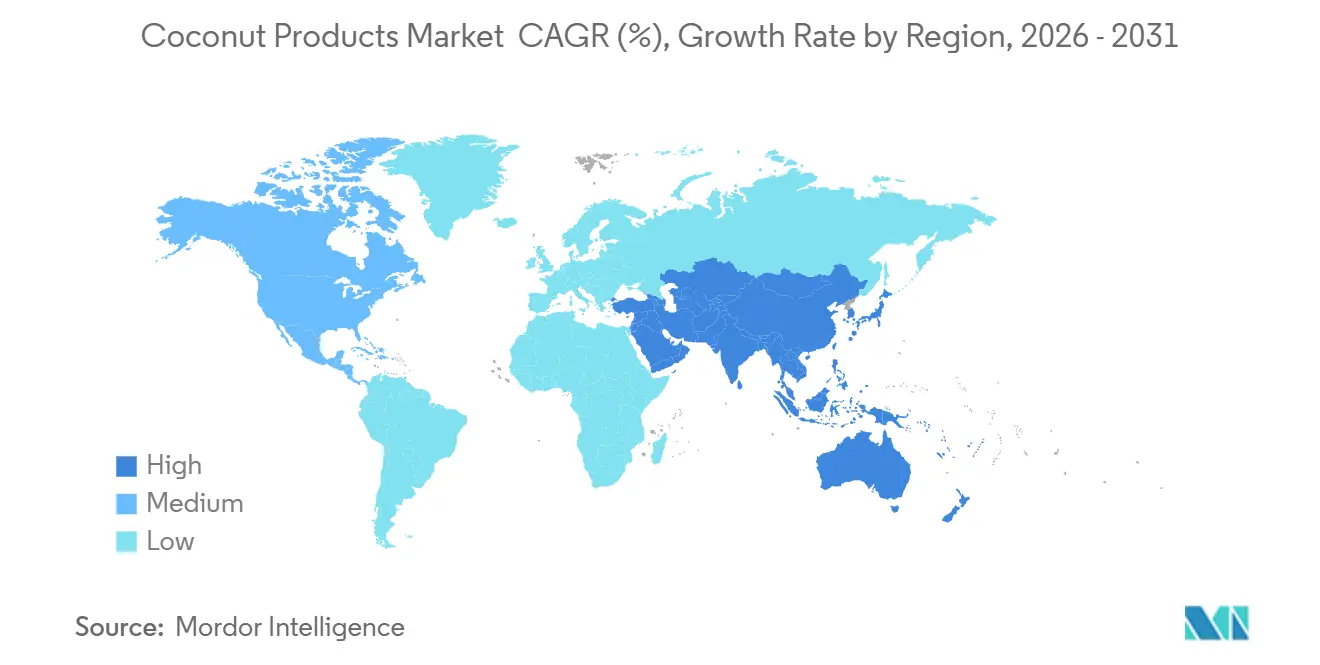
- In termini geografici, la regione Asia-Pacifico ha conquistato una quota del 34.85% del mercato dei prodotti a base di cocco nel 2025 e si prevede che crescerà a un CAGR del 9.49% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei prodotti a base di cocco
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La crescente consapevolezza della salute spinge la domanda di prodotti naturali e vegetali | + 1.8% | Globale con focus su Nord America ed Europa | Medio termine (2–4 anni) |
| L'acqua di cocco sta guadagnando popolarità come bevanda idratante ipocalorica | + 1.2% | Nord America, Europa, espansione nelle città asiatiche | A breve termine (≤ 2 anni) |
| La crescita delle diete vegane e senza latticini aumenta la domanda di latte e panna di cocco | + 1.5% | Globale, guidato da Nord America ed Europa | Medio termine (2–4 anni) |
| Piattaforme di e-commerce che ampliano l'accesso a prodotti di cocco biologici e di alta qualità | + 0.9% | Globale, più forte nei mercati sviluppati | A breve termine (≤ 2 anni) |
| La crescita dell'ayurveda e della medicina tradizionale sta ravvivando l'interesse per i rimedi a base di cocco | + 0.8% | Il nucleo asiatico si riversa sui mercati del benessere del Nord America | A lungo termine (≥ 4 anni) |
| L'aumento dell'uso culinario globale dei prodotti a base di cocco sta stimolando la domanda | + 1.0% | Globale, con variazioni regionali nelle preferenze dei prodotti | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
La crescente consapevolezza della salute sta stimolando la domanda di prodotti naturali e di origine vegetale
Con l'aumentare della consapevolezza dei consumatori in materia di salute, i prodotti a base di cocco si rivolgono sempre più spesso a queste alternative naturali, sia agli alimenti trasformati che agli integratori sintetici. Il Comitato consultivo per le linee guida dietetiche degli Stati Uniti del 2025 ha raccomandato di sostituire i grassi saturi con alternative di origine vegetale, incrementando ulteriormente l'attrattiva dell'olio di cocco. Questo riconoscimento normativo non solo stimola l'innovazione nell'olio di cocco vergine di alta gamma e nei derivati dell'olio MCT (trigliceridi a catena media), ma ne sottolinea anche i presunti vantaggi per la salute, come il miglioramento del metabolismo e i potenziali benefici cardiovascolari [1] Fonte: Dipartimento della Salute e dei Servizi Umani degli Stati Uniti, "Rapporto scientifico del Comitato consultivo per le linee guida dietetiche del 2025", dietaryguidelines.gov . Inoltre, la crescente consapevolezza dell'impatto ambientale delle scelte alimentari ha posizionato i prodotti a base di cocco come opzioni sostenibili, in linea con le preferenze dei consumatori attenti all'ambiente. Con la crescente domanda di prodotti con etichetta pulita e la tendenza verso gli alimenti funzionali, i prodotti a base di cocco si stanno ritagliando una nicchia di mercato, soddisfacendo sia le esigenze di gusto che quelle di benessere. Queste dinamiche, unite alla crescente consapevolezza dei consumatori sui benefici delle alternative a base vegetale, indicano una solida traiettoria di crescita per i prodotti a base di cocco, suggerendo una continua espansione del mercato nei prossimi anni.
L'acqua di cocco sta guadagnando popolarità come bevanda idratante ipocalorica
L'acqua di cocco sta gradualmente sostituendo le tradizionali bevande sportive, poiché i consumatori prediligono elettroliti naturali con meno calorie e senza zuccheri aggiunti, attraendo fortemente gli acquirenti attenti alla salute. Offre un'idratazione paragonabile a quella delle bevande isotoniche, apportando al contempo potassio e magnesio in modo naturale. I marchi stanno capitalizzando su questo cambiamento, con The Vita Coco Company che lancia Vita Coco Spiked per accedere a segmenti alcolici con margini più elevati. L'e-commerce alimenta ulteriormente la crescita comunicando efficacemente i vantaggi funzionali e di sostenibilità. Allo stesso tempo, i progressi nella lavorazione UHT, come la tecnologia Direct Ultra High Temperature (UHT) di Tetra Pak, hanno prolungato la durata di conservazione e ampliato la portata in mercati con infrastrutture di catena del freddo limitate. Queste innovazioni hanno consentito il lancio di prodotti, come l'acqua di cocco Lyfe+ di Tata Consumer Products nel 2025, rafforzando la posizione competitiva dell'acqua di cocco nel mercato globale delle bevande.
La crescita delle diete vegane e senza latticini aumenta la domanda di latte e panna di cocco
La crescente avversione al lattosio, dovuta all'intolleranza al lattosio, a considerazioni etiche e alla percezione di benefici per la salute, sta espandendo la domanda di latte e crema di cocco, soprattutto nel settore della ristorazione e della panificazione, dove funzionalità e sapore sono fondamentali. Negli Stati Uniti, il 40% degli adulti ha consumato alternative vegetali a carne o latticini nel 2024, con il 24% che lo ha fatto mensilmente, e i prodotti a base di cocco detengono una quota notevole nonostante la concorrenza dei prodotti a base di avena e mandorle, secondo il Good Food Institute [2] Fonte: Good Food Institute, “Consumer Snapshot: Plant-Based 2024,” gfi.org . L'alto contenuto di grassi e la consistenza cremosa del latte di cocco lo rendono un'opzione preferita per latte macchiato, gelati e yogurt senza latticini, dove altre alternative faticano a eguagliare la ricchezza del latte vaccino. Questa solidità si riflette nel round di finanziamento di Serie B da 1.5 milioni di sterline ottenuto da The Coconut Collab nel gennaio 2024, che supporta l'espansione europea e sottolinea la resilienza e la posizione difendibile dei prodotti a base di cocco nel segmento dei prodotti caseari vegetali di lusso.
La crescita dell'ayurveda e della medicina tradizionale fa rivivere l'interesse per i rimedi a base di cocco
L'olio di cocco, in particolare l'olio di cocco vergine, sta vivendo una rinnovata domanda in India e nel Sud-est asiatico, poiché i consumatori si stanno riavvicinando alle pratiche di benessere tradizionali, supportate dalle politiche del Ministero dell'AYUSH che promuovono le formulazioni ayurvediche. Utilizzato in circa il 40% dei medicinali ayurvedici, l'olio di cocco sta beneficiando degli sforzi per integrare la medicina tradizionale nell'assistenza sanitaria tradizionale, incrementando sia la domanda interna che il potenziale di esportazione per le varianti certificate biologiche e vergini. Ciò ha creato un mercato biforcato: olio di cocco di base a basso margine per uso alimentare e industriale, e olio di cocco vergine di alta qualità, posizionato per applicazioni in ambito salute e benessere. Marchi come Nutiva hanno capitalizzato su questo cambiamento commercializzando olio di cocco vergine certificato Fair Trade, sottoposto a approfonditi test di terze parti, attraendo così i consumatori attenti alla trasparenza. Con la crescente popolarità del benessere ispirato all'ayurveda nei mercati occidentali, l'olio di cocco è sempre più considerato un prodotto funzionale per la salute piuttosto che un alimento base per cucinare, il che favorisce prezzi più elevati e riduce l'esposizione alle fluttuazioni dei prezzi delle materie prime.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità dei prezzi dovuta alla coltivazione del cocco sensibile alle condizioni meteorologiche influisce sulla stabilità del mercato | -1.4% | Globale, concentrato nelle regioni produttrici dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| La limitata durata di conservazione dei prodotti a base di cocco fresco ostacola l'efficienza della catena di approvvigionamento | -0.8% | Globale, acuto nelle regioni lontane dai centri di produzione | Medio termine (2–4 anni) |
| La concorrenza di ingredienti alternativi di origine vegetale (ad esempio mandorle, avena) limita la crescita | -1.1% | Principalmente in Nord America ed Europa, con espansione nella regione urbana dell'Asia-Pacifico | Medio termine (2–4 anni) |
| Gli elevati costi di lavorazione e di esportazione riducono i margini per i produttori | -0.7% | Regioni produttrici dell’Asia-Pacifico, che influenzano la competitività globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità dei prezzi dovuta alla sensibilità delle coltivazioni di cocco alle condizioni meteorologiche influisce sulla stabilità
La coltivazione del cocco è fortemente esposta a tifoni, siccità e monsoni irregolari, con gli shock climatici del 2024 che si sono rapidamente tradotti in carenze di offerta e volatilità dei prezzi. Nelle Filippine, i tifoni Kristine e Pepito hanno danneggiato quasi 39,000 ettari di piantagioni di cocco, colpendo oltre 1.2 milioni di agricoltori e causando perdite superiori a 20 milioni di dollari, mentre la siccità causata da El Niño ha ridotto i raccolti indonesiani del 15-20%, aumentando i costi di produzione dell'olio di cocco. Queste interruzioni hanno portato a forti aumenti dei prezzi di esportazione, con i prezzi del cocco essiccato in aumento del 26% su base annua nelle Filippine, del 76.8% in Indonesia e del 62% nello Sri Lanka [3] Fonte: International Coconut Community, “Market Review of Desiccated Coconut October 2024,” coconutcommunity.org . Per i produttori alimentari in Nord America e in Europa, questa volatilità mette a dura prova la pianificazione degli approvvigionamenti, costringendoli a scegliere tra l'erosione dei margini e l'aumento dei prezzi al consumo, e indebolendo la competitività rispetto alle alternative a base di avena e mandorle, che vantano catene di approvvigionamento più stabili.
La limitata durata di conservazione dei prodotti a base di cocco fresco ostacola l'efficienza della catena di approvvigionamento
L'acqua di cocco fresca dura in genere solo 24-48 ore senza lavorazione, spingendo i produttori ad adottare processi di lavorazione ad alta pressione (HPP), trattamenti ad altissima temperatura (UHT) o confezionamento asettico, ognuno dei quali comporta costi aggiuntivi e influisce sul gusto o sulla conservazione dei nutrienti. L'HPP preserva i composti bioattivi e il sapore fresco, offrendo una durata di conservazione di 30-45 giorni, ma richiede attrezzature costose e una logistica continua della catena del freddo, il che ne limita l'applicazione ai marchi premium rivolti ai consumatori attenti alla salute. L'UHT estende la durata di conservazione a 12 mesi, eliminando i requisiti della catena del freddo, ma riduce il sapore e i nutrienti, rendendolo adatto a segmenti sensibili al prezzo. Questo compromesso crea un mercato biforcato: i marchi premium HPP, come Vita Coco, hanno prezzi più elevati, mentre i marchi a marchio privato e quelli di valore basati sull'UHT competono sul costo. Per il latte e la panna di cocco, il confezionamento asettico aumenta la durata di conservazione e consente la distribuzione a temperatura ambiente; tuttavia, gli elevati requisiti di capitale rimangono un ostacolo per i piccoli trasformatori nelle Filippine, in Indonesia e in Thailandia.
Analisi del segmento
Per tipo di prodotto: il latte di cocco accelera con l'aumento della domanda di prodotti senza lattosio
Si prevede che il latte di cocco crescerà a un tasso annuo composto (CAGR) dell'8.82% fino al 2031, alimentato dalla crescente domanda di alternative cremose al latte vaccino, ideali per bevande da caffetteria, piatti pronti e altri alimenti preparati. Sebbene l'olio di cocco rimanga il segmento più ampio, con una quota di mercato del 36.72% nel 2025, il suo predominio sta gradualmente diminuendo a causa della crescente attenzione verso i grassi saturi. Il cocco disidratato rimane un ingrediente fondamentale nella pasticceria, mentre prodotti di nicchia come lo zucchero di cocco attraggono i consumatori diabetici e attenti alla salute, nonostante i prezzi più elevati. L'aumento del 15% del fatturato di Vita Coco Company, pari a 463.8 milioni di dollari nei primi nove mesi del 2024, dimostra come i marchi focalizzati sulle bevande possano accelerare la crescita integrando nuove referenze di latte di cocco nelle catene di approvvigionamento dell'acqua esistenti.
I cambiamenti nel comportamento dei consumatori stanno ulteriormente stimolando l'adozione generalizzata del latte di cocco. Nel Regno Unito, l'ascesa della cultura del caffè e delle tendenze a base vegetale ha portato il 27% delle famiglie ad acquistare latte vegetale mensilmente, ampliando le opportunità per il latte di cocco nei canali di vendita al dettaglio e di ristorazione. La thailandese Theppadungporn Coconut, che esporta il 95% della sua produzione, ha registrato un fatturato di 262 milioni di dollari nei nove mesi grazie alle forti spedizioni di latte di cocco, evidenziando come i trasformatori specializzati sfruttino la domanda globale di ristorazione. Nel complesso, queste tendenze posizionano il latte di cocco come il principale motore di crescita del mercato dei prodotti a base di cocco, supportato sia dall'adozione nazionale che dalle opportunità di esportazione internazionale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per forma: i formati solidi e in polvere guadagnano terreno nelle applicazioni stabili all'ambiente
I derivati solidi e in polvere del cocco, tra cui cocco disidratato, farina di cocco e latte in polvere, stanno crescendo a un CAGR del 9.64%, superando le forme liquide che richiedono una logistica a catena del freddo. Sebbene i liquidi rappresentino ancora il 72.39% del segmento nel 2025, l'aumento dei costi di trasporto e gli obblighi di riduzione delle emissioni di carbonio stanno spostando la domanda verso ingredienti leggeri e secchi che possono essere reidratati in loco. Le esportazioni di cocco disidratato delle Filippine sono aumentate del 9.5%, raggiungendo le 81,728 tonnellate nella prima metà del 2024, con Stati Uniti e Paesi Bassi che hanno assorbito la maggior parte delle spedizioni, secondo l'International Coconut Community. Questa tendenza riflette un più ampio passaggio verso formati più sostenibili e logisticamente efficienti, che mantengono le prestazioni riducendo al contempo i costi di trasporto e stoccaggio.
Anche i trasformatori stanno creando valore attraverso la certificazione e pratiche sostenibili per conquistare segmenti premium. L'acquisizione di Coconut Secret da parte di Nutiva amplia il suo portafoglio includendo gli amminoacidi di cocco, puntando sulle salse asiatiche senza soia, dove le credenziali biologiche e del commercio equo e solidale stimolano la fidelizzazione al marchio. Analogamente, l'acquisizione di Coco Harvest da parte di Century Pacific Food per 40 milioni di dollari integra l'energia rinnovabile ricavata dai gusci di cocco, allineando le operazioni agli standard europei di rendicontazione delle emissioni di carbonio e migliorando la resilienza del margine lordo. Insieme, queste iniziative dimostrano come l'innovazione di prodotto, la certificazione e la sostenibilità stiano rimodellando il segmento del cocco solido e in polvere, supportando al contempo la redditività e la competitività globale.
Per canale di distribuzione: la vendita al dettaglio online interrompe il dominio dei generi alimentari
I negozi di alimentari e di prossimità rappresentano ancora il 51.81% delle vendite di prodotti a base di cocco, ma la vendita al dettaglio online si sta espandendo rapidamente con un CAGR del 9.98%, trainata dai consumatori più giovani che prediligono abbonamenti e punti di contatto digitali che evidenziano la trasparenza degli ingredienti, l'approvvigionamento e la sostenibilità. Piattaforme come Thrive Market e Amazon Fresh presentano certificazioni, badge di sostenibilità e recensioni degli utenti che incoraggiano la sperimentazione di SKU emergenti a base di cocco, ampliando la categoria e accelerandone l'adozione, secondo l'Organic Trade Association. I canali diretti al consumatore sono diventati un motore di crescita chiave per i marchi premium, con Califia Farms che cita le vendite DTC (Direct-to-Consumer) nei suoi documenti depositati presso la SEC come prova della scalabilità dello storytelling online per le bevande a base di cocco. Questi canali consentono ai marchi di comunicare la provenienza, i benefici funzionali e le affermazioni sul benessere in modo più efficace rispetto alla vendita al dettaglio tradizionale, favorendo un maggiore coinvolgimento e fidelizzazione dei consumatori.
Allo stesso tempo, supermercati e minimarket stanno ampliando i loro assortimenti di cocco a marchio privato per proteggere il traffico pedonale, esercitando pressione sui prodotti di marca a meno che non riescano a differenziarsi attraverso funzionalità, gusto o narrazioni di sostenibilità. Questo panorama del commercio al dettaglio in evoluzione sottolinea l'importanza di un'evasione degli ordini agile, della visibilità dell'inventario e della reattività della supply chain. I marchi che combinano prodotti di alta qualità con una narrazione digitale avvincente e una consegna efficiente sono nella posizione migliore per conquistare quote di mercato nei prossimi cinque anni, sfruttando sia la crescita dell'e-commerce che la presenza nel commercio al dettaglio tradizionale per promuovere prove, acquisti ripetuti e fidelizzazione a lungo termine.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dei prodotti a base di cocco nella regione Asia-Pacifico
La regione Asia-Pacifico è leader nel mercato dei prodotti a base di cocco con una quota del 34.85% nel 2025 e si prevede che crescerà a un CAGR del 9.49% fino al 2031, grazie agli ecosistemi integrati di agricoltura e trasformazione che offrono vicinanza alle materie prime e condizioni economiche favorevoli per il lavoro, secondo l'International Coconut Community. Le Filippine hanno prodotto 2.56 milioni di tonnellate metriche di copra nel 2024/25 e hanno mantenuto 482 milioni di dollari di esportazioni di cocco durante il primo trimestre del 2024 nonostante le perdite legate al tifone, evidenziando la resilienza strutturale del settore, secondo la Philippine Coconut Authority [4] Fonte: Philippine Coconut Authority, “Typhoon Damage Report 2024,” pca.gov.ph. La Thailandia ha esportato 341.11 milioni di dollari di latte di cocco nei primi dieci mesi del 2024, con il 70.5% destinato agli Stati Uniti, riflettendo l'orientamento del paese verso l'esportazione, secondo il Ministero del Commercio thailandese.
Mercato dei prodotti a base di cocco in Nord America ed Europa
L'India ha raccolto 21.37 miliardi di noci di cocco nell'anno fiscale 2024 e ha spedito 452 milioni di dollari in prodotti a base di cocco a valore aggiunto, sostenuti dalla rinascita dell'Ayurveda e dalla crescente domanda di prodotti biologici da parte dell'UE, come osservato dal Coconut Development Board. Queste dinamiche posizionano la regione Asia-Pacifico come spina dorsale delle catene di approvvigionamento globali, soddisfacendo sia il consumo interno che la domanda internazionale. Il Nord America e l'Europa dipendono fortemente dalle importazioni, sottolineando l'importanza della tracciabilità, delle certificazioni e della garanzia della qualità per mantenere la fiducia dei consumatori. L'Unione Europea ha importato 105,104 tonnellate di noci di cocco per un valore di 156 milioni di dollari nel 2023, con i Paesi Bassi che ne hanno riesportato il 47% verso trasformatori regionali, secondo Eurostat. Secondo l'Organic Trade Association, le vendite di alimenti biologici negli Stati Uniti hanno raggiunto i 71.6 miliardi di dollari nel 24, stimolando la domanda di latte di cocco e yogurt certificati, mentre le norme di quarantena dell'USDA (Dipartimento dell'agricoltura degli Stati Uniti) ai sensi della Parte 319 del 7 CFR impongono rigorosi controlli fitosanitari, aumentando i costi di conformità ma garantendo un ingresso privo di parassiti.
Mercato dei prodotti a base di cocco in Medio Oriente e Sud America
Sud America, Medio Oriente e Africa contribuiscono con volumi minori, ma offrono un potenziale di crescita attraverso l'urbanizzazione e il turismo. Il Brasile ha importato 11,579 tonnellate nel 2023 e gli Emirati Arabi Uniti (EAU) ne hanno importate 75,848, per un valore di 40.9 milioni di dollari, affermando Dubai come hub logistico per gli stati del Consiglio di Cooperazione del Golfo, secondo il World Integrated Trade Solution (WITS). Sudafrica e Nigeria mostrano una crescente domanda di olio di cocco per la cura della persona, ma le catene di approvvigionamento dipendenti dalle importazioni evidenziano opportunità per joint venture con trasformatori dell'Asia-Pacifico per sviluppare imballaggi e distribuzione locali.
Analisi della catena del valore
La catena del valore dei prodotti a base di cocco inizia con piccole aziende agricole e coltivatori di grandi tenute che forniscono noci di cocco, le quali passano attraverso appaltatori per la raccolta, commercianti locali e agenti di commissione, e nodi di aggregazione come cooperative e società di produttori agricoli (FPC) prima di raggiungere i trasformatori primari. I vincoli a monte influenzano la produttività e i costi, tra cui l'invecchiamento delle palme, l'insufficiente reimpianto, la limitata disponibilità di materiale di piantagione migliorato e gli shock climatici (siccità, El Niño e tifoni) che riducono la disponibilità di materia prima. Per le categorie orientate all'esportazione come latte e crema di cocco, acqua di cocco, olio, cocco essiccato e zucchero o sciroppo, i trasformatori si affidano sempre più ad accordi di acquisto strutturati e programmi a lungo termine con i coltivatori per ridurre la volatilità del mercato spot. I nuovi impianti richiedono in genere dai 4 ai 5 anni per raggiungere rese significative.
La valorizzazione intermedia del prodotto è concentrata nelle regioni produttrici, in particolare nell'area Asia-Pacifico, dove i trasformatori utilizzano tecnologie come il trattamento UHT, il confezionamento asettico e la lavorazione ad alta pressione (HPP) per prolungare la durata di conservazione e consentire la distribuzione a temperatura ambiente. A valle, i prodotti passano attraverso importatori, distributori e la grande distribuzione moderna, mentre la vendita al dettaglio online e i modelli di vendita diretta al consumatore supportano il posizionamento di prodotti premium, certificati e funzionali. I colli di bottiglia includono la frammentazione della tracciabilità attraverso una filiera multilivello, gli elevati costi di logistica interna e di raccolta e le carenze infrastrutturali che limitano la gestione coordinata post-raccolta. Iniziative come la Sustainable Coconut Charter della Sustainable Coconut Partnership (SCP) (che include moduli sulla catena di approvvigionamento e sulla catena di custodia, con lo standard di origine V1.1 finalizzato nell'ottobre 2025) forniscono un quadro comune per la trasparenza che supporta l'accesso al mercato. I dati emersi da un'analisi delle parti interessate condotta nel febbraio 2026 nel nord di Kolaka, in Indonesia, evidenziano miglioramenti concreti della catena del valore con un impatto a breve termine, tra cui impianti di trasformazione condivisi, formazione post-raccolta, rafforzamento delle cooperative, programmi di reimpianto e contratti formali di acquisto.
Panorama competitivo
Il mercato dei prodotti a base di cocco è moderatamente frammentato, con i primi cinque operatori, Zico Rising, Ducoco Alimentos, The Vita Coco Company, Coco do Vale e Sambu Group, che detengono una quota significativa ma non dominante. Le dinamiche competitive si concentrano sulla garanzia di una fornitura affidabile, su un'efficace narrazione del marchio e sulla diversificazione dei canali di distribuzione per migliorare la portata del mercato. Ad esempio, The Vita Coco Company si è assicurata 90 milioni di litri di acqua di cocco attraverso un accordo quinquennale con Century Pacific Food, supportando un'espansione delle linee di lavorazione del valore di 40 milioni di dollari e un'iniziativa di coltivazione di piantine per piantare 10 milioni di alberi entro il 2030. Queste strategie dimostrano come i marchi leader utilizzino accordi di fornitura di scala, a lungo termine e iniziative di sostenibilità per mantenere la propria rilevanza sul mercato.
Anche gli specialisti e gli innovatori regionali stanno scalando per cogliere le opportunità di crescita. La thailandese Theppadungporn Coconut ha generato 262 milioni di dollari di fatturato nei nove mesi, sottolineando la forza delle esportazioni del Paese, mentre la filippina Axelum Resources sta raddoppiando la capacità di produzione di cocco disidratato per soddisfare la domanda europea di prodotti da forno. L'acquisizione di Coconut Secret da parte di Nutiva la posiziona come leader nel segmento dei condimenti senza soia, dimostrando come accordi aggiuntivi possano ampliare la portata della categoria.
L'adozione di tecnologie, tra cui la lavorazione ad alta pressione (HPP) e il confezionamento asettico, prolunga la durata di conservazione e supporta prezzi più elevati, consentendo ai piccoli operatori di competere efficacemente anche in un contesto di pressione da parte dei marchi privati. L'interesse da parte di investitori di private equity e strategici rimane forte, come si evince dal prospetto di IPO di Califia Farms, a dimostrazione della fiducia nei portafogli di bevande differenziate che combinano cocco con basi di avena e mandorle. Insieme, queste tendenze indicano una fase di consolidamento selettivo, in cui le aziende investono capitali per garantire catene di fornitura certificate e capacità di lavorazione proprietarie, difendendo al contempo la quota di mercato.
Leader del settore dei prodotti a base di cocco
Zico Rising, Inc.
Ducoco Alimenti SA
La Vita Coco Company, Inc.
Coco do Vale
Gruppo Sambù
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Asia Ingredients Group ha dato il via ai lavori per la costruzione dell'impianto di lavorazione del cocco Asia Coconut Processing Plant II nella provincia di Vinh Long, in Vietnam, con un investimento totale di 24.2 milioni di dollari e un avvio previsto per il 2027. Il progetto, che si estende su una superficie di 60,000 metri quadrati, aggiunge capacità di lavorazione più vicina alle aree di provenienza delle materie prime e supporta la transizione verso esportazioni di cocco a maggior valore aggiunto. Inoltre, intensifica la pressione competitiva sui fornitori regionali che si affidano a spedizioni di cocco di minor valore e meno lavorate.
- Febbraio 2025: Ducoco Alimentos SA ha presentato istanza di fallimento in Brasile a causa di difficoltà finanziarie e di un elevato indebitamento, come riportato dalla stampa economica locale. Il processo di ristrutturazione potrebbe interrompere gli approvvigionamenti e la fornitura ai clienti nel breve termine, in particolare per gli acquirenti che dipendono dai rapporti di fornitura esistenti in Brasile. Inoltre, crea opportunità per marchi e importatori concorrenti di conquistare spazio sugli scaffali e contratti per marchi privati.
- Luglio 2024: Califia Farms, LLC ha lanciato il latte di cocco biologico per l'utilizzo in cereali, caffè, prodotti da forno e in cucina. Il lancio amplia la gamma di alternative vegetali al latte vaccino e rafforza la visibilità del latte di cocco nei punti vendita al dettaglio tradizionali.
Ambito e metodologia
I prodotti a base di cocco sono quelli estratti dalla noce di cocco. Si tratta di prodotti naturali, attualmente utilizzati dai consumatori per diversi scopi, tra cui applicazioni culinarie. Il mercato dei prodotti a base di cocco è segmentato per tipologia di prodotto in olio di cocco, acqua di cocco, latte di cocco, cocco essiccato e altre tipologie di prodotto. Per canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, minimarket/negozi di alimentari, negozi al dettaglio online e altri canali di distribuzione. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state effettuate sulla base del valore (in milioni di dollari USA).
| Olio di cocco |
| Latte di cocco |
| Latte di cocco e panna |
| Noce di cocco essiccata |
| Zucchero e sciroppo di cocco |
| Altro |
| Liquido |
| Solido/Polvere |
| Supermercati / Ipermercati |
| Convenienza / negozi di alimentari |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Olio di cocco | |
| Latte di cocco | ||
| Latte di cocco e panna | ||
| Noce di cocco essiccata | ||
| Zucchero e sciroppo di cocco | ||
| Altro | ||
| Per modulo | Liquido | |
| Solido/Polvere | ||
| Per canale di distribuzione | Supermercati / Ipermercati | |
| Convenienza / negozi di alimentari | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione prevista del mercato dei prodotti a base di cocco entro il 2031?
Si prevede che il mercato dei prodotti a base di cocco raggiungerà i 12.90 miliardi di dollari entro il 2031, con un CAGR del 7.57% dal 2026 al 2031.
Quale regione crescerà più rapidamente nel periodo di previsione?
Si prevede che la regione Asia-Pacifico raggiungerà un CAGR del 9.49% entro il 2031, trainata dallo sviluppo di ecosistemi agricoli e di trasformazione integrati in paesi come Indonesia, Filippine, Thailandia e India.
Quale tipologia di prodotto sta riscuotendo maggiore successo?
Il latte di cocco è il segmento in più rapida crescita, con un CAGR dell'8.82%, poiché i consumatori cercano opzioni senza latticini dalla consistenza cremosa.
In che modo l'e-commerce influisce sulle vendite di noci di cocco?
La vendita al dettaglio online si sta espandendo a un CAGR del 9.98% perché le piattaforme digitali mettono in risalto le credenziali di sostenibilità e aggirano i tradizionali vincoli di spazio sugli scaffali.
Quale rischio maggiore potrebbe interrompere l'approvvigionamento?
Eventi meteorologici estremi come tifoni e siccità possono ridurre drasticamente i raccolti, provocando picchi di prezzo che mettono a dura prova i produttori a valle.


