

Dimensioni e quota del mercato dell'ottica co-confezionata
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
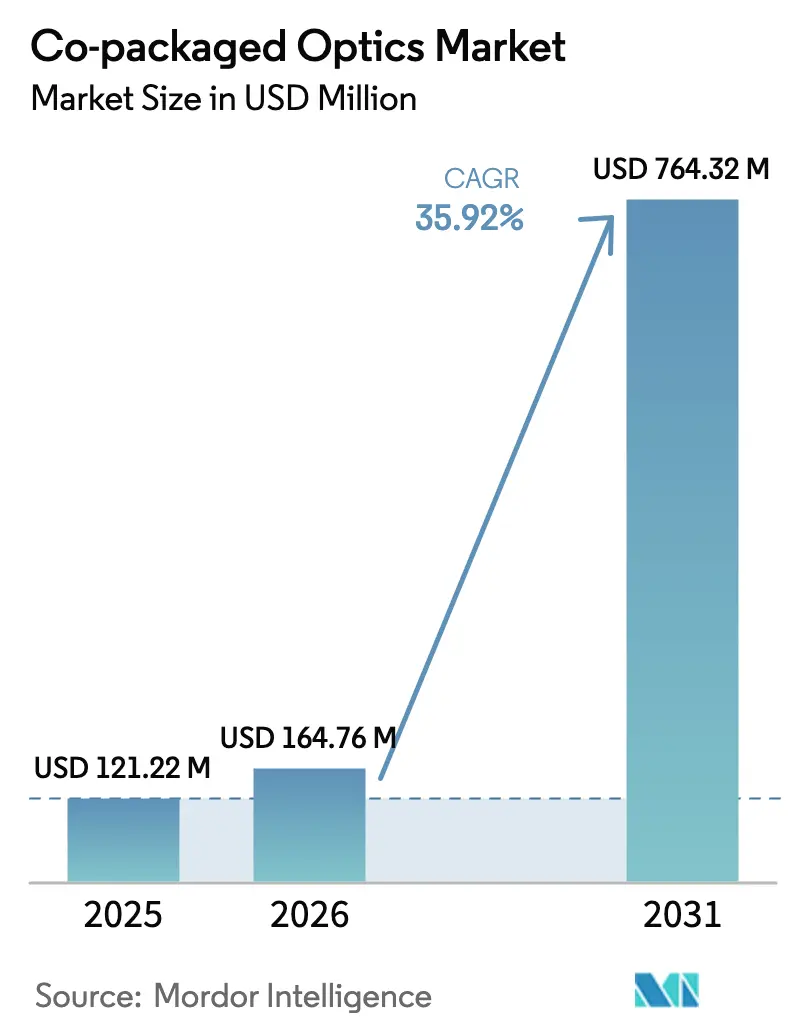
| Dimensione del mercato (2026) | USD 164.76 milioni |
| Dimensione del mercato (2031) | USD 764.32 milioni |
| Tasso di crescita (2026 - 2031) | 35.92% CAGR |
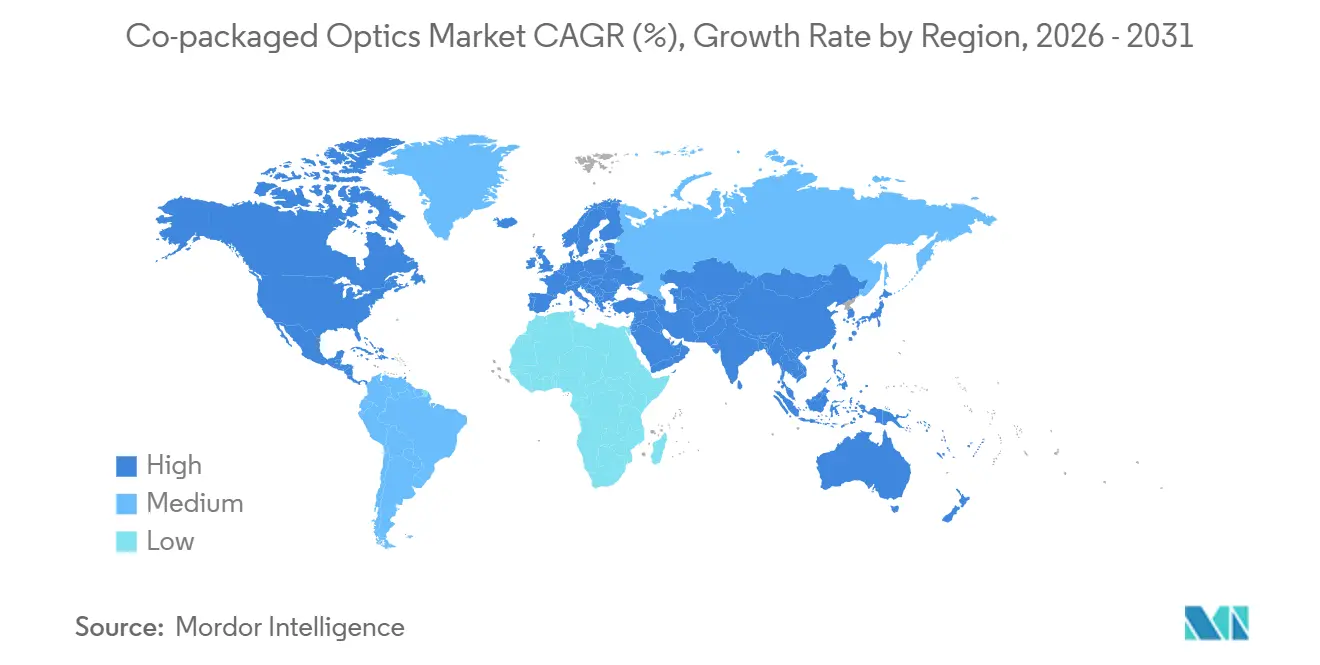
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
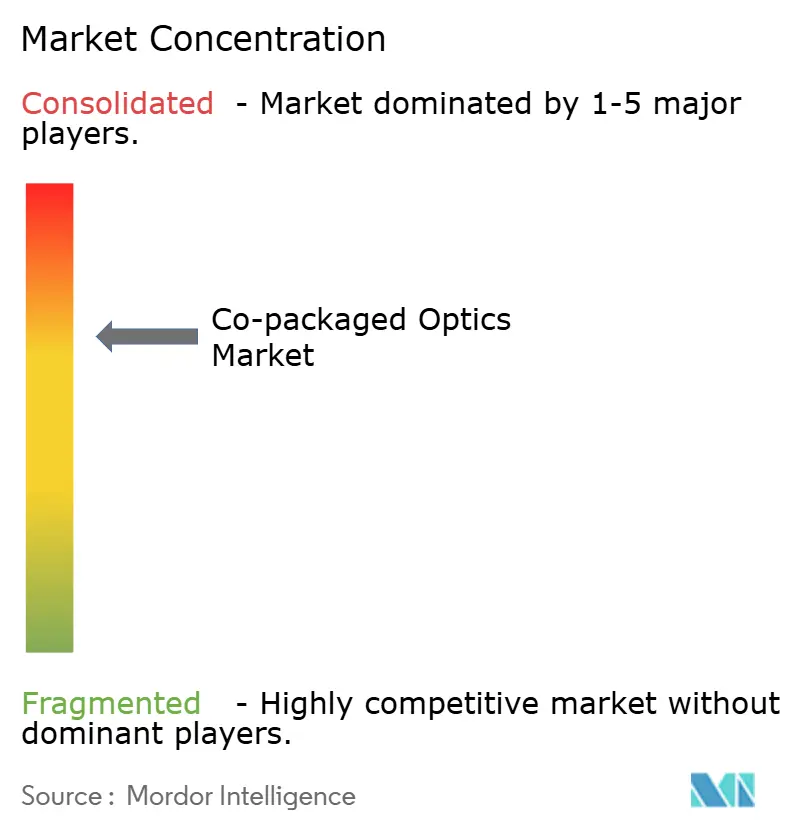
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'ottica co-confezionata di Mordor Intelligence
Si prevede che il mercato dell'ottica co-confezionata raggiungerà i 121.22 milioni di dollari nel 2025, i 164.76 milioni di dollari nel 2026 e i 764.32 milioni di dollari entro il 2031, con un CAGR del 35.92% dal 2026 al 2031. La crescente larghezza di banda switch-silicio, i requisiti più severi in materia di efficienza energetica e il limite termico di 800 G e 1.6 T per i componenti collegabili stanno accelerando l'adozione della fotonica integrata negli switch. La partecipazione di Foundry, guidata da TSMC, sta sbloccando economie di volume precedentemente irraggiungibili nelle produzioni di fotonica al silicio boutique. Le prime spedizioni di fatturato dagli switch Tomahawk 5-Bailly di seconda generazione di Broadcom confermano che la tecnologia ha superato la fase di prototipo ed è entrata nella distribuzione mainstream. Allo stesso tempo, i produttori di dispositivi verticalmente integrati stanno conquistando valore a livello di sistema, riducendo i margini per i fornitori di transceiver standalone. Infine, le specifiche hardware aperte pubblicate dall'Open Compute Project stanno riducendo i rischi di dipendenza dai fornitori e incoraggiando strategie multi-sorgente.
Punti chiave del rapporto
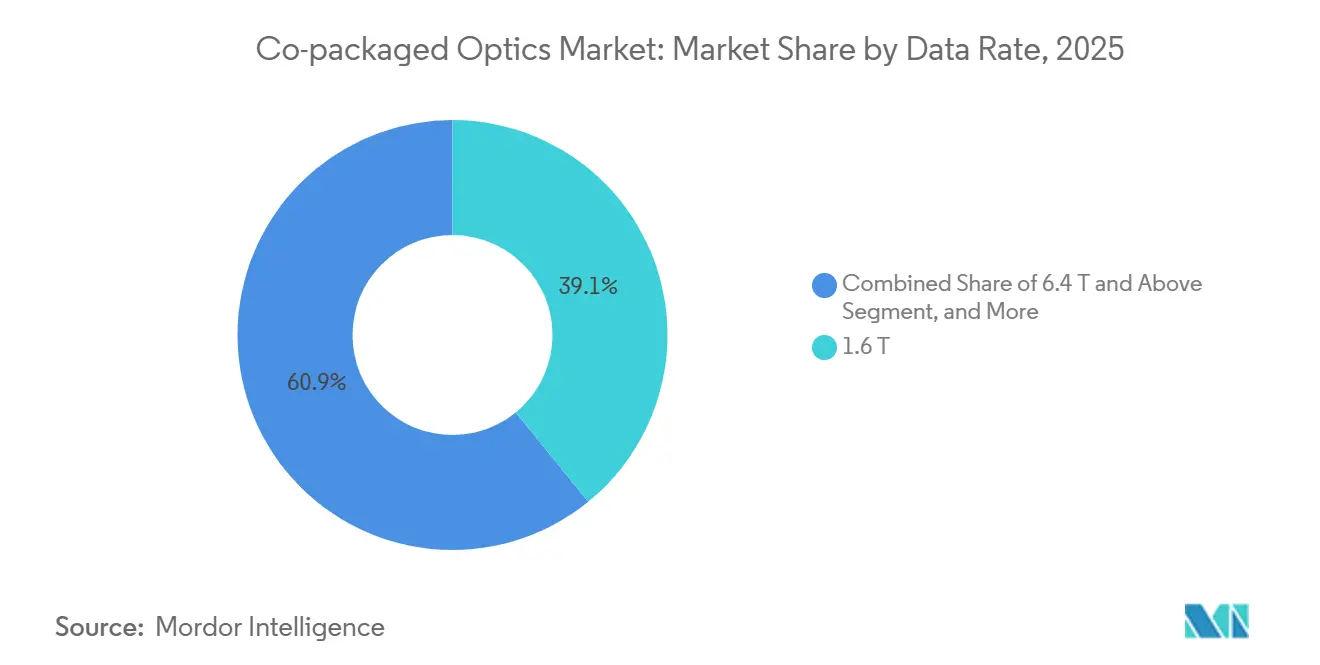
- In base alla velocità dei dati, 1.6 T ha dominato il 39.12% del mercato dell'ottica co-confezionata nel 2025, mentre si prevede che il segmento da 6.4 T e oltre crescerà a un CAGR del 36.69% fino al 2031.
- Per componente, i motori ottici hanno dominato con una quota di fatturato del 43.76% nel 2025; le sorgenti laser stanno avanzando a un CAGR del 36.89% nel periodo 2026-2031.
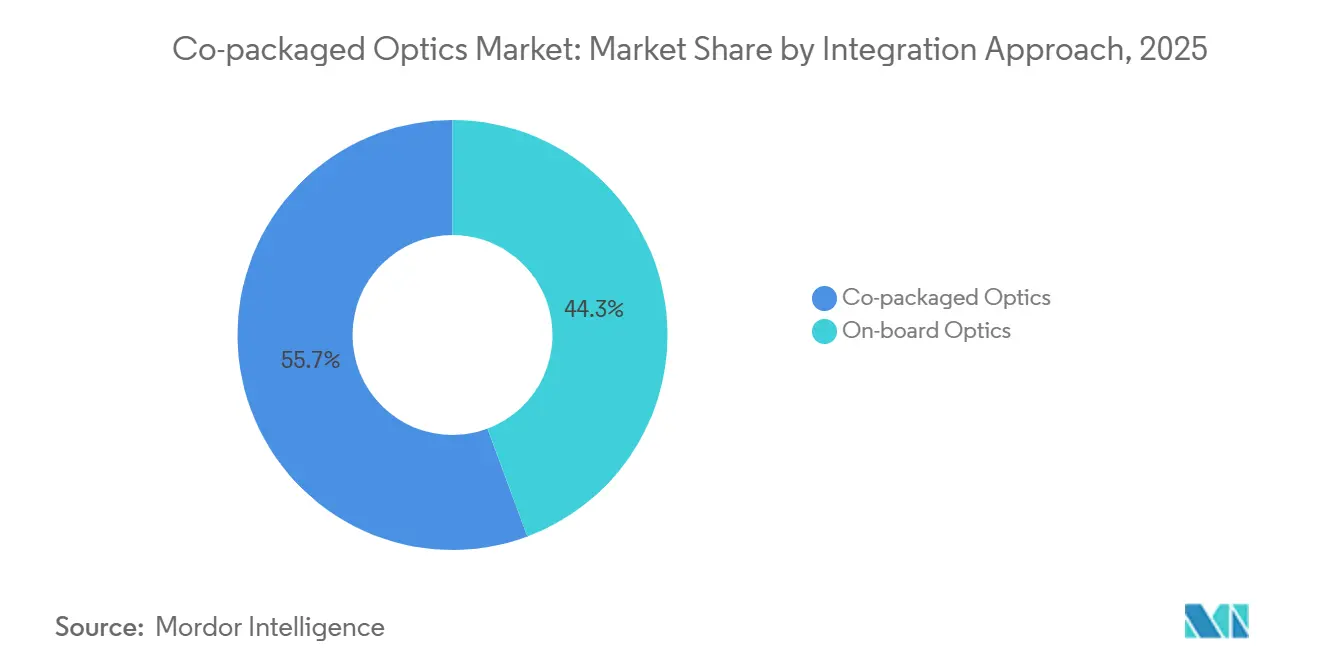
- Con un approccio di integrazione, le architetture co-confezionate hanno conquistato una quota del 55.67% nel 2025 e si prevede che cresceranno a un CAGR del 36.17% entro il 2031.
- In base all'utilizzo finale, i data center cloud iperscalabili detenevano una quota del 62.34% nel 2025, mentre si prevede che i cluster HPC e AI/ML cresceranno a un CAGR del 36.96% nel periodo di previsione.
- In termini geografici, il Nord America ha rappresentato una quota del 47.83% nel 2025; l'Asia Pacifica è destinata a crescere a un CAGR del 36.91%, il più alto tra tutte le regioni.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'ottica co-confezionata
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accelerazione del silicio di commutazione da 51.2 T che richiede 1.6 T CPO | + 7.2% | Il nucleo del Nord America e dell'Asia Pacifica, con ricaduta in Europa | A breve termine (≤ 2 anni) |
| Mandati di efficienza energetica per i data center di grande scala | + 6.8% | Globale, con applicazione anticipata in Nord America e UE | Medio termine (2-4 anni) |
| Aumento della domanda di larghezza di banda per i cluster AI/ML | + 8.1% | Nord America e Asia Pacifico, concentrate nelle regioni iperscalabili | A breve termine (≤ 2 anni) |
| Transizione ai plug-in da 800 G/1.6 T che raggiungono i limiti termici | + 5.9% | Global | A breve termine (≤ 2 anni) |
| La partecipazione della fonderia consente l'economia dei volumi | + 4.7% | Core dell'Asia Pacifica, con TSMC Taiwan e nodi secondari nel Nord America | Medio termine (2-4 anni) |
| Collaborazione CPO basata su Open Compute che riduce il vincolo con il fornitore | + 3.5% | Globale, con la più forte adozione in Nord America degli hyperscaler | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Accelerazione del silicio di commutazione da 51.2 T che richiede 1.6 T CPO
Gli ASIC di commutazione di seconda generazione da 51.2 T integrano 64 porte di ottica da 800 G per supportare radix all'interno di una singola unità rack. [1] Broadcom Inc., “Broadcom Tomahawk 5 Technology Brief,” broadcom.com La piattaforma Tomahawk 5-Bailly di Broadcom viene spedita in volume, dimostrando la producibilità a 100 G per corsia. Il dispositivo Quantum-X800 InfiniBand di NVIDIA offre 144 porte da 800 G con una perdita di inserzione di soli 4 dB, un miglioramento sorprendente di 63 volte rispetto ai pluggable. Gli hyperscaler hanno pre-allocato la capacità di fonderia attraverso impegni di acquisto pluriennali, bloccando di fatto la domanda. L'architettura consente inoltre agli operatori di comprimere i livelli spine, riducendo la spesa in conto capitale per terabit. Il campionamento del silicio da 102.4 T alla fine del 2026 porterà le interfacce co-confezionate da 3.2 T e 6.4 T nei cicli di qualificazione.
Mandati di efficienza energetica per i data center di grandi dimensioni
Si prevede che il consumo energetico dei data center statunitensi aumenterà da 176 TWh nel 2023 fino a 580 TWh entro il 2028, con le reti già vicine ai 23 TWh. [2] Lawrence Berkeley National Laboratory, “United States Data Center Energy Usage 2023-2028,” lbl.gov Le ottiche co-confezionate eliminano i retimer e gli stadi DSP, riducendo la potenza per porta del 30-40% a velocità superiori a 800 G. Gli operatori nei campus con risorse energetiche limitate ora includono i “watt per terabit” nelle schede di valutazione dei fornitori, mentre le direttive UE incorporano metriche di efficienza nei documenti di gara. Riducendo il carico termico sulla piastra frontale, i progetti co-confezionati rimandano costosi aggiornamenti dell'infrastruttura elettrica. La pressione normativa per frenare le emissioni di carbonio sta trasformando le interconnessioni a basso consumo energetico da leva di ottimizzazione a prerequisito di approvvigionamento.
Aumento della domanda di larghezza di banda dei cluster AI/ML
Le sessioni di addestramento per modelli con trilioni di parametri saturano le tradizionali architetture Clos a tre livelli. Il DGX SuperPOD di NVIDIA specifica 3.2 T di larghezza di banda bidirezionale per ogni GPU, una cifra che raddoppierà con gli acceleratori di prossima generazione. [3] NVIDIA Corporation, “Quantum-X800 Technical Architecture,” nvidia.com Le topologie ottimizzate per i rail diventano fattibili quando la densità delle porte e i limiti di potenza si allineano, un equilibrio reso possibile dall'ottica co-confezionata. Il SuperCluster di ricerca AI di Meta ha ridotto del 18% il tempo di addestramento per un modello da 175 miliardi di parametri dopo la migrazione da collegamenti plug-in a collegamenti co-confezionati a 800 G. Con la diffusione dell'inferenza in tempo reale ai veicoli autonomi e agli agenti interattivi, i budget di latenza continuano a restringersi, aumentando la domanda di fotonica integrata.
Transizione a 800 G - I plug-in da 1.6 T raggiungono i limiti termici
I moduli OSFP e QSFP-DD limitano la dissipazione del calore a circa 18 W. Per raggiungere 1.6 T sono necessarie linee da 200 G, modulazione PAM4 e un overhead FEC più stretto, che aumentano i tassi di errore di bit oltre le soglie di errore in avanti su collegamenti di portata moderata. I motori co-confezionati distribuiscono il carico termico sul dissipatore di calore dell'ASIC, dove le camere di vapore e i tubi di calore integrati operano senza i vincoli della meccanica del pannello frontale. La roadmap di terza generazione di Broadcom si sposta su linee da 200 G e traccia un percorso verso le linee da 400 G, una traiettoria che i dispositivi plug-in non possono replicare senza un radicale cambiamento del fattore di forma.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Complessità di produzione e resa di integrazione eterogenea | -4.3% | Globale, con un impatto acuto in Nord America ed Europa a causa della limitata capacità delle fonderie | A breve termine (≤ 2 anni) |
| Interoperabilità e immaturità degli standard | -3.1% | Global | Medio termine (2-4 anni) |
| Trasferimento della proprietà dei moduli ottici ai fornitori di switch-ASIC | -2.6% | Globale, con impatto concentrato sui fornitori tradizionali di moduli ottici nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Carenza di competenze nella forza lavoro nel settore del packaging fotonico | -1.9% | Nord America ed Europa, con un impatto emergente nell'Asia Pacifica | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Complessità di produzione e resa dell'integrazione eterogenea
L'unione di laser III-V, guide d'onda fotoniche al silicio e logica CMOS all'interno di un unico package richiede una tolleranza di allineamento sub-micrometrica. Diverse fonderie hanno segnalato rendimenti inferiori al 70% all'inizio del 2026, gonfiando il costo unitario per tutti gli switch, tranne quelli più densi. La produzione COUPE iniziale di TSMC punta a un rendimento del 60-65%, il che implica il 35-40% di scarti. La metrologia avanzata, come la tomografia a coerenza ottica, sta migliorando il controllo di processo, ma la curva di apprendimento rimane più ripida rispetto al packaging elettronico. Finché i rendimenti non supereranno la soglia elevata dell'80%, le implementazioni aziendali e di telecomunicazioni continueranno a privilegiare i componenti plug-in legacy, in base al puro fattore di costo.
Interoperabilità e immaturità degli standard
L'Open Compute Project ha rilasciato una specifica meccanica nel 2025, ma le griglie di lunghezza d'onda, i formati di modulazione e gli schemi FEC variano ancora a seconda del cliente. I gruppi IEEE 802.3 prevedono di ratificare l'Ethernet co-confezionato a 800 G e 1.6 T solo alla fine del 2027. Nel frattempo, ogni hyperscaler qualifica i moduli in base a piani di test personalizzati, limitando la fattibilità della seconda fonte. L'Optical Internetworking Forum ha proposto suite di interoperabilità, ma la partecipazione è volontaria e la copertura è incompleta. I percorsi specifici dei fornitori rischiano di bloccare le prime implementazioni su isole incompatibili.
Analisi del segmento
Per velocità dati: 6.4 T Le interfacce ancorano i fabric di nuova generazione
Nel 2025, il segmento da 1.6 T ha conquistato una quota dominante del 39.12% del mercato dell'ottica co-confezionata, mentre le proiezioni indicano che il segmento da 6.4 T e oltre è destinato a espandersi a un robusto CAGR del 36.69% fino al 2031. I primi ad adottare questa strategia, come Tomahawk 5 e Quantum-X800, si standardizzano su 2 breakout da 800 GHz o 16 corsie da 100 GHz. Il campionamento rapido del silicio a 102.4 T significa che le porte da 3.2 T e 6.4 T domineranno le roadmap di qualificazione nel periodo 2026-2028. Gli operatori con impianti in fibra da 400 GHz esistenti continuano a utilizzare collegamenti inferiori a 1.6 T negli aggiornamenti brownfield, ma le nuove costruzioni hyperscale danno priorità a densità di porte che solo l'ottica a velocità più elevata consente.
Il flusso COUPE di produzione di massa di TSMC supporta fino a 6.4 T per package integrando modulatori e array di rilevatori in un unico interposer. La roadmap di Intel rispecchia questa traiettoria, puntando a 6.4 T entro il 2027 con laser monoliticamente integrati. Con l'aumento del numero di nodi dei cluster AI, gli architetti di rete danno maggiore importanza alla larghezza di banda di bisezione rispetto ai costi incrementali, determinando un secolare spostamento del mix verso 6.4 T e oltre. Di conseguenza, si prevede che la coorte da 6.4 T conquisterà una quota sproporzionata del mercato dell'ottica co-confezionata tra il 2028 e il 2031.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: sorgenti laser integrate accelerano
I motori ottici hanno guidato la classifica dei ricavi con un tasso del 43.76% nel 2025, consolidando modulazione, rilevamento e multiplexing su silicio. La categoria delle sorgenti laser è destinata a registrare un CAGR del 36.89%, il più rapido tra i componenti, una volta che il legame eterogeneo III-V sarà maturo. I progetti in fosfuro di indio di Coherent puntano a meno di 500 mW per lunghezza d'onda, aprendo nuove prospettive di costo. Gli array di punti quantici di Lumentum migliorano l'uniformità della lunghezza d'onda, rispondendo alle esigenze di affidabilità all'interno di involucri di switch termicamente turbolenti.
Il contenuto di circuiti integrati elettrici si riduce per porta poiché le funzioni SerDes si collocano all'interno del die dello switch. Le innovazioni nel packaging e nei connettori, come gli MPO a 64 fibre, aumentano la densità del pannello senza sacrificare la perdita di inserzione. I componenti passivi vari rimangono un elemento incrementale. Nel periodo di previsione, si prevede che una maggiore integrazione dei laser nello stack fotonico aumenterà la quota del segmento laser nel mercato complessivo dell'ottica co-confezionata.
Con l'approccio di integrazione: il co-confezionamento domina i nuovi design
Le architetture co-packaged detenevano una quota del 55.67% nel 2025 e amplieranno il loro vantaggio, crescendo a un CAGR del 36.17% fino al 2031. Collegando direttamente i blocchi SerDes degli switch ai modulatori fotonici, gli ingegneri hanno ridotto la lunghezza del percorso elettrico a meno di 1 mm, garantendo il mantenimento dei margini oculari a 100 corsie G. Quantum-X800 di NVIDIA integra 144 porte ottiche 800G nel suo package, eliminando la necessità di un'alimentazione retimer separata.
L'ottica integrata rimane utilizzabile per carichi di lavoro aziendali e di telecomunicazioni che richiedono la sostituzione dei moduli, ma il calore latente e la perdita di traccia aggiuntivi impongono penalizzazioni a 200 G e oltre. L'approccio basato su chiplet interposer ottici di Ayar Labs offre una via di mezzo, consentendo un'integrazione mix-and-match pur qualificandosi come co-packaged. Con l'aumento dei rendimenti e la riduzione dei delta di costo, le soluzioni co-packaged domineranno le aggiunte incrementali di porte, rafforzando la loro leadership nel mercato dell'ottica co-packaged.
Per applicazione finale: accelerano i cluster HPC e AI/ML
I data center cloud iperscalabili hanno generato il 62.34% del fatturato nel 2025, trainati dal potere d'acquisto concentrato di quattro operatori dominanti. Tuttavia, si prevede che i cluster HPC e AI/ML cresceranno a un CAGR del 36.96%, il più rapido tra le applicazioni, poiché l'addestramento dei modelli di frontiera richiede fabric all-to-all con velocità di elaborazione quasi lineare. SuperCluster di Meta ha migliorato i tempi di addestramento del 18% dopo il passaggio all'ottica co-packaged, convalidando il vantaggio in termini di prestazioni.
I data center aziendali stanno adottando selettivamente la tecnologia, con particolare attenzione a settori sensibili alla latenza come il trading finanziario. Sebbene le sedi centrali delle telecomunicazioni rappresentino un segmento più piccolo, stanno puntando sulla densificazione dei core 5G. Per soddisfare questa esigenza specifica, Nokia ha introdotto la sua piattaforma CPO di livello carrier. Inoltre, i cluster che attenuano i colli di bottiglia della rete non solo risolvono il sottoutilizzo dei server, ma posizionano anche la fotonica integrata come una leva significativa per il ritorno sull'investimento.
Analisi geografica
Il Nord America ha rappresentato il 47.83% del fatturato del 2025, grazie agli hyperscaler statunitensi e ai finanziamenti del CHIPS Act che sovvenzionano le linee pilota nazionali di fotonica. Nel 2024-2025, Intel, Ayar Labs e un consorzio di università hanno raccolto complessivamente 280 milioni di dollari per le loro attività di ricerca e sviluppo sulla fotonica al silicio. Sebbene il finanziamento abbia una dimensione transfrontaliera, è limitato: il Canada ospita impianti di assemblaggio di connettori e il Messico è specializzato in test e finiture back-end.
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 36.91% fino al 2031, il più rapido a livello globale. La rampa COUPE di TSMC offre volumi immediati a Taiwan, mentre aziende giapponesi e sudcoreane aggiungono capacità di connettori e laser. I fornitori cinesi innovano aggirando i vincoli imposti dal controllo delle esportazioni integrando componenti ibridi in nodi maturi. India e Australia offrono incentivi per i data center greenfield, ma la produzione di wafer front-end rimane concentrata a Taiwan e in Giappone.
Europa, Medio Oriente e Africa rappresentano il resto. Il Chips Act dell'UE sostiene la ricerca fotonica presso IMEC e Fraunhofer, ma la limitata capacità produttiva delle fonderie ad alto volume limita la produzione regionale. Germania, Regno Unito e Francia ospitano fornitori di componenti ottici di nicchia che non hanno ancora raggiunto le curve di costo di scala. I cloud sovrani mediorientali alimentano sacche di domanda, mentre l'adozione africana rimane embrionale.
Panorama competitivo
L'arena mostra una moderata concentrazione. Broadcom, NVIDIA e Marvell si assicurano la maggior parte dei socket hyperscale integrando verticalmente silicio e fotonica per switch. I primi impegni di Broadcom si sono tradotti in oltre 50,000 switch CPO spediti entro il 2025, riducendo i margini dei transceiver standalone. NVIDIA sfrutta il suo predominio nelle GPU per raggruppare le reti della serie Quantum, mentre il campionamento Teralynx di Marvell amplia la scelta dei clienti.
I fornitori di moduli tradizionali si trovano ad affrontare una stretta: Coherent ha acquisito InnoLight per aumentare la scalabilità e Sumitomo Electric sta potenziando i connettori a 64 fibre per difendere la propria quota. Ayar Labs e POET Technologies stanno sviluppando ottiche white-label basate su chiplet che si inseriscono in ASIC personalizzati senza stack verticali completi. I brevetti sul bonding a livello di wafer e sul bonding a filo fotonico innalzano le barriere per i nuovi entranti, ma le specifiche aperte potrebbero mitigare i rischi di lock-in nel tempo.
Nei segmenti telco e enterprise, le opportunità abbondano. I fornitori che offrono ottiche "di dimensioni adeguate", personalizzate e non eccessivamente specifiche per le esigenze di iperscalabilità, possono trovare la loro nicchia. Ranovus si sta concentrando sull'edge computing con i suoi laser a punti quantici. Nel frattempo, Sicoya sta promuovendo la fotonica al silicio europea, sottolineando la sovranità dei data center nella regione. Con la crescente concentrazione delle vittorie progettuali e l'aumento delle curve dei costi, un'ondata di consolidamento sembra imminente.
Leader del settore dell'ottica co-confezionata
Ayar Labs Inc.
Broadcom Inc.
Cisco Systems Inc.
Intel Corporation
TE Connectivity Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: TSMC ha trasferito COUPE alla produzione a rischio con AMD, puntando a 6.4 T per confezione in produzioni ad alto volume nel secondo semestre del 2026.
- Gennaio 2026: Broadcom ha confermato la spedizione di oltre 50,000 switch Tomahawk 5-Bailly CPO nel corso del 2025 e ha presentato in anteprima la sua piattaforma di terza generazione da 200 G per corsia.
- Novembre 2025: NVIDIA ha presentato Quantum-X800 InfiniBand, che integra 144 porte CPO da 800 G e vanta un guadagno di integrità del segnale pari a 63 volte rispetto ai moduli OSFP.
- Settembre 2025: Intel ha annunciato un ampliamento da 150 milioni di dollari del suo stabilimento di fotonica al silicio nel New Mexico, la cui apertura è prevista per l'inizio del 2027.
Ambito del rapporto sul mercato globale dell'ottica co-confezionata
Il rapporto sul mercato dell'ottica co-confezionata è segmentato in base alla velocità dei dati (inferiore a 1.6 T, 1.6 T, 3.2 T, 6.4 T e superiore), al componente (motore ottico, circuito integrato elettrico, sorgente laser, connettore e confezionamento, altri componenti), all'approccio di integrazione (ottica di bordo e ottica co-confezionata), all'applicazione finale (data center cloud iperscalabili, data center aziendali, sedi centrali di telecomunicazioni, cluster HPC e AI/ML, altre applicazioni finali) e all'area geografica (Nord America, Sud America, Europa, Asia Pacifico, Medio Oriente, Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Sotto i 1.6 T |
| 1.6 T |
| 3.2 T |
| 6.4 T e oltre |
| Motore ottico |
| Circuito integrato elettrico |
| Fonte laser |
| Connettore e imballaggio |
| altri componenti |
| Ottica di bordo |
| Ottica co-confezionata |
| Data center cloud iperscalabili |
| Data Center aziendali |
| Uffici centrali delle telecomunicazioni |
| Cluster HPC e AI/ML |
| Altre applicazioni per uso finale |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Australia | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Per velocità dati | Sotto i 1.6 T | ||
| 1.6 T | |||
| 3.2 T | |||
| 6.4 T e oltre | |||
| Per componente | Motore ottico | ||
| Circuito integrato elettrico | |||
| Fonte laser | |||
| Connettore e imballaggio | |||
| altri componenti | |||
| Con l'approccio di integrazione | Ottica di bordo | ||
| Ottica co-confezionata | |||
| Per applicazione d'uso finale | Data center cloud iperscalabili | ||
| Data Center aziendali | |||
| Uffici centrali delle telecomunicazioni | |||
| Cluster HPC e AI/ML | |||
| Altre applicazioni per uso finale | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia Pacifico | Cina | ||
| Giappone | |||
| Corea del Sud | |||
| India | |||
| Australia | |||
| Resto dell'Asia Pacific | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dell'ottica co-confezionata nel 2031?
Si prevede che il mercato raggiungerà i 764.32 milioni di dollari entro il 2031.
Perché gli hyperscaler stanno passando dall'ottica collegabile a quella co-confezionata?
La fotonica integrata riduce il consumo energetico per porta di circa il 30-40% e rimuove i limiti termici che limitano i moduli collegabili a 800 G.
Quale segmento di velocità dei dati crescerà più rapidamente entro il 2031?
Si prevede che le interfacce a 6.4 T e oltre si espanderanno a un CAGR del 36.69%.
Quale regione registrerà la crescita più elevata nell'adozione?
Si prevede che la regione Asia-Pacifico crescerà a un CAGR del 36.91%, trainata dall'aumento della produzione di TSMC e dalla fornitura di componenti regionali.
Chi sono i principali fornitori nel settore?
Broadcom, NVIDIA e Marvell detengono la maggior parte dei successi nella progettazione hyperscale, mentre Coherent e Ayar Labs sono concorrenti degni di nota.
Qual è oggi il principale collo di bottiglia nella produzione?
I rendimenti dell'integrazione eterogenea inferiori al 70% restano il principale ostacolo, aumentando i costi unitari rispetto ai sistemi plug-in tradizionali.


