

Dimensioni e quota di mercato dei veicoli a metano
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 55.25 miliardo di dollari |
| Dimensione del mercato (2031) | 72.82 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.68% CAGR |
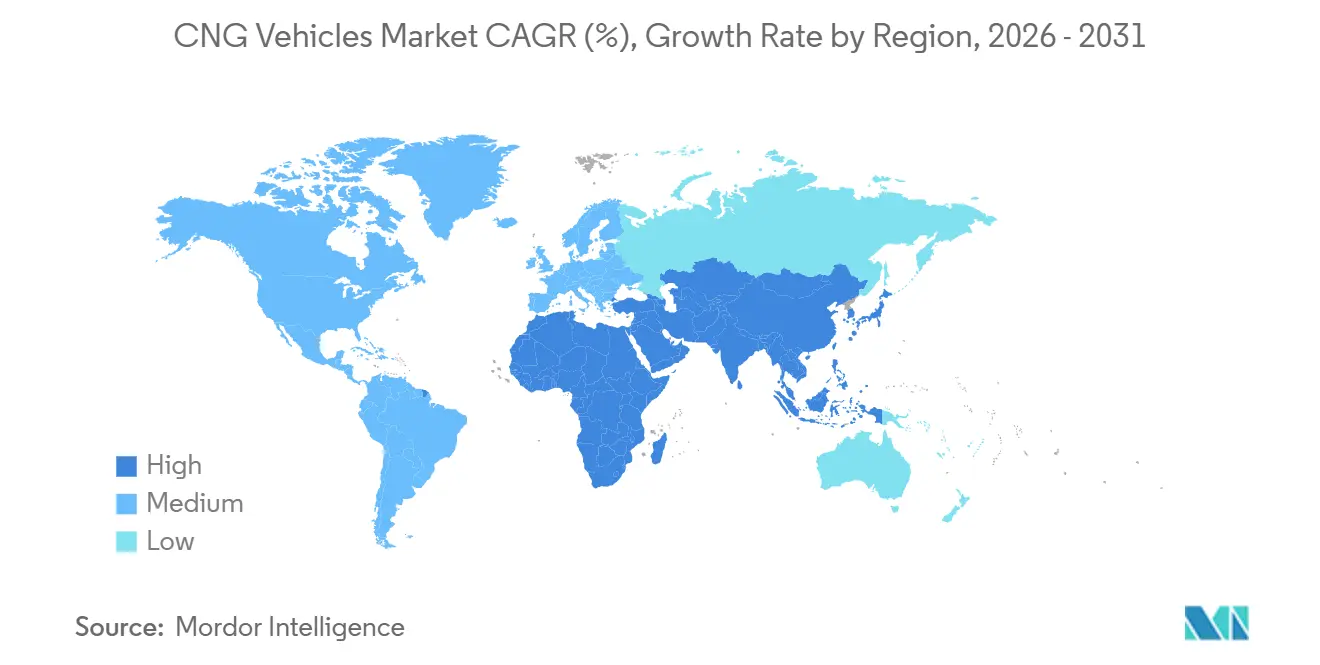
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
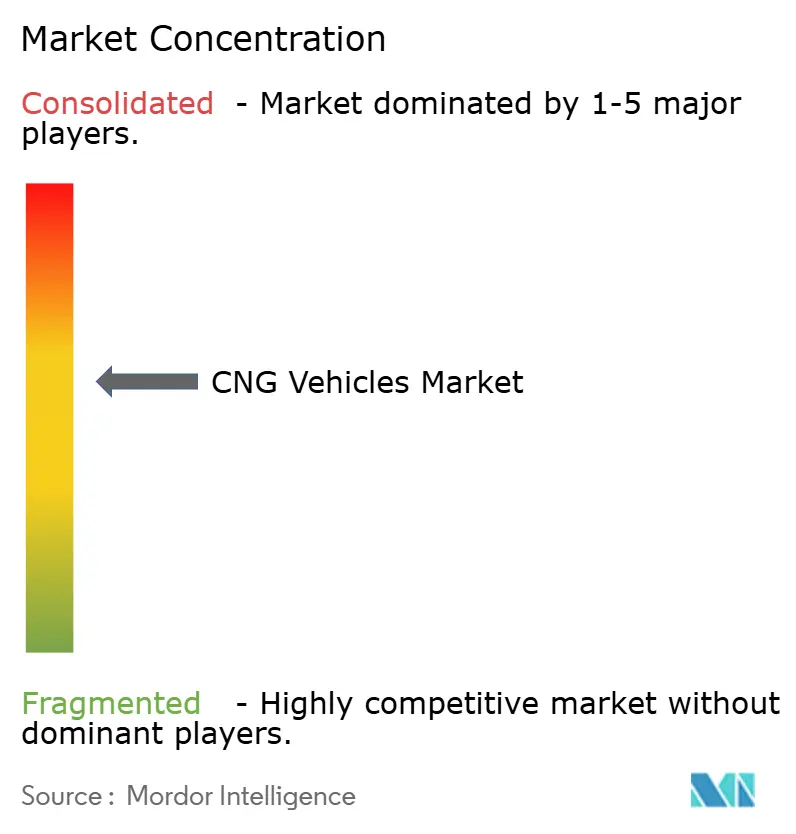
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dei veicoli a metano di Mordor Intelligence
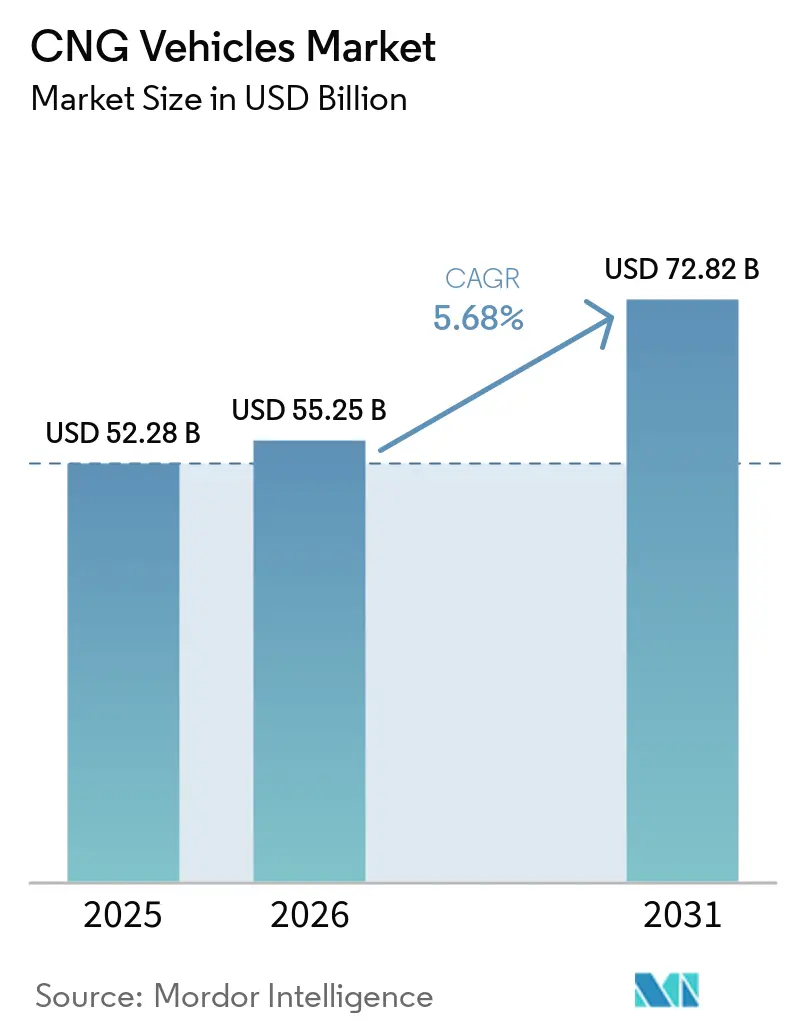
Il mercato dei veicoli a metano (CNG) aveva un valore di 52.28 miliardi di dollari nel 2025 e si stima che raggiungerà i 55.25 miliardi di dollari nel 2026, con una proiezione di 72.82 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.68% durante il periodo di previsione (2026-2031). Un solido supporto politico, l'ampliamento dei differenziali di prezzo del carburante rispetto a benzina e diesel e la crescente disponibilità di modelli con equipaggiamento di fabbrica favoriscono la crescita a breve termine. Cilindri compositi leggeri, motori predisposti per l'idrogeno e programmi di miscelazione del biometano aumentano la rilevanza a lungo termine della tecnologia, consentendo alle flotte di adattarsi ai futuri cambiamenti delle politiche sui carburanti. Operatori logistici privati, agenzie di trasporto pubblico e aggregatori di ride-hailing guidano l'implementazione delle stazioni, mentre le estensioni di garanzia dei produttori affrontano i rischi relativi al valore residuo. Gli operatori commerciali stanno adottando la telematica in tempo reale per quantificare i risparmi sulla manutenzione, accelerando le decisioni basate sui dati. Tuttavia, la carenza globale di GNC pone delle sfide, che potrebbero avere un impatto sulle catene di approvvigionamento e sui tassi di adozione, soprattutto nelle regioni fortemente dipendenti dalle importazioni.
Punti chiave del rapporto
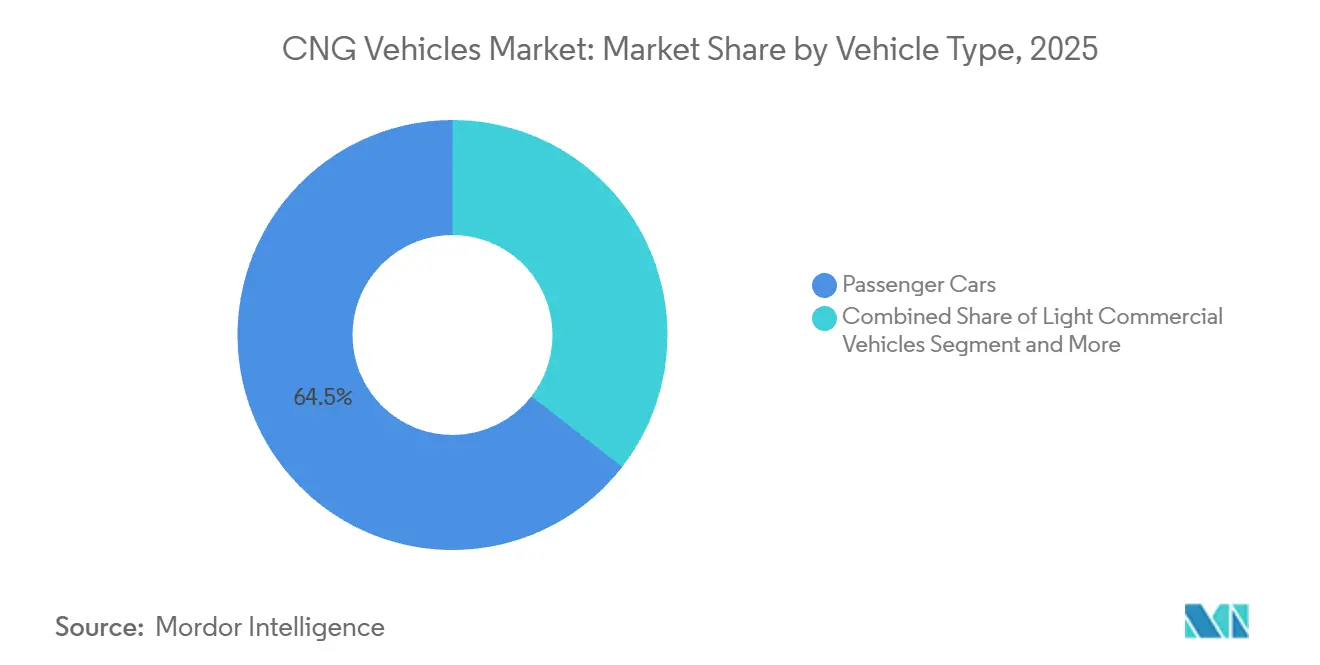
- Per tipologia di veicolo, le autovetture hanno dominato il mercato dei veicoli a metano con una quota del 64.48% nel 2025, mentre si prevede che autobus e pullman cresceranno a un tasso di crescita annuo composto (CAGR) del 9.14% durante il periodo di previsione (2026-2031).
- Per canale di vendita, i modelli installati dai produttori di apparecchiature originali (OEM) hanno conquistato una quota del 75.74% del mercato dei veicoli a metano nel 2025; si prevede che i veicoli convertiti a metano cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.21% durante il periodo di previsione (2026-2031).
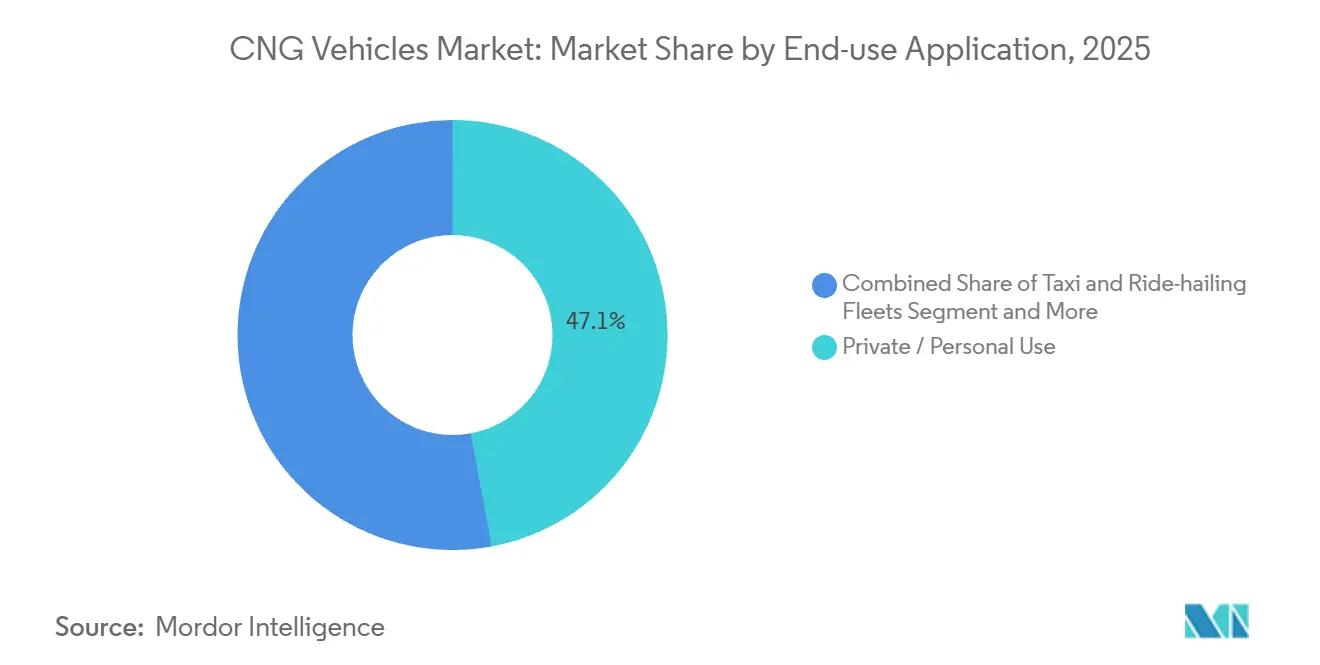
- In base all'applicazione finale, l'uso privato ha rappresentato una quota del 47.08% nel mercato dei veicoli a CNG nel 2025, mentre le flotte di trasporto pubblico sono destinate a un CAGR del 9.37% durante il periodo di previsione (2026-2031).
- In base al tipo di cilindro, il Tipo I ha detenuto la quota maggiore del mercato dei veicoli a CNG, pari al 38.89%, nel 2025. Tuttavia, il Tipo IV registrerà il CAGR più rapido, pari all'11.62%, durante il periodo di previsione (2026-2031).
- In termini geografici, l'area Asia-Pacifico ha detenuto una quota del 55.27% nel mercato dei veicoli a CNG nel 2025, mentre si prevede che la regione del Medio Oriente e dell'Africa registrerà il CAGR più elevato, pari al 7.28%, durante il periodo di previsione (2026-2031).
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei veicoli a CNG
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo totale di proprietà inferiore | + 1.8% | Globale, con l'impatto più forte in APAC e MEA | Medio termine (2-4 anni) |
| Normative sulle emissioni dei tubi di scappamento | + 1.5% | Europa, Nord America, India | A breve termine (≤ 2 anni) |
| Infrastruttura di rifornimento di CNG | + 1.2% | Globale, concentrato nei corridoi urbani | A lungo termine (≥ 4 anni) |
| Obiettivi di miscelazione Bio-CNG | + 0.9% | Europa, California, adozione anticipata nell'APAC | Medio termine (2-4 anni) |
| Telematica per l'intera flotta | + 0.8% | Nord America, Europa, area urbana APAC | A breve termine (≤ 2 anni) |
| Motore CNG predisposto per l'idrogeno | + 0.6% | Europa, Giappone, programmi pilota a livello globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Minori costi totali di proprietà rispetto a benzina e diesel.
L'economia delle flotte supporta sempre più l'adozione del gas naturale compresso (GNC) grazie all'ampliamento del differenziale di prezzo alla pompa e alle analisi di manutenzione che dimostrano miglioramenti nella durata dei motori. Gli operatori hanno riportato risparmi sui costi del carburante compresi tra il 30% e il 40% rispetto al diesel, insieme a un prolungamento della durata del gruppo propulsore di circa il 15%-25%. Questi vantaggi sono particolarmente significativi nelle applicazioni ad alto utilizzo, come i servizi di consegna pacchi e il trasporto pubblico urbano. Le piattaforme telematiche forniscono dati completi sul costo per miglio, consentendo ai gestori delle flotte di valutare e ottimizzare le strategie di carburante con maggiore precisione. I risparmi sui costi verificati sono in linea con gli obiettivi finanziari volti a ridurre le spese operative complessive. Inoltre, le politiche di approvvigionamento stanno integrando sempre più spesso meccanismi di adozione del GNC basati su soglie predefinite del differenziale di prezzo del carburante, formalizzando e semplificando così i processi di pianificazione della domanda futura.
Norme severe sulle emissioni dei tubi di scappamento
Le nuove normative in Europa e Nord America hanno introdotto limiti più severi per le emissioni di ossidi di azoto (NOx) e particolato, creando notevoli difficoltà per i motori diesel nel raggiungere la conformità senza l'integrazione di costosi sistemi di post-trattamento. Al contrario, i propulsori a gas naturale compresso (GNC) sono in grado di soddisfare molti di questi standard normativi, offrendo agli operatori di flotte una soluzione pratica ed economicamente vantaggiosa per la conformità. In India, l'implementazione degli standard BS VI ha portato a un notevole aumento del 40% delle immatricolazioni di veicoli a GNC in un periodo di 18 mesi. Analogamente, i prossimi requisiti di conformità per i camion di Classe 8 negli Stati Uniti, previsti dalle norme della Fase 3 dell'Agenzia per la Protezione Ambientale (EPA), stanno stimolando un aumento delle attività di pre-acquisto. Questo contesto normativo sta inoltre incoraggiando i produttori di apparecchiature originali (OEM) ad ampliare la propria offerta di veicoli a GNC. Questi sviluppi hanno contribuito collettivamente a un aumento della domanda di veicoli a GNC, guidato dalle politiche governative, che si verifica prima della prevista adozione diffusa delle tecnologie di elettrificazione.
Espansione dell'infrastruttura di rifornimento di CNG e garanzia supportata dagli OEM
Il numero di stazioni di rifornimento a livello globale continua ad aumentare, grazie anche alle joint venture tra rivenditori di carburante e case automobilistiche. Solo negli Stati Uniti sono operative oltre 700 stazioni di rifornimento pubbliche di GNC, una densità di rete che ora copre tutti i principali corridoi interstatali per il trasporto merci [1] “Alternative Fuels Data Center — Natural Gas Vehicle Fueling Stations,” US Department of Energy, afdc.energy.gov . I produttori di apparecchiature originali (OEM) rafforzano la fiducia offrendo garanzie sulle varianti di GNC equivalenti a quelle offerte per i propulsori a benzina. Questo approccio contribuisce a mitigare l'incertezza sul valore residuo per chi finanzia le flotte. Gli sviluppatori di stazioni implementano design modulari su skid, che riducono significativamente i costi di costruzione civile e semplificano il processo di autorizzazione. Inoltre, vengono impiegati rifornitori mobili per servire efficacemente i depositi a basso volume. Questi sforzi combinati affrontano la tradizionale sfida dell'uovo e della gallina, consentendo così l'adozione della tecnologia GNC nelle città di secondo livello e negli hub logistici suburbani.
Obiettivi di miscelazione del gas naturale rinnovabile nell'UE e in California
Le percentuali obbligatorie di biometano hanno trasformato i veicoli a gas naturale compresso (GNC) in mezzi a emissioni quasi zero, smentendo le precedenti critiche che li consideravano solo tecnologie di transizione. I crediti previsti dal Low Carbon Fuel Standard della California riducono ulteriormente i costi operativi generando certificati di conformità negoziabili, mentre le direttive dell'Unione Europea garantiscono la stabilità della domanda per i produttori di biometano. I produttori di veicoli (OEM) integrano la disponibilità di bio-GNC nei calcoli del costo totale di proprietà, fornendo alle flotte un percorso strutturato in linea con gli obiettivi aziendali di emissioni nette zero oltre il 2030.[2]"Standard per i combustibili a basse emissioni di carbonio", California Air Resources Board, arb.ca.gov.Questo approccio alla decarbonizzazione, guidato dalle politiche, ridefinisce il mercato dei veicoli a metano come componente integrante e a lungo termine di strategie di flotta diversificate, piuttosto che come soluzione temporanea o transitoria. L'infrastruttura per il metano è prevalentemente concentrata in stati come la California, seguita da Oklahoma, Texas, Pennsylvania e Florida. La crescente attenzione all'integrazione del biometano e i quadri normativi di supporto consolidano ulteriormente il ruolo dei veicoli a metano nel raggiungimento degli obiettivi di mobilità sostenibile.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Densità delle stazioni rurali sparse | -0.9% | Globale, particolarmente acuto in Nord America e Australia | A lungo termine (≥ 4 anni) |
| Riduzione del TCO delle batterie elettriche | -0.8% | Europa, Cina, Nord America urbano | Medio termine (2-4 anni) |
| Rischio di conformità al metano | -0.7% | Stati Uniti, con ricadute sui mercati di esportazione | A breve termine (≤ 2 anni) |
| Prezzi volatili del GNL/CNG | -0.5% | Globale, più grave nelle regioni dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Densità di stazioni rurali sparse al di fuori delle prime 50 aree metropolitane
Lo sviluppo delle stazioni di rifornimento rimane concentrato nelle aree urbane, poiché il volume medio di carburante movimentato nei mercati rurali spesso non giustifica l'investimento di capitale necessario per ogni sito. Le flotte che operano su lunghe distanze valutano frequentemente i costi associati all'ansia da autonomia rispetto ai potenziali risparmi di carburante, il che spesso si traduce in ritardi nell'adozione delle conversioni a gas naturale compresso (GNC). Sebbene i finanziamenti pubblico-privati forniscano un certo sostegno finanziario, in genere coprono solo il 20-30% dei costi del progetto, lasciando incerta la fattibilità finanziaria di tali progetti. Le unità di compressione portatili e i progressi nelle tecnologie di stoccaggio a bordo veicolo offrono soluzioni parziali per affrontare queste sfide, ma non possono sostituire completamente la necessità di una rete di stazioni fisse e capillari. Questa situazione ha creato una disparità geografica nell'adozione delle infrastrutture per il GNC, che continua a ostacolare il potenziale di crescita nazionale complessiva di questo mercato.
Rapido calo del TCO dei veicoli elettrici a batteria nel segmento dei veicoli leggeri
I prezzi dei pacchi batteria agli ioni di litio sono in costante calo[3]"I prezzi delle batterie agli ioni di litio scendono a 108 dollari per kilowattora, nonostante l'aumento dei prezzi dei metalli", BloombergNEF, bnef.comCiò sta riducendo il vantaggio in termini di costi del gas naturale compresso (GNC) come opzione di carburante per autovetture e furgoni per le consegne dell'ultimo miglio. L'espansione delle infrastrutture di ricarica urbane, in particolare nelle principali città europee e cinesi, sta ulteriormente accelerando questa tendenza. Questo sviluppo sta incoraggiando le flotte di ride-hailing a passare direttamente ai veicoli elettrici, bypassando le tecnologie a carburante intermedio. Di conseguenza, il GNC rischia sempre più di essere classificato come una soluzione di transizione, adatta principalmente ad applicazioni ad alto utilizzo o sensibili al carico utile. Questa percezione ha sollevato preoccupazioni tra gli investitori riguardo alle tempistiche di ammortamento degli asset legati al GNC. In risposta a queste incertezze, i produttori di apparecchiature originali (OEM) stanno introducendo modelli a doppia alimentazione o veicoli compatibili con l'idrogeno, riflettendo la persistente ambiguità che circonda la diffusione delle tecnologie di propulsione a metà degli anni 2030.
Analisi del segmento
Per tipo di veicolo: le autovetture mantengono la loro dimensione mentre gli autobus superano la crescita
Nel 2025, le autovetture detenevano una quota dominante del 64.48% del mercato dei veicoli a metano, consolidando la loro leadership in termini di vendite unitarie. Tuttavia, la traiettoria di crescita si sta spostando verso i veicoli commerciali. Autobus e pullman sono destinati a essere il segmento in più rapida crescita, con un CAGR previsto del 9.14% fino al 2031. Questa crescita è in gran parte attribuibile alle autorità di trasporto pubblico che cercano di ridurre immediatamente le emissioni, evitando al contempo le complessità di una completa elettrificazione. I camion continuano a dominare le tratte a lungo raggio, in particolare nelle aree prive di stazioni di ricarica ad alta potenza. Allo stesso tempo, i veicoli a due e tre ruote stanno registrando una crescita nell'Asia meridionale, dove i prezzi del carburante influenzano significativamente le scelte dei consumatori.
I veicoli commerciali leggeri occupano una posizione strategica, sfruttando l'affidabilità del metano (CNG) per le consegne urbane, un vantaggio significativo considerate le limitazioni di autonomia delle batterie. Entro il 2031, si prevede che le dimensioni del mercato degli autobus a metano raddoppieranno, grazie agli investimenti pubblici che sbloccheranno i cicli di approvvigionamento delle flotte. Le roadmap tecnologiche stanno ora integrando modifiche predisposte per l'idrogeno, consentendo agli enti di estendere l'ammortamento del telaio su un ciclo di vita multi-carburante. Per quanto riguarda le autovetture, i produttori stanno introducendo varianti bi-carburante con sovrapprezzi minimi, garantendo una domanda costante anche se i veicoli elettrici a batteria stanno guadagnando una quota maggiore nelle aree metropolitane più benestanti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di vendita: predominio dei sistemi installati in fabbrica con vantaggi derivanti dal retrofit
Nel 2025, l'integrazione OEM ha dominato il mercato dei veicoli a metano, conquistando una quota del 75.74%. Questa tendenza evidenzia una chiara preferenza, sia per le flotte che per i consumatori, per i propulsori progettati meticolosamente in fabbrica. Optare per modelli con integrazione in fabbrica non solo semplifica la gestione della garanzia, ma offre anche agli istituti finanziari una maggiore chiarezza sulle proiezioni del valore residuo, consentendo tassi di leasing più competitivi. Per le case automobilistiche, ciò si traduce in una domanda costante di componenti essenziali come iniettori, cilindri e centraline. Tale prevedibilità facilita i contratti di volume, riducendo efficacemente i costi dei componenti. Le strategie di marketing enfatizzano la comodità della manutenzione presso officine autorizzate, posizionando i veicoli a metano con integrazione in fabbrica come un'alternativa ideale ai tradizionali veicoli a benzina. Questo approccio, nel suo complesso, innalza gli standard del settore, alimentando aspettative più elevate da parte degli acquirenti.
Al contrario, si prevede che le flotte di veicoli convertiti cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.21%. I kit di conversione non solo prolungano la vita utile dei veicoli, ma garantiscono anche la conformità alle normative sempre più stringenti sulle emissioni. Inoltre, le certificazioni per le apparecchiature installate dai concessionari e le garanzie triennali sui motori risolvono i problemi di affidabilità che in precedenza ostacolavano la crescita del mercato aftermarket. I protocolli di installazione standardizzati riducono al minimo i tempi di inattività, consentendo agli operatori più piccoli di convertire i veicoli durante la manutenzione ordinaria anziché con lunghi periodi di fermo in officina. Dal punto di vista geografico, le iniziative di conversione vengono implementate in linea con la densità delle stazioni di rifornimento. La disponibilità iniziale è concentrata negli stati con corridoi CNG consolidati, aprendo la strada a una più ampia espansione a livello nazionale. Di conseguenza, la conversione si sta evolvendo da soluzione di nicchia a un'importante opportunità di crescita, sfruttando il panorama veicolare esistente.
Per applicazione finale: il trasporto pubblico guida la curva di crescita
Nel 2025, le auto subcompatte bifuel, apprezzate dalle famiglie attente al prezzo per la loro economicità negli spostamenti quotidiani, hanno contribuito a far sì che l'uso privato raggiungesse una quota del 47.08% del mercato dei veicoli a metano. Tuttavia, nelle città che stanno assistendo a rapidi progressi negli incentivi per i veicoli elettrici e nelle infrastrutture di ricarica, lo slancio per l'adozione privata sta diminuendo. Le aziende di trasporto pubblico, beneficiando degli acquisti all'ingrosso, delle linee fisse e della possibilità di ammortizzare i compressori dei depositi su lunghe distanze, sono destinate a registrare un CAGR del 9.37% dal 2026 al 2031. Nel frattempo, le flotte di taxi e di ride-hailing, posizionate tra i due estremi, sfruttano gli elevati tassi di utilizzo e la vicinanza alle stazioni urbane per ottenere significativi risparmi di carburante e rapidi periodi di ammortamento. In definitiva, le scelte relative alle applicazioni sono sempre più influenzate dalla maturità delle infrastrutture e dalle pressioni normative, piuttosto che dal solo comfort dei passeggeri.
Le flotte industriali di veicoli a metano (CNG) sono in espansione, grazie alla disponibilità di gas in loco presso porti, centri minerari e parchi logistici, che offrono anche opzioni di rifornimento private. Le partnership con marchi di carburante al dettaglio come Circle K e QuikTrip evidenziano un cambiamento strategico verso i contratti con le flotte, dove la fornitura di carburante è abbinata ad analisi di fidelizzazione per monitorare i costi per chilometro. Anche i camion per la raccolta rifiuti e i servizi di pubblica utilità comunali si stanno orientando verso il metano, soprattutto quando le amministrazioni comunali integrano gli obiettivi di riduzione delle emissioni di gas serra nei loro standard di approvvigionamento, garantendo una domanda costante indipendentemente dall'opinione pubblica. Inoltre, i dati telematici aggregati non solo confermano la riduzione dei costi di manutenzione, ma elevano questi vantaggi, percepiti come tali, a indicatori chiave di performance a livello di consiglio di amministrazione. Tali risultati validati rafforzano l'adozione di veicoli a metano in diversi segmenti di mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di cilindro: i compositi sbloccano l'economia del carico utile
Nel 2025, i cilindri interamente metallici di Tipo I detenevano una quota di mercato leader del 38.89% nel settore dei veicoli a metano, grazie alla loro convenienza e durata in condizioni difficili. I gestori delle flotte apprezzano la facilità di ispezione e la prevedibilità dei guasti dei serbatoi in acciaio. Nel frattempo, si prevede che i cilindri di Tipo IV registreranno un tasso di crescita annuo composto (CAGR) dell'11.62% dal 2026 al 2031. Questa crescita è trainata dall'aumento delle tariffe di trasporto, che spinge gli operatori a massimizzare il carico utile. Questa attenzione evidenzia i vantaggi dei compositi con rivestimento polimerico di Tipo IV, che sono significativamente più leggeri. Tali riduzioni di peso consentono una maggiore capacità di carico e un'autonomia di guida più elevata, vantaggi particolarmente apprezzati nel trasporto di pacchi, generi alimentari e liquidi sfusi. Questa analisi costi-benefici in continua evoluzione apre la strada a un'impennata nell'adozione dei materiali compositi nei prossimi cinque anni.
La moderna scienza dei materiali ha integrato microsensori nelle pareti composite, fornendo ai pannelli di controllo delle flotte dati in tempo reale su pressione e temperatura. Le ultime soluzioni di Hexagon Composites dimostrano la perfetta integrazione di questi dati con il software di manutenzione predittiva, con conseguente riduzione dei tempi di fermo imprevisti e dei costi assicurativi. Con l'aumento della produzione, la differenza di prezzo con l'acciaio si sta riducendo, e alcuni contratti ad alto volume prevedono a breve una parità di prezzo. Gli enti regolatori stanno rivedendo gli standard di omologazione per includere il monitoraggio digitale dello stato di salute, orientando i team di approvvigionamento verso cilindri più avanzati. Di conseguenza, il panorama competitivo si sta spostando dai costi delle materie prime al valore dell'intelligenza integrata e dei relativi ecosistemi di servizi.
Analisi geografica
La regione Asia-Pacifico è leader di mercato e contribuisce in modo significativo ai ricavi. Il quadro normativo indiano, che comprende incentivi per i veicoli, sovvenzioni per le stazioni di rifornimento e tempistiche normative, ha reso i corridoi CNG l'opzione preferenziale per autobus interurbani e auto a noleggio con conducente. In Cina, il CNG è prioritario per le flotte commerciali nelle province interne, dove la ricarica delle batterie rimane economicamente non conveniente. Il Giappone promuove i sistemi di propulsione a CNG predisposti per l'idrogeno come opzione strategica per adattarsi alle future transizioni energetiche. Le catene di fornitura regionali dei produttori di apparecchiature originali (OEM), che comprendono componenti come iniettori e cilindri, sono localizzate per ridurre i costi, facilitando l'adozione del CNG anche al di fuori delle città di primo livello.
La regione del Medio Oriente e dell'Africa sta registrando la crescita più rapida a livello globale, con un CAGR del 7.28%, poiché i paesi ricchi di gas utilizzano il GNC per ridurre le importazioni di benzina e sfruttare le riserve interne di gas. L'iniziativa presidenziale nigeriana sul GNC combina prestiti agevolati con incentivi fiscali per promuovere la conversione delle flotte di autobus. Gli Emirati Arabi Uniti sfruttano la propria infrastruttura per il GNL per sviluppare hub di servizi multifuel che integrano gas naturale, idrogeno e ricarica per veicoli elettrici, posizionando i corridoi logistici per una sostenibilità a lungo termine. Tuttavia, le aree rurali presentano una penetrazione limitata, rendendo necessarie soluzioni di rifornimento mobile per consentire l'adozione dell'ultimo miglio.
In Europa e Nord America si osservano traiettorie di crescita costanti. Le rigide normative sulle emissioni e gli obblighi relativi al biometano aumentano l'attrattiva ambientale del GNC, anche se l'elettrificazione delle flotte sta prendendo piede. Negli Stati Uniti, oltre 700 stazioni di rifornimento pubbliche supportano le operazioni di trasporto merci da costa a costa, mentre le normative EPA di Fase 3 aumentano la pressione per la conformità delle flotte diesel. In Europa, i produttori di autocarri collaborano con specialisti di sistemi di alimentazione per implementare tecnologie di iniezione diretta ad alta pressione (HPDI), riducendo le emissioni di metano e mantenendo prestazioni di coppia simili a quelle dei motori diesel. Questa tendenza è esemplificata dalla partnership tra il Gruppo Volvo e Westport.
Valutazione dell'espansione del mercato geografico (Punteggio grezzo (1-5): 1 = Basso, 5 = Alto. Punteggio ponderato: Punteggio grezzo × peso assegnato; riflette l'impatto ponderato in base all'importanza. Interpretazione: Maggiore opportunità = mercato più attraente; rischio maggiore = maggiori sfide.)
| destinazione | Facilità di ingresso (grezzo/pesato) | Dimensioni del mercato (lordo/pesato) | Adattamento della soluzione (grezzo/ponderato) | Competizione (peso grezzo/peso) | Investimento (grezzo/ponderato) | Barriere (grezze/pesate) |
|---|---|---|---|---|---|---|
| Nord America | 3/0.9 | 3/0.9 | 3/0.9 | 4/1.2 | 4/1.2 | 3/0.9 |
| Sud America | 4/1.2 | 4/1.2 | 4/1.2 | 3/0.9 | 3/0.9 | 3/0.9 |
| Europa | 3/0.9 | 3/0.9 | 2/0.6 | 4/1.2 | 4/1.2 | 4/1.2 |
| Asia-Pacifico | 5/1.5 | 5/1.5 | 5/1.5 | 3/0.9 | 3/0.9 | 2/0.6 |
| Medio Oriente & Africa | 3/0.9 | 3/0.9 | 3/0.9 | 2/0.6 | 2/0.6 | 4/1.2 |
| Fonte: Intelligenza di Mordor | ||||||
Panorama competitivo
Il mercato globale è frammentato, con attori chiave come Suzuki, Hyundai, Ford Motor Company, Tata Motors e diversi produttori cinesi che si dividono la leadership. Questa struttura impedisce a una singola azienda di dominare i prezzi o le roadmap tecnologiche, incoraggiando l'innovazione nei sottosistemi di propulsione e accumulo. Gli specialisti regionali si ritagliano nicchie nei cilindri leggeri, negli iniettori ad alta pressione e nei pacchetti completi per stazioni di rifornimento. I requisiti di capitale contenuti consentono alle start-up di entrare nel mercato, concentrandosi sulle conversioni per l'idrogeno e sui componenti telematici aggiuntivi. Ciò crea un ambiente competitivo che privilegia l'agilità rispetto alla scala di produzione.
Le partnership sono fondamentali per la differenziazione. Ad esempio, la collaborazione tra Westport e Volvo sull'HPDI dimostra come i produttori di componenti innovatori sfruttino le economie di scala degli OEM per accelerare la commercializzazione. Fornitori di bombole come Hexagon Composites integrano serbatoi leggeri con gateway telematici, spostando la concorrenza verso l'analisi dei dati. Le aziende energetiche investono in reti di stazioni di servizio, allineando le vendite di carburante alla domanda di veicoli. Queste collaborazioni riducono i tempi di sviluppo e distribuiscono il rischio, consentendo ai marchi di fascia media di lanciare modelli a metano conformi alle normative globali.
Le differenze nelle politiche regionali determinano strategie diverse. In India, Suzuki e Tata si concentrano sulle autovetture sensibili al prezzo, mentre in Europa Iveco e Daimler Truck puntano alle flotte per il trasporto a lungo raggio e ai veicoli per il trasporto urbano, sfruttando il biometano per raggiungere emissioni di carbonio prossime allo zero. I marchi cinesi utilizzano le politiche nazionali per esportare autobus a metano in Africa e America Latina, aumentando la competitività dei prezzi. Con l'avanzare dei motori predisposti per l'idrogeno, i produttori stanno sviluppando vani propulsori modulari per diversi combustibili gassosi, garantendo la conservazione del valore degli asset. Questo approccio sfuma i confini tra i segmenti e sottolinea l'integrazione del software come area chiave di competitività.
Leader del settore dei veicoli a metano
-
Suzuki Motor Corporation
-
Hyundai Motor Company
-
Tata Motors Limited
-
Gruppo AB Volvo
-
Ford Motor Company
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: Nel gennaio 2026, Tata Motors ha lanciato le nuove varianti a benzina e a metano della sua berlina XPRES, ampliando la gamma di veicoli per flotte oltre la precedente offerta esclusivamente elettrica. La variante a metano è destinata agli operatori di flotte commerciali, offrendo un'alternativa più economica sia alle opzioni a benzina che a quelle elettriche, pur mantenendo la flessibilità operativa.
- Agosto 2025: Landi Technologies e American CNG, LLC hanno stretto un'alleanza strategica rivoluzionaria. Questa partnership integra tecnologie motoristiche di alto livello, sistemi di alimentazione ad alta pressione avanzati, produzione interna di bombole e servizi di installazione a livello nazionale. Il risultato è una soluzione completa RNG/CNG, pensata per produttori di apparecchiature originali (OEM), società di gestione flotte (FMC), concessionari e flotte in tutto il Nord America.
- Giugno 2025: In collaborazione con Astra Vehicle Technologies, Iveco ha presentato il camion S-Way 500 CNG 6×2. Questo nuovo modello vanta una massa complessiva di 44 tonnellate e consente una riduzione delle emissioni di CO2 fino al 95% rispetto ai suoi omologhi diesel. Il camion ha fatto il suo ingresso trionfale al Road Transport Expo 2025, presentato come un modello espositivo personalizzato, decorato con opere d'arte dipinte a mano.
Ambito del rapporto sul mercato globale dei veicoli a CNG
Il rapporto analizza il mercato in base a tipologia di veicolo, canale di vendita, applicazione finale, tipo di cilindro e area geografica. Per tipologia di veicolo, il mercato è segmentato in autovetture, veicoli commerciali leggeri, autobus e pullman, autocarri medi e pesanti e veicoli a due e tre ruote. Per canale di vendita, il mercato è segmentato in installazione OEM e retrofit/aftermarket. Per applicazione finale, il mercato è segmentato in uso privato/personale, flotte di taxi e servizi di trasporto a chiamata, enti di trasporto pubblico e flotte industriali e di servizi pubblici. Per tipo di cilindro, il mercato è segmentato in Tipo I (interamente metallico), Tipo II (con anello metallico), Tipo III (completamente composito) e Tipo IV (composito con rivestimento in polimero). Per area geografica, il mercato è segmentato in Nord America, Sud America, Europa, Asia-Pacifico e Medio Oriente e Africa. Le previsioni di mercato sono fornite in termini di valore (USD) e volume (unità).
| Veicoli passeggeri |
| Veicoli commerciali leggeri |
| Autobus e pullman |
| Camion (medi e pesanti) |
| Veicoli a due e tre ruote |
| Montato su OEM |
| Ristrutturato/Aggiornamento |
| Uso privato/personale |
| Flotte di taxi e ride-hailing |
| Autorità di trasporto pubblico |
| Flotte industriali e di servizi pubblici |
| Tipo I (tutto in metallo) |
| Tipo II (avvolto in un cerchio di metallo) |
| Tipo III (composito completo) |
| Tipo IV (composito polimero-rivestimento) |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Indonesia | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Turchia |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Qatar | |
| Sud Africa | |
| Nigeria | |
| Egitto | |
| Kenia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali leggeri | ||
| Autobus e pullman | ||
| Camion (medi e pesanti) | ||
| Veicoli a due e tre ruote | ||
| Per canale di vendita | Montato su OEM | |
| Ristrutturato/Aggiornamento | ||
| Per applicazione d'uso finale | Uso privato/personale | |
| Flotte di taxi e ride-hailing | ||
| Autorità di trasporto pubblico | ||
| Flotte industriali e di servizi pubblici | ||
| Per tipo di cilindro | Tipo I (tutto in metallo) | |
| Tipo II (avvolto in un cerchio di metallo) | ||
| Tipo III (composito completo) | ||
| Tipo IV (composito polimero-rivestimento) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Indonesia | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Turchia | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Qatar | ||
| Sud Africa | ||
| Nigeria | ||
| Egitto | ||
| Kenia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto velocemente si prevede che crescerà il mercato dei veicoli a CNG entro il 2031?
Si prevede che crescerà a un CAGR del 5.68%, portando il valore da 55.25 miliardi di dollari nel 2026 a 72.82 miliardi di dollari entro il 2031.
Quale regione è attualmente leader nell'adozione di veicoli a CNG?
L'area Asia-Pacifico detiene il 55.27% dei ricavi del 2025, grazie al sostegno infrastrutturale e politico di India e Cina.
Quale segmento sta crescendo più rapidamente nel settore dei veicoli a CNG?
Autobus e pullman registrano il tasso di crescita annuo composto (CAGR) più rapido, pari al 9.14%, poiché le aziende di trasporto pubblico cercano di ridurre immediatamente le emissioni.
In che modo il biometano influenza le prospettive dei veicoli a CNG?
Gli obblighi di miscelazione imposti dall'UE e dalla California trasformano le flotte di CNG in asset a emissioni di carbonio prossime allo zero, estendendo la rilevanza della tecnologia oltre il ruolo di transizione.
Quali mosse strategiche stanno adottando le aziende leader?
Partnership come quella tra Westport e Volvo per i motori HPDI e quella tra Landi Technologies e American CNG per le offerte integrate di RNG sono un esempio di collaborazione basata sulla tecnologia.


