

Dimensioni e quota di mercato del software di gestione del sistema cloud
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
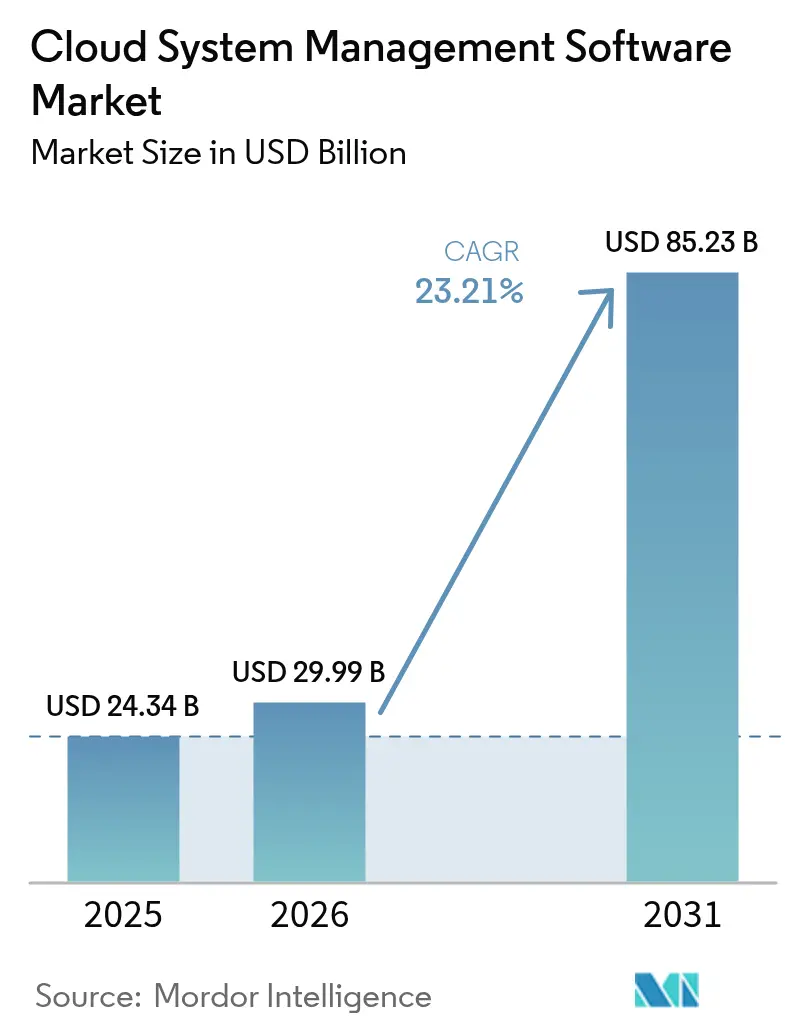
| Dimensione del mercato (2026) | 29.99 miliardo di dollari |
| Dimensione del mercato (2031) | 85.23 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 23.21% CAGR |
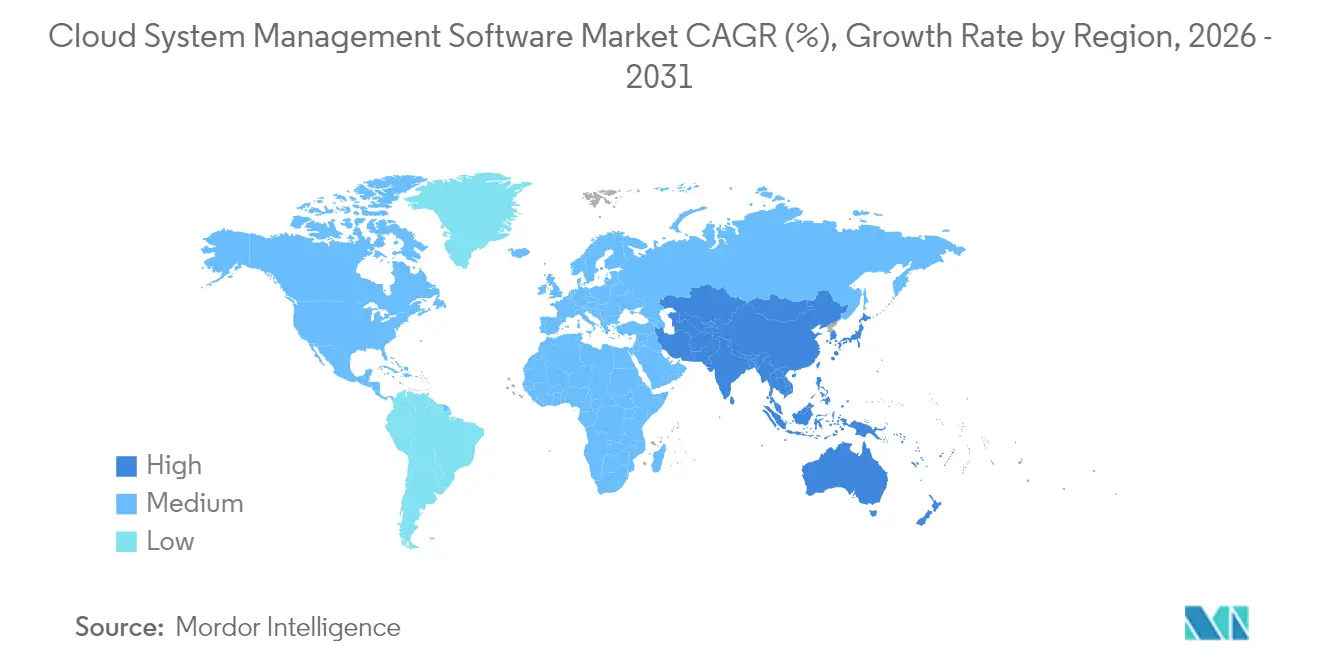
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
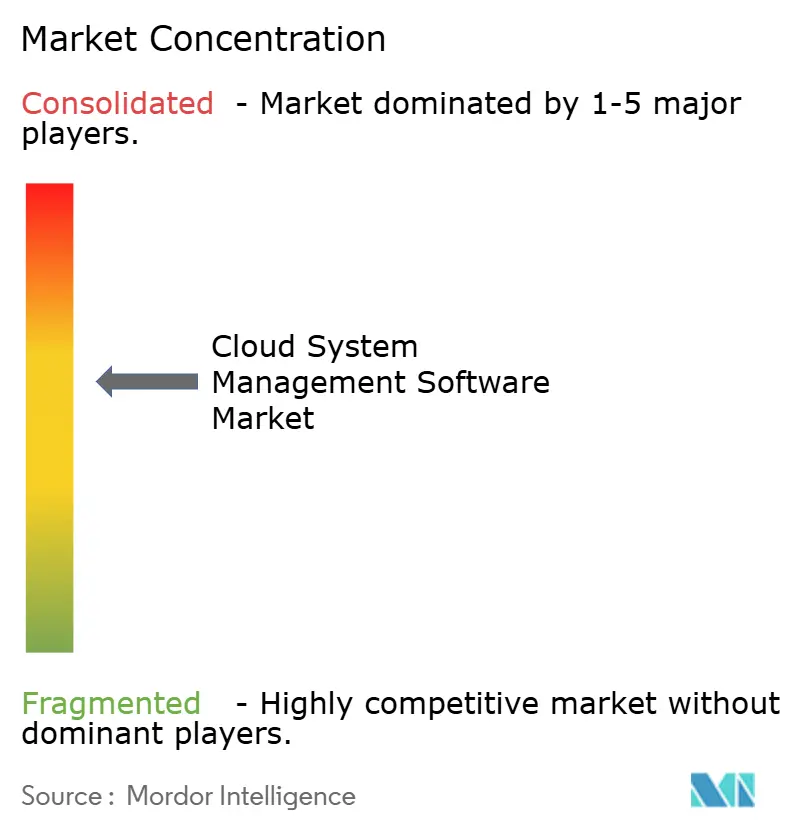
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del software di gestione del sistema cloud di Mordor Intelligence
Si prevede che il mercato del software per la gestione dei sistemi cloud crescerà da 24.34 miliardi di dollari nel 2025 a 29.99 miliardi di dollari nel 2026, per poi raggiungere gli 85.23 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 23.21% nel periodo 2026-2031. La domanda è in aumento, poiché le aziende si stanno spostando dal monitoraggio reattivo all'orchestrazione proattiva basata sull'intelligenza artificiale, in ambienti multi-cloud e ibridi. Consolidamenti come l'integrazione di VMware da parte di Broadcom segnalano espansioni strategiche, tuttavia il mercato rimane sufficientemente frammentato da consentire alle startup specializzate in osservabilità e automazione di acquisire nuovi clienti. La crescita riflette anche la governance dei costi a livello di consiglio di amministrazione, la necessità di gestire i cluster GPU GenAI e i nuovi livelli di telemetria legati alla contabilità del carbonio Scope-3 e alla crittografia a prova di computer quantistici. I fornitori in grado di unificare log, metriche, costi e dati di sostenibilità tra i diversi cloud continuano a detenere posizioni di prezzo elevate.
Punti chiave del rapporto
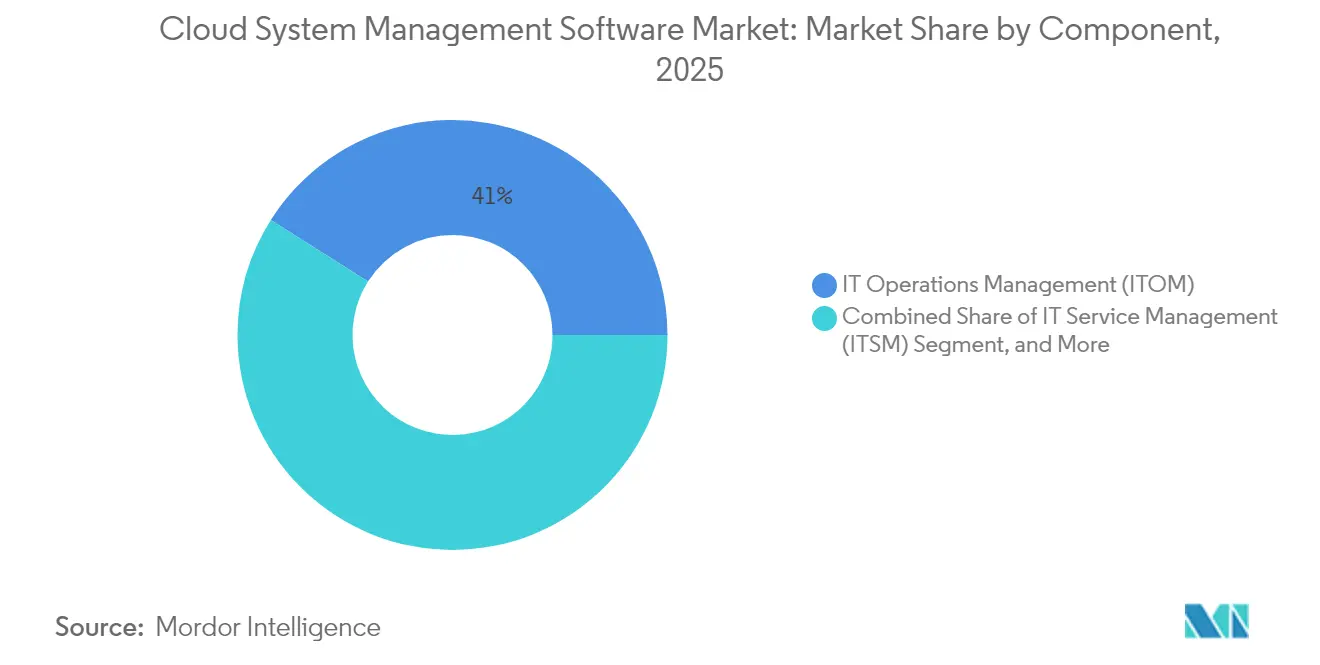
- Per componente, la gestione delle operazioni IT ha guidato il mercato dei software di gestione dei sistemi cloud con il 41.02% nel 2025, mentre l'automazione IT e la gestione della configurazione sono in espansione con un CAGR del 24.18% fino al 2031.
- In base al modello di distribuzione, nel 2025 le distribuzioni di cloud pubblico hanno rappresentato il 52.21% del fatturato nel mercato del software di gestione dei sistemi cloud; il cloud ibrido è l'approccio in più rapida crescita, con un CAGR del 24.42%.
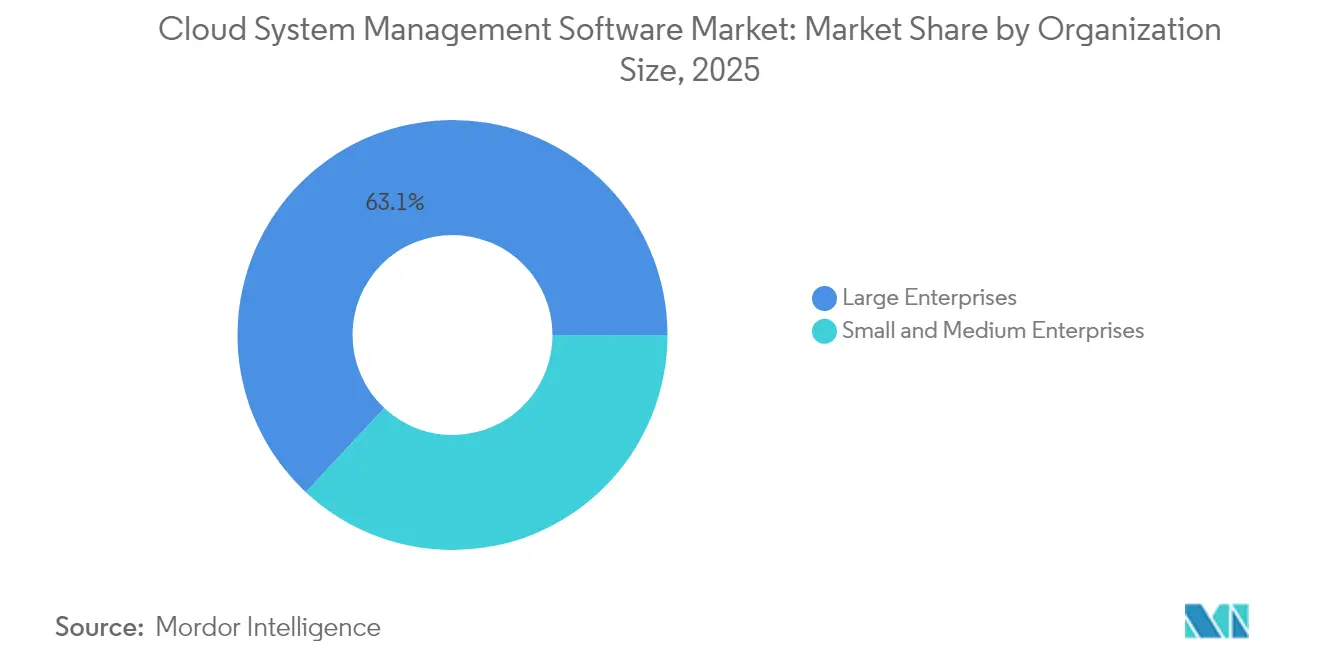
- In base alle dimensioni dell'organizzazione, nel 2025 le grandi imprese hanno rappresentato il 63.05% della spesa nel mercato dei software di gestione dei sistemi cloud, mentre le piccole e medie imprese stanno crescendo a un CAGR del 24.58%.
- Per settore di utilizzo finale, IT e telecomunicazioni hanno generato il 29.12% del fatturato del mercato del software di gestione dei sistemi cloud nel 2025, mentre il settore sanitario è quello che registra la crescita più rapida, con un CAGR del 23.89%.
- In termini geografici, il Nord America ha contribuito per il 38.26% al fatturato del mercato del software di gestione dei sistemi cloud nel 2025, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR del 23.98% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del software di gestione dei sistemi cloud
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Esplosione dell'adozione multi-cloud e ibrida | + 5.2% | Globale, con intensità massima in Nord America ed Europa | Medio termine (2-4 anni) |
| DevOps con spostamento a sinistra spinge la domanda di osservabilità unificata | + 4.8% | Centri urbani del Nord America, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| FinOps come mandato a livello di consiglio di amministrazione per il controllo dei costi del cloud | + 4.3% | Globale, guidato da Nord America ed Europa | A breve termine (≤ 2 anni) |
| Emersione di livelli di orchestrazione GPU pronti per GenAI | + 3.9% | Nord America, Cina, mercati selezionati dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Mandati di rendicontazione sulla sostenibilità (Scope-3) incorporati nei CMP | + 2.7% | Europa, Nord America, espansione in Asia-Pacifico | A lungo termine (≥ 4 anni) |
| I moduli crittografici sicuri per i quanti entrano negli stack di gestione cloud | + 1.9% | Nord America, Europa, settori governativi a livello globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Esplosione dell'adozione di multi-cloud e soluzioni ibride
Nel 2024 le organizzazioni utilizzavano in media 2.6 cloud pubblici, rispetto ai 2.2 dell'anno precedente, poiché le lacune di visibilità aumentavano con ogni provider aggiuntivo. [1] Flexera, “2024 State of the Cloud Report,” flexera.com Le piattaforme che normalizzano la telemetria su AWS, Azure e Google Cloud stanno sostituendo gli strumenti puntuali che richiedono scripting manuale. I connettori preconfigurati e i kit di traduzione delle policy, come i provider Terraform, stanno accelerando le implementazioni e migliorando la conformità. Le aziende ora citano gli strumenti incoerenti come il principale ostacolo all'ottimizzazione, rafforzando la domanda di livelli di astrazione che mascherano le API proprietarie.
DevOps Shift-Left spinge la domanda di osservabilità unificata
I team DevOps strumentano il codice al momento del commit, riducendo il tempo medio di risoluzione del 40% e rendendo l'osservabilità una preoccupazione per gli sviluppatori. Le piattaforme unificate correlano tracce, metriche e KPI aziendali, consentendo agli ingegneri di identificare errori di configurazione prima che gli utenti ne siano influenzati. I clienti New Relic che utilizzano l'osservabilità full-stack riducono il rumore degli avvisi del 35%. L'acquisizione di Bits AI da parte di Datadog nel 2024 ha introdotto l'analisi delle cause profonde basata su LLM nelle operazioni tradizionali, trasformando le spiegazioni in linguaggio semplice in un elemento di differenziazione.
FinOps come mandato a livello di consiglio di amministrazione per il controllo dei costi del cloud
Con le fatture del cloud ora esaminate attentamente dai CFO, gli avvisi di budget in tempo reale e i modelli di addebito stanno trasformando le suite di gestione da semplici utility IT a piattaforme di governance finanziaria. Le aziende che adottano il ridimensionamento automatico e il recupero delle risorse inattive hanno ridotto gli sprechi di quasi un terzo entro sei mesi, secondo i casi di studio degli hyperscaler. [2] AWS, “Carbon-Aware Workload Placement,” aboutamazon.com Le suite leader mettono in evidenza le risorse inattive, le lacune nelle istanze riservate e il rilevamento delle anomalie che segnala i picchi di spesa in pochi minuti anziché in settimane.
Emersione di livelli di orchestrazione GPU GenAI-Ready
L'addestramento e la messa a punto di modelli linguistici di grandi dimensioni consumano cluster GPU con tempi di elaborazione elevati. Le piattaforme di gestione cloud che pianificano gli acceleratori su risorse on-premise e pubbliche ora spingono i tassi di utilizzo a circa l'80%, rispetto ai valori di base storici di circa il 60%. Funzionalità come l'offerta spot automatizzata e il failover multi-regione consentono di risparmiare fino al 40% sui carichi di lavoro di addestramento. Le aziende apprezzano quindi gli scheduler unificati che abbinano l'efficienza della GPU all'attribuzione dei costi a livello di carico di lavoro.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Attacchi informatici sempre più frequenti sui piani di controllo | -2.8% | Globale, acuto in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Carenza persistente di competenze nelle operazioni cloud e AIOps | -2.1% | Globale, più grave nell'area Asia-Pacifico e nei mercati emergenti | Medio termine (2-4 anni) |
| Licenza opaca delle API di telemetria proprietarie | -1.6% | Globale, colpisce in particolare le aziende multi-cloud in Nord America ed Europa | Medio termine (2-4 anni) |
| Frammentazione della sovranità dei dati edge-to-cloud | -1.4% | Europa, Asia-Pacifico, Medio Oriente, con ricadute normative su altre regioni | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Attacchi informatici in aumento sui piani di controllo
I piani di controllo centralizzati contengono credenziali di alto valore e dati di configurazione. La violazione di Snowflake del 2024, riconducibile alla compromissione di account amministrativi, ha esposto rischi multi-tenant e ha spinto le aziende ad adottare MFA basate su hardware e log di audit immutabili. Incidenti simili presso i provider di identità hanno intensificato i controlli sulle integrazioni di terze parti. Le agenzie di regolamentazione ora raccomandano architetture zero-trust che impongono privilegi minimi e autenticazione continua. I fornitori che non sono in grado di dimostrare rigorosi controlli di sicurezza spesso si trovano ad affrontare cicli di approvvigionamento più lunghi, in particolare nei settori regolamentati.
Carenza persistente di competenze nelle operazioni cloud e AIOps
Si stima che vi sia una carenza globale di milioni di persone, architetti cloud e ingegneri specializzati nell'affidabilità dei siti. Le PMI sono le più in difficoltà, a causa della mancanza di budget per personale specializzato in grado di ottimizzare le soglie di rilevamento delle anomalie o di interpretare le analisi delle cause profonde generate dall'intelligenza artificiale. I fornitori integrano flussi di lavoro guidati, dashboard predefinite e query in linguaggio naturale per ridurre le barriere. Tuttavia, gli utenti avanzati spesso richiedono una maggiore configurabilità. I programmi di certificazione dei provider cloud si stanno espandendo, ma il bacino di talenti rimane indietro di almeno 18-24 mesi rispetto alla domanda.
Analisi del segmento
Per componente: l'automazione aumenta con la maturazione di DevOps
L'automazione IT e la gestione della configurazione sono sulla buona strada per registrare un CAGR del 24.18%, il tasso di crescita più rapido tra i componenti, poiché le organizzazioni sostituiscono gli script manuali con l'infrastruttura dichiarativa come codice. Si prevede che il mercato del software di gestione dei sistemi cloud per l'automazione IT crescerà da 9.67 miliardi di dollari nel 2025 a 35.45 miliardi di dollari entro il 2031. Il linguaggio indipendente dal fornitore di Terraform di HashiCorp ora gestisce migliaia di tipi di risorse, rafforzando la domanda di strumenti che abbracciano cloud pubblici e sistemi on-premise. L'IT Operations Management ha mantenuto una quota di mercato del 41.02% del software di gestione dei sistemi cloud nel 2025, poiché l'osservabilità unificata rimane fondamentale. Acquisizioni, come l'acquisizione di Splunk da parte di Cisco, integrano la telemetria di rete con le tracce delle applicazioni per colmare le lacune di visibilità.
Le aziende sono sempre più alla ricerca di piattaforme che coprano provisioning, configurazione, monitoraggio runtime e gestione dei servizi end-to-end. I progetti nativi di Kubernetes, come Argo CD e Flux, estendono i flussi di lavoro di GitOps, mentre le suite ITSM integrano la chat AI per risolvere i ticket in modo più efficiente. Per i team con ambienti legacy, la scoperta senza agenti e il rilevamento delle deviazioni velocizzano le roadmap di migrazione e riducono il lavoro. La convergenza tra osservabilità e automazione consente ai fornitori di offrire portafogli coesi di superare le soluzioni specifiche di nicchia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modello di distribuzione: le architetture ibride aumentano a causa delle preoccupazioni sulla sovranità
Il cloud pubblico ha mantenuto il 52.21% dei ricavi nel 2025, ma i modelli ibridi si stanno espandendo a un CAGR del 24.42% con l'aumento dei requisiti di sovranità dei dati. Si prevede che il mercato del software di gestione dei sistemi cloud per soluzioni cloud ibride supererà i 44.8 miliardi di dollari entro il 2031. Le normative UE ora impongono ai provider di abilitare la portabilità dei dati senza costi punitivi, rafforzando la domanda di livelli di orchestrazione aperti come Kubernetes che astraggono il posizionamento dei carichi di lavoro. AWS Outposts, Azure Arc e Google Anthos inseriscono le API del cloud pubblico nei data center dei clienti, offrendo ai team un unico piano di controllo per risorse disparate.
I cloud privati rimangono rilevanti per i carichi di lavoro regolamentati, ma la loro crescita è più lenta a causa dell'intensità di capitale. Le aziende adottano soluzioni ibride in modo che l'analisi possa espandersi su aree iperscalabili, mentre le informazioni personali identificabili rimangono on-premise. L'allocazione unificata dei costi, la gestione della sicurezza e l'osservabilità in tutte le sedi diventano quindi imprescindibili. I fornitori che non offrono pari funzionalità tra endpoint on-premise e pubblici rischiano di abbandonare il servizio, poiché i clienti si consolidano attorno a esperienze coerenti.
Per dimensione dell'organizzazione: le PMI colmano il divario con le piattaforme SaaS
Le grandi aziende hanno contribuito per il 63.05% alla spesa del 2025 grazie a vasti ambienti multi-cloud che richiedono una governance sofisticata. Tuttavia, le PMI stanno accelerando a un CAGR del 24.58%, poiché i prezzi basati sul consumo e l'onboarding SaaS senza installazione riducono le barriere. Il mercato del software di gestione dei sistemi cloud per le PMI è destinato a superare i 23.6 miliardi di dollari entro il 2031. Fornitori come Datadog e New Relic corteggiano questa fascia di mercato con livelli gratuiti o a basso costo e configurazioni guidate che trasformano il valore in poche ore.
La facilità d'uso è più importante della configurabilità avanzata per le aziende di medie dimensioni prive di team SRE dedicati. Query in linguaggio naturale, baselining automatizzato e correzione prescrittiva riducono la dipendenza dalle competenze evidenziata in precedenza. Al contrario, le grandi aziende continuano a richiedere controlli di accesso granulari basati sui ruoli, integrazioni personalizzate ed estensibilità delle API per adattarsi a cataloghi di servizi IT complessi. Linee di prodotti modulari che consentono a ciascun segmento di adottare le funzionalità al proprio ritmo ora differenziano i leader di mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: l'assistenza sanitaria accelera le migrazioni EHR
IT e telecomunicazioni hanno mantenuto il 29.12% del fatturato del 2025, poiché gli operatori sfruttano la gestione cloud per monetizzare l'edge computing 5G. I settori sanitario e delle scienze biologiche mostrano la traiettoria più rapida, avanzando a un CAGR del 23.89% fino al 2031, trainati dalla modernizzazione delle cartelle cliniche elettroniche e dall'espansione della telemedicina. Si prevede che la quota di mercato del software di gestione dei sistemi cloud per l'assistenza sanitaria supererà il 12.34% entro la fine del decennio, poiché l'HIPAA e normative simili richiedono la registrazione pronta per l'audit e la rotazione delle chiavi di crittografia.
I settori BFSI integrano dashboard di governance dei costi direttamente nelle console per limitare la spesa in tempo reale, mentre il settore manifatturiero orchestra la telemetria IoT di fabbrica con i backend ERP per la manutenzione predittiva. Le catene di vendita al dettaglio correlano i feed dei punti vendita con l'analisi dell'inventario per informare i prezzi dinamici, e le aziende di logistica automatizzano l'ottimizzazione dei percorsi attraverso cloud ibridi. Ogni valore verticale unifica la visibilità personalizzando al contempo le policy in base ai propri framework di conformità, rendendo i modelli di reporting configurabili una caratteristica fondamentale.
Analisi geografica
Mercato nordamericano del software per la gestione di sistemi cloud
Il Nord America ha guidato il mercato del software per la gestione dei sistemi cloud nel 2025 con un fatturato del 38.26%, supportato dall'adozione precoce di AIOps e da rigorose normative sulla notifica delle violazioni che aumentano il valore aggiunto della correlazione centralizzata tra sicurezza ed eventi. Le aziende statunitensi beneficiano inoltre della presenza regionale di hyperscaler e di un denso ecosistema di startup orientate all'osservabilità, che accelerano l'innovazione e la velocità delle partnership. Fusioni come Broadcom-VMware e Cisco-Splunk accentuano la concorrenza e mantengono elevato lo slancio della spesa tra gli utenti Fortune 500 alla ricerca di piani di controllo integrati.
Mercato del software di gestione dei sistemi cloud nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico registrerà il tasso di crescita più rapido, pari al 23.98%, entro il 2031. L'obbligo di cloud pubblico in India impone ai dati governativi di rimanere entro i confini nazionali, nell'ambito del framework MeghRaj, promuovendo architetture ibride che combinano data center locali con capacità di scalabilità elevata. Le leggi cinesi sulla sicurezza informatica e la sicurezza dei dati spingono gli operatori di infrastrutture critiche verso stack cloud sovrani ancorati a provider nazionali. Le iniziative delle agenzie digitali giapponesi spingono ulteriormente le aziende verso piattaforme gestite che unificano i parametri di costo, sostenibilità e sicurezza tra i vari fornitori.
Mercato del software per la gestione di sistemi cloud in EMEA e America Latina
L'Europa è al centro del dibattito sulla sovranità dei dati, con il GDPR e il Data Act dell'UE del 2024 che spingono le aziende a mantenere i carichi di lavoro sensibili in sede, trasferendo al contempo le analisi sul cloud pubblico. La BSI tedesca promuove progetti multi-cloud per mitigare il lock-in dei fornitori, stimolando l'adozione di livelli di orchestrazione aperti. Gli investimenti dei fondi sovrani del Medio Oriente in strutture iperscalabili riducono la latenza per le imprese locali, mentre le economie africane basate sul mobile apprezzano suite leggere e basate su API che funzionano anche con larghezza di banda limitata. Allo stesso modo, le normative in stile GDPR dell'America Latina accelerano l'adozione di strumenti di gestione con controlli di accesso granulari e verificabilità.
Panorama normativo
Il software di gestione dei sistemi cloud è sempre più influenzato dai requisiti di sicurezza di base e dalle normative sull'utilizzo del cloud nel settore pubblico, che integrano la valutazione della configurazione, la tracciabilità e la sicurezza delle API tra i requisiti fondamentali della piattaforma. Negli Stati Uniti, la Direttiva Operativa Vincolante (BOD) 25-01 della CISA impone alle agenzie e agli altri utenti che utilizzano le Secure Cloud Configuration Baselines (SCuBA) definitive di implementare strumenti di valutazione entro il 25 aprile 2025, il che dovrebbe incrementare la domanda di valutazione automatizzata della postura di sicurezza, rilevamento delle anomalie e reportistica basata su dati concreti all'interno delle suite di gestione.
Anche gli standard e i quadri di sovranità si stanno inasprendo nelle principali regioni. Il NIST ha aggiornato lo standard SP 800-228 nel marzo 2026 con linee guida per la protezione delle API nei sistemi cloud-native, rafforzando la necessità di un inventario delle API, controlli di autenticazione/autorizzazione e monitoraggio continuo su piani di controllo multi-cloud. Nell'UE, la Commissione europea ha adottato la proposta del Cloud and AI Development Act (CADA) il 3 giugno 2026 per espandere la capacità dei data center e introdurre un quadro di valutazione della sovranità, mentre l'EU Cyber Resilience Act introduce obblighi di segnalazione per i prodotti con elementi digitali a partire dall'11 settembre 2026. L'Australia ha aggiunto un punto di riferimento per il settore pubblico con la sua Whole-of-Government Cloud Computing Policy, entrata in vigore il 1° luglio 2026, rendendo i requisiti di modernizzazione cloud-first un incentivo diretto per gli strumenti di gestione conformi.
Analisi della catena del valore
La catena del valore inizia con gli standard e le primitive del cloud (calcolo, archiviazione, rete, Kubernetes, identità) provenienti da hyperscaler e stack di cloud privato, per poi aggiungere a strati dati di telemetria (log, metriche, tracce), policy e dati di configurazione. I fornitori di gestione dei sistemi cloud normalizzano questi input in flussi di lavoro per ITOM, ITSM, gestione dell'automazione/configurazione e FinOps. Gli standard di interoperabilità e i modelli di riferimento (ad esempio, il modello operativo della catena del valore IT4IT di The Open Group, gli standard cloud DMTF, ISO/IEC 19831:2015 per CIMI e le roadmap degli standard cloud NIST) fungono da input abilitanti che riducono l'attrito dell'integrazione, ma le API cloud proprietarie e i termini di licenza creano comunque costi di transizione che le piattaforme devono compensare tramite connettori e astrazione.
I canali di distribuzione e l'erogazione dei servizi sono fortemente guidati dai partner, con SI/MSP globali e regionali che offrono servizi di valutazione, migrazione e gestione operativa su queste piattaforme. Anche i marketplace e le modalità di approvvigionamento basate sul consumo supportano l'adozione da parte del mercato intermedio. Le recenti evoluzioni dell'ecosistema indicano un consolidamento a monte e una maggiore integrazione delle piattaforme, come ad esempio l'acquisizione di HashiCorp da parte di IBM nel febbraio 2025 per integrare l'automazione dell'infrastruttura e la gestione del ciclo di vita in un portfolio di cloud ibrido, e la firma da parte di Rackspace Technology di un accordo di collaborazione strategica pluriennale con AWS nell'ottobre 2024 per espandere l'offerta di servizi di consulenza, FinOps e migrazione. I principali colli di bottiglia rimangono la disponibilità di competenze per le operazioni AIOps, la governance della qualità dei dati e della telemetria in tutti gli ambienti e la necessità di allineare i dati di approvvigionamento e fatturazione (addebito/restituzione) con la telemetria operativa in un unico piano di controllo.
Panorama competitivo
Il settore del software per la gestione dei sistemi cloud rimane moderatamente frammentato. I primi cinque fornitori, VMware (Broadcom), Microsoft, AWS, ServiceNow e IBM, detenevano una quota stimata del 48% nel 2024, senza alcuna singola azienda che superasse il 15%. L'integrazione di VMware da parte di Broadcom ha rafforzato le strategie di licenza per il cloud ibrido, ma il malcontento dei clienti sui prezzi apre la strada ad alternative open source come Red Hat OpenShift e Terraform. L'acquisizione di HashiCorp da parte di IBM nel 2024 ha rafforzato la sua strategia di automazione multi-cloud, aggiungendo un livello dichiarativo che abbraccia gli hyperscaler.
Gli hyperscaler integrano funzionalità native di costo, sicurezza e osservabilità in un prezzo a consumo, incoraggiando la fedeltà al singolo fornitore. Tuttavia, i provider specializzati prosperano affrontando i punti critici cross-cloud, offrendo architetture API-first e concentrandosi sull'analisi delle cause profonde basata su modelli linguistici di grandi dimensioni. Datadog ha registrato una crescita del fatturato del 32% su base annua nel 2025, grazie alla richiesta da parte dei clienti di un monitoraggio unificato per Kubernetes, serverless e carichi di lavoro edge. New Relic, Dynatrace, Harness e CloudBolt si differenziano tramite licenze basate sull'utilizzo, hook di distribuzione continua e framework policy-as-code.
Le mosse strategiche mettono in risalto l'intelligenza artificiale e la sostenibilità. IBM ha depositato decine di brevetti per algoritmi di capacità predittiva, mentre l'attenzione di Google Cloud sulla proprietà intellettuale si concentra sulla pianificazione basata sulle emissioni di carbonio e sulla rotazione delle chiavi sicura per i sistemi quantistici. L'acquisizione di Splunk da parte di Cisco integra la telemetria di rete e di sicurezza in un unico data lake di analisi. I piccoli innovatori sfruttano i punti ciechi degli hyperscaler, l'orchestrazione edge-to-cloud, l'attribuzione dei costi multi-cloud e la conformità alle normative di nicchia, per aggiudicarsi clienti resistenti al vendor lock-in.
Leader del settore del software di gestione dei sistemi cloud
IBM Corporation
Microsoft Corporation
Vmware Inc.
BMC Software Inc.
Cisco Systems Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Kyndryl ha ampliato la sua collaborazione con Microsoft per offrire soluzioni di sovranità che sfruttano le funzionalità di Microsoft Sovereign Cloud. L'aggiornamento rafforza le implementazioni basate sui servizi di ambienti ibridi conformi, avvicinando i requisiti di governance e residenza dei dati alle operazioni cloud quotidiane per aziende e acquirenti del settore pubblico.
- Maggio 2026: IBM ha annunciato IBM Concert per le operazioni intelligenti e ha reso IBM Sovereign Core generalmente disponibile come parte del suo portfolio di software focalizzato sulla sovranità. Questa combinazione collega le operazioni in stile AIOps con i controlli di sovranità, aiutando le aziende a gestire ambienti ibridi con una maggiore conformità e riducendo al contempo il carico operativo.
- Aprile 2024: IBM ha annunciato un accordo per l'acquisizione di HashiCorp al fine di rafforzare la propria suite di automazione dell'infrastruttura e di gestione del ciclo di vita per gli ambienti cloud ibridi. L'integrazione pianificata dei flussi di lavoro basati su Terraform in un portfolio di gestione più ampio ha evidenziato il valore strategico dell'automazione indipendente dal fornitore per le operazioni e la governance multi-cloud.
Ambito del rapporto sul mercato globale del software di gestione dei sistemi cloud
Il mercato del software per la gestione dei sistemi cloud si riferisce al mercato delle soluzioni software progettate per gestire e ottimizzare sistemi e servizi basati sul cloud. Queste soluzioni consentono alle organizzazioni di monitorare, automatizzare e controllare la propria infrastruttura cloud, garantendo operazioni efficienti e un utilizzo efficiente delle risorse.
Il rapporto sul mercato del software di gestione dei sistemi cloud è segmentato per componente (gestione delle operazioni IT, gestione dei servizi IT, automazione IT e gestione della configurazione), modello di distribuzione (cloud pubblico, cloud privato, cloud ibrido), dimensione dell'organizzazione (grandi imprese e piccole e medie imprese), settore dell'utente finale (IT e telecomunicazioni, banche, servizi finanziari e assicurazioni (BFSI), sanità e scienze della vita, produzione, vendita al dettaglio e servizi al consumatore, trasporti e logistica, media e intrattenimento, governo e settore pubblico) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Gestione delle operazioni IT (ITOM) |
| Gestione dei servizi IT (ITSM) |
| Gestione dell'automazione e della configurazione IT (ITACM) |
| Cloud pubblico |
| private Cloud |
| cloud ibrido |
| Grandi imprese |
| Piccole e medie imprese (PMI) |
| IT e telecomunicazioni |
| Banca, servizi finanziari e assicurativi (BFSI) |
| Sanità e scienze della vita |
| Produzione |
| Vendita al dettaglio e servizi ai consumatori |
| Trasporti e logistica |
| Media and Entertainment |
| Governo e settore pubblico |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per componente | Gestione delle operazioni IT (ITOM) | ||
| Gestione dei servizi IT (ITSM) | |||
| Gestione dell'automazione e della configurazione IT (ITACM) | |||
| Per modello di distribuzione | Cloud pubblico | ||
| private Cloud | |||
| cloud ibrido | |||
| Per dimensione dell'organizzazione | Grandi imprese | ||
| Piccole e medie imprese (PMI) | |||
| Per settore degli utenti finali | IT e telecomunicazioni | ||
| Banca, servizi finanziari e assicurativi (BFSI) | |||
| Sanità e scienze della vita | |||
| Produzione | |||
| Vendita al dettaglio e servizi ai consumatori | |||
| Trasporti e logistica | |||
| Media and Entertainment | |||
| Governo e settore pubblico | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Olanda | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei software di gestione dei sistemi cloud?
Il mercato è valutato a 29.99 miliardi di dollari nel 2026 e si prevede che raggiungerà i 85.23 miliardi di dollari entro il 2031.
Quale componente sta crescendo più velocemente in questo spazio?
L'automazione IT e la gestione della configurazione guidano la crescita, con un CAGR del 24.18%, man mano che le organizzazioni adottano flussi di lavoro basati su infrastrutture come codice e policy come codice.
Perché le distribuzioni ibride stanno superando quelle esclusivamente pubbliche?
Gli obblighi di sovranità dei dati e i carichi di lavoro sensibili alla latenza spingono le aziende a combinare provider on-premise e cloud multipli, producendo un CAGR del 24.42% per gli approcci ibridi.
Quale settore vedrà la maggiore adozione entro il 2031?
Si prevede che il settore sanitario e delle scienze della vita, spinto dalle migrazioni delle cartelle cliniche elettroniche e dalle stringenti esigenze di conformità, registrerà un CAGR del 23.89%.
Quali sono le regioni pronte per la più rapida espansione del mercato?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 23.98% grazie ai mandati di cloud sovrano in India e Cina e ai programmi di governo digitale in Giappone.


