

Dimensioni e quota del mercato dei servizi gestiti nel cloud
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 154.08 miliardo di dollari |
| Dimensione del mercato (2031) | 240.39 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.31% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei servizi gestiti nel cloud di Mordor Intelligence
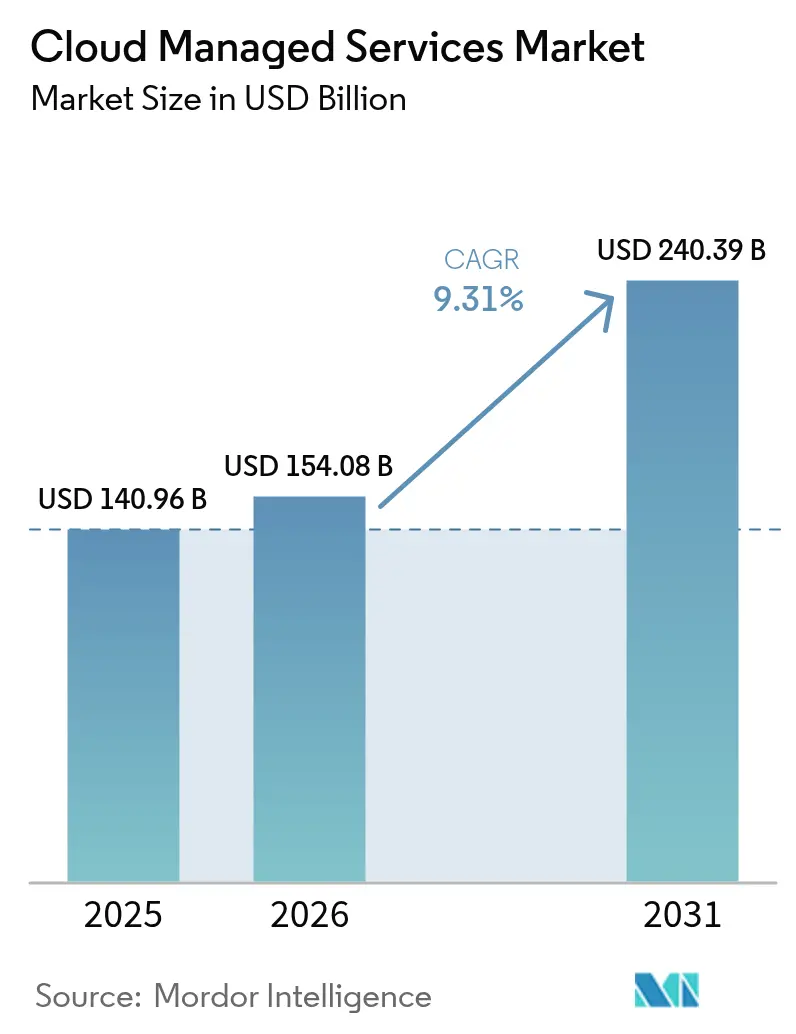
Il mercato dei servizi gestiti in cloud (Cloud Managed Services) aveva un valore di 140.96 miliardi di dollari nel 2025 e si prevede che crescerà da 154.08 miliardi di dollari nel 2026 a 240.39 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.31% durante il periodo di previsione (2026-2031).
Le aziende continuano a passare dalla proprietà di infrastrutture ad alto impiego di risorse a modelli operativi pay-as-you-go che migliorano l'agilità, liberano liquidità e accorciano i cicli di innovazione. La domanda aumenta rapidamente, poiché la proliferazione del multi-cloud e le minacce alla sicurezza informatica mettono a dura prova i team IT interni. I mandati digitali dei servizi finanziari, i carichi di lavoro basati sull'intelligenza artificiale e gli obiettivi di sostenibilità intensificano la necessità di una gestione esterna esperta. Il Nord America detiene la quota maggiore della spesa, ma l'ampia base inutilizzata dell'Asia-Pacifico e il contesto politico pro-cloud la rendono la regione in più rapida espansione. La concorrenza ruota sempre più attorno all'automazione, alla conformità approfondita e alle competenze verticali, piuttosto che al semplice arbitraggio dei costi.
Punti chiave del rapporto
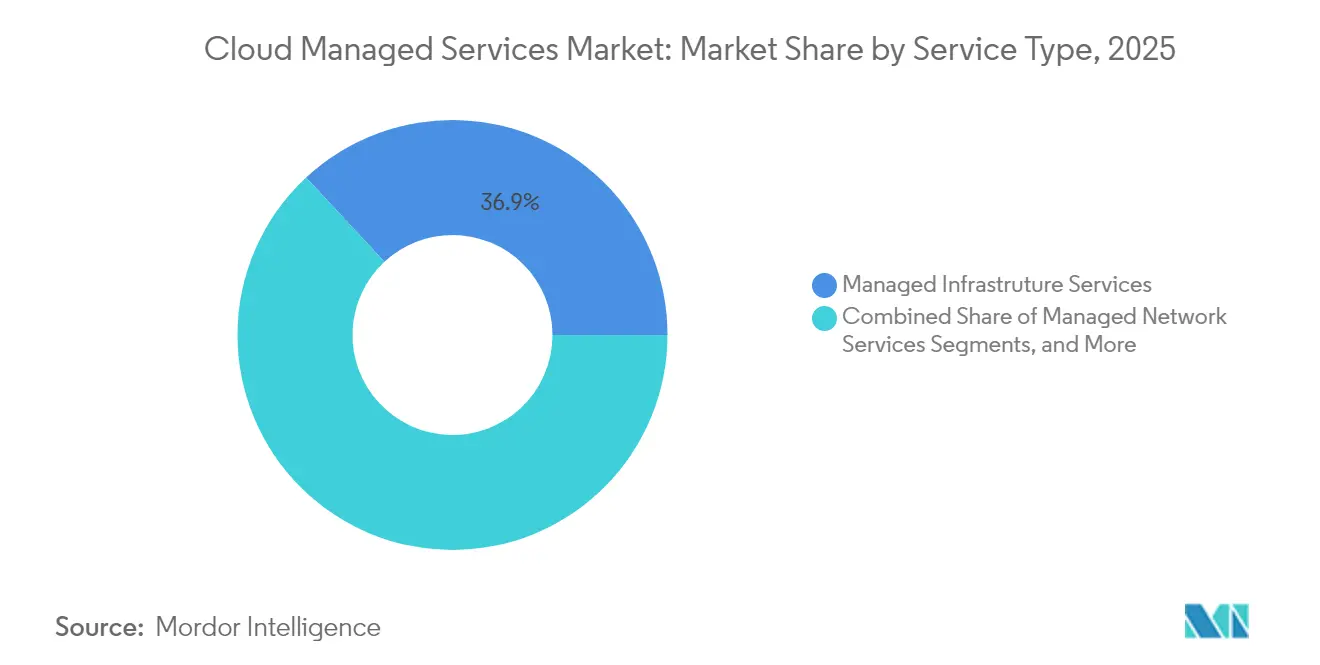
- In base alla tipologia di servizio, i servizi di infrastruttura gestiti hanno registrato una quota di fatturato del 36.92% nel 2025; si prevede che i servizi di sicurezza gestiti cresceranno a un CAGR del 10.52% fino al 2031.
- In base al modello di implementazione, l'opzione cloud pubblico ha conquistato il 51.42% della quota di mercato dei servizi cloud gestiti nel 2025, mentre i servizi cloud ibridi sono destinati a crescere a un CAGR dell'11.23% entro il 2031.
- In base alle dimensioni aziendali, nel 64.78 le grandi imprese rappresentavano il 2025% del mercato dei servizi gestiti nel cloud; le piccole e medie imprese cresceranno a un CAGR del 9.61% fino al 2031.
- In base al settore di utilizzo finale, il segmento BFSI ha detenuto una quota di fatturato del 31.62% nel 2025; i carichi di lavoro di vendita al dettaglio e di e-commerce cresceranno a un CAGR del 9.97% fino al 2031.
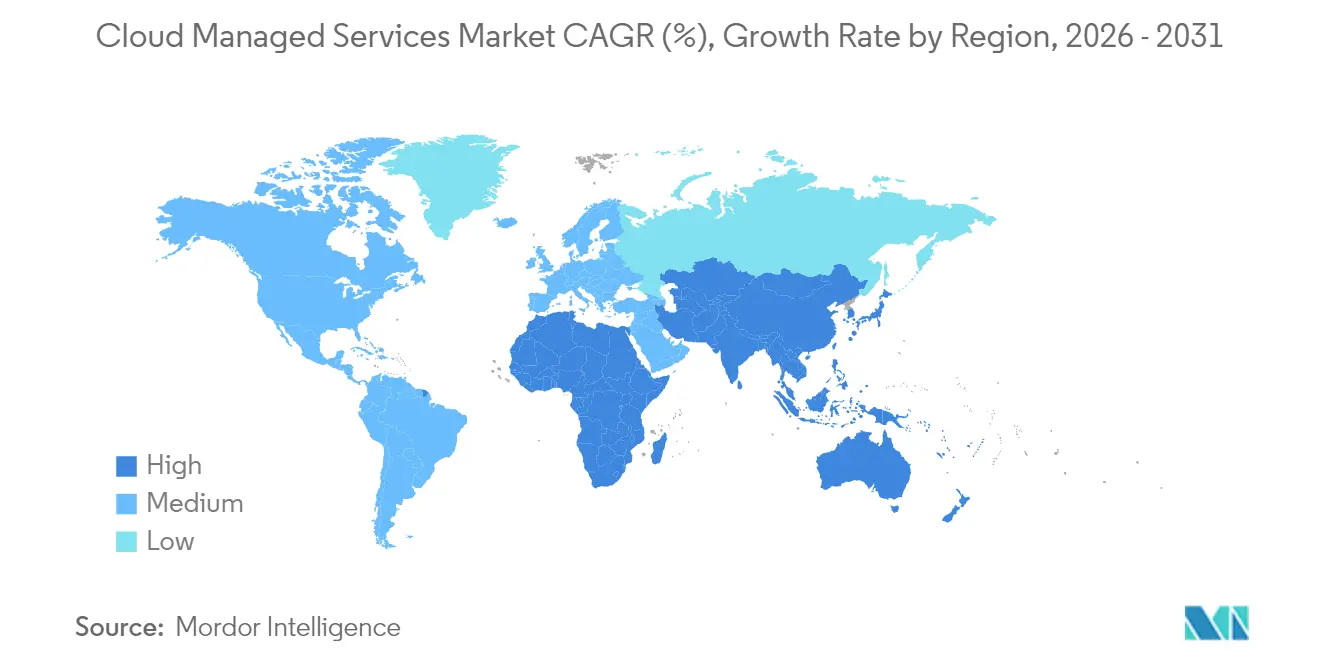
- In termini geografici, il Nord America ha assorbito il 36.85% della spesa del 2025, mentre l'area Asia-Pacifico è sulla buona strada per un CAGR del 9.41% nel periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei servizi gestiti nel cloud
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le iniziative digitali di BFSI accelerano l'outsourcing del cloud gestito | + 1.80% | Globale, con concentrazione in Nord America ed Europa | Medio termine (2-4 anni) |
| Aumento della complessità multi-cloud e ibrida tra le aziende | + 1.50% | Globale, in particolare APAC e Nord America | A breve termine (≤ 2 anni) |
| L'aumento del rischio informatico e della conformità spinge verso una sicurezza gestita 24 ore su 24, 7 giorni su 7 | + 1.20% | Globale, con particolare attenzione ai settori regolamentati | A breve termine (≤ 2 anni) |
| Pressione di ottimizzazione dei costi sui budget dei CIO (Op-Ex vs Cap-Ex) | + 1.00% | Globale, con un impatto più forte nei mercati sensibili ai costi | Medio termine (2-4 anni) |
| L'adozione di FinOps crea una nuova domanda di governance continua dei costi del cloud | + 0.80% | Nord America ed Europa, espansione in APAC | Medio termine (2-4 anni) |
| I mandati di sostenibilità e green cloud rimodellano la selezione dei fornitori | + 0.60% | L'Europa è in testa, seguita dal Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I mandati digitali del BFSI intensificano l'outsourcing
Le banche e le compagnie assicurative pongono ora i servizi cloud gestiti al centro delle loro roadmap di modernizzazione, guidando la crescita del mercato dei servizi cloud gestiti. Nell'aprile 2024, Tata Consultancy Services ha ampliato la sua alleanza con AWS, impegnandosi a formare 25,000 ingegneri sui modelli di modernizzazione cloud di livello bancario. [1] Tata Consultancy Services, "TCS e AWS approfondiscono la partnership per accelerare la trasformazione cloud", tcs.com Le istituzioni considerano i partner esterni come l'unica strada realistica per integrare l'IA generativa, automatizzare i controlli di conformità e accorciare i cicli di rilascio dei prodotti. Le configurazioni ibride consentono ai sistemi core di nuova generazione di coesistere con le piattaforme legacy, riducendo il rischio operativo. Le banche dell'Asia-Pacifico si distinguono: gli stanziamenti di bilancio per la modernizzazione del cloud ora superano gli obiettivi di riduzione dei costi, poiché i vantaggi dell'esperienza del cliente diventano prioritari.
Aumento della complessità multi-cloud e ibrida tra le aziende
L'adozione di soluzioni ibride e multi-cloud è ormai diffusa, eppure poche aziende riescono a padroneggiare internamente l'orchestrazione multipiattaforma. VMware riporta che il 93% dei suoi clienti intende mantenere architetture ibride a lungo termine. [2] VMware, “Hybrid Cloud Customer Stories,” vmware.com Nutanix rileva che il 95% delle aziende ha spostato le applicazioni tra i cloud nel 2024 per migliorare la sicurezza o accelerare l'innovazione. Il risultato è una crescente necessità di partner in grado di offrire visibilità unificata, posizionamento automatizzato dei carichi di lavoro e governance dei costi su tutta l'infrastruttura cloud, alimentando ulteriormente la crescita del mercato dei servizi gestiti per il cloud.
Maggiore sicurezza informatica e conformità: spinta alla sicurezza gestita 24 ore su 7, XNUMX giorni su XNUMX
Il recupero da ransomware spesso si protrae per giorni, erodendo la fiducia nelle difese puramente interne. Canon IT Solutions ha lanciato una piattaforma di protezione delle applicazioni cloud-native (CNAPP) nel dicembre 2024 al prezzo di 350,000 JPY (2,625 USD) al mese, offrendo ai clienti un monitoraggio continuo su AWS, Azure e Google Cloud. Gli istituti BFSI si affidano ai feed di minacce in tempo reale dalla piattaforma edge di Akamai per soddisfare gli obblighi DORA e PCI DSS. [3] Akamai Technologies, “Financial Services Security Overview,” akamai.com Le posizioni zero-trust e le finestre di risposta 24 ore su 24, 7 giorni su 7 definiscono ora le aspettative di base per i contratti di sicurezza gestiti, rafforzando la domanda di servizi completi nel mercato dei servizi gestiti cloud.
Pressione dell'ottimizzazione dei costi sui budget dei CIO (Op-Ex vs Cap-Ex)
Le difficoltà economiche elevano FinOps a priorità a livello di consiglio di amministrazione. Il rapporto State of FinOps 2024 di CloudKeeper mostra che le organizzazioni con un'elevata spesa mensile si concentrano sull'ottimizzazione degli sconti per impegno, mentre quelle con una spesa inferiore puntano a previsioni accurate. Dell APEX Flex on Demand afferma di offrire fino al 60% di risparmio sulle spese operative rispetto ai modelli a capacità fissa, grazie all'adeguamento della fatturazione all'utilizzo reale. [4] Dell Technologies, “APEX Flex on Demand,” dell.com La fatturazione prevedibile a consumo rende i servizi gestiti attraenti durante i cicli economici incerti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ansia persistente per la violazione dei dati e panorama delle minacce in evoluzione | -0.8% | Globale, con un impatto maggiore nei settori regolamentati | A breve termine (≤ 2 anni) |
| Il rischio di dipendenza dal fornitore rallenta la migrazione dei carichi di lavoro su larga scala | -0.6% | Globale, colpisce in particolare le grandi imprese | Medio termine (2-4 anni) |
| Carenza globale di talenti certificati come architetti cloud | -0.5% | Globale, più acuto in Nord America e in Europa | A lungo termine (≥ 4 anni) |
| Le leggi frammentate sulla sovranità dei dati aumentano i costi di conformità | -0.4% | Leader in Europa, in espansione a livello globale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ansia persistente da violazione dei dati e panorama delle minacce in evoluzione
Una ricerca del Regno Unito mostra che molte PMI continuano a ritardare la migrazione al cloud a causa di lacune di sicurezza percepite, pur riconoscendo i vantaggi in termini di flessibilità e costi. I controlli di conformità e la fiducia dei clienti hanno un peso notevole, allungando i cicli di negoziazione per i fornitori che non sono in grado di produrre certificazioni rigorose e metriche di risposta agli incidenti.
I rischi di vendor lock-in rallentano la migrazione dei carichi di lavoro su larga scala
La Federal Trade Commission statunitense sta esaminando attentamente le partnership esclusive cloud-AI, evidenziando potenziali barriere ai costi di passaggio per i clienti. Studi sudafricani confermano che le PMI spesso esitano a perseguire progetti cloud trasformativi per timore di perdere potere contrattuale e autonomia tecnica. I provider devono reagire con architetture aperte, contratti flessibili e solidi strumenti di exit.
Analisi del segmento
Per tipo di servizio: i servizi di sicurezza guidano la crescita dei premi
I servizi di infrastruttura gestiti continuano a fornire provisioning fondamentale, assorbendo il 36.92% del fatturato del 2025. Tuttavia, i servizi di sicurezza gestiti crescono più rapidamente, con un CAGR del 10.52%, poiché le aziende danno priorità alla ricerca continua delle minacce, all'applicazione del modello zero-trust e al reporting sulla conformità. Le dimensioni del mercato dei servizi cloud gestiti per la sicurezza gestita supereranno quindi la maggior parte degli altri segmenti. I centri operativi di sicurezza basati sull'intelligenza artificiale, come la piattaforma di VikingCloud che analizza miliardi di eventi ogni giorno, rafforzano il vantaggio competitivo dei provider riducendo i tempi di permanenza e automatizzando la correlazione. I servizi di rete, applicazioni, backup e disaster recovery rimangono stabili, indirizzando progetti di modernizzazione complessi e il supporto legacy.
Gli effetti di secondo ordine si ripercuotono sul settore dei servizi cloud gestiti, poiché i provider integrano la sicurezza con la supervisione dell'infrastruttura e della rete, creando piattaforme integrate che aumentano i costi di passaggio. Gli acquirenti aziendali apprezzano dashboard unificate, SLA coerenti e governance a singolo pannello in ambienti multi-cloud, caratteristiche che le soluzioni indipendenti e specifiche faticano a eguagliare.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modello di distribuzione: le architetture ibride accelerano nonostante il predominio del cloud pubblico
L'opzione cloud pubblico mantiene una quota di mercato del 51.42% nei servizi cloud gestiti nel 2025, ancorata a zone di disponibilità iperscalabili e a strumenti nativi avanzati. Il modello ibrido, tuttavia, accelera a un CAGR dell'11.23%, poiché i clienti cercano vantaggi in termini di controllo della latenza, residenza dei dati e ottimizzazione dei costi. L'utilizzo di AWS Outposts da parte del Nomura Research Institute consente alle banche giapponesi di gestire i servizi AWS on-premise per soddisfare le normative di sovranità. La partnership di Equinix Giappone con Sakura Internet illustra come i servizi di co-location e GPU-ready uniscano l'economia pubblica al controllo privato per i carichi di lavoro di intelligenza artificiale. La crescita del cloud privato rimane modesta, riservata a casi normativi di nicchia o a latenza ultra-bassa.
I fornitori di servizi gestiti si differenziano ora nel mercato dei servizi cloud gestiti offrendo motori di policy coerenti, dashboard dei costi e osservabilità su reti pubbliche, private ed edge. I clienti con rigidi obblighi in termini di uptime o localizzazione dei dati considerano sempre più la competenza del fornitore nell'integrazione ibrida come un prerequisito per l'acquisto.
Per dimensione aziendale: l'adozione da parte delle PMI accelera grazie all'accessibilità ai servizi gestiti
Le grandi imprese detengono il 64.78% della spesa del 2025, attratte dalla capacità dei fornitori di gestire estese infrastrutture multi-cloud e di fornire SLA globali. Tuttavia, il mercato dei servizi cloud gestiti, conquistato dalle PMI, si espande più rapidamente a un CAGR del 9.61%, poiché le offerte gestite neutralizzano le lacune di competenze e garantiscono un costo operativo prevedibile. Una ricerca sulle PMI australiane sottolinea che un accurato lavoro preparatorio e una guida esterna segnano la differenza tra transizioni dirompenti e fluide. Redapt individua cinque aree di interesse: sicurezza, costi, scalabilità e semplicità operativa, in cui i servizi gestiti aiutano le PMI a dare il massimo. I fornitori si rivolgono a questa fascia di clienti con un monitoraggio pacchettizzato 24 ore su 24, 7 giorni su 7, sicurezza a più livelli e fatturazione a consumo.
Il supporto alle PMI si allinea anche ai finanziamenti governativi per l'abilitazione digitale, soprattutto nelle economie in via di sviluppo dove le competenze nel cloud sono scarse. Servizi integrati di migrazione e formazione aiutano le piccole imprese ad adottare analisi avanzate ed e-commerce senza dover investire in reparti IT interni estesi.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore dell'utente finale: la trasformazione del commercio al dettaglio determina la crescita più rapida
Il settore verticale BFSI manterrà una quota del 31.62% del mercato dei servizi gestiti cloud nel 2025, grazie alle elevate esigenze di conformità e ai carichi di lavoro delle transazioni in tempo reale. Le implementazioni nel settore retail ed e-commerce, tuttavia, registrano un CAGR del 9.97%, rendendole il motore di crescita più rapido attraverso l'espansione omnicanale e la digitalizzazione della supply chain. L'analisi edge per negozi intelligenti, l'inventario in tempo reale e il marketing personalizzato spingono i rivenditori verso partner di servizi gestiti. I clienti del settore manifatturiero integrano la manutenzione predittiva edge-to-cloud, mentre le aziende sanitarie sfruttano data lake sicuri per la diagnostica e la telemedicina.
I provider rispondono con progetti verticali, pacchetti di policy preconfigurati, architetture di riferimento e toolchain di conformità. Ad esempio, BluEnt segnala che i rivenditori si affidano a piattaforme di e-commerce cloud gestite per il controllo dei costi e la scalabilità elastica durante i picchi ciclici. Tale specializzazione elimina le barriere al passaggio da un fornitore all'altro e aumenta il valore medio dei contratti.
Analisi geografica
Il Nord America rimane il maggiore investitore, mantenendo una quota del 36.85% del mercato dei servizi cloud gestiti nel 2025. L'adozione precoce, gli ecosistemi di partner maturi e un solido panorama di finanziamenti di venture capital sostengono la domanda di ottimizzazione, operazioni di intelligenza artificiale e automazione della conformità. Le aziende statunitensi privilegiano i contratti basati sui risultati, mentre le aziende canadesi sfruttano la prossimità transfrontaliera per la resilienza a doppia regione. I produttori messicani integrano gateway edge gestiti per supportare i programmi di Industria 4.0.
L'area Asia-Pacifico registra il CAGR più rapido del 9.41% nel mercato dei servizi cloud gestiti fino al 2031, grazie ai sussidi governativi per la digitalizzazione e all'ampliamento dell'accesso alla banda larga. La rete di partner di Huawei Cloud conta ora oltre 45,000 aziende e 12,000 offerte di mercato, collegando start-up nei settori della finanza, delle telecomunicazioni e dell'intelligenza artificiale in tutta la regione. Le principali aziende IT indiane rinnovano i propri asset tradizionali per l'esportazione di servizi globali. L'elevata soglia di fiducia del Giappone stimola la domanda di configurazioni ibride supportate da data center locali, mentre la dorsale 5G della Corea del Sud accelera i carichi di lavoro edge-heavy. L'isolamento dell'Australia intensifica la richiesta di nodi gestiti locali che si interconnettano perfettamente con le risorse globali, un'area in cui OpenText sta investendo massicciamente nel 2025.
Il mosaico normativo europeo guida la differenziazione dei fornitori in termini di residenza dei dati e credenziali di sostenibilità. I produttori tedeschi di medie dimensioni sfruttano i servizi gestiti per l'Industria 4.0, mentre la spesa per il cloud pubblico francese e italiano aumenta grazie alle strategie nazionali di intelligenza artificiale. Gli istituti finanziari del Regno Unito commissionano suite integrate di gestione delle minacce per allinearsi alle aspettative della PRA. Il Green Deal e la rendicontazione CSRD della regione frenano la domanda di fornitori privi di metriche trasparenti sulle emissioni; l'impegno di Microsoft ad alimentare i data center con energia rinnovabile al 100% influenza le decisioni di approvvigionamento.
Sud America, Medio Oriente e Africa rappresentano territori emergenti ma ad alto potenziale, dove i servizi gestiti aggirano le infrastrutture locali limitate. Expereo rileva che le aziende stanno incrementando la spesa in SD-WAN e SASE per offrire prestazioni applicative costanti in operazioni geograficamente distribuite.
Panorama normativo
La regolamentazione influenza sempre più l'approvvigionamento di servizi gestiti in cloud attraverso la governance dell'outsourcing, la gestione del rischio e i controlli specifici per l'intelligenza artificiale. In Europa, l'ESMA ha pubblicato la sua relazione finale sulle Linee guida per l'esternalizzazione ai fornitori di servizi cloud nel luglio 2025, rafforzando le aspettative in materia di valutazione del rischio, diritti di audit e supervisione degli accordi critici in ambito cloud per le imprese regolamentate.
Il regolamento UE sull'IA (Regolamento (UE) 2024/1689) introduce obblighi graduali per i sistemi di IA utilizzati in ambienti gestiti, con una scadenza fissata al 2 agosto 2026 legata ai requisiti di trasparenza. Anche gli sviluppi in materia di sicurezza e resilienza rafforzano la supervisione, tra cui gli aggiornamenti del NIST allo standard SP 800-228 di marzo 2026 e la proposta di giugno 2026 di un Cloud and AI Development Act nell'ambito del pacchetto sulla sovranità europea.
Analisi della catena del valore
La catena del valore si concentra su fornitori di infrastrutture cloud su larga scala e regionali, a cui si aggiungono piattaforme di gestione del cloud, strumenti di sicurezza informatica e integratori di sistemi che offrono operatività 24 ore su 24, 7 giorni su 7, procedure di migrazione, osservabilità, FinOps e reporting di conformità. Gli operatori di telecomunicazioni e gli ecosistemi dei data center consentono l'erogazione di servizi ibridi ed edge, in particolare laddove i requisiti di latenza, sovranità o connettività privata influenzano le architetture.
Le recenti iniziative dei partner dimostrano come i servizi gestiti vengano integrati lungo questa catena. Liberty Global e Google Cloud hanno annunciato una partnership quinquennale nel febbraio 2026 per l'esecuzione dei servizi Google Cloud all'interno dei data center di Liberty Global, rafforzando il collegamento tra infrastruttura e operazioni per le implementazioni europee. Nel giugno 2026, Nokia ha ampliato la collaborazione con AWS per l'esecuzione di Nokia Autonomous Networks Fabric su AWS e ha stretto una partnership con Google Cloud per integrare i modelli Gemini in Nokia Assurance Center, con la prevista pubblicazione come servizio SaaS su Google Cloud Marketplace. La disponibilità di hardware e l'approvvigionamento di apparecchiature elettriche rimangono vincoli a monte che influenzano le tempistiche di implementazione e incoraggiano decisioni basate su più fornitori.
Panorama competitivo
Il mercato dei servizi cloud gestiti mostra una moderata concentrazione. Gli hyperscaler (AWS, Microsoft, Google) costituiscono il fulcro del livello infrastrutturale, mentre i principali fornitori globali di servizi IT (IBM, Accenture, TCS, Wipro, HCL) combinano scalabilità e consulenza verticale. Gli operatori di telecomunicazioni (NTT DATA, Lumen, Orange) aggiungono profondità di rete e gli operatori specializzati (Rackspace, VikingCloud, RDX) sfruttano le lacune di capacità di nicchia.
Le direzioni strategiche si concentrano su:
- Specializzazione verticale. Pinnacle Technology Partners si rivolge ai clienti del settore delle scienze biologiche integrando l'intelligenza artificiale nei processi di scoperta di farmaci e garantendo flussi di dati conformi alle Buone Pratiche di Laboratorio.
- Servizi di sostenibilità. IFS ha lanciato un modulo di gestione della sostenibilità all'interno di IFS Cloud per soddisfare le esigenze di tracciamento dei dati della CSRD dell'UE, illustrando come le esigenze di conformità guidino l'espansione dei prodotti.
L'interesse per il private equity rimane elevato. CDW ha acquisito Mission Cloud nel febbraio 2025, mentre HIG Capital ha privatizzato Converge Technology Solutions lo stesso mese, puntando sulle sinergie di cross-selling e sull'upselling di soluzioni di sicurezza gestite. L'acquisizione di RDX da parte di Madison Dearborn nel 2024 sottolinea l'interesse per i provider incentrati sui database che collegano legacy e cloud.
Le opportunità offerte dagli spazi vuoti risiedono nella gestione del ciclo di vita dei dispositivi edge, nell'orchestrazione del cloud sovrano e nella pianificazione dei carichi di lavoro basata sulle emissioni di CO2. I provider in grado di integrare competenze multidisciplinari in ambito di rete, infrastruttura, sicurezza, FinOps e reporting ESG si distingueranno come partner di modernizzazione unici.
Leader del settore dei servizi gestiti nel cloud
Amazon Web Services (AWS)
Microsoft (servizi gestiti di Azure)
IBM
Accenture
DATI NTT
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Accenture ha firmato un contratto settennale del valore di circa 200 milioni di euro con l'Agenzia NATO per le comunicazioni e l'informazione (CNIA) per la progettazione, l'implementazione e la gestione della piattaforma Protected Business Network (PBI) in un ambiente multi-cloud. L'aggiudicazione del contratto rafforza la domanda di servizi cloud gestiti, sicuri e rispettosi della sovranità nazionale, nei settori della difesa e in altri ambiti regolamentati del settore pubblico. Inoltre, innalza il livello di competitività per i fornitori in grado di gestire piattaforme multi-cloud complesse con rigorosi requisiti di resilienza operativa.
- Giugno 2026: Nokia ha ampliato la collaborazione con AWS per eseguire Nokia Autonomous Networks Fabric su AWS e ha stretto una partnership separata con Google Cloud per integrare i modelli Gemini in Nokia Assurance Center, con una prevista quotazione SaaS su Google Cloud Marketplace. Queste iniziative ampliano la presenza dei servizi gestiti su piattaforme hyperscale e consentono agli operatori di disporre di funzionalità di gestione e garanzia della rete basate sull'intelligenza artificiale.
- Agosto 2025: NTT DATA ha lanciato una business unit globale per Microsoft Cloud al fine di accelerare la trasformazione aziendale nell'era dell'intelligenza artificiale. Il consolidamento delle risorse cloud di Microsoft sotto un'unità dedicata supporta modelli di erogazione di servizi gestiti replicabili e un maggiore allineamento con le iniziative dei partner Microsoft. La riorganizzazione indica come i principali fornitori si stiano strutturando attorno agli ecosistemi degli hyperscaler per aggiudicarsi contratti pluriennali di servizi gestiti.
Ambito e metodologia
Cloud Managed Services esternalizza la gestione IT quotidiana per servizi basati su cloud e supporto tecnico a un'azienda terza che automatizza e migliora le operazioni aziendali. I dipartimenti IT interni solo talvolta hanno le competenze per monitorare e gestire un ambiente cloud in modo efficace. Nella maggior parte dei casi, le aziende assumono un fornitore di servizi gestiti dal cloud di terze parti per gestire la sicurezza del cloud, l'elaborazione, l'archiviazione, le operazioni di rete, gli stack di applicazioni, i fornitori e altro ancora. I servizi forniti dai servizi gestiti dal cloud includono operazioni di rete gestite, gestione del cloud, azioni di sicurezza gestite, gestione del ciclo di vita dell'IT e gestione delle applicazioni e della mobilità.
Il mercato dei servizi gestiti dal cloud è segmentato per tipo (servizi di infrastruttura e servizi di rete), settore dell’utente finale (BFSI, IT e telecomunicazioni e vendita al dettaglio) e geografia (Nord America (Stati Uniti, Canada), Europa (Germania, Regno Unito, Francia , e resto dell'Europa), Asia Pacifico (India, Cina, Giappone e resto dell'Asia-Pacifico), America Latina (Messico, Brasile e resto dell'America Latina) e Medio Oriente e Africa (Emirati Arabi Uniti, Arabia Saudita e resto dell'America Latina) resto del Medio Oriente e dell'Africa)). Le dimensioni e le previsioni del mercato sono fornite in valore (milioni di dollari) per tutti i segmenti di cui sopra.
| Servizi di infrastruttura gestita |
| Servizi di rete gestiti |
| Servizi di sicurezza gestiti |
| Servizi applicativi gestiti |
| Altro tipo di servizio |
| Cloud pubblico |
| private Cloud |
| cloud ibrido |
| Grandi imprese |
| Piccole e medie imprese (PMI) |
| BFSI |
| IT e telecomunicazioni |
| Vendita al dettaglio ed e-commerce |
| Sanità e scienze della vita |
| Produzione |
| Governo e settore pubblico |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di servizio | Servizi di infrastruttura gestita | |
| Servizi di rete gestiti | ||
| Servizi di sicurezza gestiti | ||
| Servizi applicativi gestiti | ||
| Altro tipo di servizio | ||
| Per modello di distribuzione | Cloud pubblico | |
| private Cloud | ||
| cloud ibrido | ||
| Per dimensione aziendale | Grandi imprese | |
| Piccole e medie imprese (PMI) | ||
| Per settore degli utenti finali | BFSI | |
| IT e telecomunicazioni | ||
| Vendita al dettaglio ed e-commerce | ||
| Sanità e scienze della vita | ||
| Produzione | ||
| Governo e settore pubblico | ||
| Altri utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la crescita prevista per il mercato dei servizi gestiti nel cloud?
Si prevede che il mercato dei servizi gestiti nel cloud aumenterà da 154.08 miliardi di dollari nel 2026 a 240.39 miliardi di dollari entro il 2031, registrando un CAGR del 9.31%.
Quale tipologia di servizio sta crescendo più rapidamente?
I servizi di sicurezza gestiti registrano l'espansione più rapida, con un CAGR previsto del 10.52% entro il 2031, poiché le organizzazioni esternalizzano la gestione della conformità e il rilevamento delle minacce 24 ore su 7, XNUMX giorni su XNUMX.
Perché i modelli di cloud ibrido stanno guadagnando terreno?
Le architetture ibride bilanciano latenza, residenza dei dati e costi combinando risorse on-premise con scalabilità del cloud pubblico, generando un CAGR dell'11.23% nei servizi cloud ibridi gestiti.
Quale regione offre le maggiori opportunità di crescita?
L'area Asia-Pacifico è in testa alla crescita con un CAGR del 9.41%, trainata dai mandati governativi di digitalizzazione e dai crescenti investimenti nelle infrastrutture cloud.
Quali sono i principali ostacoli a un'adozione più ampia?
L'ansia per le violazioni dei dati, i timori legati al lock-in dei fornitori, la carenza di talenti qualificati e le leggi frammentate sulla sovranità dei dati frenano collettivamente l'adozione, sebbene i fornitori con solide credenziali di conformità e di piattaforma aperta possano mitigare questi rischi.
Quanto è consolidato il panorama competitivo?
Il mercato ottiene un punteggio di 6/10 in termini di concentrazione: mentre una manciata di operatori globali detiene una quota significativa, gli specialisti verticali e i fornitori regionali continuano a ritagliarsi nicchie redditizie.


