

Dimensioni e quota di mercato dell'apprendimento della lingua inglese basato su cloud
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
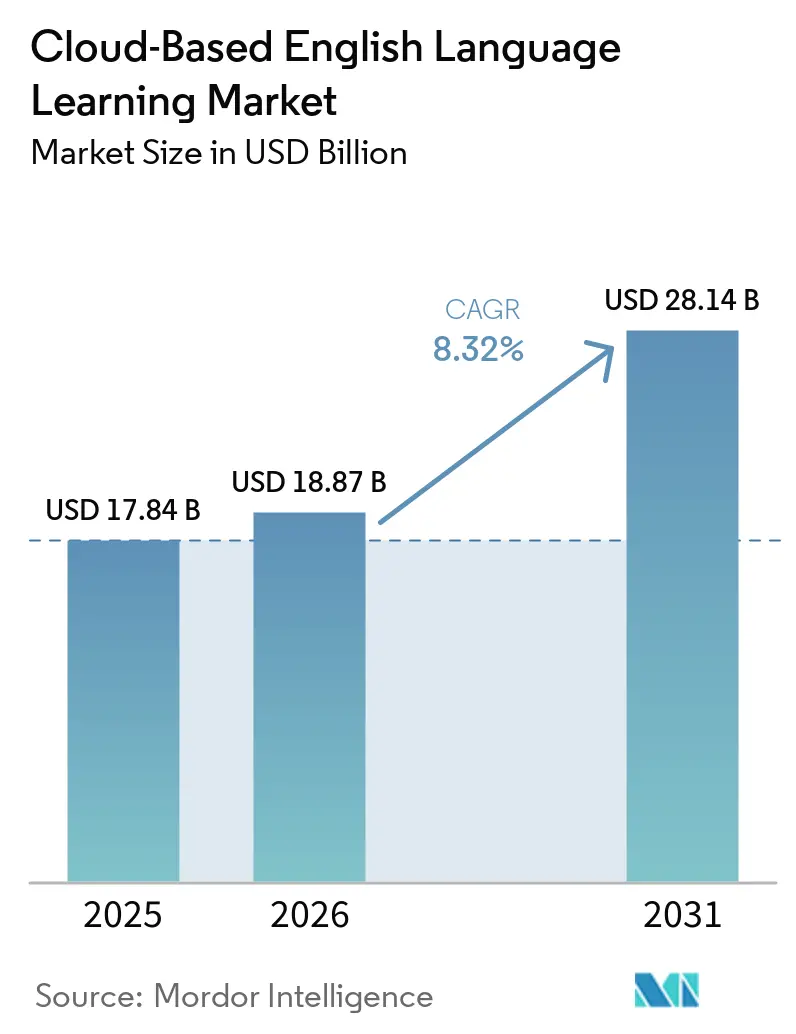
| Dimensione del mercato (2026) | 18.87 miliardo di dollari |
| Dimensione del mercato (2031) | 28.14 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.32% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dell'apprendimento della lingua inglese basato su cloud di Mordor Intelligence
Si prevede che il mercato dell'apprendimento della lingua inglese basato sul cloud crescerà da 17.84 miliardi di dollari nel 2025 a 18.87 miliardi di dollari nel 2026 e raggiungerà i 28.14 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.32% nel periodo 2026-2031.
La domanda aziendale si sta spostando dagli strumenti di emergenza a distanza a programmi strutturati e con risultati verificati, in quanto la globalizzazione e le politiche di competenza legate ai visti stanno normalizzando l'apprendimento digitale dell'inglese. L'intelligenza artificiale generativa sta ampliando l'accesso alla pratica orale, che rappresenta la lacuna di competenze più persistente, e sta rimodellando la disponibilità a pagare, poiché le funzionalità premium migrano verso i livelli standard per una maggiore scalabilità. I modelli di adozione indicano un mix di canali duraturo in cui le app a ritmo personalizzato guidano la frequenza, mentre i formati live e ibridi offrono credibilità per promozioni, mobilità e conformità. Le strategie competitive si concentrano sulla distribuzione su piattaforma, sull'integrazione dei contenuti e della valutazione e su architetture pronte per la privacy, in grado di resistere all'evoluzione delle normative sui dati e sull'IA. Il mercato dell'apprendimento della lingua inglese basato sul cloud sta inoltre assistendo a legami più profondi con gli ecosistemi di produttività e le tecnologie HR, che supportano l'uso continuativo e i progressi misurabili all'interno dei flussi di lavoro quotidiani.
Punti chiave del rapporto
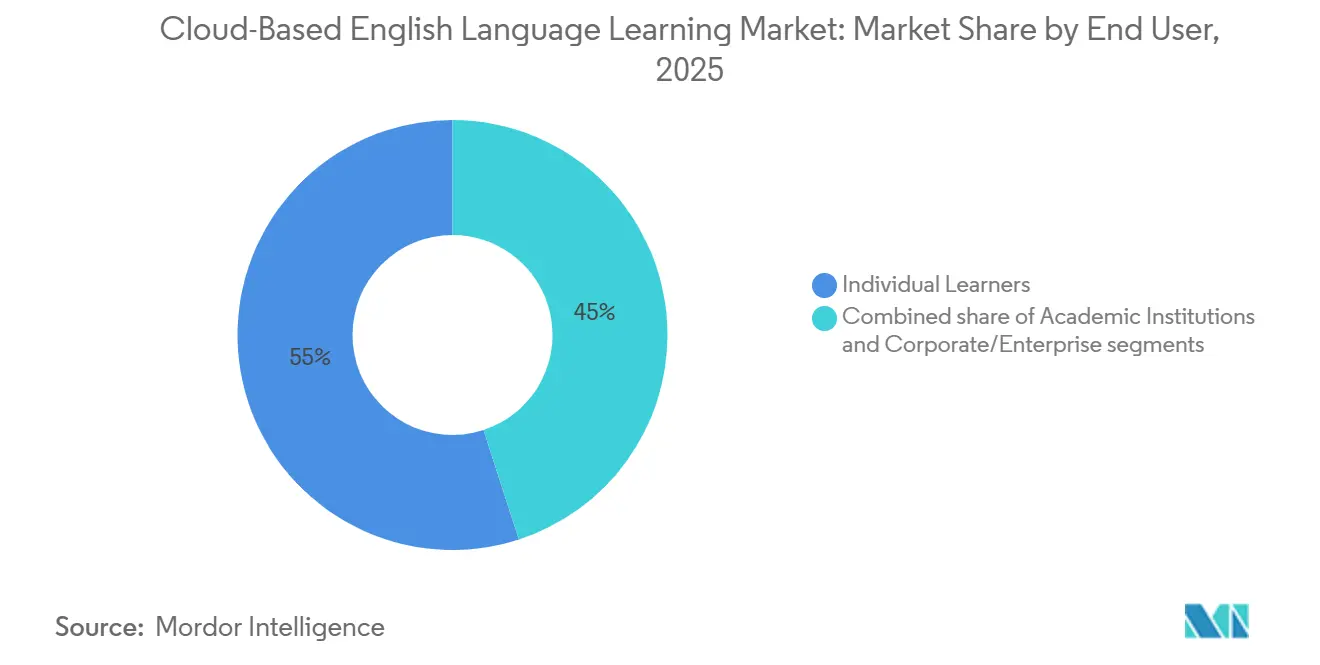
- Per tipologia di utente finale, nel 2025 i singoli studenti detenevano il 55% della quota di mercato dell'apprendimento della lingua inglese basato sul cloud, mentre si prevede che il segmento aziendale e delle imprese crescerà a un tasso annuo composto del 17% fino al 2031.
- Per modalità di apprendimento, i corsi online autogestiti basati su app rappresentavano il 60% della quota di mercato dell'apprendimento della lingua inglese basato su cloud nel 2025, e si prevede che le lezioni online in diretta cresceranno a un tasso annuo composto del 17.8% fino al 2031.
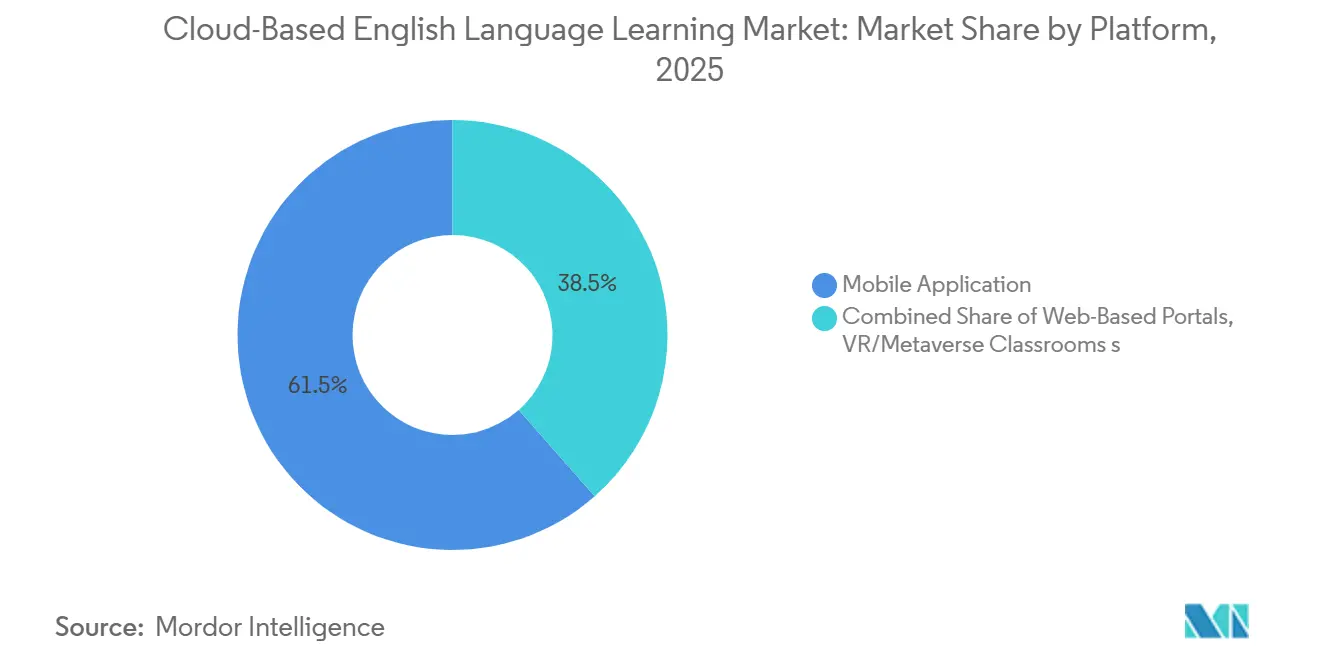
- Per piattaforma, le applicazioni mobili hanno conquistato il 61.5% della quota di mercato dell'apprendimento della lingua inglese basato su cloud nel 2025, mentre si prevede che le aule virtuali e i metaversi cresceranno a un tasso di crescita annuo composto (CAGR) del 27%.
- Per fascia d'età, nel 2025 il segmento K-12 deteneva il 34.5% della quota di mercato dell'apprendimento della lingua inglese basato sul cloud, mentre gli adulti di età pari o superiore a 25 anni rappresentavano la coorte in più rapida crescita, con un CAGR del 18.3% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva il 43% della quota di mercato dell'apprendimento della lingua inglese basato sul cloud nel 2025 e si prevede che guiderà la crescita con un CAGR del 22% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'apprendimento della lingua inglese basato sul cloud
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Digitalizzazione della preparazione al PTE/IELTS per chi richiede un visto. | + 1.8% | A livello globale, con una concentrazione nei corridoi migratori di Australia, Regno Unito, Canada e Stati Uniti. | Medio termine (2-4 anni) |
| Obblighi aziendali di miglioramento delle competenze di inglese | + 2.1% | Presente a livello globale, con una presenza più forte in Asia-Pacifico (Cina, India), Medio Oriente e Nord Africa e America Latina. | A lungo termine (≥ 4 anni) |
| I tutor GenAI consentono una pratica di conversazione scalabile | + 1.9% | Globale, primi ad adottare le nuove tecnologie in Nord America, Europa occidentale, Asia-Pacifico urbano | A breve termine (≤ 2 anni) |
| L'offerta combinata di servizi di telecomunicazione e dispositivi aumenta gli abbonamenti. | + 0.9% | Mercati emergenti: India, Sud-est asiatico, Africa sub-sahariana | Medio termine (2-4 anni) |
| Diffusione del mobile-first nei mercati emergenti | + 1.3% | APAC (India, Indonesia, Vietnam), Africa (Nigeria, Kenya, Egitto), America Latina (Brasile, Messico) | A lungo termine (≥ 4 anni) |
| Micro-credenziali CEFR incorporate nel processo di assunzione | + 0.9% | Risorse umane aziendali a livello globale, con particolare attenzione all'UE e al Nord America. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Digitalizzazione della preparazione al PTE/IELTS legata al visto: il numero di candidati si stabilizza nonostante i cambiamenti nelle politiche migratorie.
Pearson ha riferito che i volumi di PTE Academic sono diminuiti del 5% nel 2025 a causa dell'inasprimento delle politiche in alcune destinazioni che ha influenzato la domanda legata ai visti, mentre le vendite sono rimaste stabili grazie agli adeguamenti dei prezzi e ai rinnovi, indicando una monetizzazione più resiliente anche con un flusso di transazioni inferiore. L'accettazione di PTE copre il 97% delle università canadesi e il 95% dei college, tutte le università australiane, neozelandesi e irlandesi e il 99% delle università del Regno Unito, il che consolida la preparazione digitale per i percorsi accademici e migratori nei principali corridoi. Pearson ha ampliato la gamma di prodotti con PTE Core e ha lanciato PTE Express, rivolto agli studenti diretti negli Stati Uniti, allineando la progettazione del test ai criteri politici specifici della destinazione per approfondire l'indirizzabilità [1] Pearson plc, “PTE Express and Product Portfolio Update,” Pearson plc, pearsonplc.com . Il Duolingo English Test ha elaborato i risultati entro 72 ore per centinaia di migliaia di candidati a prezzi accessibili e ha ampliato la sua base di accettazione globale, aumentando la pressione competitiva sugli operatori esistenti affinché eguaglino la sua velocità di elaborazione e trasparenza, preservando al contempo l'integrità [2] Duolingo English Test, “Test Overview and Acceptance,” Duolingo, englishtest.duolingo.com . ETS ha modernizzato il TOEFL iBT per gennaio 2026 con sezioni adattive, report dei punteggi più rapidi e preparazione integrata basata sull'IA, sottolineando come i fornitori di test ora integrino l'istruzione per catturare valore a monte del giorno dell'esame [3] ETS, “Enhanced TOEFL iBT Launch and Features,” ETS, ets.org . Con il passaggio dell'erogazione e della supervisione dei test al cloud, i fornitori stanno rielaborando i controlli di garanzia per gestire la verifica dell'identità e la sicurezza su larga scala, supportando il mercato dell'apprendimento della lingua inglese basato sul cloud con percorsi più flessibili e a casa che soddisfano comunque gli standard istituzionali e di immigrazione.
Obbligazioni aziendali per il miglioramento delle competenze linguistiche in inglese: i programmi ad alta maturità raddoppiano l'utile netto e decuplicano l'implementazione dell'IA.
Il Maturity Report 2026 di EF ha rilevato che le organizzazioni con programmi linguistici altamente maturi hanno ottenuto un utile netto doppio e implementato l'intelligenza artificiale a un ritmo dieci volte superiore rispetto alle organizzazioni meno mature, trasformando l'apprendimento linguistico da voce di spesa discrezionale a fattore strutturale di efficacia operativa. Il business case si concentra sulla preparazione della forza lavoro e sull'accesso al mercato, dove la competenza linguistica certificata in inglese è correlata a una più agevole esecuzione transfrontaliera, a un tasso più elevato di successo nell'ingresso in nuovi mercati e a una maggiore affidabilità nella mobilità degli incarichi. La mappatura delle competenze di EF ha identificato lacune persistenti nell'espressione orale e nell'ascolto, anche nei paesi con punteggi elevati, il che orienta i budget verso la pratica orale mirata e un curriculum basato sui ruoli e allineato alle mansioni lavorative, piuttosto che verso una copertura ampia e generica. La spesa incrementale prevista per l'inglese commerciale fino alla fine degli anni 2020 riflette la preferenza dei dirigenti per piattaforme che allineano i contenuti al Quadro comune europeo di riferimento per le lingue (QCER), rilasciano credenziali verificabili e forniscono analisi di coorte che collegano gli input formativi ai risultati prestazionali. Pearson Communications Coach si integra con Microsoft 365, consentendo ai dipendenti di ricevere feedback all'interno di strumenti a loro familiari e migliorando l'adozione, riducendo l'attrito tra intenzione e azione sul lavoro. Questo orientamento aziendale avvantaggia il mercato dell'apprendimento della lingua inglese basato sul cloud, rafforzando la domanda di valutazioni conformi alle normative, integrazione con i sistemi informativi per le risorse umane (HRIS) e report chiari sul ROI, in grado di superare i controlli degli enti appaltanti e di audit.
I tutor GenAI consentono una pratica di conversazione scalabile: la migrazione di Duolingo alle "videochiamate" privilegia la crescita rispetto al rendimento.
La decisione di Duolingo del 2026 di spostare la sua funzionalità di punta, la conversazione basata sull'IA, dal livello di abbonamento più alto a quello intermedio, aumenta l'accesso in modo esponenziale, segnalando un deliberato compromesso tra ricavi medi a breve termine e crescita e frequenza degli utenti, e posizionando i tutor basati sull'IA come strumenti di fidelizzazione per il mercato di massa. Questo cambiamento contribuisce a colmare il divario di competenze più acuto a livello globale, poiché la capacità di parlare rimane la competenza più difficile da sviluppare in modalità di autoapprendimento, e riduce le barriere emotive consentendo la pratica in tempo reale senza giudizio umano. Pearson ha implementato il tutoraggio basato sull'IA per i clienti istituzionali al fine di scalare il coaching senza dover assumere personale in proporzione alla domanda. Questo modello combina contenuti, analisi e credibilità della valutazione per creare solide relazioni aziendali. I traguardi raggiunti da Speak in termini di finanziamenti e utenti hanno sottolineato come l'IA conversazionale possa sbloccare la pratica frequente a prezzi accessibili, ampliando la base di studenti che rimandano le lezioni dal vivo a una fase successiva del loro percorso di apprendimento. Il lancio da parte di Novakid di un'app conversazionale nativa dell'IA per adolescenti dimostra come la progettazione in base alle fasi della vita possa estendere la portata di un fornitore oltre il suo segmento tradizionale, preservando al contempo l'allineamento al Quadro Comune Europeo di Riferimento per le Lingue (QCER) e i percorsi adattivi. Allo stesso tempo, studi di terze parti sul tutoraggio in stile classe hanno riportato progressi più rapidi a livello QCER, spingendo il mercato dell'apprendimento della lingua inglese basato sul cloud verso modelli ibridi che combinano la pratica dell'IA con un coaching umano strutturato in momenti cruciali.
Micro-credenziali QCER integrate nei processi di assunzione: i livelli base B2 e i certificati verificabili plasmano i flussi di lavoro delle risorse umane
Una ricerca di Pearson condotta in diversi paesi chiave ha rilevato che una netta maggioranza degli intervistati considera l'inglese importante per il lavoro odierno e prevede che la sua rilevanza crescerà, allineando così le pratiche di assunzione alle soglie basate sul Quadro Comune Europeo di Riferimento per le Lingue (QCER) per i ruoli in tutte le funzioni. I datori di lavoro stanno inasprendo i requisiti di verifica, richiedendo certificati verificabili tramite codice QR e controlli di identità sicuri, privilegiando piattaforme che rilasciano credenziali tracciabili e producono report analitici trasparenti per la revisione umana. CEFRhub evidenzia l'emergere di valutazioni "privacy by design" in linea con il GDPR e le normative nordamericane sulla protezione dei dati, riducendo il rischio che la valutazione automatizzata venga utilizzata come unica base per decisioni importanti. La Global Scale of English di Pearson mappa i ruoli professionali a descrittori di competenza lungimiranti, consentendo ai team delle risorse umane di definire con maggiore precisione i livelli target per assunzioni e promozioni. Con l'integrazione delle micro-credenziali nei sistemi di promozione e mobilità, gli incentivi per dipendenti e datori di lavoro si allineano, supportando investimenti ricorrenti e un impegno costante nel mercato dell'apprendimento della lingua inglese basato sul cloud.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Basso tasso di completamento del corso a ritmo individuale | -1.4% | A livello globale, il problema si manifesta in modo più acuto nei segmenti di autoapprendimento privi di funzionalità di comunità. | A breve termine (≤ 2 anni) |
| Regimi di protezione dei dati e di consenso | -0.8% | UE, California, emergenti nella regione Asia-Pacifico e America Latina | A lungo termine (≥ 4 anni) |
| Le commissioni dell'App Store riducono l'ARPU | -0.9% | Globale, concentrato negli ecosistemi iOS e Google Play | Medio termine (2-4 anni) |
| Le allucinazioni generate dall'IA minano la fiducia | -0.7% | Preoccupazione globale, in fase iniziale, nel campo del tutoraggio e della valutazione basati sull'intelligenza artificiale generativa. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Basso tasso di completamento dei corsi a ritmo personalizzato: la media del tasso di mantenimento nei MOOC comprime il valore a vita, i modelli di coorte contrastano con tassi superiori al 70%.
I tassi di completamento nei formati di autoapprendimento rimangono bassi, costringendo le piattaforme a investire di più nell'acquisizione di utenti per mantenere una base di studenti attivi e ritardando la monetizzazione. I fornitori che combinano gruppi programmati, discussioni nella community e interazioni dal vivo registrano tassi di completamento più elevati, rendendo i modelli ibridi più attraenti per la formazione aziendale, dove la verifica è fondamentale. Duolingo e altre app di largo consumo migliorano il coinvolgimento quotidiano attraverso micro-lezioni e meccanismi di gamificazione, ma molti studenti necessitano ancora di un coaching strutturato per tradurre la pratica in rapidi progressi nel QCER. I modelli di tutoraggio del marketplace documentano progressi di livello più rapidi in brevi periodi, il che supporta le argomentazioni aziendali per offerte a prezzo più elevato e legate ai risultati, se abbinate a strumenti di intelligenza artificiale che preparano e rafforzano l'apprendimento tra una sessione e l'altra. Gli ecosistemi di lezioni dal vivo, che includono un elevato numero di sessioni virtuali ogni mese, offrono un livello di responsabilità che i contenuti di autoapprendimento da soli faticano a garantire, soprattutto per quanto riguarda la conversazione e la scrittura. L'effetto complessivo spinge il mercato dell'apprendimento della lingua inglese basato sul cloud verso architetture ibride che aumentano la credibilità del completamento e dei risultati, preservando al contempo i vantaggi di scalabilità dell'erogazione digitale.
Regimi di protezione dei dati e di consenso: gli obblighi di trasparenza aumentano i costi di conformità e favoriscono gli operatori più maturi.
Le leggi europee e nordamericane in materia di protezione dei dati richiedono il consenso esplicito, il controllo dell'accesso ai dati da parte dell'interessato e la supervisione umana quando l'elaborazione automatizzata potrebbe avere un impatto significativo sull'utente, aumentando così i costi fissi di conformità per le piattaforme linguistiche basate sull'intelligenza artificiale. I fornitori stanno adottando approcci di "privacy by design" che limitano il riutilizzo dei dati degli utenti e danno priorità alla spiegabilità dei giudizi automatizzati per soddisfare i requisiti legali interni e gli audit esterni. L'archiviazione multi-cloud e regionale dei dati aiuta le istituzioni a conformarsi alle normative sulla localizzazione, motivo per cui i fornitori formalizzano partnership con hyperscaler per segmentare i carichi di lavoro e al contempo scalare la capacità. Con l'evoluzione delle normative nell'UE e in altre giurisdizioni, gli acquirenti aziendali tendono a privilegiare i fornitori con una comprovata esperienza nei mercati regolamentati e con una chiara documentazione di governance, creando una barriera per i nuovi entranti più piccoli. Questi requisiti influenzano le roadmap di prodotto e i cicli di vendita, nonché il modo in cui il mercato dell'apprendimento della lingua inglese basato sul cloud affronta la valutazione, l'identità e l'analisi nei contratti aziendali.
Analisi del segmento
Per utente finale: i mandati aziendali spingono il segmento enterprise a un CAGR del 17%, superando la crescita del settore retail, mentre la visibilità del ROI si fa più nitida.
Nel 2025, i singoli studenti detenevano una quota del 55%, mentre si prevede che il segmento aziendale crescerà a un CAGR del 17% fino al 2031, riflettendo gli spostamenti di budget verso risultati verificabili e misurabili nel mercato dell'apprendimento della lingua inglese basato sul cloud. I risultati di EF del 2026, secondo cui i programmi linguistici ad alta maturità sono correlati a maggiori profitti e a una più rapida implementazione dell'IA, supportano il sostegno da parte dei dirigenti a programmi di formazione su larga scala legati ai livelli del QCER e alle prestazioni lavorative. I datori di lavoro ottengono vantaggi misurabili da un miglioramento mirato delle competenze linguistiche in inglese, tra cui una maggiore affidabilità della mobilità internazionale per gli incarichi e minori rischi operativi nei ruoli transfrontalieri. Communications Coach di Pearson mostra come l'integrazione di suggerimenti di apprendimento in strumenti di uso quotidiano come Microsoft 365 aumenti l'utilizzo e semplifichi i punti di prova di conformità per i team delle risorse umane e di audit. L'offerta aziendale di Preply allinea dashboard e monitoraggio del QCER con le esigenze di reporting di L&D, collegando le ore di formazione alla gestione delle prestazioni e agli standard di approvvigionamento. Le dimensioni del mercato dell'apprendimento della lingua inglese basato sul cloud associate ai contratti aziendali beneficiano di accordi multi-utente che aggregano la domanda. Allo stesso tempo, la monetizzazione al dettaglio dipende ancora dalla conversione freemium e dalle dinamiche degli app store.
Gli istituti accademici rimangono un gruppo consistente di acquirenti istituzionali e continuano ad espandersi, poiché la conoscenza dell'inglese sta diventando un prerequisito per l'accesso all'università e ai percorsi di studio internazionali. Le piattaforme per i consumatori continuano a servire il maggior numero di studenti, ma registrano un fatturato medio per utente inferiore rispetto alle aziende, il che rafforza l'importanza strategica delle esperienze basate su gruppi e dei servizi aggiuntivi. Gli acquirenti aziendali sono attratti da soluzioni che combinano l'apprendimento basato sull'intelligenza artificiale con interventi degli istruttori e valutazioni verificabili, una combinazione che rafforza il posizionamento del settore dell'apprendimento della lingua inglese basato sul cloud in categorie ad alta intensità di acquisti. Nel tempo, il mix di utenti finali dipenderà da quanto bene i fornitori allineeranno la rendicontazione dei risultati con i criteri di promozione e i framework di mobilità, il che potrebbe ampliare la quota aziendale del mercato dell'apprendimento della lingua inglese basato sul cloud, poiché i CFO vedranno rendimenti prevedibili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di apprendimento: le app per l'apprendimento autonomo dominano con una quota del 60%, mentre le lezioni dal vivo registrano un'impennata del 17.8% annuo, poiché i datori di lavoro richiedono un trasferimento di competenze verificabile.
Nel 2025, i corsi online autogestiti basati su app detenevano una quota del 60%, a conferma del fatto che i formati flessibili di micro-apprendimento sono fondamentali per la frequenza di pratica quotidiana nel mercato dell'apprendimento della lingua inglese basato sul cloud. Allo stesso tempo, si prevede che le lezioni online dal vivo cresceranno a un tasso annuo composto del 17.8%, poiché le aziende prediligono un'istruzione sincrona e accessibile per verificare le competenze di conversazione e scrittura nel mondo reale. L'ampia base di utenti attivi di Duolingo dimostra l'efficacia dei contenuti brevi e concisi che creano abitudini quotidiane. Allo stesso tempo, i gruppi aziendali richiedono ancora la certificazione dei progressi e l'approvazione dell'istruttore a tappe predefinite. Babbel Live offre un elevato volume di lezioni virtuali ogni mese, soddisfacendo la domanda di gruppi selezionati e sessioni guidate che aiutano gli studenti a raggiungere i propri obiettivi di promozione o migrazione. I MOOC rappresentano ancora una quota minore a causa dei tassi di completamento più bassi, il che ne riduce l'attrattiva per i datori di lavoro che richiedono la prova del trasferimento delle conoscenze alle competenze pratiche. I formati blended combinano la preparazione e il ripasso basati sull'intelligenza artificiale con interventi umani programmati e il rinforzo della community, aumentando il tasso di completamento rispetto al puro studio autonomo e rafforzando la credibilità del programma in caso di audit.
Per istituzioni e aziende, la modalità di erogazione blended supporta la raccolta e la rendicontazione dei dati in linea con il QCER o con i quadri di riferimento interni, semplificando la giustificazione della spesa e dei rinnovi. Le dimensioni del mercato dell'apprendimento della lingua inglese basato sul cloud, sia in modalità live che blended, riflettono prezzi premium legati a risultati verificati e requisiti di conformità. Allo stesso tempo, le app per l'apprendimento autonomo privilegiano le economie di scala e il coinvolgimento. I fornitori stanno introducendo funzionalità di flusso di lavoro come riepiloghi automatici delle lezioni ed esercizi di rinforzo per colmare le lacune tra le sessioni live, migliorando così la memorizzazione delle competenze e il valore percepito. Con la convergenza di questi modelli, il settore dell'apprendimento della lingua inglese basato sul cloud continua a differenziarsi in base all'impatto verificato, alla qualità degli insegnanti e alla profondità di integrazione con i sistemi istituzionali.
Per piattaforma: le app per dispositivi mobili conquistano il 61.5% della quota di mercato, mentre le aule virtuali/metaverse crescono rapidamente, passando da una base del 2.1% a un tasso di crescita annuo composto del 27%.
Nel 2025, le applicazioni mobili hanno conquistato il 61.5% della quota di mercato, grazie all'ubiquità degli smartphone e alla comodità di brevi sessioni di pratica che si adattano agli impegni di chi ha poco tempo, nel mercato dell'apprendimento della lingua inglese basato sul cloud. I portali web rimangono essenziali per le aziende che necessitano di Single Sign-On (SSO), compatibilità con i sistemi di gestione dell'apprendimento (LMS) e analisi di gruppo, consentendo agli amministratori di orchestrare i programmi e verificarne i risultati. Le aule in realtà virtuale rappresentano il 2.1% delle implementazioni e si prevede che cresceranno a un CAGR del 27%, man mano che la pratica immersiva di conversazione prende piede e i primi progetti pilota documentano miglioramenti misurabili. I dati di GoStudent VR, che mostrano ampi miglioramenti nelle competenze di conversazione, hanno suscitato l'interesse di studenti delle scuole secondarie e insegnanti alla ricerca di ambienti che rafforzino la fiducia in sé stessi per la conversazione e il gioco di ruolo. EON Reality ha ampliato le sue soluzioni linguistiche basate sulla realtà estesa (XR) per allinearsi al Quadro Comune Europeo di Riferimento per le Lingue (QCER) e all'ACTFL, rafforzando un percorso istituzionale per la pratica immersiva.
Il design "mobile-first" continua a concentrarsi su moduli di 3-5 minuti, meccanismi di apprendimento continuo e notifiche intelligenti per mantenere la frequenza di utilizzo, supportando una crescita costante degli utenti e un'ampia visibilità nella fase iniziale del funnel di vendita. Le dimensioni del mercato dell'apprendimento della lingua inglese basato sul cloud e legato ai formati immersivi dipenderanno dall'accessibilità hardware e dalle librerie di contenuti, che stanno migliorando grazie ai fornitori che offrono esperienze gratuite o a basso costo e si allineano ai programmi di studio più diffusi. Per ora, le strategie delle piattaforme convergono su esperienze ibride che consentono agli studenti di passare da dispositivi mobili, web e realtà virtuale, preservando al contempo l'integrità dei progressi e delle valutazioni. Questo design si adatta sia alla comodità del consumatore che alle esigenze di governance aziendale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fascia d'età: la fascia K-12 detiene il 34.5% della quota di mercato, mentre la fascia di età 25+ cresce più rapidamente con un CAGR del 18.3% grazie all'ampliamento della domanda potenziale dovuto alla riqualificazione professionale e alla maggiore mobilità.
Nel 2025, il segmento K-12 rappresentava il 34.5% del mercato, sostenuto dalle priorità dei genitori per l'accesso all'università e la formazione precoce di competenze in linea con la progressione del QCER. Il prodotto Novakid per adolescenti, lanciato nel 2026, estende la conversazione personalizzata a una categoria di transizione per gli studenti che superano l'età per le app per bambini ma non sono ancora pronti per i programmi di studio per adulti. Gli studenti universitari continuano a prepararsi per gli studi internazionali e per i ruoli di inizio carriera, con una forte enfasi sulla preparazione ai test e sull'inglese accademico, il che stabilizza la domanda di contenuti preparatori legati a PTE, TOEFL e altre certificazioni riconosciute. Si prevede che il segmento degli adulti over 25 crescerà a un CAGR del 18.3% fino al 2031, poiché le aziende formalizzano le aspettative linguistiche nei programmi di assunzione, promozione e mobilità, e poiché sempre più percorsi collegano le opportunità economiche alla competenza certificata. I pacchetti aziendali per i dipendenti nei settori dei servizi, delle operazioni e dei ruoli a contatto con i clienti portano a una maggiore disponibilità a pagare per i progressi verificati.
Nelle classi di adulti, i tutor basati sull'IA eliminano gli ostacoli alla pratica orale tra le sessioni dal vivo e supportano orari flessibili, un modello che incoraggia un impegno costante per mesi anziché settimane. Le soluzioni aziendali dei principali fornitori aggiungono scenari basati sui ruoli e analisi che si integrano con le valutazioni delle prestazioni, rafforzando il legame tra competenza e percorso di carriera nel mercato dell'apprendimento della lingua inglese basato sul cloud. Nel tempo, l'adeguatezza del prodotto segmentato per età e i risultati verificabili saranno probabilmente i fattori di differenziazione più importanti per la fidelizzazione e il valore a vita, in particolare nei segmenti adulti dove la posta in gioco include migrazione, promozioni e incarichi transfrontalieri.
Analisi geografica
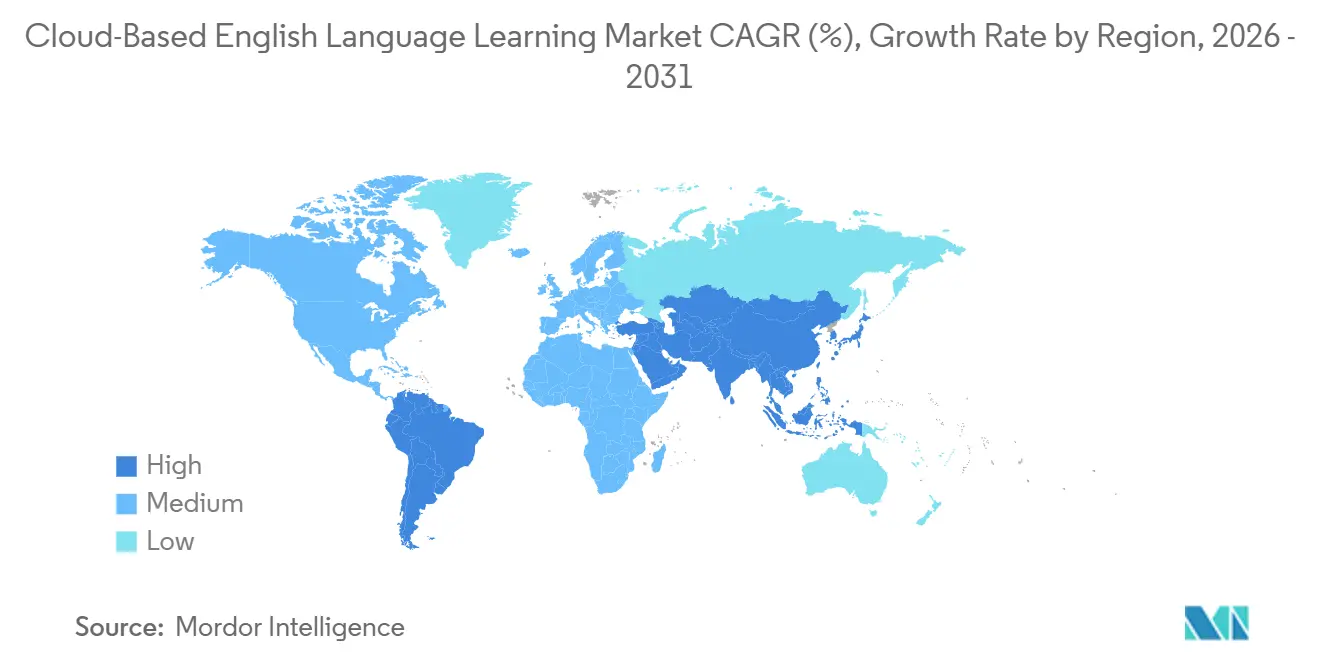
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato del 43% e si prevede che guiderà la crescita con un CAGR del 22% fino al 2031, grazie ai modelli di studio incentrati sui dispositivi mobili, ai mandati governativi in materia di forza lavoro e all'elevato numero di studenti che accedono all'istruzione superiore e ai percorsi di mobilità globale. Questo profilo posiziona l'APAC come motore principale del mercato dell'apprendimento della lingua inglese basato sul cloud, con partnership pubblico-private e contratti istituzionali che ampliano la portata dei programmi. Pearson ha segnalato un forte slancio istituzionale in America Latina e Medio Oriente nei risultati recenti e ha rilevato una debolezza a breve termine dei volumi PTE legata a cambiamenti politici in specifici corridoi, sottolineando la sensibilità delle categorie legate ai visti ai cambiamenti geopolitici. I fornitori che bilanciano credenziali accademiche, erogazione di test a domicilio e offerte aziendali sono nella posizione migliore per cogliere la crescita multicanale dell'APAC, gestendo al contempo il rischio politico nei sottosegmenti esposti ai flussi migratori.
L'adozione in Nord America è rafforzata dai budget per la formazione aziendale e dalla forte elasticità degli abbonamenti, con le soluzioni aziendali che si integrano nelle suite di produttività che guadagnano popolarità grazie alla loro esperienza utente intuitiva. Gli obiettivi di performance e le linee guida di Duolingo per il 2025 hanno evidenziato un approccio incentrato sulla scalabilità, a supporto del coinvolgimento continuo e dell'ampliamento del portafoglio prodotti, che spesso definisce i prezzi di riferimento per i diversi livelli di abbonamento. L'Europa beneficia della standardizzazione del QCER e della chiarezza normativa, che avvantaggiano i fornitori con infrastrutture mature in materia di conformità e privacy e possono influenzare i criteri di acquisto a livello transfrontaliero. I percorsi universitari e di visto nel Regno Unito e in altre destinazioni europee continuano a sostenere una domanda costante di preparazione al PTE e al TOEFL. Allo stesso tempo, gli istituti cercano un'amministrazione cloud-native e una comunicazione dei punteggi più rapida per gestire i gruppi di studenti.
Il mercato dell'apprendimento della lingua inglese basato sul cloud nelle regioni emergenti del Medio Oriente e dell'Africa, così come in America Latina, è destinato a crescere partendo da una base più ristretta, grazie all'adozione di un approccio "mobile-first" e all'aumento della popolazione giovanile che amplia il bacino di utenza. I fornitori che collaborano con ministeri, università e grandi aziende possono accelerare l'accesso e rispondere alle esigenze locali in materia di conformità, identità e valutazione. In tutte le regioni, la disponibilità di piattaforme in modalità mobile, web e VR consente ai fornitori di adattare l'erogazione alle realtà infrastrutturali. Allo stesso tempo, la credibilità della valutazione e i principi di governance dei dati rappresentano denominatori comuni nelle implementazioni su larga scala.
Panorama competitivo
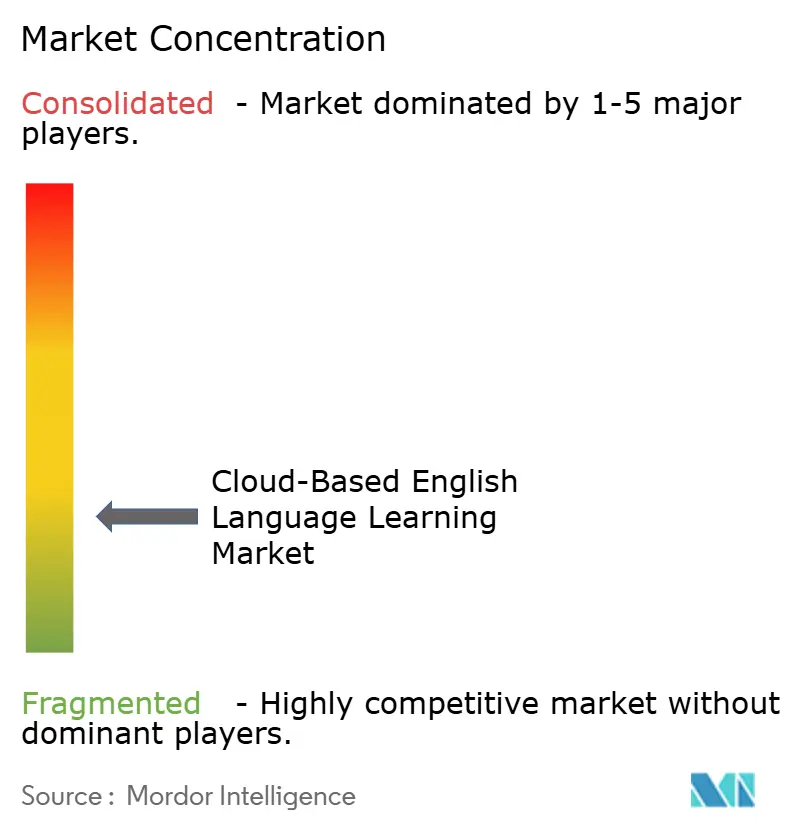
Il mercato dell'apprendimento della lingua inglese basato sul cloud rimane moderatamente frammentato, con attori principali che spaziano dalle applicazioni native dell'IA, ai marketplace di tutor umani, fino alle piattaforme incentrate sulla valutazione. Duolingo ha superato il miliardo di dollari di prenotazioni nel 2025 e ha dato priorità alla scalabilità ampliando l'accesso alle funzionalità di conversazione basate sull'IA. Questa mossa potrebbe comprimere il ricavo medio per utente nel breve termine, ma amplierebbe il bacino di studenti coinvolti. La divisione English Language Learning di Pearson ha registrato un miglioramento costante delle vendite e dei margini e ha lanciato nuovi prodotti e partnership cloud che collegano l'insegnamento a credenziali riconosciute e flussi di lavoro aziendali. Babbel ha combinato un'ampia base di abbonati con lezioni dal vivo e soluzioni aziendali, rafforzando la propria posizione con pratiche di conformità pronte per l'UE che riscuotono successo tra gli acquirenti aziendali.
Le iniziative strategiche si concentrano su tre aree principali. In primo luogo, la raccolta di capitali per accelerare l'intelligenza artificiale e l'espansione globale, come dimostrato dai round di finanziamento di Serie D di Preply e di Serie C di Speak, segnala la fiducia degli investitori nell'IA conversazionale scalabile e nel tutoraggio ibrido. In secondo luogo, il lancio di prodotti che integrano l'IA generativa per automatizzare la pratica, il feedback e l'assistenza agli insegnanti, con i fornitori che segnalano alti tassi di attivazione per strumenti che consentono di risparmiare tempo e personalizzare l'apprendimento. In terzo luogo, il posizionamento normativo attraverso credenziali "privacy by design" e certificati verificabili per soddisfare i requisiti di due diligence delle risorse umane e delle istituzioni, dove CEFRhub e fornitori simili promuovono risultati verificabili anziché punteggi opachi. Questi fattori rafforzano un panorama in cui la distribuzione, l'integrazione dei flussi di lavoro e i risultati verificabili sono ora elementi di differenziazione più importanti del solo volume dei contenuti.
L'apprendimento immersivo e le architetture basate su gruppi offrono nuove opportunità, poiché il completamento e la fiducia aumentano grazie alla responsabilità sociale e alle simulazioni esperienziali. I programmi VR di GoStudent e le piattaforme linguistiche XR di EON Reality offrono percorsi istituzionali per l'immersione nella pratica orale, allineati al QCER e agli standard scolastici. Nel tempo, i fornitori che integrano la pratica basata sull'intelligenza artificiale, il coaching umano, la credibilità della valutazione e la governance sicura dei dati in percorsi utente fluidi sono in grado di conquistare quote di mercato nell'apprendimento della lingua inglese basato sul cloud, soprattutto laddove gli acquirenti richiedono un trasferimento misurabile alle prestazioni sul posto di lavoro.
Leader del settore dell'apprendimento della lingua inglese basato sul cloud
Duolingo Inc.
Babbel GmbH
EF
Pearson ELT
Inglese aperto
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Duolingo ha ampliato l'accesso all'apprendimento basato sull'IA spostando "Videochiamata con Lily" da Max a Super, scalando l'apprendimento conversazionale basato sull'IA e modificando la propria strategia privilegiando la crescita degli utenti rispetto alla monetizzazione.
- Gennaio 2026: ETS e Study.com hanno lanciato un programma ufficiale di preparazione al TOEFL iBT allineato al nuovo esame TOEFL adattivo, con tutoraggio basato sull'intelligenza artificiale, punteggio CEFR e nuovi formati di test.
- Gennaio 2026: Preply ha raccolto 150 milioni di dollari in un round di finanziamento di Serie D guidato da WestCap per scalare la piattaforma di tutoraggio basata sull'intelligenza artificiale, espandere i team di ingegneri e migliorare le funzionalità di supporto all'apprendimento tramite IA.
- Novembre 2025: EON Reality ha lanciato una piattaforma di apprendimento linguistico per studenti dalla scuola primaria alla scuola secondaria di secondo grado basata sulla realtà estesa (XR), con esercizi di conversazione basati sull'intelligenza artificiale e allineati agli standard CEFR/ACTFL per un'esperienza educativa immersiva.
Ambito del rapporto sul mercato globale dell'apprendimento della lingua inglese basato su cloud
Il mercato dell'apprendimento della lingua inglese basato sul cloud si riferisce al segmento del settore dell'istruzione in cui i servizi di apprendimento dell'inglese vengono erogati tramite piattaforme online ospitate nel cloud (app o siti web), consentendo agli utenti di apprendere le competenze di conversazione, scrittura, ascolto e lettura in qualsiasi momento e ovunque tramite Internet.
Il rapporto sul mercato dell'apprendimento della lingua inglese basato sul cloud è segmentato per utente finale (studenti individuali, istituti accademici, aziende/imprese), modalità di apprendimento (corsi autogestiti basati su app, lezioni online dal vivo, corsi online aperti su larga scala (MOOC), programmi misti/ibridi), piattaforma (app per dispositivi mobili, portali web, aule di realtà virtuale/metaverso), fascia d'età (scuola primaria e secondaria, istruzione superiore (18-24), adulti (25+)) e area geografica (Nord America (Canada, Stati Uniti, Messico), Sud America (Brasile, Perù, Cile, Argentina, resto del Sud America), Europa (Regno Unito, Germania, Francia, Spagna, Italia, BENELUX, Paesi nordici, resto d'Europa), Asia-Pacifico (India, Cina, Giappone, Australia, Corea del Sud, Sud-est asiatico, resto dell'Asia-Pacifico), Medio Oriente e Africa (Emirati Arabi Uniti, Arabia Saudita, Sudafrica, Nigeria, resto del Medio Oriente e Africa)). Le previsioni di mercato sono fornite in termini di valore (USD), in base alla disponibilità.
| Studenti individuali |
| Istituzioni accademiche |
| Aziendale / Impresa |
| Corsi autogestiti basati su app |
| Classi online dal vivo |
| Massive Open Online Courses (MOOC) |
| Programmi misti/ibridi |
| applicazioni mobili |
| Portali basati sul Web |
| Aule di realtà virtuale/metaverso |
| K-12 |
| Istruzione superiore (18-24) |
| Adulti (25 +) |
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam, Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per utente finale | Studenti individuali | |
| Istituzioni accademiche | ||
| Aziendale / Impresa | ||
| Per modalità di apprendimento | Corsi autogestiti basati su app | |
| Classi online dal vivo | ||
| Massive Open Online Courses (MOOC) | ||
| Programmi misti/ibridi | ||
| Per piattaforma | applicazioni mobili | |
| Portali basati sul Web | ||
| Aule di realtà virtuale/metaverso | ||
| Per gruppo di età | K-12 | |
| Istruzione superiore (18-24) | ||
| Adulti (25 +) | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam, Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le prospettive per il 2031 del mercato dell'apprendimento della lingua inglese basato sul cloud?
Il mercato dell'apprendimento della lingua inglese basato sul cloud valeva 18.87 miliardi di dollari nel 2026 e si prevede che raggiungerà i 28.14 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.32%.
Quale utente finale contribuisce maggiormente e quale cresce più rapidamente?
Nel 2025, il 55% degli studenti individuali rappresenterà la quota maggiore, mentre il settore aziendale e delle imprese registrerà la crescita più rapida, con un CAGR del 17% fino al 2031, a testimonianza delle priorità dei datori di lavoro in termini di risultati e conformità.
In che modo le funzionalità dell'intelligenza artificiale generativa stanno cambiando le strategie di prodotto?
I fornitori stanno integrando gli strumenti di conversazione basati sull'IA in livelli più ampi per favorire il coinvolgimento su larga scala, abbinando poi la pratica dell'IA a un coaching strutturato per verificare i progressi e aumentare il tasso di completamento.
Quali piattaforme stanno guadagnando terreno nelle diverse regioni?
Le app per dispositivi mobili sono in testa con una quota del 61.5% per l'uso quotidiano, i portali web supportano la governance e l'analisi aziendale, e le aule virtuali sono quelle in più rapida crescita, partendo da una base ridotta, con un CAGR del 27%.
Quali regioni sono le principali fonti di domanda e perché?
La regione Asia-Pacifico detiene una quota del 43% e guida la crescita con un CAGR del 22%, grazie all'apprendimento mobile-first, ai mandati governativi e ai percorsi di istruzione superiore che ne ampliano l'utilizzo.
Quali sono i temi di conformità più importanti per gli acquirenti aziendali?
Gli acquirenti danno priorità alla credibilità delle valutazioni in linea con il QCER, alla governance dei dati allineata a regimi simili al GDPR e ai certificati verificabili, fattori che influenzano la selezione e il rinnovo dei fornitori.


