

Dimensioni e quota del mercato dell'intelligenza artificiale nel cloud
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
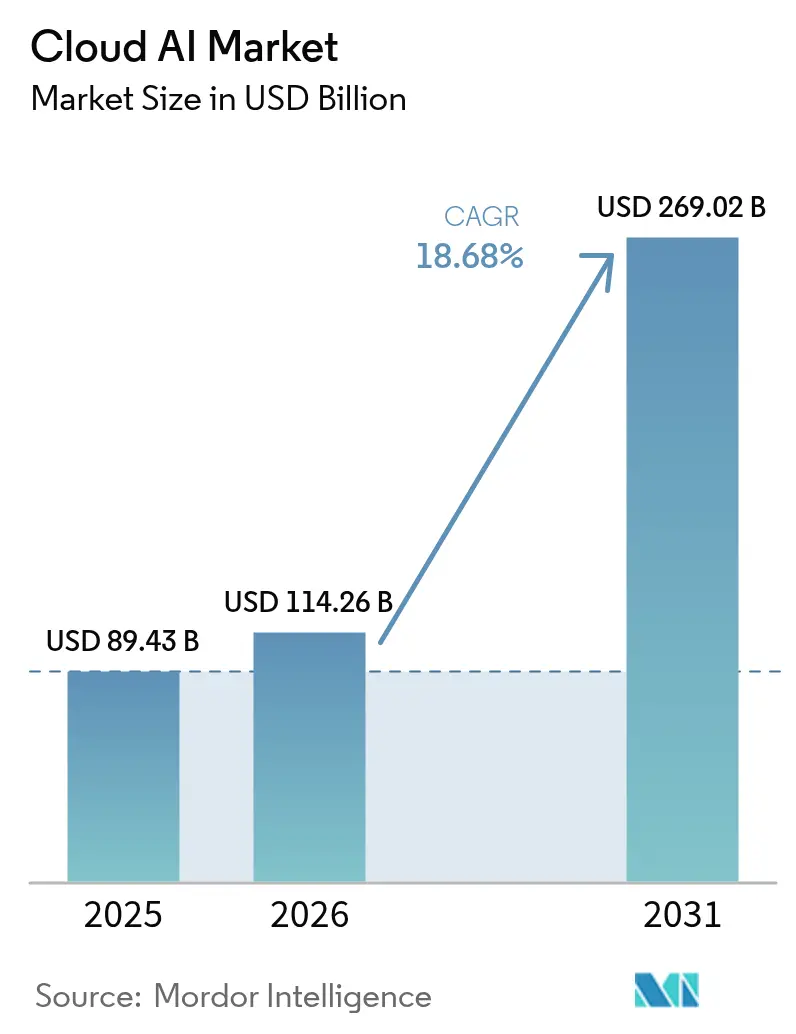
| Dimensione del mercato (2026) | 114.26 miliardo di dollari |
| Dimensione del mercato (2031) | 269.02 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 18.68% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
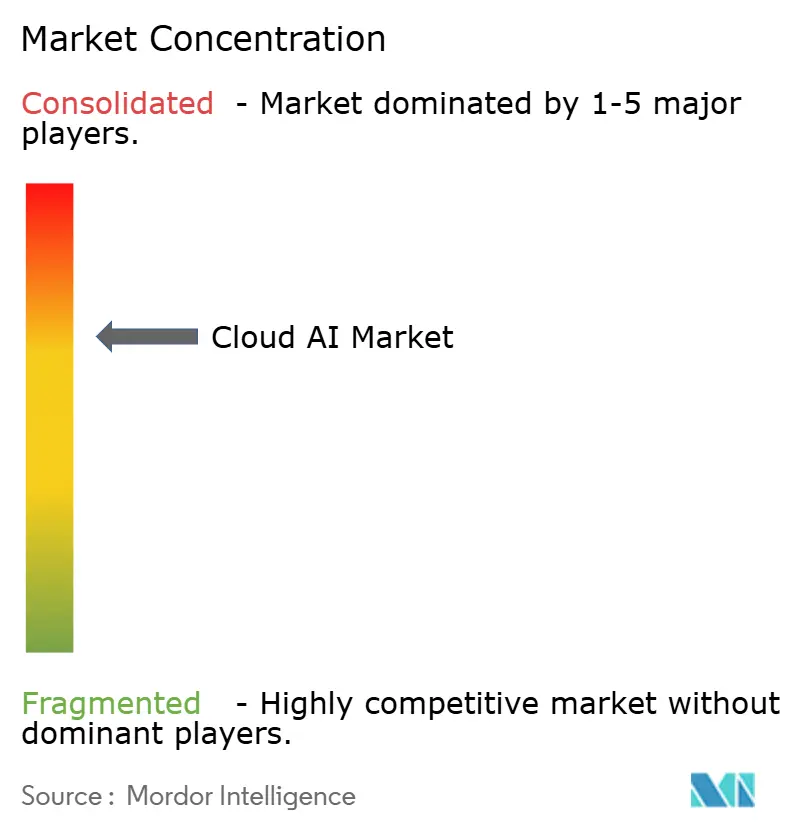
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'intelligenza artificiale nel cloud di Mordor Intelligence
Si prevede che il mercato dell'intelligenza artificiale nel cloud raggiungerà gli 89.43 miliardi di dollari nel 2025, i 114.26 miliardi di dollari nel 2026 e i 269.02 miliardi di dollari entro il 2031, con un CAGR del 18.68% dal 2026 al 2031. Le aziende stanno spostando i budget da piccoli progetti pilota verso carichi di lavoro di produzione su larga scala che si basano su architetture ibride, controlli dei dati sovrani e frazionamento delle GPU per bilanciare prestazioni e costi. I fornitori stanno rafforzando i prodotti per la governance dell'intelligenza artificiale responsabile, il monitoraggio dei bias e la spiegabilità, che stanno iniziando a influenzare i criteri di acquisto per i settori fortemente regolamentati. Le strategie competitive si concentrano sull'integrazione verticale di silicio proprietario, sull'orchestrazione dei carichi di lavoro basata sulle emissioni di carbonio e sui servizi gestiti che scaricano la complessità degli MLOps. Politiche di controllo delle esportazioni di alto profilo, preoccupazioni relative all'approvvigionamento energetico e concorrenti specializzati nel cloud GPU stanno plasmando la traiettoria a breve termine del mercato dell'intelligenza artificiale nel cloud.
Punti chiave del rapporto
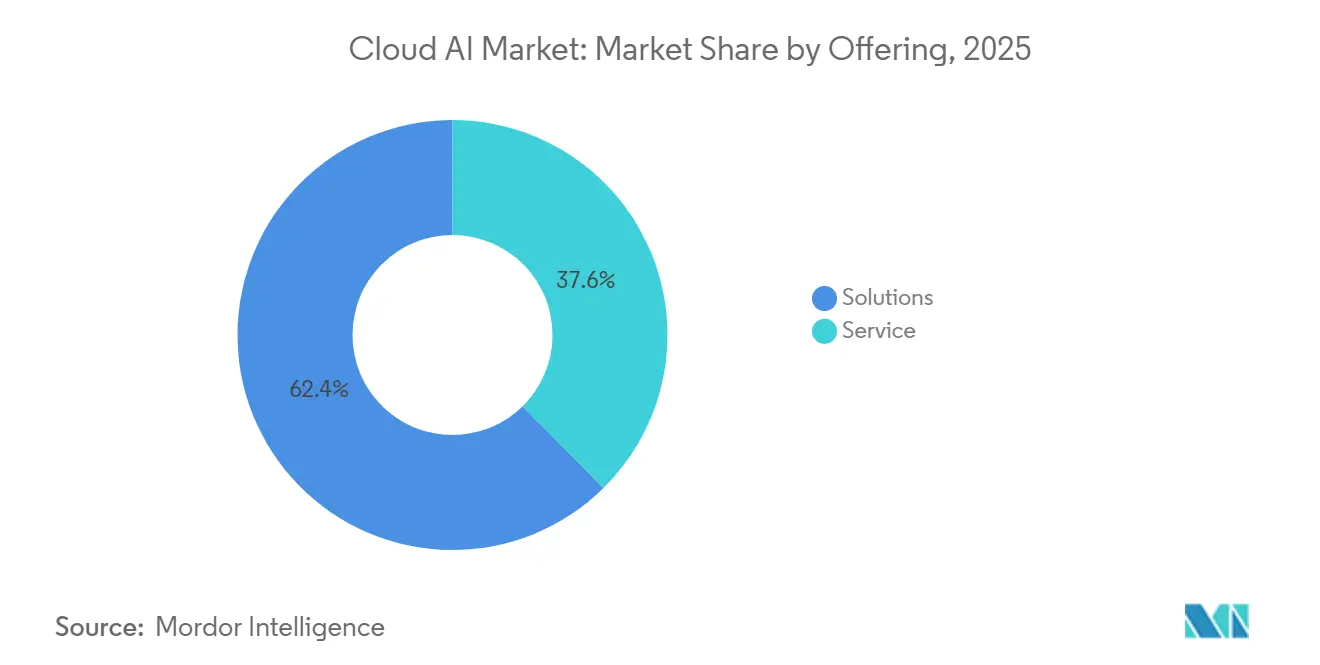
- Nel 2025, le soluzioni hanno rappresentato il 62.39% dei ricavi, mentre i servizi stanno crescendo a un CAGR del 20.19% fino al 2031.
- In base al modello di distribuzione, il cloud pubblico ha dominato con il 70.24% della spesa nel 2025, mentre le architetture ibride e multi-cloud stanno crescendo più rapidamente, con un CAGR del 22.31% fino al 2031.
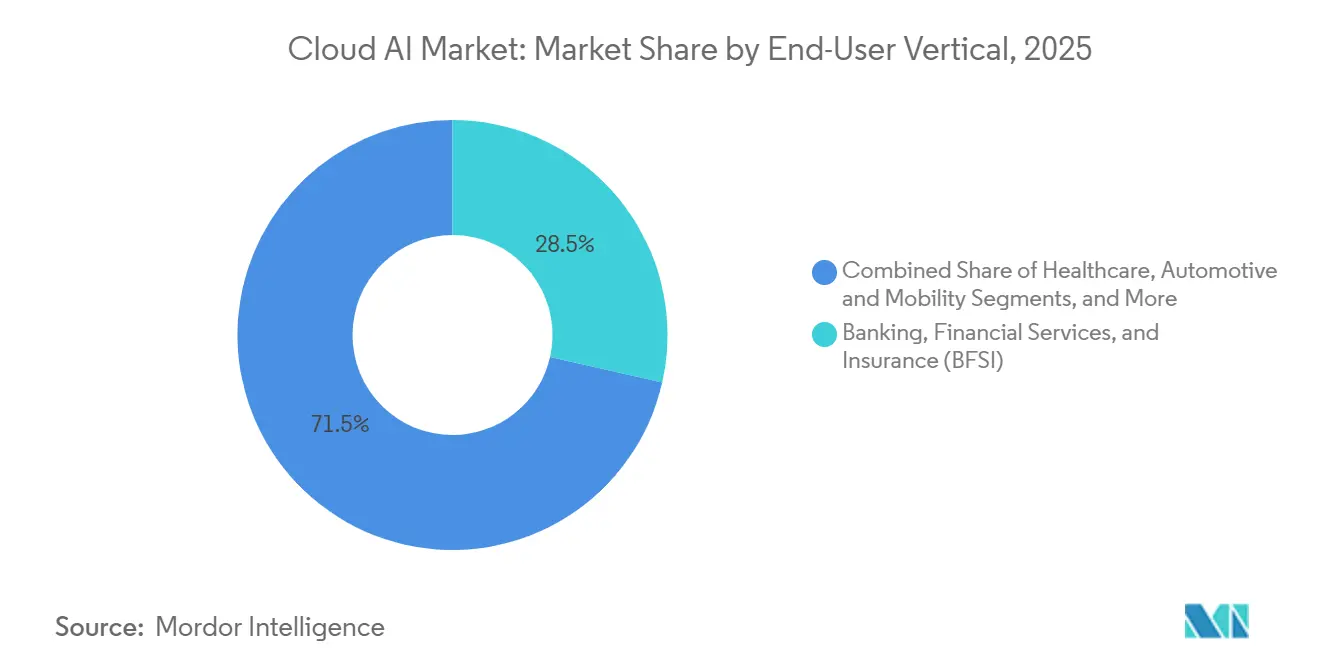
- In base al settore verticale dell'utente finale, il settore BFSI ha assorbito il 28.54% della spesa del 2025, mentre si prevede che il settore sanitario registrerà il CAGR più elevato, pari al 21.07%, entro il 2031.
- Per applicazione, l'intelligenza artificiale per il servizio clienti e il contact center deteneva una quota del 35.39% nel 2025, ma il marketing e la personalizzazione sono i casi d'uso in più rapida crescita, con una quota del 20.11% fino al 2031.
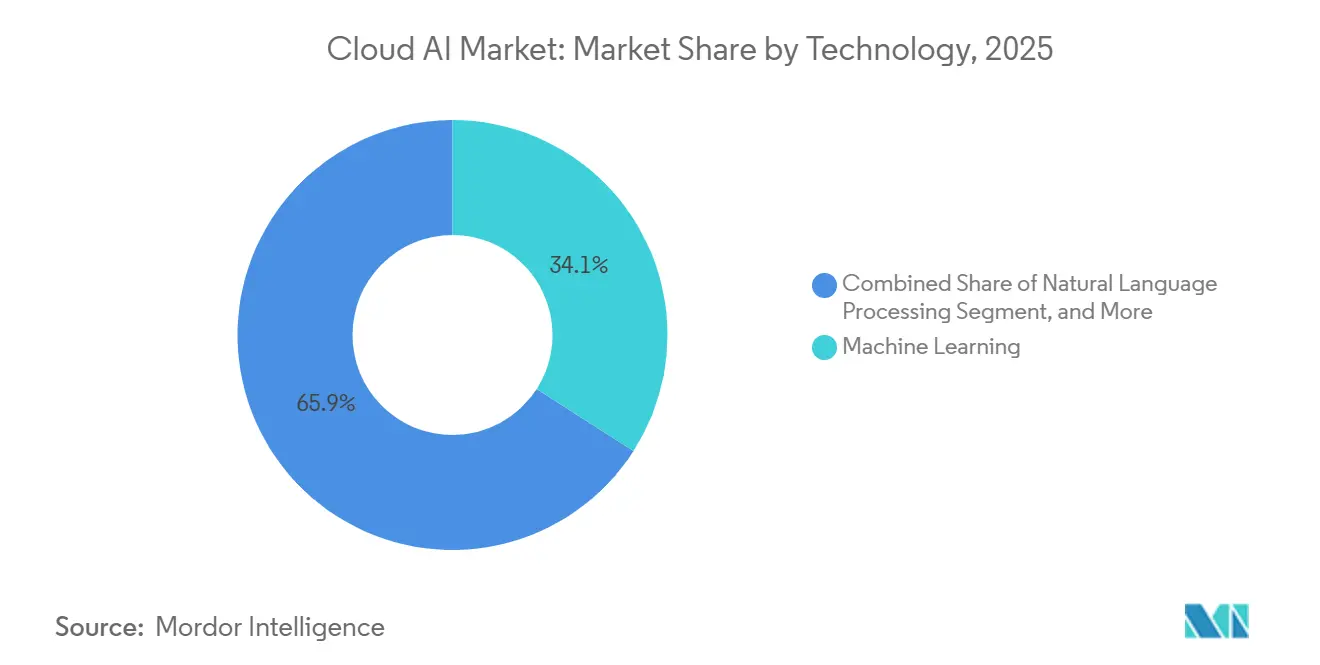
- In termini di tecnologia, l'apprendimento automatico ha dominato il 34.06% delle implementazioni del 2025, mentre l'elaborazione del linguaggio naturale è destinata a crescere a un CAGR del 20.43% entro il 2031.
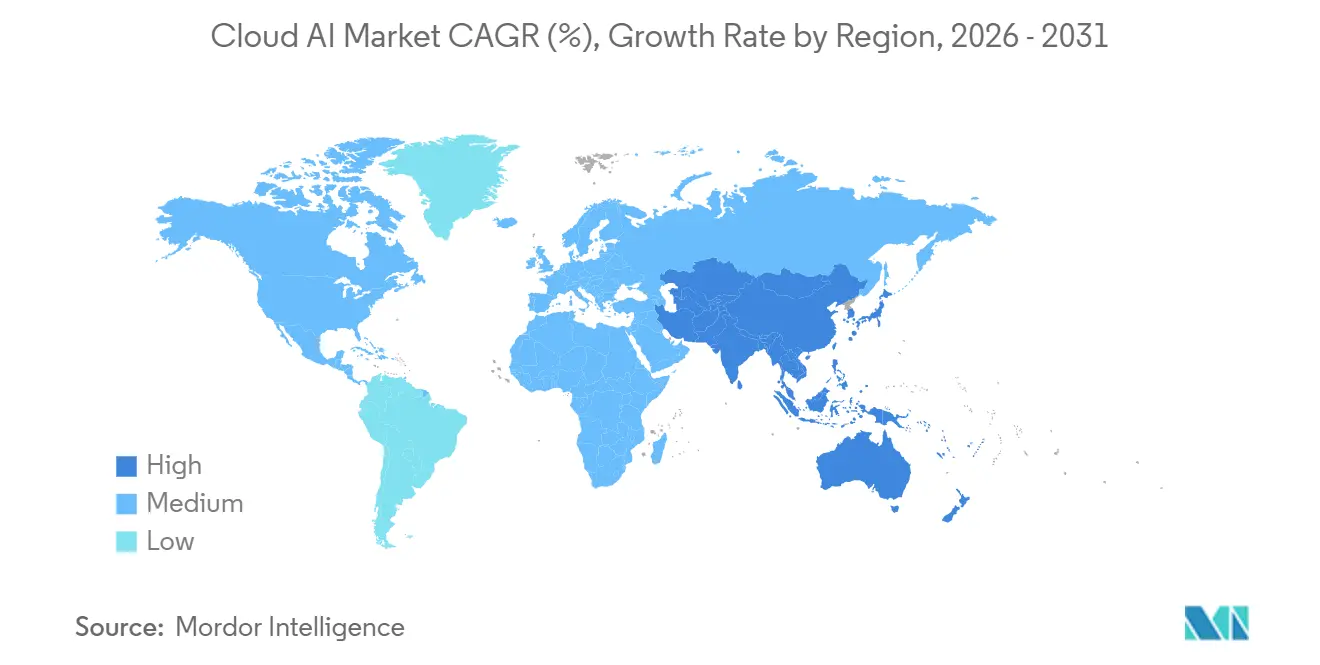
- per regione, il Nord America ha mantenuto il 40.59% dei ricavi del 2025, ma l'Asia-Pacifico è sulla buona strada per un CAGR del 22.74%, la crescita regionale più rapida fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'intelligenza artificiale nel cloud
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del volume dei Big Data | + 3.2% | Globale, con concentrazione in Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Crescente adozione dell'intelligenza artificiale come servizio (AIaaS) | + 4.1% | Globale, guidato da Nord America ed Europa | A breve termine (≤ 2 anni) |
| Crescente domanda di assistenti virtuali e chatbot con intelligenza artificiale generativa | + 3.8% | Globale, più forte in Nord America, Europa e Asia-Pacifico urbano | A breve termine (≤ 2 anni) |
| Frazionamento GPU GenAI: ampliamento dell'accesso alle PMI | + 2.7% | Il nucleo del Nord America e dell'Europa, con ripercussioni sull'Asia-Pacifico e sul Medio Oriente | Medio termine (2-4 anni) |
| Standard di interoperabilità AI Edge-Cloud (ad esempio, ONNX, MEDAL) | + 1.9% | Adozione globale e precoce nei centri automobilistici e manifatturieri | A lungo termine (≥ 4 anni) |
| Incentivi per l'orchestrazione del carico di lavoro consapevole delle emissioni di carbonio | + 1.5% | Europa e Nord America, espandendosi nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del volume dei Big Data
Nel 2025 le organizzazioni hanno generato 120 zettabyte di dati e solo piattaforme di IA cloud scalabili possono acquisire, etichettare e analizzare in modo economicamente vantaggioso set di dati multimodali di tale portata. Gli object store cloud pubblici offrono ai produttori una conservazione economica dei filmati di visione artificiale utilizzati per gli algoritmi di manutenzione predittiva che individuano anomalie termiche con settimane di anticipo. [1] Amazon Web Services, “Amazon Annual Report 2025,” aboutamazon.com Gli istituti finanziari stanno convogliando i registri delle transazioni e le trascrizioni dei call center nei data lake cloud, applicando poi l'elaborazione del linguaggio naturale (NLP) per far emergere comportamenti fraudolenti emergenti che i motori basati su regole non riescono a rilevare. Le garanzie di durabilità dell'0.02
Crescente adozione dell'intelligenza artificiale come servizio (AIaaS)
Nel 2025, il fatturato di AIaaS ha raggiunto i 28 miliardi di dollari, poiché le aziende prive di talenti esperti in machine learning hanno adottato API di modelli chiavi in mano. Model Serving di Databricks ha elaborato 14 miliardi di chiamate di inferenza mensili, dimostrando come l'implementazione con un solo clic riduca i tempi di produzione da trimestri a settimane. Snowflake Cortex ha permesso agli analisti SQL di eseguire modelli di sentiment e traduzione all'interno di query familiari, ampliando l'accesso oltre i team di data science. [2] Snowflake, “Neeva Acquisition Press Release,” investors.snowflake.com Un sondaggio del 2025 ha mostrato che il 42% delle PMI europee utilizza già API cloud per NLP o visione artificiale perché la tariffazione a consumo elimina il rischio di licenze iniziali. Queste dinamiche posizionano AIaaS come un acceleratore a breve termine dell'adozione dell'IA cloud in aziende di tutte le dimensioni.
Crescente domanda di assistenti virtuali e chatbot con intelligenza artificiale generativa
Nel 2025 i chatbot hanno gestito il 68% delle richieste di assistenza di livello 1, riducendo del 29% il tempo medio di gestione e aumentando di 12 punti i punteggi di soddisfazione del cliente. [3] Salesforce, “State of Service Report 2025,” salesforce.com I bot vocali multilingue nelle telecomunicazioni e nelle utility riducono le spese annuali per il lavoro di 1.8 miliardi di dollari grazie alla copertura di 47 lingue. I progetti pilota nel settore sanitario che integrano assistenti per la documentazione clinica ambientale fanno risparmiare ai medici 90 minuti al giorno e aumentano la precisione della fatturazione del 22%. Le aziende riscontrano risparmi concreti sulle spese operative e tempi di risoluzione più rapidi, il che spinge i dirigenti a sponsorizzare un'ulteriore implementazione. I maggiori volumi di chiamate di inferenza da parte di questi assistenti espandono in modo significativo la domanda di calcolo AI nel cloud.
Frazionamento GPU GenAI: ampliamento dell'accesso alle PMI
Le piattaforme di GPU slicing consentono ai clienti di noleggiare un ottavo o un quarto di un H100 o MI300X per meno di 2 dollari all'ora, aggiungendo 14,000 nuovi utenti nel 2025. [4] CoreWeave, “Product Documentation 2025,” docs.coreweave.com I casi di studio mostrano startup del settore legal-tech e biotech che eseguono lavori di fine-tuning su hardware frazionato che in precedenza non potevano permettersi. La GPU Multi-Instance di NVIDIA aumenta l'utilizzo all'87%, traducendo i risparmi dei fornitori in prezzi più bassi per gli utenti finali. Il programma Horizon Europe dell'UE ha stanziato 400 milioni di euro (452 milioni di dollari) per crediti GPU sovvenzionati, democratizzando ulteriormente l'accesso. Abbassando le barriere di costo e di tempo di attesa, la frazionazione espande il mercato totale indirizzabile per l'IA cloud tra le piccole e medie imprese.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mancanza di manodopera qualificata e problemi di sicurezza dei dati | -2.8% | Globale, acuto nei mercati emergenti e nei segmenti delle PMI | Medio termine (2-4 anni) |
| Carenze persistenti nella catena di fornitura di GPU e HBM | -3.4% | Globale, più grave in Asia-Pacifico e in Europa | A breve termine (≤ 2 anni) |
| Limiti energetici dei data center AI e normative sul carbonio | -2.1% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Quadri di controllo delle esportazioni di GPU geopolitiche | -1.9% | Cina, Russia e altri 25 territori soggetti a restrizioni | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Mancanza di manodopera qualificata e problemi di sicurezza dei dati
La carenza globale di 1.4 milioni di professionisti del machine learning nel 2025 ha spinto la retribuzione mediana della Silicon Valley a 385,000 dollari, estromettendo molte aziende di medie dimensioni. Le università hanno prodotto solo 87,000 dottorati incentrati sull'intelligenza artificiale, ben al di sotto della crescita della domanda. I bucket cloud non configurati correttamente hanno esposto 2.3 miliardi di record, spingendo il 34% dei CIO a rinviare le migrazioni fino alla maturazione dei controlli zero-trust e di crittografia. Le sanzioni previste dal GDPR e dal CCPA hanno raggiunto i 2.03 miliardi di dollari, aumentando la posta in gioco in termini di conformità per i settori che gestiscono dati personali sensibili. Senza migliori percorsi di formazione e strumenti di sicurezza automatizzati, la scarsità di talenti e i timori di violazioni rimangono ostacoli formidabili.
Carenze persistenti nella catena di fornitura di GPU e HBM
I tempi di consegna di NVIDIA H100 si sono allungati a 52 settimane entro la fine del 2025, mentre gli arretrati di AMD MI300X hanno superato i nove mesi a causa dei vincoli di wafer nelle fabbriche di nodi avanzati. La produzione di HBM3 ha soddisfatto solo il 68% della domanda perché solo tre fornitori producono gli stack di memoria, costringendo gli operatori di data center a razionare la capacità. I provider cloud hanno introdotto l'inferenza basata su CPU su Graviton4, ma l'addestramento ad alti parametri rimane limitato alla GPU. Le normative statunitensi sull'esportazione hanno inoltre bloccato le spedizioni di GPU di alto livello in 27 giurisdizioni, provocando l'accumulo di vecchi chip V100 e ritardando nuovi progetti di intelligenza artificiale. Finché l'offerta non si espanderà o gli acceleratori alternativi non matureranno, la scarsità di hardware limiterà l'integrazione di carichi di lavoro ad alta intensità di calcolo.
Analisi del segmento
Offrendo: i servizi aumentano man mano che le aziende cercano un'integrazione chiavi in mano
Nel 2025, le soluzioni di intelligenza artificiale cloud hanno detenuto una quota di mercato del 62.39%, riflettendo la preferenza delle aziende per infrastrutture chiavi in mano, strumenti PaaS e ampi marketplace di modelli che accorciano i cicli di sviluppo. Le istanze ottimizzate per GPU di ogni hyperscaler sono rimaste l'acquisto principale, mentre Databricks Lakehouse AI e Snowflake Cortex hanno astratto la preparazione dei dati e il controllo delle versioni, consentendo ai rivenditori di implementare tempestivamente i motori di raccomandazione per le festività. Hub di modelli come Hugging Face ospitavano 340,000 algoritmi, consentendo ai team di perfezionare BERT o Stable Diffusion anziché addestrarli da zero. La visione artificiale e i carichi di lavoro di generazione di codice proliferano, mentre i clienti continuano a destinare il budget a pacchetti di soluzioni che promettono latenza prevedibile e governance integrata.
Si prevede che i servizi registreranno un CAGR del 20.19% fino al 2031, grazie a linee guida professionali sulla mitigazione dei bias e a offerte gestite che garantiscono un uptime del 99.9% per l'inferenza di produzione. Con l'entrata in vigore dell'EU AI Act nel 2026, il 67% delle aziende europee intende esternalizzare gli audit di conformità e la documentazione dei modelli, aumentando la quota di servizi nel mercato complessivo dell'IA cloud durante la finestra di previsione. I contratti di formazione continua coprono già avvisi di drift, filtri avversari e patch zero-day, aiutando i clienti a colmare il divario di talenti nell'IA senza far lievitare gli stipendi. Nel complesso, questi fattori consentono ai fornitori di servizi di acquisire una quota crescente di budget anche tra le organizzazioni che mantengono l'infrastruttura core internamente.
Per modello di distribuzione: l'ibrido guadagna terreno tra le regole sulla residenza dei dati
Il cloud pubblico ha rappresentato il 70.24% della spesa del 2025, con capacità elastica e rapido accesso a nuovi chip H100, H200 e MI300X, che si confermano vantaggi decisivi. Le aziende native digitali apprezzano in particolare la formula "pay-as-you-go" che evita spese in conto capitale su data center, sistemi di raffreddamento e reti ad alta velocità. Le piattaforme pubbliche ora integrano API AutoML e Foundation Model, consentendo agli analisti aziendali di avviare progetti pilota in pochi giorni anziché in trimestri. Tuttavia, le autorità di regolamentazione continuano a spingere gli utenti dei settori finanziario, sanitario e governativo a conservare i dati sensibili entro i confini nazionali, costringendo i team a scomporre le architetture.
Si prevede che le implementazioni ibride e multi-cloud si espanderanno a un CAGR del 22.31%, poiché il 54% delle aziende ora pianifica i carichi di lavoro di intelligenza artificiale su almeno due provider per evitare vincoli e raggiungere gli obiettivi di latenza. Le banche rimpatriano i registri delle transazioni su cloud privati per la conformità al GDPR, mentre le funzionalità anonimizzate vengono reinstradate verso cluster pubblici per l'addestramento di modelli su larga scala. Le reti sanitarie seguono un modello simile, archiviando le informazioni sanitarie protette (PHI) in locale e inviando i tensori spogliati a farm GPU per l'apprendimento federato. Gli strumenti che normalizzano le MLOps tra provider, gli archivi di funzionalità, le dashboard di osservabilità e i motori di policy stanno quindi emergendo come un vettore di crescita fondamentale per il mercato dell'intelligenza artificiale nel cloud.
Per utente finale: l'assistenza sanitaria accelera dopo l'aumento delle autorizzazioni FDA
BFSI ha dominato la spesa con una quota del 28.54% nel 2025, applicando modelli di rilevamento delle anomalie a 12 miliardi di transazioni e riducendo le frodi basate sull'identità sintetica a due cifre. I sistemi di sottoscrizione basati su grafici hanno inoltre esteso il credito a 18 milioni di consumatori con file sottili, riducendo il rischio di insolvenza senza revisione manuale. I desk di trading algoritmico hanno eseguito il back-test di migliaia di strategie di apprendimento per rinforzo durante la notte, catturando alfa incrementale che ha rafforzato i budget cloud.
Si prevede che l'assistenza sanitaria crescerà a un CAGR del 21.07% dopo che la FDA ha autorizzato 127 dispositivi abilitati all'intelligenza artificiale nel 2025, legittimando i processi diagnostici basati sul cloud. Le reti radiologiche ora analizzano TAC e risonanze magnetiche in meno di due minuti, dimezzando i tempi di risposta e individuando patologie precedentemente trascurate. Gli strumenti di documentazione clinica ambientale liberano i medici da 90 minuti al giorno e i laboratori di genomica riducono i cicli di identificazione delle varianti da quattro settimane a 36 ore. Grazie a questi risparmi di tempo e costi, si prevede che il peso dell'assistenza sanitaria nel mercato dell'intelligenza artificiale basata sul cloud aumenterà costantemente fino al 2031.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: la personalizzazione supera la roccaforte del servizio clienti
L'automazione del servizio clienti ha rappresentato il 35.39% delle spese del 2025, con chatbot multilingue che hanno risolto il 68% delle richieste di primo livello e ridotto i tempi di gestione di quasi un terzo. Gli agenti virtuali nei settori delle telecomunicazioni, delle compagnie aeree e delle assicurazioni hanno risparmiato complessivamente 1.8 miliardi di dollari all'anno in manodopera. Con l'avvicinarsi della saturazione dell'efficienza di gestione, la crescita incrementale per questa classe di applicazioni sta rallentando, sebbene i volumi unitari rimangano sufficientemente elevati da ancorare la domanda di inferenza GPU.
Marketing e personalizzazione stanno registrando un CAGR del 20.11%, alimentato dai sistemi di raccomandazione basati sull'intelligenza artificiale generativa che rappresentano già il 35% del fatturato delle principali piattaforme di e-commerce. I rivenditori di moda offrono una ricerca basata sulla similarità visiva che aumenta la conversione da dispositivi mobili di oltre un quarto, e i servizi di streaming riducono il tasso di abbandono ottimizzando le watch list con l'apprendimento per rinforzo. Con il diffondersi di questi successi, i carichi di lavoro di marketing sono posizionati per conquistare quote di mercato incrementali nell'ambito dell'intelligenza artificiale cloud, sottraendole ai bot di servizio maturi.
Per tecnologia: la PNL cresce mentre gli LLM permeano i sistemi di back-office
Il machine learning ha catturato il 34.06% delle implementazioni del 2025, coprendo modelli di regressione classica, di tree ensemble e di clustering alla base del punteggio del rischio di credito, della pianificazione della domanda e della manutenzione predittiva. I produttori che hanno integrato rilevatori di anomalie nei sensori di bordo linea hanno ridotto gli scarti di quasi un terzo, a dimostrazione del perché il machine learning convenzionale rimarrà fondamentale.
L'elaborazione del linguaggio naturale è destinata a raggiungere un CAGR del 20.43%, poiché i modelli di classe GPT automatizzano l'astrazione dei contratti, i riepiloghi normativi e la stesura delle email. I team legali ora esaminano 4.8 milioni di accordi all'anno in una frazione del tempo impiegato in passato e le aziende farmaceutiche analizzano milioni di documenti di sperimentazione alla ricerca di eventi avversi nel giro di poche ore anziché settimane. Poiché questi progressi si traducono direttamente in risparmi in termini di ore fatturabili, si prevede che la quota di NLP sul mercato complessivo dell'intelligenza artificiale nel cloud supererà quella della visione artificiale entro il 2031.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano dell'intelligenza artificiale basata sul cloud
Il Nord America ha dominato una quota di mercato del cloud AI del 40.59% nel 2025, riflettendo gli ingenti budget delle aziende Fortune 500 e la spesa in conto capitale per le aziende hyperscaler che ha superato i 200 miliardi di dollari per la costruzione di nuovi data center durante l'anno. Anche le iniziative di sovereign computing stanno crescendo: la strategia pancanadese per l'AI del Canada ha stanziato 2.4 miliardi di dollari canadesi (1.77 miliardi di dollari) per trattenere i talenti e finanziare cluster GPU locali. Il Messico ha sfruttato il near-shoring per infondere il cloud AI nelle supply chain del settore automobilistico ed elettronico, spingendo il fatturato regionale dei servizi cloud a crescere del 19% su base annua. Negli Stati Uniti, le aziende registrano un ROI mediano del 240% sui progetti pilota di AI generativa, un risultato che alimenta la continua espansione del mercato del cloud AI nella regione. Nel complesso, questi fattori mantengono il Nord America all'avanguardia nell'addestramento di modelli ad ampio parametro e nell'utilizzo dell'inferenza.
Mercato dell'IA cloud nella regione Asia-Pacifico
Si prevede che l'area Asia-Pacifico registrerà il CAGR più rapido, pari al 22.74%, fino al 2031, trainata da mandati statali e da crescenti investimenti privati in ecosistemi modello localizzati. La Cina ha reindirizzato circa 18 miliardi di dollari di spesa aziendale annua verso cloud di intelligenza artificiale nazionali, nell'ambito della sua direttiva sull'intelligenza artificiale sovrana, accelerando l'adozione di modelli di base formati localmente. La Missione nazionale indiana per l'intelligenza artificiale ha stanziato 103 miliardi di rupie (1.24 miliardi di dollari) per cluster GPU multi-città e ha sovvenzionato crediti di calcolo per 14,000 startup, ampliando l'accesso degli sviluppatori al silicio avanzato. Giappone e Corea del Sud hanno impegnato complessivamente 1.5 miliardi di dollari per infrastrutture edge-cloud e produzione nazionale di chip di intelligenza artificiale, azioni che riducono la latenza di inferenza per progetti di smart city e mobilità autonoma.
Mercato dell'IA cloud in EMEA e Sud America
Europa, Sud America, Medio Oriente e Africa hanno rappresentato insieme il 37% del fatturato del 2025 e le dinamiche normative ora influenzano i criteri di approvvigionamento in questi territori. L'imminente legge UE sull'intelligenza artificiale sta spingendo il 62% delle aziende intervistate ad adottare strumenti di intelligenza artificiale spiegabile e ad avvalersi di consulenti per la conformità prima dell'entrata in funzione nel 2026. Il programma tedesco AI Made in Europe ha stanziato 3 miliardi di euro (3.39 miliardi di dollari) per nodi cloud sovrani, attirando 340 tenant aziendali nel suo primo anno. Le banche brasiliane e le aziende agritech argentine hanno spinto le dimensioni del mercato sudamericano dell'intelligenza artificiale cloud a un aumento del 18% nel 2025 attraverso l'analisi delle frodi e soluzioni per l'agricoltura di precisione. I paesi del Consiglio di cooperazione del Golfo hanno investito 12 miliardi di dollari in infrastrutture di intelligenza artificiale, con il progetto NEOM dell'Arabia Saudita che sta sperimentando flotte autonome e l'ottimizzazione delle smart grid. In Africa, nel 2025 gli operatori di telefonia mobile hanno utilizzato il punteggio di credito basato sull'intelligenza artificiale per concedere microprestiti a 8.2 milioni di adulti senza conto bancario, sottolineando le opportunità della regione, in fase iniziale ma ad alto impatto.
Panorama normativo
L'approvvigionamento di servizi di intelligenza artificiale nel cloud è sempre più influenzato dalla governance transfrontaliera dell'IA, dalla conformità alla privacy e dalle aspettative in materia di sicurezza dei modelli, che si aggiungono alle normative sul cloud e sui dati. Nell'UE, l'AI Act (Regolamento (UE) 2024/1689) è entrato in vigore il 1° agosto 2024, con date di applicabilità generali concentrate intorno al 2 agosto 2026. Questa tempistica spinge gli acquirenti verso la spiegabilità, la documentazione e i controlli del rischio che possono essere implementati nelle toolchain MLOps del cloud. Parallelamente all'attuazione dell'AI Act, la Commissione europea ha proposto un Cloud and AI Development Act nel 2026, segnalando un'attenzione politica sulla sovranità del cloud e sulla concentrazione della capacità di calcolo. Tale direzione innalza i requisiti in materia di residenza dei dati e controlli cloud affidabili per i carichi di lavoro regolamentati.
Negli Stati Uniti, l'orientamento politico per il 2026 pone l'accento sull'innovazione con la sicurezza attraverso framework piuttosto che su licenze obbligatorie. Ciò include un ordine esecutivo del 5 giugno 2026 sulla promozione dell'innovazione e della sicurezza dell'IA avanzata, che istituisce un processo di benchmarking classificato per i modelli di frontiera gestito dal Direttore della NSA. Gli standard rimangono inoltre un punto di riferimento fondamentale per la conformità: il NIST continua a mantenere il framework volontario per la gestione del rischio dell'IA e ha pubblicato una bozza di linee guida sulla sicurezza informatica per l'IA nel dicembre 2025, con processi di feedback che proseguiranno per tutto il 2026, indicando esplicitamente i fornitori di servizi cloud come attori critici per la sicurezza dei pesi dei modelli e dei controlli della catena di fornitura. Nel complesso, questi sviluppi rafforzano l'investimento dei fornitori in una governance dell'IA responsabile, nella verificabilità e nella sicurezza by design come elementi distintivi per le soluzioni di IA cloud e i servizi gestiti in settori fortemente regolamentati.
Analisi della catena del valore
La catena del valore dell'IA nel cloud si articola su cinque livelli interconnessi: hardware di calcolo e memoria, infrastrutture di data center e cloud, acquisizione e gestione dei dati, sviluppo e hosting di modelli di base e applicazioni per utenti finali fornite come soluzioni e servizi. I vincoli e la differenziazione a monte si concentrano su acceleratori, memorie ad alta larghezza di banda e reti, con roadmap di fornitura e prestazioni che influenzano la disponibilità e l'economia unitaria per l'addestramento e l'inferenza. Le partnership mostrano come i fornitori si assicurano input critici: NVIDIA e SK hynix hanno annunciato una partnership tecnologica pluriennale nel giugno 2026 per sviluppare congiuntamente memorie di nuova generazione per le fabbriche di IA, sottolineando la dipendenza da stack di memoria avanzati per carichi di lavoro di modelli di grandi dimensioni.
I fornitori di servizi hyperscale midstream e i cloud specializzati in GPU confezionano l'hardware in istanze, piattaforme PaaS per l'intelligenza artificiale e marketplace di modelli, distribuendolo poi tramite vendite dirette alle aziende, partner di canale e integratori di sistemi in soluzioni verticali. La realizzazione di data center e l'aggiornamento delle interconnessioni sono ormai leve fondamentali della catena di fornitura, come dimostra la partnership siglata da Microsoft nel luglio 2026 con 3M per implementare la tecnologia Expanded Beam Optical nei data center di Azure al fine di migliorare la connettività ad alta densità. A valle, i fornitori di applicazioni e i team aziendali rendono operativi i modelli tramite MLOps, governance e osservabilità, mentre i servizi gestiti si espandono man mano che gli acquirenti esternalizzano la conformità e l'affidabilità della produzione, in particolare per le architetture ibride e multicloud utilizzate per soddisfare i requisiti di residenza e di rischio.
Panorama competitivo
I tre principali hyperscaler, Amazon Web Services, Microsoft Azure e Google Cloud, controllavano circa il 65% dei ricavi infrastrutturali nel 2025, un livello che si traduce in una moderata concentrazione per il mercato dell'intelligenza artificiale nel cloud. AWS si differenzia grazie ai chip Trainium e Inferentia, che riducono i costi di formazione e inferenza fino al 40% rispetto alle istanze basate su GPU, mentre Microsoft integra i modelli OpenAI in Office e Dynamics per monetizzare 380 milioni di postazioni aziendali. Google risponde con una pianificazione dei carichi di lavoro attenta alle emissioni di carbonio che sposta i processi batch in regioni con surplus di energia rinnovabile, riducendo le emissioni di Scope 2 del 18% e attraendo acquirenti attenti alla sostenibilità.
I provider specializzati in cloud GPU come CoreWeave e Lambda Labs stanno erodendo il predominio degli hyperscaler offrendo capacità frazionaria H100 e MI300X, fatturazione flessibile al secondo e data center collocati vicino a fonti di energia rinnovabile a basso costo. Il numero dei loro clienti è cresciuto a due cifre nel 2025, poiché i fornitori di software di fascia media hanno cercato di ridurre i costi ed evitare lunghi tempi di consegna per le GPU dedicate. Le iniziative di cloud sovrano in Germania, Francia e Canada aggiungono ulteriore frammentazione, offrendo alle imprese locali alternative che soddisfano i requisiti di residenza mantenendo al contempo l'accesso a risorse di elaborazione di fascia alta.
Le piattaforme gestite ricche di funzionalità stanno guidando un'ondata di fusioni e acquisizioni volte a completare le capacità di model-ops. Snowflake ha acquisito Neeva per 185 milioni di dollari per integrare la ricerca semantica nel suo cloud di dati, e Databricks ha acquisito MosaicML per 1.3 miliardi di dollari per fornire una formazione chiavi in mano sui modelli di base. I provider che ottengono la certificazione ISO/IEC 42001 per la gestione dell'IA e dimostrano flussi di lavoro conformi al GDPR si aggiudicano contratti sproporzionati nei settori finanziario e sanitario, settori in cui la non conformità comporta sanzioni elevate. I vettori competitivi ora includono quantizzazione, decodifica speculativa e toolkit di apprendimento federato che consentono ai clienti di formare più parti senza centralizzare i dati, rafforzando una marcia costante verso offerte più ricche e portabili nel mercato globale dell'IA cloud.
Leader del settore dell'intelligenza artificiale nel cloud
Amazon Web Services Inc.
Microsoft Corporation
Google LLC
IBM Corporation
Intel Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Amazon Web Services e OpenAI hanno ampliato la loro partnership pluriennale, con Amazon che ha investito 50 miliardi di dollari e OpenAI che si è impegnata a utilizzare 2 gigawatt di capacità di Trainium su AWS, estendendo al contempo il proprio contratto cloud di 100 miliardi di dollari in otto anni. L'accordo rafforza la posizione di AWS nell'addestramento e nell'inferenza su larga scala, ancorando la domanda a chip proprietari e a una pianificazione della capacità a lungo termine. Aumenta inoltre la pressione competitiva sui fornitori di servizi cloud su larga scala e sugli specialisti di GPU-cloud, affinché si assicurino impegni di calcolo pluriennali comparabili e prezzi differenziati per i carichi di lavoro di frontiera.
- Maggio 2026: Snowflake e AWS hanno siglato una collaborazione strategica pluriennale che include un impegno di 6 miliardi di dollari in infrastrutture per accelerare l'adozione dell'IA agentiva nelle aziende. L'accordo rafforza l'integrazione tra piattaforme dati e infrastrutture di IA cloud, puntando a percorsi più rapidi dai dati gestiti alla distribuzione dei modelli in produzione. Per gli acquirenti di IA cloud, questo rafforza la tendenza all'acquisto in blocco di dati, strumenti di modellazione e risorse di calcolo, che riduce le difficoltà legate alle operazioni MLOps ma può aumentare la dipendenza dalla piattaforma.
- Dicembre 2025: AWS ha lanciato Trainium2, puntando a significativi miglioramenti delle prestazioni di training e a costi inferiori rispetto alla generazione precedente. Il rilascio ha ampliato il panorama competitivo, andando oltre le roadmap basate esclusivamente su GPU e offrendo ai clienti un percorso di accelerazione alternativo all'interno di un importante ecosistema hyperscale. Ha inoltre rafforzato la tendenza del mercato verso l'integrazione verticale di silicio, infrastrutture e servizi di intelligenza artificiale gestiti, con i fornitori che competono in base all'economia unitaria e alla disponibilità di capacità.
Ambito del rapporto sul mercato globale dell'intelligenza artificiale nel cloud
Un cloud AI comprende un'infrastruttura condivisa per casi d'uso dell'IA, che supporta contemporaneamente diversi progetti e carichi di lavoro AI. Il cloud AI riunisce varie risorse hardware e software per fornire software-as-a-service (SaaS) AI sull’infrastruttura cloud, fornendo alle aziende l’accesso alle principali funzionalità AI. Pertanto, lo studio tiene traccia dei ricavi maturati dagli strumenti di intelligenza artificiale standard offerti tramite le tecnologie cloud. Lo studio considera anche i ricavi maturati da servizi di formazione, consulenza e integrazione di sistemi per Cloud AI.
Il rapporto sul mercato dell'intelligenza artificiale nel cloud è segmentato per tipologia (soluzioni, servizi), settore verticale dell'utente finale (BFSI, sanità, automotive e mobilità, commercio al dettaglio ed e-commerce, governo e settore pubblico, istruzione, produzione), modello di distribuzione (cloud pubblico, cloud privato, cloud ibrido e multi-cloud), applicazione (assistenza clienti e intelligenza artificiale nei contact center, manutenzione predittiva e operazioni sugli asset, analisi di frodi e rischi, marketing e personalizzazione, visione artificiale come servizio), tecnologia (apprendimento automatico, elaborazione del linguaggio naturale, visione artificiale, intelligenza artificiale generativa, intelligenza artificiale di rinforzo e edge) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente, Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Soluzione | Infrastruttura (elaborazione, archiviazione, rete) |
| Piattaforma come servizio per l'intelligenza artificiale | |
| Mercato dei modelli | |
| Servizio | Servizi professionali |
| Managed Services |
| Banche, servizi finanziari e assicurazioni (BFSI) |
| Settore Sanitario |
| Automotive e mobilità |
| Vendita al dettaglio ed e-commerce |
| Governo e settore pubblico |
| Formazione |
| Produzione |
| Cloud pubblico |
| private Cloud |
| Ibrido e multi-cloud |
| Servizio clienti e intelligenza artificiale del contact center |
| Manutenzione predittiva e operazioni patrimoniali |
| Analisi delle frodi e dei rischi |
| Marketing e personalizzazione |
| Computer Vision come servizio |
| machine Learning |
| Elaborazione del linguaggio naturale |
| Visione computerizzata |
| AI generativa |
| Rinforzo e IA Edge |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Olanda | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| ASEAN | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | GCC |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Kenia | |
| Resto d'Africa |
| Per tipo | Soluzione | Infrastruttura (elaborazione, archiviazione, rete) |
| Piattaforma come servizio per l'intelligenza artificiale | ||
| Mercato dei modelli | ||
| Servizio | Servizi professionali | |
| Managed Services | ||
| Per utente finale verticale | Banche, servizi finanziari e assicurazioni (BFSI) | |
| Settore Sanitario | ||
| Automotive e mobilità | ||
| Vendita al dettaglio ed e-commerce | ||
| Governo e settore pubblico | ||
| Formazione | ||
| Produzione | ||
| Per modello di distribuzione | Cloud pubblico | |
| private Cloud | ||
| Ibrido e multi-cloud | ||
| Per Applicazione | Servizio clienti e intelligenza artificiale del contact center | |
| Manutenzione predittiva e operazioni patrimoniali | ||
| Analisi delle frodi e dei rischi | ||
| Marketing e personalizzazione | ||
| Computer Vision come servizio | ||
| Per tecnologia | machine Learning | |
| Elaborazione del linguaggio naturale | ||
| Visione computerizzata | ||
| AI generativa | ||
| Rinforzo e IA Edge | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Olanda | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | GCC | |
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Kenia | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dell'intelligenza artificiale nel cloud entro il 2031?
Si prevede che raggiungerà i 269.02 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) dell'18.68% dal 2026 al 2031.
Quale segmento sta crescendo più rapidamente nell'ambito delle implementazioni di intelligenza artificiale nel cloud?
Si prevede che le architetture ibride e multi-cloud cresceranno a un CAGR del 22.31%, con l'aumento delle esigenze di residenza dei dati e di diversificazione dei fornitori.
Perché il settore sanitario sta accelerando l'uso dell'intelligenza artificiale basata sul cloud?
L'autorizzazione da parte della FDA di 127 dispositivi medici basati sull'intelligenza artificiale nel 2025, unitamente ai progressi in ambito radiologico e di documentazione ambientale, sta alimentando un CAGR del 21.07% per i carichi di lavoro sanitari.
Quali colli di bottiglia hardware potrebbero impedire l'adozione dell'intelligenza artificiale nel cloud?
La persistente carenza di GPU H100 e MI300X e la fornitura limitata di HBM3 hanno allungato i tempi di consegna oltre i 12 mesi, limitando i nuovi progetti di formazione.
In che modo le aziende più piccole accedono alle GPU avanzate?
Le piattaforme di frazionamento GPU consentono alle aziende di noleggiare un ottavo o un quarto di acceleratori H100 o MI300X, riducendo i costi orari a meno di 2 USD.
Quali regioni dovrebbero registrare la crescita più forte?
L'area Asia-Pacifico è in testa con un CAGR previsto del 22.74%, sostenuto da mandati sovrani di intelligenza artificiale e investimenti su larga scala nelle infrastrutture digitali.


