

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 95.97 miliardo di dollari |
| Dimensione del mercato (2031) | 131.55 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.51% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
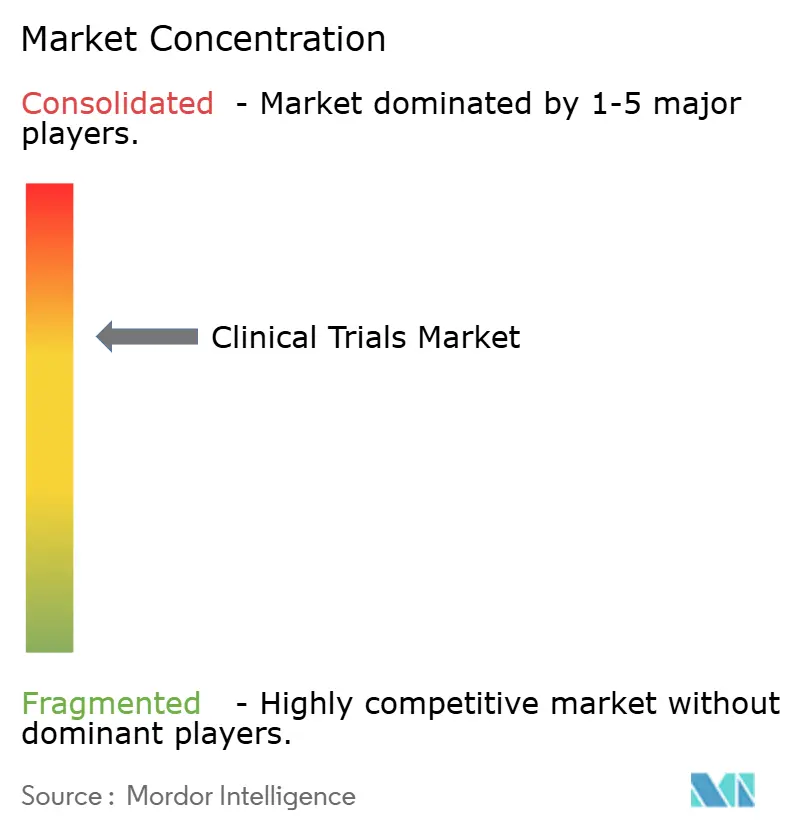
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli studi clinici di Mordor Intelligence
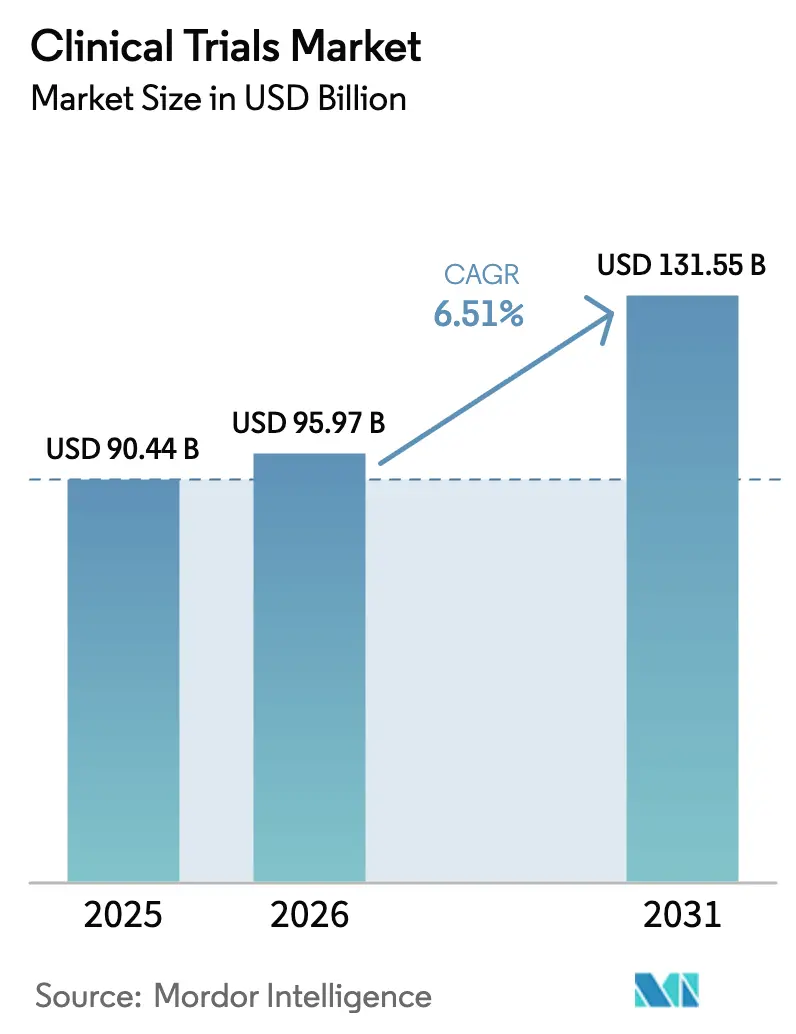
Il mercato degli studi clinici è stato valutato a 90.44 miliardi di dollari nel 2025 e si stima che crescerà da 95.97 miliardi di dollari nel 2026 a 131.55 miliardi di dollari entro il 2031, con un CAGR del 6.51% durante il periodo di previsione (2026-2031).
I modelli di esecuzione ibridi che combinano visite in loco con flussi di lavoro virtuali stanno diventando sempre più comuni nell'era post-pandemica, spingendo gli sponsor ad adottare componenti decentralizzati che soddisfino i requisiti normativi e siano al contempo attraenti per i partecipanti. Gli studi di Fase II stanno attraendo budget più consistenti, poiché i candidati alla medicina di precisione richiedono una validazione proof-of-concept basata su biomarcatori prima di passare alla Fase III. I design adattivi stanno riducendo i tempi per i programmi sulle malattie rare, mentre gli strumenti di screening basati sull'intelligenza artificiale stanno riducendo i colli di bottiglia nell'arruolamento in oncologia e neurologia. Le dinamiche competitive si concentrano sull'integrazione tecnologica, con le principali organizzazioni di ricerca a contratto (CRO) che competono per integrare analisi predittive che riducano i costi di monitoraggio e migliorino la selezione dei centri. Gli sponsor si stanno anche diversificando geograficamente, spostando l'arruolamento verso i centri dell'area Asia-Pacifico che ora ottengono l'approvazione in 30 giorni, una pratica che allevia la pressione sui centri statunitensi saturi.
Punti chiave del rapporto
- Per fase, gli studi di Fase III hanno rappresentato il 55.00% della quota di mercato degli studi clinici nel 2025; si prevede che la Fase II crescerà a un CAGR del 6.80% fino al 2031.
- In base alla progettazione dello studio, nel 2025 gli studi interventistici hanno conquistato una quota del 72.30% del mercato degli studi clinici, mentre i formati adattivi stanno avanzando a un CAGR dell'8.20% fino al 2031.
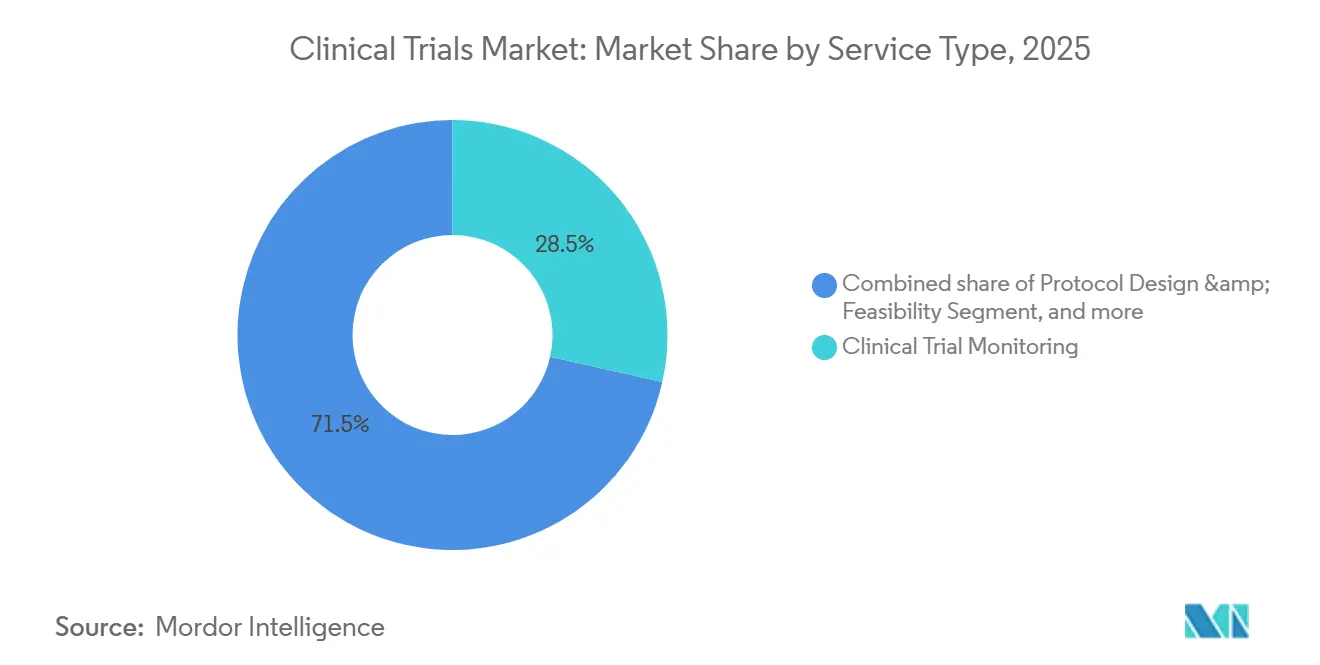
- Per tipologia di servizio, il monitoraggio degli studi clinici ha rappresentato il 28.50% della spesa nel 2025 e si prevede che i servizi decentralizzati cresceranno a un CAGR del 14.60% nel periodo 2026-2031.
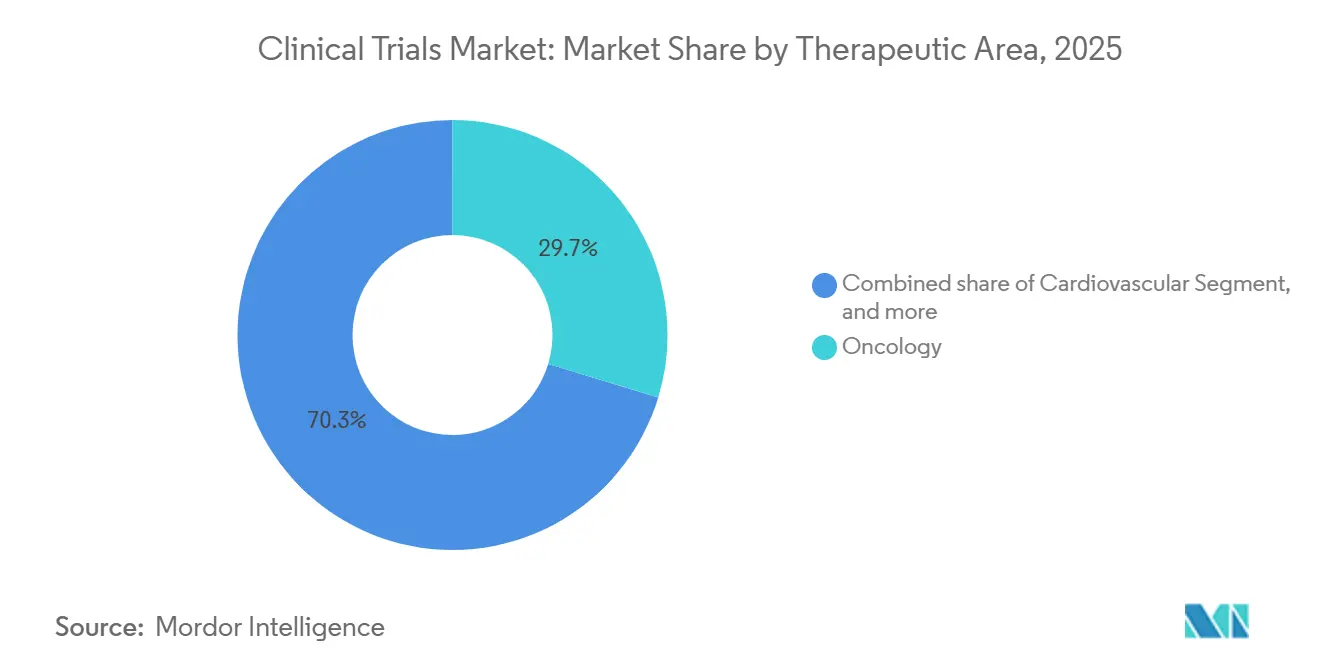
- Per area terapeutica, l'oncologia ha dominato con una quota di fatturato del 29.70% nel 2025; la neurologia è destinata a crescere più rapidamente, con un CAGR del 9.10% fino al 2031.
- In base allo sponsor, nel 2025 le aziende farmaceutiche e biofarmaceutiche hanno mantenuto il 68.00% della quota del settore delle sperimentazioni cliniche; i finanziamenti governativi e no-profit stanno aumentando a un CAGR del 7.50%.
- In termini geografici, il Nord America ha rappresentato il 49.20% del fatturato nel 2025; tuttavia, si prevede che l'Asia registrerà un CAGR del 7.90% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli studi clinici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volume crescente di farmaci biologici complessi e di precisione che richiedono studi approfonditi | + 1.8% | Nord America, UE | A lungo termine (≥ 4 anni) |
| Esternalizzazione estesa a CRO a servizio completo per vantaggi in termini di costi e velocità | + 1.5% | Nord America, Asia-Pacifico | Medio termine (2-4 anni) |
| Riforme normative che accelerano i percorsi di approvazione (FDA Fast Track, EMA PRIME) | + 1.2% | Nord America, UE | Medio termine (2-4 anni) |
| La trasformazione digitale indotta dalla pandemia guida l'adozione dell'eClinical | + 1.4% | Nord America, Regno Unito, Australia | A breve termine (≤ 2 anni) |
| L'ascesa dei portafogli di dati sanitari di proprietà dei pazienti facilita il monitoraggio remoto | + 1.1% | Stati Uniti, UE | A breve termine (≤ 2 anni) |
| Gestione del consenso basata su blockchain per migliorare la verificabilità e la conformità | + 0.8% | UE, Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volume crescente di farmaci biologici complessi e di precisione che richiedono studi approfonditi
Nel 2025, i farmaci biologici e di precisione rappresentavano il 38% di tutte le risorse sperimentali, rispetto al 29% di cinque anni prima, determinando una maggiore domanda di studi più lunghi e ad alta intensità di dati [1] . I programmi di terapia cellulare e genica necessitavano di 1,847 IND attive negli Stati Uniti nel corso del 2025, tuttavia i limiti di capacità dei vettori virali hanno fatto sì che solo il 64% dei protocolli pianificati venisse effettivamente avviato nei tempi previsti. Le CRO hanno iniziato ad acquisire risorse produttive per mitigare questi ritardi; Thermo Fisher ha investito 420 milioni di dollari per raddoppiare la capacità dei vettori entro il 2027. Gli studi di fase III sugli anticorpi monoclonali avevano una durata media di 52 mesi nel 2025, rispetto ai 38 mesi per le piccole molecole, aumentando così la domanda di piattaforme in grado di gestire da quattro a sei terabyte di dati genomici e di imaging per ogni sperimentazione.
Esternalizzazione estesa a CRO a servizio completo per vantaggi in termini di costi e velocità
Nel 2025, gli sponsor farmaceutici hanno esternalizzato il 73% dei loro budget clinici alle CRO e hanno ottenuto l'arruolamento per la Fase III con 5.3 mesi di anticipo rispetto ai programmi interni. IQVIA ha registrato un arretrato di 29.4 miliardi di dollari, pari a 2.1 anni di visibilità dei ricavi, mentre Medpace ha raggiunto un tasso di blocco del database puntuale del 94% grazie all'inserimento di infermieri oncologici nei siti. Le CRO asiatiche offrono ancora un vantaggio di tre a uno in termini di costi, sebbene 14 siti indiani abbiano ricevuto lettere di avvertimento dalla FDA nel 2025 per inadempienze alle GCP, a dimostrazione del fatto che il controllo della qualità rimane fondamentale.
Riforme normative che accelerano i percorsi di approvazione
Nel 2025, la FDA ha concesso 87 designazioni Fast Track e l'EMA ha accettato 41 richieste PRIME, riducendo i cicli di revisione di diversi mesi e consentendo agli sponsor di presentare domande di autorizzazione all'immissione in commercio con cadenza continuativa, che monetizzano i prodotti da quattro a sette mesi prima. Il Giappone ha seguito l'esempio con approvazioni condizionate per le terapie rigenerative, riducendo di quasi un anno i lanci locali. I requisiti di monitoraggio armonizzati previsti dall'ICH E6(R3) ora consentono un unico piano per più regioni, riducendo i costi di conformità del 18%.
La trasformazione digitale indotta dalla pandemia guida l'adozione dell'eClinical
Gli studi decentralizzati hanno rappresentato il 29% di tutti i nuovi protocolli nel 2025, un balzo in avanti rispetto all'11% del 2019. Medidata ha elaborato 4.2 milioni di voci ePRO nel 2025, segnalando gli eventi avversi 3.4 giorni prima rispetto ai diari cartacei. I sensori indossabili sono stati utilizzati nel 22% degli studi cardiovascolari e neurologici, riducendo le visite in loco del 40%. Pfizer ha arruolato 1,840 partecipanti in 38 stati degli Stati Uniti senza una singola sede fisica e ha raggiunto il 91% di fidelizzazione. La bozza di linee guida della FDA pubblicata a marzo 2025 ha formalmente riconosciuto le valutazioni domiciliari come endpoint primari se convalidate, sebbene il GDPR continui a imporre la residenza dei dati all'interno dell'UE.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati tassi di abbandono negli studi oncologici e sul sistema nervoso centrale aumentano il rischio di costi | -0.9% | Nord America, UE | A lungo termine (≥ 4 anni) |
| Norme severe sulla privacy dei dati che limitano i flussi di dati transfrontalieri | -0.6% | UE, Regno Unito, Asia-Pacifico | Medio termine (2-4 anni) |
| Scarsità di capacità produttiva di vettori virali conformi alle GMP per le sperimentazioni di terapia genica | -0.7% | Nord America, UE, Asia | A lungo termine (≥ 4 anni) |
| Crescenti pressioni sulla responsabilità dell'impronta di carbonio nelle sperimentazioni multisito | -0.4% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati tassi di abbandono negli studi oncologici e sul sistema nervoso centrale aumentano il rischio di costi
Nel 2025, i protocolli oncologici hanno registrato un tasso di fallimento della Fase III del 52%, dovuto all'eterogeneità del tumore e alle rigide richieste dei pagatori in merito ai dati sulla sopravvivenza globale. I programmi per la malattia di Alzheimer hanno avuto risultati peggiori, con un tasso di fallimento del 68%, il che ha comportato per ogni studio non riuscito un costo irrecuperabile compreso tra 180 e 240 milioni di dollari. I disegni adattivi aiutano a mitigare il rischio; lo studio basket trial di Roche del 2025 ha ridotto l'arruolamento del 34% e ha risparmiato 62 milioni di dollari abbandonando le coorti più deboli a metà percorso. L'IQWiG tedesco ha respinto il 41% delle richieste oncologiche nel 2025, spingendo gli sponsor a concentrarsi su endpoint più rigorosi [2].
Norme severe sulla privacy dei dati che limitano i flussi di dati transfrontalieri
Il GDPR ha aggiunto 8-10 settimane ai tempi di avvio delle multinazionali nel 2025, poiché gli sponsor hanno creato data lake nell'UE. La legge cinese sulla protezione dei dati personali ha allungato le analisi intermedie fino a 18 settimane, mentre il Data Protection Act indiano ha costretto le CRO a costruire data center nazionali con un costo aggiuntivo di 47 milioni di dollari nel 2025. Il progetto pilota di consenso blockchain di Pfizer ha ridotto i costi di conformità del 18%, ma l'adozione è inferiore al 5% a causa degli oneri di integrazione.
Analisi del segmento
Per fase: i progetti adattivi della fase II accelerano le decisioni di accettazione/non accettazione
Si prevede che gli studi di Fase II cresceranno a un CAGR del 6.80% fino al 2031 e hanno suscitato un crescente interesse, poiché le metodologie adattive ottimizzano la determinazione della dose e la conferma dell'efficacia all'interno di un unico protocollo. Novartis ha utilizzato la randomizzazione bayesiana nel 2025 per spostare l'arruolamento verso bracci ad alte prestazioni, riducendo l'esposizione totale del 28%. Nonostante la quota di mercato degli studi clinici di Fase III del 55% nel 2025, la sua durata e i tassi di abbandono spingono gli sponsor a investire prima in percorsi di Fase II/III senza soluzione di continuità, che potrebbero condensare le tempistiche di 9-12 mesi. I programmi di Fase I beneficiano del microdosaggio e dei rapidi test di spettrometria di massa che forniscono dati farmacocinetici entro 48 ore, mentre gli studi di Fase IV si basano sugli studi pivotal per ammortizzare i costi del sito.
In base al disegno dello studio: i modelli interventistici prevalgono, ma le prove osservazionali guadagnano terreno
Gli studi interventistici hanno rappresentato il 72.30% delle entrate del 2025, tuttavia anche gli approcci pragmatici e osservazionali sono essenziali per generare prove del mondo reale. Le linee guida dell'EMA consentono l'espansione delle indicazioni supportata da set di dati osservazionali di almeno 1,200 soggetti aggiustati mediante punteggi di propensione [3] . I programmi di accesso allargato hanno rappresentato il 4% dell'attività totale e hanno contribuito a far conoscere i farmaci ai medici prima del lancio. Nel 2025, il NIH ha finanziato 11 mega-studi pragmatici che hanno utilizzato la randomizzazione tramite cartella clinica elettronica per ridurre i costi di due terzi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di servizio: monitoraggio dei lead con l'aumento dei servizi decentralizzati
Il monitoraggio ha rappresentato il 28.50% dei ricavi del 2025, riflettendo la preferenza normativa per la verifica dei dati, ma l'analisi centralizzata ora attiva visite basate sul rischio e riduce i costi di cinque volte. L'intelligenza artificiale di Medidata ha segnalato il 14% di anomalie in più rispetto alla revisione manuale, riducendo il lavoro di monitoraggio del 31% nel 2025. I servizi di sperimentazione decentralizzati, in crescita a un CAGR del 14.60%, integrano telemedicina, dispositivi indossabili e logistica diretta al paziente, consentendo una rapida crescita del mercato delle sperimentazioni cliniche per elementi virtuali. L'algoritmo di fattibilità di IQVIA ha ridotto i cicli di selezione del sito a tre settimane, aumentando di 19 punti la precisione dell'arruolamento.
Per area terapeutica: l'oncologia domina ancora, la neurologia accelera
L'oncologia ha mantenuto un fatturato del 29.70%, supportato da 1,340 programmi attivi in fase intermedia o avanzata. Gli elevati tassi di fallimento spingono all'adozione di schemi a paniere e a ombrello rivolti a coorti definite da biomarcatori. Gli studi neurologici, supportati dai test PET-amiloide e tau plasmatica, crescono a un CAGR del 9.10%, migliorando la selezione dei pazienti e riducendo le dimensioni del campione del 35%. Gli studi cardiovascolari hanno guadagnato slancio con nove approvazioni FDA nel 2025, mentre i programmi metabolici, sulle malattie infettive e sull'immunologia rimangono contributi costanti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di sponsor: l'industria farmaceutica guida, i finanziamenti pubblici stimolano l'oncologia di precisione
Gli sponsor del settore farmaceutico e biofarmaceutico hanno mantenuto una quota del 68% nel 2025, gestendo budget di fase avanzata che spesso superano i 500 milioni di dollari per protocollo di Fase III. Enti governativi e no-profit hanno registrato un CAGR del 7.50%, con il programma Cancer Moonshot del NIH che ha indirizzato 2.8 miliardi di dollari verso 14 studi multicentrici. Gli istituti accademici hanno coperto il 18% dell'attività, promuovendo confronti diretti che il settore privato evita. Produttori di dispositivi e fondazioni hanno ulteriormente diversificato il mercato degli studi clinici, soprattutto nei settori cardiovascolare e delle malattie infettive.
Analisi geografica
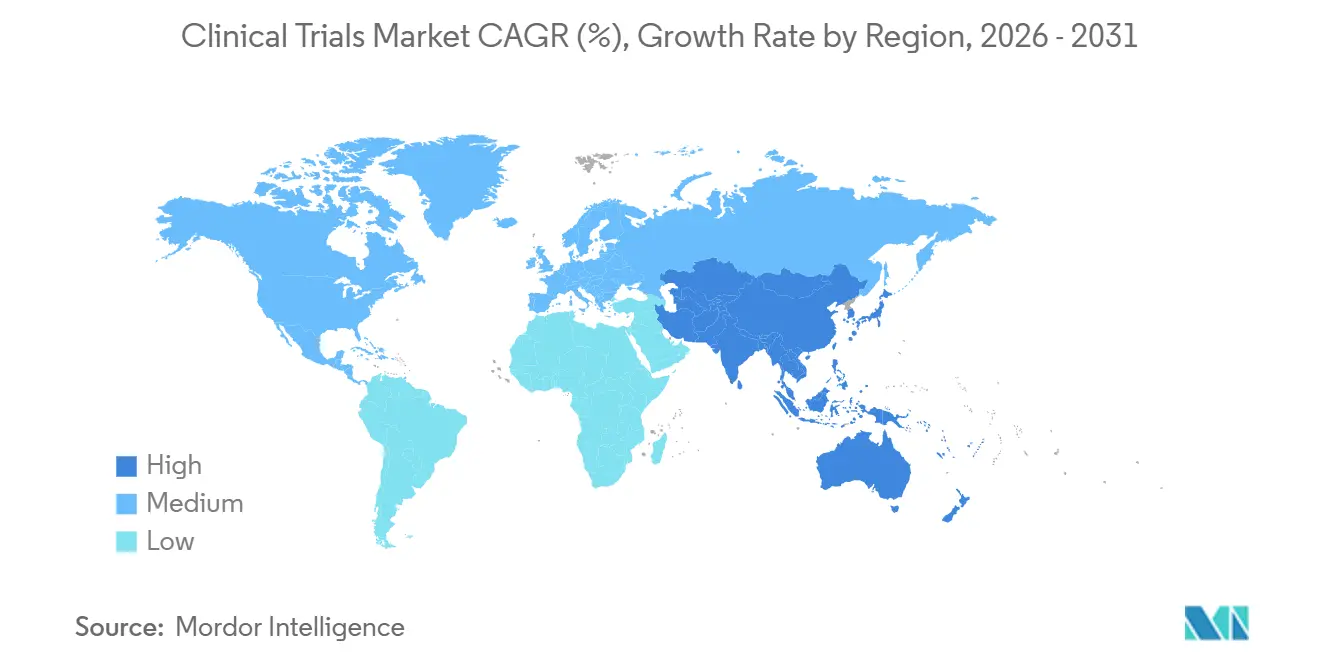
Il Nord America ha controllato il 49.20% del fatturato globale nel 2025, grazie agli incentivi della FDA, all'elevata densità di centri e a tassi di arruolamento di 1.2 pazienti per centro al mese, il 40% in più rispetto all'Europa. Il Canada ha contribuito con il 6% agli studi regionali, beneficiando dell'allineamento del protocollo con gli Stati Uniti, mentre il Messico ha acquisito importanza come hub operativo di ICON per il 2025, con un risparmio sui costi del 30%.
L'area Asia-Pacifico ha superato tutte le regioni con un CAGR del 7.90% fino al 2031, trainata dalle 62 autorizzazioni IND della Cina nel 2025 e dai vantaggi economici per paziente del 30-40% dell'India. Le approvazioni condizionate per la medicina rigenerativa in Giappone e un rimborso fiscale del 43.5% per la ricerca e sviluppo in Australia hanno ulteriormente ampliato l'attrattiva della regione. La Corea del Sud ha sfruttato il suo database assicurativo nazionale per fornire comparatori reali per i progetti oncologici a braccio singolo.
L'Europa ha conquistato una quota di mercato del 28% nel 2025, dopo che il Regolamento sugli Studi Clinici ha ridotto i tempi medi di approvazione a 10 mesi e ha consentito l'attivazione simultanea di centri multinazionali. Il modello di revisione continua del Regno Unito ha portato a 14 protocolli per malattie rare nel 2025. I paesi del Consiglio di cooperazione del Golfo hanno finanziato studi epocali su diabete e oncologia per diversificare le economie sanitarie, mentre Brasile e Argentina insieme hanno rappresentato il 4% del volume globale, nonostante i colli di bottiglia valutari e delle importazioni.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
L'esecuzione delle sperimentazioni cliniche a livello globale viene ridefinita dagli enti regolatori che codificano le moderne aspettative di Buona Pratica Clinica (GCP) in merito alla gestione della qualità basata sul rischio e alle operazioni abilitate dalla tecnologia. Nel giugno 2026, l'Assemblea ICH ha adottato l'Allegato 2 dell'ICH E6(R3) al passaggio 4, estendendo il quadro GCP, pensato appositamente per questo scopo, alle sperimentazioni decentralizzate e pragmatiche e all'uso di dati del mondo reale, mentre l'EMA mantiene l'ICH E6(R3) come punto di riferimento scientifico per le parti interessate nell'UE.
Negli Stati Uniti, le azioni della FDA nel 2026 hanno posto l'accento su uno sviluppo iniziale più rapido e sulla modernizzazione operativa, tra cui la pubblicazione, nel giugno 2026, del registro federale relativo al programma pilota Expedited IND, volto a ridurre i tempi per la prima somministrazione sull'uomo attraverso la presentazione continua e fasi di revisione più parallelizzate. Il Regno Unito ha implementato un pacchetto di riforme per le sperimentazioni cliniche nell'aprile 2026 tramite MHRA/HRA, che includeva una procedura di modifica accelerata (Route B), e ha reso i principi ICH E6(R3) un requisito legale per le sperimentazioni nel Regno Unito. Anche Health Canada ha iniziato ad applicare ICH E6(R3), con un periodo di transizione definito per consentire agli sponsor e alle organizzazioni di ricerca di allineare i sistemi e i processi di supervisione.
Panorama competitivo
Le prime cinque CRO hanno registrato circa il 42% del fatturato del 2025, lasciando ampio spazio a fornitori di fascia media e di nicchia. La suite Orchestrated Clinical Trials di IQVIA si è aggiudicata otto contratti a lungo termine per un valore di 3.2 miliardi di dollari, a dimostrazione dell'interesse degli sponsor per le piattaforme unificate. L'acquisizione di CorEvitas da parte di Thermo Fisher nel 2024 ha integrato i dati di registro con i flussi di lavoro degli studi clinici, a dimostrazione del fatto che le capacità di analisi dei dati del mondo reale stanno diventando essenziali. Novotech e Caidya hanno ottenuto risultati superiori nell'oncologia in fase iniziale, sfruttando i vantaggi di costo dell'area Asia-Pacifico e la modellazione farmacocinetica basata sull'intelligenza artificiale, che ha evidenziato segnali di sicurezza sei giorni prima rispetto al monitoraggio tradizionale.
Il reclutamento dei pazienti basato sull'intelligenza artificiale, l'integrità dei dati protetta da blockchain e la consegna diretta al paziente rappresentano nuove opportunità, poiché i protocolli decentralizzati si stanno dirigendo verso il 40% delle sperimentazioni totali entro il 2028. Le CRO tecnologicamente avanzate ottengono riconoscimenti 1.4 volte più velocemente dei loro colleghi, mentre le lettere di avvertimento della FDA (14 nel 2025) continuano a penalizzare le regioni con scarsa conformità e a rafforzare il valore di sistemi di qualità solidi.
Leader del settore degli studi clinici
IQVIA Holdings Inc.
Società di laboratorio d'America (Labcorp)
Icona plc
Società per azioni Parexel International Corp.
Sineos Salute
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: ICON plc ha stretto una partnership con Microsoft per implementare Microsoft 365 Copilot ed espandere l'utilizzo di Azure e Fabric per scalare la piattaforma di intelligenza artificiale agentiva di ICON, Orbis. Questa iniziativa aumenta la capacità di ICON di integrare l'IA generativa nelle operazioni di sperimentazione, nei flussi di dati e nell'erogazione su scala aziendale, supportando gli sponsor che cercano modelli di esecuzione più integrati e automatizzati.
- Maggio 2026: ICON plc ha ampliato le proprie capacità di ricerca di fase iniziale negli Stati Uniti inaugurando una nuova Unità di Ricerca Clinica a San Antonio, in Texas, e aggiungendo cliniche satellite a Houston, in Texas, e a Lawrence, in Kansas. La maggiore capacità nella fase iniziale consente un avvio più rapido degli studi e un accesso più agevole ai partecipanti per i protocolli di sperimentazione sull'uomo e per quelli complessi, sempre più limitati dalla disponibilità dei siti e dalla capacità operativa.
- Maggio 2026: IQVIA ha ampliato la sua collaborazione strategica con Kexing Biopharm per accelerare lo sviluppo globale di biosimilari utilizzando funzionalità di sperimentazione clinica basate sull'intelligenza artificiale. La collaborazione evidenzia la crescente domanda di progettazione ed esecuzione di studi clinici supportate dall'IA in programmi che richiedono uno sviluppo multinazionale efficiente e la generazione di evidenze in diversi mercati.
Ambito e metodologia
Secondo l'ambito del rapporto, gli studi clinici sono esperimenti condotti nell'ambito della ricerca clinica e seguono un protocollo regolamentato. Questi studi vengono eseguiti principalmente per ottenere dati sulla sicurezza e l'efficacia di farmaci di nuova concezione. I dati degli studi clinici sono obbligatori per l'approvazione del farmaco e per la sua introduzione sul mercato. Questo processo è costoso e richiede molto tempo e richiede competenza in tutte le fasi.
Il settore degli studi clinici è segmentato per fase, progettazione e area geografica. In base alla fase, il mercato è segmentato in fase I, fase II, fase III e fase IV. In base alla progettazione, il mercato è segmentato in studi di trattamento e studi osservazionali. In base all'area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto pdf copre anche le dimensioni stimate del mercato e le tendenze per 17 paesi nelle principali regioni a livello globale. Il rapporto di mercato pdf offre valori (USD) per tutti i segmenti sopra indicati.
Per fase
| Fase I |
| Fase II |
| Fase III |
| Fase IV |
Dal disegno dello studio
| Studi interventistici/di trattamento |
| Studi osservazionali |
| Studi ad accesso esteso |
Per tipo di servizio
| Progettazione e fattibilità del protocollo |
| Identificazione del sito e avvio |
| Presentazione e approvazione normativa |
| Monitoraggio degli studi clinici |
| Gestione dei dati e biostatistica |
| Scrittura medica |
| Altri tipi di servizi |
Per Area Terapeutica
| Oncologia |
| Cardiovascolare |
| Neurologia |
| Malattie infettive |
| Disturbi metabolici (diabete, obesità) |
| Immunologia / Autoimmune |
| Altre aree terapeutiche |
Per tipo di sponsor
| Aziende farmaceutiche e biofarmaceutiche |
| Aziende di dispositivi medici |
| Istituti accademici e di ricerca |
| Governo e organizzazioni non-profit |
Presenza sul territorio
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente e Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per fase | Fase I | |
| Fase II | ||
| Fase III | ||
| Fase IV | ||
| Dal disegno dello studio | Studi interventistici/di trattamento | |
| Studi osservazionali | ||
| Studi ad accesso esteso | ||
| Per tipo di servizio | Progettazione e fattibilità del protocollo | |
| Identificazione del sito e avvio | ||
| Presentazione e approvazione normativa | ||
| Monitoraggio degli studi clinici | ||
| Gestione dei dati e biostatistica | ||
| Scrittura medica | ||
| Altri tipi di servizi | ||
| Per Area Terapeutica | Oncologia | |
| Cardiovascolare | ||
| Neurologia | ||
| Malattie infettive | ||
| Disturbi metabolici (diabete, obesità) | ||
| Immunologia / Autoimmune | ||
| Altre aree terapeutiche | ||
| Per tipo di sponsor | Aziende farmaceutiche e biofarmaceutiche | |
| Aziende di dispositivi medici | ||
| Istituti accademici e di ricerca | ||
| Governo e organizzazioni non-profit | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente e Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il mercato delle sperimentazioni cliniche?
Il mercato delle sperimentazioni cliniche ha raggiunto i 95.97 miliardi di dollari nel 2026 e si prevede che salirà a 131.55 miliardi di dollari entro il 2031.
Quale fase sta crescendo più velocemente?
I protocolli di fase II si stanno espandendo a un CAGR del 6.80% fino al 2031 grazie a progetti adattivi che semplificano la selezione della dose e la conferma dell'efficacia.
Perché le sperimentazioni decentralizzate stanno guadagnando terreno?
I modelli decentralizzati aumentano i tassi di fidelizzazione dei pazienti all'85% e riducono i costi di monitoraggio sostituendo numerose visite in loco con la telemedicina e i dispositivi indossabili.
Quale regione dovrebbe registrare la crescita più elevata?
L'area Asia-Pacifico è in testa con un CAGR del 7.90%, sostenuto dalle riforme normative in Cina e dai vantaggi in termini di costi in India.
Chi sono i principali fornitori di servizi?
IQVIA, Labcorp, ICON, Parexel e la divisione PPD di Thermo Fisher rappresentano insieme circa il 42% del fatturato globale CRO.
Qual è il più grande ostacolo operativo per le sperimentazioni multinazionali?
Leggi divergenti sulla privacy dei dati, come il GDPR e il PIPL cinese, aggiungono 8-18 settimane alle tempistiche, richiedendo l'archiviazione localizzata dei dati e approvazioni aggiuntive.


