

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
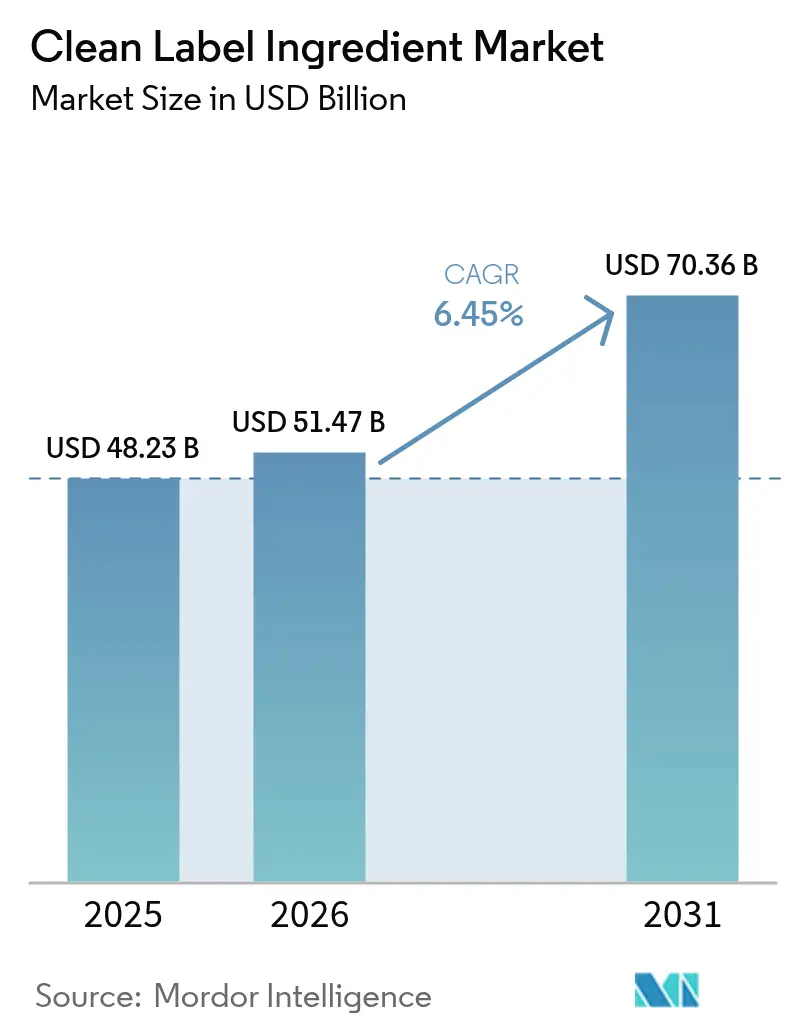
| Dimensione del mercato (2026) | 51.47 miliardo di dollari |
| Dimensione del mercato (2031) | 70.36 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.45% CAGR |
| Mercato in più rapida crescita | Europa |
| Il mercato più grande | Nord America |
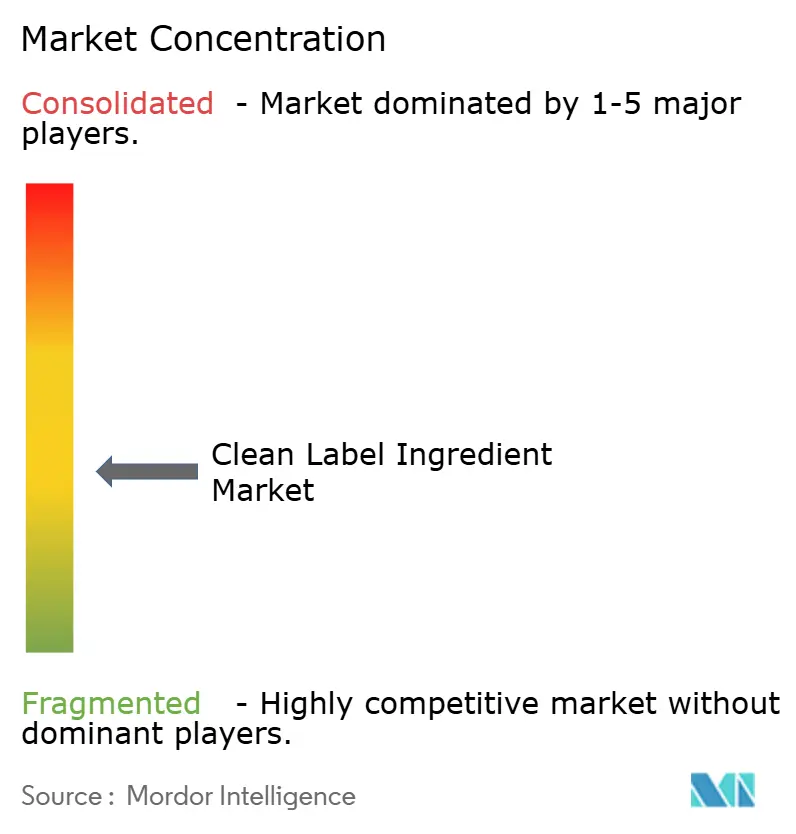
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato degli ingredienti Clean Label di Mordor Intelligence
Il mercato degli ingredienti "clean label" aveva un valore di 48.23 miliardi di dollari nel 2025 e si prevede che crescerà da 51.47 miliardi di dollari nel 2026 a 70.36 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.45% durante il periodo di previsione (2026-2031). Il mercato globale degli ingredienti "clean label" è trainato dalla crescente domanda dei consumatori di prodotti trasparenti, minimamente trasformati e di origine naturale nel settore alimentare e delle bevande. La maggiore consapevolezza in materia di salute e benessere, insieme alle preoccupazioni relative ad additivi artificiali, conservanti, coloranti e ingredienti geneticamente modificati, ha spinto i produttori a riformulare i prodotti con componenti semplici e riconoscibili. I requisiti normativi e gli standard di etichettatura più rigorosi nei mercati sviluppati stanno ulteriormente incoraggiando i marchi a fornire dichiarazioni degli ingredienti più chiare ed eliminare gli input sintetici. Inoltre, la crescente domanda di formulazioni a base vegetale, biologiche e anallergiche sta favorendo l'innovazione nel campo degli emulsionanti, stabilizzanti, dolcificanti e coloranti naturali. La crescita dei segmenti alimentari premium e funzionali, unita al ruolo dei social media e delle piattaforme digitali nell'educare i consumatori sull'origine e la lavorazione degli ingredienti, sta ulteriormente supportando l'espansione del mercato a livello globale.
Punti chiave del rapporto
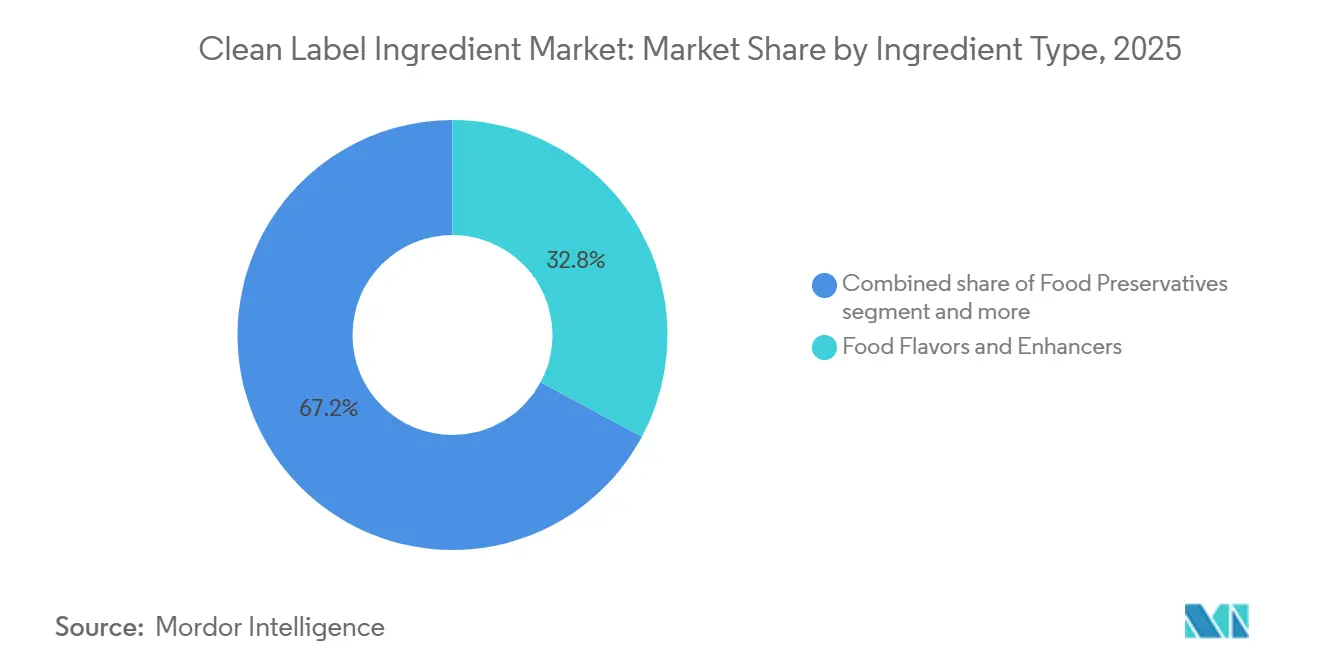
- Per tipologia di ingrediente, gli aromi e gli esaltatori di sapidità alimentari hanno dominato il mercato degli ingredienti clean-label con il 32.84% nel 2025, mentre si prevede che i coloranti alimentari cresceranno a un CAGR del 7.94% entro il 2031.
- In base alla forma, nel 2025 gli ingredienti secchi rappresentavano il 55.71% del mercato degli ingredienti clean-label, mentre si prevede che i formati liquidi cresceranno a un CAGR dell'8.04% nel periodo 2026-2031.
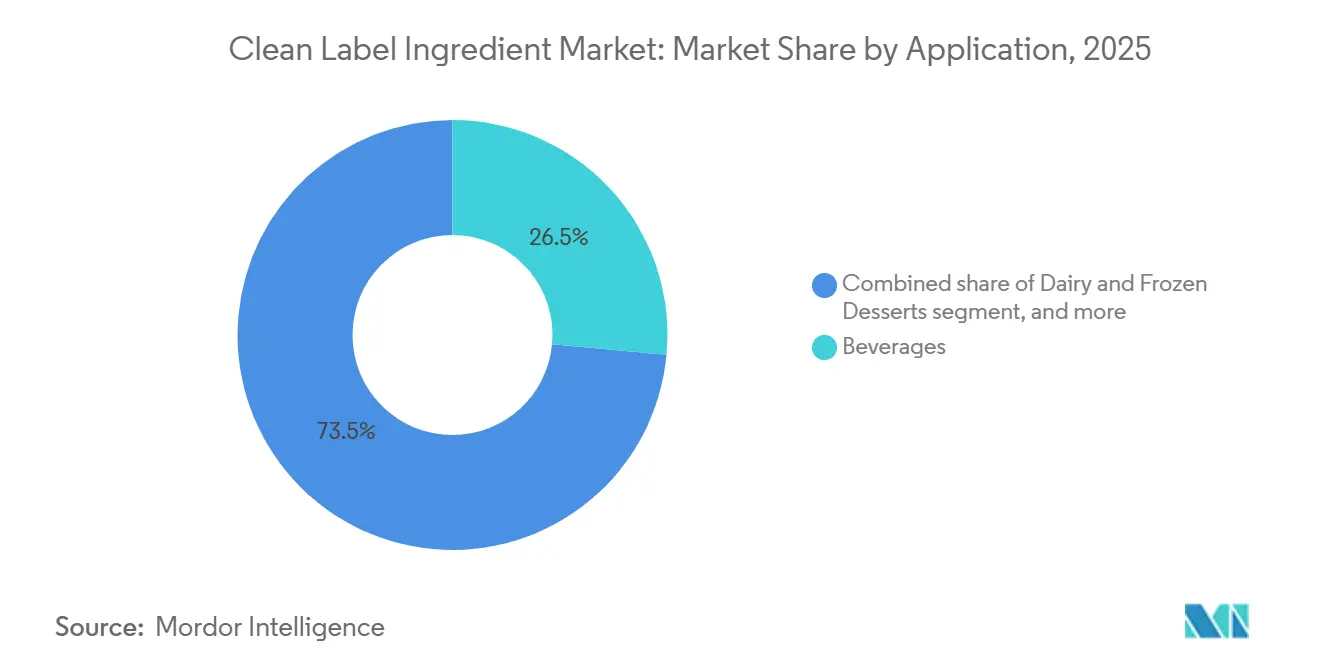
- Per applicazione, le bevande hanno rappresentato il 26.47% del fatturato nel 2025, mentre la carne e i prodotti a base di carne stanno crescendo a un CAGR del 7.53% fino al 2031.
- In termini geografici, il Nord America ha rappresentato il 34.64% del valore del 2025; tuttavia, l'Europa è destinata a registrare il CAGR più rapido, pari al 7.35%, durante il periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli ingredienti Clean Label
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente consapevolezza della salute e preoccupazioni sugli additivi artificiali | + 1.2% | Global | Medio termine (2-4 anni) |
| Crescente domanda di formulazioni vegetali, biologiche e naturali | + 1.1% | Globale, con concentrazione in Nord America ed Europa | Medio termine (2-4 anni) |
| Crescente preferenza dei consumatori per l'etichettatura "senza" e trasparente | + 0.9% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Espansione del portafoglio di prodotti vegani e vegetariani | + 0.8% | Globale, guidato da Europa e Nord America | Medio termine (2-4 anni) |
| Le emergenze sanitarie globali rafforzano la domanda di diete più sane | + 0.6% | Global | A breve termine (≤ 2 anni) |
| Maggiori investimenti in ricerca e sviluppo nell'innovazione degli ingredienti a etichetta pulita | + 1.0% | Globale, concentrato in Nord America, Europa, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Crescente consapevolezza della salute e preoccupazioni sugli additivi artificiali
I consumatori stanno esaminando attentamente le schede degli ingredienti con un rigore senza precedenti, trattando gli additivi artificiali come segnali d'allarme piuttosto che come utili coadiuvanti tecnologici. Il divieto imposto dalla FDA con la dicitura "Red No. 3" nel gennaio 2025 ha convalidato anni di sostegno dei consumatori, costringendo i produttori di dolciumi e prodotti da forno a riformulare migliaia di SKU in tempi stretti.[1]Fonte: Food and Drug Administration degli Stati Uniti, "La FDA revocherà l'autorizzazione all'uso del rosso n. 3 negli alimenti e nei farmaci ingeriti", fda.govQuesta azione normativa ha fatto seguito al divieto dello stesso colorante in California nel 2024, creando di fatto uno standard nazionale, poiché i marchi hanno optato per formulazioni unificate anziché varianti specifiche per ogni stato. Il cambiamento non si limita ai coloranti; conservanti come BHA, BHT e benzoato di sodio sono soggetti a crescenti restrizioni da parte dei rivenditori, con le principali catene alimentari statunitensi che pubblicano elenchi di esclusione che riflettono le petizioni dei consumatori. Lo studio sui consumatori di Ingredion del 2025 ha documentato che il 45% degli acquirenti dà priorità alla trasparenza degli ingredienti rispetto al prezzo, un cambiamento comportamentale che riduce lo svantaggio di costo delle alternative naturali e ne accelera l'adozione tra i marchi di fascia media.[2]Fonte: Ingredion, "Meno mistero, più significato: le etichette pulite conquistano la preferenza dei consumatori", ingredion.comQuesta tendenza sta comprimendo i cicli di vita dei prodotti, poiché i marchi che ritardano la transizione verso un'etichetta pulita rischiano di perdere spazio sugli scaffali a favore dei concorrenti che provvedono preventivamente alla riformulazione.
Crescente domanda di formulazioni vegetali, biologiche e naturali
Gli ingredienti di origine vegetale stanno passando da nicchia a mainstream, poiché i produttori alimentari rispondono a una duplice pressione: la domanda dei consumatori di ingredienti riconoscibili e gli obblighi di sostenibilità dei partner commerciali. La strategia "Farm to Fork" dell'Unione Europea, lanciata nel 2020 e in fase di attuazione fino al 2025, ha fissato un obiettivo del 25% di terreni agricoli biologici entro il 2030, incrementando indirettamente la domanda di ingredienti alimentari certificati biologici, poiché i trasformatori allineano le filiere alle schede di valutazione della sostenibilità dei rivenditori.[3]Fonte: Agenzia europea dell'ambiente, "Superficie agricola destinata all'agricoltura biologica in Europa", eea.europa.euLe vendite di alimenti biologici in Europa hanno raggiunto livelli record nel 2025, con Germania, Francia e Paesi Bassi in testa al consumo pro capite, creando una domanda trainante di amidi biologici, emulsionanti naturali e texturizzanti a base vegetale. In Nord America, il marchio USDA Organic rimane un elemento di differenziazione premium, ma la sua influenza si sta estendendo alle linee di prodotti convenzionali, poiché i marchi adottano formulazioni "di ispirazione biologica" utilizzando ingredienti non OGM e minimamente lavorati che si avvicinano al posizionamento biologico senza costi di certificazione completi.
Crescente preferenza dei consumatori per l’etichettatura “senza” e trasparente
La preferenza dei consumatori per un'etichettatura "senza" e trasparente è un fattore chiave del mercato globale degli ingredienti "clean label". Gli acquirenti esaminano sempre più attentamente le etichette dei prodotti ed evitano additivi artificiali, conservanti sintetici, OGM, allergeni e ingredienti di origine chimica. I consumatori moderni danno priorità alla chiarezza riguardo all'approvvigionamento degli ingredienti, ai metodi di lavorazione e ai ruoli funzionali, spingendo i produttori a semplificare le formulazioni e a utilizzare componenti familiari e facilmente riconoscibili. La crescente influenza dei Millennial e della Generazione Z attenti alla salute, unita al maggiore accesso alle informazioni nutrizionali tramite piattaforme digitali, ha amplificato la domanda di autenticità e responsabilità del marchio. In risposta, le aziende alimentari e delle bevande stanno riformulando i prodotti per eliminare ingredienti controversi e sottolineare affermazioni come "senza coloranti artificiali", "senza conservanti aggiunti" e "non OGM". Questa tendenza sta guidando l'adozione di emulsionanti, dolcificanti, coloranti e testurizzanti naturali nei mercati globali.
Espansione del portafoglio di prodotti vegani e vegetariani
Le linee di prodotti vegani e vegetariani si stanno espandendo oltre i tradizionali analoghi vegetali di carne e latticini, includendo condimenti, snack e piatti pronti, ognuno dei quali richiede soluzioni di ingredienti "clean-label" che offrano consistenza, sapore e stabilità a scaffale senza l'utilizzo di ingredienti di origine animale. Idrocolloidi come pectina, gomma di guar e gomma di xantano stanno sostituendo la gelatina e la caseina in applicazioni che spaziano dalle caramelle gommose alle alternative allo yogurt, ma i formulatori incontrano difficoltà nel replicare la consistenza in bocca e la stabilità al calore delle proteine animali. Estratti di lievito e ingredienti fermentati stanno guadagnando terreno come esaltatori di umami in salse e condimenti vegani, conferendo una profondità di sapore senza glutammato monosodico o proteine vegetali idrolizzate, entrambi percepiti negativamente dai consumatori nonostante l'approvazione normativa. Il mercato europeo è particolarmente dinamico, con Germania e Regno Unito in testa ai lanci di prodotti vegani. Questa proliferazione sta stimolando la domanda di ingredienti multifunzionali che semplifichino le formulazioni, poiché i marchi cercano di ridurre al minimo la lunghezza delle etichette pur mantenendo le stesse prestazioni dei prodotti convenzionali.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo elevato delle materie prime clean-label | -0.7% | Globale, acuto nei mercati emergenti sensibili ai prezzi | Medio termine (2-4 anni) |
| Scarsa consapevolezza dei consumatori nelle regioni in via di sviluppo | -0.4% | Asia-Pacifico (esclusi Giappone e Corea del Sud), Medio Oriente e Africa, parti del Sud America | A lungo termine (≥ 4 anni) |
| Complessità normativa e sfide di approvazione | -0.3% | Produttori globali, in particolare transfrontalieri | Medio termine (2-4 anni) |
| Concorrenza degli ingredienti convenzionali a basso prezzo | -0.5% | Globale, concentrato in segmenti guidati dai costi | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Costo elevato delle materie prime clean-label
L'approvvigionamento di ingredienti naturali comporta costi strutturali maggiorati a causa della variabilità agricola, delle minori rese di estrazione e della limitata base di fornitori rispetto alle alternative sintetiche prodotte tramite processi di sintesi chimica consolidati. La ricerca di Ingredion del 2025 ha quantificato la disponibilità dei consumatori a pagare premi dal 20% al 30% per i prodotti clean-label, tuttavia questa tolleranza varia notevolmente a seconda della categoria e del segmento di reddito, creando barriere all'adozione nei prodotti di fascia bassa, dove l'elasticità del prezzo rimane elevata. I coloranti naturali esemplificano questa sfida; il rosso di barbabietola e l'estratto di spirulina, entrambi approvati dalla FDA nel 2025, costano da 3 a 5 volte di più del rosso sintetico n. 40 su base unitaria, e il loro minore potere tintorio richiede un dosaggio maggiore per ottenere un'intensità di tonalità equivalente. Gli idrocolloidi presentano un'economia simile; la gomma di guar e la pectina certificate biologiche comportano premi dal 40% al 60% rispetto ai prodotti convenzionali, a causa della limitata superficie coltivata a biologico e dei costi di certificazione che si ripercuotono a cascata lungo le catene di approvvigionamento. Queste differenze di costo comprimono i margini dei produttori alimentari, in particolare in categorie competitive come bevande e snack, dove il potere di determinazione dei prezzi al dettaglio è limitato, costringendo i marchi ad assorbire i costi o a riformulare con alternative naturali più economiche che potrebbero compromettere le caratteristiche sensoriali.
Scarsa consapevolezza dei consumatori nelle regioni in via di sviluppo
L'adozione di clean label presenta forti disparità geografiche, con consapevolezza e disponibilità a pagare concentrate in Nord America, Europa occidentale e nei ricchi mercati dell'Asia-Pacifico, mentre la sensibilità al prezzo e la scarsa familiarità con la terminologia degli ingredienti ne limitano l'adozione nelle economie emergenti. In India, nonostante la Food Safety and Standards Authority of India (FSSAI) abbia implementato normative più severe sugli additivi, la trasparenza degli ingredienti è al di sotto del prezzo, della familiarità con il marchio e della praticità nelle decisioni di acquisto per i prodotti alimentari di massa. Modelli simili emergono nel Sud-est asiatico, in America Latina e nell'Africa subsahariana, dove la classe media in crescita dà priorità alla densità calorica e all'accessibilità economica rispetto alle dichiarazioni in etichetta, e le infrastrutture di vendita al dettaglio si orientano verso i canali commerciali tradizionali, con spazio limitato per le SKU clean label di fascia alta. Questo divario di consapevolezza limita l'espansione del mercato, poiché i fornitori di ingredienti e i produttori alimentari devono affrontare cicli di formazione più lunghi e costi di marketing più elevati per modificare le preferenze dei consumatori, ritardando il ritorno sugli investimenti di riformulazione in queste regioni.
Analisi del segmento
Per tipo di ingrediente: aromi principali, coloranti accelerano
Aromi ed esaltatori di sapidità alimentari detenevano il 32.84% della quota di mercato nel 2025, a dimostrazione della loro ubiquità in applicazioni che vanno dalle bevande alle salse, dove mascherano le note stonate degli ingredienti funzionali e offrono profili di gusto caratteristici senza additivi sintetici. Estratti di lievito e ingredienti fermentati stanno sostituendo il glutammato monosodico e le proteine vegetali idrolizzate nelle applicazioni salate, offrendo un sapore umami intenso e soddisfacendo al contempo i criteri di etichettatura pulita. Inoltre, i dolcificanti alimentari si stanno muovendo in un panorama complesso in cui stevia, frutto del monaco e allulosio competono per la quota di mercato con opzioni tradizionali come lo zucchero di canna e lo sciroppo di mais ad alto contenuto di fruttosio, con approvazioni normative che variano a seconda della regione e un'accettazione da parte dei consumatori ancora in crescita per alcune alternative naturali.
Si prevede che i coloranti alimentari cresceranno a un CAGR del 7.94% fino al 2031, il tasso più rapido tra le tipologie di ingredienti, trainato dall'eliminazione graduale dei coloranti sintetici da parte delle normative e dal rifiuto dei consumatori per le tonalità artificiali. L'approvazione da parte della FDA del rosso di barbabietola e dell'estratto di spirulina come coloranti naturali, unita al divieto del Rosso n. 3, sta accelerando la riformulazione nei settori dolciario, lattiero-caseario e delle bevande, dove l'aspetto estetico è un fattore determinante per l'acquisto. I conservanti alimentari stanno registrando una domanda costante, poiché i produttori stanno sostituendo sorbati e benzoati sintetici con estratto di rosmarino, soluzioni a base di aceto e antimicrobici derivati dalla fermentazione come la nisina, sebbene i sovrapprezzi e le finestre di conservazione più brevi rimangano ostacoli alla formulazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per forma: il secco domina, il liquido guadagna nelle bevande
Gli ingredienti secchi rappresentavano il 55.71% della quota di mercato nel 2025, favoriti per la loro maggiore durata di conservazione, i minori costi di trasporto e la facilità di stoccaggio in stabilimenti produttivi con infrastrutture limitate per la catena del freddo. Coloranti naturali in polvere, aromi atomizzati e dolcificanti granulari dominano le applicazioni di panetteria, pasticceria e snack, dove il contenuto di umidità deve essere rigorosamente controllato per prevenire la crescita microbica e mantenere la croccantezza. I formati secchi mantengono i loro vantaggi nei mercati orientati all'esportazione e nelle categorie di prodotti a temperatura ambiente, dove l'economia del trasporto e la durata di conservazione superano la praticità di lavorazione dei liquidi.
Le forme liquide stanno crescendo a un CAGR dell'8.04% fino al 2031, la traiettoria di crescita più rapida, poiché i produttori di bevande e latticini danno priorità alla dispersione uniforme e alla rapida incorporazione in linee di produzione ad alta velocità, dove gli ingredienti secchi rischiano la formazione di grumi o un'idratazione incompleta. I coloranti naturali liquidi, come il concentrato di succo di barbabietola e l'oleoresina di curcuma, offrono una stabilità del colore superiore nei sistemi di bevande acide rispetto agli equivalenti in polvere, riducendo la complessità della formulazione e la variabilità della qualità. I conservanti liquidi, comprese le soluzioni a base di aceto e gli estratti vegetali fermentati, stanno guadagnando popolarità nelle categorie di latticini refrigerati e pasti pronti, dove si integrano perfettamente nelle matrici acquose senza richiedere fasi di pre-dissoluzione. Il passaggio ai formati liquidi è anche guidato dal posizionamento "clean-label": i consumatori percepiscono gli ingredienti liquidi come meno lavorati rispetto alle forme spray-dry o incapsulate, anche a parità di prestazioni funzionali.
Per applicazione: bevande Anchor, carne Riformula rapidamente
Le bevande hanno conquistato il 26.47% della quota di mercato nel 2025, trainate dalle riformulazioni "clean label" di bevande analcoliche gassate, bevande funzionali e alternative vegetali al latte, dove i consumatori esaminano attentamente gli elenchi degli ingredienti e rifiutano prodotti contenenti coloranti, aromi o conservanti artificiali. Il predominio della categoria riflette l'elevato numero di SKU, le frequenti introduzioni di nuovi prodotti e la visibilità sugli scaffali dei negozi al dettaglio, che amplifica le affermazioni "clean label" come fattori di differenziazione competitiva. I dolcificanti naturali come la stevia e il frutto del monaco stanno sostituendo l'aspartame e il sucralosio nelle bevande a zero calorie, sebbene i formulatori continuino a perfezionare le miscele per eliminare le persistenti note amare o metalliche che riducono i tassi di acquisto ripetuto.
Carne e prodotti a base di carne stanno crescendo a un CAGR del 7.53% fino al 2031, la crescita più rapida tra le applicazioni, poiché i trasformatori stanno sostituendo nitriti, fosfati ed esaltatori di sapidità sintetici con conservanti derivati dalla fermentazione, estratti vegetali e leganti "clean-label" che mantengono colore, consistenza e durata di conservazione nelle carni fresche e lavorate. Le applicazioni di panetteria e pasticceria stanno subendo trasformazioni parallele, con i coloranti naturali che sostituiscono i coloranti sintetici in glasse, ripieni e rivestimenti, e gli amidi modificati con enzimi che sostituiscono alternative chimicamente modificate nei sistemi di consistenza. Salse e condimenti stanno adottando conservanti a base di aceto e addensanti naturali per sostituire gli antimicrobici sintetici e gli amidi modificati, sebbene il raggiungimento di prestazioni stabili a scaffale nei prodotti distribuiti a temperatura ambiente richieda dosaggi più elevati e un'attenta gestione del pH.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato degli ingredienti per etichette pulite in Nord America
Il Nord America deteneva il 34.64% della quota di mercato nel 2025, trainato dall'adozione matura di clean label, influenzata dall'attivismo dei consumatori, dalle liste di esclusione dei rivenditori e dalle misure normative. L'attivismo dei consumatori ha portato a una maggiore domanda di trasparenza nell'etichettatura dei prodotti, spingendo i produttori ad adottare pratiche di clean label. Le liste di esclusione dei rivenditori, che elencano gli ingredienti inaccettabili, hanno ulteriormente spinto le aziende a riformulare i prodotti per soddisfare questi standard. Anche le misure normative, tra cui linee guida più severe sulla divulgazione degli ingredienti, hanno svolto un ruolo significativo nel plasmare il mercato. La posizione di leadership della regione è supportata dal potere concentrato delle principali catene alimentari, che stabiliscono gli standard del settore attraverso standard pubblicati sugli ingredienti, e da una solida base di fornitori di innovatori di ingredienti in grado di espandere rapidamente le alternative naturali.
Mercato europeo degli ingredienti Clean Label
Si prevede che l'Europa crescerà a un CAGR del 7.35% fino al 2031, segnando il tasso di crescita regionale più rapido. Questa crescita è trainata da diversi fattori, tra cui il programma di rivalutazione degli additivi dell'Autorità europea per la sicurezza alimentare, che mira a garantire la sicurezza degli additivi alimentari utilizzati nella regione. Inoltre, la strategia di sostenibilità "Farm to Fork" dell'UE sta promuovendo pratiche di produzione e consumo alimentare sostenibili, influenzando ulteriormente le dinamiche di mercato. Anche l'elevato consumo pro capite di alimenti biologici in paesi come Germania, Francia e Paesi Bassi sta contribuendo in modo significativo a questa crescita, poiché i consumatori preferiscono sempre più prodotti biologici e a etichetta pulita. Il rigoroso contesto normativo della regione sta promuovendo le transizioni a etichetta pulita, con i produttori che riformulano proattivamente i prodotti per conformarsi a potenziali restrizioni future. Questo approccio proattivo aiuta le aziende a evitare interruzioni causate da divieti o modifiche normative dopo l'immissione dei prodotti sul mercato.
Mercato degli ingredienti clean label in APAC, Sud America e Medio Oriente e Africa
L'area Asia-Pacifico mostra dinamiche biforcate, con Giappone, Corea del Sud e Australia che rispecchiano le tendenze occidentali in materia di clean label, mentre Cina, India e Sud-est asiatico bilanciano la rapida urbanizzazione e la crescente consapevolezza sanitaria con la sensibilità al prezzo e la minore familiarità con la terminologia degli ingredienti. La Cina ha rivisto gli standard di sicurezza alimentare, ha inasprito i limiti per gli additivi e ha introdotto requisiti di tracciabilità, aumentando la domanda di ingredienti naturali tra i marchi nazionali e multinazionali che si rivolgono ai segmenti premium. Il Sud America sta vivendo una graduale adozione, con il mercato degli alimenti biologici in Brasile in espansione e l'Argentina che sfrutta la sua base agricola per fornire ingredienti naturali a livello nazionale ed estero, sebbene la volatilità economica e le fluttuazioni valutarie limitino gli investimenti nella riformulazione. Medio Oriente e Africa sono mercati emergenti per gli ingredienti clean label, con la certificazione halal che si interseca con la domanda di ingredienti naturali nei paesi a maggioranza musulmana e la crescente consapevolezza sanitaria nei paesi del Consiglio di Cooperazione del Golfo che guida il lancio di prodotti premium con didascalie degli ingredienti semplificate.

Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Il concetto di "etichetta pulita" funziona più come un'affermazione di mercato che come una definizione legale unica e armonizzata a livello globale, pertanto la conformità è regolata dai quadri normativi esistenti in materia di additivi ed etichettatura, che si stanno inasprendo per quanto riguarda coloranti, specifiche di purezza e obblighi di divulgazione. Negli Stati Uniti, azioni della FDA come la revoca, nel gennaio 2025, dell'uso del Rosso n. 3 negli alimenti hanno accelerato la riformulazione dei prodotti verso coloranti naturali. Anche gli obiettivi prioritari del Programma per gli Alimenti Umani della FDA per il 2026 evidenziano la trasparenza in materia di coloranti alimentari e GRAS (Generally Recognized As Safe), rafforzando la necessità di una documentazione accurata sulla sicurezza e sulla tracciabilità.
In Europa, l'Autorità europea per la sicurezza alimentare (EFSA) continua il suo programma di rivalutazione degli additivi, che comprende anche quelli preesistenti, mantenendo attivo il controllo normativo sugli ingredienti utilizzati in bevande, prodotti da forno e carne. L'Unione europea ha aggiornato le norme sugli additivi e le aspettative in materia di purezza attraverso le modifiche introdotte dal Regolamento (CE) n. 1333/2008 e dalle relative misure di attuazione. Le modifiche del 2026 inaspriscono i requisiti per alcuni additivi negli alimenti destinati a gruppi vulnerabili (ad esempio, neonati e alimenti a fini medici speciali), spingendo i fornitori verso gradi di purezza più elevati e specificati con maggiore precisione, nonché verso una documentazione tecnica più completa per le verifiche da parte dei clienti.
Analisi della catena del valore
La catena del valore degli ingredienti "clean label" inizia con materie prime agricole e di origine biologica (frutta, verdura, spezie, cereali, alghe) e prosegue attraverso la lavorazione primaria (macinazione, estrazione, fermentazione, conversione enzimatica), la formulazione e la standardizzazione (miscele, vettori, sistemi di dispersione) e la distribuzione a valle ai produttori e ai co-produttori di alimenti e bevande. Il concetto di "clean label" viene attuato attraverso le normative esistenti in materia di sicurezza alimentare, additivi ed etichettatura, piuttosto che attraverso una singola categoria legale. Pertanto, la documentazione, la tutela dell'identità (come ad esempio la non OGM e il biologico) e la verifica analitica (purezza, contaminanti, allergeni) sono attività integrate che comportano costi e tempi di consegna aggiuntivi per quanto riguarda approvvigionamento, controllo qualità e assistenza tecnica al cliente.
Tra i principali ostacoli si annoverano la variabilità stagionale e la concentrazione geografica delle materie prime naturali, la scalabilità limitata di alcune piattaforme di estrazione e fermentazione e la maggiore complessità della certificazione e della tracciabilità per i marchi globali che cercano di garantire uniformità nelle dichiarazioni nutrizionali in tutte le regioni. Per gestire la volatilità e abbreviare i cicli di riformulazione, fornitori e marchi stanno ricorrendo maggiormente all'approvvigionamento diretto, a una produzione regionalizzata e allo sviluppo collaborativo delle applicazioni, in particolare nei sistemi sensibili alle prestazioni, come la sostituzione dei coloranti naturali nelle bevande acide e i leganti e conservanti "clean label" per carne e prodotti salati.
Panorama competitivo
Il mercato degli ingredienti clean-label è frammentato e caratterizzato da una concorrenza dispersa. Nessun singolo operatore detiene una quota dominante, con specialisti regionali, startup di fermentazione e fornitori di estratti botanici che competono con conglomerati multinazionali di ingredienti. Questa struttura crea opportunità per nuovi operatori agili in grado di offrire alternative naturali convenienti e con funzionalità superiori, in particolare in categorie come i conservanti naturali e gli agenti texturizzanti a base vegetale, dove gli operatori storici devono affrontare compromessi in termini di prestazioni.
Gli schemi strategici rivelano una biforcazione: grandi attori come Cargill, ADM e Ingredion sfruttano la scala per investire in piattaforme di fermentazione e tecnologie enzimatiche che riducono i costi di produzione, mentre specialisti di fascia media come Kalsec e Sensient si concentrano su applicazioni di nicchia, estratti di spezie naturali, coloranti botanici, dove la competenza tecnica e lo sviluppo congiunto con i clienti giustificano prezzi elevati.
L'implementazione della tecnologia sta rimodellando il posizionamento competitivo, con le aziende che investono in piattaforme di formulazione basate sull'intelligenza artificiale che prevedono le interazioni tra gli ingredienti e ottimizzano i risultati sensoriali, riducendo i cicli di riformulazione da mesi a settimane. Tra i disruptor emergenti figurano startup di fermentazione di precisione che producono proteine del latte di origine animale e analoghi dell'eme, ingredienti che soddisfano i criteri di etichettatura pulita e che affrontano al contempo le problematiche di sostenibilità, sebbene le tempistiche di commercializzazione e le approvazioni normative rimangano ostacoli pluriennali. Il panorama competitivo è ulteriormente complicato dalle iniziative di integrazione verticale, con i produttori alimentari che acquisiscono fornitori di ingredienti per garantirsi la fornitura e acquisire margini.
Leader del settore degli ingredienti Clean Label
-
Azienda Archer-Daniels-Midland
-
Cargill, incorporata
-
Ingredion incorporata
-
DSM-Firmenich
-
Sapori e fragranze internazionali Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Archer-Daniels-Midland Company (ADM) ha stretto una partnership con The EVERY Company per consentire la produzione su scala commerciale negli Stati Uniti di OvoPro, una proteina dell'albume d'uovo, presso lo stabilimento ADM di Clinton, Iowa, utilizzando la fermentazione di precisione. La partnership amplia l'accesso scalabile a proteine funzionali prive di derivati animali per applicazioni che richiedono proprietà schiumogene e leganti, in linea con le dichiarazioni di ingredienti più pulite. Segnala inoltre una collaborazione più stretta tra i grandi produttori di ingredienti e gli sviluppatori di tecnologie alimentari per industrializzare nuove piattaforme proteiche con etichetta pulita.
- Maggio 2026: Cargill ha stretto una partnership con Voyage Foods per lanciare in Nord America NextCoa, un'alternativa dolciaria senza cacao. L'iniziativa si rivolge agli sviluppatori di prodotti alla ricerca di ingredienti che semplifichino l'etichettatura e riducano le problematiche legate agli allergeni nel settore dolciario. Amplia la gamma competitiva di ingredienti "clean label" per aromatizzare e colorare i prodotti, consentendo di riformulare categorie di dolciumi senza l'utilizzo di materie prime tradizionali.
- Gennaio 2026: ADM ha annunciato un ampliamento da 26 milioni di dollari del suo campus di innovazione a Erlanger, nel Kentucky, aumentando la capacità produttiva, l'automazione e la digitalizzazione a supporto delle soluzioni di aromi e coloranti di origine naturale utilizzate nei programmi di riformulazione. L'investimento rafforza la produttività e la ripetibilità dei sistemi di ingredienti "clean label" che richiedono un rigoroso controllo dei processi e cicli di sviluppo più rapidi. Sottolinea inoltre l'importanza degli aggiornamenti di capacità su larga scala, in quanto i fornitori rispondono alla crescente eliminazione degli additivi artificiali in diverse applicazioni alimentari e delle bevande.
Ambito del rapporto sul mercato globale degli ingredienti Clean Label
Gli ingredienti con etichetta pulita si riferiscono a prodotti derivati attraverso processi più semplici, privi di organismi geneticamente modificati (OGM) o che presentano dichiarazioni favorevoli all'etichetta fatte dai produttori. Inoltre, i prodotti privi di additivi o ingredienti non sicuri e privi di terminologia vaga o fuorviante che nasconde rischi per la salute o implica benefici per la salute inesistenti non sono considerati ingredienti con etichetta pulita.
Il mercato degli ingredienti clean label è segmentato per tipo di ingrediente, forma, applicazione e area geografica. Per tipo di ingrediente, il mercato è suddiviso in conservanti alimentari, dolcificanti alimentari, coloranti alimentari, idrocolloidi alimentari, aromi ed esaltatori di sapidità e altri tipi di ingredienti. Per forma, il mercato è suddiviso in prodotti secchi e liquidi. Per applicazione, il mercato è suddiviso in bevande, prodotti da forno e dolciumi, latticini e dessert surgelati, carne e prodotti a base di carne, salse e condimenti e altre applicazioni. Per area geografica, il mercato è suddiviso in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. La suddivisione del mercato è stata effettuata in termini di valore in USD per tutti i segmenti sopra menzionati.
Per tipo di ingrediente
| Conservanti Alimentari |
| Dolcificanti Alimentari |
| Coloranti Alimentari |
| Idrocolloidi e testurizzanti alimentari |
| Sapori alimentari e potenziatori |
| Altri tipi di ingredienti |
Per modulo
| Pelle secca |
| Liquido |
Per Applicazione
| Panetteria e Confetteria |
| Latticini e Dolci Surgelati |
| Bevande |
| Carne e prodotti a base di carne |
| Salse e condimenti |
| Altre applicazioni |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Sud Africa | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Marocco | |
| Egitto | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di ingrediente | Conservanti Alimentari | |
| Dolcificanti Alimentari | ||
| Coloranti Alimentari | ||
| Idrocolloidi e testurizzanti alimentari | ||
| Sapori alimentari e potenziatori | ||
| Altri tipi di ingredienti | ||
| Per modulo | Pelle secca | |
| Liquido | ||
| Per Applicazione | Panetteria e Confetteria | |
| Latticini e Dolci Surgelati | ||
| Bevande | ||
| Carne e prodotti a base di carne | ||
| Salse e condimenti | ||
| Altre applicazioni | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Sud Africa | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Marocco | ||
| Egitto | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Cosa determina la crescita del mercato degli ingredienti clean label?
La domanda di diete più sane, normative più severe sugli additivi e iniziative di riformulazione dei marchi sostengono la previsione di CAGR del 6.45% per il settore.
Quale segmento di ingredienti sta crescendo più rapidamente?
I coloranti alimentari guidano la crescita con un CAGR previsto del 7.94%, favorito dalle misure normative volte a eliminare i coloranti sintetici.
Quale regione attualmente domina il fatturato globale?
Il Nord America detiene la quota regionale più grande, pari al 34.64%, grazie a una base di consumatori ben informata e a un'attiva supervisione da parte della FDA.
Perché le bevande rappresentano la quota di mercato più elevata?
I rapidi cicli di innovazione consentono ai produttori di bevande di presentare aromi naturali, colori e affermazioni funzionali che incontrano il gradimento degli acquirenti attenti alla salute.


