

Dimensioni e quota del mercato della pectina di agrumi
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
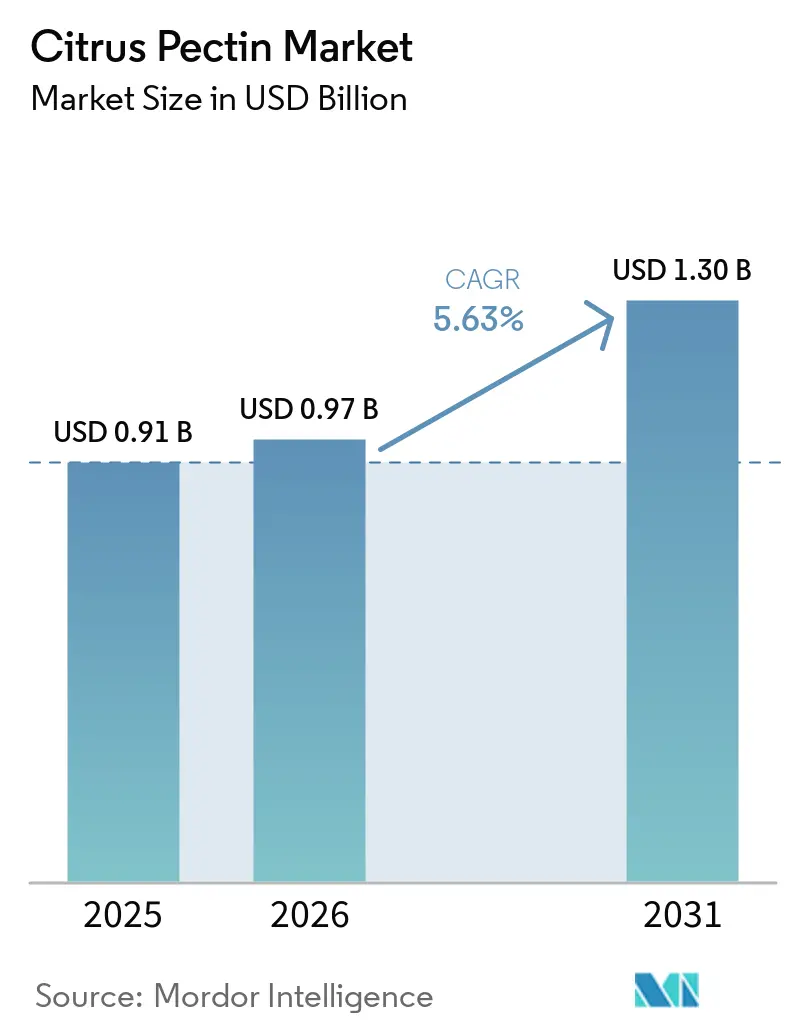
| Dimensione del mercato (2026) | 0.97 miliardo di dollari |
| Dimensione del mercato (2031) | 1.30 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.63% CAGR |
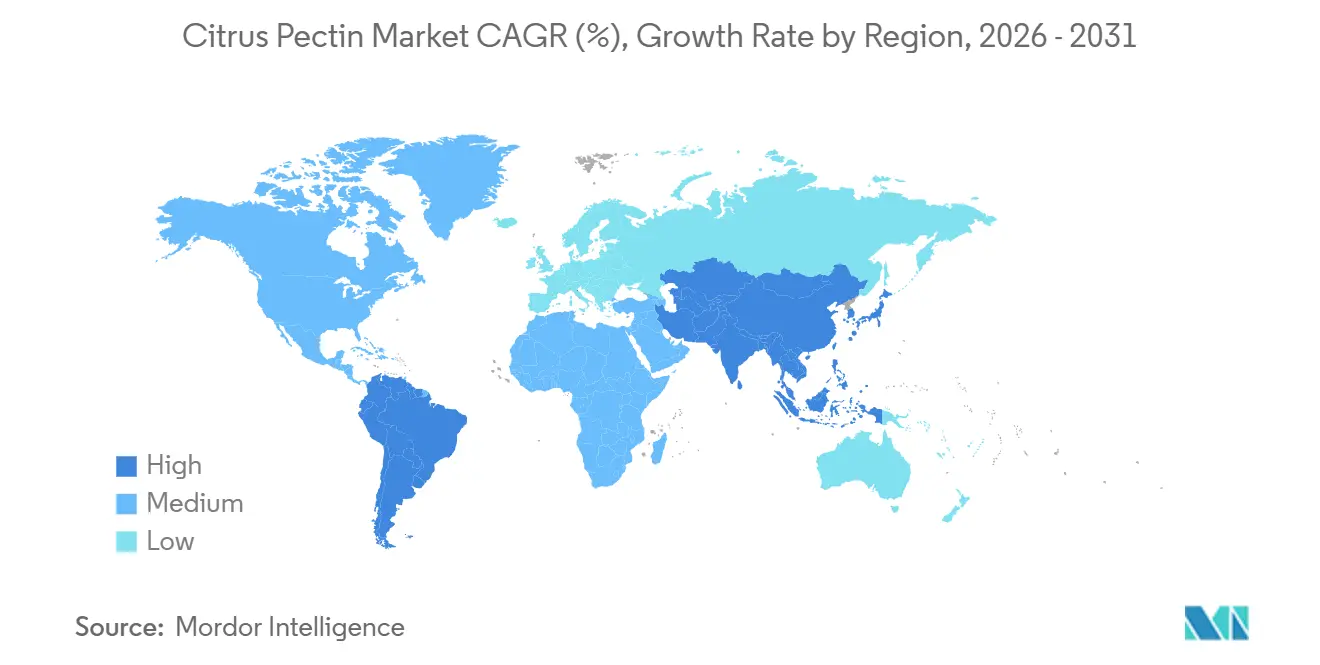
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
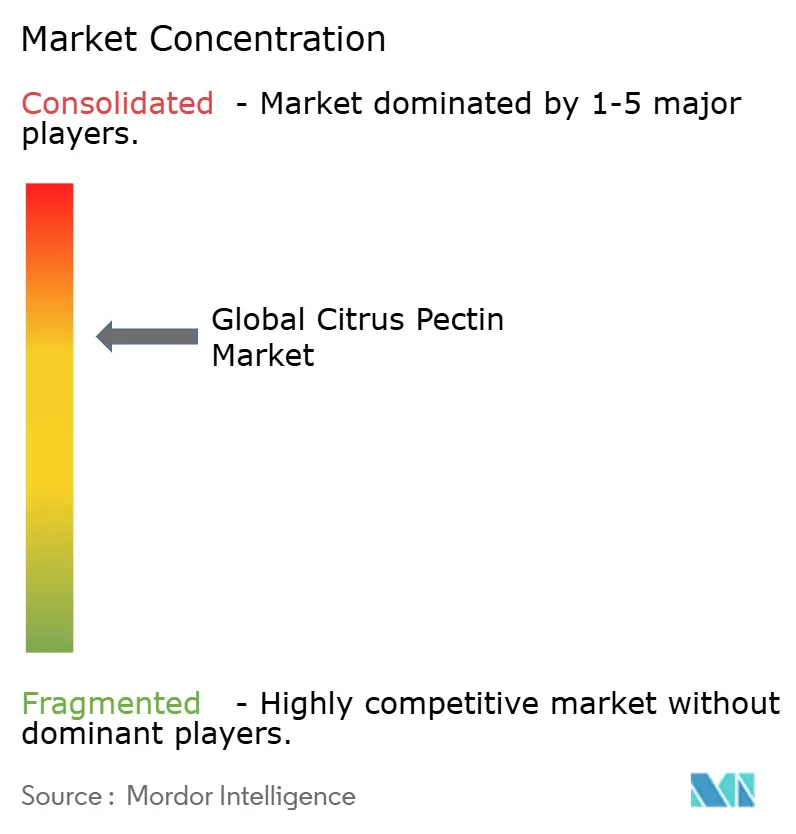
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato della pectina di agrumi di Mordor Intelligence
Si prevede che il mercato della pectina di agrumi crescerà da 914.57 milioni di dollari nel 2025 e 969.91 milioni di dollari nel 2026 a 1,301.02 milioni di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 6.05% tra il 2026 e il 2031. Con l'inasprimento delle normative sull'etichettatura pulita e la crescente popolarità delle tendenze a base vegetale, il mercato della pectina di agrumi sta subendo una notevole trasformazione. Man mano che cresce la domanda di ingredienti riconoscibili, aumentano anche le pressioni normative sugli idrocolloidi sintetici.[1]Fonte: Commissione europea, "Entrano in vigore nuove norme per un'economia degli imballaggi più sostenibile e competitiva", environment.ec.europa.euI marchi optano sempre più spesso per pectine a basso contenuto di metossile e amidate per conformarsi alle normative sulla riduzione dello zucchero, poiché queste tipologie offrono una migliore funzionalità nelle formulazioni a ridotto contenuto di zucchero. Nel frattempo, le pectine speciali derivate da lime e pompelmo si stanno ritagliando una nicchia nel segmento della pasticceria premium grazie alle loro proprietà gelificanti e ai profili aromatici unici. Sebbene l'Europa rimanga l'attore dominante in termini di fatturato, la regione Asia-Pacifico sta compiendo rapidi progressi. Questa crescita è trainata da una classe media in espansione con redditi disponibili in aumento, nuove capacità produttive in Cina per soddisfare la domanda locale ed estera e normative sugli additivi semplificate in India che agevolano l'ingresso nel mercato. Le fluttuazioni dei prezzi delle materie prime, unite all'aumento dei costi energetici per l'estrazione, stanno spingendo gli investimenti verso le tecnologie verdi e la valorizzazione delle materie prime circolari. Questa tendenza avvantaggia in particolare i produttori verticalmente integrati che stanno già ampliando le loro linee di produzione assistite da microonde e ultrasuoni, poiché queste tecnologie migliorano l'efficienza e riducono l'impatto ambientale.
Punti chiave del rapporto
- Per quanto riguarda le fonti di approvvigionamento, le scorze di agrumi hanno dominato con l'84.48% del fatturato del 2025, mentre la pectina di lime e pompelmo crescerà a un tasso annuo composto del 6.38% fino al 2031.
- Per tipologia, i prodotti ad alto contenuto di metossile hanno dominato il mercato della pectina di agrumi con una quota del 58.35% nel 2025; le varianti a basso contenuto di metossile hanno registrato la crescita annua composta (CAGR) più rapida, pari al 6.42% nel periodo 2026-2031.
- Per categoria, i gradi convenzionali rappresentavano il 67.42% delle dimensioni del mercato della pectina di agrumi nel 2025; i gradi biologici e naturali sono cresciuti a un CAGR del 6.79%.
- Per tipologia di applicazione, il settore alimentare e delle bevande ha rappresentato il 75.25% della domanda nel 2025; il settore farmaceutico ha registrato un tasso di crescita annuo composto (CAGR) del 6.74% fino al 2031.
- Dal punto di vista geografico, l'Europa ha rappresentato il 29.60% del fatturato del 2025, mentre la regione Asia-Pacifico si espanderà a un tasso di crescita annuo composto (CAGR) del 7.03% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della pectina di agrumi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento della domanda di prodotti con etichetta pulita e ingredienti naturali | + 0.8% | Globale, con concentrazione in Nord America ed Europa | Medio termine (2-4 anni) |
| Espansione delle diete a base vegetale e vegane | + 0.7% | A livello globale, con in testa il Nord America, l'UE e le aree urbane dell'Asia-Pacifico. | Medio termine (2-4 anni) |
| Lancio in crescita di prodotti a basso/zero contenuto di zucchero (pectina LM) | + 0.9% | Globale, più forte in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Riciclo industriale degli scarti di agrumi e mele | + 0.5% | Globale, con adozione iniziale in Europa e Brasile. | A lungo termine (≥ 4 anni) |
| Stampa 3D di alimenti e nuove applicazioni nell'ingegneria delle texture. | + 0.3% | Nucleo dell'Asia-Pacifico ed Europa, con ripercussioni sul Nord America. | A lungo termine (≥ 4 anni) |
| Pectina di grado farmaceutico e medicale per impalcature per la cura delle ferite | + 0.6% | Globale, guidato da Nord America, Europa e Giappone | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento della domanda di prodotti con etichetta pulita e ingredienti naturali
Poiché consumatori e autorità di regolamentazione prediligono sempre più elenchi di ingredienti più brevi e naturali, le linee guida della FDA del febbraio 2026 hanno intensificato il controllo sulle diciture "senza coloranti artificiali". Questo cambiamento ha accelerato il passaggio dagli stabilizzanti sintetici agli idrocolloidi derivati dalla frutta, come la pectina, ampiamente utilizzata come agente gelificante e stabilizzante in diversi prodotti alimentari. Negli Stati Uniti, l'E440, che gode dello status GRAS (Generally Recognized As Safe) e dell'autorizzazione dell'EFSA, consente ai produttori di aumentare i prezzi di yogurt di alta qualità e marmellate biologiche del 15-20% in Nord America ed Europa.[2]Fonte: Autorità europea per la sicurezza alimentare, "Rivalutazione della pectina (E 440i) e della pectina amidata (E 440ii) come additivi alimentari", efsa.onlinelibrary.wiley.comLa possibilità di commercializzare questi prodotti come contenenti ingredienti naturali e con etichetta pulita attrae i consumatori attenti alla salute, stimolando ulteriormente la domanda. Anche con costi più elevati per le bucce certificate, la pectina biologica spunta un prezzo maggiorato, sottolineando il passaggio del mercato della pectina di agrumi verso qualità più pregiate e il suo allineamento con la crescente tendenza verso soluzioni alimentari sostenibili e a valore aggiunto.
Espansione delle diete a base vegetale e vegane
Nel 2024, il mercato delle alternative vegetali alla gelatina ha raggiunto 1.9 miliardi di dollari, con la pectina che si è affermata come protagonista. La pectina a basso contenuto di metossile, reagendo con il calcio, crea gel senza zucchero. Questa innovazione consente la produzione di yogurt e dolciumi vegani senza compromettere la consistenza, offrendo un'alternativa più sana e sostenibile ai tradizionali prodotti a base di gelatina. Inoltre, le capsule farmaceutiche a base di pectina soddisfano i requisiti halal e kosher, ampliando il loro appeal nel Sud-est asiatico e in Medio Oriente, dove le esigenze dietetiche e religiose influenzano significativamente le preferenze dei consumatori. Infine, le certificazioni dell'FSSAI indiana e della norma cinese GB2760-2024 favoriscono il commercio transfrontaliero di questi prodotti vegani, garantendo un ingresso più agevole sul mercato e il rispetto degli standard locali.[3]Fonte: National Center for Biotechnology Information, "Aumento dell'attività della forma SpyCas9 ad alta fedeltà nel lievito mediante mutagenesi diretta del dominio interagente con PAM", pmc.ncbi.nlm.nih.gov.
Lancio in crescita di prodotti a basso/zero contenuto di zucchero (LM Pectin)
La legislazione volta a ridurre il contenuto di zucchero, unitamente ai limiti imposti al grado Brix, sta spingendo verso la pectina fissata con calcio. Queste normative incoraggiano i produttori a esplorare alternative che mantengano la qualità del prodotto nel rispetto delle linee guida sanitarie. UniPECTINE LMC Plus di Cargill presenta forti proprietà gelificanti a 20-30 Brix, garantendo che l'intensità del sapore della frutta rimanga vibrante in marmellate e yogurt, anche con livelli di zucchero ridotti. Nel frattempo, le microsfere di pectina mirate al colon hanno raggiunto prestazioni simili alla gelatina, consentendo un rilascio prolungato dei principi attivi. Questo progresso offre vantaggi sia in ambito farmaceutico che culinario, come sistemi di rilascio dei farmaci migliorati e consistenze alimentari più raffinate. Di conseguenza, il mercato della pectina di agrumi sta raccogliendo i frutti delle iniziative globali di salute pubblica volte a contrastare gli zuccheri aggiunti, in linea con la crescente domanda dei consumatori di opzioni alimentari più sane.
Riciclo industriale degli scarti di agrumi e mele
Le aziende di trasformazione dei succhi di frutta producono annualmente fino a 20 milioni di tonnellate di scarti di bucce. Estraendo la pectina da questi scarti, è possibile generare un ricavo di 400-650 dollari per tonnellata secca, riducendo al contempo i costi di smaltimento. La pectina, un prezioso polisaccaride ampiamente utilizzato nell'industria alimentare, farmaceutica e cosmetica, aggiunge un valore significativo a un materiale che altrimenti verrebbe scartato. L'utilizzo dell'estrazione assistita da microonde non solo aumenta la resa di oltre il 35%, ma riduce anche il consumo energetico del 40-50%. Questo progresso riduce le emissioni "dalla culla al cancello" nei principali impianti dell'UE da 9.69 kg di CO₂e per kg di prodotto a soli 5-6 kg, contribuendo a pratiche di produzione più sostenibili. Inoltre, le direttive dell'UE sull'economia circolare, insieme alla politica brasiliana in materia di rifiuti, stanno accelerando i tempi di ammortamento degli investimenti, promuovendo così una filiera circolare nel mercato della pectina di agrumi. Queste politiche incoraggiano l'adozione di tecnologie innovative e pratiche di gestione dei rifiuti sostenibili, stimolando ulteriormente la crescita del mercato.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi e dell'offerta delle materie prime (greening degli agrumi) | -0.7% | Americhe (Florida, Brasile) e Asia-Pacifico (Cina) | A breve termine (≤ 2 anni) |
| Normative globali sugli additivi alimentari complesse e in continua evoluzione. | -0.4% | A livello globale, con divergenze tra Europa, Cina e India. | Medio termine (2-4 anni) |
| Concorrenza crescente da parte degli idrocolloidi ottenuti tramite fermentazione di precisione | -0.3% | Adozione globale e anticipata in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Elevata intensità energetica delle tecnologie di estrazione avanzate | -0.2% | A livello globale, la situazione è più grave nelle regioni in cui è in vigore un sistema di prezzi per le emissioni di carbonio (Europa, California). | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi e dell'offerta delle materie prime (greening degli agrumi)
La produzione di arance da succo in Florida è diminuita del 72% dal 2019 a causa dell'Huanglongbing (malattia del greening degli agrumi), con un raccolto previsto di 12 milioni di casse per il periodo 2024-2025. Questo calo ha fatto aumentare i costi della materia prima pectina del 35-40% su base annua. Il Brasile, che fornisce il 70% del concentrato di succo d'arancia mondiale, ha segnalato un'incidenza della malattia del 44.35% negli agrumeti di San Paolo nel 2024. I costi di eradicazione hanno raggiunto i 1,200 dollari per ettaro, portando all'abbandono del 15% delle aree coltivate. La psilla asiatica degli agrumi, vettore della malattia, non ha una cura commerciale, rendendo la gestione integrata dei parassiti l'unica strategia di mitigazione, con un costo aggiuntivo di 800-1,000 dollari per ettaro all'anno. I produttori di pectina stanno diversificando le materie prime: le bucce di lime e pompelmo sono ora valutate tra i 150 e i 200 dollari a tonnellata, mentre la sansa di mela è stata reintrodotta come fonte secondaria. Tuttavia, il grado di esterificazione inferiore della pectina di mela (30-50% contro il 60-75% degli agrumi) ne limita l'utilizzo nelle marmellate ad alto contenuto di zucchero. I contratti a termine per le bucce di agrumi si sono estesi a 18-24 mesi, garantendo l'approvvigionamento ma riducendo la flessibilità per beneficiare di eventuali cali di prezzo sul mercato spot. Il Nord America è la regione più soggetta a instabilità, poiché il declino della produzione in Florida ha spostato gli approvvigionamenti in Messico e America Centrale, aumentando i costi logistici del 10-15% ed esponendo le catene di approvvigionamento ai rischi valutari e alle dinamiche delle politiche commerciali.
Normative globali sugli additivi alimentari complesse e in continua evoluzione.
Il quadro normativo per la pectina è frammentato a causa dei diversi standard di purezza e limiti d'uso. Le valutazioni dell'EFSA del 2017 e del 2021 non hanno riscontrato la necessità di una dose giornaliera accettabile (DGA) numerica per E440i ed E440ii, ma hanno segnalato il rilascio di metanolo per i neonati di età inferiore alle 16 settimane, spingendo i produttori a riformulare la pectina per latte artificiale con un DE inferiore al 50%. La norma cinese GB2760-2024 consente l'uso della pectina nella maggior parte delle categorie alimentari, escludendo alcune materie prime, e ne limita l'utilizzo a 3.0 g/kg nei succhi di frutta e verdura, riducendo le opzioni per i produttori di bevande nella Cina continentale. La FSSAI indiana impone limiti di metanolo inferiori all'1%, di anidride solforosa inferiori a 50 mg/kg e di piombo inferiori a 2.0 mg/kg, con certificati a livello di lotto che aggiungono 5-7 giorni allo sdoganamento all'importazione. Il Codex Alimentarius consente 10,000 mg/kg di pectina nelle formule di proseguimento per lattanti, ma la limita a 2,000 mg/kg nelle formule per lattanti a fini medici speciali, creando problemi di conformità specifici per ogni referenze. I produttori di piccole e medie dimensioni devono affrontare costi di conformità superiori a 200,000 dollari all'anno, erodendo i margini sulla pectina di qualità standard, mentre le aziende più grandi, integrate verticalmente e dotate di laboratori interni, si trovano in una posizione migliore.
Analisi del segmento
Per fonte: le varianti speciali di lime e pompelmo accelerano
La pectina a base di arancia, che rappresenta l'84.48% del fatturato del 2025, evidenzia la dipendenza del mercato dalle materie prime derivate da arance e limoni. Le preoccupazioni relative ai rischi associati alle materie prime a base di arancia hanno portato a contratti a lungo termine più lunghi e a strategie di approvvigionamento diversificate, rafforzando la sicurezza dell'offerta. Nonostante questa concentrazione, i produttori tradizionali di marmellate rimangono fortemente dipendenti dai volumi derivati dalle arance. Il predominio della pectina a base di arancia riflette la limitata disponibilità di materie prime alternative in grado di eguagliarne la funzionalità. Inoltre, l'attenzione del mercato alla garanzia di catene di approvvigionamento stabili sottolinea il ruolo cruciale delle bucce di arancia e limone nella produzione di pectina.
La pectina di lime e pompelmo è il segmento in più rapida crescita, con un tasso di espansione annuo composto (CAGR) del 6.38%. I formulisti ne apprezzano l'elevato contenuto di acido galatturonico, soprattutto per i gel dolciari. Nel frattempo, la pectina di pompelmo sta trovando nuove applicazioni negli integratori digestivi, grazie al suo lieve sapore amaro. Questa crescita è trainata dalla crescente domanda di formulazioni innovative nei settori alimentare e nutraceutico. Inoltre, l'espansione del segmento evidenzia il crescente interesse a diversificare le fonti di pectina per soddisfare le mutevoli preferenze dei consumatori e mitigare i rischi di approvvigionamento.
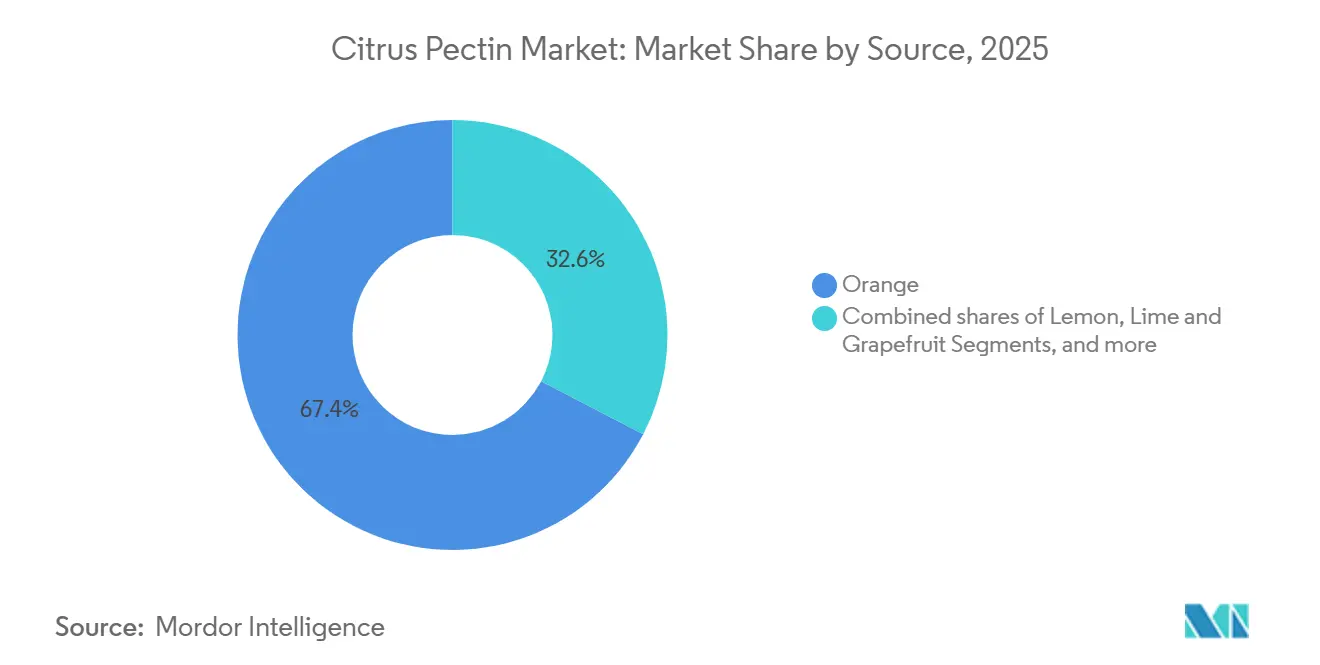
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia: la pectina a basso metossile cattura lo slancio dell'assenza di zucchero
La pectina ad alto metossile, con una quota di fatturato del 58.35% nel 2025, si conferma il segmento leader. Il suo predominio è in gran parte dovuto al suo utilizzo diffuso nelle tradizionali marmellate e gelatine ad alto contenuto di Brix. Pur registrando una modesta crescita annua dei volumi del 4.5%, la posizione di forza della pectina ad alto metossile è rafforzata dalla domanda sostenuta sia nei mercati maturi che in quelli emergenti. In particolare, la sua resilienza emerge nelle economie con un elevato consumo di creme spalmabili dolci. Il segmento beneficia della sua compatibilità con formulazioni ad alto contenuto di zucchero, che rimangono popolari in diverse regioni. Inoltre, la sua consolidata infrastruttura di catena di approvvigionamento garantisce una disponibilità costante sui mercati globali.
La pectina a basso metossile si sta affermando come il segmento con la crescita più rapida, vantando un CAGR previsto del 6.42% dal 2026 al 2031. Questa impennata è in gran parte trainata dalla legislazione che limita gli zuccheri aggiunti negli alimenti. Inoltre, le varianti amidate a basso metossile stanno diventando sempre più popolari, soprattutto per i dessert surgelati, grazie alla loro capacità di prevenire la sineresi da congelamento-scongelamento. La loro accettazione sul mercato globale è ulteriormente accelerata dall'autorizzazione dell'EFSA per l'E440ii e dallo status GRAS (Generally Recognized As Safe) della FDA. La crescente preferenza dei consumatori per i prodotti alimentari a basso contenuto di zuccheri e funzionali supporta ulteriormente l'espansione di questo segmento. Inoltre, i progressi nelle tecnologie di produzione consentono ai produttori di soddisfare la crescente domanda in modo efficiente.
Per categoria: la certificazione biologica migliora il mix di margini
La pectina convenzionale, che rappresenta il 67.42% del fatturato del 2025, si conferma il segmento dominante. La sua convenienza la rende la scelta preferita nei mercati sensibili al prezzo, sottolineando l'importanza dell'efficienza dei costi nella formulazione degli alimenti. Essendo un ingrediente ampiamente utilizzato nelle applicazioni più diffuse, soddisfa la domanda di soluzioni economicamente vantaggiose nell'industria alimentare e delle bevande. Inoltre, le sue prestazioni costanti e la sua disponibilità la rendono un'opzione affidabile per i produttori che mirano a ottimizzare i costi di produzione. Il predominio del segmento riflette anche la sua adattabilità a diverse categorie di prodotti, tra cui marmellate, gelatine e prodotti lattiero-caseari, consolidando ulteriormente la sua posizione di mercato.
La pectina biologica e naturale, il segmento in più rapida crescita, è destinata a crescere a un tasso annuo composto (CAGR) del 6.79% fino al 2031. Questa crescita è sostenuta dalle certificazioni biologiche USDA ed UE, che consentono un sovrapprezzo sugli scaffali del 10-15%. La crescente domanda dei consumatori di prodotti con etichetta pulita e di pratiche di approvvigionamento sostenibili stimola ulteriormente l'adozione della pectina biologica e naturale. Inoltre, si prevede che i progressi nelle tecnologie di estrazione supporteranno lo sviluppo di pectina naturale di alta qualità, risolvendo nel lungo termine alcuni problemi di approvvigionamento. La crescita del segmento è alimentata anche dalla crescente consapevolezza dei benefici per la salute associati ai prodotti biologici, in linea con la più ampia tendenza dei consumatori attenti alla salute.
Per settore di applicazione: i prodotti farmaceutici superano la domanda di alimenti di base
Il settore alimentare e delle bevande, che rappresenta il 75.25% dei volumi previsti per il 2025, è in testa alla classifica. Il suo predominio deriva dall'ampio utilizzo in yogurt con etichetta pulita, ripieni per prodotti da forno e marmellate di alta qualità. Pur registrando un tasso di crescita costante del 5.8% annuo composto (CAGR), le sue applicazioni commerciali garantiscono un continuo slancio. Anche nei mercati maturi, dove la crescita appare stagnante, le consolidate applicazioni alimentari sostengono la domanda. Il segmento beneficia della preferenza dei consumatori per i prodotti naturali e con etichetta pulita, che continuano a guidare l'innovazione nelle formulazioni. Inoltre, la crescente attenzione verso i prodotti alimentari premium e funzionali supporta ulteriormente la sua traiettoria di crescita.
Le applicazioni mediche rappresentano il segmento in più rapida crescita, con un robusto tasso di crescita annuo composto (CAGR) del 6.74%. Questa impennata è alimentata dal loro utilizzo in scaffold per la cura delle ferite e in sistemi di rilascio di farmaci mirati al colon. In particolare, questo segmento vanta margini di profitto da 3 a 5 volte superiori rispetto alle controparti per uso alimentare. Inoltre, le applicazioni nel settore della bellezza e della cura della persona stanno guadagnando terreno e gli usi industriali stanno attirando l'attenzione per i vantaggi della biodegradabilità. La crescente prevalenza di malattie croniche e i progressi nei sistemi di rilascio dei farmaci sono fattori chiave che trainano questo segmento. Infine, la crescente attenzione verso applicazioni sostenibili e ad alto margine ne accresce l'attrattiva in diversi settori.
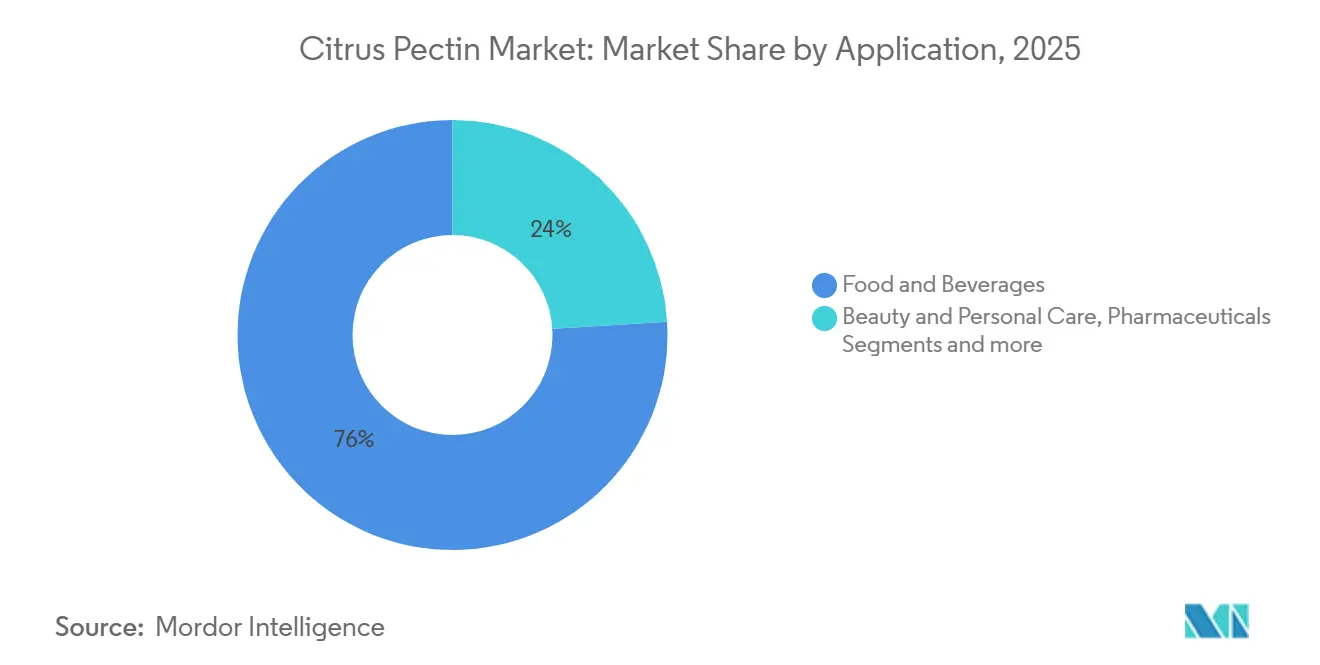
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato europeo della pectina di agrumi
Entro il 2025, l'Europa dovrebbe rappresentare il 29.60% del fatturato, con proiezioni che indicano un tasso di crescita del 5.2% fino al 2031. Questa crescita è in gran parte attribuibile alle iniziative di produzione decarbonizzata degli stabilimenti di CP Kelco a Lille Skensved e di Cargill a Redon. Questi impianti hanno integrato con successo metodi rinnovabili, ottenendo una riduzione del 30-40% delle emissioni di CO₂e per kg di pectina. L'attenzione della regione alla sostenibilità e al rispetto delle normative l'ha posizionata come leader nella produzione ecocompatibile. Inoltre, si prevede che gli investimenti in tecnologie di produzione avanzate miglioreranno ulteriormente l'efficienza e la produzione.
Mercato della pectina di agrumi in Asia-Pacifico e Nord America
La regione Asia-Pacifico sta registrando la crescita più rapida, con un CAGR del 7.03%. Questa impennata è trainata dall'ampliamento del codice sugli additivi in Cina e dall'allineamento dell'India agli standard FSSAI. Inoltre, l'espansione della capacità produttiva di Yantai Andre rafforza la stabilità dell'offerta nella regione. La crescente popolazione e la domanda sempre maggiore di alimenti trasformati alimentano ulteriormente l'espansione del mercato. Le iniziative governative a sostegno della produzione locale e delle esportazioni stanno inoltre rafforzando il vantaggio competitivo della regione. Nel frattempo, si prevede che il Nord America rappresenterà il 22-24% del fatturato del 2025. Tuttavia, la sua crescita è frenata al 5.5%, a causa delle interruzioni nell'approvvigionamento di materie prime derivanti dal calo della produzione di agrumi in Florida. Di conseguenza, le strategie di approvvigionamento si sono spostate verso il Messico e l'America Centrale, sebbene con costi di trasporto più elevati. La dipendenza della regione dalle importazioni è aumentata, con conseguenti maggiori costi operativi per i produttori. Nonostante queste difficoltà, le innovazioni nelle formulazioni dei prodotti stanno aiutando le aziende a mantenere la propria presenza sul mercato.
Mercato della pectina di agrumi in Medio Oriente e Sud America
In Sud America, grazie soprattutto all'espansione del progetto Bebedouro in Brasile e agli incentivi nazionali per la valorizzazione dei rifiuti, si punta a una quota di mercato del 12-14%. L'attenzione della regione all'utilizzo dei rifiuti agricoli per la produzione di pectina ha ridotto significativamente la dipendenza dalle materie prime. Inoltre, le politiche governative che promuovono pratiche sostenibili stanno attirando investimenti nel settore. Al contrario, il Medio Oriente e l'Africa puntano a una quota di mercato dell'8-10%, con una tendenza degna di nota: le capsule di pectina halal stanno guadagnando terreno nel settore farmaceutico, superando progressivamente la gelatina tradizionale. La crescente consapevolezza dei consumatori riguardo ai prodotti certificati halal sta guidando questo cambiamento, in particolare nei paesi con una significativa popolazione musulmana. Inoltre, la crescente industria farmaceutica nella regione sta creando nuove opportunità per i prodotti a base di pectina.
Panorama competitivo
Il mercato della pectina di agrumi mostra una moderata fase di consolidamento. L'acquisizione di CP Kelco da parte di Tate & Lyle per 1.8 miliardi di dollari ha dato vita a un portafoglio diversificato di idrocolloidi. Questo portafoglio è strategicamente posizionato per penetrare i sistemi lattiero-caseari e della panificazione, con una prevista sinergia di ricavi pari a 60 milioni di dollari entro la fine del 2025. L'acquisizione si allinea alla più ampia strategia di Tate & Lyle di espandere il proprio business degli ingredienti alimentari speciali. Inoltre, rafforza la capacità dell'azienda di soddisfare la crescente domanda dei consumatori di prodotti funzionali e con etichetta pulita.
L'acquisizione da parte di DSM-Firmenich di una quota del 90.5% in Yantai Andre non solo garantisce una presenza consolidata nella catena di approvvigionamento asiatica, ma rafforza anche il suo controllo sulle materie prime biologiche. Questa mossa migliora la capacità di DSM-Firmenich di assicurare una fornitura stabile di materie prime fondamentali per la produzione di pectina. Inoltre, posiziona l'azienda in modo da poter capitalizzare sulla crescente domanda di ingredienti biologici e provenienti da fonti sostenibili nella regione. Nel frattempo, lo stabilimento di Cargill a Bebedouro, in Brasile, ha incrementato la sua capacità produttiva del 50% grazie all'estrazione a microonde ad alta efficienza energetica, consolidando la sua presenza nel settore della pectina di agrumi. Questo progresso tecnologico non solo riduce il consumo energetico, ma migliora anche l'efficienza complessiva del processo produttivo. Aumentando la capacità, Cargill è meglio attrezzata per soddisfare la crescente domanda globale di pectina di agrumi in diverse applicazioni.
Aziende emergenti come Pectin 360, australiana e sostenuta da sovvenzioni governative, si stanno facendo promotrici di una produzione a zero rifiuti, posizionandosi come pioniere della sostenibilità in contrapposizione ai colossi consolidati. Il loro approccio innovativo è in linea con gli obiettivi globali di sostenibilità, risultando attraente per consumatori e aziende attenti all'ambiente. Inoltre, le iniziative supportate dal governo offrono loro un vantaggio competitivo in termini di finanziamenti e supporto all'ingresso nel mercato. Sebbene gli idrocolloidi ottenuti tramite fermentazione di precisione abbiano raggiunto la parità di costo, esercitando pressione sulla pectina di qualità standard, non riescono a ottenere l'ambita etichetta "naturale". Questa limitazione crea un'opportunità per gli operatori consolidati di differenziare i propri prodotti attraverso proposte di valore uniche. Sottolineando i benefici prebiotici e ottenendo certificazioni di grado medicale, le aziende leader possono rafforzare la propria posizione di mercato e attrarre i consumatori attenti alla salute.
Leader del settore della pectina di agrumi
-
Cargil Inc.
-
International Flavours & Fragrances Inc.
-
DSM-Firmenich
-
Tate & Lyle PLC
-
Gruppo H&F
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2025: Attraverso l'acquisizione di un'ulteriore quota del 15.5%, DSM-Firmenich ha incrementato la propria partecipazione in Yantai DSM Andre Pectin Company Limited dal 75% al 90.5%. Questa mossa strategica rafforza la sua posizione nel mercato degli ingredienti alimentari speciali. Nel frattempo, Rich Spring Holdings Limited mantiene una partecipazione del 9.5% in Andre Pectin, importante produttore di pectina di mela e agrumi.
- Marzo 2025: In India, Cargill ha presentato un sostituto della pectina economico, specificamente formulato per caramelle gommose e gelatine, per soddisfare le esigenze dei consumatori attenti al prezzo. Insieme a questa innovazione, l'azienda ha mostrato ripieni resistenti alla cottura e miscele funzionali, sottolineando il suo impegno nel fornire soluzioni ai produttori alimentari.
- Novembre 2024: Con l'acquisizione di CP Kelco, Tate & Lyle ha rafforzato la sua posizione, affermandosi come attore dominante nel settore globale delle soluzioni per alimenti e bevande speciali, in particolare negli ingredienti naturali come la pectina e le gomme speciali.
Ambito del rapporto sul mercato globale della pectina di agrumi
La pectina è un amido polisaccaridico. Si tratta di un carboidrato colloidale bianco e amorfo ad alto peso molecolare, presente nelle pareti cellulari degli agrumi e degli ortaggi. In base alla fonte, il mercato è segmentato in arancia, limone, lime, pompelmo e altre fonti. In base alla tipologia, il mercato è segmentato in pectina ad alto metossile e pectina a basso metossile. Per categoria, il mercato è segmentato in convenzionale e biologico/naturale. Per applicazione, il mercato è segmentato in alimenti e bevande, bellezza e cura della persona, prodotti farmaceutici e altre applicazioni. Il rapporto offre inoltre un'analisi dettagliata delle principali economie del Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa.
| Arancione |
| Limone |
| Lime e pompelmo |
| Altre fonti |
| Pectina ad alto metossile |
| Pectina a basso contenuto di metossile |
| Convenzionale |
| Biologico/Naturale |
| Cibo e bevande | Marmellata, gelatina e conserva |
| Prodotti da forno | |
| Latticini | |
| Altri alimenti e bevande | |
| Bellezza e cura personale | |
| Eccipienti farmaceutici | |
| Altre applicazioni |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per fonte | Arancione | |
| Limone | ||
| Lime e pompelmo | ||
| Altre fonti | ||
| Per tipo | Pectina ad alto metossile | |
| Pectina a basso contenuto di metossile | ||
| Per Categoria | Convenzionale | |
| Biologico/Naturale | ||
| Per Applicazione | Cibo e bevande | Marmellata, gelatina e conserva |
| Prodotti da forno | ||
| Latticini | ||
| Altri alimenti e bevande | ||
| Bellezza e cura personale | ||
| Eccipienti farmaceutici | ||
| Altre applicazioni | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato della pectina di agrumi entro il 2031?
Si prevede che il mercato della pectina di agrumi raggiungerà un valore di 1.30 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.05% dal 2026 al 2031.
Quale regione sta registrando la crescita più rapida nella domanda di pectina di agrumi?
La regione Asia-Pacifico è in testa con un CAGR previsto del 7.03%, grazie alla crescente adozione di prodotti con etichetta pulita e a base vegetale in Cina e India.
Quale segmento detiene la quota di mercato più elevata nella pectina di agrumi?
Nel 2025, i gradi ad alto contenuto di metossile hanno rappresentato il 58.35% del fatturato, trainati dalle tradizionali applicazioni in marmellate e gelatine.
Quale regione registra la crescita più rapida della domanda?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 6.29% entro il 2030, sostenuta dall'aumento del consumo di alimenti trasformati e dall'espansione dei raccolti di agrumi.
Perché la pectina a basso metossile sta guadagnando popolarità?
Le varianti a basso contenuto di metossile consentono formulazioni a ridotto contenuto di zucchero e vegane, in linea con le direttive sanitarie globali e supportando un CAGR del 6.42% fino al 2031.


