

Dimensioni e quota del mercato dell'acido citrico
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 3.93 miliardo di dollari |
| Dimensione del mercato (2031) | 4.81 miliardo di dollari |
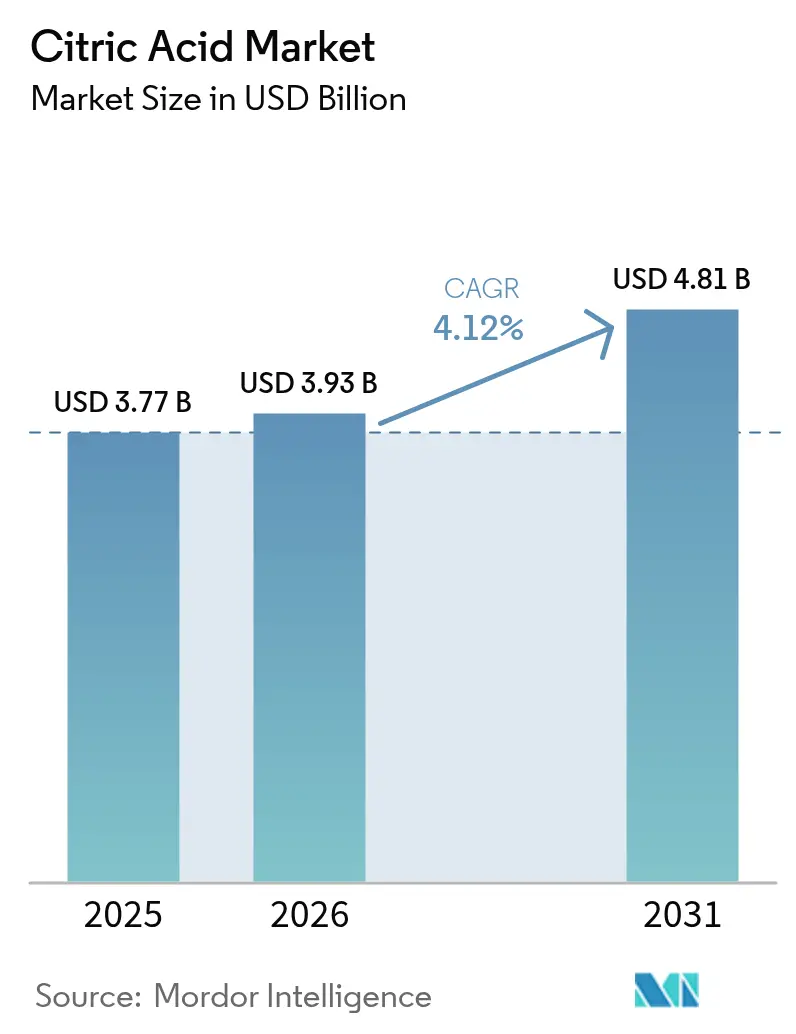
| Tasso di crescita (2026 - 2031) | 4.12% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
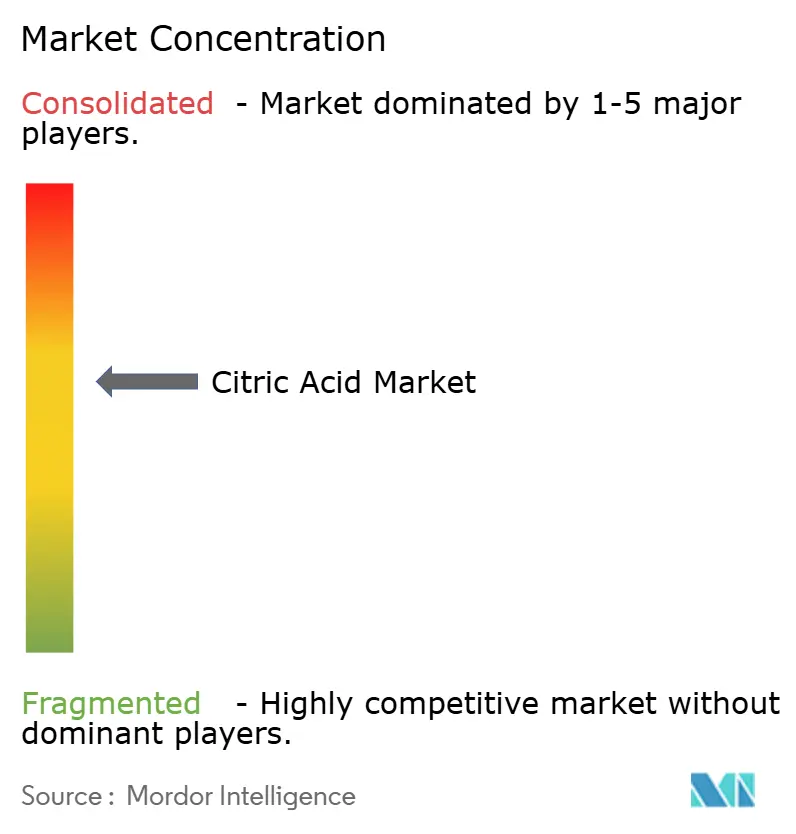
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dell'acido citrico di Mordor Intelligence
Si prevede che le dimensioni del mercato dell'acido citrico cresceranno da 3.77 miliardi di dollari nel 2025 a 3.93 miliardi di dollari nel 2026 e raggiungeranno i 4.81 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.12% dal 2026 al 2031. L'adozione globale di formulazioni alimentari con etichetta pulita, l'ampliamento delle restrizioni sui fosfati nella chimica dei detergenti e l'implementazione di capacità di fermentazione asiatiche economicamente vantaggiose si combinano per mantenere la domanda su un percorso di crescita. I produttori di alimenti e bevande hanno rappresentato il 49.74% del consumo nel 2025, poiché i marchi di prodotti da forno, bevande e latticini hanno sostituito i conservanti sintetici a favore dell'acido citrico che ha approvazioni esplicite ai sensi della FDA 21 CFR 184.1033 e dell'EFSA E330 [1] Fonte: US Food and Drug Administration, “Substances Added to Food,” fda.gov . Allo stesso tempo, i divieti sui fosfati sanciti dal Regolamento UE 648/2004 hanno spinto i produttori di detergenti per la casa verso ingredienti biodegradabili a base di citrato, generando il bacino di applicazioni in più rapida crescita. La quota del 35.43% dell'Asia-Pacifico nel 2025 rifletteva la macchina esportatrice cinese da 1.067 milioni di chilogrammi e i nuovi impianti indiani alimentati a melassa, mentre il Medio Oriente e l'Africa si sono affermati come le aree di crescita più elevate grazie agli investimenti nel settore delle bevande e dei dolciumi.
Punti chiave del rapporto
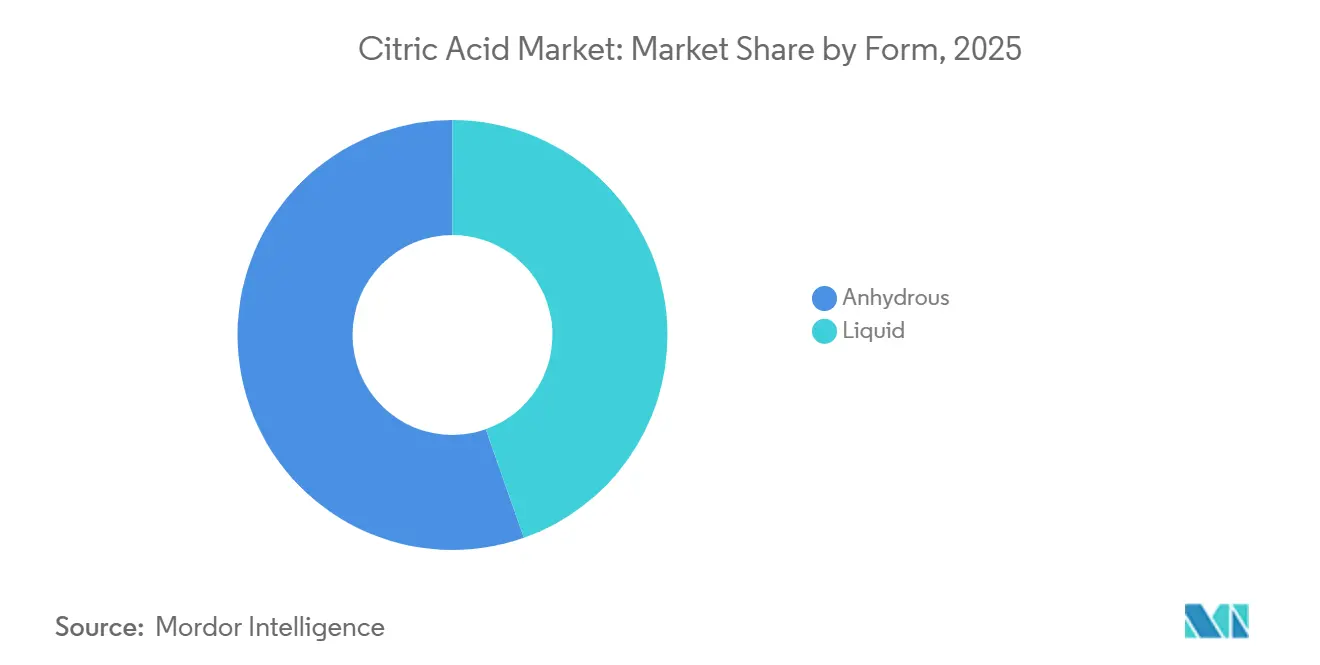
- In base alla forma, il grado anidro ha catturato il 55.62% del volume nel 2025; si prevede che l'acido citrico liquido crescerà a un CAGR del 5.80% fino al 2031.
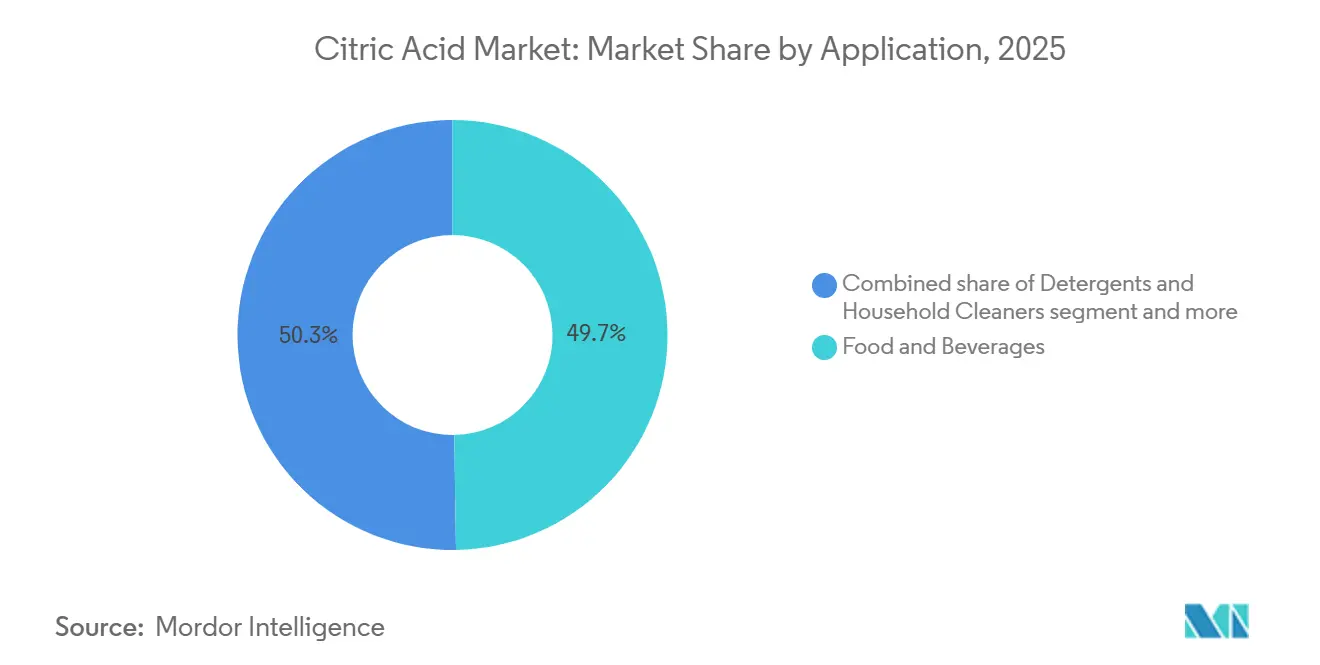
- Per applicazione, alimenti e bevande hanno guidato la quota di fatturato del 49.74% nel 2025; detersivi e prodotti per la pulizia della casa stanno crescendo a un CAGR del 6.03% fino al 2031.
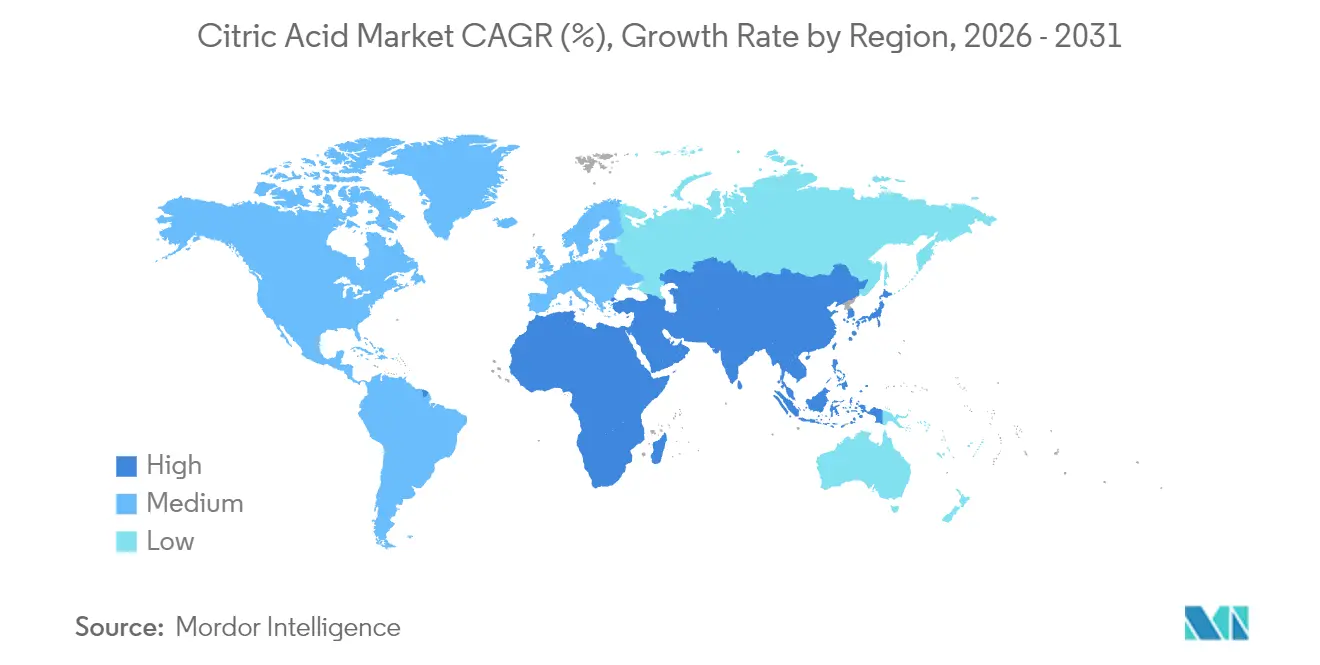
- In termini geografici, l'area Asia-Pacifico deteneva il 35.43% della quota di mercato dell'acido citrico nel 2025; il Medio Oriente e l'Africa dovrebbero registrare un CAGR del 6.56% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'acido citrico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di etichette pulite per alimenti e bevande trasformati | + 1.2% | Globale, con Nord America ed Europa che guidano la riformulazione | Medio termine (2-4 anni) |
| I divieti sui fosfati aumentano l'uso del citrato nei detergenti | + 0.9% | Europa (primaria), Nord America (emergente), Asia-Pacifico (selettiva) | A breve termine (≤ 2 anni) |
| Espansione delle applicazioni degli eccipienti farmaceutici | + 0.6% | Nord America, Europa, India (hub generici) | A lungo termine (≥ 4 anni) |
| Crescita della capacità produttiva basata sulla biologia in Asia | + 0.8% | Cina, India, Tailandia, Indonesia | Medio termine (2-4 anni) |
| Commercializzazione delle vie di smaltimento degli scarti di Yarrowia lipolytica tramite glicerolo | + 0.4% | Europa (scala pilota), Asia-Pacifico (potenziale di espansione) | A lungo termine (≥ 4 anni) |
| Incentivi del Green Deal dell'UE per i chelanti biodegradabili | + 0.5% | Europa (nucleo), ricaduta in Medio Oriente e Nord Africa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di etichette pulite per alimenti e bevande trasformati
La preferenza dei consumatori per ingredienti riconoscibili ha costretto i produttori alimentari a sostituire i conservanti sintetici con alternative di origine naturale, posizionando l'acido citrico come agente acidificante e antimicrobico a duplice funzione in prodotti da forno, dolciari e lattiero-caseari. Il riconoscimento da parte della FDA, ai sensi del 21 CFR 582.1033, come sostanza alimentare generalmente riconosciuta come sicura (GRAS) elimina gli attriti normativi, consentendo ai formulatori di dichiarare l'acido citrico nelle schede degli ingredienti senza lo scetticismo dei consumatori. I produttori di bevande stanno sfruttando l'acidità dell'acido citrico per mascherare note sgradevoli nelle formulazioni a ridotto contenuto di zucchero, una tendenza in accelerazione con la proliferazione delle tasse sullo zucchero in America Latina e nel Sud-est asiatico. Le applicazioni in prodotti da forno beneficiano della capacità dell'acido citrico di prolungare la durata di conservazione abbassando il pH al di sotto di 4.6, inibendo la crescita del Clostridium botulinum senza conferire il retrogusto metallico associato a sorbati o benzoati. L'imperativo dell'etichetta pulita è ulteriormente amplificato dai requisiti dei rivenditori; Le principali catene di supermercati europee ora richiedono ai fornitori di eliminare gli additivi E-number dalle linee di prodotti a marchio privato, innescando cicli di riformulazione che privilegiano l'acido citrico rispetto al propionato di calcio o al benzoato di sodio.
I divieti sui fosfati aumentano l'uso del citrato nei detergenti
Le restrizioni normative sui fosfati nei detersivi per uso domestico, codificate nel Regolamento UE (CE) 648/2004 e rafforzate da emendamenti che limitano il contenuto di fosforo a 0.3 grammi per dose standard, hanno catalizzato la sostituzione con acido citrico e i suoi sali di sodio come agenti coadiuvanti e chelanti [2] Fonte: European Chemicals Agency, “Detergents Regulation,” echa.europa.eu . L'acido citrico sequestra gli ioni di calcio e magnesio nell'acqua dura, prevenendo la formazione di calcare su tessuti e componenti della lavatrice, mentre la sua biodegradabilità secondo i protocolli OECD 301B soddisfa i criteri ambientali che i fosfati non riescono a soddisfare. Il consumo europeo di prodotti per la pulizia domestica ha raggiunto circa 100,000 tonnellate nel 2025, con Germania, Francia e Regno Unito che rappresentano la maggior parte dell'assorbimento. Le giurisdizioni nordamericane stanno seguendo l'esempio; diversi stati degli Stati Uniti hanno emanato divieti sui fosfati nei detersivi per lavastoviglie automatiche e le province canadesi stanno valutando misure simili. Il tasso di crescita annuo composto (CAGR) del 6.03% del segmento dei detersivi fino al 2031 riflette non solo la spinta normativa, ma anche il riconoscimento da parte dei formulisti che l'acido citrico consente di ottenere formati liquidi concentrati mantenendo la stabilità a un pH più basso, riducendo il peso degli imballaggi e le emissioni dovute al trasporto, un duplice vantaggio in un momento in cui i marchi perseguono obiettivi di sostenibilità.
Espansione delle applicazioni degli eccipienti farmaceutici
Il ruolo dell'acido citrico come agente tampone, componente effervescente ed eccipiente che maschera il sapore nelle formulazioni farmaceutiche si sta ampliando, con l'aumento della produzione di compresse orodispersibili e sospensioni pediatriche da parte dei produttori di farmaci generici in India e Cina. La conformità alle monografie della Farmacopea Statunitense (USP) e della Farmacopea Europea (EP) garantisce la coerenza tra i lotti, un requisito imprescindibile per l'approvazione normativa da parte della FDA e dell'Agenzia Europea per i Medicinali. Le compresse effervescenti, ampiamente utilizzate per analgesici, vitamine e sostituti elettrolitici, sfruttano la reazione dell'acido citrico con il bicarbonato di sodio per generare anidride carbonica, migliorando la dissoluzione e la compliance del paziente. Il passaggio a forme di dosaggio incentrate sul paziente, in particolare nelle popolazioni geriatriche e pediatriche, sta stimolando la domanda di acido citrico di grado farmaceutico che rispetti i rigorosi limiti per i metalli pesanti (≤10 ppm di piombo, ≤5 ppm di arsenico secondo gli standard USP). L'affermazione dell'India come potenza nel settore dei farmaci generici, che soddisfa oltre il 40% della domanda globale di farmaci generici, posiziona il subcontinente come motore di crescita per il consumo di eccipienti farmaceutici, con l'acido citrico che beneficia della sua duplice utilità sia nella sintesi del principio attivo farmaceutico (API) sia nella formulazione finale.
Crescita della capacità produttiva basata sulla biologia in Asia
La quota di mercato del 35.43% dell'area Asia-Pacifico nel 2025 si basa su complessi di fermentazione integrati in Cina, India e Thailandia che convertono melassa e liquore di mais in acido citrico tramite fermentazione sommersa con Aspergillus niger, raggiungendo rese superiori al 90% a livello di substrato. Le cinesi COFCO Biochemical, RZBC Group e Weifang Ensign gestiscono impianti con capacità individuali superiori a 100,000 tonnellate all'anno, sfruttando la vicinanza ai centri di lavorazione della canna da zucchero e del mais per ridurre al minimo i costi logistici delle materie prime. L'India sta assistendo a investimenti greenfield; uno studio di fattibilità per un impianto di acido citrico anidro da 30,000 tonnellate all'anno stima una spesa in conto capitale totale di 18.12 miliardi di rupie, con un tasso di rendimento previsto del 47% e un pareggio al 45% di utilizzo della capacità. I dazi antidumping imposti dalla Thailandia sulle importazioni cinesi (57.79% a gennaio 2025) stanno incentivando l'aumento della capacità produttiva interna per servire i mercati dell'ASEAN, dove il consumo di bevande e alimenti trasformati sta aumentando a tassi a due cifre (Dipartimento del Commercio Estero della Thailandia). Il vantaggio in termini di costi della regione, con la melassa a un prezzo inferiore del 30-40% rispetto allo zucchero raffinato sulla sostanza secca, sostiene la competitività anche se i produttori occidentali puntano sui segmenti di qualità superiore.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi del mais e dello zucchero | -0.7% | Globale, con esposizione acuta in Nord America (mais) e Brasile (zucchero) | A breve termine (≤ 2 anni) |
| Pressione sui margini derivante dalla sovracapacità cinese e dai dazi antidumping | -0.9% | Asia-Pacifico (dipendente dalle esportazioni), Nord America ed Europa (concorrente delle importazioni) | Medio termine (2-4 anni) |
| Aumento dei costi di conformità per lo smaltimento dei rifiuti di gesso | -0.4% | Nord America, Europa (normative severe sulle discariche) | A lungo termine (≥ 4 anni) |
| Minaccia di sostituzione da parte delle miscele multi-acidi emergenti | -0.5% | Globale, concentrato nei segmenti di cibo premium e cura della persona | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi del mais e dello zucchero
L'economia della produzione di acido citrico dipende dai costi delle materie prime, con melassa, liquore di macerazione del mais e zucchero raffinato che rappresentano il 40-50% delle spese totali di produzione nei processi basati sulla fermentazione. La produzione di zucchero nell'annata agricola 2023/24 ha totalizzato 179.4 milioni di tonnellate a livello globale, con il Brasile che ne ha esportate 34 milioni di tonnellate, tuttavia i prezzi rimangono suscettibili alle anomalie meteorologiche. La siccità indotta da El Niño in Thailandia e India ha ridotto i raccolti di canna da zucchero del 2024, restringendo la disponibilità di melassa e aumentando i prezzi spot del 18-22% su base annua [3] Fonte: Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura, "Sugar Market Review 2025", fao.org . I prezzi del mais, fondamentali per i produttori statunitensi ed europei, oscillano con i mandati sui biocarburanti; il requisito dello standard statunitense per i combustibili rinnovabili di 15 miliardi di galloni di etanolo di mais all'anno devia le materie prime, creando una concorrenza che aumenta durante gli anni di raccolto scarso. Il crollo dei costi dei fertilizzanti, da 815 dollari a tonnellata nell'aprile 2022 a 327 dollari a tonnellata nell'aprile 2024, ha fornito un sollievo temporaneo; tuttavia, la volatilità delle tariffe di trasporto, legata alle interruzioni del trasporto container (deviazioni del Mar Rosso, restrizioni del pescaggio nel Canale di Panama), ha fatto lievitare i costi di importazione di melassa e zucchero grezzo del 12-15% nel 2025. I produttori che non dispongono di integrazione verticale nella raffinazione dello zucchero o nella lavorazione a umido del mais si trovano ad affrontare una compressione dei margini quando l'inflazione delle materie prime supera la loro capacità di trasferire i costi a valle, in particolare nei segmenti alimentari sensibili al prezzo, dove gli acquirenti si oppongono agli adeguamenti contrattuali a metà contratto.
Pressione sui margini derivante dalla sovracapacità cinese e dai dazi antidumping
Negli ultimi anni, le esportazioni cinesi di acido citrico hanno raggiunto 1,067 milioni di chilogrammi, dimostrando una capacità produttiva interna tre volte superiore al consumo locale. Circa 300,000 tonnellate vengono consumate a livello nazionale, mentre il resto è destinato all'esportazione, come riportato dall'Agenzia per la protezione ambientale degli Stati Uniti. Questa eccedenza di offerta ha innescato dazi antidumping a livello globale. Nel gennaio 2025, la Thailandia ha imposto un dazio del 57.79% dopo la sua quinta revisione a tramonto. I dazi statunitensi variano dallo 0.48% al 156.45%, a seconda del produttore, mentre l'Unione Europea ha implementato misure simili, secondo il Dipartimento del Commercio Estero della Thailandia. Queste barriere commerciali hanno frammentato il mercato globale, costringendo i produttori cinesi ad assorbire i dazi o a reindirizzare le esportazioni verso mercati meno regolamentati in Africa e America Latina, dove i vincoli infrastrutturali e di potere d'acquisto limitano i prezzi. I produttori occidentali beneficiano della protezione delle importazioni, ma affrontano rischi di ritorsione. Il Ministero del Commercio cinese ha avviato indagini sui dazi compensativi sui prodotti chimici speciali statunitensi ed europei, creando incertezza per le aziende diversificate. Il risultato è la volatilità dei margini: gli esportatori cinesi operano con spread ridotti (spesso inferiori al 5% di margine EBITDA) per mantenere la quota di mercato, mentre i produttori nordamericani ed europei faticano a giustificare gli investimenti in capacità produttiva a causa del dumping periodico sui mercati spot.
Analisi del segmento
Per forma: dominanza anidra ancorata alla stabilità della miscela secca
Nel 2025, l'acido citrico anidro ha dominato il mercato con una quota del 55.62%, consolidando il suo ruolo nelle applicazioni dry-blend sensibili all'umidità. La sua stabilità cristallina è fondamentale per miscele di bevande in polvere, compresse effervescenti e additivi per prodotti da forno, prevenendo reazioni premature con bicarbonati e ingredienti igroscopici. L'acido citrico liquido, la cui crescita prevista è del 5.80% fino al 2031, sta guadagnando terreno nei prodotti farmaceutici e per la cura della persona, dove il controllo preciso del pH nei sistemi acquosi e la facilità di manipolazione sono prioritari. Il passaggio dell'industria farmaceutica a film orodispersibili liquidi e sciroppi pediatrici sta guidando l'adozione dell'acido citrico liquido, evitando problemi di polvere ed elettricità statica nelle camere bianche. Anche gli operatori della ristorazione stanno privilegiando i formati liquidi per la distribuzione di bevande e la preparazione di condimenti, poiché l'acido citrico pre-dissolto elimina la necessità di miscelazione e riduce i costi di manodopera. Mentre l'acido citrico anidro beneficia di costi di produzione inferiori grazie alla cristallizzazione e all'essiccazione, i fornitori di liquidi stanno colmando il divario collocandosi insieme agli impianti di fermentazione per ridurre i costi di trasporto dell'acqua.
Entrambe le forme di acido citrico sono conformi ai protocolli ISO 9001 e HACCP. Tuttavia, l'acido citrico anidro, classificato come solido non pericoloso secondo le normative ONU sui trasporti, semplifica la logistica rispetto all'acido citrico liquido, etichettato come corrosivo (UN 1760, Classe 8), che richiede contenitori e movimentazione specifici. Le innovazioni nell'essiccazione a spruzzo e nella granulazione a letto fluido consentono ai produttori di acido citrico anidro di personalizzare le dimensioni delle particelle per usi specifici, come granuli grossolani (40-100 mesh) per la produzione di compresse e polveri fini (200+ mesh) per l'intorbidamento delle bevande. Questi prodotti personalizzati offrono un sovrapprezzo del 10-15% rispetto all'acido citrico anidro standard. I fornitori di acido citrico liquido stanno rispondendo con formulazioni stabilizzate, rimuovendo i metalli in tracce chelati a livelli inferiori al ppm per soddisfare i rigorosi standard cosmetici e farmaceutici iniettabili, dove anche una minima contaminazione da ferro o rame può causare scolorimento o ossidazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: alimenti e bevande in testa, detersivi in accelerazione
Nel 2025, alimenti e bevande detenevano una quota di mercato del 49.74%, mentre detersivi e prodotti per la pulizia della casa rappresentavano l'applicazione in più rapida crescita, con un CAGR del 6.03% previsto fino al 2031. Ciò riflette le due forze che guidano la domanda di acido citrico: le riformulazioni "clean-label" nei prodotti commestibili e gli obblighi di sostituzione dei fosfati nei prodotti per la pulizia. Le bevande dominano il settore alimentare e delle bevande, utilizzando l'acidità dell'acido citrico per bilanciare la dolcezza di bevande gassate, energy drink e tè. Coca-Cola e PepsiCo utilizzano tipicamente acido citrico allo 0.05-0.15%, raggiungendo un pH di 2.5-3.5 per frenare la crescita microbica e migliorare il sapore. Nei panifici, l'acido citrico prolunga la durata di conservazione di pane e dolci del 20-30% chelando gli ioni metallici. I produttori di latte lo utilizzano nel formaggio fuso per emulsionare i grassi e regolare il pH per una solubilità ottimale delle proteine, fondamentale per le formulazioni di salse e creme spalmabili al formaggio. I produttori di dolciumi utilizzano l'acido citrico per prevenire la cristallizzazione dello zucchero nelle caramelle dure e per aggiungere note aspre alle caramelle gommose, con percentuali di utilizzo del 2-3% nelle varianti estremamente aspre. Gli snack salati vengono sempre più spesso ricoperti di acido citrico per esaltarne l'acidità e il sapore, spinti dalla domanda di sapori audaci e internazionali.
In ambito farmaceutico, l'acido citrico agisce come agente effervescente e tampone, beneficiando del boom dei farmaci generici in India, dove si trova oltre il 40% degli stabilimenti di produzione di farmaci generici approvati dalla FDA statunitense. Nella cura della persona, l'acido citrico regola il pH in shampoo e balsami (pH 4.5-5.5) e funge da alfa-idrossiacido nei sieri anti-età, favorendo l'esfoliazione e la sintesi del collagene. La categoria "Altri" comprende applicazioni industriali, pulizia dei metalli, lavorazione tessile e additivi per calcestruzzo, dove le proprietà chelanti dell'acido citrico rimuovono ruggine e incrostazioni. Tuttavia, questi segmenti devono far fronte alla pressione della sostituzione da parte di alternative più economiche come EDTA e acido gluconico. La crescita dei detergenti è trainata dai divieti sui fosfati e dall'aumento dei formati liquidi concentrati, in cui l'acido citrico garantisce stabilità a pH 3-4, prevenendo la precipitazione di tensioattivi ed enzimi. La crescita è disomogenea a livello geografico; Nel 2025 il consumo di detersivi in Europa è aumentato dell'8% su base annua, mentre il Nord America è rimasto indietro al 4% a causa di una più lenta adozione delle normative e di una preferenza per formati in polvere che tollerano livelli di pH più elevati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, l'area Asia-Pacifico detiene una quota di mercato del 35.43%, in gran parte grazie alle solide capacità produttive della Cina e alla sua crescente domanda interna nei settori della trasformazione alimentare e industriale. I vantaggi della regione includono un'infrastruttura di fermentazione consolidata, costi di produzione competitivi e un facile accesso a materie prime vitali come i derivati del mais e della canna da zucchero. Tuttavia, le tensioni commerciali e le misure antidumping stanno alterando il panorama regionale. Paesi come India, Thailandia e altre nazioni del Sud-est asiatico stanno aumentando la capacità produttiva per soddisfare la domanda sia locale che estera. I sofisticati settori farmaceutico e di trasformazione alimentare del Giappone presentano prospettive di mercato redditizie, mentre la fiorente industria delle bevande australiana sostiene i consumi regionali.
Medio Oriente e Africa sono le regioni da tenere d'occhio, con un CAGR del 6.56% fino al 2031. Questa crescita è in gran parte attribuibile al fiorente settore della trasformazione alimentare e agli investimenti infrastrutturali in paesi come l'Arabia Saudita e gli Emirati Arabi Uniti. Le iniziative governative nella regione, volte a rafforzare la sicurezza alimentare e diversificare i settori, stanno creando nuovi poli di domanda per l'acido citrico. La collaborazione di NEOM con Liberation Labs per la creazione di impianti di fermentazione di precisione sottolinea l'ambizione della regione nella bioproduzione avanzata. Nel frattempo, Nord America ed Europa, con i loro settori alimentare e farmaceutico consolidati, offrono una domanda stabile, sebbene con tassi di crescita moderati dovuti alla saturazione del mercato e alla coerenza normativa.
L'Europa, con la sua robusta domanda da parte dei settori alimentare, delle bevande e della cura della persona, rimane un attore stabile, sostenuto da rigorosi standard di qualità e da stabilimenti di trasformazione consolidati. La crescita del Nord America è costante, trainata da un'impennata di bevande pronte da bere, cibi pronti e prodotti farmaceutici. I consumatori qui tendono sempre più a preferire ingredienti "clean-label", che utilizzano l'acido citrico come conservante naturale ed esaltatore di sapidità. Il Sud America, in particolare in nazioni come Brasile e Argentina, è in crescita, grazie all'espansione dei settori della trasformazione alimentare e alla crescente domanda di alimenti confezionati. I produttori sudamericani godono del duplice vantaggio di abbondanti materie prime agricole per la produzione di acido citrico e di una ridotta dipendenza dalle importazioni. In Europa, Nord America e Sud America, i quadri normativi che favoriscono gli additivi naturali aumentano ulteriormente il potenziale di mercato dell'acido citrico, offrendo opportunità sia ai giganti globali che agli operatori locali.
Panorama normativo
L'acido citrico gode di un'ampia autorizzazione all'uso come additivo alimentare nelle principali regioni di consumo, a conferma del suo ruolo di acidificante e conservante "clean label". Negli Stati Uniti, l'acido citrico è riconosciuto come GRAS (Generally Recognized As Safe, generalmente riconosciuto come sicuro) per l'aggiunta diretta agli alimenti ai sensi del 21 CFR 184.1033, con un utilizzo limitato dalle attuali norme di buona fabbricazione (GMP). Questo riferimento normativo è frequentemente utilizzato dai produttori multinazionali di alimenti e bevande.
Nell'Unione Europea, l'acido citrico è autorizzato come additivo alimentare E 330 ai sensi del Regolamento (CE) n. 1333/2008 e rimane soggetto al quadro di rivalutazione e monitoraggio degli additivi dell'EFSA. Nel marzo 2026, l'EFSA ha pubblicato un bando pubblico per la raccolta di dati analitici e informazioni sui livelli di utilizzo dell'acido citrico (E 330), con l'apertura del relativo quadro di raccolta dati per la presentazione dei dati a partire dal 1° aprile 2026. Tale tempistica sottolinea l'importanza di una documentazione tracciabile sui livelli di utilizzo e della disponibilità di dati analitici per i fornitori che servono clienti dell'UE.
Analisi della catena del valore
La creazione di valore dell'acido citrico inizia con materie prime a base di carboidrati (melassa, zucchero e derivati del mais, come il liquore di macerazione del mais), seguite da fermentazione sommersa, purificazione, cristallizzazione e conversione in sali di citrato. La fermentazione sommersa con Aspergillus niger è il metodo di produzione dominante (circa l'80% della produzione globale). Alcuni produttori europei utilizzano la fermentazione in superficie, ma la base di approvvigionamento rimane fortemente concentrata in Cina (circa il 60-70% della capacità globale), il che influenza i prezzi e i flussi commerciali nei settori alimentare, delle bevande, dei detergenti e degli eccipienti farmaceutici.
A valle della filiera, i produttori vendono acido citrico per uso alimentare e farmaceutico direttamente ai grandi produttori e tramite distributori. I sali di citrato e le specifiche personalizzate vengono comunemente commercializzati anche attraverso canali dedicati agli ingredienti speciali per bevande, integratori e applicazioni farmaceutiche. La filiera è sensibile alla volatilità delle materie prime e alla logistica transfrontaliera, un problema particolarmente sentito nelle regioni dipendenti dalle importazioni; molti acquirenti utilizzano strategie di approvvigionamento duale che combinano materiale di origine cinese e occidentale per gestire i rischi di continuità. Nell'aprile 2026, Xitrical, azienda con sede in Thailandia, ha pubblicato linee guida tecniche e specifiche aggiornate per il citrato di potassio e il citrato tripotassico monoidrato utilizzati nelle formulazioni di alimenti e bevande, sottolineando il ruolo dei servizi tecnici e della gestione delle specifiche al di là della semplice fornitura di materie prime di qualità standard.
Panorama competitivo
Il mercato dell'acido citrico è moderatamente consolidato, con pochi operatori multinazionali dominanti, tra cui Cargill Incorporated, Shandong Ensign Industry Co., Ltd., Jungbunzlauer Suisse AG, COFCO Corporation e RZBC Group Co., Ltd. Queste aziende detengono quote di mercato significative grazie alle loro ampie capacità produttive e alle consolidate reti di distribuzione globali. Questa concentrazione di mercato consente a questi leader di realizzare economie di scala ed esercitare un forte potere contrattuale sia sui fornitori di materie prime che sugli acquirenti a valle. Tuttavia, la presenza di numerosi produttori regionali e di nicchia impedisce il pieno consolidamento del mercato. Questi operatori più piccoli rispondono efficacemente alla domanda localizzata offrendo prezzi flessibili e soluzioni personalizzate.
La concorrenza sul mercato è ulteriormente stimolata dai progressi nelle tecnologie di produzione a base biologica e dalla crescente domanda di acido citrico in diverse applicazioni, come la conservazione degli alimenti, i prodotti farmaceutici e la cura della persona. Il panorama competitivo riflette un equilibrio tra il predominio dei leader globali e l'adattabilità degli operatori regionali, con il risultato di una struttura di mercato moderatamente consolidata. I mercati emergenti offrono significative opportunità di crescita, poiché le capacità produttive locali spesso non sono all'altezza dei crescenti livelli di consumo. Questa dipendenza dalle importazioni crea un ambiente favorevole all'espansione degli operatori affermati attraverso investimenti greenfield o partnership strategiche.
I progressi tecnologici svolgono un ruolo cruciale nel plasmare le dinamiche competitive del mercato. Le aziende con esperienza nei processi di fermentazione avanzati e nell'ottimizzazione dei processi sono meglio posizionate per ottenere un vantaggio competitivo. Inoltre, le complessità normative associate alle applicazioni farmaceutiche creano barriere all'ingresso, favorendo i fornitori con le certificazioni necessarie e solidi sistemi di gestione della qualità. Mentre la moderata frammentazione del mercato consente agli operatori di nicchia di competere efficacemente in applicazioni specializzate, il raggiungimento di obiettivi di scala diventa sempre più importante nei segmenti delle commodity, dove le pressioni sui prezzi sono più pronunciate.
Leader del settore dell'acido citrico
Cargill, incorporata
Shandong Ensign Industry Co. Ltd
Società COFCO
Società del gruppo RZBC
Jungbunzlauer Svizzera AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Gli Stati Uniti hanno pubblicato un avviso che conferma la continuazione degli ordini antidumping e compensativi sull'acido citrico e su alcuni sali di citrato provenienti dalla Cina, rafforzando le difese commerciali esistenti. Tale provvedimento mantiene la conformità ai dazi e le differenze di costo di sbarco al centro delle decisioni di approvvigionamento per le forniture destinate agli Stati Uniti. Inoltre, favorisce la diversificazione degli acquisti verso origini alternative e fornitori nazionali o regionali.
- Gennaio 2025: Brenntag Pharma ha esteso la sua partnership di distribuzione con Citribel per acidi citrici ed eccipienti farmaceutici a base di citrato, includendo Israele, Turchia e Sudafrica. L'ampliamento della rete di distribuzione aumenta la disponibilità locale di citrato di grado farmaceutico in nuovi mercati e rafforza i livelli di servizio per gli usi finali regolamentati. Inoltre, aumenta la pressione competitiva sui distributori regionali che si affidano a portafogli di fornitori più ristretti.
- Marzo 2024: Jungbunzlauer ha avviato la più grande centrale fotovoltaica austriaca, un impianto da 56 MWp che genera oltre 60 GWh di elettricità rinnovabile all'anno e la immette direttamente nella rete privata del sito produttivo. Il progetto riduce l'esposizione alla volatilità dei prezzi dell'energia e supporta le credenziali di produzione a basse emissioni di carbonio per l'acido citrico e i relativi ingredienti. Questo tipo di integrazione di energie rinnovabili in loco è in linea con gli audit dei clienti e la qualificazione dei fornitori orientata alla sostenibilità nelle filiere alimentari e farmaceutiche.
Ambito del rapporto sul mercato globale dell'acido citrico
L'acido citrico è un acido organico debole presente naturalmente in diversi agrumi, come limoni, lime, ecc.
Il mercato dell'acido citrico è segmentato per forma, applicazione e area geografica. Per forma, il mercato è segmentato in liquido e anidro. Per applicazione, è segmentato in alimenti e bevande, prodotti farmaceutici, cura della persona e altre applicazioni. Il segmento degli alimenti e delle bevande è ulteriormente suddiviso in prodotti da forno, dolciumi, bevande a base di latte e altri alimenti e bevande. Per geografia, il mercato studiato è segmentato in Nord America, Sud America, Europa, Asia Pacifico, Medio Oriente e Africa.
Per ciascun segmento, sono state condotte previsioni e dimensionamenti del mercato in base al valore (USD) e al volume (tonnellate).
| Anidro |
| Liquido |
| Cibo e bevande | Prodotti da forno |
| Confetteria | |
| Prodotti lattiero-caseari | |
| Bevande | |
| Salati e snack | |
| Altri alimenti e bevande | |
| Eccipienti farmaceutici | |
| Cura personale e cosmetici | |
| Detersivi e detergenti per la casa | |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Svezia | |
| Belgio | |
| Polonia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Tailandia | |
| Singapore | |
| Corea del Sud | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia Pacific | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Qatar | |
| Turchia | |
| Sud Africa | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Modulo | Anidro | |
| Liquido | ||
| Applicazione | Cibo e bevande | Prodotti da forno |
| Confetteria | ||
| Prodotti lattiero-caseari | ||
| Bevande | ||
| Salati e snack | ||
| Altri alimenti e bevande | ||
| Eccipienti farmaceutici | ||
| Cura personale e cosmetici | ||
| Detersivi e detergenti per la casa | ||
| Altro | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Svezia | ||
| Belgio | ||
| Polonia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Tailandia | ||
| Singapore | ||
| Corea del Sud | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia Pacific | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Qatar | ||
| Turchia | ||
| Sud Africa | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto si prevede che sarà grande il mercato dell'acido citrico entro il 2031?
Le previsioni indicano che il mercato dell'acido citrico raggiungerà i 4.81 miliardi di dollari entro il 2031, con un CAGR del 4.12% dal 2026 al 2031.
Quale categoria di applicazione utilizza attualmente la maggior parte dell'acido citrico?
Cibo e bevande rappresentano il 49.74% della domanda globale grazie alla riformulazione clean-label nei prodotti da forno, nelle bevande e nei latticini.
Perché i detersivi rappresentano un mercato in forte crescita per l'acido citrico?
I divieti sui fosfati in Europa e in diversi stati degli Stati Uniti spingono i produttori di detergenti a orientarsi verso consolidanti di citrato biodegradabili, determinando un CAGR del 6.03% nelle applicazioni detergenti.
In quale regione il consumo di acido citrico sta crescendo più rapidamente?
Si prevede che il Medio Oriente e l'Africa cresceranno a un CAGR del 6.56% entro il 2031, con l'aumento della capacità produttiva locale di bevande e dolciumi.


