

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
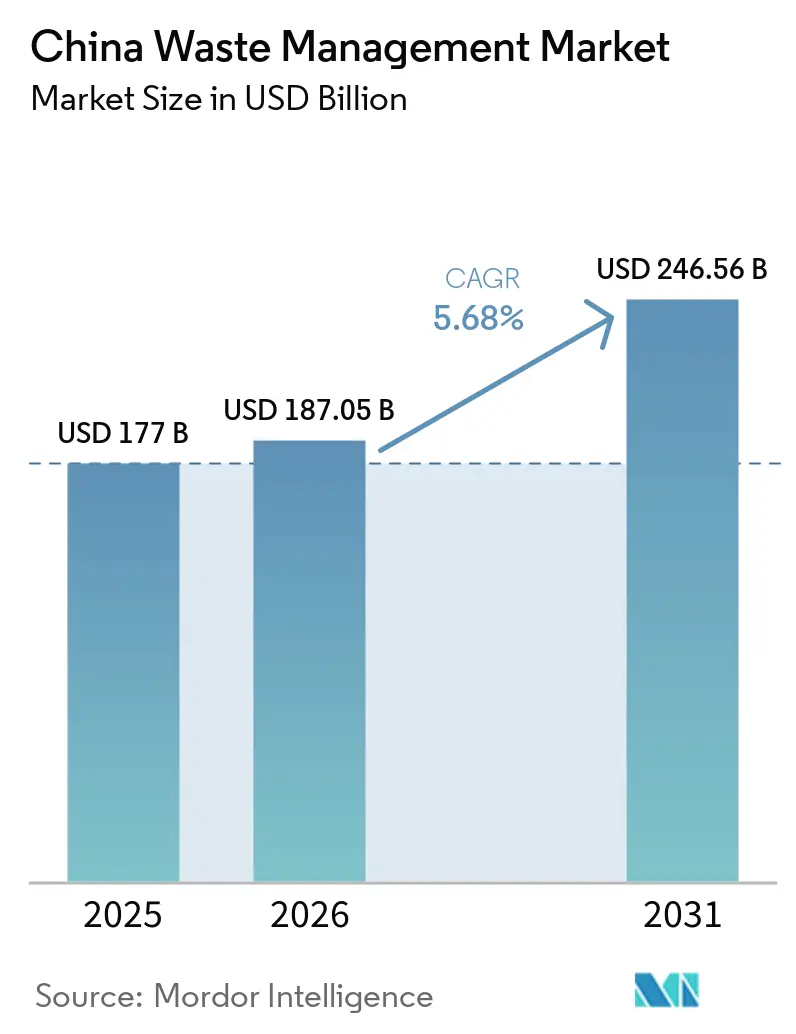
| Dimensione del mercato (2026) | 187.05 miliardo di dollari |
| Dimensione del mercato (2031) | 246.56 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.68% CAGR |
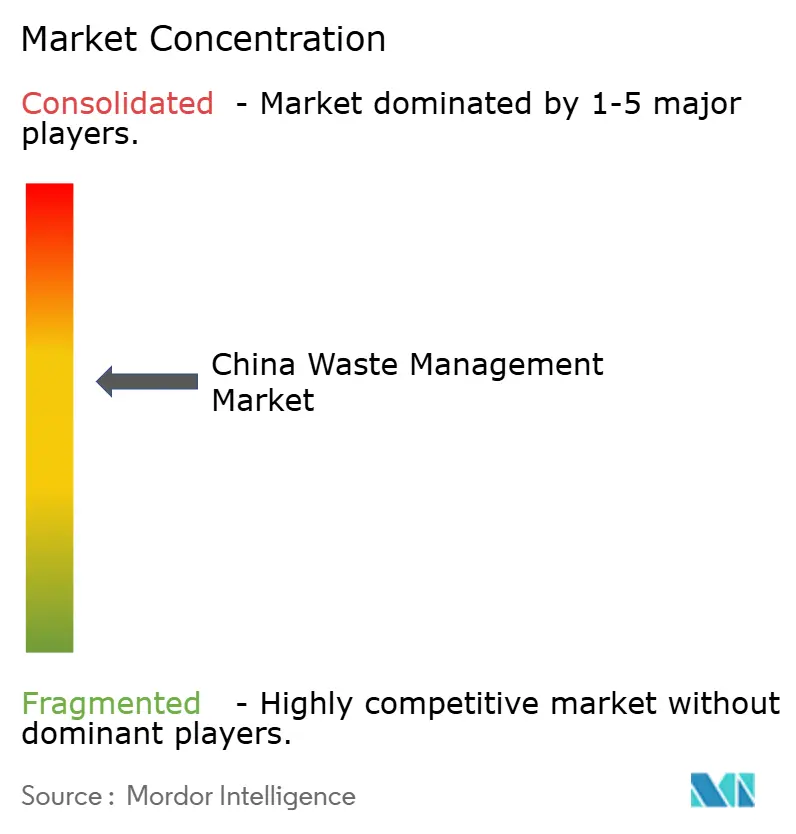
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato cinese della gestione dei rifiuti di Mordor Intelligence
Il mercato cinese della gestione dei rifiuti aveva un valore di 177 miliardi di dollari nel 2025 e si prevede che crescerà da 187.05 miliardi di dollari nel 2026 a 246.56 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.68% durante il periodo di previsione (2026-2031). Gli impegni politici incorporati nel progetto "Beautiful China" e nel calendario nazionale per la neutralità carbonica stanno convertendo i flussi di rifiuti in fonti di reddito, come dimostrano gli impianti di termovalorizzazione che ora rappresentano quasi la metà della capacità installata a livello globale. L'urbanizzazione nelle città di secondo e terzo livello, i mandati ESG aziendali e l'interesse del mercato dei capitali per le partnership pubblico-private ambientali stanno rafforzando la domanda costante di soluzioni integrate. I quadri normativi standardizzati introdotti attraverso il programma "città a rifiuti zero" stanno migliorando la bancabilità dei progetti, mentre le tecnologie digitali come la pianificazione dei percorsi basata sull'intelligenza artificiale e il tracciamento dei rifiuti tramite blockchain rafforzano le prestazioni operative. L'espansione internazionale degli operatori nazionali nel Sud-est asiatico e nel Medio Oriente rivela un passaggio da un modello di servizio puramente municipale a un'industria di recupero delle risorse orientata all'esportazione e ricca di tecnologia [1] Commissione nazionale per lo sviluppo e la riforma, "Avviso sul miglioramento dei meccanismi di determinazione dei prezzi dell'energia rinnovabile", ndrc.gov.cn.
Punti chiave del rapporto
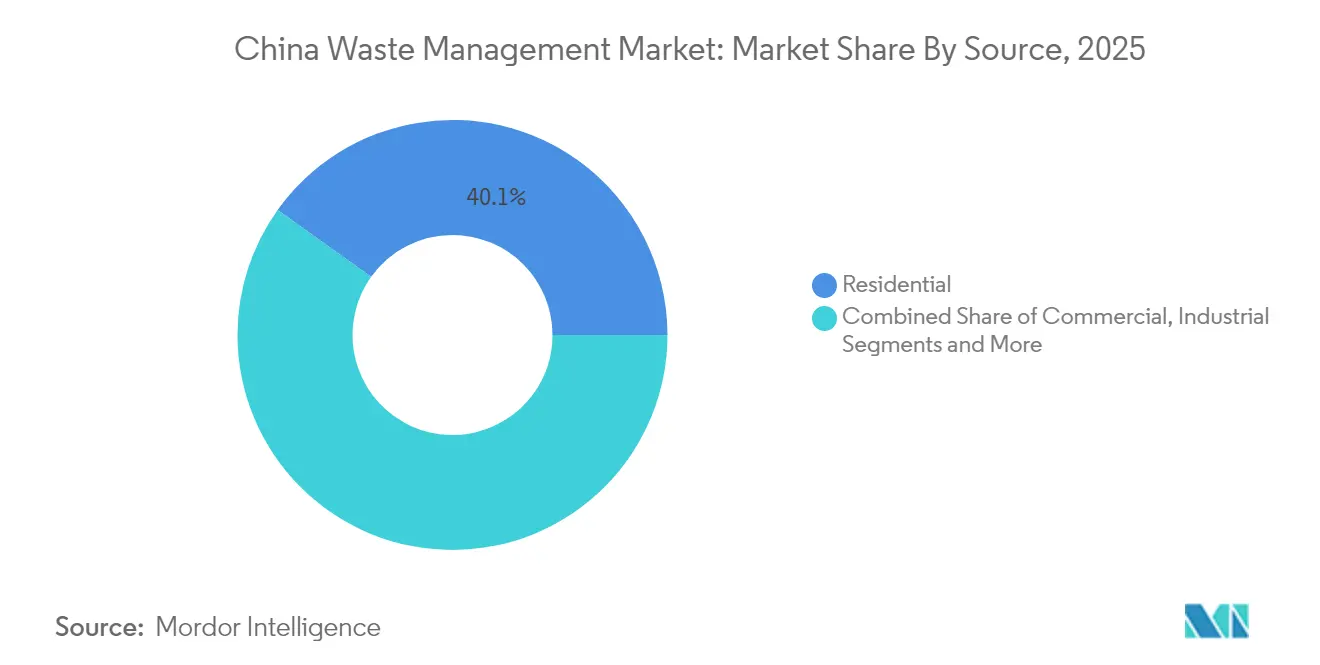
- In base alla fonte, nel 2025 i rifiuti residenziali erano in testa con una quota del 40.12% del mercato cinese della gestione dei rifiuti; si prevede che i rifiuti commerciali cresceranno a un CAGR del 10.95% fino al 2031.
- Per tipologia di servizio, la raccolta e il trasporto hanno registrato una quota di fatturato del 32.65% nel 2025, mentre il riciclaggio e il recupero delle risorse sono destinati a crescere a un CAGR dell'10.92% entro il 2031.
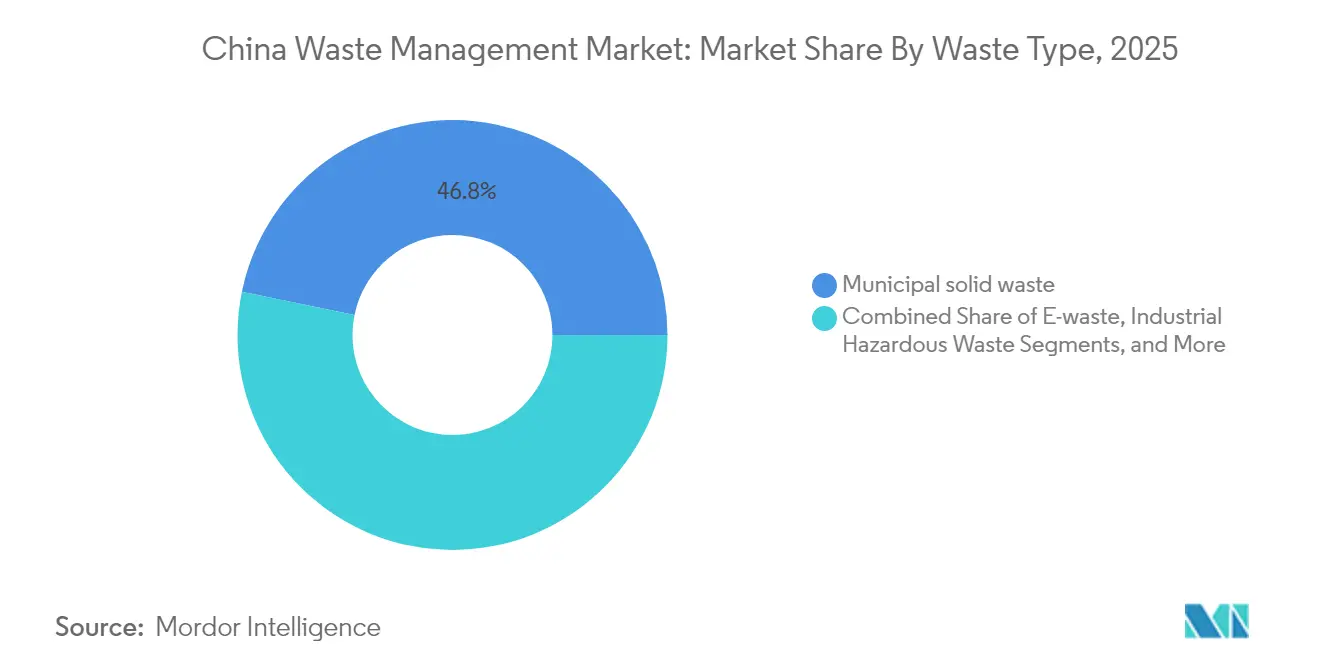
- In base alla tipologia di rifiuto, nel 46.78 i rifiuti solidi urbani detenevano il 2025% della quota di mercato cinese della gestione dei rifiuti; i rifiuti elettronici sono la categoria in più rapida crescita, con un CAGR del 9.96%.
- Per regione, nel 18.55 la Cina orientale ha rappresentato il 2025% dei ricavi del mercato, mentre si prevede che la Cina meridionale registrerà un CAGR del 9.12% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato cinese della gestione dei rifiuti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della capacità di conversione dei rifiuti in energia sostenuta da tariffe feed-in | + 1.5% | A livello nazionale, concentrato nella Cina orientale e meridionale | A breve termine (≤ 2 anni) |
| Aumento del volume di rifiuti solidi urbani dovuto all'urbanizzazione nelle città di livello 2 e 3 | + 1.2% | Cina centrale e meridionale; diffusione nelle regioni occidentali | Medio termine (2-4 anni) |
| I mandati ESG aziendali guidano l'outsourcing dei rifiuti industriali | + 0.9% | Centri manifatturieri orientali; estensione alle province centrali | Medio termine (2-4 anni) |
| Il programma pilota di una città a rifiuti zero si sta espandendo a livello nazionale | + 0.8% | Nazionale, con i primi guadagni nelle province orientali | A lungo termine (≥ 4 anni) |
| Applicazione del divieto di rifiuti di imballaggio nell'e-commerce e di plastica monouso | + 0.7% | Nazionale; impatto più elevato nelle città di livello 1 | A breve termine (≤ 2 anni) |
| La preferenza del mercato dei capitali per i PPP ambientali riduce il costo del capitale | + 0.6% | Nazionale; guidato dalle province orientali sviluppate | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione della capacità di conversione dei rifiuti in energia sostenuta da tariffe feed-in
Oltre 1,010 impianti di incenerimento rappresentano quasi la metà della capacità globale, ma molti funzionano al di sotto del carico di progetto a causa di un approvvigionamento disomogeneo di materie prime. La riforma del 2025 sposta le tariffe feed-in verso prezzi basati sul mercato, integrando al contempo i certificati di energia verde. Gli impianti che raggiungono un'efficienza termica del 70.9% mostrano periodi di ammortamento di circa 4.8 anni, consentendo la redditività con sussidi limitati. La sovracapacità sta spingendo le aziende cinesi a investire in Vietnam e nei paesi del Golfo, esportando impianti chiavi in mano e competenze di gestione e manutenzione.
Aumento del volume di rifiuti solidi urbani dovuto all'urbanizzazione nelle città di livello 2 e 3
La rapida migrazione sta aumentando la produzione di rifiuti solidi urbani più velocemente di quanto le infrastrutture possano tenere il passo. Il rapporto della Commissione Nazionale per lo Sviluppo e la Riforma del 2024 conferma una copertura di raccolta rurale del 90%, ma i distretti urbanizzati devono ancora affrontare carenze di capacità. La domanda di sistemi scalabili e a basso consumo energetico che combinano cassonetti intelligenti con stazioni di trasferimento modulari è in aumento. Le città del Centro e del Sud stanno adottando la termovalorizzazione come soluzione duplice per la gestione dei rifiuti e dell'elettricità, supportata dall'obiettivo nazionale di uno smaltimento sicuro al 100% in tutte le aree urbane entro il 2030. I fornitori di tecnologia beneficiano di contratti che abbinano le apparecchiature ai servizi di O&M digitali, accelerando i cicli di implementazione e riducendo i rischi di capitale iniziali.
Mandati ESG aziendali che promuovono l'outsourcing dei rifiuti industriali
L'obbligo di rendicontazione sulla sostenibilità a partire dal 2025 aumenta la trasparenza nella gestione dei rifiuti pericolosi. Studi collegano sistemi ESG più solidi a ROE e ROA più elevati, incentivando le aziende a esternalizzare il trattamento a operatori certificati. L'applicazione di sanzioni punitive illimitate per le violazioni ambientali aumenta ulteriormente i costi di conformità, rafforzando la domanda di contratti di gestione completa dei rifiuti nei settori automobilistico, elettronico e chimico.
Il programma Città Rifiuti Zero si sta espandendo a livello nazionale
L'iniziativa si è espansa da 11 progetti pilota a 113 comuni durante il 14° Piano quinquennale. Il distretto di Changning a Shanghai ha creato "celle senza rifiuti" in tutte le strutture pubbliche, mentre il modello 12345 di Zhanjiang punta a un utilizzo del 94% dei rifiuti industriali entro il 2025. Parametri standardizzati, finanziamenti dedicati e incentivi basati sulle prestazioni allineano le azioni locali agli obiettivi nazionali. Le campagne di coinvolgimento della comunità promuovono la partecipazione delle famiglie alla raccolta differenziata, aumentando i tassi di recupero e riducendo la contaminazione. La replicabilità in diversi contesti municipali posiziona il programma come un punto di riferimento a lungo termine per la domanda nel mercato cinese della gestione dei rifiuti [2] Changning District Government, “Implementation Plan for Waste-Free Cells,” shanghai.gov.cn.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I vincoli fiscali degli enti locali limitano i pagamenti PPP | -0.4% | Cina centrale e occidentale; comuni più piccoli | Medio termine (2-4 anni) |
| L'opposizione della comunità all'installazione di inceneritori in province densamente popolate | -0.3% | Centri urbani orientali e città di livello 1 | A breve termine (≤ 2 anni) |
| Inadempienza delle PMI al sistema di dichiarazione dei rifiuti pericolosi | -0.2% | Cluster industriali nazionali | Medio termine (2-4 anni) |
| La logistica del riciclaggio frammentata aumenta i costi del trasporto inverso | -0.2% | Nazionale; maggiore nelle province interne | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Vincoli fiscali degli enti locali che limitano i pagamenti PPP
Le pressioni di bilancio limitano la capacità delle città di medie dimensioni di garantire le rendite dei PPP, ritardando l'esecuzione dei progetti e aumentando il rischio di controparte. Gli sviluppatori rispondono con modelli di servizio asset-light e accordi di condivisione dei ricavi che riducono l'esborso di cassa comunale pur preservando gli standard di servizio. Stanno emergendo veicoli di finanza mista che incorporano obbligazioni verdi e crediti di carbonio per colmare le lacune di finanziamento.
L'opposizione della comunità all'installazione di inceneritori in province densamente popolate
Nonostante i significativi miglioramenti nel controllo delle emissioni, nelle megalopoli costiere persistono ostacoli legati alla percezione pubblica. Le preoccupazioni relative al valore degli immobili e agli impatti sulla salute impongono un'ampia attività di sensibilizzazione, una rendicontazione trasparente delle emissioni e la fornitura di servizi per la comunità all'interno delle aree interessate dagli impianti. Le innovazioni progettuali, come le fosse di smaltimento dei rifiuti chiuse, i biofiltri per il controllo degli odori e i centri di educazione per i visitatori, stanno attenuando la resistenza, ma aumentano i costi di capitale e i tempi di autorizzazione [3] China Association of Environmental Protection Industry, “White Paper on Public Acceptance of Incineration Facilities,” caepi.org.cn.
Analisi del segmento
Fonte: Il predominio residenziale stimola gli investimenti nelle infrastrutture
I rifiuti domestici hanno contribuito per il 40.12% al mercato cinese della gestione dei rifiuti nel 2025, consolidando il loro ruolo di spina dorsale per la pianificazione delle reti di raccolta. La continua crescita delle famiglie urbane e la crescente spesa dei consumatori spingono verso l'alto i volumi di raccolta differenziata dai cassonetti ai camion, costringendo i comuni a implementare cassonetti intelligenti abilitati all'IoT che attivano il ritiro solo quando sono pieni all'80%, aumentando l'efficienza del percorso del 30%. Si prevede che i rifiuti commerciali, trainati dalle tendenze del packaging e del food delivery nell'e-commerce, registreranno un CAGR dell'10.95% entro il 2031, il più rapido tra tutte le fonti. I centri di distribuzione al dettaglio nel Guangdong e nel Jiangsu hanno già stipulato contratti con operatori terzi per la pressatura del cartone e la triturazione della plastica, a dimostrazione di come la specializzazione dei servizi segua la concentrazione del flusso di rifiuti.
Le normative più stringenti sulla raccolta differenziata residenziale richiedono la separazione in quattro flussi, che prevede la separazione dei materiali riciclabili, dei rifiuti alimentari, dei rifiuti pericolosi e dei rifiuti indifferenziati direttamente a domicilio. Questa spinta normativa stimola la domanda di flotte di contenitori con codice colore e di sistemi di visione basati sull'intelligenza artificiale per verificare l'accuratezza della separazione presso le stazioni di trasferimento. I partenariati pubblico-privato (PPP) a livello di quartiere urbano integrano raccolta, sensibilizzazione e rendicontazione dei dati in un unico contratto, garantendo alle aziende private una visibilità pluriennale sui ricavi. Parallelamente, i distretti industriali esternalizzano la gestione dei rifiuti pericolosi a gestori certificati che offrono una tracciabilità completa del prodotto, ampliando la gamma di servizi oltre i rifiuti domestici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di servizio: l'infrastruttura di raccolta guida l'aumento del recupero delle risorse
Raccolta, trasporto, smistamento e separazione hanno rappresentato il 32.65% dei ricavi del 2025, riflettendo ingenti investimenti nel rinnovo della flotta e nel trasferimento automatizzato. Le piattaforme di distribuzione intelligenti ora integrano GPS, telemetria del livello di riempimento e analisi del traffico, raggiungendo il 92% di puntualità e una riduzione del 30% delle emissioni di CO₂ grazie all'ottimizzazione dei percorsi. Il riciclo e il recupero delle risorse stanno crescendo a un CAGR dell'10.92%, la linea di servizio più rapida, poiché le iniziative a ciclo chiuso monetizzano plastica, metalli e materiali organici. I pellet di polietilene ad alta densità recuperati dagli imballaggi domestici raggiungono prezzi pari a quelli dei materiali vergini nello Jiangsu, incoraggiando accordi di prelievo con i proprietari dei marchi.
I servizi di discarica si stanno orientando verso celle ingegnerizzate con rivestimenti in geomembrana, circolazione del percolato e cattura del metano che alimentano unità di cogenerazione calore-energia. L'incenerimento dei rifiuti per la produzione di energia rimane il fulcro della crescita nell'ambito del trattamento, supportato dalle riforme dei prezzi di rete che mantengono i contratti di acquisto di energia bancaria. I servizi di consulenza e audit si espandono con l'allineamento delle multinazionali alle normative locali, mentre i gemelli digitali degli impianti di trattamento consentono una manutenzione predittiva che riduce i tempi di fermo non pianificati del 15%. Si prevede che le dimensioni del mercato cinese della gestione dei rifiuti per i sistemi di riciclaggio avanzati supereranno la crescita della raccolta di base con l'inasprimento della legislazione sull'economia circolare.
Per tipo di rifiuto: la scala dei rifiuti solidi urbani contrasta l'innovazione dei rifiuti elettronici
I rifiuti solidi urbani hanno mantenuto una quota del 46.78% nel 2025, a dimostrazione delle economie di scala insite nei flussi misti di rifiuti domestici. Le città stanno introducendo sistemi dinamici di tariffazione delle discariche che premiano la deviazione dalle discariche, spostando il tonnellaggio verso il compostaggio e la digestione anaerobica. Allo stesso tempo, i rifiuti elettronici stanno crescendo a un CAGR del 9.96%, riflettendo l'elevato turnover di smartphone ed elettrodomestici. Parchi specializzati nello smantellamento nel Guangdong estraggono metalli preziosi con circuiti idrometallurgici, raggiungendo il 95% di recupero dell'oro, con conseguenti vantaggi sia ambientali che economici.
I produttori di rifiuti industriali pericolosi si affidano a sistemi di gestione dei rifiuti basati su codici a barre, che garantiscono un controllo completo e riducono del 18% gli scarichi abusivi su base annua. I volumi di rifiuti biomedici crescono di pari passo con l'espansione degli ospedali, stimolando investimenti in unità di sterilizzazione a microonde e al plasma. L'estensione delle norme sulla responsabilità del produttore relative alla plastica monouso consente agli enti regolatori di spostare a monte i costi di smaltimento, incoraggiando l'alleggerimento e la sostituzione dei materiali. I tassi di riciclaggio dei detriti da costruzione e demolizione aumentano poiché gli aggregati riciclati trovano nuove applicazioni nelle sottostrutture stradali e nel calcestruzzo di bassa qualità, rafforzando lo slancio dell'economia circolare.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
La quota del 18.55% della Cina orientale sottolinea il vantaggio di chi è il primo a muoversi, basato su investimenti tempestivi e sull'allineamento normativo. I centri abitati densamente popolati generano materie prime stabili che mantengono gli inceneritori multilinea funzionanti al di sotto della capacità nominale, mentre la scarsità di terreni accelera la svolta verso trattamenti ad alta densità energetica e moduli di compostaggio verticale. Il programma di classificazione rurale dello Jiangsu illustra l'effetto a cascata delle politiche, poiché i comitati di villaggio raggiungono una precisione di selezione del 35%, guidati da dashboard di dati che confrontano le prestazioni con quelle dei distretti limitrofi.
La Cina meridionale è il motore di crescita del mercato, con un CAGR previsto del 9.12% fino al 2031. I distretti produttivi del Guangdong e del Fujian creano flussi di rifiuti ampi e relativamente omogenei, supportando parchi specializzati per il recupero di plastica e metalli. La vicinanza ai mercati dell'ASEAN stimola la creazione di joint venture che trattano materiali riciclabili transfrontalieri, trasformando la logistica regionale in una risorsa strategica. I finanziamenti provinciali per progetti pilota di smart waste consentono l'ottimizzazione dei percorsi basata sull'intelligenza artificiale, riducendo il costo di raccolta per tonnellata del 20% e accelerando la partecipazione del settore privato.
Le province settentrionali e centrali, oltre alle regioni occidentali e autonome, costituiscono il resto del mercato cinese della gestione dei rifiuti. I sussidi nazionali e il trasferimento tecnologico colmano le lacune nei servizi, mentre megaprogetti come gli inceneritori da 5,000 tonnellate al giorno nell'Hebei servono diversi comuni nell'ambito di accordi di governance regionale. Una rete di sensori nazionale con oltre 330,000 stazioni di monitoraggio fornisce dati in tempo reale su emissioni e volumi, consentendo alle autorità di regolamentazione di adeguare le tariffe di scarico e di effettuare ispezioni di conformità entro 24 ore. L'effetto combinato è un mercato progressivamente armonizzato in cui le variazioni locali modellano pacchetti di servizi personalizzati piuttosto che standard frammentati.
Panorama normativo
In Cina, la regolamentazione della gestione dei rifiuti si sta inasprendo e integrando sempre più nell'ambito di quadri normativi nazionali. Nel gennaio 2026, il Consiglio di Stato ha pubblicato il Piano d'azione per il trattamento completo dei rifiuti solidi (2026-2030), rafforzando le priorità di governance dell'intera filiera, che comprendono la riduzione dei rifiuti, l'utilizzo delle risorse e il trattamento non invasivo, unitamente a un maggiore sostegno politico per le infrastrutture di riciclaggio e trattamento. Nel marzo 2026, l'emanazione del Codice ambientale ecologico ha consolidato le responsabilità di controllo e supervisione ambientale, rafforzando i requisiti di conformità per i gestori di rifiuti urbani, industriali e pericolosi.
Anche l'applicazione delle norme si sta orientando verso una conformità misurabile e supportata dalla tecnologia. Il Ministero dell'Ecologia e dell'Ambiente (MEE) ha pubblicato l'Elenco delle esclusioni dalla gestione dei rifiuti pericolosi (edizione 2026), chiarendo quali rifiuti non rientrano nei requisiti di gestione dei rifiuti pericolosi e concentrandosi maggiormente sui flussi regolamentati rimanenti. A livello di standard, le normative locali sulle emissioni (ad esempio, DB11/503-2026 e DB31/1665-2026) impongono limiti più severi per gli inquinanti atmosferici derivanti dall'incenerimento di rifiuti urbani, sanitari e pericolosi, aumentando la domanda di aggiornamenti a bassissime emissioni, monitoraggio continuo e pratiche di gestione e manutenzione conformi.
Analisi della catena del valore
In Cina, la catena del valore della gestione dei rifiuti comprende la separazione e la raccolta alla fonte, il trasferimento e la selezione, il trattamento e lo smaltimento, fino al recupero a valle delle risorse di plastica, metalli, materiali organici e flussi industriali specializzati. I comuni e gli enti distrettuali per la gestione dei rifiuti gestiscono i volumi a monte, mentre gli operatori intermedi implementano stazioni di trasferimento e impianti di recupero dei materiali per ridurre la contaminazione e migliorare la qualità delle materie prime destinate al riciclo e alla termovalorizzazione (WtE). A valle, i modelli integrati di parchi eco-industriali combinano termovalorizzazione, riciclo e servizi per i rifiuti industriali, con partecipanti che vanno dalle grandi imprese statali ai fornitori di servizi ambientali privati e internazionali (ad esempio, China Construction Fifth Engineering Bureau, SUS ENVIRONMENT e SUEZ), insieme a una crescente integrazione di strumenti digitali di tracciamento e monitoraggio per soddisfare i crescenti requisiti di conformità.
I principali colli di bottiglia e le fonti di valore si concentrano sulla qualità delle materie prime, sulla tracciabilità e sulla circolarità industriale ad alto valore aggiunto. La selezione non uniforme dei rifiuti e la frammentazione della logistica inversa aumentano i costi e limitano l'utilizzo della capacità di trattamento degli impianti, spingendo gli operatori a investire in configurazioni di trasferimento e selezione più intelligenti (come le stazioni di trasferimento integrate di separazione e compressione) e in una rendicontazione dei dati più rigorosa. Poiché la regolamentazione pone l'accento sul controllo dell'intera catena e sul raggiungimento di traguardi per la bonifica delle discariche, la filiera si sta spostando dallo smaltimento di base verso segmenti a margine più elevato, tra cui il recupero di solventi organici, il riciclo dei materiali delle batterie al litio e altri servizi di rigenerazione delle risorse industriali che possono essere integrati nelle offerte dei parchi e nei contratti di servizio pluriennali.
Panorama competitivo
La concentrazione del mercato è moderata, con conglomerati collegati allo Stato e specialisti privati che condividono il territorio. Beijing Enterprises Holdings ha trattato 90.2 milioni di tonnellate nel 2024 e gestisce impianti di termovalorizzazione chiavi in mano in tutta l'Asia, a dimostrazione di una strategia che monetizza la competenza ingegneristica nazionale nei mercati di esportazione. China Everbright Environment ha investito 211 milioni di dollari in nuovi progetti nel 2024, concentrandosi su impianti integrati a livello di contea che combinano l'incenerimento dei rifiuti solidi urbani (RSU) con il trattamento del percolato per generare molteplici flussi di entrate.
La strategia si concentra su digitalizzazione, integrazione verticale e diversificazione all'estero. Gli operatori integrano sensori IoT in flotte e impianti, alimentando analisi basate sull'intelligenza artificiale che riducono la spesa per il carburante dell'8% e prevedono con sette giorni di anticipo gli eventi di incrostazione delle caldaie. I progetti pilota basati su blockchain per il tracciamento dei rifiuti creano registri immutabili che verificano la conformità ESG per i proprietari dei marchi, aprendo nuove opportunità di ricavi da servizi legati alla fornitura di dati. La sovraccapacità produttiva nazionale spinge le aziende a perseguire accordi di costruzione-gestione-trasferimento in Vietnam, Indonesia e nei Paesi del Golfo, esportando standard e attrezzature cinesi nell'ambito degli accordi della Belt and Road Initiative.
Gli innovatori di nicchia puntano a settori di valore come le bioraffinerie per la gestione dei rifiuti alimentari, il riciclo delle batterie al litio e i moduli di selezione ottica basati sull'intelligenza artificiale (IA) in grado di distinguere 22 resine plastiche alla velocità di 2 tonnellate all'ora. Le partnership tra produttori di apparecchiature e fornitori di piattaforme abbinano la vendita di macchinari ad abbonamenti software, consolidando i ricavi post-installazione. Con l'inasprimento delle normative sui rifiuti pericolosi e sugli imballaggi in plastica, gli operatori storici si affrettano ad assicurarsi quote di trattamento e licenze di riciclo, intensificando la concorrenza per i contratti di fornitura di materie prime nei settori ad alta crescita.
Leader del settore della gestione dei rifiuti in Cina
Veolia Ambiente SA
Gruppo ambientale cinese Everbright Ltd.
Suez SA (SUEZ NWS)
Gruppo ambientale delle imprese di Pechino Ltd.
Tus-Sound Environmental Resources Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: SUEZ ha firmato un accordo di cooperazione strategica per gli investimenti con Eagoal New Energy Group per lo sviluppo di un impianto di riciclaggio di materiali per batterie al litio a Changshu, nella provincia di Jiangsu. Questa iniziativa rafforza la presenza di SUEZ nel settore del riciclaggio specializzato ad alta crescita, legato alle filiere di approvvigionamento dell'elettrificazione, espandendo la propria attività oltre i servizi di gestione dei rifiuti urbani, verso l'economia circolare industriale.
- Aprile 2026: SUEZ ha tenuto la cerimonia di posa della prima pietra per un progetto di riciclo di solventi organici nella zona di sviluppo economico e tecnologico di Changshou a Chongqing, con una capacità della Fase 1 stimata in 30,000 tonnellate all'anno. Ciò aggiunge una capacità specifica per il recupero di rifiuti pericolosi e industriali e supporta i clienti del parco industriale che cercano trattamenti conformi e percorsi di rigenerazione a maggior valore aggiunto.
- Aprile 2024: Il Consiglio di Stato ha modificato la normativa sulle consegne espresse per promuovere gli imballaggi biodegradabili e istituire sistemi di riciclaggio. La modifica incentiva la riduzione degli imballaggi a monte e la raccolta differenziata a valle, rafforzando la domanda di servizi di smistamento dei rifiuti commerciali, recupero della plastica e conformità per le filiere logistiche e dell'e-commerce.
Ambito e metodologia
Nel rapporto viene trattata un'analisi di fondo completa del mercato cinese della gestione dei rifiuti, che include una valutazione dell'economia e del contributo dei settori economici, una panoramica del mercato, una stima delle dimensioni del mercato per i segmenti chiave e le tendenze emergenti nei segmenti di mercato, nonché le dinamiche di mercato. .
Per fonte
| Residenziale |
| Commerciale (vendita al dettaglio, uffici, ecc.) |
| Industriale |
| Medico (Salute e Farmaceutica) |
| Costruzione e demolizione |
| Altri (istituzionali, agricoli, ecc.) |
Per tipo di servizio
| Raccolta, trasporto, smistamento e segregazione | |
| Smaltimento / Trattamento | discarica |
| Riciclaggio e recupero delle risorse | |
| Incenerimento e termovalorizzazione | |
| Altri (trattamento chimico, compostaggio, ecc.) | |
| Altri (consulenza, audit e formazione, ecc.) |
Per tipo di rifiuto
| Rifiuti solidi urbani |
| Rifiuti industriali pericolosi |
| E-waste |
| Rifiuti di plastica |
| Rifiuti biomedici |
| Rifiuti da costruzione e demolizione |
| Rifiuti agricoli |
| Altri rifiuti specializzati (radioattivi, ecc.) |
Per regione
| Cina orientale |
| Cina settentrionale |
| Cina centrale |
| China Southern |
| Altro |
| Per fonte | Residenziale | |
| Commerciale (vendita al dettaglio, uffici, ecc.) | ||
| Industriale | ||
| Medico (Salute e Farmaceutica) | ||
| Costruzione e demolizione | ||
| Altri (istituzionali, agricoli, ecc.) | ||
| Per tipo di servizio | Raccolta, trasporto, smistamento e segregazione | |
| Smaltimento / Trattamento | discarica | |
| Riciclaggio e recupero delle risorse | ||
| Incenerimento e termovalorizzazione | ||
| Altri (trattamento chimico, compostaggio, ecc.) | ||
| Altri (consulenza, audit e formazione, ecc.) | ||
| Per tipo di rifiuto | Rifiuti solidi urbani | |
| Rifiuti industriali pericolosi | ||
| E-waste | ||
| Rifiuti di plastica | ||
| Rifiuti biomedici | ||
| Rifiuti da costruzione e demolizione | ||
| Rifiuti agricoli | ||
| Altri rifiuti specializzati (radioattivi, ecc.) | ||
| Per regione | Cina orientale | |
| Cina settentrionale | ||
| Cina centrale | ||
| China Southern | ||
| Altro | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato cinese della gestione dei rifiuti?
Nel 187.05 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 246.56 miliardi di dollari entro il 2031.
Quale fonte di rifiuti genera i maggiori ricavi?
Nel 40.12, i rifiuti residenziali erano in testa con una quota di mercato del 2025%, a dimostrazione della densità di produzione domestica nelle aree urbane.
Dove si prevede la crescita regionale più rapida?
Si prevede che la Cina meridionale crescerà a un CAGR del 9.12% dal 2026 al 2031, trainata dall'espansione del settore manifatturiero e dall'urbanizzazione.
Quale segmento di servizi mostra il potenziale di crescita più elevato?
Si prevede che il riciclaggio e il recupero delle risorse cresceranno a un CAGR dell'10.92%, superando i tradizionali servizi di raccolta.
In che modo i cambiamenti politici influenzano i progetti di conversione dei rifiuti in energia?
Le riforme delle tariffe feed-in orientate al mercato, abbinate ai certificati di energia verde, mantengono gli impianti di termovalorizzazione finanziariamente sostenibili, riducendo al contempo la dipendenza dai sussidi.
Perché le aziende esternalizzano la gestione dei rifiuti industriali?
Le informative ESG obbligatorie e le sanzioni più severe in caso di inosservanza rendono l'outsourcing professionale un modo conveniente per soddisfare le aspettative normative e delle parti interessate.


