

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 21.15 miliardo di dollari |
| Dimensione del mercato (2031) | 27.11 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.13% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato del noleggio di veicoli in Cina di Mordor Intelligence
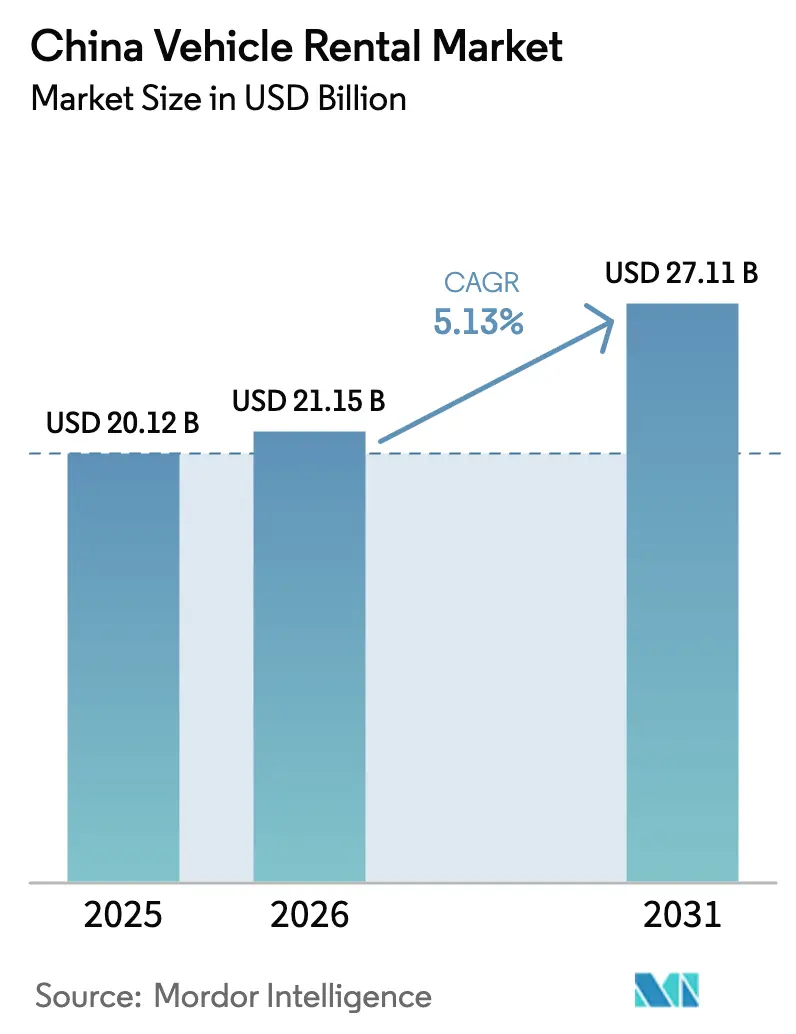
Il mercato cinese del noleggio veicoli è stato valutato a 20.12 miliardi di dollari nel 2025 e si stima che crescerà da 21.15 miliardi di dollari nel 2026 a 27.11 miliardi di dollari entro il 2031, con un CAGR del 5.13% durante il periodo di previsione (2026-2031). Le applicazioni per il tempo libero e il turismo mantengono oltre la metà del fatturato totale grazie alla ripresa dei viaggi nazionali, mentre la quota del 63.78% del canale online sottolinea un passaggio sostenuto alle prenotazioni digitali. La domanda di veicoli a guida autonoma continua a dominare, ma la penetrazione delle flotte elettriche a batteria sta accelerando sulla scia dei mandati sulle zone a emissioni zero. Le autovetture rimangono la classe di asset principale, ma i veicoli commerciali leggeri si stanno ritagliando nicchie nella logistica dell'ultimo miglio. La concorrenza è serrata, con la scala degli operatori storici, le capacità di elaborazione dei dati e le strategie di elettrificazione che emergono come fattori di differenziazione chiave.
Punti chiave del rapporto
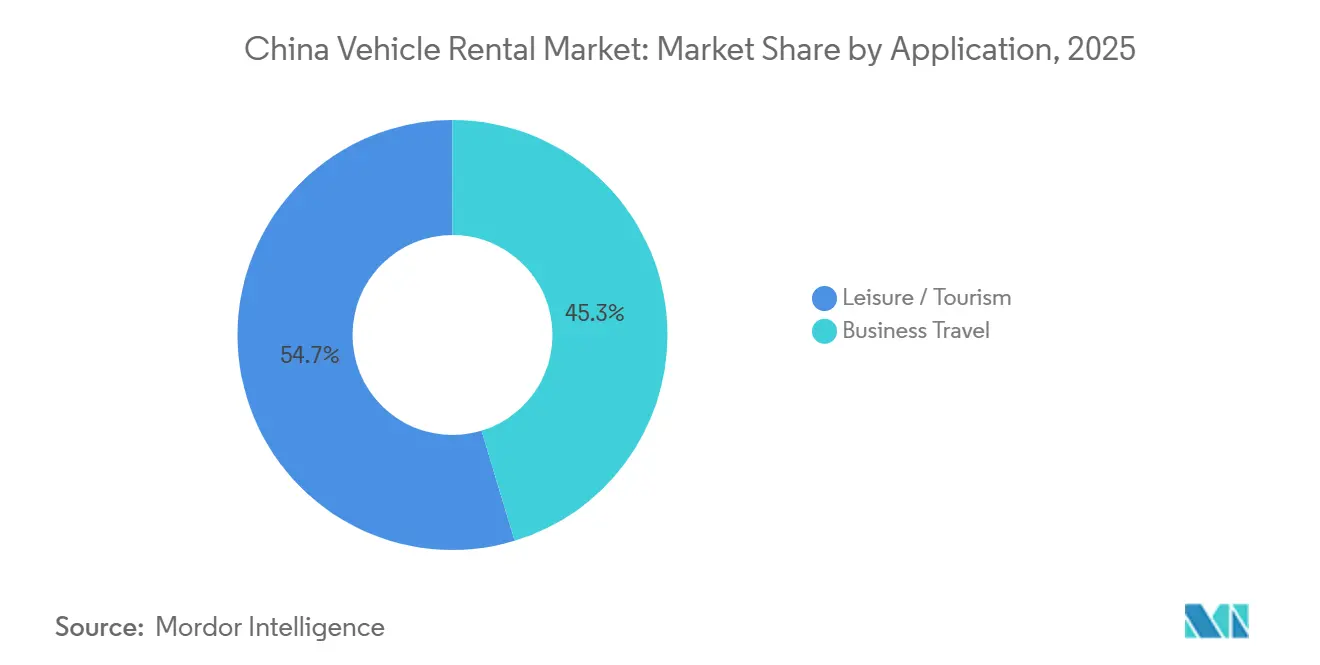
- Per applicazione, il tempo libero e il turismo rappresentavano il 54.67% della quota di mercato cinese del noleggio veicoli nel 2025 e si prevede che cresceranno a un CAGR del 7.59% fino al 2031.
- Per tipologia di prenotazione, le piattaforme online hanno rappresentato il 63.78% del fatturato nel 2025 e sono destinate a registrare il CAGR più rapido previsto, pari all'8.29% entro il 2031.
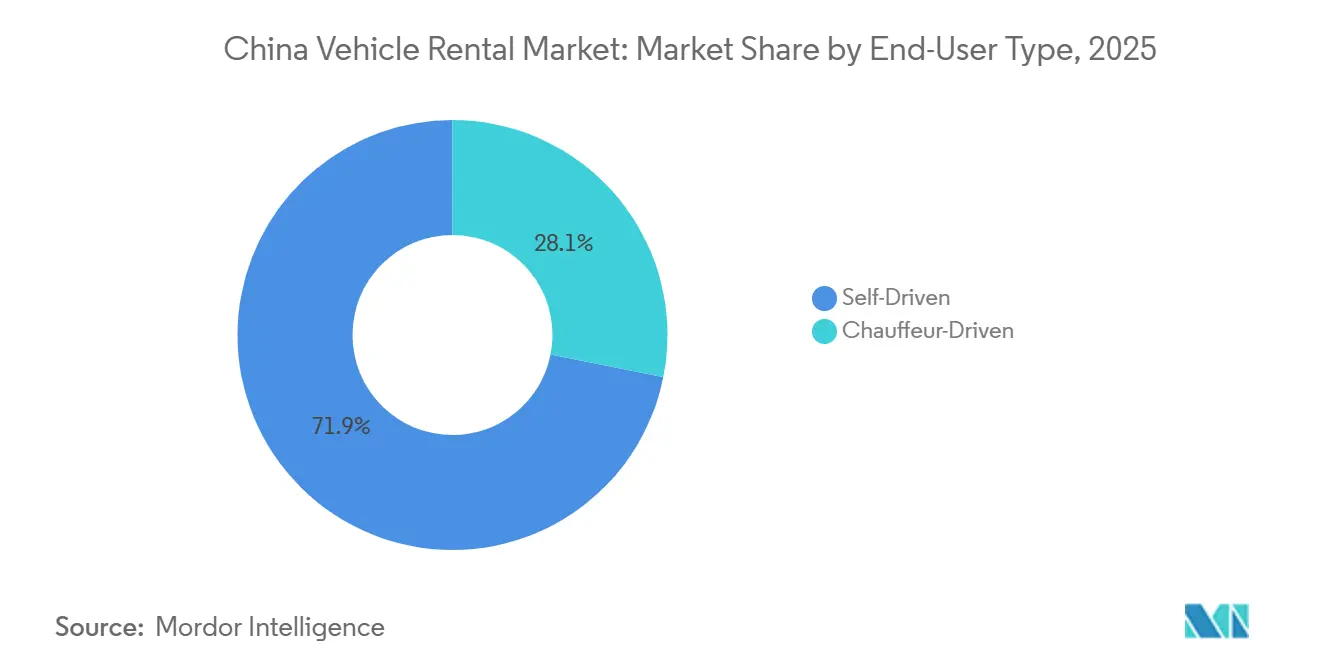
- In base alla tipologia di utente finale, nel 2025 i clienti che guidavano autonomamente rappresentavano il 71.87% del mercato cinese del noleggio veicoli e si prevede che cresceranno a un CAGR dell'8.03% fino al 2031.
- Per tipologia di veicolo, nel 2025 le autovetture rappresentavano il 48.59% della quota di mercato cinese del noleggio veicoli e si prevede che cresceranno a un CAGR del 6.92% fino al 2031.
- In base al gruppo propulsore, nel 2025 i modelli con motore a combustione interna rappresentavano il 72.89% della quota di mercato del noleggio veicoli in Cina, mentre si prevede che i veicoli elettrici a batteria cresceranno a un CAGR del 10.57% fino al 2031.
- In base alla durata del noleggio, nel 2025 i noleggi a breve termine rappresentavano il 59.73% della quota di mercato del noleggio veicoli in Cina; si prevede che i noleggi a lungo termine aumenteranno a un CAGR del 7.01% entro il 2031.
- Per canale di servizio, le sedi fuori dagli aeroporti e in centro città rappresentavano il 67.83% della quota di mercato del noleggio veicoli in Cina nel 2025 e si prevede che aumenteranno a un CAGR dell'8.44% entro il 2031.
- Per regione, nel 2025 la Cina orientale rappresentava il 38.47% della quota di mercato del noleggio veicoli in Cina, mentre si prevede che la Cina occidentale crescerà a un CAGR del 7.02% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del noleggio veicoli in Cina
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ripresa del turismo interno | + 1.8% | Cina orientale, Cina centro-meridionale, Cina occidentale | A breve termine (≤ 2 anni) |
| Quote di targa nelle città di livello 1 | + 1.5% | Pechino, Shanghai, Guangzhou, Shenzhen, Tianjin | Medio termine (2-4 anni) |
| Piattaforme di prenotazione digitali e mobili | + 1.2% | Nazionale, con i primi guadagni nella Cina orientale e nella Cina centro-meridionale | A breve termine (≤ 2 anni) |
| Conducente con patente di classe media | + 1.0% | Nazionale, concentrato nella Cina orientale, Cina centro-meridionale | A lungo termine (≥ 4 anni) |
| Mandati di elettrificazione della flotta | + 0.8% | Pechino, Shanghai, Shenzhen, Canton | Medio termine (2-4 anni) |
| Obiettivi ESG aziendali | + 0.5% | Nazionale, con adozione anticipata nella Cina orientale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La ripresa del turismo interno alimenta gli affitti per il tempo libero
I viaggi nazionali hanno raggiunto i 3.28 miliardi nel primo semestre del 2025 (+20.6% su base annua), secondo quanto riportato dal Ministero della Cultura e del Turismo cinese tramite il portale del Consiglio di Stato, che ha direttamente ampliato la domanda di vacanze in auto.[1]"La Cina registra un aumento del 20.6 percento dei viaggi nazionali nel primo semestre", Consiglio di Stato della Repubblica Popolare Cinese, inglese.www.gov.cnI picchi di attività durante le festività hanno registrato tassi di utilizzo superiori all'85% nelle regioni più suggestive, mentre l'occupazione fuori stagione ha spinto l'adozione di tariffe dinamiche per bilanciare i rendimenti. Itinerari flessibili e le continue preoccupazioni igieniche continuano a far sì che l'uso dell'auto privata sia preferito ai viaggi di gruppo. La promozione governativa della rivitalizzazione rurale e del "turismo rosso" sta indirizzando i flussi di viaggio verso le città di fascia inferiore, costringendo gli operatori ad ampliare la propria presenza nei servizi. La strategia di dispersione richiede investimenti nelle reti di assistenza stradale e manutenzione per mantenere i livelli di servizio al di fuori degli hub principali.
Le quote di targa nelle città di livello 1 stimolano la domanda di noleggio
Pechino emetterà quote di 100,000 veicoli passeggeri nel 2025, di cui 80,000 per veicoli a nuova energia (NEV), il che intensificherà la scarsità di immatricolazioni di veicoli a combustione interna[2]Monika, "Pechino annuncia la quota di veicoli passeggeri per il 2025 con l'ampliamento delle assegnazioni di veicoli a energia nuova", Gasgoo, autonews.gasgoo.comLe aziende con flotte di grandi dimensioni e con capacità commerciali offrono mobilità immediata, assicurandosi un vantaggio competitivo nei centri con vincoli di quota. Tuttavia, le restrizioni interprovinciali ostacolano il riequilibrio della flotta quando i veicoli transitano in zone regolamentate diverse. Gli operatori devono quindi mantenere flotte ridondanti per soddisfare i picchi di domanda urbana, assorbendo al contempo il rischio di inattività altrove.
Passaggio a piattaforme di prenotazione digitali e mobili
I canali digitali hanno rappresentato oltre il 60% delle transazioni nel 2024, con i principali operatori che hanno registrato contributi da dispositivi mobili superiori all'80%. Le integrazioni di super-app consentono prenotazioni combinate di voli, hotel e veicoli, aumentando il valore medio degli ordini. I motori di raccomandazione basati sull'intelligenza artificiale adattano i prezzi ai picchi di domanda, ottimizzando il fatturato per auto disponibile. La riduzione dei costi di acquisizione rispetto agli sportelli fisici migliora i margini, sebbene la spesa per la conformità al regime cinese di protezione dei dati sia in aumento. La svolta digitale sta riscrivendo i confini della concorrenza, poiché gli operatori agili e tecnologicamente avanzati guadagnano scala senza un'equivalente espansione dei negozi fisici.
Cresce la classe media dei conducenti con patente
La Cina ha registrato oltre 500 milioni di conducenti con patente entro la fine di novembre 2022; le autorità avevano precedentemente segnalato un aumento netto medio di circa 25 milioni di conducenti all'anno. L'aumento del reddito disponibile nelle città di livello 2 e 3 sta favorendo la conversione dalle patenti al noleggio attivo, soprattutto tra i 25-40enni che danno priorità all'esperienza rispetto al possesso. I programmi di membership e i premi fedeltà migliorano la fidelizzazione, mentre le durate flessibili aiutano ad allinearsi al budget. Il rallentamento del rilascio di nuove patenti indica la maturazione del mercato, costringendo i marchi a differenziarsi attraverso la qualità del servizio e la praticità digitale. La concorrenza delle opzioni di ride-hailing e micro-mobilità intensifica la lotta per la quota di mercato, rafforzando la necessità di segmentazione dei prezzi e promozioni mirate.
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sostituzione del Ride-Hailing e del Robotaxi | -1.2% | Pechino, Guangzhou, Shenzhen, Shanghai, Wuhan | Medio termine (2-4 anni) |
| Costi di acquisizione e finanziamento del veicolo | -0.8% | il | A breve termine (≤ 2 anni) |
| Incertezza del valore residuo dei veicoli elettrici | -0.5% | Nazionale, acuto nella Cina orientale, Cina centro-meridionale | Medio termine (2-4 anni) |
| Volatilità della quota di targa | -0.3% | Pechino, Shanghai, Guangzhou, Tianjin, Hangzhou | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Rischio di sostituzione del ride-hailing e del robotaxi
Baidu ha dichiarato di aver ottenuto le qualifiche per la commercializzazione pilota in diverse città, tra cui Pechino, Shanghai, Shenzhen, Chongqing, Wuhan, Changsha, Hefei, Wuzhen e Yangquan. La comodità del servizio on-demand senza costi di parcheggio attrae i viaggiatori urbani, deviando il traffico dai noleggi a breve termine. Gli operatori storici rispondono integrando le opzioni di autista nelle app e stringendo accordi di cross-selling con i leader del ride-hailing. Sebbene le autorizzazioni normative per le operazioni completamente senza conducente rimangano limitate, la rapida maturazione tecnologica posiziona i robotaxi come un fattore dirompente nel medio termine, spingendo le società di noleggio ad accelerare l'elettrificazione e a investire in esperienze di servizio differenziate.
Aumento dei costi di acquisizione e finanziamento dei veicoli
I vincoli sui semiconduttori e l'inflazione delle materie prime continuano a far salire i prezzi di approvvigionamento, riducendo i margini di ammodernamento della flotta. I tassi di interesse più elevati aumentano le spese di finanziamento, rallentando le strategie di espansione aggressive. Gli operatori rinegoziano sconti sui volumi e prolungano i periodi di detenzione, ma il rischio di valore residuo aumenta, in particolare per gli asset a combustione interna che devono affrontare un deprezzamento in accelerazione. Modelli efficienti in termini di capitale, come il franchising asset-light e il leaseback di terze parti, emergono come percorsi alternativi per mantenere la crescita.
Analisi del segmento
Per applicazione: la domanda per il tempo libero aumenta mentre gli affitti aziendali stabilizzano i margini
Il settore del tempo libero e del turismo ha rappresentato il 54.67% del fatturato del 2025 e si prevede che il segmento crescerà a un CAGR del 7.59%, poiché i turisti prediligono itinerari flessibili ed esplorazioni in autonomia. Questa forza mitiga gli effetti collaterali della pandemia e sottolinea il cambiamento culturale verso il consumo esperienziale. I picchi stagionali di noleggio, tuttavia, mettono a dura prova la capacità della flotta durante la Golden Week e i picchi estivi, spingendo gli operatori a implementare tariffe dinamiche e trasferimenti di veicoli interregionali. I viaggi d'affari rimangono un pilastro anticiclico, contribuendo a un utilizzo stabile nei giorni feriali e a una spesa media per prenotazione più elevata, trainata dalle categorie di auto premium e dalle assicurazioni accessorie.
La domanda aziendale rafforza inoltre le dimensioni del mercato cinese del noleggio veicoli durante i periodi di bassa stagione, sostenendo la produttività degli asset quando i volumi di noleggio per il tempo libero diminuiscono. Le aziende raggruppano sempre più contratti a lungo termine in più città per standardizzare la mobilità dei dipendenti e garantire flussi di reddito prevedibili. Entrambi i sottosegmenti coesisteranno come veicoli a due motori; tuttavia, la crescita del settore del tempo libero supera l'espansione aziendale in termini di volume assoluto, rimodellando il mix di flotte verso autovetture compatte e SUV crossover in linea con le preferenze di viaggio delle famiglie.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di prenotazione: il dominio online si approfondisce
Le prenotazioni online hanno rappresentato il 63.78% delle transazioni complessive nel 2025 e si prevede che cresceranno a un CAGR dell'8.29%, trainate da esperienze in-app fluide ed ecosistemi di pagamento integrati. L'interfaccia digitale offre visibilità dell'inventario in tempo reale, incrementa le vendite di prodotti aggiuntivi e supporta la determinazione algoritmica dei prezzi per migliorare la gestione dei rendimenti. Le recensioni degli utenti e i programmi fedeltà aumentano ulteriormente i costi di cambio, rafforzando la fedeltà alla piattaforma.
I canali offline hanno rappresentato la parte restante e persistono principalmente presso gli sportelli aeroportuali e le vetrine dei negozi cittadini di terzo livello, dove l'adozione del digitale è in ritardo. I clienti walk-in apprezzano il supporto di persona per chiarimenti assicurativi e modifiche dell'ultimo minuto, vantaggi non sempre replicabili online. La strategia di check-in mobile combinato presso i punti vendita fisici esemplifica la convergenza. In prospettiva, i punti di contatto fisici probabilmente si orienteranno verso nodi di consegna dei veicoli piuttosto che verso centri di prenotazione, riducendo i costi fissi senza abbandonare il servizio personalizzato.
Per tipo di utente finale: nucleo autonomo, autista
Il noleggio a guida autonoma ha rappresentato il 71.87% del mercato nel 2025 e si prevede che registrerà un CAGR dell'8.03%, trainato da autonomia, privacy ed efficienza dei costi. I noleggiatori più giovani apprezzano i percorsi fluidi tramite app e la consegna digitale delle chiavi che riducono i tempi di attesa al banco. La telematica dei veicoli consente il monitoraggio in tempo reale del chilometraggio e del comportamento di guida, riducendo le controversie relative ai danni e le perdite assicurative. Il passaparola sui social media accelera l'acquisizione, riducendo di fatto la spesa di marketing per cliente.
I servizi di autonoleggio con autista, sebbene più piccoli, stanno crescendo più rapidamente tra dirigenti, anziani e turisti in arrivo. Il posizionamento premium favorisce tariffe giornaliere più elevate e la vendita incrociata di servizi di concierge. La carenza di manodopera, tuttavia, fa aumentare i salari degli autisti nelle città di primo livello, esercitando pressione sui margini. Le partnership con le piattaforme di ride-hailing possono sbloccare un'offerta flessibile di autisti, ma la chiarezza normativa sulla classificazione occupazionale rimane fondamentale. La tecnologia autonoma potrebbe erodere la crescita degli autisti a lungo termine, ma la domanda a breve termine di servizi di alta qualità sostiene la nicchia.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di veicolo: le autovetture rappresentano un punto di forza del fatturato, mentre i veicoli commerciali leggeri colmano le lacune logistiche
Le autovetture, che rappresentavano il 48.59% del mercato nel 2025 e registravano un CAGR del 6.92%, sono destinate sia ai viaggiatori per piacere che ai pendolari professionisti, rafforzando un utilizzo stabile nei giorni feriali e nei fine settimana. Procedure di manutenzione standardizzate e solidi mercati di rivendita supportano la rotazione degli asset e la protezione del valore residuo. La diversificazione di berline e SUV introduce leve di upselling senza ampliare drasticamente le scorte di ricambi.
I veicoli commerciali leggeri attraggono corrieri e operatori di e-commerce che necessitano di capacità temporanea durante i picchi promozionali. Questo sottosegmento, sebbene inferiore, prevede tariffe crescenti, che attenuano il fatturato totale della flotta. I noleggi di veicoli medi e pesanti soddisfano i progetti di costruzione e la domanda di tour di gruppo, ma richiedono una manutenzione specializzata, limitando una rapida espansione. L'impiego pilota di furgoni elettrici per le consegne nelle zone dell'ultimo miglio offre un reddito incrementale, promuovendo al contempo gli impegni di decarbonizzazione.
Di Powertrain: lo slancio dei veicoli elettrici a batteria accelera il cambiamento strutturale
Nel 2025, i motori a combustione interna rappresentavano il 72.89% della flotta attiva, ma si prevede che i veicoli elettrici a batteria cresceranno a un CAGR del 10.57% (2026-2031), il più rapido tra le categorie di propulsori, sostenendo una sostanziale conquista futura di quote di mercato. Le zone comunali a emissioni zero garantiscono ai veicoli elettrici a batteria un accesso privilegiato, aumentando la rotazione e l'utilizzo degli asset. La riduzione del costo energetico per chilometro migliora ulteriormente l'economia del ciclo di vita, compensando i maggiori prezzi di acquisizione.
I veicoli elettrici ibridi rappresentano un'opzione di transizione, bilanciando la flessibilità di autonomia con emissioni ridotte. Gli operatori sperimentano sempre più modelli di sostituzione delle batterie che disaccoppiano la proprietà delle stesse, mitigando il rischio di valore residuo. La rete di ricarica cinese si è sviluppata rapidamente; le stazioni di ricarica pubbliche erano circa 4.63 milioni entro la fine di novembre 2025 (National Energy Administration), il che aumenta la fiducia degli utenti e riduce l'ansia da autonomia. La domanda di veicoli a combustione interna persiste sulle tratte interprovinciali con infrastrutture di ricarica scarse, ma le difficoltà politiche suggeriscono un inevitabile declino.
In base alla durata del noleggio: il volume a breve termine incontra la visibilità a lungo termine
I contratti a breve termine (1 settimana o meno) hanno rappresentato il 59.73% dei ricavi nel 2025, alimentati da viaggi di piacere e di lavoro nel fine settimana. Le elevate tariffe giornaliere e la rapida rotazione degli asset aumentano i margini, ma espongono gli operatori alla volatilità stagionale. Sconti dinamici e benefit fedeltà mitigano i minimi di occupazione, ma persistono i vincoli della flotta durante la stagione di punta. I noleggi a lungo termine (oltre 1 mese) stanno crescendo a un CAGR del 7.01%, poiché le aziende cercano una mobilità fuori bilancio in linea con gli obiettivi ESG.
Le offerte di abbonamento che includono manutenzione, telematica e rendicontazione delle emissioni di carbonio garantiscono flussi di cassa prevedibili, stabilizzando le dimensioni del mercato cinese del noleggio veicoli durante tutto l'anno. I noleggi a medio termine colmano la distanza tra trasferimenti e domanda basata su progetti, consentendo un'ottimizzazione dei rendimenti che altrimenti andrebbe persa a causa del mancato utilizzo delle scorte. Bilanciare l'allocazione della flotta per le diverse durate diventa quindi una leva fondamentale per la gestione dei ricavi.
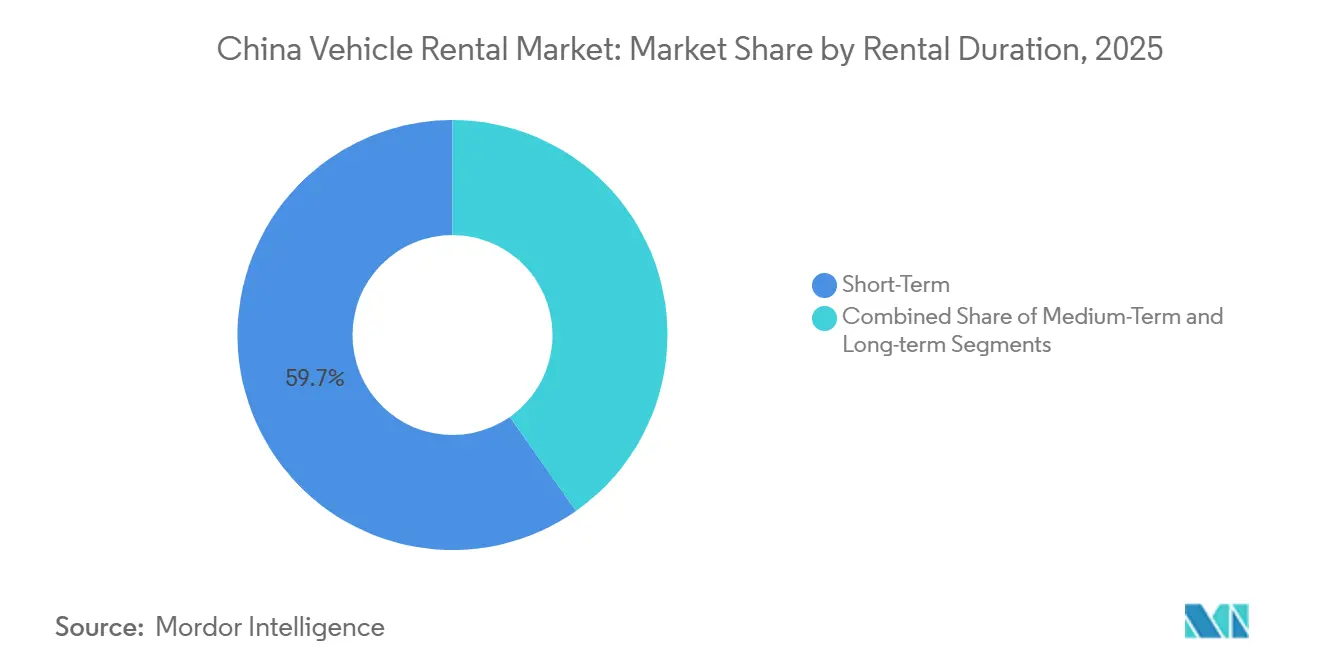
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di servizio: i siti fuori dall'aeroporto espandono l'accesso
I punti vendita fuori dall'aeroporto, che comprendono filiali in centro e punti di ritiro di quartiere, hanno rappresentato una quota del 67.83% nel 2025 e si stanno espandendo a un CAGR dell'8.44%. I minori costi di occupazione e le prenotazioni istantanee tramite smartphone sostengono l'ascesa del canale. I consumatori apprezzano la vicinanza e la possibilità di evitare supplementi aeroportuali e la congestione del parcheggio. Gli sportelli aeroportuali rimangono preziosi per i viaggiatori in arrivo, ma devono far fronte alle tariffe di concessione e alla concorrenza dei servizi di ride-hailing.
Le partnership tra compagnie aeree e le integrazioni di programmi fedeltà mirano a difendere la quota di mercato, ma la comodità fuori dall'aeroporto si dimostra convincente, poiché l'alta velocità ferroviaria amplia le opzioni di mobilità nazionale. I modelli ibridi che consentono il prelievo in aeroporto con ritorno fuori dall'aeroporto ottimizzano il riposizionamento degli asset e l'esposizione alle commissioni, segnalando che le strategie di canale daranno sempre più priorità all'efficienza della rete rispetto al prestigio delle sedi tradizionali.
Analisi geografica
La Cina orientale, che comprende Shanghai, Zhejiang e Jiangsu, ha rappresentato il 38.47% del fatturato del 2025. Corridoi turistici densi, redditi disponibili elevati e una fiorente base aziendale sostengono una domanda di noleggio costante. La connettività ferroviaria ad alta velocità promuove percorsi di guida autonoma multi-città, amplificando la durata media del noleggio. I tassi di adozione digitale nel Delta dello Yangtze accelerano inoltre la penetrazione online, rafforzando la leva operativa per i fornitori incentrati sulla piattaforma. L'elettrificazione della flotta supera le medie nazionali, trainata da incentivi comunali aggressivi e dall'espansione della presenza di supercharger.
La crescita della Cina centro-meridionale è trainata dai produttori esportatori del Guangdong e dalle start-up tecnologiche di Shenzhen. I viaggi d'affari mantengono alta l'occupazione nei giorni feriali, mentre il tempo libero del fine settimana nelle zone panoramiche dell'Hunan aumenta i picchi stagionali. Il quadro della Greater Bay Area facilita gli spostamenti transfrontalieri, favorendo i rendimenti intra-urbani che ne migliorano l'utilizzo. Tuttavia, la densità del servizio di ride-hailing nelle megalopoli crea attriti competitivi, spingendo le società di autonoleggio a combinare pacchetti con autista e auto a noleggio.
La Cina occidentale registra il CAGR più rapido, pari al 7.02% fino al 2031. I miglioramenti infrastrutturali in Sichuan, Chongqing e Yunnan aprono la strada all'ecoturismo e ai percorsi avventurosi. Il territorio montuoso favorisce i SUV a trazione integrale ed elettrici, costringendo gli operatori a diversificare la composizione della flotta. L'espansione delle città di fascia bassa offre opportunità di sviluppo, sebbene con sfide logistiche legate alla copertura della manutenzione e alla disponibilità di pezzi di ricambio. I sussidi per la promozione turistica dei governi regionali contribuiscono a compensare i costi di avviamento, accelerando l'espansione del mercato. Nel frattempo, la Cina settentrionale rimane fondamentale grazie all'influenza amministrativa di Pechino e all'economia portuale di Tianjin, ma le rigide quote di targa limitano la proprietà di auto private, favorendo la sostituzione del noleggio.
Panorama normativo
La Cina regola il noleggio di veicoli passeggeri di piccole e micro dimensioni attraverso requisiti di registrazione e operativi nell'ambito del quadro normativo del Ministero dei Trasporti, tra cui le Misure amministrative per la gestione e il servizio di noleggio di veicoli passeggeri di piccole e micro dimensioni (Ordinanza n. 22 del 2020). La standardizzazione dei servizi si è intensificata con l'entrata in vigore, il 1° novembre 2025, dello standard nazionale GB/T 29911-2025, che definisce i requisiti per gli operatori di noleggio, i veicoli, il personale, i processi di servizio e la gestione della piattaforma.
Nel giugno 2026, il Ministero dei Trasporti, insieme a diversi dipartimenti, ha pubblicato il Piano d'azione triennale (2026-2028) per lo sviluppo di alta qualità del noleggio di veicoli passeggeri di piccole e micro dimensioni. Il piano si concentra sulla copertura della rete presso aeroporti e stazioni ferroviarie ad alta velocità e sul miglioramento dell'accessibilità del servizio. Nello stesso mese, il Ministero del Commercio e altri dipartimenti hanno emanato misure per incentivare i consumi nel mercato post-vendita automobilistico, incoraggiando esplicitamente l'integrazione tra il settore del noleggio e quello del noleggio attraverso modelli come il noleggio con riscatto (以租代购) e la restituzione dei veicoli tra città diverse (异地还车), che favoriscono reti più ampie e operazioni più interoperabili.
Analisi della catena del valore
La catena del valore inizia con l'approvvigionamento e il finanziamento dei veicoli (acquisto da OEM, canali di concessionari, leasing finanziario e finanziamento della flotta). Prosegue poi con l'inserimento della flotta, che comprende immatricolazione e adempimenti normativi, assicurazione e installazione di sistemi telematici, prima di passare alle operazioni di rete che coinvolgono aeroporti, nodi ferroviari ad alta velocità e punti di ritiro fuori dagli aeroporti o in centro città. Gli operatori e le piattaforme di noleggio, tra cui CAR Inc. ed eHi, integrano in genere l'acquisizione della flotta, la prenotazione digitale e i controlli del rischio, come la verifica dell'identità e del conducente e i depositi o le carte di credito, insieme alle attività post-vendita come la manutenzione, l'assistenza stradale e la rivendita dei veicoli dismessi.
L'elettrificazione sta trasformando i collegamenti a monte e a metà della filiera, poiché le società di noleggio collegano gli acquisti con i partner per la ricarica e l'energia presso le filiali. Ad esempio, CAR Inc. ha siglato un accordo quadro con BYD per la fornitura di veicoli su larga scala, legata all'installazione di stazioni di ricarica rapida presso le sedi di noleggio, e Xpeng ha fornito veicoli elettrici a CAR Inc. per espandere la capacità dei servizi di mobilità. Standard come il GB/T 29911-2025 (in vigore dal 1° novembre 2025) innalzano i requisiti operativi per i processi di servizio e la gestione delle piattaforme, aumentando la necessità di sistemi digitali conformi, monitoraggio delle condizioni della flotta e un servizio clienti standardizzato su reti multi-città.
Panorama competitivo
La concorrenza è moderata, guidata dalle offerte di noleggio di CAR Inc., eHi e DiDi per il fatturato del 2025. CAR Inc. è in testa, supportata da una flotta di circa 160,000 veicoli (settembre 2024). La sua adozione precoce di veicoli elettrici a batteria garantisce un accesso privilegiato alle zone del centro città. eHi Car Service segue una strategia di differenziazione, offrendo noleggi senza deposito e una presenza di 10,000 punti vendita che consente resi in tutta la città, riducendo i costi di riposizionamento. DiDi ha registrato 631 milioni di utenti attivi annuali in tutto il mondo per i 12 mesi terminati il 31 dicembre 2023.
Le priorità strategiche si concentrano sull'accelerazione dell'elettrificazione, sull'implementazione di una gestione del rendimento basata sui dati e sul miglioramento dei test autonomi. Le partnership per la sostituzione delle batterie riducono i tempi di inattività dei veicoli elettrici a batteria, migliorando l'efficienza dell'utilizzo giornaliero. I motori di tariffazione telematici e basati sull'intelligenza artificiale consentono di ottenere informazioni granulari sulla domanda, consentendo decisioni agili sulla rotazione della flotta. Gli operatori storici corteggiano anche i clienti aziendali con abbonamenti a lungo termine e monitorati sulle emissioni, che coprono la stagionalità del tempo libero.
I nuovi concorrenti sfruttano modelli asset-light, franchising e coinvolgimento puramente digitale per ridurre i costi tradizionali. Le startup elettriche puntano sulla sostenibilità e sulla lungimiranza normativa, puntando sulle città di secondo livello dove le reti tradizionali rimangono scarse. Il successo dipende dall'accesso al capitale per l'approvvigionamento della flotta, dall'acquisizione di talenti in ambito software e analytics e dalla solidità delle relazioni con gli OEM per ottenere prezzi preferenziali e un accesso anticipato alla tecnologia.
Leader del settore del noleggio di veicoli in Cina
-
Avis Budget Group, Inc.
-
La Hertz Corporation
-
eHi Car Service (partecipazioni aziendali)
-
Shouqi Autonoleggio (Europcar Mobility Group)
-
Noleggio auto a Pechino in Cina (CAR Inc.)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Shenzhou Zuche (CAR Inc.) ha firmato un accordo di cooperazione strategica con XPeng Group per la fornitura di veicoli e lo sviluppo di scenari di mobilità intelligente, con un piano di acquisto dichiarato di 5,000 veicoli. La collaborazione rafforza la garanzia di fornitura di veicoli elettrici e avvicina le funzionalità di connettività e abitacolo intelligente di livello OEM al caso d'uso del noleggio.
- Maggio 2025: Baidu Apollo e CAR Inc. (Shenzhou) hanno annunciato una collaborazione strategica per esplorare scenari di guida autonoma abbinati al noleggio auto. La partnership collega un'importante piattaforma di guida autonoma con un operatore di noleggio su larga scala, supportando nuovi modelli di servizio che combinano la gestione delle flotte con le capacità di guida automatizzata.
- Settembre 2024: CAR Inc. ha comunicato di possedere una flotta attiva di circa 160,000 veicoli. Queste dimensioni favoriscono il potere contrattuale negli acquisti, la densità della rete e la capacità di riequilibrare la distribuzione dei veicoli tra le regioni durante i periodi di punta.
Ambito e metodologia
Il noleggio di veicoli è il noleggio di un veicolo per brevi periodi di tempo che generalmente vanno da poche ore a poche settimane. L'ambito di cui sopra è stato preso in considerazione nello studio di mercato.
Il mercato cinese del noleggio di veicoli è stato segmentato in base all'applicazione, al tipo di prenotazione e al tipo di utente finale.
Per Applicazione
| Tempo libero / Turismo |
| Viaggio di lavoro |
Per tipo di prenotazione
| Accesso offline |
| L'accesso online |
Per tipo di utente finale
| Auto-guidato |
| Con autista |
Per tipo di veicolo
| Veicoli passeggeri |
| Veicoli commerciali leggeri |
| Veicoli commerciali medi e pesanti |
| Autobus e pullman |
Per Powertrain
| Motore a combustione interna (ICE) |
| Veicolo elettrico ibrido (HEV) |
| Batteria veicolo elettrico (BEV) |
Per durata del noleggio
| A breve termine (meno di 1 settimana) |
| Medio termine (da 1 settimana a 1 mese) |
| A lungo termine (oltre 1 mese) |
Per canale di servizio
| In aeroporto |
| Fuori dall'aeroporto / Centro città |
Per regione
| Cina orientale |
| Cina centro-meridionale |
| Cina del Nord |
| Cina occidentale |
| Cina nord-orientale |
| Per Applicazione | Tempo libero / Turismo |
| Viaggio di lavoro | |
| Per tipo di prenotazione | Accesso offline |
| L'accesso online | |
| Per tipo di utente finale | Auto-guidato |
| Con autista | |
| Per tipo di veicolo | Veicoli passeggeri |
| Veicoli commerciali leggeri | |
| Veicoli commerciali medi e pesanti | |
| Autobus e pullman | |
| Per Powertrain | Motore a combustione interna (ICE) |
| Veicolo elettrico ibrido (HEV) | |
| Batteria veicolo elettrico (BEV) | |
| Per durata del noleggio | A breve termine (meno di 1 settimana) |
| Medio termine (da 1 settimana a 1 mese) | |
| A lungo termine (oltre 1 mese) | |
| Per canale di servizio | In aeroporto |
| Fuori dall'aeroporto / Centro città | |
| Per regione | Cina orientale |
| Cina centro-meridionale | |
| Cina del Nord | |
| Cina occidentale | |
| Cina nord-orientale |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato cinese del noleggio veicoli nel 2026?
Il mercato cinese del noleggio di veicoli ha un valore stimato di 21.15 miliardi di dollari nel 2026
Quale segmento genera maggiori ricavi nel settore del noleggio veicoli in Cina?
Le applicazioni per il tempo libero e il turismo rappresentano la quota maggiore di fatturato, attestandosi al 54.67% nel 2025 e continuando a crescere grazie al solido slancio dei viaggi nazionali.
Cosa sta determinando la rapida diffusione dei veicoli elettrici a batteria a noleggio?
Le zone comunali a zero emissioni, la riduzione dei costi delle batterie e l'espansione delle infrastrutture di super-ricarica e di sostituzione delle batterie stanno spingendo gli operatori verso i veicoli elettrici a batteria.
Perché le sedi di noleggio fuori dagli aeroporti stanno crescendo più velocemente degli sportelli aeroportuali?
La comodità della prenotazione tramite dispositivi mobili, le tariffe agevolate e la vicinanza ai quartieri residenziali e commerciali rendono gli esercizi commerciali fuori dall'aeroporto più attraenti per gli affittuari.
Quale regione registra la crescita più rapida del noleggio di veicoli in Cina?
La Cina occidentale è in testa alla crescita con un CAGR del 7.02% fino al 2031, trainato dagli investimenti nelle infrastrutture e dalla crescente mobilità della classe media nel Sichuan e a Chongqing.


