

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
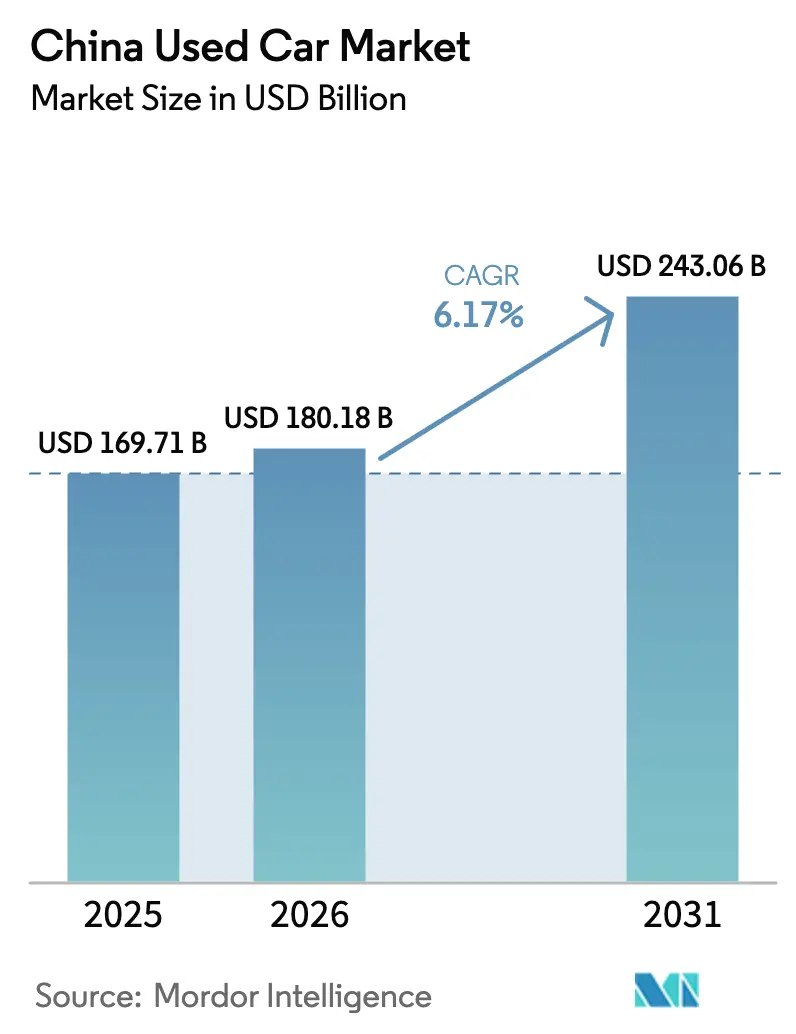
| Dimensione del mercato (2026) | 180.18 miliardo di dollari |
| Dimensione del mercato (2031) | 243.06 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.17% CAGR |
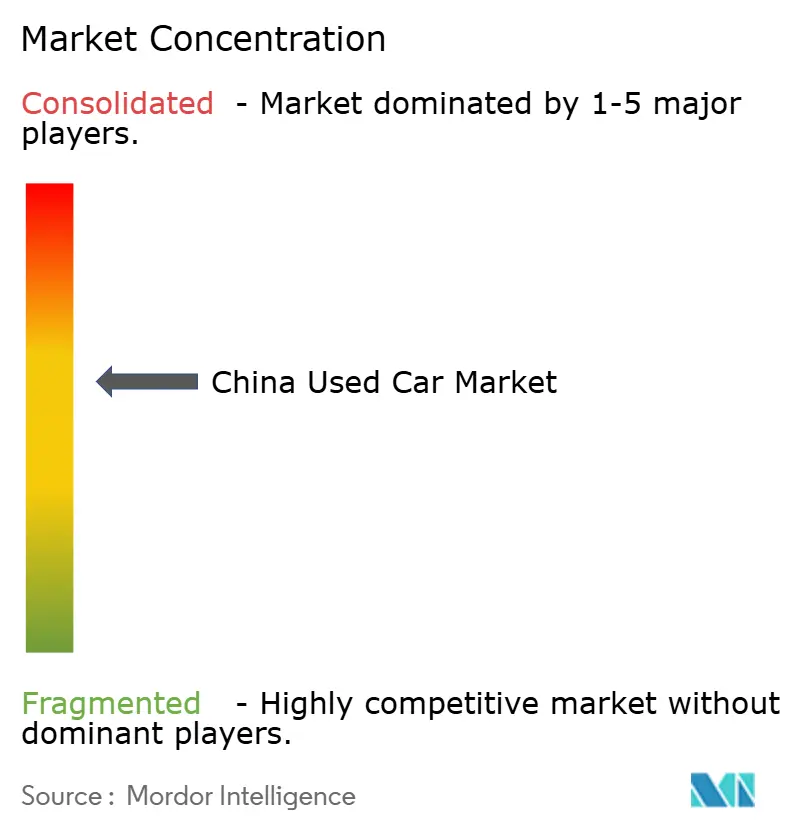
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle auto usate in Cina di Mordor Intelligence
Si prevede che il mercato cinese delle auto usate crescerà da 169.71 miliardi di dollari nel 2025 a 180.18 miliardi di dollari nel 2026 e raggiungerà i 243.06 miliardi di dollari entro il 2031, con un CAGR del 6.17% nel periodo 2026-2031. Il cambiamento di politica di Pechino verso trasferimenti interurbani trasparenti, l'espansione della certificazione di stato delle batterie e i programmi di usato certificato (CPO) supportati dagli OEM sono i motori di crescita fondamentali. Il settore sta inoltre assorbendo un'ondata crescente di veicoli a energia quasi nuova (NEV) che entrano nei cicli di permuta, con la riduzione degli intervalli di sostituzione. Le piattaforme digitali dotate di previsioni del valore residuo basate sull'intelligenza artificiale riducono i tempi di ispezione, mentre gli storici verificati tramite blockchain limitano le frodi chilometriche. Allo stesso tempo, gli sconti aggressivi sulle auto nuove riducono il divario di prezzo tra il nuovo inventario scontato e lo stock di usato premium, costringendo i venditori organizzati a differenziare attraverso garanzie e pacchetti di finanziamento. Le berline continuano a essere in testa alle classifiche delle transazioni, ma SUV e modelli elettrici si stanno espandendo più rapidamente, a dimostrazione del fatto che versatilità e credenziali ecologiche stanno rimodellando le priorità degli acquirenti.
Punti chiave del rapporto
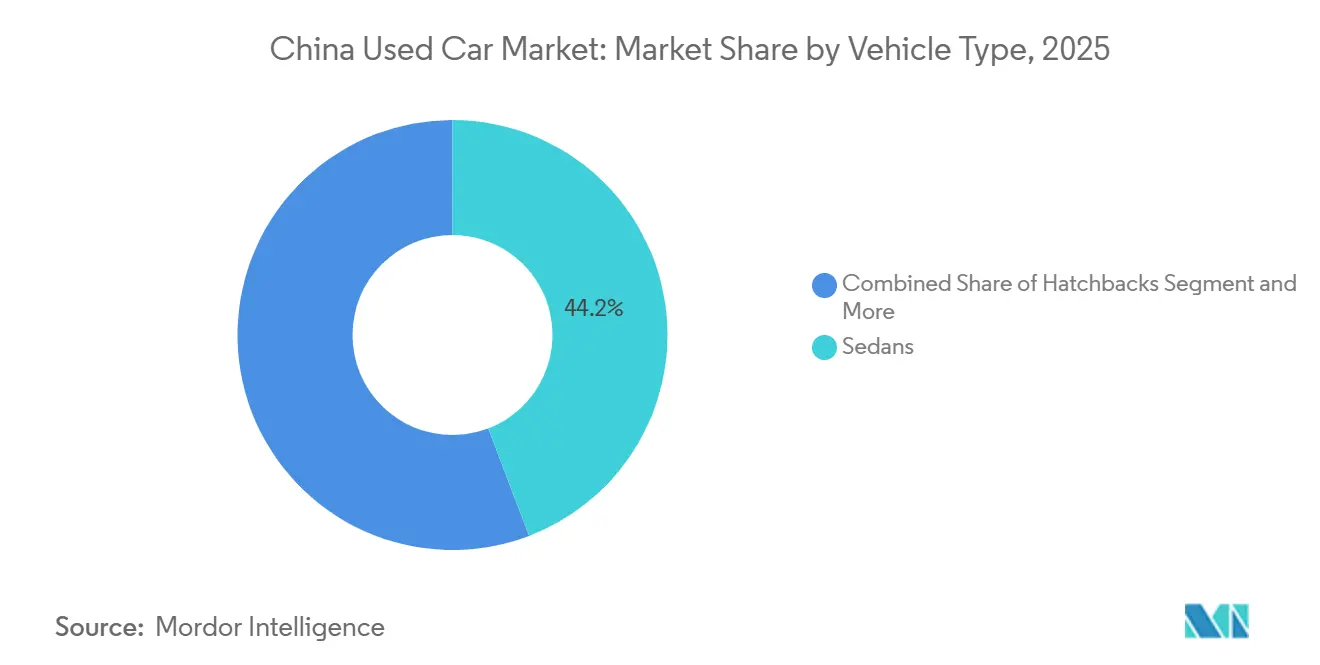
- Per tipologia di veicolo, nel 2025 le berline rappresentavano il 44.21% della quota di mercato delle auto usate in Cina, mentre si prevede che i SUV cresceranno a un CAGR del 16.21% fino al 2031.
- Per canale di vendita, i concessionari OEM offline in franchising hanno rappresentato il 32.18% della quota di mercato nel 2025, mentre si prevede che i rivenditori online cresceranno a un CAGR del 20.34% entro il 2031.
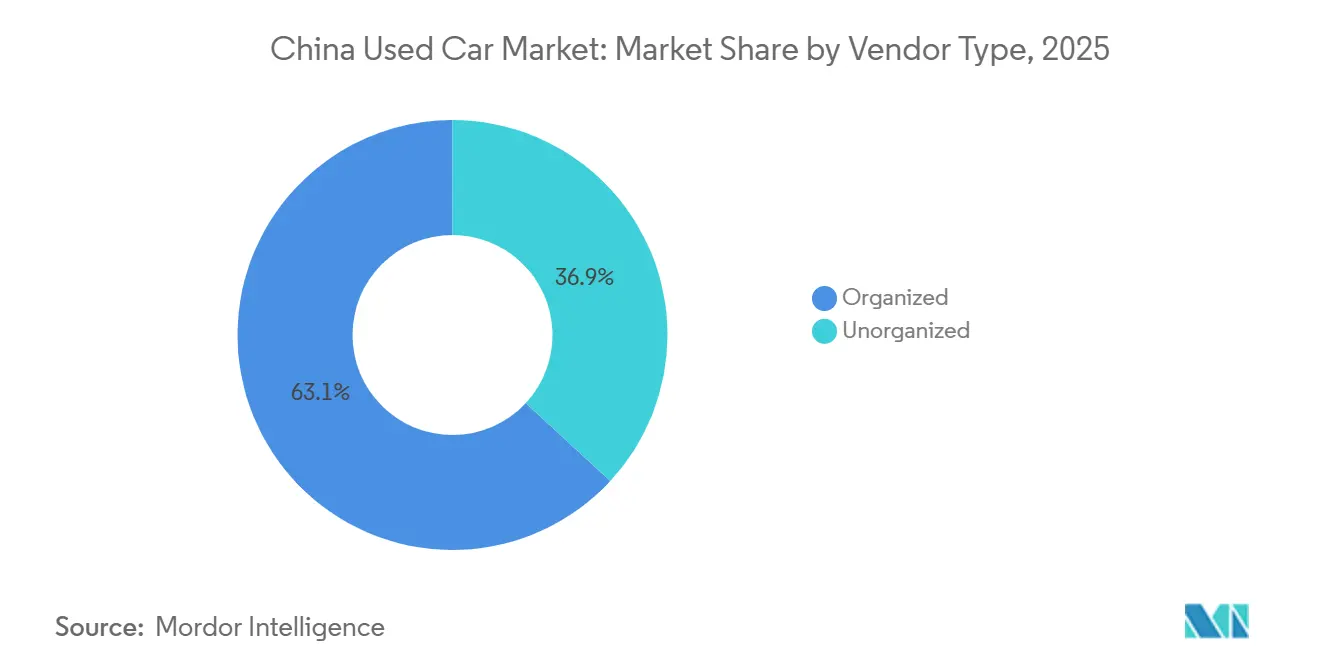
- Per tipologia di fornitore, i fornitori organizzati hanno conquistato una quota del 63.11% nel 2025 e si prevede che cresceranno a un CAGR del 10.36% fino al 2031.
- Per tipologia di transazione, il pagamento completo ha rappresentato una quota del 75.24% nel 2025, mentre si prevede che i finanziamenti cresceranno a un CAGR del 14.02%.
- In base al tipo di carburante, nel 2025 le auto a benzina rappresentavano il 67.04% del mercato cinese delle auto usate, mentre si prevede che i veicoli elettrici cresceranno a un CAGR del 16.81% fino al 2031.
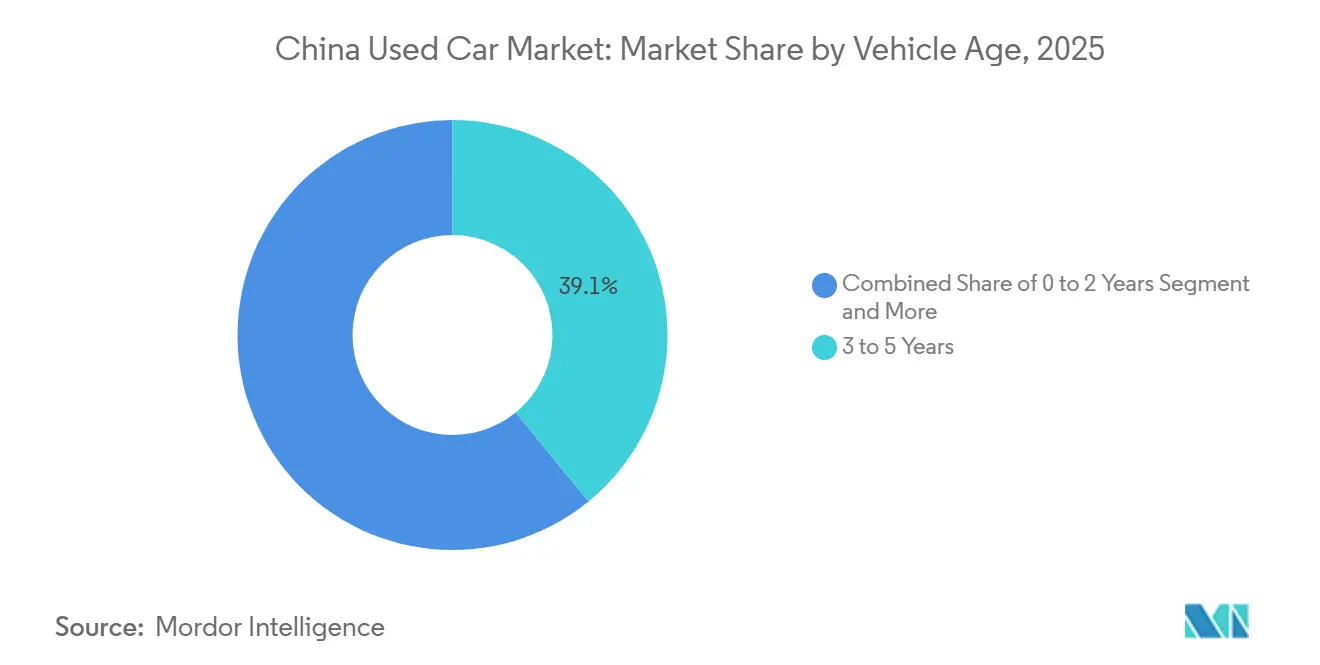
- In base all'età del veicolo, i veicoli di età compresa tra 3 e 5 anni rappresentavano il 39.12% della quota di mercato nel 2025, mentre le unità di età compresa tra 0 e 2 anni avanzano a un CAGR del 18.12%.
- Per segmento di prezzo, la fascia di prezzo compresa tra 5,000 e 9,999 USD ha conquistato una quota del 30.34% nel 2025, mentre si prevede che il segmento tra 20,000 e 29,999 USD crescerà a un CAGR del 15.45%.
- In termini geografici, la Cina orientale deteneva una quota del 33.29% nel 2025, mentre la Cina occidentale è destinata a crescere a un CAGR dell'8.65%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle auto usate in Cina
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento dei redditi accorcia i cicli di aggiornamento | + 0.9% | Città di livello 1 e di livello 2 | A lungo termine (≥ 4 anni) |
| Regole per il trasferimento dei veicoli interurbani | + 0.8% | Cina orientale e centrale | Medio termine (2-4 anni) |
| Gli incentivi al carbonio aumentano i tassi di rottamazione | + 0.7% | Zone di emissione di livello 1 | A breve termine (≤ 2 anni) |
| I programmi OEM creano fiducia nella rivendita | + 0.6% | Cina orientale e meridionale | Medio termine (2-4 anni) |
| Trasparenza sullo stato di salute delle batterie per i veicoli elettrici | + 0.5% | province costiere | Medio termine (2-4 anni) |
| L'intelligenza artificiale prevede i valori residui | + 0.4% | Mercati digitali urbani | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del reddito disponibile e cicli di aggiornamento
Il reddito disponibile urbano era in media di 54,188 CNY (~7,748 USD) nel 2024, alimentando cicli di sostituzione più rapidi che ora durano 5-6 anni invece dei precedenti 6-8 anni [1]. I proprietari benestanti effettuano il passaggio a un modello superiore prima per accedere a nuove funzionalità ADAS e batterie a maggiore autonomia, alimentando un'ondata di unità quasi nuove nel mercato cinese delle auto usate. Il notevole CAGR della fascia da 0 a 2 anni riflette questo cambiamento comportamentale, mentre i creditori osservano una maggiore affidabilità creditizia, riducendo il rischio di insolvenza. Allo stesso tempo, l'aumento dei redditi ammortizza le perdite da ammortamento, incoraggiando i venditori ad accettare tempi di consegna più rapidi. L'effetto è più pronunciato a Shanghai, Pechino e Shenzhen, dove i redditi delle famiglie superano la media nazionale.
Deregolamentazione delle restrizioni sui trasferimenti interurbani
Il Ministero del Commercio sta introducendo gradualmente norme armonizzate per il trasferimento dei veicoli entro il 2026, eliminando il protezionismo locale che un tempo intrappolava le scorte all'origine. Una documentazione più flessibile e l'allineamento delle emissioni consentono ai concessionari di trasferire le scorte dai lotti interni in eccesso agli hub costieri con una domanda più intensa. I primi utilizzatori nella Cina orientale stanno già riducendo il tempo medio di vendita, liberando capitale circolante e aumentando i margini. Con l'espansione delle reti logistiche, l'arbitraggio interregionale dovrebbe stabilizzare i valori residui e aumentare la liquidità. Si prevede che i guadagni a medio termine si amplieranno man mano che le piattaforme di quotazione digitale integreranno la disponibilità di trasporto in tempo reale, migliorando l'efficienza di approvvigionamento dei concessionari.
I programmi di auto usate certificate guidate dagli OEM espandono la fiducia
Il lancio da parte di BYD di un'ispezione CPO a 179 punti nel 2025 ha innalzato i parametri di riferimento per la trasparenza del settore [2] “BYD lancia un'ispezione CPO a 179 punti”, AutoCango, autocango.com . NIO Certified estende i privilegi di sostituzione della batteria e le garanzie di 12 mesi, colmando il divario di fiducia che storicamente spingeva gli acquirenti verso le auto nuove. Questi programmi standardizzano i protocolli di ispezione e pubblicizzano le soglie dello stato di salute, ancorando i valori residui. Lo slancio a medio termine accelererà man mano che le reti di concessionari OEM implementeranno il tracciamento digitale del VIN e integreranno i dati di garanzia negli elenchi online. La Cina orientale e meridionale, con densi cluster di concessionari, sono pronte a ottenere il vantaggio del pioniere.
Certificazione di integrità della batteria per NEV usati
Lo standard cinese GB38031-2025, in vigore da luglio 2026, impone test di runaway termico e la comunicazione obbligatoria della capacità residua. Laboratori di terze parti forniranno passaporti standardizzati per le batterie che istituti di credito e assicuratori potranno sottoscrivere, eliminando un premio di opacità di lunga data. Il quadro normativo è destinato ad alleviare la riluttanza degli istituti di credito, catalizzando prodotti di prestito specializzati per veicoli elettrici a zero emissioni (NEV) che sblocchino la domanda repressa. Le province costiere con una significativa penetrazione di veicoli elettrici a zero emissioni (NEV) nel 2025 hanno registrato tassi di adozione più elevati, rafforzando l'impatto positivo del conducente sul CAGR.
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzo Volatilità | -0.8% | Segmenti con intensa concorrenza OEM | A breve termine (≤ 2 anni) |
| Frode e asimmetria informativa | -0.5% | Città di livello 3 e di livello 4 | A lungo termine (≥ 4 anni) |
| Finanziamento limitato per veicoli elettrici | -0.4% | Regioni a bassa penetrazione NEV | Medio termine (2-4 anni) |
| Quota di targa | -0.3% | Hub di livello 1 (Pechino, Shanghai, ecc.) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi dovuta agli sconti aggressivi sulle auto nuove
Durante la guerra dei prezzi del 2024-2025, gli OEM hanno ridotto significativamente i prezzi di listino, riducendo il divario tra scorte di veicoli nuovi e semi-nuovi. Le riforme dei termini di pagamento imposte da BYD, imposte dall'azienda, hanno portato a un notevole adeguamento del suo obiettivo di vendita, evidenziando le sfide in termini di redditività. Per i venditori nel mercato dell'usato, ogni sconto di fabbrica richiede una ricalibrazione dei prezzi richiesti, spesso riducendo i margini di profitto. I concessionari con uno stock di berline a bassa velocità di vendita stanno affrontando perdite sproporzionate. Mentre gli enti regolatori stanno intensificando i controlli per mitigare i prezzi predatori, questa svista non ha placato la volatilità che ostacola le decisioni degli acquirenti.
Frode chilometrica e asimmetria informativa
Un giro di vite sulle frodi a chilometraggio zero del 2025 ha messo in luce una diffusa manomissione dei contachilometri, soprattutto nelle concessionarie multimarca del Guangdong. Le licenze elettroniche dei veicoli, introdotte nel 2025, integrano la cronologia delle ispezioni e degli incidenti, ma l'applicazione delle norme è lenta nelle città più piccole, dove predominano i concessionari non organizzati. Poiché gli acquirenti richiedono sconti più consistenti per tutelarsi dal rischio di chilometraggio sconosciuto, i valori residui calano e la velocità delle transazioni diminuisce. I registri verificati tramite blockchain rimangono frammentati, quindi una bonifica completa potrebbe richiedere diversi anni, alimentando l'impatto a lungo termine della restrizione.
Analisi del segmento
Per tipo di veicolo: i SUV superano le berline nei cicli di aggiornamento
Le berline hanno mantenuto una quota del 44.21% nel 2025, mentre il mercato cinese delle auto usate per i SUV si sta espandendo a un robusto CAGR del 16.21% dal 2026 al 2031. Posizioni di seduta più elevate, sicurezza percepita e status elevato rendono i SUV l'aggiornamento preferito per le famiglie urbane. I modelli premium di BMW, Mercedes-Benz e NIO mantengono un notevole premio sul valore residuo di un punto percentuale a tre anni dall'acquisto, proteggendoli dagli sconti aggressivi sulle auto nuove. In risposta, i concessionari destinano maggiore spazio al parco veicoli SUV e investono in pacchetti di finanziamento che soddisfano i maggiori importi degli acquirenti. Le berline continuano a sostenere i volumi, ma i valori residui divergono nettamente tra i modelli base, quelli soggetti a guerre di prezzo, e gli allestimenti di fascia alta che incorporano sistemi avanzati di assistenza alla guida. La traiettoria suggerisce che i SUV potrebbero rappresentare una quota considerevole del numero di transazioni entro il 2031, rimodellando le strategie di rifornimento dei concessionari e comprimendo le curve di rivendita delle berline.
La svolta strutturale verso i SUV è in linea con le tendenze di urbanizzazione più ampie che privilegiano la flessibilità del carico e l'utilità per le famiglie. Crossover, coupé e cabriolet detengono una quota marginale, ma mantengono un seguito fedele nelle città costiere, dove il reddito discrezionale supporta gli acquisti legati allo stile di vita. Le berline a due volumi e i monovolume occupano segmenti di nicchia, rispettivamente per chi acquista per la prima volta e per le famiglie con più figli, ma registrano una crescita più lenta poiché i costruttori destinano i budget di ricerca e sviluppo a piattaforme SUV ad alto volume. Il mercato cinese delle auto usate vedrà quindi una concentrazione dell'offerta su SUV e berline premium, spingendo le case d'asta a ricalibrare gli algoritmi di valutazione che in precedenza attribuivano maggiore importanza ai benchmark delle berline.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di vendita: i rivenditori digitali acquisiscono efficienze di scala
I canali di vendita offline hanno conquistato una quota del 32.18% nel 2025, mentre si prevede che i rivenditori online registreranno un CAGR del 20.34% dal 2026 al 2031, surclassando di gran lunga la quota dei punti vendita in franchising OEM. Le valutazioni basate sull'intelligenza artificiale e l'aggregazione dell'inventario a livello nazionale consentono alle piattaforme online di ridurre i tempi di vendita da settimane a giorni, liberando così il capitale dei concessionari. I superstore omnicanale di Uxin hanno presentato un'ampia gamma di veicoli e hanno registrato una crescita significativa delle transazioni nel secondo trimestre del 2025. Portali di annunci come Autohome si evolvono in gateway fintech, monetizzando i referral finanziari e gli up-sell in garanzia. Mentre gli showroom offline eccellono nei touchpoint esperienziali, hanno costi di affitto e manodopera più elevati, il che li costringe a integrare sistemi di appuntamenti digitali e ispezioni video da remoto.
I modelli ibridi, ovvero la navigazione online con finalizzazione in negozio, stanno emergendo come modello dominante nel commercio al dettaglio. I rivenditori indipendenti e le case d'asta fisiche si trovano ad affrontare margini di profitto in calo perché non possono eguagliare la profondità dei dati o la portata di marketing delle piattaforme nazionali. L'implementazione delle licenze elettroniche da parte del Ministero della Pubblica Sicurezza inserisce i dati delle ispezioni in tempo reale direttamente negli elenchi online, erodendo il vantaggio informativo delle ispezioni fisiche. Di conseguenza, i rivenditori non organizzati migrano verso i mercati periferici o si rivolgono a un inventario inferiore a 5,000 dollari, dove la verifica digitale è meno richiesta. Le piattaforme organizzate rafforzano il loro vantaggio stratificando programmi fedeltà, garanzie estese e garanzie di riacquisto che aumentano il valore del ciclo di vita del cliente e consolidano le transazioni ripetute.
Per tipo di fornitore: il consolidamento favorisce i giocatori con capitale sostenuto
I venditori organizzati detenevano una quota di mercato del 63.11% nel 2025 e si prevede che cresceranno a un CAGR del 10.36% fino al 2031, ampliando il loro vantaggio sui venditori non organizzati. La scalabilità consente finanziamenti più economici per l'inventario e ricondizionamenti in massa, riducendo i costi unitari. Le partnership pubblico-private, come la joint venture milionaria di Uxin a Wuhan, garantiscono incentivi fiscali e accesso ai terreni che i piccoli operatori non possono ottenere. Le misure repressive governative contro le frodi a chilometraggio zero gravano in modo sproporzionato sui rivenditori non organizzati privi di infrastrutture di conformità, accelerando uscite o fusioni forzate. Man mano che i player organizzati integrano registri dei contachilometri basati su blockchain e valutazioni basate su intelligenza artificiale brevettata, creano fossati di fiducia che tengono lontani i nuovi entranti.
Ciononostante, l'industria cinese delle auto usate ospita ancora migliaia di concessionarie a conduzione familiare nelle città di terzo livello, dove persiste l'asimmetria informativa. Questi operatori sopravvivono rivolgendosi ad acquirenti sensibili al prezzo e sfruttando le relazioni locali. Tuttavia, il loro potere contrattuale diminuisce poiché le piattaforme consentono ai venditori di confrontare offerte immediate a livello nazionale. Nell'orizzonte di previsione, la concentrazione del mercato aumenterà, ma la vigilanza normativa contro i comportamenti monopolistici limiterà il predominio di qualsiasi singolo operatore.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di transazione: la penetrazione dei finanziamenti aumenta grazie ai prestiti NEV-Ready
Le transazioni con pagamento completo hanno rappresentato il 75.24% del mercato nel 2025, mentre si prevede che gli acquisti finanziati cresceranno a un CAGR del 14.02% dal 2026 al 2031. I prestiti specializzati per veicoli nuovi e nuovi che integrano parametri di stato di salute della batteria e garanzie sul valore residuo attraggono acquirenti più giovani e urbani, attenti all'accessibilità economica mensile. L'obbligo di stato di salute della batteria per il 2026 fornisce agli istituti di credito dati attuariali, riducendo così gli spread di rischio rispetto ai prestiti per veicoli a combustione interna. Piattaforme come Uxin ora approvano i crediti in pochi minuti integrando API fintech che analizzano dati telematici e di social credit.
I sussidi governativi per la permuta riducono il rapporto prestito/valore, attenuando ulteriormente le preoccupazioni degli istituti di credito. La preferenza culturale per la proprietà diretta rimane forte nelle aree rurali e tra le fasce demografiche più anziane. Tuttavia, con l'aumento dei prezzi dei veicoli nei segmenti premium, le opzioni di rateizzazione stanno guadagnando terreno. I concessionari raggruppano contratti di assistenza e garanzie estese in pacchetti di prestito, incrementando i ricavi accessori. La traiettoria a lungo termine suggerisce che i finanziamenti potrebbero assorbire una quota considerevole del numero di transazioni entro il 2031, spingendo il mercato cinese delle auto usate verso standard di penetrazione del credito di tipo occidentale.
Per tipo di combustibile: l'ondata elettrica ridefinisce l'economia residua
La benzina ha mantenuto la sua posizione dominante al 67.04% nel 2025, mentre i veicoli elettrici dovrebbero registrare un CAGR del 16.81% fino al 2031. I programmi CPO degli OEM, in particolare la soglia del 90% di stato di salute delle batterie di BYD, alleviano l'ansia da autonomia e stabilizzano i prezzi. Con la densificazione delle infrastrutture di ricarica e la maturazione delle reti di sostituzione delle batterie, la fiducia degli acquirenti si sposta decisamente verso i NEV usati. La rilevanza del diesel diminuisce a causa delle zone di emissione più restrittive nelle città di livello 1, mentre l'adozione dell'ibrido si stabilizza con l'attenzione degli OEM sull'elettrico puro.
Persistono ostacoli al finanziamento, poiché i contratti di leasing delle batterie complicano le garanzie, ma gli sforzi di standardizzazione, tra cui GB38031-2025, dovrebbero attenuare la cautela degli istituti di credito. Entro il 2030, i veicoli elettrici potrebbero dominare una quota considerevole del mercato, spingendo le case d'asta a ricalibrare i loro parametri di classificazione, che attualmente danno un peso notevole alla diagnostica delle batterie. Il sostegno politico rimane fondamentale: le esenzioni dalle quote di targa e le tariffe di parcheggio agevolate sostengono la domanda, proteggendo i veicoli elettrici dalle guerre dei prezzi che colpiscono i segmenti dei veicoli a combustione interna.
Per età del veicolo: le auto quasi nuove guadagnano slancio
La quota di mercato cinese delle auto usate per i veicoli dai 3 ai 5 anni era del 39.12% nel 2025, rispecchiando il tradizionale ciclo di sostituzione. Il CAGR del 18.12% nella fascia da 0 a 2 anni è alimentato da sussidi che premiano i proprietari che permutano in anticipo con veicoli elettrici a zero emissioni (NEV), riducendo i problemi di deprezzamento. Le scorte di veicoli quasi nuovi comportano prezzi medi di transazione più elevati, ma beneficiano di costi di ricondizionamento inferiori e di garanzie di fabbrica trasferibili. I concessionari rispondono creando aree espositive premium e video walk-around digitali per giustificare prezzi elevati.
I veicoli di età compresa tra 6 e 12 anni attraggono gli acquirenti rurali attenti al budget, ma devono far fronte a controlli più severi sulle emissioni. Le auto di età superiore ai 12 anni devono far fronte a ostacoli strutturali derivanti dall'applicazione elettronica delle licenze, che segnala le ispezioni scadute, erodendone la redditività in termini di rivendita. L'afflusso di unità quasi nuove probabilmente aumenterà i prezzi medi di vendita e amplierà l'utilizzo della garanzia, rimodellando l'economia dei servizi post-vendita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per segmento di prezzo: il livello Premium accelera sulla fiducia nella garanzia
Il segmento 5,000-9,999 USD ha conquistato una quota del 30.34% nel 2025, mentre la fascia 20,000-29,999 USD cresce a un CAGR del 15.45% fino al 2031. Le garanzie OEM CPO, le garanzie sulla salute della batteria e l'assistenza stradale integrata giustificano prezzi più elevati. Gli acquirenti che abbandonano gli showroom di auto nuove apprezzano la combinazione di deprezzamento inferiore e affidabilità certificata. Nel frattempo, le azioni con un prezzo inferiore a 5,000 USD si stanno riducendo, poiché gli incentivi alla rottamazione eliminano dalla circolazione le unità più vecchie e gli ostacoli normativi scoraggiano i trasferimenti interprovinciali senza una documentazione completa.
Le fasce di prezzo intermedie sono le più elastiche, rispondendo ai cicli di sconti di fabbrica che occasionalmente riducono il divario con i nuovi modelli scontati. Questa dinamica crea opportunità per i consumatori di accedere a veicoli meglio equipaggiati a prezzi competitivi. I veicoli di lusso sopra i 30,000 dollari, sebbene di nicchia, registrano una domanda stabile grazie al loro valore ambizioso e alle caratteristiche tecnologiche avanzate. I concessionari che offrono servizi di concierge, finanziamenti interni ed esperienze cliente personalizzate acquisiscono margini incrementali in questo segmento, rafforzando ulteriormente il loro posizionamento di mercato. Si prevede che la crescente enfasi sui programmi di usato certificato e sui servizi a valore aggiunto sosterrà la crescita in tutte le fasce di prezzo, garantendo una traiettoria di mercato equilibrata.
Analisi geografica
La Cina orientale ha mantenuto una quota di mercato del 33.29% nel 2025, trainata da Shanghai, Jiangsu e Zhejiang, dove convergono fitte reti di concessionari e alti redditi disponibili. Shanghai da sola ha rappresentato una quota significativa degli accordi nazionali, eppure le sue elevate commissioni d'asta per le targhe ICE stanno accelerando la svolta verso le azioni NEV. La Cina settentrionale segue un andamento simile; le probabilità di vittoria alla lotteria di Pechino per le targhe ICE spingono le immatricolazioni verso la vicina provincia di Hebei, ridistribuendo i flussi di inventario. L'adozione delle licenze digitali è più elevata in queste aree metropolitane, consentendo chiusure online più rapide e riducendo le frodi.
La Cina meridionale si sta posizionando come un polo di crescita fondamentale. Con ecosistemi di ricambi consolidati e un'importante base di veicoli, Guangzhou e Shenzhen sono pronte a supportare l'ambizioso superstore di Uxin. I livelli salariali nelle città di primo livello stimolano la domanda di veicoli di lusso. Inoltre, l'attenzione all'export del Guangdong, unita a normative permissive, consente una rivendita transfrontaliera fluida nel Sud-est asiatico. Nel frattempo, la Cina centrale, che comprende Henan e Hubei, capitalizza sulla deregolamentazione dei trasferimenti interurbani, indirizzando le eccedenze costiere verso le aree interne. L'ampio stabilimento di Uxin a Zhengzhou incarna questa ridistribuzione guidata dalla logistica.
La Cina occidentale registra il CAGR regionale più rapido, pari all'8.65% nel periodo 2026-2031, supportato dallo sviluppo delle infrastrutture e dalle politiche di convergenza dei redditi. Province come il Sichuan e lo Shaanxi stanno assistendo a un'espansione dei concessionari che mira a capitalizzare su livelli di bassa densità di auto. Tuttavia, la supervisione normativa rimane meno stringente, con un rischio di frode più elevato e la necessità di programmi di educazione dei consumatori. Con la maturazione delle reti autostradali e dei corridoi di ricarica, la quota di mercato cinese delle auto usate nella regione è destinata a crescere, diversificando le dinamiche della domanda nazionale.
Panorama normativo
Il settore cinese delle auto usate è in fase di trasformazione a causa di requisiti di conformità più stringenti, volti a migliorare la trasparenza delle transazioni, la standardizzazione e la circolazione interregionale. Il Ministero del Commercio (MOFCOM) ha svolto un ruolo centrale nelle riforme della circolazione, inclusi progetti pilota per testare i sistemi di transazione digitali e la mobilità dell'inventario tra le province, mentre le azioni di contrasto previste per il 2025 si sono concentrate su pratiche come le "auto usate a chilometraggio zero", che distorcono i prezzi e minano la fiducia dei consumatori.
Anche le normative in materia di standardizzazione e sicurezza dei prodotti stanno assumendo un'importanza sempre maggiore per le transazioni di veicoli elettrici usati. La norma GB38031-2025, in vigore da luglio 2026, inasprisce i requisiti di sicurezza delle batterie e di trasparenza, influenzando le modalità di ispezione, descrizione, finanziamento e assicurazione dei veicoli elettrici usati. Sul fronte delle esportazioni, la Cina ha rafforzato la supervisione sulle "auto nuove esportate come veicoli usati", introducendo, a partire dal 1° gennaio 2026, requisiti di documentazione per l'assistenza post-vendita per i veicoli esportati entro 180 giorni dalla registrazione, con conseguenti ulteriori adempimenti per gli esportatori e i centri commerciali come la zona di libero scambio di Shanghai.
Analisi della catena del valore
La catena del valore inizia con l'approvvigionamento da consumatori, flotte, operatori di leasing e noleggio e canali OEM, per poi passare attraverso la valutazione, l'ispezione e il trasferimento di proprietà. Sempre più spesso, concessionari e piattaforme organizzate standardizzano la valutazione utilizzando protocolli di ispezione formali, inclusi i programmi di auto usate certificate dagli OEM (ad esempio, l'ispezione CPO a 179 punti di BYD lanciata nel 2025) e l'uso sempre più diffuso di licenze elettroniche per veicoli che integrano i dati relativi alle ispezioni e alla cronologia degli incidenti.
Il ricondizionamento e la commercializzazione si stanno spostando verso megastore centralizzati, in stile magazzino, che combinano ricondizionamento, fotografia, inserzioni e vendite omnicanale in un unico modello operativo. I partner logistici supportano il riequilibrio delle scorte tra province, man mano che le norme sui trasferimenti saranno armonizzate entro il 2026. I fornitori di finanziamenti, assicurazioni e garanzie si posizionano a valle come elementi chiave a valore aggiunto, in particolare per i veicoli seminuovi e i veicoli elettrici usati, dove le condizioni della batteria e la trasferibilità della garanzia influiscono sulle condizioni di credito e sulla velocità di rivendita. Stanno emergendo anche nodi orientati all'esportazione, supportati da piattaforme di servizi municipali (ad esempio, la piattaforma di servizi per il commercio internazionale di auto usate di Shanghai ha debuttato nel dicembre 2025), sebbene le normative più severe in materia di conformità all'esportazione per le immatricolazioni di veicoli seminuovi aumentino gli obblighi di documentazione e di assistenza post-vendita.
Panorama competitivo
Nonostante i venditori organizzati detengano una quota significativa nel 2025, il mercato rimane moderatamente frammentato. Uxin è un esempio del modello scala-tecnologia; il suo fatturato al dettaglio del secondo trimestre 2025 ha raggiunto i 607.6 milioni di RMB (84.8 milioni di dollari USA), in aumento dell'87% su base annua [3] “Uxin Q2 2025 earnings release,” Uxin Limited, uxin.com . I megastore che combinano esposizioni fisiche con transazioni basate su app sono efficaci nell'aumentare il traffico pedonale e i tassi di conversione. La partecipazione di Haier in Autohome preannuncia la convergenza intersettoriale, poiché i giganti degli elettrodomestici raccolgono informazioni sugli esercizi commerciali dai dati del commercio automobilistico.
Souche, supportata da Alibaba, integra la logistica dell'e-commerce e i sistemi di pagamento nella sua rete di concessionari, sebbene la sua presenza nel settore retail sia inferiore a quella di Uxin. I gruppi fintech supportati da NIO Capital stanno colmando le lacune nell'erogazione dei prestiti integrando il credit scoring negli ecosistemi dei veicoli elettrici. Tra le opportunità offerte dagli spazi vuoti figurano i mercati di trasferimento del leasing delle batterie e i servizi standardizzati di passaporto sanitario, entrambi prerequisiti per una profonda liquidità del mercato secondario nei segmenti elettrici.
Nel frattempo, i progetti pilota di blockchain presso gli uffici del traffico provinciali si stanno muovendo verso la storia immutabile dei veicoli, un potenziale standard di settore che aumenterebbe la barriera all'ingresso per i concessionari più piccoli. Gli enti regolatori monitorano il consolidamento per garantire la tutela dei consumatori senza soffocare l'innovazione. Le norme GB38031-2025 in sospeso aumenteranno probabilmente i costi di conformità, favorendo gli operatori storici con un elevato capitale. Ciononostante, il campo competitivo rimane aperto per modelli di servizio differenziati che combinano finanziamento, garanzia e provenienza digitale.
Leader del settore delle auto usate in Cina
Guazi Used Cars (Gruppo Chehaoduo)
Renrenche
tensione
Uxin limitata
Tiantian Paiche
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Uxin Limited lancia un nuovo progetto di megastore di auto usate a Shaoxing, con una capacità di oltre 2,500 veicoli. L'espansione amplia la sua presenza commerciale centralizzata per migliorare la scalabilità e la liquidità nel mercato secondario.
- Luglio 2026: Guazi (Gruppo Chehaoduo) pubblica i dati del primo semestre 2026 che mostrano una tripla penetrazione dei veicoli elettrici sulla piattaforma. Il risultato indica un'accelerazione nell'adozione dei veicoli elettrici sul mercato secondario e differenzia Guazi per il biennio 2026-2027.
- Giugno 2026: Uxin Limited conclude un investimento di 15 milioni di dollari da parte di soggetti designati da NIO Capital, nell'ambito di una sottoscrizione precedentemente annunciata. Il finanziamento rafforza la liquidità e supporta la crescita a lungo termine del modello di supermercato in stile magazzino.
Ambito del rapporto sul mercato delle auto usate in Cina
L'ambito include la segmentazione per tipo di veicolo (hatchback, berline, SUV, monovolume e altri), per canale di vendita (portali di annunci digitali online, rivenditori elettronici puri, negozi online certificati OEM, concessionari in franchising OEM offline, concessionari indipendenti multimarca e case d'aste fisiche), per tipo di fornitore (organizzato e non organizzato), tipo di transazione (pagamento completo e finanziamento), per tipo di carburante (benzina, diesel, ibrido, elettrico, GPL/CNG/altri), per età del veicolo (0-2 anni, 3-5 anni, 6-8 anni, 9-12 anni e più di 12 anni) e per segmento di prezzo (meno di 5,000 USD, 5,000-9,999 USD, 10,000-14,999 USD, 15,000-19,999 USD, 20,000-29,999 USD e più di 12 anni) e per segmento di prezzo (meno di 5.000 USD, 5.000-9.999 USD, 10.000-14.999 USD, 15.000-19.999 USD, 20.000-29.999 USD e più di 5.000 USD). 30,000). L'analisi copre anche la segmentazione a livello regionale, includendo Cina orientale, Cina settentrionale, Cina meridionale, Cina centrale e Cina occidentale. Le dimensioni del mercato e le previsioni di crescita sono fornite in termini di valore (USD) e volume (unità).
Per tipo di veicolo
| Hatchbacks |
| berline |
| Veicoli utilitari sportivi (SUV) |
| Veicoli multiuso (MPV) |
| Altri (cabriolet, coupé, crossover, auto sportive) |
Per canale di vendita
| Portali di annunci digitali online |
| Rivenditori elettronici puri |
| Negozi online certificati OEM |
| Rivenditori OEM-Franchising offline |
| Rivenditori indipendenti multimarca |
| Case d'asta fisiche |
Per tipo di fornitore
| Organizzato |
| Non organizzato |
Per tipo di transazione
| Pagamento completo |
| Finanza |
Per tipo di carburante
| Benzina |
| Diesel |
| IBRIDO |
| Elettrico |
| GPL / CNG / Altri |
Per età del veicolo
| 0 a 2 Anni |
| 3 a 5 Anni |
| 6 a 8 Anni |
| 9 a 12 Anni |
| Oltre 12 anni |
Per segmento di prezzo
| Meno di 5,000 USD |
| Da USD 5,000 a 9,999 |
| Da USD 10,000 a 14,999 |
| Da USD 15,000 a 19,999 |
| Da USD 20,000 a 29,999 |
| Più di 30,000 USD |
Per geografia
| Cina orientale |
| Cina del Nord |
| South China |
| Cina centrale |
| Cina occidentale |
| Per tipo di veicolo | Hatchbacks |
| berline | |
| Veicoli utilitari sportivi (SUV) | |
| Veicoli multiuso (MPV) | |
| Altri (cabriolet, coupé, crossover, auto sportive) | |
| Per canale di vendita | Portali di annunci digitali online |
| Rivenditori elettronici puri | |
| Negozi online certificati OEM | |
| Rivenditori OEM-Franchising offline | |
| Rivenditori indipendenti multimarca | |
| Case d'asta fisiche | |
| Per tipo di fornitore | Organizzato |
| Non organizzato | |
| Per tipo di transazione | Pagamento completo |
| Finanza | |
| Per tipo di carburante | Benzina |
| Diesel | |
| IBRIDO | |
| Elettrico | |
| GPL / CNG / Altri | |
| Per età del veicolo | 0 a 2 Anni |
| 3 a 5 Anni | |
| 6 a 8 Anni | |
| 9 a 12 Anni | |
| Oltre 12 anni | |
| Per segmento di prezzo | Meno di 5,000 USD |
| Da USD 5,000 a 9,999 | |
| Da USD 10,000 a 14,999 | |
| Da USD 15,000 a 19,999 | |
| Da USD 20,000 a 29,999 | |
| Più di 30,000 USD | |
| Per geografia | Cina orientale |
| Cina del Nord | |
| South China | |
| Cina centrale | |
| Cina occidentale |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quale tipologia di veicolo sta crescendo più velocemente nelle vendite di veicoli usati in Cina?
I veicoli sportivi utilitari cresceranno a un CAGR del 16.21% tra il 2026 e il 2031, grazie alla preferenza degli acquirenti per lo spazio e le caratteristiche di sicurezza.
Quale quota detengono i concessionari organizzati?
I venditori organizzati hanno controllato il 63.11% delle transazioni del 2025 e si stanno consolidando ulteriormente al 10.36% di CAGR.
Con quale rapidità si stanno espandendo i modelli elettrici nei canali di rivendita?
I veicoli elettrici usati stanno crescendo a un CAGR del 16.81%, trainati dalla certificazione di integrità delle batterie e dalle garanzie OEM CPO.
Quale regione registra il volume di transazioni più elevato?
La Cina orientale è in testa con il 33.29% del volume nazionale, con Shanghai, Jiangsu e Zhejiang come principali esportatori.


