

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
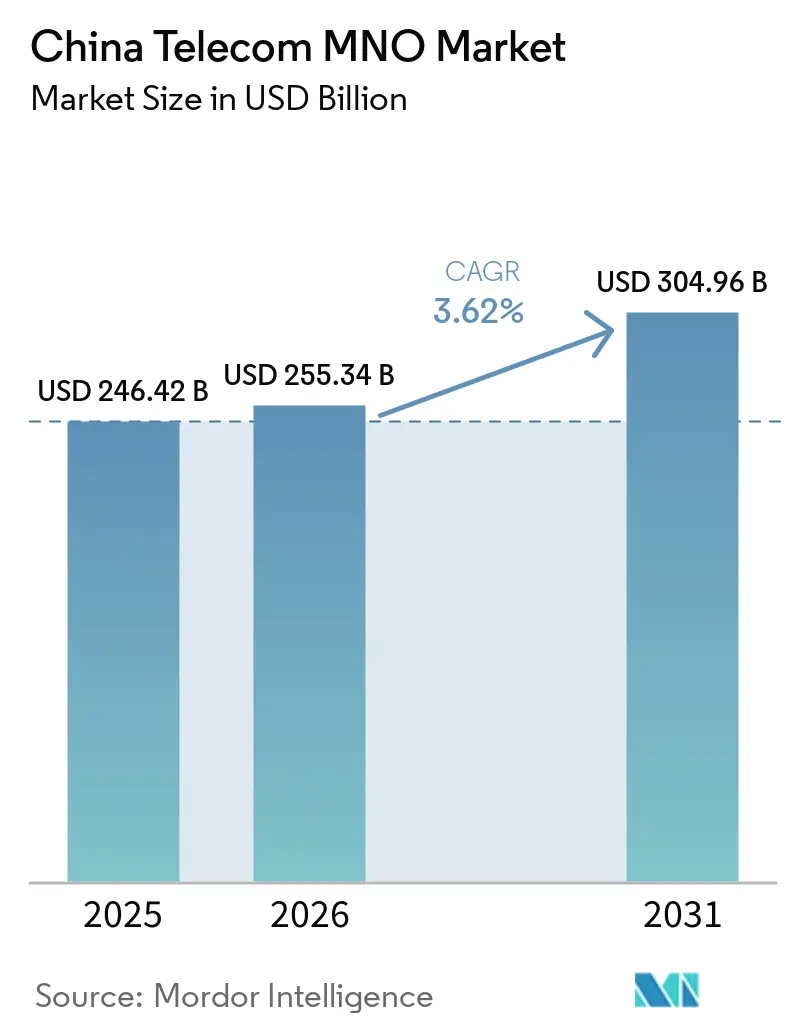
| Dimensione del mercato (2026) | 255.34 miliardo di dollari |
| Dimensione del mercato (2031) | 304.96 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.62% CAGR |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli operatori di telecomunicazioni mobili (MNO) della Cina di Mordor Intelligence
Si prevede che il mercato cinese degli operatori di rete mobile (MNO) raggiungerà un valore di 246.42 miliardi di dollari nel 2025, 255.34 miliardi di dollari nel 2026 e 304.96 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.62% dal 2026 al 2031. In termini di numero di abbonati, il mercato contava 1.79 miliardi di abbonati nel 2025 e si prevede che crescerà da 1.86 miliardi di abbonati nel 2026 a 2.23 miliardi di abbonati entro il 2031, con un CAGR del 3.70% durante il periodo di previsione (2026-2031).
Questa costante espansione riflette il passaggio dall'acquisizione di abbonati alla monetizzazione incentrata sul valore, con livelli di penetrazione della telefonia mobile che superano il 115% a livello nazionale. Lo slancio degli investimenti si sta spostando verso l'implementazione del 5G Advanced: China Mobile da sola punta a 2.8 milioni di siti 5G attivi entro la fine del 2025, mentre gli operatori convogliano capitali verso piattaforme cloud native, IoT industriale e flussi di entrate basati su API. La digitalizzazione aziendale, gli incentivi per le reti verdi e la designazione dello spettro a 6 GHz sostenuta dal governo sostengono collettivamente la crescita a medio termine, anche se la sostituzione degli OTT e la saturazione degli abbonati stanno mitigando i ricavi tradizionali. L'attenzione competitiva si è spostata decisamente dall'espansione della copertura all'edge computing differenziato, alla convergenza cloud-network e alle operazioni ottimizzate per l'intelligenza artificiale che proteggono i margini in un contesto ad alto capex.
Punti chiave del rapporto
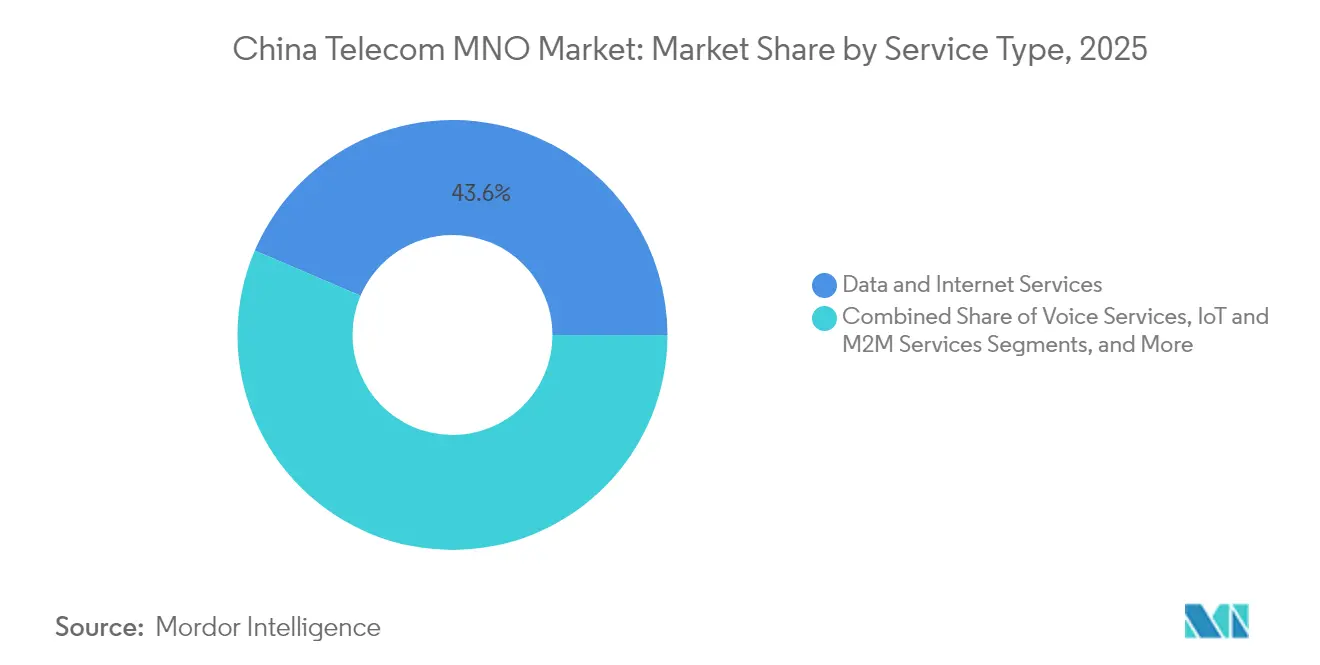
- Per tipologia di servizio, i servizi dati e Internet hanno dominato il mercato degli operatori di telefonia mobile di China Telecom con una quota del 43.58% nel 2025, mentre i servizi IoT e M2M stanno crescendo a un CAGR del 3.78% fino al 2031.
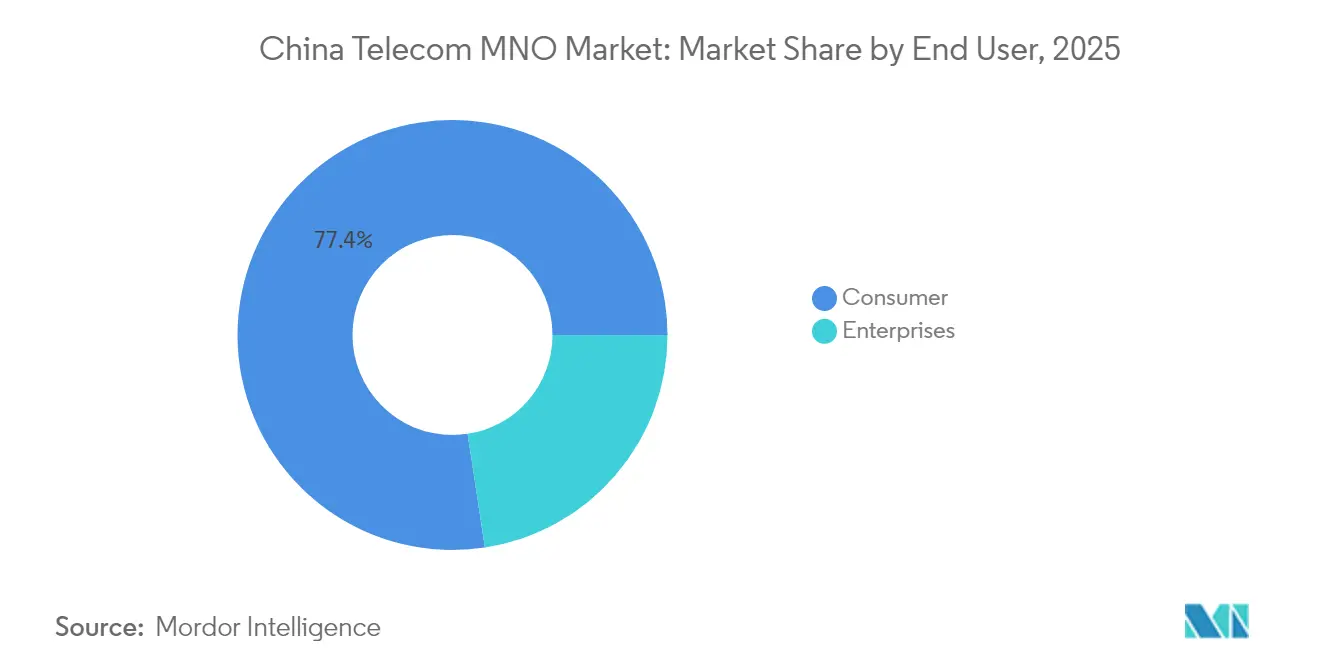
- Per quanto riguarda l'utente finale, nel 2025 le connessioni consumer rappresentavano il 77.41% delle dimensioni del mercato MNO di China Telecom, mentre si prevede che i segmenti aziendali cresceranno a un CAGR del 4.12% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato MNO di China Telecom
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Lancio nazionale del 5G-Advanced e supporto CAPEX | + 1.2% | Pechino, Shanghai, Guangzhou, ripercussioni nazionali | Medio termine (2-4 anni) |
| Aumento della domanda di convergenza tra cloud e reti aziendali | + 0.9% | Cluster urbani di livello 1 e livello 2 | Medio termine (2-4 anni) |
| L'adozione della fibra Gigabit aumenta l'ARPU della banda larga | + 0.6% | Aree urbane, in espansione verso i capoluoghi di contea | A lungo termine (≥ 4 anni) |
| Traffico dati mobile esplosivo da video brevi e XR | + 0.8% | Zone metropolitane ad alta densità giovanile | A breve termine (≤ 2 anni) |
| Monetizzazione delle API di rete aperta (GSMA Open Gateway) | + 0.4% | Corridoi itineranti a livello nazionale | A lungo termine (≥ 4 anni) |
| Incentivi di rete verde per risparmi energetici ottimizzati dall'intelligenza artificiale | + 0.3% | Zone industriali, province con data center iperscalabili | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Supporto nazionale per il lancio avanzato del 5G e CAPEX
I tre operatori statali cinesi sono impegnati nel più grande sviluppo 5G-Advanced al mondo, supportati dal finanziamento agevolato del MIIT e dalle allocazioni di spettro a 6 GHz. China Mobile prevede 2.8 milioni di celle 5G e China Unicom punta a una copertura capillare in 300 città entro il 2025, consentendo il network slicing e sinergie edge-cloud essenziali per l'automazione industriale. Gli accordi di condivisione delle infrastrutture riducono le spese ridondanti, mentre l'accesso alle linee di credito delle banche statali sostiene il ciclo di spesa in conto capitale pluriennale. La conseguente densificazione supporta servizi a bassissima latenza, posizionando il mercato degli operatori di telefonia mobile di China Telecom come punto di riferimento globale per le comunicazioni di massa tramite dispositivi mobili.
Aumento della domanda di convergenza tra cloud e reti aziendali
I mandati di trasformazione digitale nel settore manifatturiero e nell'e-government stanno spingendo le organizzazioni verso la connettività integrata e le piattaforme cloud. Gli operatori stanno sfruttando le dorsali in fibra a livello nazionale e le risorse IDC per offrire soluzioni complete di SD-WAN, 5G privato e cloud ibrido, come la piattaforma di elaborazione Dayin di China Mobile [1] South China Morning Post, “China Mobile: Latest News and Updates,” scmp.com . Questo cambiamento aumenta il valore medio dei contratti e rafforza la fidelizzazione tramite la sicurezza gestita, accelerando la composizione dei ricavi B2B del mercato MNO di China Telecom. La domanda è concentrata nei corridoi tecnologici di livello 1, ma si propaga anche nei parchi industriali provinciali, dove gli incentivi politici promuovono progetti pilota di smart factory.
Traffico dati mobile esplosivo da Short-Video e XR
Le app di video brevi hanno raggiunto 1.04 miliardi di utenti mensili con un tempo di visualizzazione medio superiore a 156 minuti, spingendo i volumi di pacchetti a livelli record [2] GSMA Intelligence, “China Telecom: Leveraging Gaming Opportunity,” gsma.com . Il commercio XR emergente e i livestream olografici intensificano la congestione nelle ore di punta, costringendo gli operatori a implementare la gestione del traffico assistita dall'IA e la cache edge. I livelli premium illimitati, differenziati da throughput garantito, offrono un ARPU incrementale che attenua la pressione sui prezzi nel mercato MNO di China Telecom. Il backhaul migliorato e i nodi MEC sono ora voci di capex prioritarie, soprattutto nelle megalopoli ad alta concentrazione di intrattenimento.
Incentivi Green-Network per risparmi energetici ottimizzati dall'intelligenza artificiale
Gli impegni di neutralità carbonica obbligano gli operatori a ridurre l'intensità energetica per bit. China Mobile e ZTE hanno riportato una riduzione del 25% del consumo energetico grazie alle modalità di sospensione delle stazioni base basate sull'IA nell'ambito del programma Green Telco Cloud [3] China Mobile Limited, “Sustainability Report 2024,” chinamobileltd.com . I prestiti agevolati per le apparecchiature ecocompatibili riducono il costo totale di proprietà, consentendo agli operatori di reinvestire i risparmi negli aggiornamenti 5G-Advanced. L'orchestrazione basata sull'IA supporta anche la manutenzione predittiva, riducendo le interruzioni e migliorando l'affidabilità del servizio, un elemento distintivo nel segmento enterprise del mercato MNO di China Telecom.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Saturazione degli abbonati mobili | -0.7% | Nazionale, più pronunciato nelle città di livello 1 | A breve termine (≤ 2 anni) |
| Sostituzione OTT di servizi vocali e SMS tradizionali | -0.5% | Nazionale, accelerato nella demografia urbana | Medio termine (2-4 anni) |
| Guerre provinciali sui prezzi nelle gare d'appalto per la pubblica amministrazione digitale | -0.4% | Mercati provinciali e comunali, concentrati in regioni competitive | Medio termine (2-4 anni) |
| Rischio di controllo delle esportazioni per la fornitura di semiconduttori core 5G | -0.3% | Nazionale, con impatto critico sulla distribuzione delle infrastrutture | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Saturazione degli abbonati mobili
Una penetrazione superiore al 115% nelle maggiori conurbazioni lascia poco spazio all'aggiunta organica di SIM. La crescita ora dipende dalla fidelizzazione, dai piani dati multi-dispositivo e dal provisioning IoT. Mentre i pacchetti per famiglie e i dispositivi intelligenti rallentano il tasso di abbandono, l'aumento dell'ARPU rimane modesto, spingendo gli operatori a estrarre più valore nel ciclo di vita per account. Il limite di saturazione grava sulla fetta consumer del mercato degli operatori di telefonia mobile di China Telecom, spostando il peso strategico verso contratti aziendali e IoT verticali.
Sostituzione OTT di servizi vocali e SMS legacy
WeChat, DingTalk e le app di videochiamata in rapida crescita ora mediano la maggior parte delle comunicazioni interpersonali, annientando le entrate vocali e SMS ad alto margine. L'adozione di RCS offre un recupero limitato, poiché gli utenti percepiscono le funzionalità OTT come predefinite. Gli operatori stanno reindirizzando gli investimenti di rete verso livelli di monetizzazione dei dati, esposizione alle API, qualità del servizio basata su slice e bundling dei contenuti, per recuperare il calo dei ricavi. Questo cambiamento è fondamentale per sostenere la redditività nel mercato degli operatori di telefonia mobile (MNO) di China Telecom, mentre i pilastri tradizionali si erodono.
Analisi del segmento
Per tipo di servizio: il dominio dei dati incontra l'ascesa dell'IoT
Nel 2025, i servizi dati e Internet detenevano una quota di mercato del 43.58% per gli operatori di telefonia mobile di China Telecom, riflettendo l'ecosistema digitale mobile-first del Paese, ancorato al cloud gaming, allo streaming HD e al commercio al dettaglio a basso costo. Le celle 5G-Advanced ad alta capacità e le dorsali in fibra convergenti sostengono una crescita sostenuta del traffico dati, mentre livelli di velocità differenziati e pacchetti illimitati sostengono un ARPU incrementale. L'ascesa dei nodi di edge computing in prossimità delle aree produttive stimola la domanda di connettività premium, convertendo la larghezza di banda in guadagni di produttività per gli utenti dell'Industria 4.0. Al contrario, i ricavi da voce e messaggistica continuano il loro declino strutturale, poiché i canali OTT assorbono le comunicazioni interpersonali. Gli operatori mitigano la diluizione attraverso pacchetti di comunicazioni unificate di livello enterprise e voice-over-NR che si basano sui circuiti MPLS esistenti.
Parallelamente, i servizi IoT e M2M si stanno espandendo a un CAGR del 3.78%, destinati a catturare un valore incrementale sproporzionato all'interno delle dimensioni del mercato degli operatori di telefonia mobile (MNO) di China Telecom. Si prevede che oltre 2 miliardi di endpoint IoT cellulari autorizzati saranno online entro il 2030, comprendendo cluster di contatori intelligenti, flotte di veicoli a guida automatica (AGV) e zone agricole connesse. Gli operatori sfruttano l'economia delle piattaforme, i portali di gestione dei dispositivi, l'automazione del ciclo di vita delle SIM e la fatturazione integrata per rafforzare il legame con il cliente. Il fatturato per connessione è inferiore rispetto alle linee consumer, tuttavia i margini lordi migliorano grazie ai minimi costi di assistenza clienti. I mandati governativi per la telematica dei veicoli e la misurazione dell'elettricità istituzionalizzano ulteriormente la crescita del traffico IoT, rafforzando la visibilità dei ricavi a lungo termine.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: scala consumer contro velocità aziendale
Il segmento consumer ha rappresentato il 77.41% del fatturato del 2025, ma la sua espansione si sta stabilizzando intorno a percentuali basse a una sola cifra. La crescita dipende da pacchetti di contenuti premium, pass multimediali AR/VR e archivi dati condivisi in famiglia progettati per le famiglie con più SIM. I piani tariffari sovvenzionati per gli apparecchi telefonici sono diventati rari dopo il 2024, segnalando una fase di maturazione in cui la qualità dell'esperienza, piuttosto che l'entità del sussidio, guida la fidelizzazione nel mercato degli operatori di telefonia mobile di China Telecom. Gli operatori ora puntano su programmi fedeltà gamificati, pacchetti dati video-first e microprestiti rivolti ai giovani, mediati tramite wallet in-app, per difendere l'ARPU.
Nel frattempo, i clienti aziendali registrano la più rapida accelerazione del fatturato, con un CAGR del 4.12%, alimentati da programmi nazionali di smart factory, reti IoT municipali e cloud per la pubblica amministrazione digitale. Le isole 5G private all'interno dei parchi industriali richiedono latenza rigorosa e servizi di sicurezza informatica allineati alle procedure operative standard (SOP), che prevedono tariffe premium e contratti pluriennali. Il segmento rimane sottopenetrato dai benchmark globali, il che suggerisce un ampio margine di manovra per il mercato degli operatori di telefonia mobile di China Telecom. Le offerte in bundle che integrano SD-WAN, PaaS e sicurezza gestita trovano riscontro nelle aziende di medie dimensioni prive di competenze IT interne. Le offerte vincenti spesso includono consulenza, integrazione hardware e dashboard di analisi post-vendita, trasformando gli operatori in partner ICT olistici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
La triade economica della costa orientale cinese, composta da Pechino-Tianjin-Hebei, il delta del fiume Yangtze e la Greater Bay Area, rappresenta la quota maggiore dell'ARPU premium e dell'utilizzo iniziale del 5G-Advanced. La saturazione urbana alimenta la sperimentazione con piccole celle mmWave e nodi edge AI che ancorano i test di vendita al dettaglio XR e di mobilità autonoma. I governi provinciali assegnano incentivi per il refarming dello spettro per incoraggiare la densificazione al di sotto dei 6 GHz, garantendo al mercato degli operatori di telefonia mobile di China Telecom il mantenimento della parità tecnologica a livello nazionale.
Province centrali come Hubei, Henan e Hunan stanno vivendo un ciclo di crescita degli investimenti in conto capitale, alimentato dai finanziamenti per la digitalizzazione dei parchi industriali. I corridoi ferroviari ad alta velocità fungono anche da condotte in fibra ottica, consentendo la banda larga mobile di livello Gigabit lungo le arterie di transito. Gli operatori realizzano data center in joint venture vicino a regioni ricche di energia idroelettrica per ridurre i rapporti PUE, allineandosi agli obiettivi di riduzione delle emissioni di carbonio e garantendo certificati di energia verde negoziabili sulle borse provinciali.
Gli hinterland occidentali, Sichuan, Shaanxi e Xinjiang, beneficiano di fondi per la rivitalizzazione rurale che finanziano l'espansione delle torri 5G e il backhaul ibrido satellitare-terrestre. Tali implementazioni sbloccano l'assistenza sanitaria a distanza tramite video e l'agricoltura di precisione, ampliando le dimensioni del mercato indirizzabile degli operatori di telefonia mobile di China Telecom e promuovendo al contempo gli obiettivi di inclusione digitale. Le prefetture di confine sfruttano nuove porte di accesso alle economie limitrofe della Belt and Road Initiative, facilitando il roaming senza interruzioni e i collegamenti dati commerciali a bassa latenza, fondamentali per l'e-commerce transfrontaliero.
Panorama normativo
Il contesto degli operatori di rete mobile in Cina è plasmato principalmente dal Ministero dell'Industria e dell'Informatica (MIIT) per quanto riguarda le licenze e la gestione dello spettro, insieme alla supervisione della sicurezza informatica e della governance dei dati guidata dall'Amministrazione cinese per il cyberspazio (CAC). Nel 2026, il MIIT ha intensificato la supervisione del mercato delle telecomunicazioni di base, includendo l'esame delle pratiche di concorrenza irrazionali, dei canali di marketing e della gestione delle tariffe, che influenzano il modo in cui gli operatori strutturano i piani tariffari per i consumatori e partecipano alle gare d'appalto per contratti con il settore pubblico e le imprese.
Anche le politiche relative allo spettro e alle infrastrutture stanno orientando le priorità di investimento verso le reti di prossima generazione. L'8 maggio 2026, il MIIT ha approvato la banda a 6 GHz (6425-7125 MHz) per le sperimentazioni della tecnologia 6G, creando un percorso normativo definito per le sperimentazioni e la preparazione dell'ecosistema, mentre gli operatori continuano a densificare le reti 5G e 5G-Advanced. Il coordinamento tra i ministeri rimane evidente attraverso comunicazioni interministeriali che promuovono lo sviluppo coordinato di nuove infrastrutture informatiche, supportando la realizzazione condivisa e l'allineamento tra reti di connettività e infrastrutture informatiche.
Panorama competitivo
Il mercato rimane un oligopolio ancorato a China Mobile, China Telecom e China Unicom; insieme, controllano ben oltre il 90% dei ricavi aggregati dai servizi. China Broadnet, l'operatore di trasmissione a cui è stato concesso lo spettro 5G nel 2022, sfrutta accordi di condivisione delle infrastrutture per accelerare l'ingresso nel mercato, ma i progressi rimangono limitati. La differenziazione si basa sempre più sull'orchestrazione del cloud aziendale, sulle operazioni di rete assistite dall'intelligenza artificiale e sul leasing di capacità transfrontaliera allineato ai flussi in uscita della Belt and Road Initiative.
China Mobile sfrutta una scala senza pari per negoziare sconti basati sul volume con i fornitori, mantenendo il costo unitario di rete più basso nel mercato MNO di China Telecom. Il suo fatturato nel 2024 ha raggiunto 1,040.8 miliardi di RMB (143.2 miliardi di USD) grazie a aggressive vendite aggiuntive di pacchetti 5G. China Telecom si posiziona come specialista integrato di reti cloud, gestendo oltre 700 nodi edge a livello nazionale e commercializzando pacchetti di servizi edge ad accesso sicuro (SASE) alle multinazionali. China Unicom capitalizza le sue partnership internazionali via cavo, SEA-ME-WE 6 e Pacific Light Cable, per conquistare gli hyperscaler globali che necessitano di percorsi di latenza resilienti tra Asia ed Europa.
Le mosse strategiche per il 2024-2025 evidenziano un'attenzione particolare alla profondità verticale rispetto alle soluzioni di consumo generalizzate. Gli accordi di servizio multi-operatore regolano i DAS indoor neutral-host nei grattacieli commerciali, riducendo le spese in conto capitale ridondanti. I pool congiunti di approvvigionamento per l'accumulo di energia migliorano il potere contrattuale nella catena di fornitura delle batterie al litio, contribuendo a contenere le spese operative nei siti 5G-Advanced ad alto consumo energetico. Le partnership con i fornitori di sicurezza cloud-native accelerano l'adozione di soluzioni zero-trust tra le PMI, differenziando ulteriormente i portafogli aziendali nel mercato degli operatori di telefonia mobile (MNO) cinesi.
Leader del settore MNO di China Telecom
Cina Mobile limitata
China Telecom Corporation Limited
Cina United Network Communications Group Co., Ltd.
China Broadnet (China Broadcast Network Co., Ltd.)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: China Telecom ha firmato un accordo quadro di fornitura con Sichuan Tianyi Comba Telecom Co., Ltd. per i prodotti Tianyi Smart Screen, valido fino a febbraio 2027. L'accordo amplia l'ecosistema dei dispositivi aziendali e la portata dell'edge computing in Cina, supportando una monetizzazione diversificata delle risorse di rete.
- Marzo 2026: China Unicom ha assegnato a Baidu un contratto da 837 milioni di yuan per il progetto di servizi infrastrutturali della Jinan Large Model Innovation Factory, che prevede l'utilizzo di 740 server AI. Il progetto aggiunge infrastrutture AI per i servizi aziendali e cloud, rafforzando le capacità di intelligenza artificiale e di edge computing e accelerando la digitalizzazione delle imprese attraverso implementazioni su larga scala.
- Gennaio 2026: China Unicom ha avviato un nuovo accordo triennale completo per i servizi finanziari con Unicom Group, valido fino a dicembre 2028. La partnership rafforza la collaborazione nel settore dei servizi finanziari e consolida le capacità di supporto alle imprese.
Ambito e metodologia
Telecom o Telecomunicazione è la trasmissione a lungo raggio di informazioni tramite mezzi elettromagnetici.
Il mercato degli operatori di telecomunicazioni mobili (MNO) in Cina include un'analisi approfondita delle tendenze basata sulla connettività, come reti fisse, reti mobili e torri per telecomunicazioni. I servizi di telecomunicazione sono suddivisi in servizi voce (cablati e wireless), servizi dati e di messaggistica, OTT e servizi PayTV. Diversi fattori, tra cui la crescente domanda di 5G, probabilmente guideranno l'adozione dei servizi di telecomunicazione.
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (milioni di USD) per tutti i segmenti di cui sopra.
Tipo di servizio
| Servizi vocali |
| Servizi dati e Internet |
| Servizi di messaggistica |
| Servizi IoT e M2M |
| Servizi OTT e PayTV |
| Altri servizi (VAS, roaming e servizi internazionali, servizi aziendali e all'ingrosso, ecc.) |
Utente finale
| Aziende |
| Consumatori |
| Tipo di servizio | Servizi vocali |
| Servizi dati e Internet | |
| Servizi di messaggistica | |
| Servizi IoT e M2M | |
| Servizi OTT e PayTV | |
| Altri servizi (VAS, roaming e servizi internazionali, servizi aziendali e all'ingrosso, ecc.) | |
| Utente finale | Aziende |
| Consumatori |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato MNO di China Telecom?
Nel 2026, il mercato degli operatori di telefonia mobile (MNO) della Cina ammonterà a 255.34 miliardi di dollari.
Quanto velocemente sta crescendo il segmento degli operatori di rete mobile in Cina?
Si prevede che il fatturato aggregato aumenterà a un CAGR del 3.62% tra il 2026 e il 2031.
Quale categoria di servizi detiene la quota maggiore?
I servizi dati e Internet detengono una quota di mercato del 43.58% tra gli operatori di telefonia mobile di China Telecom nel 2025.
Quale servizio sta crescendo più velocemente?
I servizi IoT e M2M registrano il CAGR più alto previsto, pari al 3.78% fino al 2031.
Come stanno contrastando gli operatori la saturazione degli abbonati?
Le strategie includono la convergenza tra cloud aziendale e reti, la monetizzazione della piattaforma IoT e il risparmio energetico ottimizzato dall'intelligenza artificiale per aumentare i margini.
Cosa determina lo slancio del segmento enterprise?
I programmi nazionali per le fabbriche intelligenti e gli obblighi di e-government sul cloud stanno spingendo i ricavi delle aziende a un CAGR del 4.12% entro il 2031.


