

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
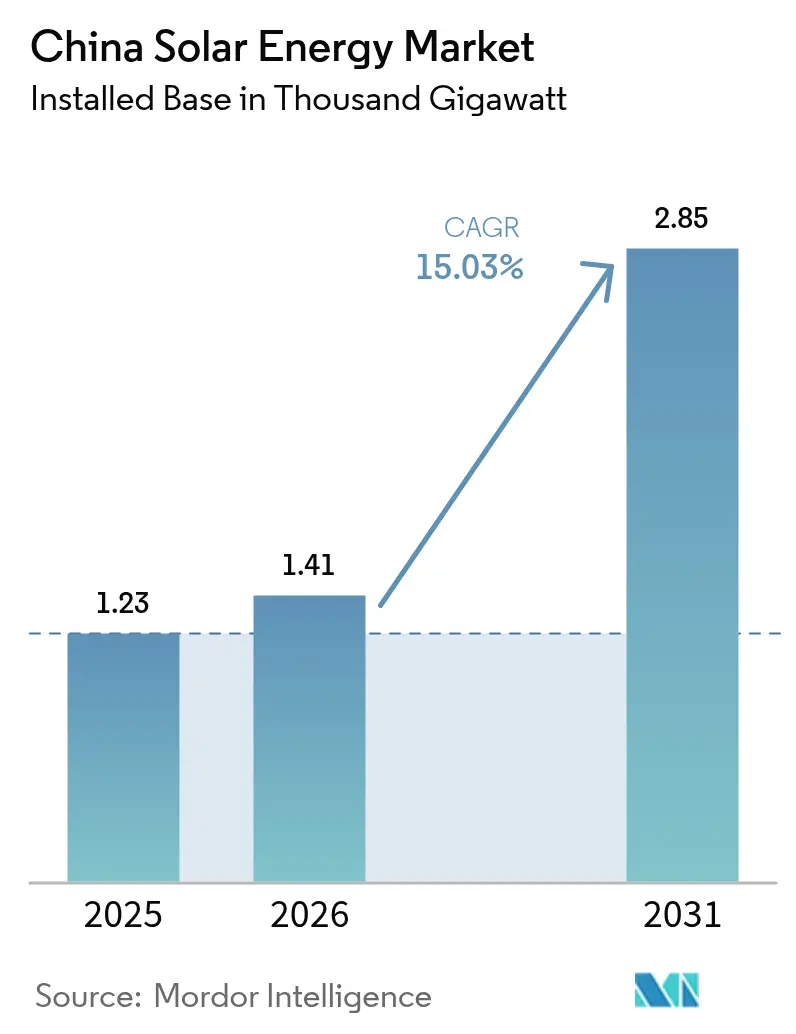
| Volume di mercato (2026) | 1.41mila gigawatt |
| Volume di mercato (2031) | 2.85mila gigawatt |
| Tasso di crescita (2026 - 2031) | 15.03% CAGR |
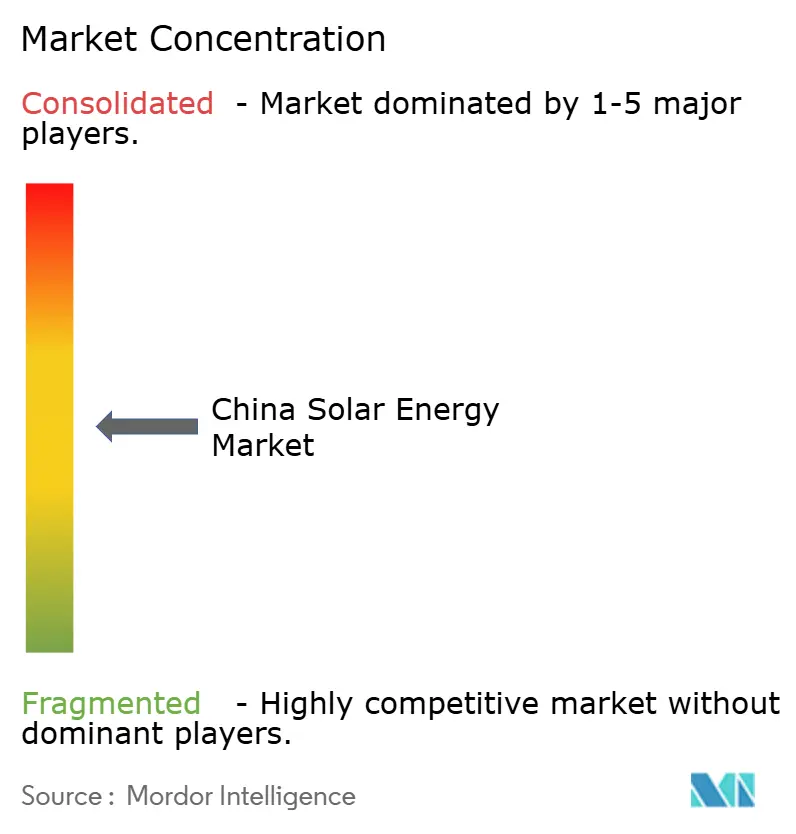
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'energia solare in Cina di Mordor Intelligence
Si stima che nel 2026 il mercato cinese dell'energia solare raggiungerà 1.41 mila gigawatt, in crescita rispetto al valore del 2025 di 1.23 mila gigawatt, mentre le proiezioni per il 2031 indicano 2.85 mila gigawatt, con un CAGR del 15.03% nel periodo 2026-2031.
L'accelerazione dell'implementazione nell'ambito del 14° Piano Quinquennale, i prezzi dei moduli ai minimi storici e un ecosistema PPA aziendale in espansione mantengono elevato lo slancio di crescita. Il rapido miglioramento dell'efficienza delle celle di tipo N, la diffusione della trasmissione ad altissima tensione e le politiche che impongono l'installazione di impianti sui tetti degli edifici pubblici creano nuove pipeline di progetti. Allo stesso tempo, la congestione della rete nelle province nord-occidentali, l'introduzione di un regime tariffario basato sul mercato e l'intensificarsi delle barriere commerciali globali rappresentano ostacoli strutturali. Ciononostante, la continua innovazione e il coordinamento delle politiche posizionano il mercato cinese dell'energia solare come il più grande mercato mondiale di energia rinnovabile fino al 2030.
Punti chiave del rapporto
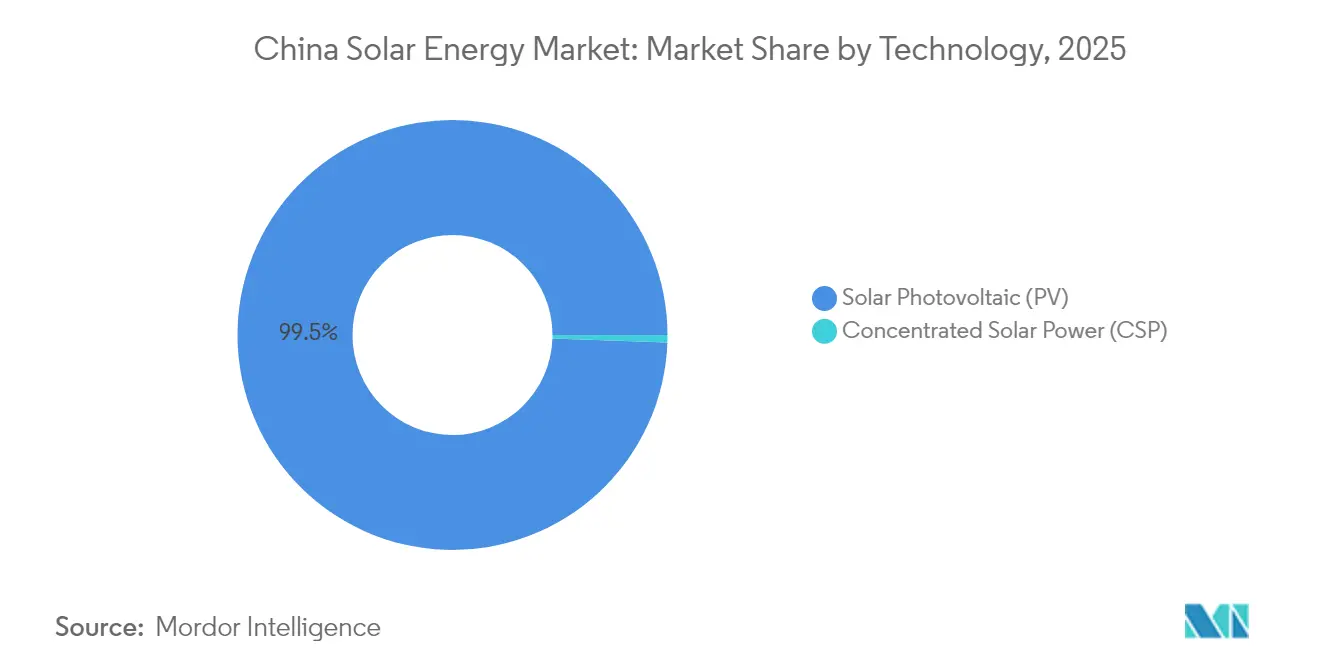
- In base alla tecnologia, nel 2025 il solare fotovoltaico ha dominato il 99.45% della quota di mercato dell'energia solare in Cina, mentre si prevede che l'energia solare concentrata crescerà a un CAGR del 18.95% entro il 2031.
- In base al tipo di connessione, nel 2025 le installazioni in rete hanno rappresentato il 90.62% delle dimensioni del mercato cinese dell'energia solare e si prevede che questa categoria crescerà a un CAGR del 15.62% entro il 2031.
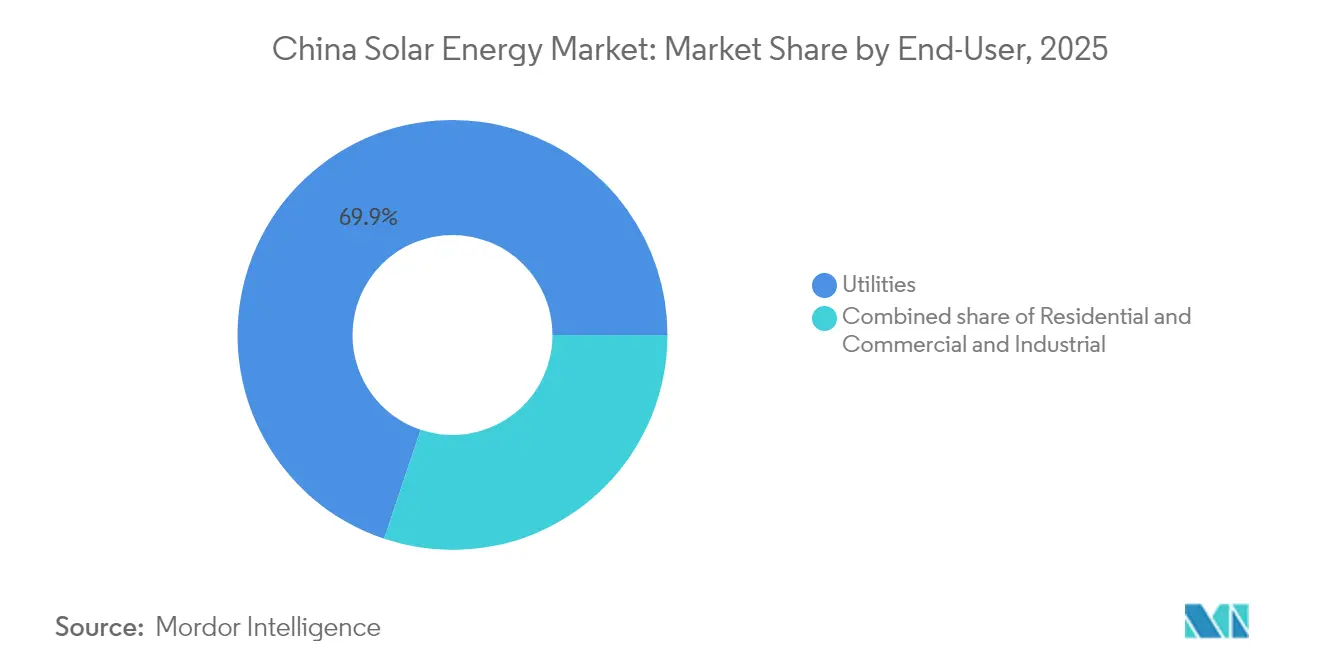
- In termini di utenti finali, nel 2025 gli impianti su scala industriale detenevano il 69.85% della quota di mercato cinese dell'energia solare, ma i tetti commerciali e industriali stanno avanzando al tasso di crescita annuo composto (CAGR) più rapido, pari al 16.32%, fino al 2031.
- In base alla distribuzione geografica, le province del Nord-Ovest hanno complessivamente catturato il 54.60% della capacità installata nel 2025.
- LONGi, Trina Solar, JinkoSolar, JA Solar e Tongwei hanno fornito insieme il 55% delle spedizioni nazionali nel 2024, evidenziando un'arena competitiva moderatamente concentrata.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'energia solare in Cina
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I prezzi dei moduli a livelli record riducono il LCOE | + 3.2% | A livello nazionale, più forte nel Qinghai, nella Mongolia Interna e nello Xinjiang | A breve termine (≤ 2 anni) |
| Obiettivi di capacità del 14° Piano Quinquennale | + 2.8% | A livello nazionale, coordinato dagli uffici provinciali dell'energia | Medio termine (2-4 anni) |
| PPA aziendali e boom del commercio di energia verde | + 2.1% | Jiangsu, Zhejiang, Guangdong, in espansione nelle province centrali | Medio termine (2-4 anni) |
| Obbligo di installare pannelli fotovoltaici sui tetti dei nuovi edifici pubblici | + 1.6% | Città di livello 1 e 2, capoluoghi di provincia | A lungo termine (≥ 4 anni) |
| Politica di retrofitting degli inverter compatibili con la rete | + 1.4% | Nazionale, dando priorità alle regioni ad alta penetrazione nella Cina orientale e meridionale | Medio termine (2-4 anni) |
| Schema di sussidi CSP-plus-storage | + 1.3% | Cina nord-occidentale, concentrandosi sulle regioni desertiche di Gansu, Xinjiang e Mongolia Interna | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I prezzi dei moduli a livelli record stimolano la competitività LCOE
I prezzi dei moduli sono scesi a 0.75 RMB/W all'inizio del 2024 dopo che la capacità produttiva della Cina è salita a 861 GW a fronte di una domanda globale di 600 GW. [1] PV Magazine Editorial Team, “China module prices hit record low,” pv-magazine.com La leadership di costo ha spinto il LCOE solare al di sotto del carbone in più di 25 province, spingendo gli sviluppatori ad accelerare i progetti su scala gigawatt senza sussidi. Il consolidamento del settore è inevitabile, tuttavia aziende leader come LONGi e JinkoSolar beneficiano delle linee TOPCon di tipo N che preservano i margini.
Il 14° piano quinquennale punta ad accelerare l'espansione della capacità
Il 14° Piano Quinquennale ha fissato un obiettivo di 1,200 GW di energia rinnovabile entro il 2025, con l'aggiunta prevista di oltre 600 GW da parte del solare, stimolando quote provinciali di 50 GW nello Shandong, 40 GW nell'Henan e 35 GW nel Jiangsu. Gli obblighi di aggregazione che abbinano ogni GW di energia solare a 200 MW di carbone o 100 MW di accumulo aumentano i costi di capitale dei progetti fino al 20%, canalizzando la quota di mercato verso sviluppatori verticalmente integrati in grado di internalizzare gli input chiave.
Il mercato dei PPA aziendali trasforma gli acquisti di energia
Il volume delle transazioni nel mercato cinese dei certificati di energia verde è quadruplicato, raggiungendo i 446 milioni di unità nel 2024, con 59,000 acquirenti aziendali, guidati da multinazionali come Apple e BMW. I prezzi medi dei certificati, pari a 50 CNY (7 USD) per MWh, hanno aumentato i tassi di rendimento interno dei progetti di 1-2 punti percentuali e hanno consentito ai produttori costieri di approvvigionarsi di energia rinnovabile praticamente dai generatori del Nord-Ovest, mitigando i colli di bottiglia nella trasmissione fisica.
Le politiche obbligatorie per l'installazione di impianti fotovoltaici sui tetti favoriscono la crescita distribuita
Il codice edilizio GB 55015-2021 richiede l'installazione di pannelli solari su nuove strutture pubbliche e commerciali di dimensioni superiori a 2,000 m², con l'obiettivo di raggiungere 100 GW di capacità integrata negli edifici entro il 2030. La conformità ha raggiunto il 65% nel 2024 nelle città di livello 1, dove i permessi di occupazione dipendono dalla messa in servizio del sistema, e i fornitori di inverter hanno implementato linee di microinverter adatte a geometrie di tetti complesse, conquistando il 40% di questo segmento.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Congestione e riduzione della rete nella Cina nord-occidentale | -1.8% | Gansu, Qinghai, Xinjiang, Mongolia Interna | A breve termine (≤ 2 anni) |
| Barriere commerciali d'oltremare per i moduli cinesi | -2.3% | Province orientate all'esportazione Jiangsu, Zhejiang, Anhui | Medio termine (2-4 anni) |
| Eliminazione graduale delle tariffe feed-in e prezzi d'asta bassi | -1.6% | Nazionale, con forti pressioni sugli sviluppatori di servizi di pubblica utilità in tutte le province | A breve termine (≤ 2 anni) |
| Controllo ESG della fornitura di polisilicio dello Xinjiang | -1.1% | Base produttiva dello Xinjiang, con effetti a valle sulla catena di approvvigionamento nazionale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La congestione della rete limita l'utilizzo della capacità della Northwestern
La riduzione della produzione è diminuita a livello nazionale, ma rimane superiore al 5% in alcune parti dello Xinjiang e del Gansu. [2] Corrispondente Reuters, "La Cina lotta contro la riduzione della produzione nelle province nord-occidentali", reuters.com Il corridoio UHVDC Qinghai-Henan ±800 kV ha trasportato 8 GW di energia pulita nel suo primo anno, ma ha registrato una media di utilizzo di solo il 60% perché le reti riceventi si saturano durante la domanda fuori picco. L'obbligo di stoccaggio di due ore per ogni 10 MW di nuova capacità aggiunge 0.015 USD per kWh, comprimendo i rendimenti del progetto nelle regioni in cui i prezzi all'ingrosso di mezzogiorno scendono al di sotto di 0.03 USD per kWh.
Barriere commerciali d'oltremare per i moduli cinesi
Nel 2024, oltre 1,000 spedizioni di moduli sono state bloccate dalla dogana statunitense ai sensi dell'Uyghur Forced Labor Prevention Act, causando ritardi di 4-6 settimane e costringendo gli sviluppatori a cambiare fornitore. L'indagine anti-sovvenzioni della Commissione Europea potrebbe imporre dazi fino al 30% a metà del 2025, e il dazio doganale di base del 40% imposto dall'India ha di fatto chiuso un mercato che ha assorbito 15 GW di esportazioni nel 2023. I produttori cinesi hanno risposto installando 30 GW di assemblaggio finale in Vietnam, Thailandia e Malesia, ma le verifiche anti-elusione potrebbero presto estendere i dazi anche a queste località.
Analisi del segmento
Per tecnologia: le celle di tipo N guidano il dominio del fotovoltaico
Nel 2025, il mercato cinese dell'energia solare per la tecnologia fotovoltaica si attestava a 1,223.24 GW, pari al 99.45% della capacità installata totale, mentre il CSP ha raggiunto gli 6,760.76 MW. Le varianti di tipo N, il TOPCon e l'eterogiunzione hanno ampliato la loro quota di mercato nazionale dal 25% nel 2023 al 45% nel 2024, sostenute dall'efficienza delle celle LONGi, leader mondiale, del 27.09% e dal traguardo del 26.5% di Trina. Il CSP dovrebbe crescere a un CAGR del 18.95%, sostenuto da un premio feed-in di 1.5 CNY (0.21 USD) per kWh che ammortizza i suoi investimenti tre volte superiori rispetto a.
I tandem perovskite-silicio hanno raggiunto un'efficienza di laboratorio del 33.9% nel 2024, e le linee pilota che mirano alla produzione di massa entro il 2027 suggeriscono una futura parità di costi con le attuali unità monocristalline. I progetti ibridi CSP-FV in costruzione nel Qinghai, che abbinano 200 MW di accumulo termico a 1 GW di fotovoltaico, promettono un dispacciamento di energia in quattro ore dopo il tramonto e un IRR superiore di 2 punti percentuali rispetto al fotovoltaico stand-alone. Il fotovoltaico off-grid rimane al di sotto del 9% delle aggiunte annuali, ma serve nicchie strategiche come le stazioni base per le telecomunicazioni e la sorveglianza delle frontiere, dove la sostituzione del diesel giustifica prezzi più elevati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di connessione: la parità di rete consolida la supremazia sulla rete
La capacità on-grid ha rappresentato il 90.62% del mercato cinese dell'energia solare nel 2025 e si prevede che aumenterà a un CAGR del 15.62% fino al 2031, con l'avanzamento di quasi 455 GW di progetti basati sul deserto. I prezzi di aggiudicazione delle aste, compresi tra 0.025 e 0.035 dollari per kWh, hanno indebolito il carbone in 20 province, bloccando il solare come fonte di generazione marginale. Le norme di fast-tracking hanno consentito alle società di rete di Jiangsu e Zhejiang di approvare il 95% delle domande on-grid entro 90 giorni, mentre i sistemi off-grid spesso attendono sei mesi per le ispezioni di conformità.
Le installazioni off-grid si stanno espandendo del 12.5% annuo nelle comunità difficili da raggiungere in Tibet, Sichuan e Yunnan. Il finanziamento è spesso sostenuto dalla Banca Asiatica per gli Investimenti nelle Infrastrutture, il cui finanziamento da 500 milioni di dollari mira a elettrificare 2 milioni di abitazioni, ma si basa su tariffe agevolate con un tetto massimo di 0.10 dollari per kWh per mantenere l'accessibilità economica. Le batterie al litio-ferro-fosfato, ora al prezzo di 150 dollari per kWh, offrono un'autonomia di cinque ore ma richiedono la sostituzione dopo otto anni, incidendo sul costo totale di proprietà.
Per utente finale: i tetti C&I superano la crescita dei servizi di pubblica utilità
I progetti su scala industriale hanno rappresentato il 69.85% della capacità aggregata nel 2025, pari a 180 GW nei portafogli di colossi statali come State Power Investment Corporation e China Three Gorges. Tuttavia, si prevede che i tetti commerciali e industriali cresceranno a un CAGR del 16.32%, con tempi di recupero dell'investimento da quattro a sei anni nello Jiangsu, dove il costo medio dell'elettricità supera i 0.10 dollari per kWh. Lo Zhejiang agevola l'economia pagando 0.3 yuan (0.04 dollari) per kWh per le esportazioni in eccesso, mentre il Guangdong esenta gli impianti sui tetti dalle imposte sull'uso del suolo, riducendo le spese in conto capitale del 10%.
I sistemi residenziali hanno contribuito per il 12% alle aggiunte del 2024. I programmi "a livello di contea" nello Shandong hanno collegato 1.2 milioni di abitazioni, raggiungendo l'8% di penetrazione e sostenendo i redditi delle famiglie attraverso crediti di net-metering pari al 90% delle tariffe al dettaglio. L'accredito più generoso di Shanghai incoraggia ulteriormente l'abbinamento delle batterie, sebbene il rapporto del 50% nell'Hebei ne freni l'adozione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Le province nord-occidentali dello Xinjiang, della Mongolia Interna e del Qinghai hanno aggiunto oltre il 40% di nuovi impianti fotovoltaici di pubblica utilità nel 2024, sfruttando un'irradiazione solare superiore a 1,200 kWh/m² e un utilizzo nel primo anno superiore a 900 ore. Tuttavia, la distanza dai centri di domanda richiede linee UHVDC ad alta tensione (UHVDC) ad alta potenza, come il corridoio Gansu-Zhejiang a ±800 kV, che trasmetterà 40 miliardi di kWh all'anno una volta completato nel 2027.
Le province costiere orientali, tra cui Jiangsu, Zhejiang e Guangdong, hanno superato complessivamente i 100 GW di capacità distribuita grazie a centri di carico ad alta densità, un solido parco impianti sui tetti e vantaggiosi schemi di fatturazione netta. Le reti locali dello Shandong faticano ad assorbire i surplus di energia a metà giornata, innescando incentivi mirati per il potenziamento e l'accumulo che ne attenuano la riduzione. Queste iniziative diversificano la crescita nel mercato cinese dell'energia solare, bilanciando al contempo le disparità regionali nelle risorse.
Nel 100.5, la Northwest Power Grid ha distribuito 2024 miliardi di kWh di energia rinnovabile attraverso i confini provinciali, rappresentando oltre il 60% dei flussi nazionali di energia verde a lunga distanza. La pianificazione proattiva delle interconnessioni sostiene le ambizioni nazionali di neutralità carbonica e integra iniziative di stoccaggio su larga scala, come i CSP a sali fusi negli hub desertici. Con l'entrata in funzione dei progetti di trasmissione, il bilanciamento del portafoglio intraregionale dovrebbe sbloccare le riserve di capacità latenti, incrementando l'utilizzo complessivo nel mercato cinese dell'energia solare.
Panorama normativo
Il quadro normativo cinese per l'energia solare è guidato dalla Commissione nazionale per lo sviluppo e la riforma (NDRC) e dall'Amministrazione nazionale per l'energia (NEA), che stabiliscono i coefficienti di responsabilità per il consumo di elettricità da fonti rinnovabili a livello provinciale e gli obiettivi di quota minima. In base alle Misure di attuazione per il sistema di obiettivi di quota minima per il consumo di energia rinnovabile (Ordinanza NDRC n. 42 del 2026), in vigore dal 1° agosto 2026, i coefficienti di responsabilità per il consumo del 2025 sono vincolanti, mentre quelli del 2026 fungono da indicatori previsti. Ciò rafforza la responsabilità per l'adozione delle energie rinnovabili in tutte le province.
Panorama competitivo
La Cina ospita i maggiori fornitori di moduli al mondo, ma il settore rimane moderatamente concentrato. LONGi, JinkoSolar e Trina Solar hanno spedito complessivamente 150 GW nel 2024, più della metà delle consegne globali, ma si trovano ad affrontare margini lordi in calo a causa dell'eccesso di offerta. JinkoSolar ha registrato spedizioni di 25.9 GW nel terzo trimestre del 3, con il 2024% di moduli di tipo N, a sottolineare la rapida svolta tecnologica. LONGi ha portato l'efficienza dei moduli al 90% e ha avviato tagli selettivi della capacità per gestire le scorte.
Le normative governative ora richiedono il 30% di capitale proprio per gli investimenti in nuovi impianti e una soglia minima di efficienza del 26% per le celle di tipo N, frenando le espansioni speculative. I tentativi di fusione e acquisizione, come la proposta di acquisizione di Runergy da parte di Tongwei, illustrano le spinte al consolidamento, ma mettono in luce i vincoli finanziari. La diversificazione all'estero accelera: JinkoSolar ha impegnato 990 milioni di dollari per una joint venture saudita da 10 GW e Drinda ha stanziato 700 milioni di dollari per un complesso wafer-celle-moduli in Oman, mitigando l'esposizione tariffaria e intercettando al contempo la domanda locale.
La pressione sui prezzi ha ridotto i concorrenti più piccoli, ma i principali fornitori sfruttano le economie di scala, la metallizzazione proprietaria e la fornitura di wafer e polisilicio verticalmente integrata. La continua ricerca e sviluppo sugli stack tandem di perovskite potrebbe aprire nuovi canali di differenziazione dopo il 2027, mantenendo l'intensità dell'innovazione nel mercato cinese dell'energia solare.
Leader del settore dell'energia solare in Cina
Energia Verde LONGi
Trina Solar
JA solare
JinkoSolar
Tongwei solare
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: LONGi ha annunciato l'espansione della propria capacità produttiva di moduli ACM (Advanced Contact Matrix) dopo aver raggiunto un traguardo di efficienza certificata del 27.6%. L'espansione mira ad aumentare la capacità produttiva e a rafforzare la fornitura nazionale di moduli nelle linee di prodotto di tipo n.
- Febbraio 2025: l'Amministrazione nazionale per l'energia ha pubblicato le norme riviste relative al fotovoltaico distribuito, che suddividono i progetti in quattro categorie e semplificano la registrazione. Le modifiche snelliscono le procedure di autorizzazione per gli impianti di piccole dimensioni e standardizzano le modalità di registrazione e connessione dei progetti di fotovoltaico distribuito tra le province.
- Ottobre 2024: LONGi ha raggiunto un'efficienza del modulo del 25.4%, stabilendo un record per il silicio cristallino. Una maggiore efficienza del modulo migliora la redditività degli impianti in spazi ristretti, come i tetti di edifici commerciali e industriali, consentendo una maggiore produzione di energia per metro quadro.
Ambito del rapporto sul mercato dell'energia solare in Cina
L'energia solare può essere definita come un tipo di energia rinnovabile in cui i pannelli solari vengono utilizzati per generare elettricità. L'energia solare è diventata la fonte di energia rinnovabile in più rapida crescita grazie alle iniziative governative di sostegno del paese e ai crescenti investimenti in progetti di energia rinnovabile.
Il rapporto copre le dimensioni del mercato e le previsioni per l'energia solare in tutto il segmento. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state calcolate in base alla capacità installata (GW). Il rapporto sul mercato cinese dell'energia solare include:
Per tecnologia
| Solare Fotovoltaico (FV) |
| Energia solare concentrata (CSP) |
Per tipo di connessione
| In griglia |
| Fuori dalla griglia |
Per utente finale
| Scala di utilità |
| Commerciale e industriale (C&I) |
| Residenziale |
Per componente (analisi qualitativa)
| Moduli/pannelli solari |
| Inverter (di stringa, centralizzati, micro) |
| Sistemi di montaggio e tracciamento |
| Equilibrio del sistema ed elettricità |
| Accumulo di energia e integrazione ibrida |
| Per tecnologia | Solare Fotovoltaico (FV) |
| Energia solare concentrata (CSP) | |
| Per tipo di connessione | In griglia |
| Fuori dalla griglia | |
| Per utente finale | Scala di utilità |
| Commerciale e industriale (C&I) | |
| Residenziale | |
| Per componente (analisi qualitativa) | Moduli/pannelli solari |
| Inverter (di stringa, centralizzati, micro) | |
| Sistemi di montaggio e tracciamento | |
| Equilibrio del sistema ed elettricità | |
| Accumulo di energia e integrazione ibrida |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale capacità installata del mercato cinese dell'energia solare?
La capacità installata ha raggiunto gli 1,230 GW nel 2025 e dovrebbe salire a 1,414.87 GW nel 2026.
Quanto velocemente si prevede che la capacità crescerà nei prossimi cinque anni?
Si prevede che il mercato cinese dell'energia solare crescerà a un CAGR del 15.03% tra il 2026 e il 2031, raggiungendo i 2,850.06 GW.
Quale segmento del settore solare cinese sta crescendo più rapidamente?
Si prevede che i tetti commerciali e industriali cresceranno a un CAGR del 16.32% entro il 2031, grazie all'interessante economia dell'autoconsumo.
In che modo le barriere commerciali incidono sulle esportazioni cinesi di energia solare?
Le tariffe e i controlli sul lavoro forzato negli Stati Uniti e in Europa hanno spostato le esportazioni verso il Sud-est asiatico e le regioni della Belt and Road, dando vita a nuove linee di assemblaggio offshore.
Quale tendenza tecnologica domina le nuove aggiunte di capacità?
Le architetture delle celle di tipo N, come TOPCon e l'eterogiunzione, che offrono efficienze superiori al 26%, stanno rapidamente sostituendo i formati di tipo P.
Perché le province del Nord-Ovest sono fondamentali per la futura crescita dell'energia solare?
Forniscono abbondante terreno e un'elevata irradiazione, ospitando il 54.60% della capacità su scala industriale e si affidano alla trasmissione UHV per servire centri di domanda distanti.


