

Dimensioni e quota di mercato dei prodotti per la cura della pelle in Cina
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 62.90 miliardo di dollari |
| Dimensione del mercato (2031) | 89.01 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.19% CAGR |
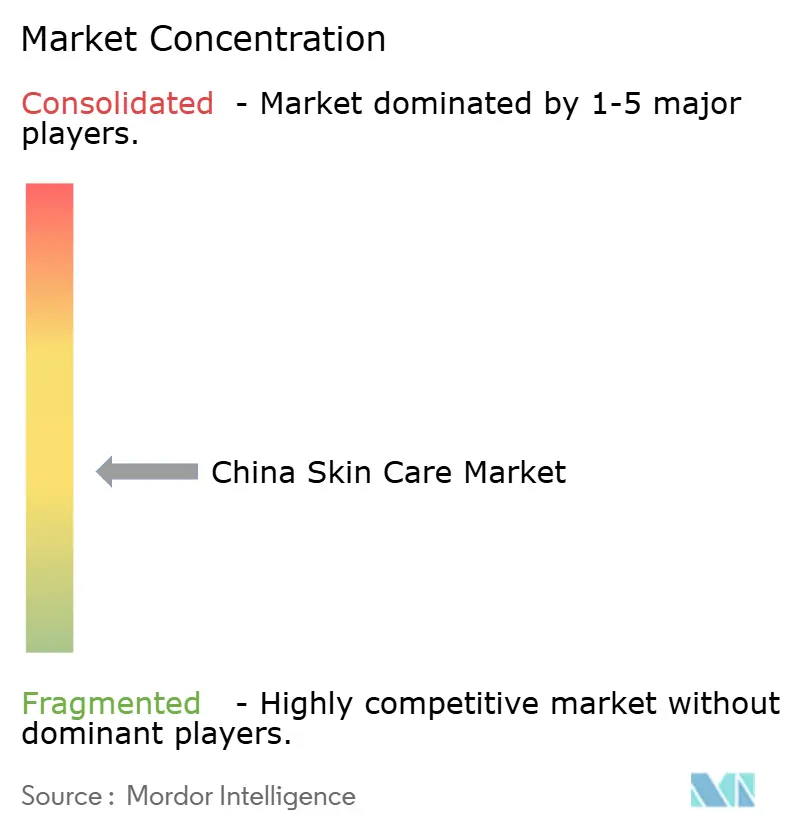
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato cinese dei prodotti per la cura della pelle a cura di Mordor Intelligence
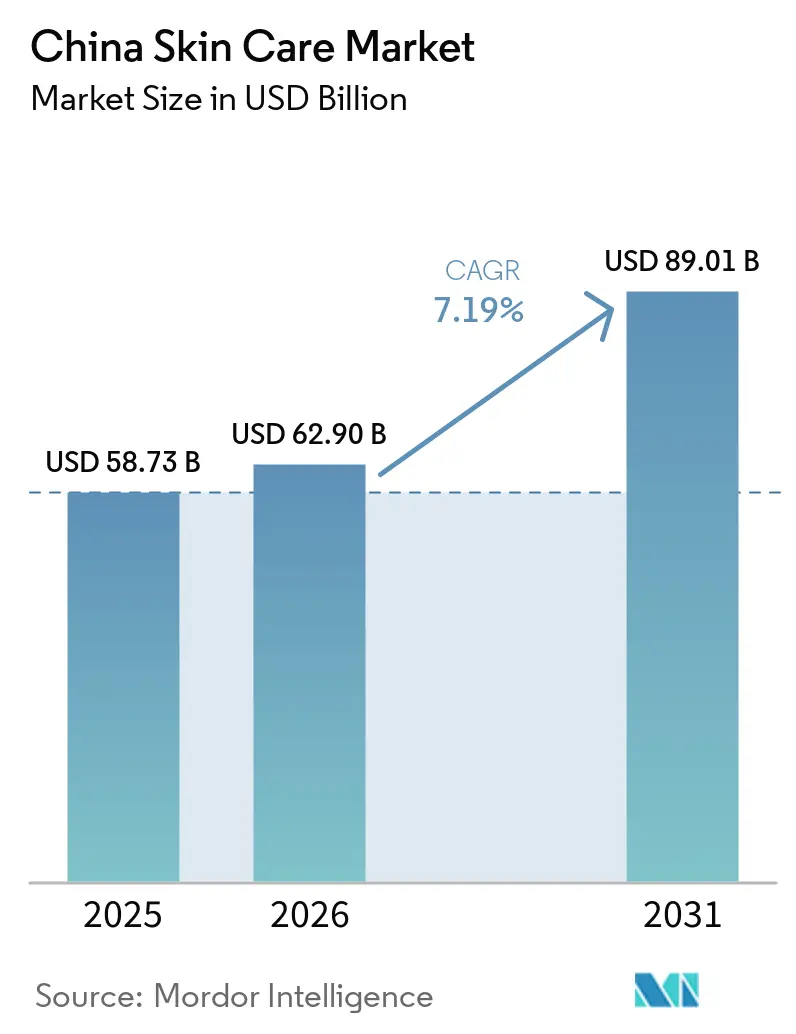
Si prevede che il mercato cinese dei prodotti per la cura della pelle raggiungerà un valore di 58.73 miliardi di dollari nel 2025, 62.90 miliardi di dollari nel 2026 e 89.01 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.19% dal 2026 al 2031. L'espansione del mercato cinese dei prodotti per la cura della pelle è dovuta a un utilizzo quotidiano più diffuso tra diverse fasce di età e di reddito, pertanto la crescita non è più legata esclusivamente a un ciclo di upgrade di fascia alta. Anche i marchi nazionali hanno ridefinito gli equilibri competitivi, con una quota di mercato complessiva che raggiungerà una percentuale significativa nel 2025 e un aumento del numero di marchi che superano la soglia dei 100 milioni di CNY in termini di transazioni, passando da 746 nel 2023 a 839 nel 2025. La contraffazione e una regolamentazione più stringente stanno inoltre influenzando il mercato cinese dei prodotti per la cura della pelle, e i marchi che considerano la conformità un aspetto fondamentale del prodotto si trovano in una posizione più forte per proteggere la fiducia e garantire la distribuzione, man mano che i controlli si intensificheranno fino al 2031.
Punti chiave del rapporto
- Per tipologia di prodotto, i prodotti per la cura del viso hanno rappresentato l'83.43% del fatturato nel 2025 e si prevede che cresceranno a un tasso annuo composto del 7.37% fino al 2031.
- In termini di prezzo, i prodotti di massa hanno rappresentato il 66.87% del fatturato nel 2025, mentre i prodotti premium hanno registrato il CAGR (tasso di crescita annuale composto) previsto più elevato, pari all'8.11% fino al 2031.
- Per categoria, i prodotti convenzionali hanno rappresentato il 72.04% del fatturato nel 2025, mentre si prevede che i prodotti biologici e naturali cresceranno a un tasso annuo composto del 7.86% fino al 2031.
- Per quanto riguarda gli utenti finali, le donne hanno rappresentato l'84.35% del fatturato nel 2025, mentre si prevede che il segmento dei bambini e dei ragazzi crescerà a un tasso di crescita annuo composto (CAGR) dell'8.39% fino al 2031.
- Per canale di distribuzione, i negozi di prodotti per la salute e la bellezza hanno rappresentato il 46.25% del fatturato nel 2025, mentre si prevede che i negozi al dettaglio online cresceranno a un tasso annuo composto (CAGR) dell'8.02% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato cinese dei prodotti per la cura della pelle
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le tendenze della cosmesi coreana (K-beauty) e cinese (C-beauty) guidano l'innovazione di prodotto. | + 1.5% | A livello nazionale, le città di primo livello e di nuovo primo livello rappresentano il 69.2% dell'impegno in ambito anti-invecchiamento. | A breve termine (≤ 2 anni) |
| La domanda di ingredienti naturali sostiene le vendite di prodotti di alta gamma. | + 1.4% | A livello nazionale, Douyin è più forte nelle fasce di prezzo da 1 a 3, mentre RED è concentrato tra gli utenti urbani benestanti. | A breve termine (≤ 2 anni) |
| I social media influenzano gli acquisti di prodotti per la cura della pelle e la scoperta dei marchi. | + 1.2% | A livello nazionale, con una maggiore attrattiva proveniente dalle città di primo e secondo livello, tra cui Shanghai, Pechino e Shenzhen. | Medio termine (2-4 anni) |
| Le tendenze in fatto di cura della persona maschile ampliano la base di consumatori di prodotti per la cura della pelle. | + 0.9% | Azienda di rilevanza nazionale, inizialmente presente nelle città costiere di prima fascia e con successiva espansione nelle città di seconda fascia. | A lungo termine (≥ 4 anni) |
| La domanda di soluzioni anti-invecchiamento sostiene la crescita del mercato. | + 0.8% | A livello nazionale, con una crescita principale dei volumi dalle città di livello 3 a quelle di livello 5. | A lungo termine (≥ 4 anni) |
| La crescente urbanizzazione favorisce l'adozione di routine di cura della pelle avanzate | + 0.6% | A livello nazionale, con i primi successi a Shanghai, Pechino e Guangzhou e un'espansione nelle città di terzo livello. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La domanda di soluzioni anti-invecchiamento sostiene la crescita del mercato.
La lotta all'invecchiamento sta plasmando il mercato cinese dei prodotti per la cura della pelle a livello di ingredienti, formati e canali di distribuzione. Le vendite online di prodotti anti-età hanno raggiunto miliardi di dollari nel 2025 e la categoria ha registrato una crescita costante anno su anno in ogni mese. Le nuove registrazioni di ingredienti cosmetici con rivendicazioni di efficacia anti-età sono aumentate di oltre il 40% tra il 2024 e il 2025, a dimostrazione del fatto che sia i formulisti nazionali che internazionali stanno investendo in ricerca e sviluppo verso principi attivi clinicamente testati. La domanda inizia anche in età più precoce, con la fascia d'età 31-35 anni che rappresenta ora il 23.4% degli acquisti di prodotti anti-età, rispetto al 20.7% precedente, il che indica che l'uso preventivo è diventato una pratica standard anziché una risposta tardiva. Questo cambiamento offre al mercato cinese dei prodotti per la cura della pelle una base di clienti fidelizzati più ampia e supporta nel tempo formati di trattamento più premium.
L'influenza dei social media sugli acquisti di prodotti per la cura della pelle e sulla scoperta di nuovi marchi
Il social commerce è diventato il principale canale di distribuzione per il mercato cinese dei prodotti per la cura della pelle, anziché un canale di vendita secondario. Nel 2025 Douyin ha superato Tmall, generando un valore lordo delle merci vendute nel settore beauty pari a 270 miliardi di RMB, contro i 221 miliardi di Tmall. La categoria beauty di Douyin ha inoltre generato quasi 20 miliardi di RMB di volume lordo di merci solo nel luglio 2025, registrando una crescita anno su anno. RED gioca un ruolo diverso, in quanto influenza la fiducia, l'intenzione di provare il prodotto e la validazione del marchio, soprattutto per i brand premium e internazionali. I marchi che separano la creazione di consapevolezza su RED dalla conversione su Douyin rispondono alle nuove modalità di acquisto dei consumatori cinesi. Questa suddivisione delle piattaforme favorisce i marchi nazionali che testano rapidamente la propria presenza, ma offre anche agli operatori internazionali una struttura efficace per la narrazione di storie di successo all'interno del mercato cinese dei prodotti per la cura della pelle.
Le tendenze K-Beauty e C-Beauty guidano l'innovazione di prodotto
Il mercato cinese dei prodotti per la cura della pelle sta attraversando un evidente cambiamento di formula e posizionamento, con i marchi cinesi di C-beauty che assumono un ruolo sempre più guida nell'innovazione. La quota di K-beauty nelle esportazioni online di cosmetici cinesi è diminuita tra il 2022 e il 2025, a dimostrazione che l'influenza delle importazioni non è scomparsa, ma è stata assorbita da un ciclo di innovazione più locale. Anche le vendite di creme K-beauty su Tmall sono calate tra maggio 2025 e maggio 2026, poiché i consumatori si sono orientati verso prodotti anti-età e ad alte prestazioni, dove le semplici promesse di idratazione non rappresentano più un elemento di differenziazione significativo. I marchi nazionali hanno reagito combinando principi attivi botanici della Medicina Tradizionale Cinese, come ginseng, lievito rosso ed estratti standardizzati di Bencao, con fermentazione biologica sintetica e collagene ricombinante. I gruppi globali hanno iniziato a investire in questo spazio di formulazione locale, come dimostra la partecipazione di minoranza di L'Oréal in Lan e il suo precedente investimento strategico in Chando. [1]Fonte: Reuters, "L'Oréal acquista una seconda partecipazione nel settore della cura della pelle in Cina, mentre i marchi C-Beauty conquistano quote di mercato", reuters.comQuesto schema suggerisce che il mercato cinese dei prodotti per la cura della pelle premia i marchi in grado di combinare la terminologia locale relativa agli ingredienti, un'efficacia visibile e cicli di lancio più rapidi all'interno di un quadro normativo che disciplina le materie prime.
La domanda di ingredienti naturali sostiene le vendite di prodotti di alta gamma.
La domanda di ingredienti naturali sta sostenendo la crescita del segmento premium nel mercato cinese dei prodotti per la cura della pelle, ma i consumatori giudicano questi prodotti in base ai risultati piuttosto che alla sola descrizione sull'etichetta. I volumi di vendita di prodotti per la cura della pelle a base di ingredienti vegetali sono aumentati su base annua nei 12 mesi fino a metà del 2024, raggiungendo un milione di unità, una crescita di gran lunga superiore a quella del più ampio settore della bellezza e della cura della pelle. Il numero di marchi registrati in questo settore è aumentato e i post correlati sui social media hanno raggiunto il milione, a dimostrazione che la domanda si sta ampliando sia in termini di offerta che di attenzione da parte dei consumatori. Gli acquirenti del segmento premium si aspettano sempre più che le formule naturali dimostrino una chiara efficacia, e affermazioni come "riparazione notturna" o "rassodamento visibile" necessitano ora di prove più solide per giustificare il prezzo. La spinta della Cina verso il packaging ecologico ha inoltre aggiunto un ulteriore livello di sostenibilità al settore nel 2025, portando l'attenzione sui materiali di imballaggio oltre che sulla trasparenza degli ingredienti. I marchi che stanno guadagnando terreno nel mercato cinese dei prodotti per la cura della pelle sono quelli che considerano la naturalità e le prestazioni misurabili come elementi interconnessi della stessa offerta.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I prodotti contraffatti minano la fiducia dei consumatori nei marchi. | -0.7% | A livello nazionale, con la pressione più forte su Douyin e sulle piattaforme di e-commerce secondarie. | A breve termine (≤ 2 anni) |
| I requisiti di conformità normativa aumentano la complessità operativa | -0.5% | A livello nazionale, con una maggiore pressione operativa nei centri manifatturieri costieri come Guangdong e Zhejiang. | Medio termine (2-4 anni) |
| Le preoccupazioni relative alla sicurezza degli ingredienti influenzano le decisioni di acquisto dei consumatori. | -0.4% | il | Medio termine (2-4 anni) |
| Le preoccupazioni ambientali aumentano il controllo sugli imballaggi dei prodotti. | -0.3% | A livello nazionale, con adozione precedente nelle città di primo livello e nei mercati orientati all'esportazione. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I prodotti contraffatti minano la fiducia dei consumatori nei marchi.
I cosmetici contraffatti continuano a rappresentare un grave ostacolo alla fiducia nel mercato cinese dei prodotti per la cura della pelle, soprattutto per i marchi che si espandono rapidamente attraverso il commercio sui social media prima che i sistemi di controllo locali riescano a intervenire. Nella prima metà del 2024, Douyin ha eliminato 1.8 milioni di inserzioni di prodotti contraffatti, chiuso oltre 160,000 negozi e supportato indagini penali che hanno portato al sequestro di beni contraffatti per un valore di 5.94 miliardi di CNY e all'arresto di 400 sospetti. La distorsione è più grave nelle categorie più recenti e di nicchia, dove i prodotti contraffatti possono superare in vendite quelli originali tra gli acquirenti che sono ancora guidati dal prezzo e non ancora fedeli a un marchio specifico. Sieri e creme antietà contraffatti sono stati inoltre trovati, nella bozza di codice sorgente, contenenti piombo, mercurio e conservanti non autorizzati, il che aumenta il rischio che i danni causati dai prodotti contraffatti vengano attribuiti a marchi legittimi. Questo problema colpisce più di un'azienda perché indebolisce la fiducia nel settore negli stessi spazi digitali in cui la scoperta e la conversione avvengono ora più rapidamente. Il mercato cinese dei prodotti per la cura della pelle, pertanto, comporta un costo di fiducia che può rallentare la conversione dei prodotti premium anche quando la domanda dei consumatori rimane forte.
I requisiti di conformità normativa aumentano la complessità operativa
Anche il mercato cinese dei prodotti per la cura della pelle si trova ad affrontare un onere normativo più gravoso, che sta aumentando i costi effettivi di partecipazione. Dal 1° maggio 2025, tutti i soggetti registrati e notificati nel settore cosmetico sono tenuti a presentare rapporti completi di valutazione della sicurezza, ponendo fine alla precedente opzione di segnalazione semplificata. L'Autorità nazionale per la protezione dei cosmetici (NMPA) ha introdotto le Misure amministrative per il monitoraggio e la valutazione del rischio per la sicurezza dei cosmetici nell'agosto 2025 e, nel novembre 2025, ha pubblicato un programma di riforme in 24 punti che definisce l'orientamento della supervisione fino al 2030 (ZMUNI). Nel luglio 2025 sono stati inoltre introdotti 34 nuovi progetti di standard per i cosmetici, riguardanti la sicurezza degli ingredienti, il rilevamento dei PFAS e le soglie di test per i silossani. Le grandi multinazionali possono assorbire più facilmente questi cambiamenti, poiché dispongono già di sistemi di conformità, mentre le piccole aziende nazionali innovative si trovano ad affrontare cicli di lancio più lenti proprio quando la velocità è più importante. Il mercato cinese dei prodotti per la cura della pelle sta quindi diventando più difficile da penetrare e in cui operare senza una documentazione più solida, sistemi di test più efficaci e un controllo più rigoroso delle materie prime.
Analisi del segmento
Per tipologia di prodotto: le formulazioni per il viso rappresentano un valore fondamentale; i prodotti anti-età per il corpo aprono nuove frontiere.
Nel 2025, i prodotti per la cura del viso rappresentavano l'83.43% del mercato cinese dei prodotti per la cura della pelle, e si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) del 7.37% fino al 2031. Questa leadership riflette la profondità della routine di bellezza in più fasi delle donne cinesi, dove sieri, essenze, maschere, creme idratanti e trattamenti mirati continuano a detenere una quota di mercato maggiore rispetto ai prodotti per il corpo o per le labbra. Nel 2025, SK-II ha guidato il segmento dei sieri con un fatturato di 1.45 miliardi di CNY, mentre Forest Cabin ha triplicato le entrate derivanti dai sieri, raggiungendo 1.29 miliardi di CNY ed entrando nella top 3. Anche nel 2024, creme e idratanti hanno detenuto la maggioranza del sottosegmento dei prodotti per la cura della pelle, registrando una crescita, a dimostrazione di come le categorie di base della routine continuino a trainare i volumi di vendita, nonostante l'interesse crescente per i trattamenti specifici. La cura del viso rimane il fulcro del mercato cinese dei prodotti per la cura della pelle, in quanto soddisfa sia la domanda di rifornimento di routine sia il ciclo di upgrade a più alto valore.
I prodotti per la cura del corpo partono da una base più piccola, ma offrono una delle opportunità di nicchia più evidenti nel mercato cinese dei prodotti per la cura della pelle. Il segmento anti-età per il corpo è cresciuto significativamente nella prima metà del 2025, a dimostrazione del fatto che i consumatori stanno estendendo la logica della cura del viso anche a collo, mani e décolleté. Anche le creme per mani e piedi stanno guadagnando valore, poiché i principi attivi concentrati, un tempo limitati alla cura del viso, si stanno spostando verso la cura del corpo. La cura delle labbra rimane la tipologia di prodotto più piccola, ma il suo ruolo sta migliorando grazie ai sieri idratanti e ai principi attivi riparatori della barriera cutanea, che avvicinano i prodotti per le labbra al trattamento. Le norme di valutazione della sicurezza introdotte nel 2025 si applicano a prodotti per viso, corpo e labbra, favorendo i marchi che già possiedono librerie di ingredienti conformi e che possono espandersi più rapidamente in categorie adiacenti.
In base al prezzo: la massa guida i volumi, il premium guida la crescita del valore
Nel 2025, i prodotti di largo consumo detenevano il 66.87% del mercato cinese dei prodotti per la cura della pelle, sostenuti da acquisti frequenti e da un traffico elevato nella fascia di prezzo inferiore a 200 CNY su Douyin. La fascia di prezzo più bassa, da 0 a 100 CNY, è cresciuta su base annua nel 2025, a dimostrazione che i prezzi di ingresso rimangono una strategia efficace per acquisire clienti. Allo stesso tempo, anche i prodotti con un prezzo superiore a 1,000 CNY hanno registrato una forte crescita delle vendite nel 2025, il che indica che la domanda di prodotti premium non si è indebolita con l'espansione dei prodotti a basso prezzo. Il modello può essere descritto come un bilanciere, poiché la spesa si espande nella fascia di prezzo più bassa e in quella premium, mentre la fascia media si restringe. La fascia di prezzo tra 300 e 500 CNY ha subito la maggiore pressione, il che suggerisce acquisti più selettivi piuttosto che un downgrade uniforme in tutto il mercato cinese dei prodotti per la cura della pelle.
Si prevede che i prodotti premium cresceranno a un tasso annuo composto (CAGR) dell'8.11% fino al 2031, mantenendosi in testa al mercato cinese dei prodotti per la cura della pelle nel suo complesso. La crescita nel segmento di fascia alta è legata a consumatori più consapevoli degli ingredienti e più disposti a pagare per prove visibili, raccomandazioni dermatologiche o affermazioni più solide a supporto. Beiersdorf ha beneficiato di questo cambiamento dopo l'approvazione del Thiamidol da parte della NMPA nel novembre 2024 e il lancio di Eucerin Spotless Brightening Pro Serum nel 2025, che ha raggiunto la posizione numero 1 nella categoria dei sieri dermatologici anti-pigmentazione in Cina. Il reddito disponibile medio pro capite in Cina ha raggiunto i 34,707 CNY nel 2024, con un aumento del 5.5% su base annua, il che supporta una base stabile per la continua crescita del segmento premium. Il mercato cinese dei prodotti per la cura della pelle continua quindi a premiare le offerte premium in grado di combinare una differenziazione basata sulla scienza con la rilevanza locale.
Per categoria: la convenzionale mantiene una scala critica, l'organica accelera da una base differenziata
Nel 2025, i prodotti convenzionali detenevano il 72.04% del valore di mercato, mantenendosi al centro della produzione su larga scala, dell'ampia distribuzione al dettaglio e del rifornimento ad alto volume. Si prevede che i prodotti biologici e naturali cresceranno a un tasso annuo composto (CAGR) del 7.86% fino al 2031, diventando la categoria in più rapida crescita nel mercato cinese dei prodotti per la cura della pelle. I volumi unitari dei prodotti per la cura della pelle a base di ingredienti vegetali sono aumentati di anno in anno fino a metà del 2024, raggiungendo i 210 milioni di unità, a dimostrazione che la domanda guidata dagli ingredienti ha già raggiunto una scala significativa. La stessa bozza di fonte riporta che i marchi registrati in questo settore sono aumentati del 15%, arrivando a 7,257, e i relativi post sui social media sono saliti a 12.26 milioni, il che dimostra che sia l'offerta che l'attenzione dei consumatori continuano ad ampliarsi. I prodotti convenzionali detengono ancora la base più ampia, ma i formati biologici e naturali stanno acquisendo maggiore rilevanza commerciale nel mercato cinese dei prodotti per la cura della pelle.
I prodotti biologici e naturali stanno guadagnando terreno perché i consumatori ora valutano le affermazioni relative agli ingredienti botanici in base a prestazioni, consistenza e risultati visibili, piuttosto che basandosi esclusivamente sulla dicitura in etichetta. I marchi che utilizzano principi attivi clinicamente documentati, come la Rhodiola tibetana, la Centella asiatica dello Yunnan e gli estratti standardizzati di Bencao, stanno crescendo più rapidamente rispetto a quelli che si affidano principalmente alle certificazioni. Ciò significa che l'industria cinese dei prodotti per la cura della pelle sta considerando naturalità ed efficacia come valori interconnessi, piuttosto che come concetti separati. Anche il packaging sostenibile sta diventando parte integrante del dibattito di categoria, dato che la Cina ha rafforzato l'attenzione politica sui materiali di imballaggio e sulla riduzione dei rifiuti entro il 2025. I marchi meglio posizionati in questa categoria sono quelli in grado di rendere credibile la narrazione degli ingredienti, offrendo al contempo prestazioni del prodotto misurabili.
Per utente finale: le donne guidano il mercato, il segmento dei bambini sblocca la fascia di spesa premium per bambino
Nel 2025, le donne rappresentavano l'84.35% del valore di mercato e rimangono la principale fonte di domanda per il mercato cinese dei prodotti per la cura della pelle. La loro spesa comprende creme idratanti quotidiane, sieri, trattamenti illuminanti e routine anti-età di alta gamma, il che significa che il segmento supporta sia i volumi che i margini in quasi tutti i canali. Le città di primo e secondo livello hanno rappresentato la maggior parte dell'utilizzo di prodotti anti-età, mentre la quota delle città di secondo livello è aumentata, a dimostrazione che la domanda di prodotti premium da parte delle donne è ancora concentrata nelle grandi città, ma si sta gradualmente espandendo. I marchi stanno anche sviluppando offerte più specifiche per le occasioni d'uso, tra cui l'utilizzo in viaggio, il recupero dopo interventi medici e il supporto per lo stress cutaneo dovuto al lavoro notturno. Il segmento femminile rimane il principale banco di prova per nuove affermazioni, texture e logiche di prezzo premium nel mercato cinese dei prodotti per la cura della pelle.
Si prevede che il mercato dei bambini e dei ragazzi crescerà a un tasso di crescita annuo composto (CAGR) dell'8.39% fino al 2031, diventando così il gruppo di utenti finali in più rapida crescita e una chiara opportunità di espansione per il mercato cinese dei prodotti per la cura della pelle. Questa crescita è trainata da una maggiore spesa pro capite per bambino, piuttosto che da un'espansione demografica. Secondo i dati pubblicati dall'Amministrazione statale per la regolamentazione del mercato, il mercato cinese dei cosmetici per bambini ha superato i 500 miliardi di CNY nel 2025, dopo essere cresciuto dai 136.4 miliardi di CNY del 2014 con un CAGR del 12.5%. Lo stesso documento afferma inoltre che, a giugno 2025, 28,168 prodotti cosmetici per bambini erano registrati presso la NMPA (National Medical Products Administration) e che i marchi utilizzano sempre più spesso indicazioni legate alla protezione solare, all'ipersensibilità e al ripristino della barriera cutanea. Il settore cinese dei prodotti per la cura della pelle sta assistendo a un costante sviluppo anche nelle routine maschili, con i consumatori maschi più giovani che adottano trattamenti anti-età, di controllo dell'oleosità e di ripristino della barriera cutanea, avvicinandosi così a un comportamento di rifornimento regolare.
Per canale di distribuzione: i negozi di prodotti per la salute e la bellezza detengono la quota di mercato maggiore, mentre l'e-commerce accelera.
Nel 2025, i negozi di prodotti per la salute e la bellezza detenevano il 46.25% del valore di mercato, confermandosi come il principale canale offline per la vendita di prodotti per la cura della pelle in Cina. Le catene specializzate favoriscono sia il primo acquisto che gli acquisti ripetuti, grazie a un assortimento selezionato, alla possibilità di provare i prodotti e all'assistenza alla vendita per i prodotti di fascia alta. Questo aspetto è particolarmente importante per sieri, essenze e prodotti per trattamenti specifici, che spesso richiedono maggiori spiegazioni prima dell'acquisto. Supermercati e ipermercati rimangono rilevanti per i prodotti di largo consumo, soprattutto nelle città di livello inferiore, dove il rapporto qualità-prezzo, la comodità e la spesa al dettaglio sono ancora fattori determinanti per gli acquisti abituali. Altri canali di vendita al dettaglio tradizionali svolgono un ruolo di supporto, ma la vendita al dettaglio specializzata in prodotti di bellezza rimane il principale punto di riferimento offline per il mercato cinese dei prodotti per la cura della pelle.
Si prevede che i negozi online cresceranno a un tasso annuo composto (CAGR) dell'8.02% fino al 2031, diventando così il formato di distribuzione in più rapida crescita e un segmento in espansione del mercato cinese dei prodotti per la cura della pelle. Il modello di content-commerce di Douyin riduce i tempi tra la scoperta del prodotto e l'acquisto, diminuendo i costi di test per nuovi lanci e riformulazioni. RED continua a svolgere un ruolo distinto, in quanto aiuta i marchi a costruire fiducia, a stimolare l'intenzione di provare il prodotto e a convalidarlo prima che la conversione si sposti su una piattaforma di commercio. L'e-commerce transfrontaliero rimane utile per i marchi internazionali che desiderano un ingresso più rapido nel mercato, mentre i formati collegati alle farmacie stanno acquisendo rilevanza man mano che i prodotti dermocosmetici si avvicinano alla domanda di assistenza sanitaria. Il mercato cinese dei prodotti per la cura della pelle sta diventando sempre più specifico per canale, con i marchi che utilizzano ciascun canale per un ruolo diverso, anziché aspettarsi che un unico formato svolga tutte le funzioni.
Panorama competitivo
Il mercato cinese dei prodotti per la cura della pelle rimane moderatamente frammentato, con una concorrenza distribuita su fasce di prezzo, formati di prodotto e modelli di canale, piuttosto che concentrata sotto un unico fornitore dominante. Nel 2025, L'Oréal si è posizionata al primo posto tra i gruppi internazionali, con un fatturato online del marchio superiore a 10.0 miliardi di CNY. Helena Rubinstein, YSL e La Mer sono cresciute più rapidamente rispetto al ritmo generale del settore anti-età, a dimostrazione del fatto che i marchi di lusso mantengono ancora un forte potere di determinazione dei prezzi laddove si incontrano efficacia elevata e valore del marchio. Ciò determina una netta divisione competitiva nel mercato cinese dei prodotti per la cura della pelle, dove le multinazionali puntano sulla tradizione clinica e i produttori nazionali su un'iterazione più rapida dei prodotti, sulla valorizzazione degli ingredienti locali e sulla creazione di contenuti nativi per le piattaforme.
Gli investimenti strategici sono diventati un importante strumento competitivo nel mercato cinese dei prodotti per la cura della pelle. Nel novembre 2025, L'Oréal ha acquisito una partecipazione di minoranza nel marchio cinese di prodotti per la cura della pelle di largo consumo Lan, dopo un precedente investimento strategico in Chando, dimostrando un passaggio da una strategia di sostituzione diretta a una partnership con marchi nazionali già consolidata e in grado di fidelizzare i consumatori locali. Nell'aprile 2026, il Centro di Ricerca e Innovazione di L'Oréal in Cina è stato elevato a livello globale e il primo prodotto sviluppato in collaborazione con l'Ospedale Huashan dell'Università Fudan di Pudong ha fatto il suo debutto mondiale: un prodotto per la cura della pelle sebo-regolatore a base di tecnologia supramolecolare. [2]Fonte: Governo popolare municipale di Shanghai, "Il centro di ricerca e sviluppo di L'Oréal in Cina raggiunge un livello globale", english.shanghai.gov.cnNel 2025, Bloomage Biotechnology ha inoltre consolidato la propria posizione tecnologica attraverso una partnership strategica con LG Household & Health Care, incentrata sulla biologia sintetica e la glicobiologia per lo sviluppo di prodotti di nuova generazione per la longevità della pelle. Questi esempi dimostrano che la leadership nel mercato cinese dei prodotti per la cura della pelle dipende ora contemporaneamente dal valore del marchio, dai legami con la scienza locale, dalle piattaforme di ingredienti e dalla velocità di esecuzione.
La domanda di segmenti di mercato inesplorati rimane più forte nelle città di secondo e terzo livello, nei prodotti di alta gamma per neonati e bambini e nei prodotti anti-età per il corpo, settori in cui nessun marchio detiene ancora una leadership chiara. Estée Lauder ha rafforzato la sua base operativa locale nell'aprile 2026 con l'apertura del suo Centro di distribuzione cinese e del Centro di innovazione aperta del gruppo a Shanghai, registrando al contempo una crescita su base annua delle vendite nette organiche nella Cina continentale nel secondo trimestre dell'anno fiscale 2026. Anche la conformità sta diventando un filtro competitivo più stringente nel mercato cinese dei prodotti per la cura della pelle, poiché norme di sicurezza e standard più rigorose aumentano i costi di gestione per i venditori impreparati. Con il proseguire di questo processo, i marchi con dossier più completi, un controllo della catena di approvvigionamento più efficace e un'esecuzione digitale più rapida hanno maggiori probabilità di conquistare la quota di mercato persa dagli operatori più deboli.
Leader del settore della cura della pelle in Cina
-
L'Oreal SA
-
La Estée Lauder Companies Inc.
-
PLC Unilever
-
Società Shiseido, Limited
-
Moët Hennessy Louis Vuitton
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Proya Cosmetics ha acquisito un'ulteriore quota del 12.6% in Flower Knows per 351 milioni di CNY, portando la sua partecipazione indiretta totale al 51% e integrando completamente il marchio nel bilancio di Proya, rendendolo il secondo marchio di cosmetici del gruppo per fatturato. L'accordo rafforza la posizione di Proya nel segmento dei cosmetici premium accessibili e diversifica il suo portafoglio oltre la sua linea principale di prodotti per la cura della pelle basati sulla scienza.
- Aprile 2026: Il Centro di Ricerca e Innovazione di L'Oréal in Cina è stato elevato a livello globale dalla Commissione per il Commercio del Comune di Shanghai, il primo riconoscimento di questo tipo per un centro di ricerca e sviluppo finanziato dall'estero nel distretto di Jing'an. Il primo prodotto sviluppato in collaborazione con l'Ospedale Huashan dell'Università Fudan di Pudong, un prodotto per la cura della pelle sebo-regolatore a base di molecole supramolecolari, ha fatto il suo debutto mondiale, diventando un modello riproducibile per lo sviluppo di prodotti in ambito industriale, accademico e clinico.
- Settembre 2025: Bloomage Biotechnology ha firmato un accordo di partnership strategica con LG Household & Health Care per lanciare un progetto congiunto che unisce la ricerca avanzata sulla pelle alla produzione di ingredienti basati sulla biologia sintetica, con la glicobiologia posizionata come tecnologia fondamentale per i prodotti di nuova generazione per la longevità della pelle.
Ambito del rapporto sul mercato cinese dei prodotti per la cura della pelle
Il mercato comprende prodotti per la cura del viso, del corpo e delle labbra, tra cui detergenti, idratanti, sieri, essenze, tonici, ecc., progettati per mantenere la salute, l'idratazione, la protezione e l'aspetto della pelle nei segmenti di mercato di massa e premium. Il rapporto sul mercato cinese della cura della pelle è segmentato per tipo di prodotto (prodotti per la cura del viso, prodotti per la cura del corpo e altro), prezzo (di massa e premium), utente finale (uomini, donne, altro), categoria (biologico e convenzionale) e canale di distribuzione (supermercati/ipermercati, negozi al dettaglio online e altro). Le previsioni di mercato sono fornite in termini di valore (USD).
| Prodotti per la cura del viso | Detergenti uomo |
| Idratanti e Creme | |
| Sieri ed Essenze | |
| Toner | |
| Maschere | |
| Altri prodotti per la cura del viso | |
| Prodotti per la cura della pelle | |
| Prodotti per la cura del corpo | Lozione per il corpo |
| Crema per piedi e mani | |
| Altri prodotti per la cura del corpo | |
| Prodotti per la cura delle labbra |
| Premium |
| Massa |
| Organic |
| Convenzionale |
| Uomo |
| Donna |
| Bambini / Bambini |
| Supermercati / Ipermercati |
| Salute e bellezza |
| Negozi al dettaglio online |
| Altri canali |
| Tipologia di prodotto | Prodotti per la cura del viso | Detergenti uomo |
| Idratanti e Creme | ||
| Sieri ed Essenze | ||
| Toner | ||
| Maschere | ||
| Altri prodotti per la cura del viso | ||
| Prodotti per la cura della pelle | ||
| Prodotti per la cura del corpo | Lozione per il corpo | |
| Crema per piedi e mani | ||
| Altri prodotti per la cura del corpo | ||
| Prodotti per la cura delle labbra | ||
| Prezzo | Premium | |
| Massa | ||
| Categoria | Organic | |
| Convenzionale | ||
| Utente finale | Uomo | |
| Donna | ||
| Bambini / Bambini | ||
| Canale di distribuzione | Supermercati / Ipermercati | |
| Salute e bellezza | ||
| Negozi al dettaglio online | ||
| Altri canali | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato cinese dei prodotti per la cura della pelle entro il 2031?
Si prevede che il mercato cinese dei prodotti per la cura della pelle raggiungerà gli 89.01 miliardi di dollari entro il 2031, rispetto ai 62.9 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 7.19%.
Qual è la tipologia di prodotto che genera la maggiore spesa per la cura della pelle in Cina?
I prodotti per la cura del viso dominano il mercato con un ampio margine, rappresentando l'83.43% del valore di mercato nel 2025, grazie alla forte domanda di sieri, essenze, maschere e trattamenti.
Quale fascia di prezzo sta crescendo più rapidamente nel mercato cinese dei prodotti per la cura della pelle?
I prodotti premium stanno crescendo più rapidamente, con un tasso di crescita annuo composto (CAGR) dell'8.11% fino al 2031, nonostante i prodotti di massa detengano ancora la quota maggiore, pari al 66.87%, nel 2025.
Perché i trattamenti anti-età sono così importanti nella domanda di prodotti per la cura della pelle in Cina?
Il settore anti-età stimola lo sviluppo di nuovi ingredienti, la conversione in prodotti premium e il traffico sui canali di vendita, con un fatturato online di prodotti anti-età che raggiungerà il miliardo di dollari nel 2025.


