

Dimensioni e quota del mercato cinese dei dispositivi semiconduttori
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
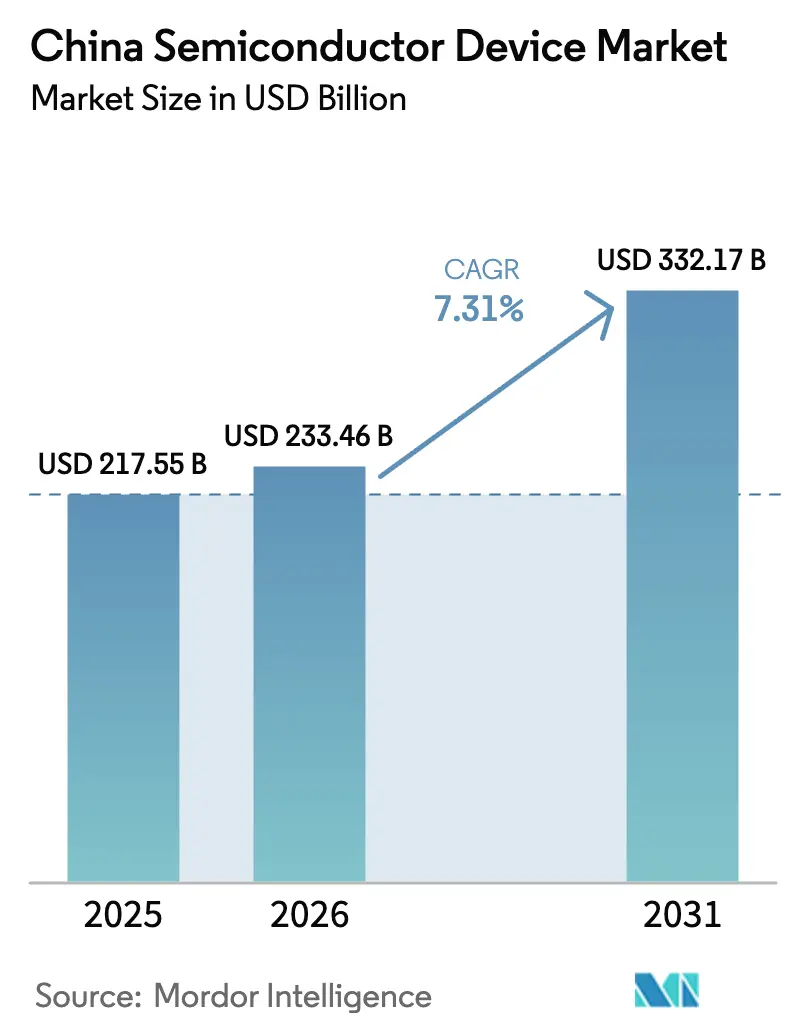
| Dimensione del mercato (2026) | 233.46 miliardo di dollari |
| Dimensione del mercato (2031) | 332.17 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.31% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato cinese dei dispositivi semiconduttori di Mordor Intelligence
Il mercato cinese dei dispositivi a semiconduttore aveva un valore di 217.55 miliardi di dollari nel 2025 e si prevede che crescerà da 233.46 miliardi di dollari nel 2026 a 332.17 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.31% durante il periodo di previsione (2026-2031). I finanziamenti statali, i consistenti investimenti privati e l'obiettivo politico dell'autosufficienza tecnologica hanno trasformato il settore in una priorità strategica. La rapida espansione è sostenuta dall'aumento della capacità produttiva delle fonderie nazionali, dalle innovazioni nel campo delle memorie 3D NAND e del packaging avanzato, e dalla crescente domanda derivante da 5G, intelligenza artificiale e veicoli a energia alternativa. I rigidi controlli sulle esportazioni di strumenti a ultravioletti estremi (EUV) hanno rallentato la transizione verso nodi inferiori a 10 nm; tuttavia, le aziende hanno riorientato i propri sforzi verso il miglioramento dell'efficienza dei nodi maturi, dei semiconduttori composti e delle nuove architetture che non richiedono la tecnologia EUV. La pressione competitiva ha portato a un aumento del consolidamento, come esemplificato da Empyrean-Xpeedic nel round di finanziamento di EDA e YMTC, a dimostrazione di una tendenza verso economie di scala, integrazione verticale e accumulo di proprietà intellettuale.
Punti chiave del rapporto
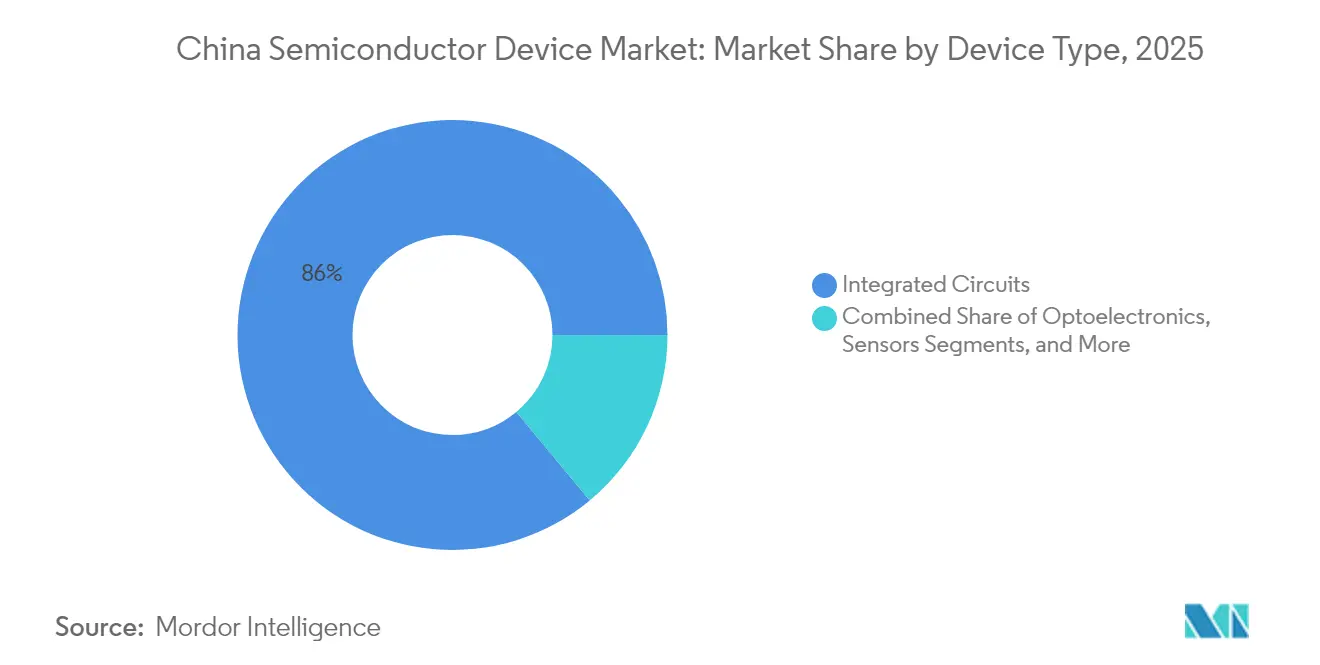
- Per tipologia di dispositivo, i circuiti integrati hanno guidato la crescita con una quota di fatturato dell'86.02% nel 2025; i sensori e i MEMS hanno registrato il CAGR più rapido, pari all'8.06% fino al 2031.
- In base al modello di business, nel 2025 il segmento design/fabless deteneva il 67.35% della quota di mercato cinese dei dispositivi a semiconduttore, mentre si prevede che i produttori di dispositivi integrati cresceranno a un CAGR dell'7.86% entro il 2031.
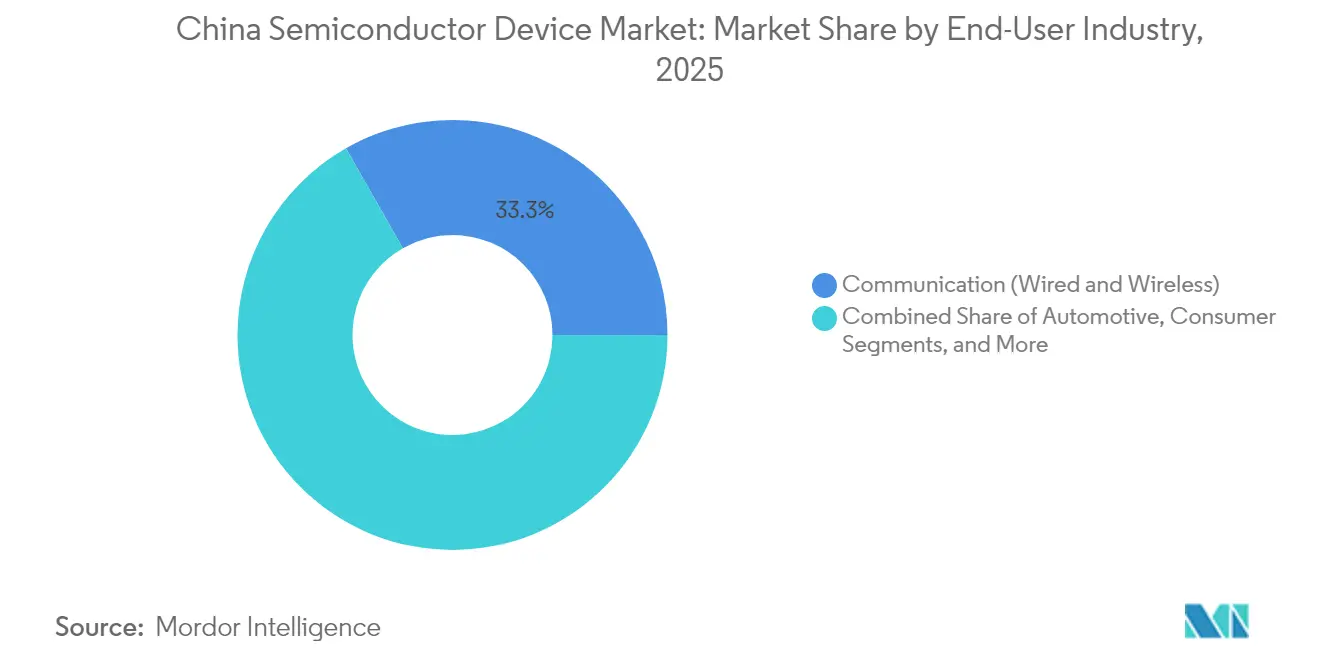
- Per settore di utilizzo finale, nel 2025 la comunicazione rappresentava il 33.25% del mercato cinese dei dispositivi a semiconduttore e si prevede che le applicazioni di intelligenza artificiale si espanderanno a un CAGR del 9.28% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato cinese dei dispositivi semiconduttori
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Programmi accelerati di espansione della capacità dei circuiti integrati "Made-in-China 2025" | + 1.9% | Nazionale, concentrato a Pechino, Shanghai e Shenzhen | A lungo termine (≥ 4 anni) |
| Domanda di edge computing incentrata sull'intelligenza artificiale da parte dei fornitori di cloud cinesi di primo livello | + 1.6% | Nazionale, con cluster a Pechino, Hangzhou e Shenzhen | Medio termine (2-4 anni) |
| Adozione di SiC/GaN di livello automobilistico nei gruppi propulsori NEV | + 1.3% | Nazionale, guidato da Guangdong, Jiangsu e Shanghai | Medio termine (2-4 anni) |
| La realizzazione della stazione base 5G nazionale sta guidando l'adozione dei circuiti integrati RF-Front-End | + 1.1% | Implementazione delle infrastrutture nazionali | A breve termine (≤ 2 anni) |
| Aggiornamento industriale alle fabbriche intelligenti "Industria 4.0" | + 0.8% | Centri produttivi nel Jiangsu, Zhejiang e Guangdong | A lungo termine (≥ 4 anni) |
| Ripresa post-pandemia dei dispositivi consumer abilitati all'AIoT (dispositivi indossabili intelligenti, AR/VR) | + 0.7% | Nazionale, concentrato nei centri dell'elettronica di consumo di Guangdong e Zhejiang | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Programmi accelerati di espansione della capacità dei circuiti integrati “Made-in-China 2025”
La Cina ha ampliato la capacità delle fonderie del 15% nel 2024 e prevede di aggiungerne un altro 14% nel 2025, mentre SMIC, Huahong e Nexchip aumentano le linee a nodi maturi. [1] SEMI, “La capacità globale di produzione di semiconduttori dovrebbe espandersi del 6% nel 2024 e del 7% nel 2025”, semi.org La localizzazione si estende ora oltre la fabbricazione, fino alla rimozione del fotoresist e agli strumenti di pulizia a umido, dove i fornitori nazionali hanno raggiunto alti tassi di utilizzo. Entro il 2027, si prevede che la Cina deterrà il 31% della capacità globale a 28 nm, rimodellando i prezzi ai nodi maturi. Il successo del programma dipende da una fornitura stabile di energia, da talenti nell'ingegneria di processo e da linee di apparecchiature di seconda fonte che mitigano l'esposizione al controllo delle esportazioni. Nel complesso, il lancio consolida l'offerta interna per l'elettronica di consumo, industriale e automobilistica, aumentando i tassi di utilizzo e i margini in tutto l'ecosistema.
Domanda di edge computing incentrata sull'intelligenza artificiale da parte dei provider cloud cinesi di primo livello
Alibaba ha promesso 380 miliardi di CNY (52.9 miliardi di USD) nel periodo 2025-2027 per infrastrutture cloud pronte per l'intelligenza artificiale, mentre Tencent e Baidu hanno annunciato spese analoghe. La domanda spazia da GPU, memorie ad alta larghezza di banda e ASIC per switch di rete, indirizzando gli ordini verso fabbriche e case produttrici di memorie locali. Il modello di base di DeepSeek dimostra la capacità della Cina di allineare software e hardware, riducendo la dipendenza dagli acceleratori esteri. I carichi di lavoro edge-AI favoriscono l'elaborazione on-premise a bassa latenza, orientando gli acquirenti verso SOC progettati a livello nazionale e conformi alle norme nazionali sulla sovranità dei dati. Il circolo virtuoso tra investimenti in conto capitale per hyperscaler e innovazione a livello di chip rappresenta quindi un importante catalizzatore di crescita a medio termine.
Adozione di SiC/GaN di livello automobilistico nei gruppi propulsori NEV
I dispositivi SiC migliorano l'efficienza nei sistemi di azionamento a 800 V e nelle applicazioni di ricarica ad alta potenza. La Cina è sulla buona strada per consumare il 40% dei wafer SiC globali entro il 2030, rispetto al 15% del 2023, poiché si prevede che l'approvvigionamento locale raggiungerà il 60%. BYD Semiconductor controlla già il 28.9% del fatturato nazionale dei moduli di potenza e sta scalando verticalmente dalla produzione di wafer al packaging. I produttori di wafer sovvenzionati hanno ridotto i prezzi dei substrati SiC da 6 pollici a 500 dollari, che è un terzo delle quotazioni internazionali, accelerando così l'integrazione nella progettazione presso gli OEM nazionali. [2] KrASIA, "Global Tech Industry Braces for 'China Shock' in Mature Chips", kr-asia.com Una solida previsione di penetrazione dei NEV pari al 60% delle vendite di autovetture nel 2025 garantisce una domanda sostenuta di MOSFET SiC, caricabatterie GaN e moduli di potenza.
La realizzazione della stazione base 5G nazionale promuove l'adozione dei circuiti integrati front-end RF
Per raggiungere gli obiettivi di copertura, sono necessari oltre 5 milioni di macro-siti 5G, con ogni stazione base che integra il triplo del contenuto RF-front-end dei sistemi 4G. I fornitori nazionali di filtri, amplificatori di potenza e sistemi di sintonizzazione delle antenne ottengono primi successi progettuali, supportati da clausole di appalto preferenziali nelle gare d'appalto per le apparecchiature. La domanda di ricadute derivante da radio massive-MIMO, piccole celle e CPE wireless fisse moltiplica il volume di silicio per driver, LNA e chip di temporizzazione. La densificazione in corso fino al 2028 garantisce un arretrato costante per i fornitori di dispositivi RF CMOS, GaAs e SiGe.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Restrizioni dell'elenco delle entità di controllo delle esportazioni degli Stati Uniti sugli strumenti EUV ed EDA | -1.6% | Nazionale, che colpisce le fabbriche di nodi avanzati | A lungo termine (≥ 4 anni) |
| Fuga di talenti verso studi di design all'estero | -0.8% | Principali centri tecnologici: Pechino, Shanghai, Shenzhen | Medio termine (2-4 anni) |
| Le fabbriche ad alta intensità di elettricità devono far fronte ai limiti provinciali delle quote di carbonio | -0.5% | Province manifatturiere con vincoli di carbonio | A lungo termine (≥ 4 anni) |
| Volatilità persistente dei prezzi dei wafer Prime da 300 mm | -0.4% | La catena di fornitura globale sta interessando tutte le regioni | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Restrizioni dell'elenco delle entità di controllo delle esportazioni degli Stati Uniti sugli strumenti EUV ed EDA
Le normative di Washington di ottobre 2024 e dicembre 2024 vietano la spedizione di scanner EUV, apparecchiature di deposizione avanzate e licenze EDA di fascia alta alle fabbriche cinesi. I produttori nazionali rimangono limitati a 28 nm per la produzione di massa e devono innovare i wafer proof-of-concept da 7 nm senza ASML EUV. Le soluzioni alternative includono transistor con materiali 2D pilotati a una lunghezza di gate di 1 nm e pattern multipli DUV avanzati, ma i rendimenti commerciali sono ancora lontani. Tempi di consegna più lunghi per le apparecchiature, incertezza sulle licenze software e audit di conformità rallentano il ritmo della migrazione dei nodi.
Fuga di talenti verso studi di design all'estero
Nel 2022 la Cina aveva bisogno di 199,300 professionisti nel settore dei semiconduttori, ma ne aveva solo 164,300 a libro paga, un divario che si sta ampliando poiché le aziende straniere offrono pacchetti retributivi premium e supporto al trasferimento. I procuratori taiwanesi hanno aperto procedimenti contro 11 entità cinesi per presunto furto di talenti, aumentando le tensioni e il controllo tra le due sponde dello Stretto. [3] Taipei Times, “EDITORIAL: Keep Tech Talent In, Poachers Out,” taipeitimes.com Pechino ha risposto con 25 programmi di dottorato in circuiti integrati e incentivi per “invertire la fuga di cervelli”; il ritorno di figure di spicco come l'ex ingegnere RF di Apple Kong Long segnala un successo parziale. Tuttavia, la carenza rimane acuta nella progettazione di algoritmi EDA, nella fisica dei dispositivi e nella leadership dell'integrazione dei processi, limitando l'accelerazione dei progetti.
Analisi del segmento
Per tipo di dispositivo: i circuiti integrati ancorano il dominio del mercato
I circuiti integrati hanno rappresentato l'86.02% del fatturato nel 2025 e si prevede che la loro quota aumenterà ulteriormente, poiché la domanda di intelligenza artificiale, 5G e server richiederà die di dimensioni maggiori e soluzioni V-cache impilate. Nel mercato cinese dei semiconduttori, si prevede che i circuiti integrati cresceranno a un CAGR dell'8.02%, aggiungendo oltre 69.2 miliardi di dollari di nuova produzione entro il 2031. La NAND 232D a 3 layer di YMTC e la resa DDR80 all'5% di CXMT sottolineano lo slancio delle memorie, mentre le linee da 12 pollici di SMIC hanno un utilizzo dell'89.6%, grazie alla robusta domanda consumer e industriale.
Dispositivi di potenza discreti, optoelettronica e sensori occupano insieme la restante quota del 13.98%, ma beneficiano dell'elettrificazione dei veicoli elettrici a nuova generazione e dell'attrazione dei componenti ottici 5G. La capacità produttiva nazionale di diodi SiC raddoppia ogni 18 mesi e le spedizioni di VCSEL per il rilevamento 3D negli smartphone si stanno spostando verso fabbriche locali. Sebbene di valore inferiore, queste categorie contribuiscono a una differenziazione critica nella sicurezza automobilistica, nelle implementazioni di fabbriche intelligenti e nell'hardware AR/VR, sostenendo la resilienza multisegmento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modello di business: le case di design fabless superano le IDM
Le aziende fabless hanno conquistato il 67.35% della quota di mercato cinese dei semiconduttori nel 2025, con l'aumento dell'importanza strategica della proprietà intellettuale di progettazione, dell'architettura di sistema e dell'integrazione software. Si prevede che questa coorte crescerà a un CAGR dell'7.78% entro il 2031, in linea con i trend di inferenza AI approfondita, elaborazione, networking e personalizzazione degli ASIC.
Gli IDM rimangono indispensabili per dispositivi di potenza, automotive e sensori, dove il controllo di processo e la tracciabilità della qualità sono fondamentali. Il modello verticale di BYD Semiconductor garantisce oltre il 70% del contenuto di chip interno per i suoi veicoli elettrici, dimostrando la rilevanza degli IDM nei sistemi critici per la sicurezza. Tuttavia, l'intensità degli investimenti in conto capitale e il rischio legato alle licenze di esportazione conferiscono all'approccio fabless flessibilità ed efficienza del capitale, soprattutto perché i nodi da 28 nm e oltre soddisfano la maggior parte delle esigenze di volume nazionali.
Per settore dell'utente finale: la comunicazione è in testa mentre l'intelligenza artificiale cresce
Il settore delle comunicazioni ha detenuto una quota di fatturato del 33.25% nel 2025, grazie all'implementazione di macro-siti 5G e agli aggiornamenti del backhaul in fibra che consumano silicio RF, ottico e switch di rete. I carichi di lavoro AI rappresentano la fetta in più rapida crescita, con un CAGR del 9.28% sulle implementazioni di hyperscaler e sulle applicazioni edge aziendali.
La domanda nel settore automobilistico aumenta, poiché i veicoli elettrici a nuova generazione hanno un contenuto medio di semiconduttori di 1,200 dollari per veicolo, triplicando il loro valore rispetto al 2020. Gli utenti industriali adottano PLC e moduli di visione artificiale Industria 4.0, mentre l'elettronica di consumo rimane stabile su dispositivi per la smart home e la realtà aumentata. Questa combinazione diversifica i ricavi e ammortizza le oscillazioni cicliche legate ai cicli di aggiornamento degli smartphone.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
I distretti della costa orientale generano una quota significativa della produzione nazionale, con Pechino specializzata in ricerca e sviluppo, Shanghai nella produzione su larga scala e Shenzhen-Dongguan nell'elettronica di consumo ad alta progettazione. Il delta del fiume Yangtze detiene la fetta più ampia del mercato cinese dei semiconduttori, grazie a fabbriche congiunte, centri OSAT e corridoi logistici che riducono i tempi di consegna alle linee di assemblaggio OEM.
Gli incentivi governativi agli investimenti assegnano terreni, agevolazioni fiscali e tariffe dei servizi inferiori a quelle di mercato per consolidare le mega-fab. I siti di Pechino, Shanghai e Shenzhen di SMIC offrono complessivamente una capacità di oltre 1.2 milioni di wafer da 12 pollici al mese e prevedono un ulteriore aumento di 250,000 parole al minuto entro il 2027. L'attenzione di Shenzhen alla progettazione di SoC sfrutta la vicinanza a Huawei HiSilicon, Oppo e al produttore di droni DJI, favorendo stretti cicli di feedback.
Province interne come Anhui e Sichuan ora sfruttano le linee di backend e di semiconduttori composti per bilanciare la congestione costiera e i vincoli energetici. La NDRC ha stanziato 3.33 trilioni di CNY (470 miliardi di USD) per la ricerca e sviluppo nazionale nel 2024, parte dei quali finanzia centri di ricerca universitari e collegamenti ferroviari ad alta velocità interurbani che riducono l'attrito tra talenti e mobilità.
Panorama normativo
L'industria cinese dei dispositivi a semiconduttore è gestita attraverso un quadro normativo e di conformità multi-agenzia guidato dal Ministero dell'Industria e dell'Informatica (MIIT), dal Ministero del Commercio (MOFCOM), dalla Commissione Nazionale per lo Sviluppo e la Riforma (NDRC), dall'Amministrazione Cinese per il Cyberspazio (CAC) e dall'Amministrazione Statale per la Regolamentazione del Mercato (SAMR). Nel 2026, il Consiglio di Stato ha rafforzato la governance della catena di approvvigionamento attraverso le Disposizioni sulla sicurezza industriale e della catena di approvvigionamento (Decreto 834, 31 marzo 2026) e il Regolamento sul contrasto all'indebita giurisdizione extraterritoriale da parte di Stati stranieri (Decreto 835, 7 aprile 2026). Entrambi sono entrati in vigore immediatamente e hanno innalzato gli standard di conformità per gli appalti, i contratti e le transazioni transfrontaliere legate ai semiconduttori.
Parallelamente alle politiche industriali, le normative in materia di dati e sicurezza influenzano sempre più la progettazione dei chip, le operazioni di produzione e la qualificazione dei clienti. Il quadro normativo rivisto del 2025 sulla sicurezza dei dati, guidato dalla CAC (Common Advice Commission), incide su dove possono essere archiviati i dati di ricerca e sviluppo e di produzione dei semiconduttori e su come possono essere trasferiti. Anche i meccanismi di preferenza negli appalti, tra cui una procedura di elenco dei fornitori raccomandata dal MIIT (Ministero dell'Industria e dell'Industrializzazione) e menzionata negli aggiornamenti del 2026, interagiscono con gli obiettivi di localizzazione. Parallelamente, i controlli esterni, comprese le restrizioni all'esportazione statunitensi aggiornate a ottobre e dicembre 2024 su strumenti avanzati e EDA (Electronic Design Automation), continuano a rallentare la migrazione verso la tecnologia sub-10 nm e a spingere verso una maggiore enfasi su alternative di fornitura nazionali conformi.
Analisi della catena del valore
La catena del valore dei dispositivi a semiconduttore in Cina comprende IP e EDA, progettazione fabless, fabbricazione di wafer (fonderia e IDM), OSAT e packaging avanzato, nonché integrazione nei mercati finali di telecomunicazioni, informatica, automotive ed elettronica industriale. Nel livello di produzione, SMIC è leader a livello nazionale per quanto riguarda le fonderie a contratto, con Hua Hong Group come principale concorrente, ed entrambe si sono concentrate sulla produzione di nodi maturi e specializzati, in linea con i grandi volumi del mercato interno. La profondità della catena di fornitura si sta espandendo oltre le fonderie, includendo categorie di strumenti di processo localizzati e capacità di back-end, mentre permangono dipendenze all'avanguardia per la litografia EUV e l'EDA di fascia alta. Ciò rafforza una struttura a due binari, con nodi maturi ad alto volume e una scalabilità limitata dei nodi avanzati.
I materiali e le attrezzature a monte della filiera rimangono punti critici. L'ecosistema dei wafer di silicio mostra uno squilibrio strutturale tra wafer lucidati e wafer epitassiali, che limita alcune roadmap dei dispositivi e la scalabilità dei semiconduttori composti. Anche il consolidamento del settore sta rimodellando la catena, comprese le transazioni approvate dalla CSRC nel 2026 che aumentano il controllo sulle filiali produttive e semplificano la governance degli asset per la pianificazione della capacità, la qualificazione dei clienti e l'accesso ai finanziamenti. Nel complesso, queste dinamiche rafforzano l'integrazione tra studi di progettazione, fonderie, fornitori di packaging e OEM di sistemi che richiedono tracciabilità e garanzia di fornitura.
Panorama competitivo
SMIC e Huahong detengono congiuntamente meno del 20% del fatturato delle fonderie nazionali, il che indica una moderata concentrazione tra le oltre 40 fabbriche indipendenti. Lo specialista di memorie YMTC e il player DRAM CXMT rappresentano insieme una quota relativamente piccola del mercato cinese dei dispositivi a semiconduttore, mentre il fornitore di EDA Empyrean ha acquisito dimensioni maggiori con la sua partecipazione in Xpeedic.
Le spinte strategiche includono l'integrazione verticale dello stack modulo-veicolo di BYD e alleanze ecosistemiche come la partnership di STMicroelectronics con Huahong per la fornitura di MCU a 40 nm agli OEM automobilistici cinesi. Nel frattempo, i giganti delle piattaforme Alibaba, Tencent e Huawei stanno espandendo i loro sforzi interni di ricerca e sviluppo sui chip per garantirsi la fornitura, migliorare l'ottimizzazione del sistema e tutelarsi da potenziali sanzioni.
Architetture innovative (transistor con materiali 2D, core RISC-V) e packaging avanzato (chiplet, hybrid bonding) offrono spazio ai concorrenti. Si prevede un'accelerazione del consolidamento, con l'investimento di 47.5 miliardi di dollari da parte del Big Fund III in litografia, EDA e sviluppo dei talenti. Il mercato, pertanto, rimane frammentato, ma è chiaramente sulla strada giusta verso una struttura oligopolistica più rigorosa.
Leader del settore dei dispositivi semiconduttori in Cina
Semiconductor Manufacturing International Corp (SMIC)
Taiwan Semiconductor Manufacturing Co (TSMC)
Gruppo Hua Hong
Samsung Electronics Co Ltd
Yangtze Memoria Technologies Co (YMTC)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Hua Hong Semiconductor ottiene l'approvazione della CSRC per l'acquisizione del 97.4988% del capitale azionario di Hua Li Microelectronics. L'accordo consolida la capacità produttiva nazionale nel settore delle fonderie e rafforza l'integrazione verticale e il controllo sulla produzione in Cina.
- Giugno 2026: Sine Integrated Circuits annuncia un investimento quadro per la creazione di Sine Advanced Integrated Circuits Manufacturing (Shaoxing) con una produzione di chip da 12 pollici per il settore automobilistico (capacità mensile di 50,000 wafer). L'investimento amplia la capacità di produzione di chip per il settore automobilistico e favorisce la creazione di una rete regionale di stabilimenti di produzione di semiconduttori da 12 pollici, garantendo al contempo la sicurezza dell'approvvigionamento di semiconduttori per il settore automobilistico.
- Maggio 2026: Semiconductor Manufacturing International Corp (SMIC) riceve l'approvazione della CSRC per l'acquisizione della restante quota del 49% in SMIC North. L'operazione accelera il consolidamento delle dimensioni e degli asset tra i principali produttori cinesi di semiconduttori e rafforza il consolidamento e il controllo degli asset nel settore delle fonderie nazionali.
Ambito e metodologia
Un dispositivo a semiconduttore è un componente elettronico che si basa sulle proprietà elettroniche del materiale semiconduttore per la sua funzione. La sua conduttività si trova tra conduttori e isolanti. I dispositivi a semiconduttore hanno sostituito i tubi a vuoto nella maggior parte delle applicazioni. Conducono la corrente elettrica allo stato solido piuttosto che come elettroni liberi attraverso il vuoto o come elettroni e ioni liberi attraverso un gas ionizzato.
Il mercato cinese dei dispositivi a semiconduttore è segmentato per tipologia di dispositivo (semiconduttori discreti, optoelettronica, sensori e circuiti integrati [analogici, logici, di memoria e micro [microprocessori, microcontrollori e processori di segnale digitale]]) e per settore di utilizzo finale (automotive, comunicazioni [cablata e wireless], elettronica di consumo, industria, informatica/archiviazione dati e altri settori di utilizzo finale). Il rapporto offre previsioni di mercato e dati sul valore (USD) per tutti i segmenti sopra menzionati.
| Semiconduttori discreti | Diodi | ||
| Transistor | |||
| Transistor di potenza | |||
| Raddrizzatore e tiristore | |||
| Altri dispositivi discreti | |||
| Optoelettronica | Diodi a emissione luminosa (LED) | ||
| Diodi laser | |||
| Sensori di immagine | |||
| Fotoaccoppiatori | |||
| Altri tipi di dispositivi | |||
| Sensori e MEMS | Pressione | ||
| Campo magnetico | |||
| Attuatori | |||
| Accelerazione e velocità di imbardata | |||
| Temperatura e altri | |||
| Circuiti integrati | Per tipo di circuito integrato | Analogico | |
| microfono | Microprocessori (MPU) | ||
| Microcontrollori (MCU) | |||
| Processori di segnali digitali | |||
| Elementi Logici | |||
| Memorie | |||
| Per nodo tecnologico (volume di spedizione non applicabile) | < 3nm | ||
| 3nm | |||
| 5nm | |||
| 7nm | |||
| 16nm | |||
| 28nm | |||
| > 28 nm | |||
| IDM |
| Fornitore di design/fabless |
| Automotive |
| Comunicazione (cablata e wireless) |
| Consumatori |
| Industriale |
| Informatica/archiviazione dati |
| Banca dati |
| AI |
| Per tipo di dispositivo (il volume di spedizione per tipo di dispositivo è complementare) | Semiconduttori discreti | Diodi | ||
| Transistor | ||||
| Transistor di potenza | ||||
| Raddrizzatore e tiristore | ||||
| Altri dispositivi discreti | ||||
| Optoelettronica | Diodi a emissione luminosa (LED) | |||
| Diodi laser | ||||
| Sensori di immagine | ||||
| Fotoaccoppiatori | ||||
| Altri tipi di dispositivi | ||||
| Sensori e MEMS | Pressione | |||
| Campo magnetico | ||||
| Attuatori | ||||
| Accelerazione e velocità di imbardata | ||||
| Temperatura e altri | ||||
| Circuiti integrati | Per tipo di circuito integrato | Analogico | ||
| microfono | Microprocessori (MPU) | |||
| Microcontrollori (MCU) | ||||
| Processori di segnali digitali | ||||
| Elementi Logici | ||||
| Memorie | ||||
| Per nodo tecnologico (volume di spedizione non applicabile) | < 3nm | |||
| 3nm | ||||
| 5nm | ||||
| 7nm | ||||
| 16nm | ||||
| 28nm | ||||
| > 28 nm | ||||
| Per modello di business | IDM | |||
| Fornitore di design/fabless | ||||
| Per settore degli utenti finali | Automotive | |||
| Comunicazione (cablata e wireless) | ||||
| Consumatori | ||||
| Industriale | ||||
| Informatica/archiviazione dati | ||||
| Banca dati | ||||
| AI | ||||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni previste del settore dei semiconduttori in Cina nel 2031?
Si prevede che il mercato raggiungerà i 332.17 miliardi di dollari entro il 2031, con un CAGR del 7.31%.
Quale categoria di dispositivi domina il fatturato cinese dei chip?
I circuiti integrati hanno rappresentato l'86.02% dei ricavi del 2025 e continuano a essere i principali.
In che modo i controlli sulle esportazioni incidono sulle fabbriche cinesi?
I controlli che bloccano gli scanner EUV e l'EDA avanzato rallentano la migrazione sub-10 nm e riducono il CAGR previsto di circa l'1.6%.
Perché il SiC è importante per i piani della Cina sui veicoli elettrici?
I dispositivi al carburo di silicio aumentano l'efficienza della trasmissione e si prevede che la Cina consumerà il 40% dei wafer SiC globali entro il 2030.
Quale provincia è leader nelle attività di progettazione e fabless?
Il Guangdong, con Shenzhen al suo centro, ospita il più grande cluster di aziende fabless al servizio di OEM del settore dei beni di consumo e delle telecomunicazioni.
Come si presenta il panorama competitivo?
Il settore rimane frammentato, ma si sta consolidando attorno a SMIC, Huahong, YMTC, BYD Semiconductor e ai leader emergenti del settore fabless.


