

Dimensioni e quota di mercato della costruzione di barriere di sicurezza stradale in Cina
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
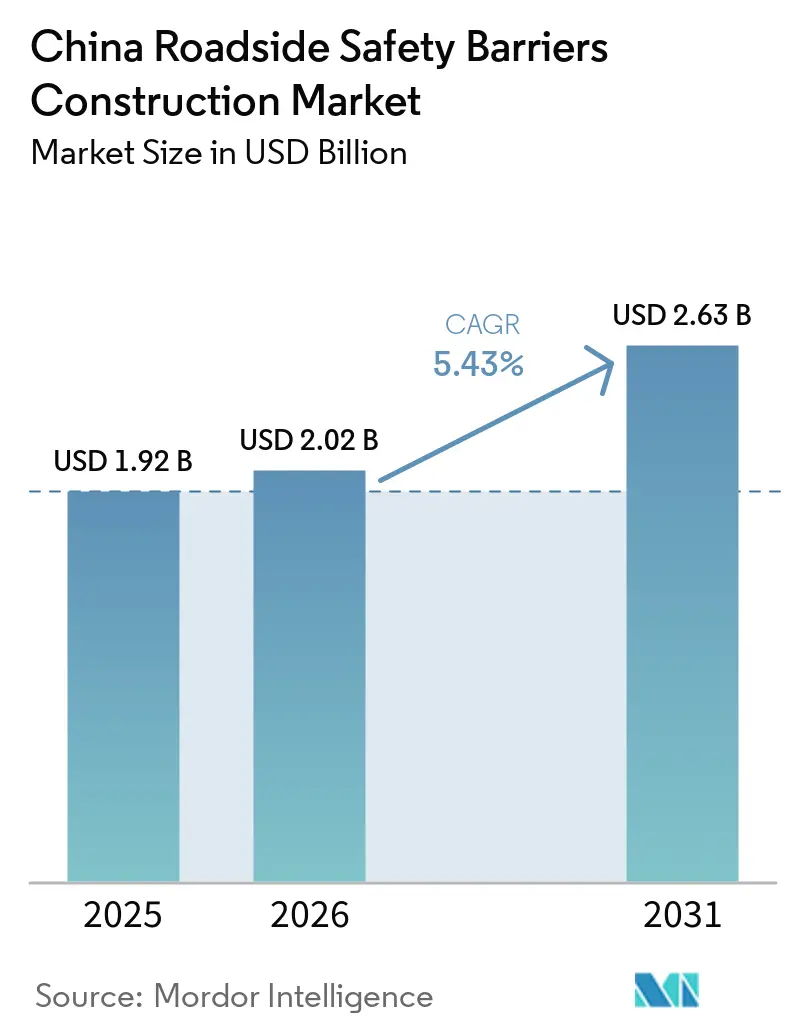
| Dimensione del mercato (2026) | 2.02 miliardo di dollari |
| Dimensione del mercato (2031) | 2.63 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.43% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato in Cina per la costruzione di barriere di sicurezza stradale a cura di Mordor Intelligence
Si prevede che il mercato cinese delle barriere di sicurezza stradali raggiungerà un valore di 1.92 miliardi di dollari nel 2025, 2.02 miliardi di dollari nel 2026 e 2.63 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.43% dal 2026 al 2031. L'espansione della rete autostradale nazionale, la crescita del parco veicoli e l'obbligo di conformarsi ai nuovi standard GB/T 31439-2025 per i crash test sono i principali fattori trainanti di questa crescita costante. I bilanci provinciali continuano a sostenere progetti civili su larga scala, poiché il 14° Piano quinquennale ha stanziato oltre 2.58 miliardi di dollari per le infrastrutture di trasporto, garantendo una domanda stabile e pluriennale di nuove barriere di sicurezza e interventi di ammodernamento. Sebbene in specifici corridoi stradali vengano introdotti sistemi avanzati a cavo e compositi, le barriere di sicurezza metalliche convenzionali rimangono la base del mercato cinese delle barriere di sicurezza stradali, grazie all'ampia disponibilità di attrezzature di installazione compatibili tra gli appaltatori. La concorrenza si sta intensificando, poiché sia i fornitori nazionali che quelli internazionali si sforzano di certificare acciai di qualità superiore e sistemi di barriera intelligenti dotati di sensori.
Punti chiave del rapporto
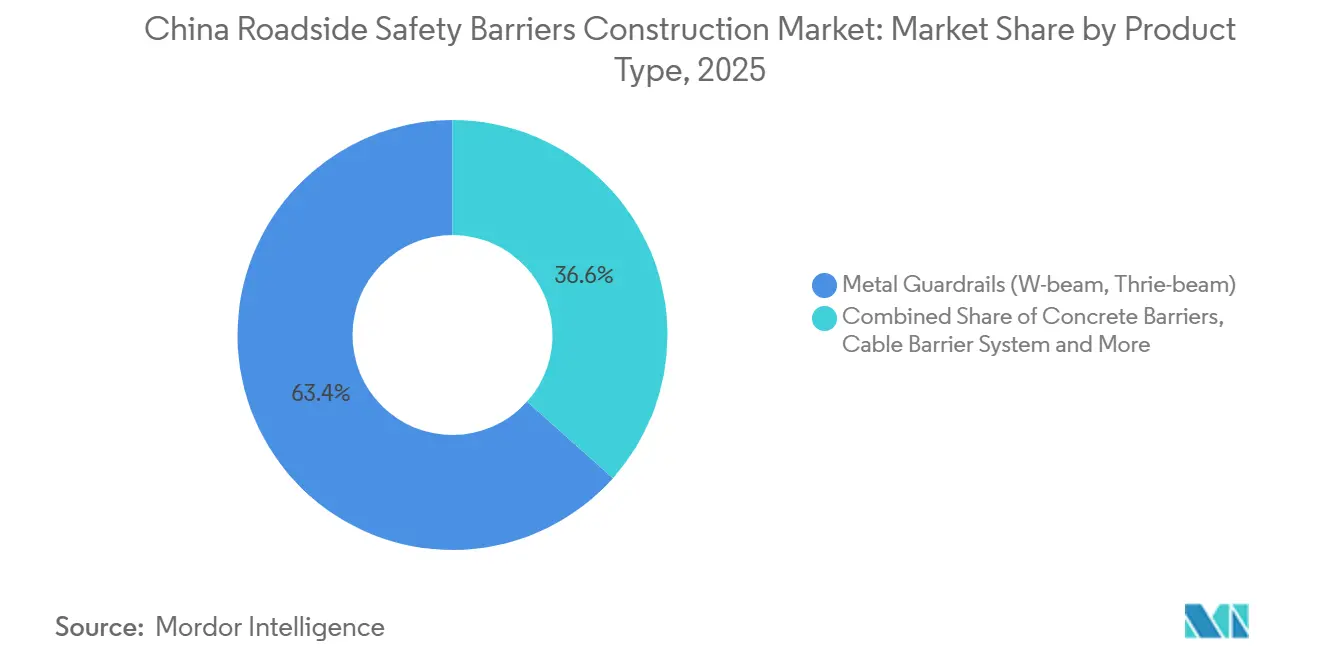
- Per tipologia di prodotto, nel 2025 i guardrail metallici hanno conquistato il 63.4% della quota di mercato cinese delle barriere di sicurezza stradali, mentre si prevede che i sistemi di barriere a cavo cresceranno a un tasso annuo composto del 6.05% tra il 2026 e il 2031.
- Per quanto riguarda i materiali, l'acciaio ha rappresentato il 70.3% della spesa nel 2025, mentre si prevede che i compositi polimerici rinforzati con fibre registreranno un tasso di crescita annuo composto (CAGR) del 6.21% tra il 2026 e il 2031.
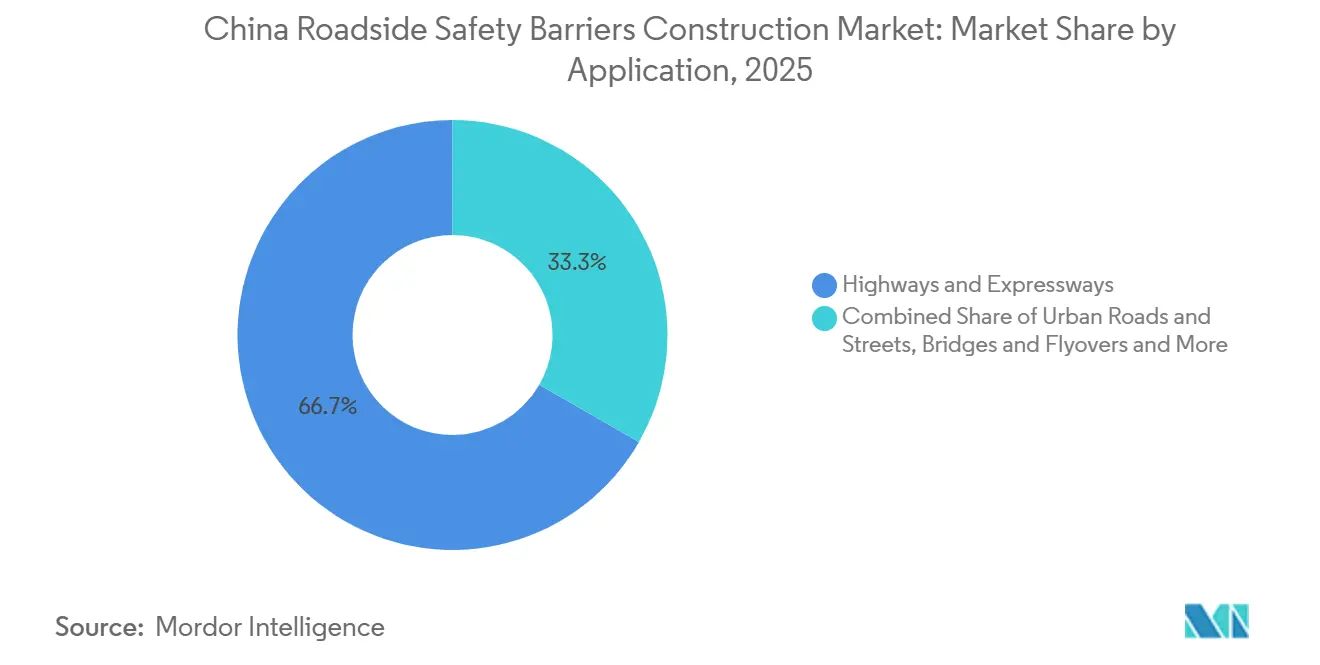
- Per tipologia di applicazione, autostrade e superstrade rappresentavano il 66.7% del mercato nel 2025, tuttavia si prevede che le installazioni di ponti e cavalcavia cresceranno a un tasso annuo composto del 6.35% tra il 2026 e il 2031.
- Per tipologia di installazione, i nuovi progetti hanno rappresentato il 71.2% del mercato cinese delle costruzioni di barriere di sicurezza stradale nel 2025, ma le attività di ammodernamento sono destinate a crescere con un CAGR del 5.89% tra il 2026 e il 2031.
- A livello di città, Pechino si è classificata al primo posto con il 19.8% della domanda prevista per il 2025, mentre si prevede che Chengdu registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 6.58%, tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato cinese delle barriere di sicurezza stradale.
Analisi dell'impatto dei conducenti
| Drivers | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ampliamento delle superstrade nazionali e delle reti autostradali interurbane | + 1.5% | A livello nazionale, l'attività più intensa si registra nelle province di Hebei, Sichuan, Guangdong e Hunan. | Medio termine (2–4 anni) |
| Forte enfasi del governo sul miglioramento della sicurezza stradale | + 1.3% | A livello nazionale, i primi ad adottare la tecnologia si trovano a Pechino, Shanghai e Guangzhou. | A breve termine (≤ 2 anni) |
| Aumento del numero di veicoli e dei volumi di traffico. | + 1.0% | 103 città con più di 1 milione di veicoli | Medio termine (2–4 anni) |
| Crescita dei corridoi merci e delle vie di trasporto industriale | + 0.8% | Chongqing-Chengdu, delta del fiume Yangtze | A lungo termine (≥ 4 anni) |
| Ammodernamento delle autostrade esistenti con sistemi di sicurezza di livello superiore. | + 0.7% | Interventi di riqualificazione urbana in Shanxi, Guizhou, Henan e Fujian | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione delle autostrade nazionali e delle reti autostradali interurbane
La Cina ha raggiunto livelli record di espansione delle autostrade ad alta velocità nel 2025, con progetti già finanziati per il periodo 2026-2028 che dovrebbero sostenere le attività di installazione. Nella sola provincia di Hebei, oltre 16.9 miliardi di dollari sono stati stanziati per la costruzione di nuove strade il prossimo anno, alimentando la domanda di barriere su sei tratti di superstrada in corso e sette di nuova costruzione. Le nuove corsie richiedono una protezione continua dello spartitraffico e della banchina, il che significa che ogni chilometro di strada costruito è direttamente correlato a una maggiore domanda di guardrail o sistemi a cavo. Le province optano prevalentemente per barriere standard a trave a W grazie alla loro comprovata resistenza agli urti, mentre le soluzioni flessibili a cavi multi-fune sono sempre più specificate per le curve lunghe e ampie. Questa costante pipeline di progetti fornisce ai produttori chiare previsioni di volume, spingendoli a localizzare la produzione vicino ai nuovi snodi autostradali [1] Ministero dei Trasporti, “GB/T 31439-2025 Specifiche per guardrail”, mot.gov.cn.
Forte enfasi del governo sul miglioramento della sicurezza stradale
La norma GB 5768.9-2025, che entrerà in vigore nel 2026, rafforza le normative nazionali per i dispositivi di sicurezza stradale nelle aree ad alto rischio di incidenti e innalza gli standard minimi di resistenza agli urti. Diverse province hanno prontamente stanziato fondi per l'ammodernamento dei guardrail. Guizhou, Henan, Shanxi e Fujian hanno speso complessivamente oltre 5.5 milioni di dollari per sostituire i guardrail non conformi sugli autostrade principali. Lo Shanxi ha fatto un ulteriore passo avanti introducendo la norma DB 14/T 3328-2025, una specifica locale per l'acciaio legato a basso tenore di carbonio, progettata per garantire una durata di servizio di 25-30 anni per le nuove installazioni. Normative più severe sulle barriere sono strettamente legate agli obiettivi di riduzione della mortalità, il che porta a una rigorosa applicazione delle norme e rende la conformità un criterio obbligatorio per le offerte. I fornitori con prodotti pre-certificati ora godono di un vantaggio competitivo nelle gare d'appalto provinciali [2] Ministero dell'Industria e dell'Informatica, "Norma tecnica GB 5768.9-2025", miit.gov.cn.
Aumento del numero di veicoli posseduti e dei volumi di traffico
Nel 2025, il parco auto immatricolato in Cina ha raggiunto i 366 milioni di unità, di cui oltre 43 milioni erano veicoli elettrici a batteria di grandi dimensioni, che impongono maggiori sollecitazioni alle strutture stradali. I corridoi urbani intorno a città come Pechino e Chengdu richiedono sistemi di sbarre rinforzate a tre travi o a cavi per gestire l'aumento del volume e della velocità del traffico. L'autostrada Jingxiong ne è un esempio lampante, con l'utilizzo di una linea di travi prefabbricate intelligenti e barriere di grado SB potenziate per ridurre i tempi di chiusura delle corsie e mitigare la congestione. Poiché i budget provinciali per la sicurezza sono allineati alle immatricolazioni dei veicoli, le regioni con la maggiore densità di veicoli hanno la priorità per l'ammodernamento delle barriere, creando un circolo virtuoso che alimenta una domanda costante di sostituzione.
Crescita dei corridoi merci e delle vie di trasporto industriale
Le corsie dedicate ai camion lungo i corridoi est-ovest Chongqing-Shenzhen e Shandong ora ospitano carichi più grandi e pesanti, il che richiede ai progettisti di testare le barriere contro veicoli da 18 tonnellate che viaggiano a 60 chilometri orari. Il piano dell'Hebei di rottamare 10,000 vecchi camion diesel e introdurre 5,000 camion pesanti elettrici entro il 2026 dovrebbe aumentare il peso medio a vuoto. Le aziende di logistica merci stanno promuovendo tempi di progetto accelerati, portando gli appaltatori a preferire sistemi modulari in acciaio o compositi, che possono essere installati da due a tre volte più velocemente rispetto al tradizionale cemento armato gettato in opera. Di conseguenza, il mercato cinese della costruzione di barriere di sicurezza stradali sta beneficiando direttamente delle politiche logistiche volte ad alleviare i colli di bottiglia nei canali di trasporto merci interni [3] Ministero del Commercio della Repubblica Popolare Cinese, "L'Hebei costruirà corridoi merci a zero emissioni di carbonio nel 2026", mofcom.gov.cn.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di installazione e manutenzione di sistemi di barriera avanzati | -0.6% | Principalmente città di terzo livello e strade rurali. | A breve termine (≤ 2 anni) |
| Pressione sui prezzi nei progetti stradali pubblici su larga scala | -0.5% | Gare d'appalto provinciali a livello nazionale | Medio termine (2–4 anni) |
| Incoerenza regionale nella qualità dei materiali e nelle pratiche di installazione | -0.3% | Province con basi di appaltatori frammentate | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati di installazione e manutenzione di sistemi di barriera avanzati
I cavi intelligenti o le barriere composite costano dal 15% al 40% in più al chilometro rispetto al tradizionale acciaio zincato, rappresentando una sfida per le contee con budget di investimento limitati. Nonostante la loro maggiore capacità di assorbimento di energia, i responsabili delle decisioni spesso danno priorità alle esigenze immediate, come il rifacimento del manto stradale o la riparazione dei ponti, rispetto ai costi iniziali più elevati. Anche le spese operative sono più alte, poiché le funi metalliche in tensione richiedono una ritensionatura calibrata e i moduli dotati di sensori comportano costi per i server e aggiornamenti software periodici. Inoltre, i recenti aumenti dei prezzi delle barre d'armatura e dei cavi hanno inciso sui contratti a prezzo fisso firmati nel 2024, portando diverse agenzie locali a posticipare gli interventi di ammodernamento di uno o due anni fiscali. Senza modifiche alle formule di sovvenzione che tengano conto dei risparmi sul ciclo di vita, è probabile che queste soluzioni di alta gamma rimangano limitate ai corridoi stradali più importanti.
Pressione sui prezzi nei progetti stradali pubblici su larga scala
Nella maggior parte delle province, i progetti di costruzione di barriere stradali vengono ancora aggiudicati all'offerente qualificato con il prezzo più basso, il che comporta margini di profitto compressi, spesso a una sola cifra, per progetti su larga scala come l'autostrada Weizou, lunga 176 chilometri. L'assenza di una clausola di adeguamento dei prezzi dei materiali espone i fornitori al rischio di volatilità dei prezzi dell'acciaio grezzo, rendendoli restii a proporre progetti innovativi ma più costosi. Di conseguenza, i fornitori potrebbero ridurre la qualità dell'acciaio o lo spessore del rivestimento dopo essersi aggiudicati i contratti, con un impatto negativo sulle prestazioni a lungo termine. Mentre le imprese con un'ampia integrazione verticale possono assorbire queste pressioni, le piccole imprese innovative focalizzate sulla progettazione spesso evitano del tutto di partecipare alle gare d'appalto, ostacolando l'adozione di nuove tecnologie. A meno che i criteri di gara non cambino per dare priorità al costo totale di proprietà, la concorrenza sui prezzi continuerà a limitare la redditività nel mercato delle costruzioni di barriere di sicurezza stradale in Cina.
Analisi del segmento
Per tipologia di prodotto: Ringhiere metalliche Domanda di ancoraggio, Linee di cavi Accelerazione
Nel 2025, le barriere di sicurezza metalliche rappresentavano il 63.4% della quota di mercato cinese per le barriere stradali e rimangono la scelta standard per la maggior parte dei nuovi progetti autostradali. Queste unità a trave a W e a trave a tre punte sono realizzate in acciaio Q235B o Q355B e sono compatibili con le attrezzature di post-battitura comunemente utilizzate dalle imprese edili. Grazie alla possibilità di effettuare installazioni di sostituzione a una velocità di 250-350 metri per squadra al giorno, queste barriere di sicurezza sono considerate economicamente vantaggiose ed efficienti in termini di tempi di realizzazione dagli enti preposti. I continui investimenti dei fornitori in rivestimenti di zinco-alluminio più spessi e tolleranze precise per le fessure preforate hanno ridotto significativamente i problemi legati alla corrosione, consolidando ulteriormente il predominio delle barriere di sicurezza metalliche sul mercato.
I sistemi a cavi rappresentano il sottosegmento in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 6.05% fino al 2031. La loro flessibilità li rende particolarmente adatti a curve strette e spartitraffico ristretti. Le strutture a fune multipla possono resistere a impatti ad alta energia e possono essere riparate rapidamente dopo le collisioni ritensionando i cavi anziché sostituire i pannelli danneggiati. Prodotti come ArmorWire di Trinity Highway e le sezioni portatili ArmorGuard di Valmont hanno superato con successo i test MASH TL-4, offrendo alle province opzioni affidabili per i corridoi merci. Sebbene il costo iniziale per metro sia superiore di circa il 20% rispetto a quello dei guardrail a trave a W, gli studi sul ciclo di vita indicano che i costi di riparazione sono inferiori del 15-20%, rendendo i sistemi a cavi una scelta interessante per le aree in cui la riduzione al minimo delle chiusure di corsia è una priorità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: l'acciaio domina, mentre i materiali compositi conquistano terreno nelle prove.
Nel 2025, l'acciaio ha rappresentato il 70.3% del mercato cinese delle barriere di sicurezza stradali grazie alla sua qualità costante e alla conformità agli standard meccanici GB/T 31439-2025. Le sezioni Q355B, con una resistenza allo snervamento di 422 megapascal, hanno ora un prezzo superiore di solo il 3% rispetto alle Q235B, il che spinge un numero maggiore di province ad adottare questa qualità più resistente. Inoltre, i rivestimenti in zinco-alluminio-magnesio prolungano del 30% il tempo di comparsa della ruggine rossa rispetto allo zinco puro, riducendo la frequenza delle riverniciature. Questi progressi garantiscono che l'acciaio rimanga un componente chiave nei budget di approvvigionamento delle agenzie di trasporto.
Si prevede che i materiali compositi cresceranno a un tasso annuo composto (CAGR) del 6.21% fino al 2031, grazie alle loro proprietà anticorrosive, a una capacità di assorbimento degli urti superiore del 25% e a un peso inferiore fino al 30% rispetto all'acciaio, il che semplifica la logistica nelle regioni montuose della Cina occidentale. I pali in polimero rinforzato con fibre sono stati utilizzati per la prima volta sul ponte a due livelli Shiziyang Link, dove gli elevati livelli di salsedine causerebbero tipicamente la corrosione del metallo. I contratti pilota spesso includono tratti di prova di 5 chilometri per valutare l'usura prima di un'adozione più ampia. Se i risultati in termini di durabilità continueranno a essere favorevoli, la quota di mercato dei materiali compositi potrebbe aumentare significativamente, in particolare per ponti e gallerie costiere, dove i costi legati alla corrosione sono più elevati.
Applicazione per applicazione: le superstrade dominano e i progetti per i ponti accelerano
Nel 2025, autostrade e superstrade hanno rappresentato il 66.7% della domanda di applicazioni, evidenziando la forte correlazione tra la costruzione di nuove corsie e l'approvvigionamento di barriere. Ogni chilometro di nuova costruzione richiede due barriere di sicurezza parallele, il che spinge gli appaltatori ad assicurarsi le scorte di travi a W con mesi di anticipo rispetto all'installazione della pavimentazione. Inoltre, l'inclusione di banchine integrate nei nuovi tracciati consente l'installazione di ammortizzatori d'urto portatili e attenuatori d'impatto, meno comuni una decina di anni fa, aumentando così la spesa per accessori per chilometro.
I progetti di ponti e cavalcavia rappresentano il segmento in più rapida crescita, con un CAGR previsto del 6.35% fino al 2031. Le strutture di grandi dimensioni, come il Shiziyang Link, con una campata di 2,180 metri, stanno passando dalla costruzione delle torri al completamento del piano stradale. Queste strutture a doppio livello richiedono barriere di transizione tra i livelli di traffico superiore e inferiore e spesso includono elementi spartitraffico compositi o mobili per gestire il traffico a corsia reversibile. Questa complessità aumenta il valore medio delle barriere per metro del 25-35% rispetto alle sezioni a livello del suolo, creando significative opportunità di guadagno per i fornitori con stampi specializzati e modelli di pali curvi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di installazione: i nuovi progetti sono in testa, gli interventi di ristrutturazione prendono slancio
Nel 2025, le nuove costruzioni hanno rappresentato il 71.2% del mercato cinese delle barriere di sicurezza stradali, trainate dagli sforzi in corso nelle province per completare la rete autostradale nazionale. Gli appaltatori coordinano l'installazione dei guardrail con le squadre di pavimentazione per accelerare l'apertura delle corsie, con le travi a W standard che rispettano rigorose scadenze di collaudo. Tuttavia, le attività di ammodernamento stanno crescendo a un tasso di crescita annuo composto (CAGR) del 5.89%, supportate dai mandati di estensione della vita utile emanati dal Ministero dei Trasporti, che mirano a raggiungere un tasso di difettosità massimo del 2% entro il 2026.
Nei progetti di ristrutturazione si utilizza sempre più spesso acciaio legato a basso tenore di carbonio con rivestimenti nano-epossidici per raggiungere una durata di progetto di 25 anni, raddoppiando di fatto l'intervallo di sostituzione. Il programma pilota di riciclaggio dell'Hebei ha dimostrato che i vecchi pali possono essere rilaminati in blocchi distanziatori, riducendo l'impronta di carbonio fino al 15% e favorendo un mercato secondario dell'acciaio. Poiché i punteggi ambientali stanno diventando parte integrante delle valutazioni delle offerte, le imprese di ristrutturazione in grado di certificare i materiali riciclati potrebbero ottenere un vantaggio competitivo.
Analisi geografica
Nel 2025, Pechino deteneva il 19.8% della quota di mercato cinese per la costruzione di barriere di sicurezza stradali. Ciò era dovuto in gran parte all'assegnazione di sussidi statali a progetti di grande visibilità come la seconda fase dell'autostrada Jingxiong. Questo corridoio di 12.5 chilometri, con il 70% della sua lunghezza sopraelevata, ha richiesto barriere di transizione tra la carreggiata e la rampa realizzate su misura e gabbie prefabbricate per ridurre al minimo le chiusure notturne. Inoltre, Pechino ha avviato un progetto pilota per piattaforme intelligenti di rilevamento degli incidenti, riducendo i tempi di risposta alle emergenze a meno di due minuti e stabilendo un punto di riferimento per le altre città.
Shanghai, Guangzhou e Shenzhen formano un consolidato triangolo costiero caratterizzato da una forte domanda di sostituzione delle infrastrutture. La superstrada Zhoudeng di Shanghai, lunga 17 chilometri e a due livelli, il cui completamento è previsto per il 2026, sarà dotata di barriere spartitraffico mobili, che consentiranno agli operatori di invertire tutte e sei le corsie su un unico livello durante le evacuazioni dovute ai tifoni. Il ponte Yanta di Guangzhou, recentemente completato, utilizza barriere spartitraffico di grado SB su ruote universali, che permettono a un equipaggio di due persone di riposizionarle in 120 secondi. Ciò evidenzia il crescente sostegno politico ai sistemi mobili. Inoltre, queste città costiere stanno conducendo sperimentazioni con materiali compositi in corridoi esposti agli spruzzi marini, dove i rivestimenti in acciaio sono soggetti a un rapido degrado.
Si prevede che Chengdu registrerà la crescita di mercato più rapida, con un CAGR del 6.58% previsto fino al 2031. Questa crescita è trainata da importanti progetti come l'ampliamento di 240 chilometri della Chengnan Highway e il corridoio merci Chengdu-Chongqing, lungo 337 chilometri e in fase di ampliamento da quattro a otto corsie. Nel 2025, la provincia del Sichuan ha aggiunto oltre 500 chilometri di superstrada, integrando barriere a tre travi progettate per resistere a camion da 18 tonnellate nelle discese di montagna. Le province occidentali, che spesso si affidano ai lavori notturni per mantenere la fluidità del traffico diurno, stanno adottando sempre più segmenti modulari in cavo o composito che possono essere sostituiti durante un'unica finestra di chiusura. Inoltre, l'attenzione strategica di Chengdu all'integrazione di tecnologie e materiali di sicurezza avanzati nei suoi progetti infrastrutturali supporta ulteriormente la sua rapida crescita di mercato.
Al di fuori dei principali centri urbani, le province di terzo livello continuano a dare priorità ai costi, con conseguente utilizzo prolungato di vecchie barriere a trave a W oltre la loro vita utile prevista. Tuttavia, si prevede che la norma del Ministero che impone un livello di integrità del 98% accelererà la sostituzione di questi sistemi obsoleti, rendendoli conformi alle normative entro il 2030.
Panorama competitivo
Produttori nazionali come Shandong Guanxian Huiquan, HuaAn Traffic Facilities e Wuhan Dachu competono con filiali multinazionali come Valmont China, Trinity Highway Suzhou e Hill & Smith Barrier Shanghai. Gli standard aggiornati GB/T 31439-2025, che richiedono un maggiore assorbimento di energia, offrono un vantaggio alle aziende dotate di banchi prova interni e certificazioni MASH. Ad esempio, Shandong Guanxian Huiquan ha investito 20 milioni di dollari in un banco prova statico-dinamico in grado di simulare impatti automobilistici a 110 chilometri orari, riducendo i tempi di certificazione di 30 giorni.
Per rimanere competitive, le aziende si stanno concentrando sull'integrazione verticale, la digitalizzazione e l'offerta di servizi per l'intero ciclo di vita. Il nuovo impianto di Henan Transportation Investment Group, con una capacità di 160,000 tonnellate all'anno, integra la pressatura dei pannelli, la zincatura a caldo e la verniciatura a polvere epossidica, riducendo così i tempi logistici. Tongxingbao Holdings ha firmato un contratto di trasformazione digitale da 39 milioni di dollari per integrare l'analisi cloud nelle barriere, consentendo alle agenzie di accedere a dashboard con le condizioni in tempo reale. Inoltre, l'Istituto di ricerca scientifica sui trasporti dell'Hunan ha investito 2.1 milioni di dollari in una start-up che opera nel settore del cloud per veicoli, strade e infrastrutture, sviluppando sensori in grado di segnalare autonomamente la gravità e la posizione degli impatti, una funzionalità ora presente in alcuni impalcati di ponti.
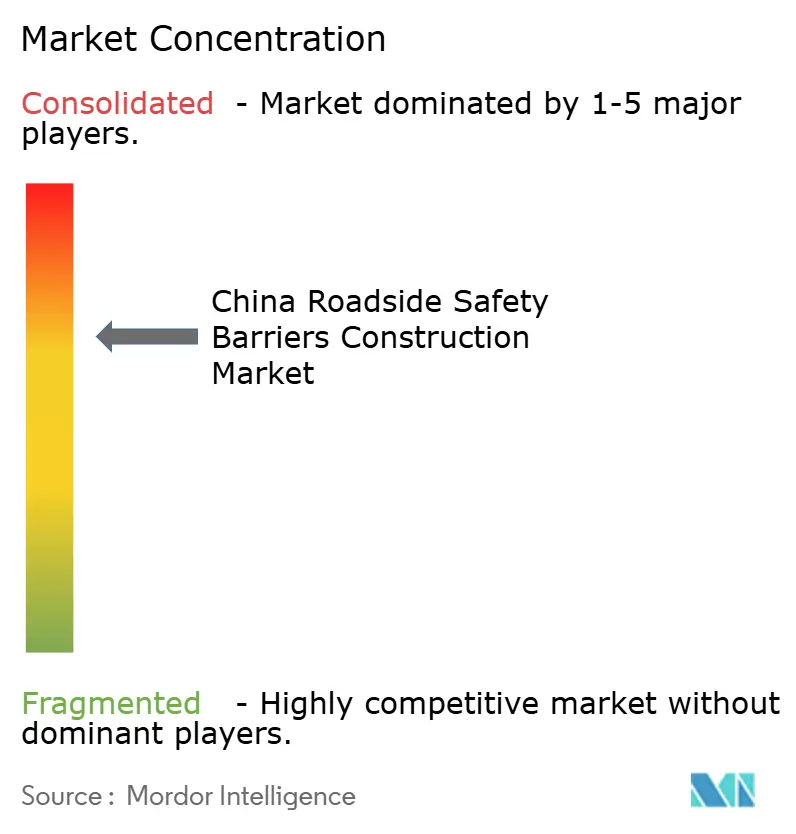
La concorrenza sui prezzi rimane un fattore chiave negli appalti, sottolineando l'importanza delle economie di scala come vantaggio competitivo cruciale. La linea Ezy-Guard di Valmont è caratterizzata da pali smontabili che consentono di spedire il 30% in più di metri per container, riducendo i costi di trasporto per le località remote dell'ovest. Trinity Highway utilizza il suo corridoio di prova MASH di Suzhou per localizzare oltre il 65% del contenuto di ArmorWire, evitando dazi di importazione. Nel frattempo, i produttori di materiali compositi di dimensioni più piccole stanno guadagnando terreno nelle gare d'appalto per ponti costieri offrendo garanzie di corrosione di 25 anni, che i principali fornitori di acciaio non sono in grado di eguagliare. Nel complesso, la concorrenza sul mercato è intensa ma equilibrata, mantenendo livelli moderati di concentrazione del mercato.
Leader del settore edile cinese specializzato nella costruzione di barriere di sicurezza stradali
Jiangsu Guoqiang Singsun Energy Co., Ltd.
Wuhan Dachu Traffic Facilities Co., Ltd.
Hebei Tianchuang Pipe Co., Ltd.
Shandong Baimiao New Materials Co., Ltd.
Shandong Safebuild Traffic Facilities Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Le torri del ponte ovest della Shiziyang Link hanno raggiunto la loro altezza massima nel Guangdong, segnando una tappa fondamentale per la superstrada a due livelli di 35 chilometri che attraversa l'estuario del Fiume delle Perle con una campata principale di 2,180 metri, destinata a diventare il ponte sospeso a due livelli più lungo del mondo una volta completata nel 2028 e che richiede barriere di transizione speciali tra il livello superiore (8 corsie, 100 chilometri orari) e quello inferiore (8 corsie, 80 chilometri orari).
- Gennaio 2026: la superstrada S36 Linteng dello Shandong (140.77 chilometri, 28.6 miliardi di RMB, 3.9 miliardi di USD) è stata aperta al traffico, rendendo necessaria l'installazione continua di barriere a trave a W e a cavo lungo lo spartitraffico e le banchine per servire il corridoio Linyi-Tengzhou.
- Gennaio 2026: sulla superstrada Qingyun, nel tratto ponte-galleria Yuecheng-Yunfu New Area (circa 8.1 chilometri, sei corsie), è stata implementata una piattaforma di sicurezza intelligente che integra analisi video, riconoscimento automatico delle targhe (ANPR) e segnaletica di guida a livello di corsia, raggiungendo una precisione di rilevamento automatico del 97.9% per i veicoli fermi e riducendo i tempi di intervento di emergenza da 30 minuti a meno di 2 minuti.
- Dicembre 2025: nello Shandong è iniziata la costruzione del tratto Yiyuan-Zoucheng dell'autostrada Weizou (176.1 chilometri, 19.66 miliardi di RMB, 2.7 miliardi di dollari), con l'inizio previsto dell'approvvigionamento delle barriere nel secondo trimestre del 2026 e l'installazione di sistemi di barriere a cavo nei tratti montuosi curvilinei.
Ambito del rapporto sul mercato cinese delle barriere di sicurezza stradale
| Guardrail metallici (a trave a W, a trave a tre punte) |
| Barriere in cemento (a forma di maglia, a F) |
| Sistemi di barriera a cavi |
| Assorbitori d'urto e dispositivi di assorbimento degli impatti |
| Altri (Protezione motociclistica, Ibridi, Emergenti) |
| Acciaio |
| Calcestruzzo |
| Plastica e composito |
| Altri (alluminio, gomma, miscele riciclate) |
| Autostrade e superstrade |
| Strade e vie urbane |
| Ponti e cavalcavia |
| Altri (aree rurali, aree industriali/private, parcheggi, gallerie, zone temporanee) |
| Nuova installazione |
| Ristrutturazione / Ammodernamento / Riparazione |
| Beijing |
| Shanghai |
| Shenzhen |
| Guangzhou |
| Chengdu |
| Resto della Cina |
| Per tipo di prodotto | Guardrail metallici (a trave a W, a trave a tre punte) |
| Barriere in cemento (a forma di maglia, a F) | |
| Sistemi di barriera a cavi | |
| Assorbitori d'urto e dispositivi di assorbimento degli impatti | |
| Altri (Protezione motociclistica, Ibridi, Emergenti) | |
| Per materiale | Acciaio |
| Calcestruzzo | |
| Plastica e composito | |
| Altri (alluminio, gomma, miscele riciclate) | |
| Per Applicazione | Autostrade e superstrade |
| Strade e vie urbane | |
| Ponti e cavalcavia | |
| Altri (aree rurali, aree industriali/private, parcheggi, gallerie, zone temporanee) | |
| Per tipo di installazione | Nuova installazione |
| Ristrutturazione / Ammodernamento / Riparazione | |
| Per città principali | Beijing |
| Shanghai | |
| Shenzhen | |
| Guangzhou | |
| Chengdu | |
| Resto della Cina |
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato cinese delle barriere di sicurezza stradali entro il 2031?
Le previsioni indicano un valore di 2.63 miliardi di dollari, in aumento rispetto ai 2.02 miliardi di dollari del 2026.
Quale prodotto detiene oggi la maggiore quota di mercato?
Le barriere di protezione metalliche rappresentano il 63.4% della spesa prevista per il 2025.
Qual è la categoria di prodotti in più rapida crescita?
Si prevede che i sistemi di barriere a cavo cresceranno a un tasso di crescita annuo composto (CAGR) del 6.05% fino al 2031.
Perché i materiali compositi stanno guadagnando popolarità?
Le barriere rinforzate con fibre prevengono la corrosione e riducono i costi di manutenzione a vita fino al 30%.
Quale città offre le maggiori prospettive di crescita?
Chengdu è in testa con un tasso di crescita annuo composto (CAGR) previsto del 6.58% tra il 2026 e il 2031.
Quanto sono rigidi i nuovi standard cinesi per le barriere di protezione?
La norma GB/T 31439-2025 innalza i requisiti di assorbimento energetico e impone l'utilizzo di acciaio di qualità superiore, rendendo la conformità un prerequisito fondamentale per le gare d'appalto.


