

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Volume di mercato (2026) | 15.78 milioni di tonnellate |
| Volume di mercato (2031) | 19.39 milioni di tonnellate |
| Tasso di crescita (2026 - 2031) | 4.21% CAGR |
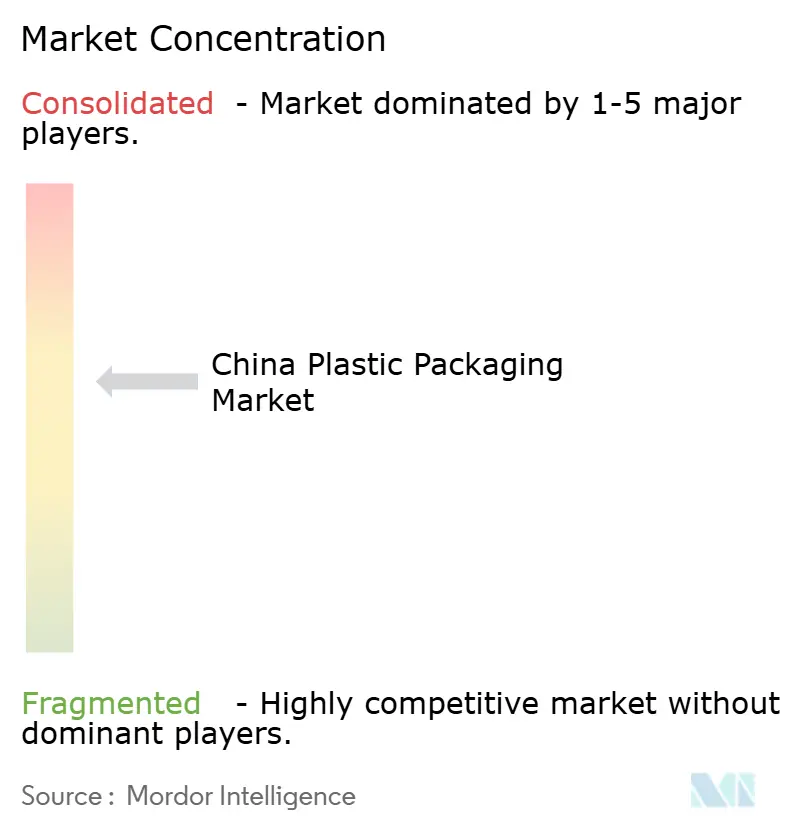
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato cinese degli imballaggi in plastica di Mordor Intelligence
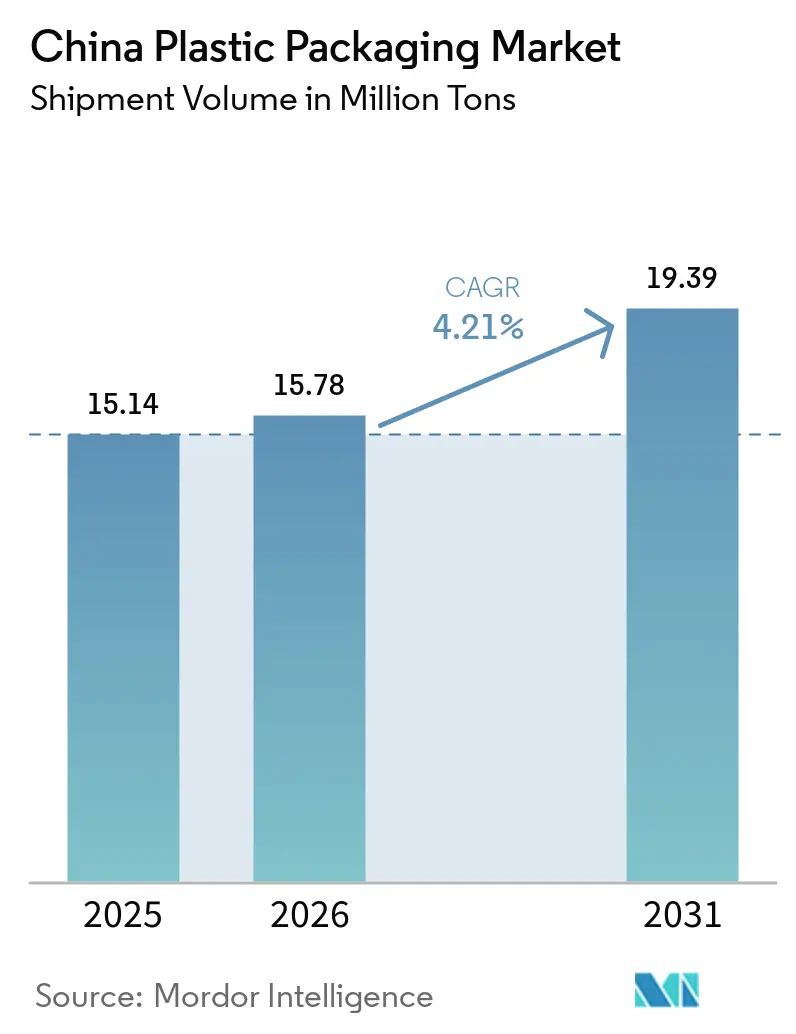
Si prevede che le dimensioni del mercato cinese degli imballaggi in plastica cresceranno da 15.14 milioni di tonnellate nel 2025 a 15.78 milioni di tonnellate nel 2026 e si prevede che raggiungeranno 19.39 milioni di tonnellate entro il 2031 con un CAGR del 4.21% nel periodo 2026-2031. La continua espansione dell'e-commerce, la penetrazione della catena del freddo e gli obblighi relativi al contenuto riciclato sono alla base della traiettoria stabile, mentre le tecniche di riduzione dello spessore e la stampa digitale rafforzano l'efficienza dei costi e l'agilità del marchio. Norme provinciali più rigide sui VOC (composti organici volatili) aumentano i costi di conformità, ma gli investimenti in smart factory nei distretti interni riducono i tempi di consegna del trasporto e sbloccano nuovi clienti. Le grandi multinazionali e gli operatori nazionali ben capitalizzati stanno quindi ampliando i loro vantaggi competitivi, anche se le misure di limitazione del carbonio alle frontiere rimodellano i flussi di esportazione. Nel complesso, il mercato cinese degli imballaggi in plastica bilancia il rigore normativo con l'innovazione per rimanere resiliente in un'economia dei consumi in rapida evoluzione. [1] China Packaging Federation, “Industry Development Report 2024,” CPP114.COM
Punti chiave del rapporto
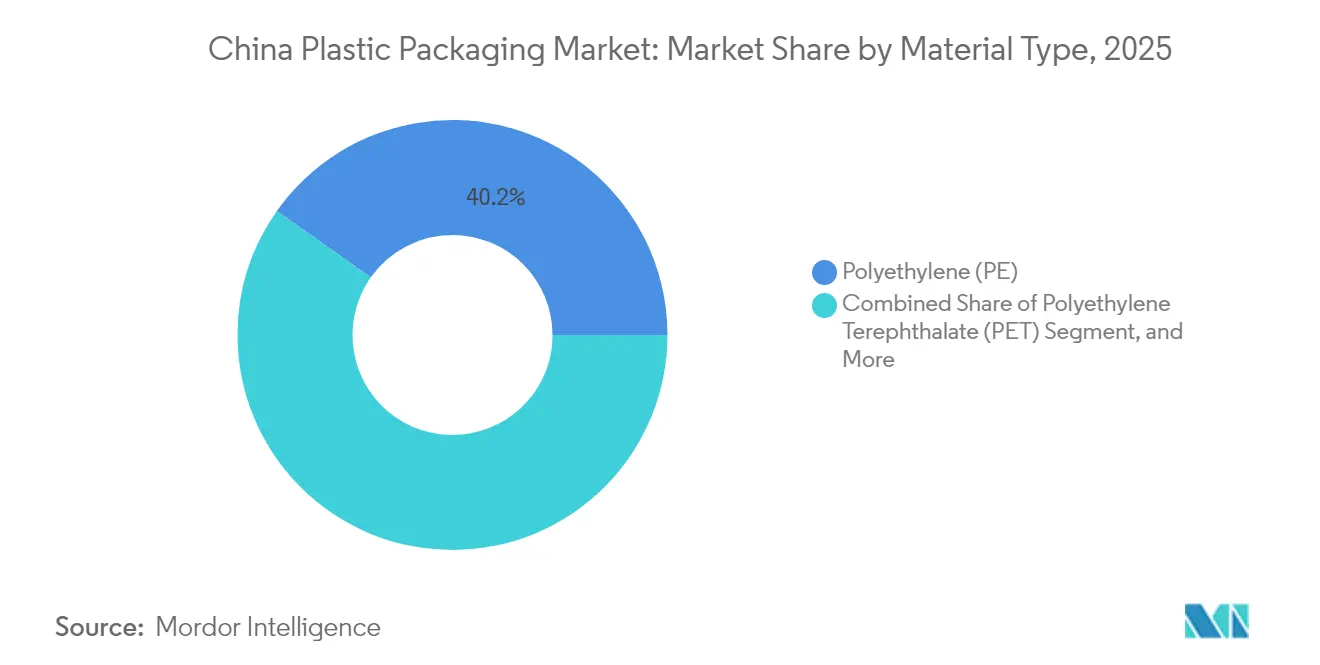
- Per tipologia di materiale, nel 2025 il polietilene deteneva il 40.22% della quota di mercato cinese degli imballaggi in plastica, mentre il polietilene tereftalato sta crescendo a un CAGR del 6.18% fino al 2031.
- Per tipologia di imballaggio, i formati flessibili hanno rappresentato il 55.25% della quota di fatturato nel 2025; lo stesso segmento sta crescendo a un CAGR del 6.58% entro il 2031.
- Per quanto riguarda la forma del prodotto, nel 2025 buste e sacchetti rappresentavano il 35.92% del mercato cinese degli imballaggi in plastica, mentre pellicole e involucri sono in crescita a un CAGR del 5.12% fino al 2031.
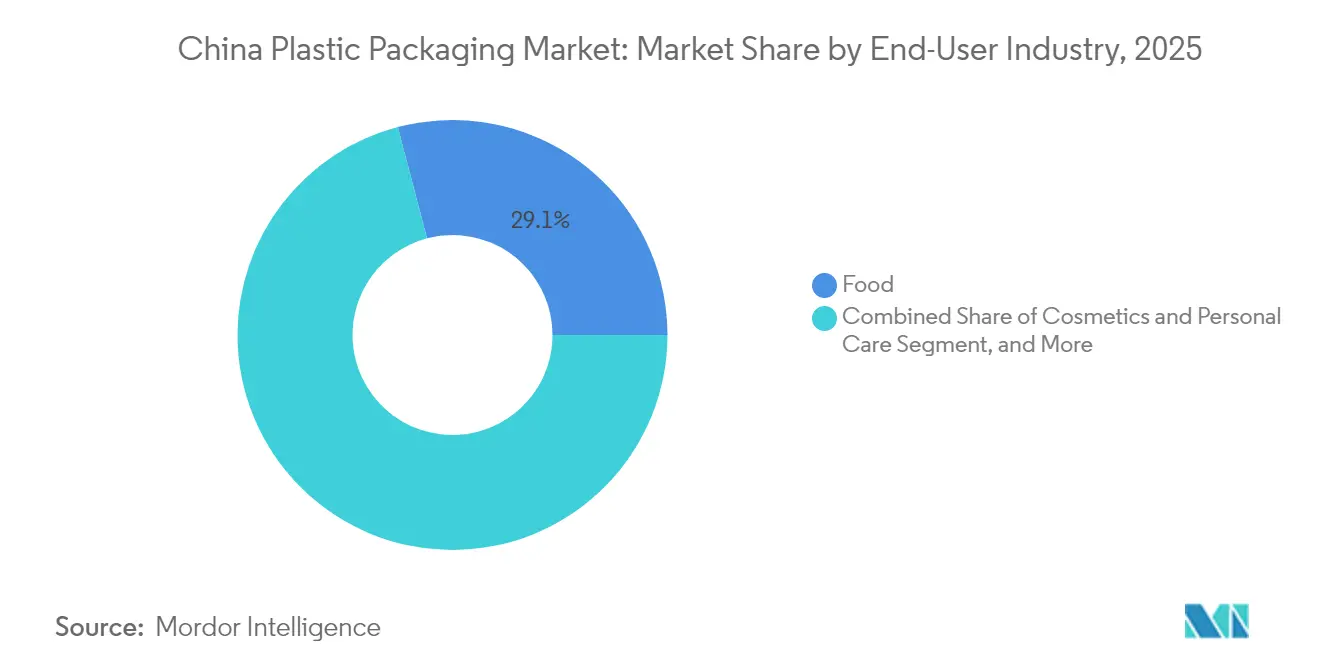
- Per settore di utilizzo finale, il packaging alimentare è stato il settore leader con una quota del 29.10% nel 2025, mentre si prevede che i settori dei cosmetici e della cura della persona cresceranno a un CAGR del 6.39% entro il 2031.
- In base al processo di produzione, l'estrusione ha detenuto una quota del 27.15% nel 2025, mentre la termoformatura è sulla buona strada per un CAGR del 5.63% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli imballaggi in plastica in Cina
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di logistica e-commerce e distribuzione alimentare a catena del freddo | + 1.2% | Nazionale – città di livello 1 e livello 2 | A breve termine (≤ 2 anni) |
| Quote obbligatorie di contenuto riciclato nel Piano d'azione cinese contro l'inquinamento da plastica del 2025 | + 0.8% | Nazionale – più severo nelle province orientali | Medio termine (2-4 anni) |
| Riduzione dello spessore e passaggio a un solo materiale per ridurre i costi della resina per i trasformatori | + 0.7% | Nazionali – hub costieri | Medio termine (2-4 anni) |
| La stampa digitale ad alta velocità sblocca la proliferazione degli SKU per i marchi FMCG | + 0.6% | Cluster di beni di consumo a livello nazionale | A breve termine (≤ 2 anni) |
| Migrazione di capitali dai cluster di fabbriche intelligenti costiere a quelli dell'entroterra, riducendo i tempi di consegna delle merci | + 0.5% | Cina centrale e occidentale | A lungo termine (≥ 4 anni) |
| La logistica dell'e-commerce guida l'innovazione del packaging | + 0.4% | il | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La logistica dell'e-commerce guida l'innovazione del packaging
Nel 2024, le vendite al dettaglio online in Cina hanno superato i 13 trilioni di CNY (1.8 trilioni di USD), costringendo i trasformatori a fornire formati protettivi ma leggeri che resistano allo smistamento automatizzato e ai lunghi trasporti transfrontalieri. [2] Ufficio nazionale di statistica, "Volume delle transazioni di e-commerce 2024", STATS.GOV.CN Il volume dei pacchi della catena del freddo è cresciuto del 23% nel 2024, stimolando la domanda di pellicole ad alta barriera ed etichette intelligenti per il monitoraggio della temperatura. I marchi cercano anche imballaggi che migliorino l'esperienza di unboxing, spingendo i fornitori verso buste laminate monomateriale compatibili con i flussi di riciclaggio. Mentre le piattaforme di e-commerce inaspriscono gli obiettivi di sostenibilità, i trasformatori che investono in spessori più sottili e design riciclabili a bordo strada si aggiudicano contratti dai principali marketplace. Parallelamente, l'investimento in codici QR stampati consente la tracciabilità in tempo reale, rafforzando la fiducia dei consumatori e la visibilità della catena di approvvigionamento.
Gli obblighi relativi al contenuto riciclato rimodellano i flussi di materiali
Il Piano d'azione 2025 contro l'inquinamento da plastica richiede il 30% di contenuto riciclato nella maggior parte degli imballaggi entro il 2026, riducendo immediatamente l'offerta di rPET e rPE per uso alimentare. Sinopec e CNPC hanno impegnato oltre 5 miliardi di CNY (700 milioni di USD) in linee di riciclo chimico che riciclano bottiglie post-consumo in pellet equivalenti a quelli vergini. I sovrapprezzi per la resina riciclata certificata hanno raggiunto l'8-12% rispetto ai gradi vergini nel 2024, mettendo sotto pressione i margini dei trasformatori ma premiando gli operatori verticalmente integrati con il riciclo vincolato. Le certificazioni ISO 14855 sulla biodegradabilità stanno guadagnando terreno come percorsi di conformità alternativi, in particolare per i film flessibili destinati ai mercati degli alimenti freschi e degli snack. Il contesto politico accelera di fatto il consolidamento, dato che i piccoli trasformatori faticano ad assicurarsi materie prime riciclate costanti a prezzi accessibili.
Le tecnologie di riduzione dello spessore riducono il consumo di materiali
La coestrusione multistrato e le formulazioni avanzate di resina consentono ora ai converter di ridurre lo spessore del 15-20% nelle comuni buste stand-up senza compromettere le barriere all'ossigeno o all'umidità. Il risparmio di materiale si traduce in una riduzione dei costi unitari di circa il 12-15% per gli SKU ad alto volume. I laminati monomateriale stanno guadagnando terreno perché eliminano gli strati adesivi polietilene-nylon, semplificando il riciclo post-uso. I grandi converter si stanno dotando di fustelle di precisione e sensori ottici che garantiscono un controllo rigoroso dello spessore, mentre le aziende più piccole si trovano ad affrontare vincoli di capitale che ne limitano l'adozione. I marchi internazionali premiano gli imballaggi a spessore ridotto assegnando premi di fornitura ai converter che documentano la riduzione dei materiali nell'ambito di quadri di valutazione del ciclo di vita, rafforzando questa tendenza.
La stampa digitale ad alta velocità consente la personalizzazione di massa
Velocità di stampa superiori a 120 m/min, abbinate a software per dati variabili, consentono ai converter di stampare in modo redditizio anche lotti di un solo pezzo. I marchi di cosmetici e prodotti per la cura della persona sfruttano la possibilità di lanciare design stagionali, programmi fedeltà basati su QR code e SKU localizzati in diverse lingue, senza ritardi nella produzione delle lastre. Le aziende del settore alimentare e delle bevande sfruttano le macchine da stampa digitali certificate per il contatto con gli alimenti per lanciare tirature in edizione limitata in occasione di eventi sportivi e festival. Le apparecchiature si integrano inoltre con i flussi di lavoro dell'Industria 4.0, consentendo all'intelligenza artificiale di ispezione della bobina di regolare il colore in tempo reale. Le conseguenti riduzioni dei tempi di consegna migliorano la rotazione delle scorte e riducono le scorte obsolete, un vantaggio che trova riscontro nei rivenditori che richiedono una fornitura agile.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità dei prezzi delle materie prime poliolefiniche è legata ai cicli del petrolio greggio | -0.9% | A livello nazionale – regioni dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Limiti provinciali più severi sui COV aumentano le spese in conto capitale per la conformità dei piccoli trasformatori | -0.6% | province orientali e meridionali | Medio termine (2-4 anni) |
| L’esposizione alle tariffe verdi dell’UE e degli USA erode la competitività delle esportazioni | -0.4% | Esportatori costieri | A lungo termine (≥ 4 anni) |
| La volatilità dei prezzi delle materie prime esercita pressioni sui margini | -0.3% | Nationwide | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità dei prezzi delle materie prime esercita pressioni sui margini
I prezzi spot delle poliolefine hanno oscillato del 25-30% nel corso del 2024, riflettendo le turbolenze del petrolio greggio e le periodiche chiusure degli impianti di cracking. Mentre i trasformatori di primo livello si coprono attraverso contratti di fornitura a lungo termine e derivati finanziari, i player più piccoli non dispongono di un bilancio sufficientemente profondo, il che li costringe ad assorbire picchi di costo o a cedere ordini. La volatilità complica gli accordi a prezzo fisso con i proprietari di marchi che insistono sulla stabilità dei costi. Di conseguenza, i trasformatori diversificano la produzione in resine riciclate e alternative bio-based per contrastare le oscillazioni del settore petrolchimico, sebbene questi materiali rimangano più costosi. L'accresciuta incertezza sugli input potrebbe accelerare le attività di fusione, poiché le aziende in difficoltà finanziarie cercano acquirenti con una maggiore leva finanziaria negli approvvigionamenti.
I costi di conformità ambientale gravano sui piccoli operatori
Nel 2024, le province orientali ridurranno i limiti di emissione di COV a 50 mg/m³ per la stampa flessografica e rotocalco, obbligando all'installazione di ossidatori termici rigenerativi al prezzo di 2-5 milioni di CNY (280,000-700,000 USD) per linea. Il monitoraggio e la rendicontazione continui aumentano ulteriormente la complessità dei costi operativi. Le principali aziende globali con sistemi ISO 14001 assorbono la spesa, ma i trasformatori a conduzione familiare spesso chiudono le linee più vecchie, accelerando il consolidamento del settore. Alcune migrano verso province interne con standard provvisori più permissivi, ma le amministrazioni locali armonizzano sempre di più le normative, restringendo le finestre di arbitraggio. Nel complesso, i requisiti di conformità spostano il vantaggio competitivo verso i player di scala in grado di ammortizzare le spese ambientali su volumi di produzione elevati.
Analisi del segmento
Per tipo di materiale: il riciclaggio del PET accelera la crescita
Nel 2025, il polietilene ha continuato a rappresentare il 40.22% del mercato cinese degli imballaggi in plastica, grazie alla sua lavorabilità e al vantaggio in termini di costi per buste per alimenti, film estensibili e contenitori per merci. Il polietilene tereftalato è il chiaro produttore di volumi, con un CAGR del 6.18% fino al 2031, grazie all'adozione del riciclo a circuito chiuso da parte degli imbottigliatori di bevande e alla preferenza dei marchi di cosmetici per i contenitori trasparenti e dall'aspetto premium.
I rivestimenti barriera multistrato migliorano ora le proprietà di assorbimento dell'ossigeno del PET, aprendo le porte al settore della medicina e dei cosmetici di alto valore. Le piattaforme di riciclo chimico sviluppate congiuntamente da Sinopec producono 100,000 tonnellate all'anno di pellet di rPET per uso alimentare, garantendo direttamente ai trasformatori un approvvigionamento sicuro. Al contrario, il polistirene sta perdendo quote di mercato perché le catene di ristorazione rinunciano alle confezioni in schiuma per rispettare i divieti provinciali. PLA, PHA e altre resine di nicchia di origine biologica stanno guadagnando terreno su scala pilota negli involucri di posate e snack, ma il loro volume complessivo rimane inferiore al 2% del mercato a causa dei costi più elevati e delle barriere di lavorazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di imballaggio: le soluzioni flessibili dominano l'innovazione
I formati flessibili hanno rappresentato il 55.25% del volume complessivo nel 2025 e si prevede che supereranno le alternative rigide con un CAGR del 6.58%. I marchi apprezzano i minori costi di spedizione, passando dalle bottiglie in PET da 20 g alle buste mono-PE con beccuccio da 8 g per i detergenti per la casa. Allo stesso tempo, la riciclabilità aumenta con la sostituzione dei sacchetti per snack in substrati misti con laminati mono-materiale.
Gli imballaggi rigidi mantengono la loro rilevanza nelle bevande gassate, negli iniettabili e nei fusti industriali in polimero ad alta resistenza, dove l'integrità strutturale è fondamentale. L'alleggerimento delle bottiglie soffiate ha ridotto il peso in grammi del 10% dal 2023, ma le buste flessibili stand-up continuano a ridurre il peso totale dell'imballaggio di almeno il 30%. Inoltre, i sistemi flessibili form-fill-seal facilitano cicli di produzione più brevi, in linea con il marketing personalizzato di massa, mentre le linee rigide richiedono costi di cambio formato e tempi di fermo più elevati.
Per forma di prodotto: i film guidano la crescita dell'e-commerce
Nel 2025, bustine e sacchetti hanno dominato il mercato con una quota del 35.92%, grazie alla praticità del controllo delle porzioni per condimenti, nutraceutici e cosmetici in formato prova. Tuttavia, le pellicole estensibili e termoretraibili stanno crescendo più rapidamente, con un CAGR del 5.12%, poiché i rivenditori omnicanale imballano pacchi con referenze miste e casse di alimenti deperibili per le spedizioni interprovinciali, rafforzando la domanda di pellicole di plastica per imballaggi in tutto il paese.
I progressi nella coestrusione di nano-argilla ed EVOH forniscono elevate barriere all'ossigeno preservando al contempo la trasparenza, essenziale per i vassoi di piatti pronti esposti lungo la catena del freddo dell'ultimo miglio. I film beneficiano anche di cicli di riciclo degli scarti post-industriali più semplici rispetto alle buste multistrato. Le bottiglie rimangono il cavallo di battaglia per bevande e farmaci da banco, ma materiali compositi come PET-alluminio integrano strati di alluminio, complicandone il recupero. I vassoi guadagnano terreno nei prodotti da forno premium e nei prodotti freschi tagliati, soprattutto se termoformati da fogli di rPET certificati per il contatto diretto con gli alimenti.
Per settore di utilizzo finale: i cosmetici accelerano le tendenze premium
Il settore alimentare ha mantenuto un vantaggio del 29.10% nel 2025, trainato dalla diffusione dei formati di vendita al dettaglio di prossimità e dalla diffusione dei pasti surgelati nei centri urbani. Tuttavia, cosmetici e prodotti per la cura della persona stanno accelerando, con un CAGR del 6.39%, grazie alla crescente preferenza dei consumatori della Generazione Z per sieri premium confezionati in contenitori lucidi e riciclabili.
I messaggi di sostenibilità guidano i programmi di ricarica e riutilizzo per i vasetti per la cura della pelle, spesso realizzati con inserti in PP monomateriale che si incastrano in gusci esterni decorati. I produttori di bevande spingono verso buste asettiche per latticini e bevande funzionali, in parte per ridurre la logistica della catena del freddo. I prodotti farmaceutici si affidano a rigorosi imballaggi per camere bianche di classe ISO, attenuando la domanda di blister multistrato e fiale per iniezione. Segmenti industriali come i lubrificanti per autoveicoli e i prodotti agrochimici richiedono sempre più spesso fusti certificati ONU stampati in HDPE ad alto peso molecolare per soddisfare le normative sul trasporto di merci pericolose.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per processo di produzione: la termoformatura aumenta la precisione nelle applicazioni
Nel 2025, l'estrusione ha detenuto una quota del 27.15%, grazie alla sua ubiquità nella produzione di film e fogli, che alimenta la produzione di sacchetti, la laminazione e la termoformatura. La termoformatura, tuttavia, sta crescendo più rapidamente, con un CAGR del 5.63%, perché i rivenditori richiedono vassoi rigidi con geometrie complesse per una presentazione pronta per lo scaffale.
Le moderne termoformatrici servoassistite riducono i tempi di ciclo e riducono al minimo gli scarti di rifilatura, consentendo spessori più sottili e un contenuto di rPET superiore al 60%. Lo stampaggio a iniezione supporta colli di bottiglia a filettatura fine e tappi a prova di bambino per prodotti farmaceutici, mentre lo stiro-soffiaggio supporta bottiglie in PET leggere. Le implementazioni dell'Industria 4.0 integrano sensori e analisi predittive nelle linee di estrusione, stampa e conversione, consentendo regolazioni di processo a circuito chiuso che aumentano la resa e riducono gli scarti di qualità.
Analisi geografica
Le province della costa orientale di Shanghai, Jiangsu e Zhejiang hanno prodotto circa il 60% del mercato cinese degli imballaggi in plastica nel 2025, sfruttando la presenza capillare di fornitori, manodopera qualificata e accesso ai porti. I distretti del Delta del Fiume delle Perle nel Guangdong sono specializzati in contenitori rigidi e sacchi industriali destinati all'esportazione, ma devono far fronte a costi salariali crescenti e a severi controlli sulle emissioni.
Megalopoli centrali come Chongqing, Chengdu e Wuhan ora attraggono investimenti greenfield con costi dei terreni inferiori del 30% e linee ferroviarie ad alta velocità di recente entrata in funzione che riducono i tempi di transito est-ovest a meno di 48 ore. Le agevolazioni fiscali governative e la disponibilità di energia rinnovabile rafforzano l'economia dei progetti, spingendo i colossi a trasferire la capacità di crescita nell'entroterra. Questa svolta verso l'entroterra consente ai marchi di beni di consumo di rifornire più rapidamente gli scaffali dei negozi occidentali, riducendo il rischio di esaurimento delle scorte.
Le province settentrionali, tra cui Hebei e Tianjin, si concentrano su applicazioni mediche, farmaceutiche e di alimenti surgelati, beneficiando della vicinanza ai produttori nazionali di farmaci e ai centri di lavorazione dei cereali. Tuttavia, le campagne di sensibilizzazione sulla qualità dell'aria impongono limiti di COV più rigorosi, costringendo i trasformatori ad aggiornare le linee di inchiostro a base solvente o a passare a sistemi a base d'acqua. Le regioni di confine con l'ASEAN catturano una domanda incrementale esportando laminati e pellicole nell'ambito del Partenariato Economico Regionale Globale, sebbene il rispetto delle norme di origine richieda l'approvvigionamento di resina localizzato.
Panorama normativo
La regolamentazione degli imballaggi in plastica in Cina è plasmata dai programmi nazionali di riduzione dei rifiuti e dall'applicazione delle normative ambientali, con la Commissione nazionale per lo sviluppo e la riforma (NDRC) e il Ministero dell'ecologia e dell'ambiente (MEE) che pongono il controllo dell'inquinamento da plastica al centro del quadro del 14° Piano quinquennale. Nel marzo 2026, la Cina ha adottato il Codice ambientale ecologico della Repubblica Popolare Cinese (in vigore dall'agosto 2026), rafforzando le aspettative in materia di gestione del ciclo di vita dei materiali e dei processi produttivi, con particolare attenzione ai prodotti a basso contenuto di VOC (composti organici volatili) e a una maggiore responsabilità ambientale lungo tutta la filiera degli imballaggi.
Il lavoro di standardizzazione guidato dall'Amministrazione statale per la regolamentazione del mercato (SAMR) e dall'Amministrazione cinese per la standardizzazione (SAC) sta inoltre inasprendo i requisiti tecnici per la progettazione degli imballaggi e le plastiche riciclate. Gli standard nazionali in fase di sviluppo tra il 2024 e il 2026 includono aree quali la progettazione per un facile recupero e riciclo, la tracciabilità e la valutazione ambientale delle plastiche riciclate e la contabilizzazione delle emissioni di gas serra per le imprese del settore, il che aumenta i requisiti di documentazione e verifica per i trasformatori e i proprietari di marchi che cercano imballaggi conformi con contenuto riciclato.
Analisi della catena del valore
La catena del valore degli imballaggi in plastica in Cina inizia con la fornitura a monte di resine e additivi (PE, PP, PET vergini e volumi crescenti di rPET/rPE riciclato), seguita da operazioni di trasformazione intermedie che comprendono estrusione e produzione di film, stampa (rotocalco/flessografica/digitale), laminazione e formatura a valle (termoformatura, stampaggio a iniezione, soffiaggio). I trasformatori riforniscono quindi i proprietari dei marchi e i confezionatori a contratto nei settori alimentare, delle bevande, farmaceutico, cosmetico e industriale, mentre gli operatori dell'e-commerce e della logistica espressa fungono da specificatori di grandi volumi per imballaggi secondari e di transito che devono resistere alla movimentazione automatizzata e alla distribuzione a lungo raggio.
Un cambiamento strutturale fondamentale nella filiera è la maggiore integrazione tra riciclatori, produttori di resine e trasformatori, al fine di garantire la fornitura e la certificazione di PCR (materiale riciclato post-consumo) conforme alle normative, spinta dagli obblighi relativi al contenuto riciclato e dai requisiti di progettazione per il riciclo. Ciò sta rafforzando le partnership tra produttori di prodotti chimici, associazioni di settore e piattaforme logistiche per costruire flussi di raccolta e riprocessamento a ciclo chiuso, mentre limiti provinciali più severi per i VOC (composti organici volatili) stanno incentivando gli investimenti in tecnologie di stampa più pulite e di laminazione senza solventi, che i piccoli trasformatori faticano a finanziare, accelerando così il consolidamento e la delocalizzazione della capacità produttiva verso l'entroterra.
Panorama competitivo
Il mercato cinese degli imballaggi in plastica è moderatamente concentrato, con i primi cinque gruppi che controllano circa il 45-50% della produzione nazionale. Amcor, Berry Global e Huhtamaki mantengono la leadership tecnologica grazie a strutture ad alta barriera, impianti di stampa digitale e stabilimenti di riciclaggio per alimenti. I concorrenti nazionali Zhuhai Zhongfu, COFCO Packaging e Southern Packaging Group sfruttano un processo decisionale agile e bassi costi generali per offrire prezzi inferiori rispetto alle importazioni, pur rispettando tempi di consegna rigorosi. [3] Borsa di Shanghai, "Analisi delle performance delle società quotate 2024", SSE.COM.CN
La sostenibilità è un punto focale della concorrenza. L'iniziativa di riciclo chimico di COFCO con Sinopec garantisce la fornitura di rPET vincolato, a supporto dei contratti per il settore delle bevande. L'espansione di Amcor a Suzhou aumenta la capacità produttiva di imballaggi flessibili del 40% e introduce la laminazione senza solventi, in linea con i limiti provinciali sulle emissioni. L'acquisizione di Guangdong Danjia da parte di Berry Global nel 2024 aggiunge il know-how in vaschette rigide e IML a pareti sottili, ampliando il suo portafoglio di beni di largo consumo.
L'intensità dell'innovazione è in aumento: i trasformatori cinesi hanno depositato il 34% in più di brevetti per imballaggi nel 2024 rispetto al 2023, con particolare attenzione ai rivestimenti barriera, alle resine di origine biologica e all'automazione dei flussi di lavoro digitali. La spesa in conto capitale si concentra sempre più sulla robotica e sull'ispezione basata sull'intelligenza artificiale, migliorando la qualità costante e mitigando al contempo la carenza di manodopera. Gli esportatori, tuttavia, devono far fronte all'imminente imposizione di imposte CBAM dell'UE, che favoriscono i trasformatori in grado di certificare basse emissioni di carbonio.
Leader del settore degli imballaggi in plastica in Cina
Amcor plc
Huhtamaki Oyj
Compagnia dell'aria sigillata
Winpak Ltd.
Silgan Holdings Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Amcor ha avviato l'ampliamento del suo stabilimento di imballaggi flessibili a Dongguan, in Cina, aggiungendo circa 7,000 metri quadrati di spazio produttivo e un magazzino automatizzato. Il progetto aumenta la capacità locale e la resilienza operativa per i clienti che si riforniscono di formati flessibili nella Cina meridionale, mentre l'elemento di automazione contribuisce a ridurre i tempi di consegna e a garantire una qualità più costante.
- Novembre 2025: Amcor ha annunciato l'intenzione di valutare la costruzione di un nuovo stabilimento a Jiangyin, nella provincia di Jiangsu, specializzato in imballaggi per il settore medico, farmaceutico e alimentare. L'annuncio evidenzia una pianificazione mirata della capacità produttiva verso applicazioni con specifiche più elevate, che richiedono conformità, controlli di pulizia e una fornitura affidabile per i mercati finali regolamentati.
- Marzo 2024: Huhtamaki ha annunciato il consolidamento della propria presenza produttiva in Cina, che prevede la chiusura degli stabilimenti di Tianjin e Shanghai e il trasferimento delle attività a Guangzhou. La ristrutturazione concentra la produzione in un numero minore di siti, favorendo economie di scala e una rete produttiva più snella per soddisfare la domanda di imballaggi per il settore della ristorazione.
Ambito e metodologia
La plastica è stata una scelta dominante per i materiali di imballaggio per via delle sue prestazioni, economicità e durata. In Cina, settori come quello alimentare, delle bevande e farmaceutico optano spesso per imballaggi in plastica, apprezzandone i vantaggi nella protezione dalla contaminazione, nella garanzia della conservazione e nell'offerta di flessibilità di trasporto. La ricerca esamina anche gli influencer della crescita sottostante e i principali fornitori del settore, tutti fattori che contribuiscono a supportare le stime di mercato e i tassi di crescita per tutto il periodo previsto. Le stime e le proiezioni di mercato si basano sui fattori dell'anno base e sono arrivate ad approcci top-down e bottom-up.
Il rapporto sul mercato degli imballaggi in plastica in Cina è segmentato in base al tipo di imballaggio (imballaggi flessibili (per tipo di prodotto (buste, sacchetti, pellicole e involucri e altri tipi di prodotto) e settore di utilizzo finale (alimentare, bevande, assistenza sanitaria, cosmetici e cura della persona, cura della casa e altri settori di utilizzo finale (industriale, e-commerce tra gli altri)), imballaggi in plastica rigida (per tipo di prodotto (bottiglie e barattoli, vassoi e contenitori, tappi e chiusure e altri tipi di prodotto) e settori di utilizzo finale (alimentare, bevande, assistenza sanitaria, cosmetici e cura della persona, cura della casa e altri settori di utilizzo finale (industriale, automobilistico tra gli altri))). Le dimensioni e le previsioni del mercato sono fornite in termini di volume (tonnellate) per tutti i segmenti sopra indicati.
Per tipo di materiale
| Polietilene (PE) |
| Polipropilene (PP) |
| Polietilentereftalato (PET) |
| Polistirolo ed EPS |
| Altri tipi di materiale |
Per tipo di imballo
| Imballaggio in plastica flessibile |
| Imballaggio in plastica rigida |
Per modulo prodotto
| Bottiglie e vasetti |
| Vassoi e Contenitori |
| Buste e bustine |
| Borse e sacchi |
| Film e impacchi |
| Altri moduli di prodotto |
Per settore degli utenti finali
| Alimentare - Food |
| Bevande |
| Farmaceutico e sanitario |
| Cosmetici e cura della persona |
| Industriale |
| Altre industrie di utenti finali |
Per processo di produzione
| Estrusione |
| Stampaggio a iniezione |
| Soffiaggio |
| termoformatura |
| Per tipo di materiale | Polietilene (PE) |
| Polipropilene (PP) | |
| Polietilentereftalato (PET) | |
| Polistirolo ed EPS | |
| Altri tipi di materiale | |
| Per tipo di imballo | Imballaggio in plastica flessibile |
| Imballaggio in plastica rigida | |
| Per modulo prodotto | Bottiglie e vasetti |
| Vassoi e Contenitori | |
| Buste e bustine | |
| Borse e sacchi | |
| Film e impacchi | |
| Altri moduli di prodotto | |
| Per settore degli utenti finali | Alimentare - Food |
| Bevande | |
| Farmaceutico e sanitario | |
| Cosmetici e cura della persona | |
| Industriale | |
| Altre industrie di utenti finali | |
| Per processo di produzione | Estrusione |
| Stampaggio a iniezione | |
| Soffiaggio | |
| termoformatura |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto velocemente si prevede che crescerà il mercato cinese degli imballaggi in plastica entro il 2031?
Si prevede che il volume aumenterà da 15.78 milioni di tonnellate nel 2026 a 19.39 milioni di tonnellate entro il 2031, riflettendo un CAGR del 4.21%.
Quale formato di imballaggio si sta espandendo più rapidamente in Cina?
Le soluzioni flessibili, in particolare le buste stand-up e le pellicole ad alta barriera, stanno trainando la crescita con un CAGR del 6.58% entro il 2031.
Quale ruolo gioca il PET riciclato nel packaging delle bevande?
Il PET riciclato sta guadagnando terreno perché il Plastic-Pollution Action Plan del 2025 impone il 30% di contenuto riciclato, stimolando investimenti nel riciclaggio chimico e accordi di fornitura con gli imbottigliatori di bevande.
Perché le province interne stanno attraendo nuovi stabilimenti di confezionamento?
I costi inferiori dei terreni, i collegamenti ferroviari migliorati e gli incentivi fiscali riducono i tempi di consegna e le spese operative, invogliando i trasformatori a trasferire la capacità dalla costa affollata.
In che modo i trasformatori attenuano le oscillazioni dei prezzi delle materie prime?
I grandi operatori coprono i contratti di resina a lungo termine, diversificano i propri prodotti in materiali riciclati e investono in efficienze di processo che riducono il consumo di resina fino al 20%.
Quale segmento di utenti finali è destinato a superare il settore alimentare in termini di crescita?
Il packaging dei prodotti cosmetici e per la cura della persona è destinato a raggiungere un CAGR del 6.39%, alimentato dal lancio di prodotti premium e dalla preferenza dei consumatori per confezioni sostenibili e visivamente accattivanti.


