

Dimensioni e quota di mercato degli alimenti veterinari per animali domestici in Cina
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 236.20 milioni |
| Dimensione del mercato (2031) | USD 355.20 milioni |
| Tasso di crescita (2026 - 2031) | 8.50% CAGR |
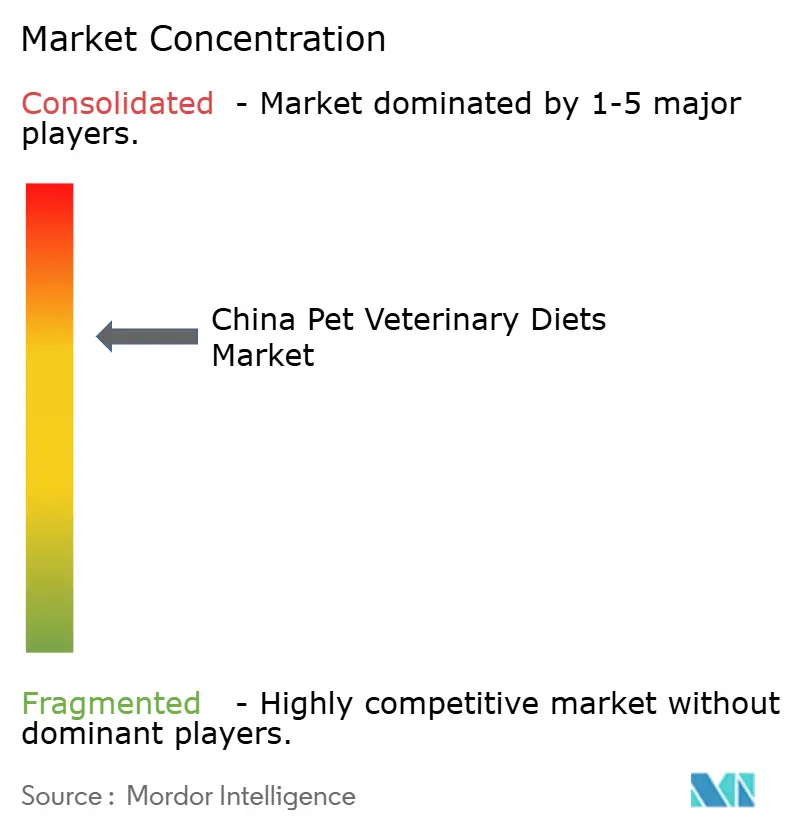
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del settore degli alimenti veterinari per animali domestici in Cina a cura di Mordor Intelligence
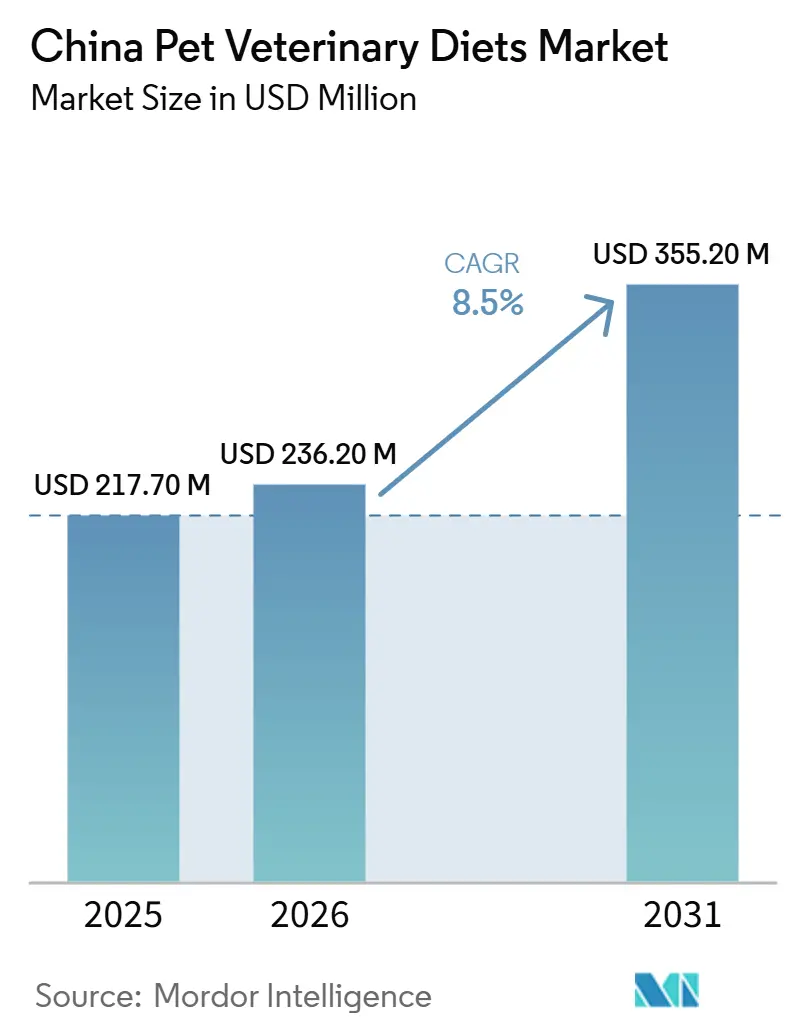
Il mercato cinese delle diete veterinarie per animali domestici aveva un valore di 217.70 milioni di dollari nel 2025, con una proiezione di 236.20 milioni di dollari nel 2026 e 355.20 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.50% dal 2026 al 2031. Il Ministero dell'Agricoltura e degli Affari Rurali cinese ha emesso l'Avviso n. 976 nel dicembre 2025, introducendo lo standard NY/T 4838-2025, entrato in vigore il 1° maggio 2026 [1] Fonte: Ministero dell'Agricoltura e degli Affari Rurali della Cina, "Avviso n. 976, NY/T 4838-2025 Requisiti generali per le diete terapeutiche per animali domestici a prezzo pieno", comunicato MARA, sohu.com . Ciò ha istituito il primo quadro normativo nazionale per le diete veterinarie per animali domestici nel mercato cinese, incorporando indicatori nutrizionali obbligatori in 19 categorie di diete terapeutiche. La domanda in questo mercato è ulteriormente sostenuta da una popolazione di animali domestici in crescita e in progressivo invecchiamento. Secondo il Libro Bianco sull'Industria degli Animali Domestici in Cina del 2026, il numero di gatti in ambito urbano ha continuato ad aumentare, le visite veterinarie per cani e gatti sono rimaste elevate per problemi digestivi e urinari e il numero di animali domestici anziani è cresciuto costantemente. I modelli di ricarica digitale stanno facilitando gli acquisti ripetuti, un aspetto fondamentale per il mercato cinese degli alimenti veterinari per animali domestici, poiché si basa su una compliance costante dopo la diagnosi, piuttosto che su acquisti una tantum. La concorrenza rimane più intensa nel canale delle cliniche, dove i marchi globali mantengono un vantaggio grazie alla loro esperienza nella formazione tecnica. Nel frattempo, gli operatori nazionali stanno rafforzando la loro posizione attraverso un migliore accesso alle strutture ospedaliere, una presenza online più ampia e capacità di approvvigionamento locale. Le principali sfide per una maggiore diffusione includono i prezzi elevati al di fuori delle grandi città e un calo dell'aderenza dei proprietari dopo il ciclo di prescrizione iniziale. Di conseguenza, la crescita del mercato dipenderà non solo da tassi di diagnosi più elevati, ma anche da strumenti di formazione e follow-up più efficaci per migliorare la compliance.
Punti chiave del rapporto
- Per sottocategoria di prodotto, i prodotti per problemi renali rappresentavano il 24.0% del mercato cinese degli alimenti veterinari per animali domestici nel 2025, mentre si prevede che i prodotti per la sensibilità digestiva saranno il segmento in più rapida crescita, con un'espansione a un CAGR del 9.5% dal 2026 al 2031.
- Nel 2025, per quanto riguarda gli animali domestici, i cani detenevano il 53.0% della quota di mercato cinese degli alimenti veterinari per animali, mentre i gatti rappresentano il segmento in più rapida crescita con un CAGR previsto dell'8.5% dal 2026 al 2031.
- Per canale di distribuzione, il canale online deteneva il 59.1% del mercato cinese degli alimenti veterinari per animali domestici nel 2025 e sta registrando la crescita più rapida, con un CAGR del 9.9% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato cinese degli alimenti veterinari per animali domestici.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle diagnosi veterinarie di patologie croniche negli animali domestici | + 2.1% | Città di livello 1 e livello 2, primi successi nel livello 3 | A breve termine (≤ 2 anni) |
| Umanizzazione degli animali domestici e valorizzazione terapeutica. | + 1.6% | A livello nazionale, più forte nelle città di primo livello. | Medio termine (2-4 anni) |
| Espansione del servizio di ricarica online per farmaci veterinari e della distribuzione O2O | + 1.3% | Nazionale, concentrato nei centri urbani costieri | A breve termine (≤ 2 anni) |
| Aumento del numero di gatti posseduti e crescenti esigenze nutrizionali specifiche per i felini. | + 1.1% | Nazionale, più veloce nelle aree urbane ad alta densità | A lungo termine (≥ 4 anni) |
| Flusso di lavoro digitalizzato dalla clinica al consumatore per la prescrizione di farmaci. | + 0.9% | Città di livello 1 e nuove città di primo livello | Medio termine (2-4 anni) |
| Crescita dell'innovazione nelle formulazioni specifiche per determinate patologie. | + 0.7% | Nazionale, orientato all'offerta | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle diagnosi veterinarie di patologie croniche negli animali domestici
La domanda di diete terapeutiche nel mercato cinese degli alimenti veterinari per animali domestici è strettamente legata all'incidenza delle malattie diagnosticate piuttosto che al possesso generale di animali domestici. Secondo il Libro Bianco sull'industria degli animali domestici in Cina del 2026, la sindrome delle basse vie urinarie feline ha rappresentato il 10.2% di tutte le visite cliniche per gatti nel 2025, mentre la gastroenterite è stata la principale causa di consultazioni per cani con il 6.9%. Inoltre, il Libro Bianco sull'industria degli alimenti medicali per animali domestici in Cina del 2025 ha evidenziato che gli animali domestici urbani di età pari o superiore a 7 anni hanno raggiunto i 30 milioni nel 2025, una fascia demografica con una significativa esposizione a malattie renali croniche e necessità di gestione dietetica prolungata [2] Fonte: China Veterinary Association e PetData, "2025 China Pet Medical Food Industry White Paper", Toutiao, toutiao.com . Questo è importante perché gli animali domestici più anziani hanno maggiori probabilità di rimanere a dieta terapeutica per periodi prolungati dopo la diagnosi. Nel 2024, la penetrazione dei trattamenti diagnostici si attestava al 24.4% per i cani e al 17.8% per i gatti, indicando un potenziale di ulteriore miglioramento nell'adozione delle terapie. Inoltre, la spesa annua per animale domestico è aumentata del 27.9% nello stesso anno, riflettendo maggiori spese da parte dei proprietari che adottano pratiche di cura continuative. Con il miglioramento delle capacità diagnostiche nelle cliniche urbane, si prevede che il mercato cinese degli alimenti veterinari per animali domestici crescerà grazie a una base di pazienti attivi in espansione, piuttosto che basandosi esclusivamente su aumenti di prezzo.
Umanizzazione degli animali domestici e valorizzazione terapeutica.
La crescente tendenza a considerare gli animali domestici come membri della famiglia sta alimentando maggiori investimenti nella nutrizione clinica nel mercato cinese degli alimenti veterinari per animali. Secondo Xinhua, nel 2024 la popolazione di animali domestici in Cina ha superato il numero di bambini sotto i 4 anni, segnando un cambiamento significativo nelle priorità di spesa delle famiglie. Durante l'evento Double Eleven di Tmall nel 2024, le vendite di alimenti per animali su prescrizione e funzionali sono cresciute di oltre il 100% rispetto all'anno precedente, mentre le vendite di prodotti sanitari specializzati sono aumentate del 500%. Questa tendenza indica che la nutrizione veterinaria di alta qualità sta passando da un acquisto di nicchia a un aspetto più ampiamente accettato della cura degli animali domestici. Inoltre, i proprietari di animali domestici optano sempre più spesso per formule che supportano la gestione a lungo termine delle patologie, piuttosto che concentrarsi esclusivamente sul sollievo sintomatico a breve termine. Questo cambiamento amplia il potenziale mercato per le diete terapeutiche, che colmano il divario tra medicina e alimentazione quotidiana. Di conseguenza, il mercato cinese degli alimenti veterinari per animali beneficia non solo di una popolazione di animali domestici in crescita, ma anche di una percentuale crescente di proprietari impegnati a mantenere routine sanitarie strutturate a seguito di una diagnosi.
Espansione del servizio di rifornimento online per prodotti veterinari e della distribuzione O2O
Il mercato cinese delle diete veterinarie per animali domestici si basa fortemente sui canali online, guidati principalmente dal comportamento di riacquisto piuttosto che dalla semplice comodità. I modelli di riacquisto che integrano le raccomandazioni dei veterinari con i servizi di consegna a domicilio riducono la necessità di visite in clinica per i riacquisti. Ciò è particolarmente importante poiché le diete terapeutiche spesso richiedono un uso continuativo e le comode opzioni di riacquisto favoriscono l'aderenza alla terapia dopo la consultazione iniziale. Nel dicembre 2025, Boehringer Ingelheim e JD Health hanno stipulato un accordo di cooperazione strategica per ottimizzare le catene di approvvigionamento omnicanale, rafforzare la presenza digitale del marchio e migliorare i servizi per gli utenti professionali nel mercato cinese della salute degli animali domestici [3] Fonte: Boehringer Ingelheim Animal Health China, “Boehringer Ingelheim and JD Health Sign Comprehensive Strategic Cooperation Agreement,” Boehringer Ingelheim China, boehringer-ingelheim.cn . Questa collaborazione sottolinea il ruolo delle principali aziende del settore della salute animale, insieme ai rivenditori, nello sviluppo di infrastrutture digitali. Con l'espansione di questi sistemi, si prevede che il mercato cinese degli alimenti veterinari per animali domestici beneficerà di un aumento delle vendite ripetute e di una correlazione più forte tra le raccomandazioni cliniche e il comportamento d'acquisto dei consumatori.
Aumento del numero di gatti posseduti e crescenti esigenze nutrizionali specifiche per i felini.
I gatti stanno assumendo un ruolo sempre più significativo nel mercato cinese degli alimenti veterinari per animali domestici, a causa della loro popolazione numerosa e della prevalenza di patologie che richiedono una gestione nutrizionale a lungo termine. Secondo il Libro Bianco sull'industria degli animali domestici in Cina del 2026, la popolazione felina urbana nel 2025 ha raggiunto i 72.89 milioni di esemplari, superando quella canina di 53.43 milioni. Il rapporto ha inoltre evidenziato che la popolazione felina sta crescendo a un tasso annuo dell'1.9%, rispetto all'1.6% dei cani, mentre la spesa per i gatti è aumentata del 5.2% nel 2025, rispetto al 3.2% per i cani. Questa tendenza è importante in quanto i gatti sono più inclini a patologie urinarie, renali e metaboliche, che rientrano nelle categorie di diete terapeutiche. Inoltre, lo stile di vita sedentario e la maggiore aspettativa di vita dei gatti supportano la necessità di una gestione nutrizionale continua piuttosto che di interventi una tantum. Con un numero crescente di proprietari di animali domestici che accedono alle cure veterinarie per i propri gatti attraverso i canali urbani, l'educazione sulle pratiche di alimentazione preventiva sta diventando più diffusa. Di conseguenza, il mercato cinese degli alimenti veterinari per animali domestici sta registrando una crescita più sostenuta nella domanda di prodotti per gatti, sebbene attualmente i cani rappresentino una quota maggiore del fatturato.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi premium rispetto al cibo per animali domestici di fascia media | -1.8% | Città di terzo livello e inferiori, a livello nazionale per le famiglie del mercato di massa | Medio termine (2-4 anni) |
| Attriti legati all'approvazione normativa e alla conformità dell'etichetta | -1.1% | il | A breve termine (≤ 2 anni) |
| Capacità limitata di dispensazione di farmaci veterinari nelle città di livello inferiore | -0.8% | Città di livello 3-5 e mercati rurali | A lungo termine (≥ 4 anni) |
| Divario di fiducia in merito all'efficacia clinica e alla scarsa aderenza da parte del proprietario | -0.6% | il | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi premium rispetto al cibo per animali domestici tradizionale
Il prezzo rimane un ostacolo significativo alla diffusione degli alimenti veterinari per animali domestici in Cina. In genere, le diete veterinarie su prescrizione hanno un prezzo da 4 a 8 volte superiore rispetto alle crocchette standard di pari peso, limitandone l'adozione principalmente alle famiglie urbane con redditi più elevati. Questa disparità di prezzo è particolarmente rilevante nelle città di livello inferiore, dove il numero di animali domestici è in aumento, ma la spesa discrezionale rimane limitata. Prima dell'entrata in vigore della normativa del maggio 2026, alcuni prodotti terapeutici importati incontravano ostacoli formali alla distribuzione, con conseguenti importazioni parallele e un aumento del rischio di contraffazione in alcuni mercati. Sebbene il nuovo quadro normativo abbia ridotto la confusione, non ha affrontato la differenza di prezzo tra le diete cliniche e gli alimenti standard per animali domestici. L'iniziativa di Virbac di avviare la produzione locale a Changzhou evidenzia il potenziale della produzione nazionale come strategia di prezzo in questa categoria. A meno che un maggior numero di marchi non sviluppi metodi per ridurre il divario di prezzo, si prevede che il mercato cinese degli alimenti veterinari per animali domestici continuerà a crescere più rapidamente nelle città di livello superiore rispetto al mercato di massa nel suo complesso.
Attriti tra approvazione normativa e conformità dell'etichetta
Il nuovo quadro normativo nazionale offre prospettive positive per lo sviluppo a lungo termine del settore, ma impone sfide di conformità a breve termine al mercato cinese degli alimenti veterinari per animali domestici. Lo standard NY/T 4838-2025, emanato dal Ministero dell'Agricoltura e degli Affari Rurali con l'Avviso n. 976 del 30 dicembre 2025, è entrato in vigore il 1° maggio 2026. I prodotti già in circolazione devono ora essere conformi a specifici parametri nutrizionali, requisiti di etichettatura rivisti e indicazioni obbligatorie sulla consultazione veterinaria. Ciò aumenta i costi e la complessità della partecipazione al mercato, in particolare per le piccole imprese e le unità di stoccaggio di recente importazione. Per le nuove registrazioni di prodotti, le procedure di approvazione nazionali e i requisiti di importazione differiscono, con conseguenti rischi aggiuntivi in termini di tempi e di esecuzione. I marchi più grandi, con una consolidata esperienza e validazione a livello locale, sono in una posizione migliore per affrontare questa transizione rispetto ai nuovi entranti. Nel breve termine, si prevede che il mercato cinese degli alimenti veterinari per animali domestici diventerà più standardizzato e regolamentato, sebbene le barriere all'ingresso potrebbero aumentare.
Analisi del segmento
Per sottoprodotto: le diete renali guidano il volume mentre le formule digestive guidano la crescita
Nel 2025, il segmento dei prodotti per disturbi renali ha rappresentato il 24.0% del fatturato, risultando la categoria più importante nel mercato cinese degli alimenti veterinari per animali domestici. Questa predominanza delle formule per disturbi renali è attribuibile all'invecchiamento della popolazione di animali domestici e alla prevalenza di patologie renali sia nei gatti che nei cani. Secondo il Libro Bianco sull'industria degli alimenti veterinari in Cina del 2025, l'incidenza di malattie renali croniche nei gatti di età pari o superiore a 6 anni era del 30%, mentre l'insufficienza renale nei cani di età pari o superiore a 10 anni superava il 25%. La categoria "Sensibilità Digestiva" ha contribuito al 19% del fatturato nel 2025, seguita dalle diete per l'obesità con il 17% e da quelle per il diabete con il 12%. La restante quota di mercato è stata distribuita tra diete per malattie delle vie urinarie, diete per l'igiene orale, diete per problemi dermatologici e altre diete veterinarie. Questa distribuzione all'interno del mercato cinese degli alimenti veterinari per animali domestici evidenzia che l'alimentazione per malattie croniche non si limita a una singola patologia. Inoltre, il Libro bianco sull'industria degli animali da compagnia in Cina del 2026 ha riportato che la gastroenterite era la principale causa di consultazioni veterinarie per i cani e la seconda più comune per i gatti, sottolineando l'ampia domanda clinica di diete per sensibilità digestive durante il periodo di previsione.
Si prevede che il segmento della sensibilità digestiva crescerà a un CAGR del 9.5% dal 2026 al 2031, superando la crescita complessiva del mercato cinese degli alimenti veterinari per animali domestici. Anche le diete per problemi renali, per l'obesità e per il diabete dovrebbero espandersi durante il periodo di previsione, a indicare che le principali categorie di patologie crescono contemporaneamente anziché essere in competizione tra loro. Lo standard nazionale implementato nel maggio 2026 stabilisce soglie nutrizionali per categorie terapeutiche come le formule per problemi renali e per l'obesità, il che dovrebbe migliorare la coerenza qualitativa in tutto il mercato. Ciò è significativo in quanto la fiducia clinica aumenta quando le affermazioni sulle formule sono supportate da specifiche chiare. Inoltre, consente ai marchi affermati di mantenere la propria posizione di mercato rispetto ad alternative meno precise. Il lancio nel 2025 da parte di Farmina di VetLife Dog Treats, che includeva unità di stoccaggio specifiche per la funzione renale, la salute gastrointestinale e la gestione della struvite, evidenzia l'espansione della categoria oltre le diete complete verso formati correlati. Nel mercato cinese degli alimenti veterinari per animali domestici, questa diversificazione può aumentare la quota di mercato all'interno di ciascuna categoria di patologia senza alterare il mix di malattie principali.
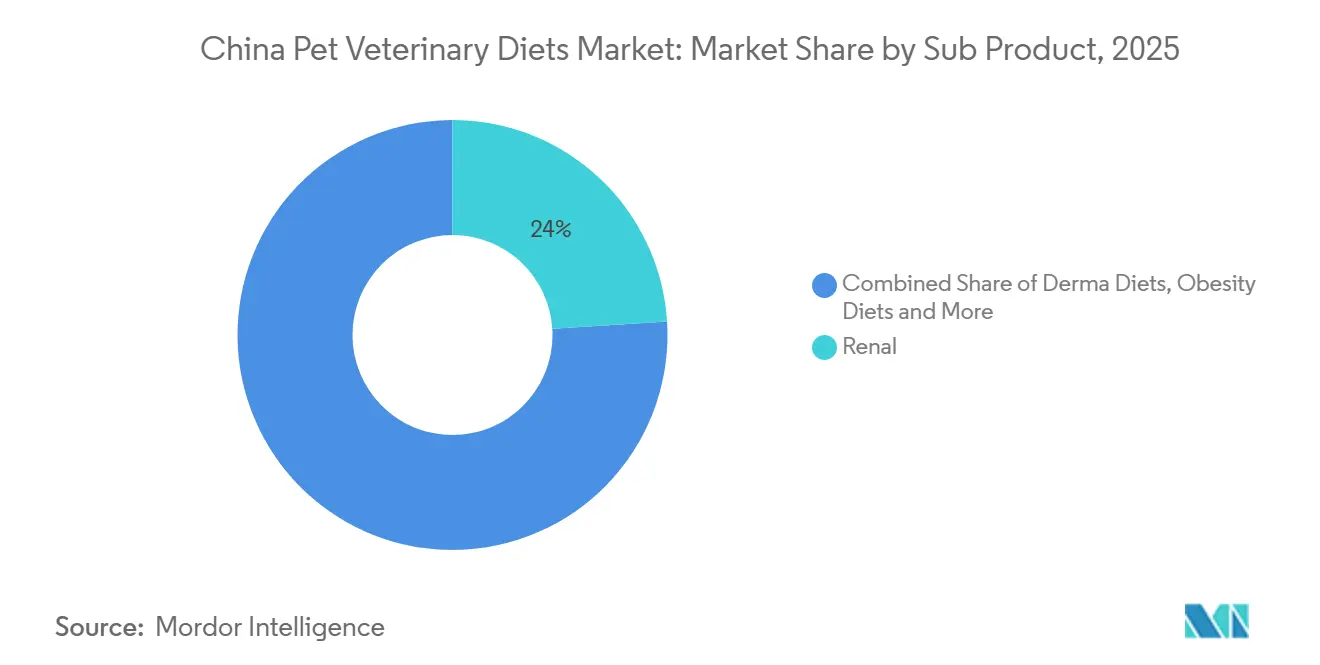
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Da Pets: I cani detengono un'ampia quota di mercato, mentre la domanda di gatti registra una crescita
Nel 2025, i cani rappresentavano il 53.0% della quota di mercato cinese degli alimenti veterinari per animali domestici, mantenendo la loro posizione di segmento più importante in termini di fatturato. Il predominio dei cani riflette una più lunga storia di adozione di diete cliniche e una spesa veterinaria media per animale domestico più elevata in Cina, piuttosto che una minore incidenza di malattie tra i gatti. Secondo il Libro Bianco sull'industria degli animali domestici in Cina del 2026, la popolazione felina urbana in Cina ha raggiunto i 72.89 milioni nel 2025, rispetto ai 53.43 milioni di cani. Inoltre, la spesa relativa ai gatti è cresciuta del 5.2% nel 2025, superando la crescita del 3.2% per i cani, indicando un maggiore slancio dei consumatori per i gatti. L'attuale divario di fatturato evidenzia la maturità delle abitudini di prescrizione canina piuttosto che le tendenze future della domanda.
Si prevede che il mercato dei gatti crescerà a un tasso di crescita annuo composto (CAGR) dell'8.5% dal 2026 al 2031, diventando così il segmento in più rapida crescita nel mercato cinese degli alimenti veterinari per animali domestici. Questa crescita è trainata da una combinazione di fattori demografici e clinici, tra cui stili di vita sedentari, problemi di salute urinaria e metabolica e una maggiore attenzione alla nutrizione preventiva tra i giovani proprietari di animali domestici nelle aree urbane. La sindrome delle basse vie urinarie feline rimane una diagnosi clinica frequente, mentre la gestione della malattia renale cronica richiede un'alimentazione specifica a lungo termine. Gli altri animali domestici, pur rappresentando un segmento più piccolo, costituiscono una potenziale nicchia di mercato, dato che la proprietà di animali domestici si sta diffondendo nelle aree urbane.
Attualmente, i cani continuano a rappresentare la principale fonte di fatturato nel mercato cinese degli alimenti veterinari per animali domestici, mentre i gatti stanno plasmando la prossima fase di espansione della categoria. Il mercato si sta gradualmente orientando verso una composizione più equilibrata di animali domestici nel periodo di previsione. Si prevede che questo cambiamento andrà a vantaggio dei marchi con un solido portfolio clinico per felini e strategie efficaci di educazione dei proprietari per un utilizzo a lungo termine dei prodotti.
Per canale di distribuzione: la leadership online ridefinisce l'accesso alle diete prescritte
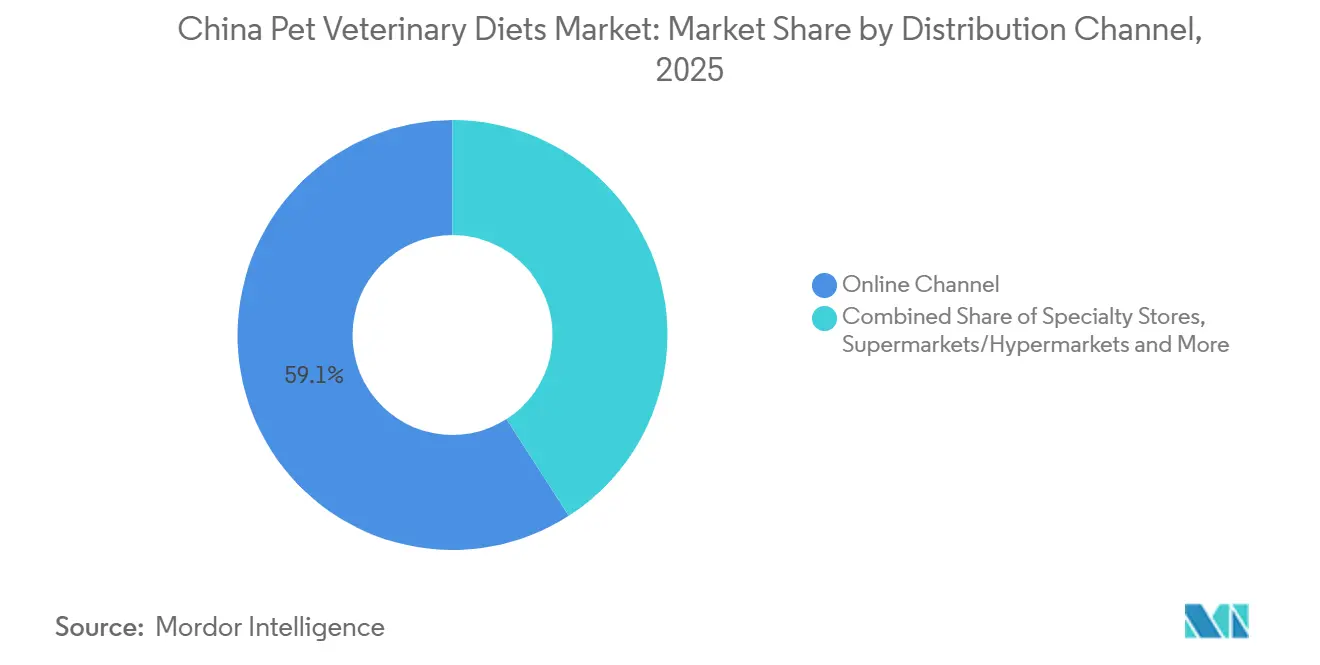
Nel 2025, il canale online ha rappresentato il 59.1% del fatturato della distribuzione, affermandosi come canale leader nel mercato cinese degli alimenti veterinari per animali domestici. Questo predominio va oltre le preferenze generali dell'e-commerce, poiché la categoria si basa fortemente sugli acquisti ripetuti a seguito di raccomandazioni cliniche. Le opzioni di rifornimento online riducono la necessità per i proprietari di animali di recarsi in clinica per ogni acquisto, aumentando la comodità e favorendo l'aderenza alle diete prescritte. Sebbene i negozi specializzati rimangano rilevanti, soprattutto per gli acquirenti di fascia alta nelle grandi aree urbane, si rivolgono principalmente alla vendita consulenziale e ai prodotti sanitari correlati. Al contrario, i supermercati/ipermercati si concentrano sui prodotti sanitari di base, ma sono meno adatti alle diete terapeutiche che richiedono la supervisione veterinaria.
Si prevede che il canale online crescerà al ritmo più rapido, pari al 9.9%, entro il 2031. Questa crescita evidenzia la crescente dipendenza del mercato cinese degli alimenti veterinari per animali domestici da modelli di acquisto integrati dalla clinica al domicilio. Inoltre, il vantaggio del canale si sta spostando dalla tradizionale presenza sugli scaffali a sistemi di rifornimento basati sui dati, rendendo più difficile per i marchi competere esclusivamente attraverso la distribuzione offline. Nel periodo di previsione, si prevede che le aziende che integreranno efficacemente raccomandazioni tecniche, ordini digitali e un servizio di evasione ordini affidabile supereranno la concorrenza. La struttura del canale rimarrà un fattore chiave di differenziazione tra i marchi che si assicurano cicli di terapia ripetuti e quelli che non ci riescono.
Analisi geografica
Nel 2025, le città di primo livello si sono confermate la base commerciale più solida per il mercato cinese degli alimenti veterinari per animali domestici, grazie ai tassi di diagnosi più elevati, ai maggiori livelli di reddito e a un migliore accesso digitale al rinnovo delle prescrizioni. Pechino, Shanghai, Guangzhou e Shenzhen hanno registrato la più alta penetrazione di alimenti veterinari su prescrizione, con un totale di 3,920 strutture veterinarie a dicembre 2024. Il numero di strutture in queste quattro città è aumentato del 12.4% su base annua, a testimonianza della continua espansione della rete clinica principale nei mercati urbani più sviluppati. Queste città hanno inoltre generato una quota significativa del fatturato derivante dagli alimenti veterinari su prescrizione grazie a una migliore assistenza specialistica, a una maggiore consapevolezza da parte dei proprietari e a controlli di routine più frequenti dopo la diagnosi.
Le 15 nuove città di prima fascia stanno diventando un'area di crescita chiave per il mercato cinese degli alimenti veterinari per animali domestici. Il numero complessivo di strutture veterinarie in queste città ha raggiunto quota 8,725 a dicembre 2024, con un aumento del 17.7% su base annua. Questo tasso di crescita ha superato quello delle quattro città di prima fascia, segnalando una più ampia distribuzione delle infrastrutture cliniche. La proprietà di animali domestici si sta espandendo oltre i maggiori centri metropolitani, sostenendo la domanda a medio termine in città come Hangzhou, Chengdu, Nanchino e Wuhan. Tuttavia, molte cliniche in queste città rimangono attività a sede unica con specializzazioni limitate, il che rende più difficile una gestione dietetica coerente per patologie multiple rispetto ai gruppi ospedalieri più grandi. Sebbene queste città stiano crescendo rapidamente, necessitano di un supporto tecnico più solido e di sistemi di rifornimento migliorati per colmare il divario con i mercati urbani più maturi.
Le città di terzo, quarto e quinto livello e i mercati rurali offrono al mercato cinese degli alimenti veterinari per animali domestici il maggiore potenziale di espansione, ma evidenziano anche significative lacune infrastrutturali. Secondo Xinhua, che cita Goldman Sachs, si stima che la popolazione di animali domestici in Cina continuerà a crescere al di fuori delle città più grandi. Inoltre, la China Feed Industry Association ha riferito che la produzione nazionale di alimenti per animali domestici ha raggiunto 1.9 milioni di tonnellate nel 2025, con un aumento del 17.9% su base annua, secondo i dati del 2026. Sebbene l'offerta stia migliorando, l'espansione degli alimenti veterinari su prescrizione in questi mercati richiede una combinazione di densità di cliniche, accesso digitale al rinnovo delle prescrizioni e maggiore consapevolezza da parte dei proprietari. Lo standard nazionale di maggio 2026 fornisce un quadro normativo più chiaro per la categoria, ma lo sviluppo commerciale nei mercati di livello inferiore richiederà ulteriore tempo.
Panorama competitivo
Il mercato cinese degli alimenti veterinari per animali domestici è moderatamente concentrato, con marchi globali come Mars Incorporated, Nestlé SA (Purina), General Mills Inc. (Blue Buffalo) e Colgate-Palmolive Company (Hill's Pet Nutrition Inc.) che mantengono una forte presenza nel canale delle cliniche veterinarie, mentre i concorrenti nazionali si espandono attraverso l'accesso alle cliniche e le piattaforme online. Le cliniche veterinarie rimangono il canale principale, poiché i veterinari svolgono un ruolo fondamentale nel raccomandare le diete e nell'influenzare l'aderenza dei proprietari di animali domestici alle diete prescritte dopo la diagnosi. Mars Incorporated, tramite Royal Canin, con oltre 30 anni di esperienza in Cina, ha introdotto più di 350 combinazioni nutrizionali, a testimonianza della sua ampia presenza clinica e commerciale. Hills Pet Nutrition Inc. rimane un forte concorrente, sfruttando le sue linee di prodotti terapeutici basate sulla scienza e il continuo sviluppo in diverse categorie di patologie. Nel frattempo, i marchi nazionali stanno guadagnando terreno in aree in cui la sostituzione delle importazioni, la familiarità con il mercato locale e le strategie online superano l'influenza dei marchi globali affermati.
La concorrenza nel mercato cinese degli alimenti veterinari per animali domestici si sta evolvendo, passando dall'espansione dei canali di distribuzione a una maggiore attenzione alla validazione clinica. Ad esempio, il lancio previsto per giugno 2026 di k/d + Derm Complete e k/d + z/d Hydrolyzed da parte di Hill's Pet Nutrition Inc. dimostra questo cambiamento. Queste formule offrono supporto renale e affrontano una patologia secondaria, in linea con la prevalenza di comorbilità negli animali anziani. Allo stesso modo, Royal Canin ha puntato sulla formazione tecnica e sull'integrazione digitale per il rifornimento, collegando l'assistenza sul campo agli acquisti ripetuti. Queste strategie indicano che la leadership di mercato è sempre più guidata dalla rilevanza clinica e dall'integrazione operativa, piuttosto che dalle sole attività di marketing.
La produzione locale sta diventando un vantaggio competitivo fondamentale nel mercato cinese degli alimenti veterinari per animali domestici. La partnership produttiva di Virbac a Changzhou, certificata GMP e avviata nel settembre 2025, offre un percorso verso la fornitura locale, potenzialmente più rapidi rendiconti normativi e una maggiore flessibilità di prezzo rispetto a un modello dipendente dalle importazioni. Allo stesso tempo, aziende nazionali come Zhongchong stanno ampliando la copertura ospedaliera e promuovendo la sostituzione delle importazioni in categorie specifiche per determinate patologie. Rimangono opportunità in aree quali formati terapeutici accessibili per le città di secondo e terzo livello, portafogli di prodotti per felini con diverse patologie e un migliore supporto ai proprietari per l'aderenza alla terapia dopo la prescrizione. Questi segmenti non sono ancora dominati da una singola azienda, lasciando spazio a cambiamenti nelle quote di mercato, anche se i marchi multinazionali continuano a plasmare la struttura principale del mercato.
Aziende leader nel settore degli alimenti veterinari per animali domestici in Cina
Marte incorporata
Colgate-Palmolive Company (Hills Pet Nutrition Inc.)
General Mills Inc. (Bufalo blu)
virbac
Nestlé SA (Purina)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Colgate-Palmolive Company (Hill's Pet Nutrition Inc.) ha lanciato a livello globale i suoi prodotti per animali domestici, inclusa la Cina. Gli alimenti per animali da compagnia Prescription Diet k/d + Derm Complete e k/d + z/d Hydrolyzed sono formulati per animali con problemi renali e sensibilità cutanee o gastrointestinali. Entrambi i prodotti contengono ActivBiome+ Kidney Defense e sono disponibili da subito, su prescrizione veterinaria, sia in formato secco che umido.
- Aprile 2026: Colgate-Palmolive Company (Hill's Pet Nutrition Inc.) ha lanciato a livello globale, Cina compresa, Prescription Diet Metabolic + j/d per gatti, un alimento che combina la gestione del peso con il supporto della mobilità articolare in un'unica formula. Nei test clinici, l'88% dei gatti ha perso peso entro 2 mesi.
- Dicembre 2025: Boehringer Ingelheim e JD Health hanno firmato a Shanghai un accordo di cooperazione strategica globale, mirato all'ecosistema digitale omnicanale della salute degli animali domestici in Cina, che comprende l'ottimizzazione della catena di approvvigionamento, la costruzione del marchio digitale e i servizi professionali per gli utenti del mercato della salute orale degli animali domestici.
Ambito del rapporto sul mercato delle diete veterinarie per animali domestici in Cina
Le diete veterinarie per animali domestici (note anche come diete terapeutiche o su prescrizione) sono alimenti specializzati, scientificamente formulati per trattare, prevenire o gestire specifiche patologie.
Il rapporto sul mercato cinese delle diete veterinarie per animali domestici è segmentato per sottoprodotto (diabete, malattie renali, malattie del tratto urinario, sensibilità digestiva, diete per l'igiene orale, diete dermatologiche, diete per l'obesità e altre), per tipo di animale domestico (gatti, cani e altri animali domestici) e per canale di distribuzione (minimarket, canale online, negozi specializzati, supermercati/ipermercati e altri). Le previsioni di mercato sono fornite in termini di valore in USD e volume in tonnellate metriche.
| Diabete |
| Sensibilità digestiva |
| Diete per l'igiene orale |
| Renale |
| Malattia delle vie urinarie |
| Diete per l'obesità |
| Diete Derma |
| Altre diete veterinarie |
| Gatti |
| Cani |
| Altri animali domestici |
| MINIMARKET |
| Canale online |
| Negozi specializzati |
| Supermercati / Ipermercati |
| Altri canali |
| Per sottoprodotto | Diabete |
| Sensibilità digestiva | |
| Diete per l'igiene orale | |
| Renale | |
| Malattia delle vie urinarie | |
| Diete per l'obesità | |
| Diete Derma | |
| Altre diete veterinarie | |
| Da animali domestici | Gatti |
| Cani | |
| Altri animali domestici | |
| Per canale di distribuzione | MINIMARKET |
| Canale online | |
| Negozi specializzati | |
| Supermercati / Ipermercati | |
| Altri canali |
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato cinese degli alimenti veterinari per animali domestici nel 2026?
Nel 2026 il suo valore ammontava a 236.2 milioni di dollari e si prevede che raggiungerà i 355.2 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.5%.
Quale categoria di patologie determina la maggiore domanda di alimenti terapeutici per animali domestici in Cina?
Nel 2025, le diete per problemi renali hanno rappresentato il 24.0% del fatturato, grazie all'elevata incidenza di patologie renali croniche negli animali domestici anziani.
Quale categoria di patologie registrerà la crescita più rapida entro il 2031?
Si prevede che il settore della sensibilità digestiva registrerà la crescita più rapida, con un CAGR del 9.5%, sostenuta dall'elevato numero di visite ambulatoriali per gastroenterite.
Perché la distribuzione online è così importante in questa categoria?
Nel 2025, il canale online ha rappresentato il 59.1% del fatturato e facilita il rinnovo delle prescrizioni dopo la diagnosi, migliorando l'aderenza alla terapia e gli acquisti ripetuti.
In Cina, chi tra cani e gatti sta trainando la crescita più rapida del settore della nutrizione clinica per animali domestici?
Nel 2025 i cani detenevano la quota maggiore del fatturato, pari al 53.0%, ma si stima che i gatti cresceranno più rapidamente, con un tasso di crescita annuo composto (CAGR) dell'8.5% fino al 2031.


