

Dimensioni e quota di mercato del succo d'arancia in Cina
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
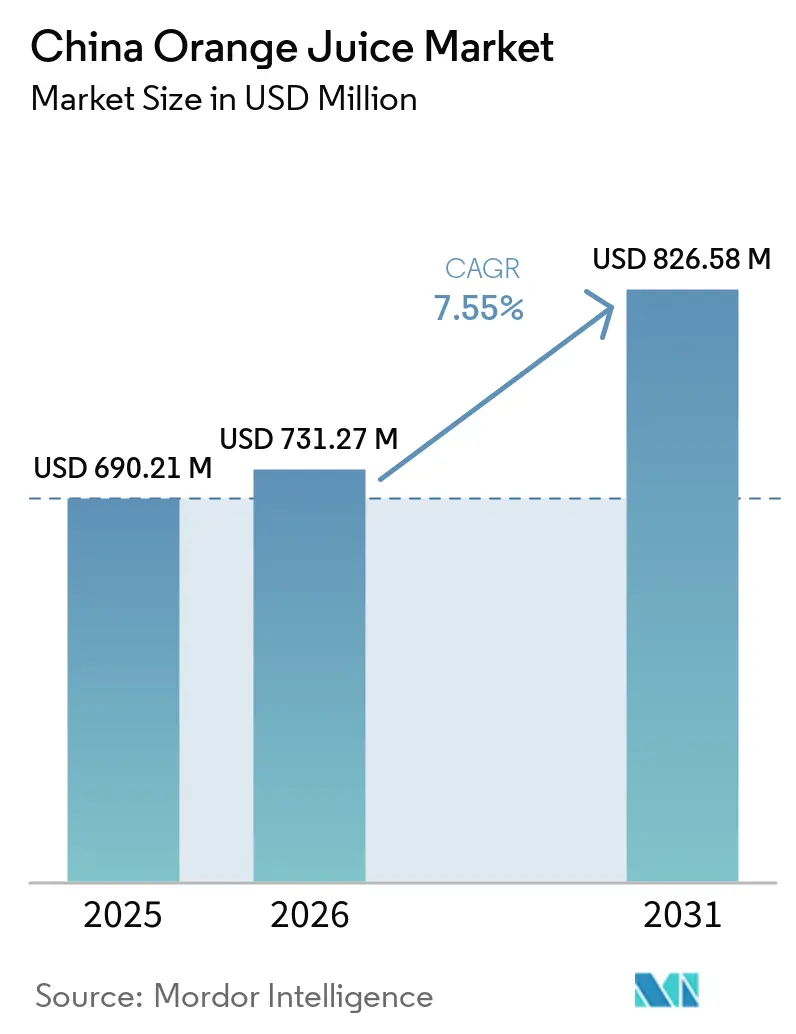
| Dimensione del mercato (2026) | USD 731.27 milioni |
| Dimensione del mercato (2031) | USD 826.58 milioni |
| Tasso di crescita (2026 - 2031) | 7.55% CAGR |
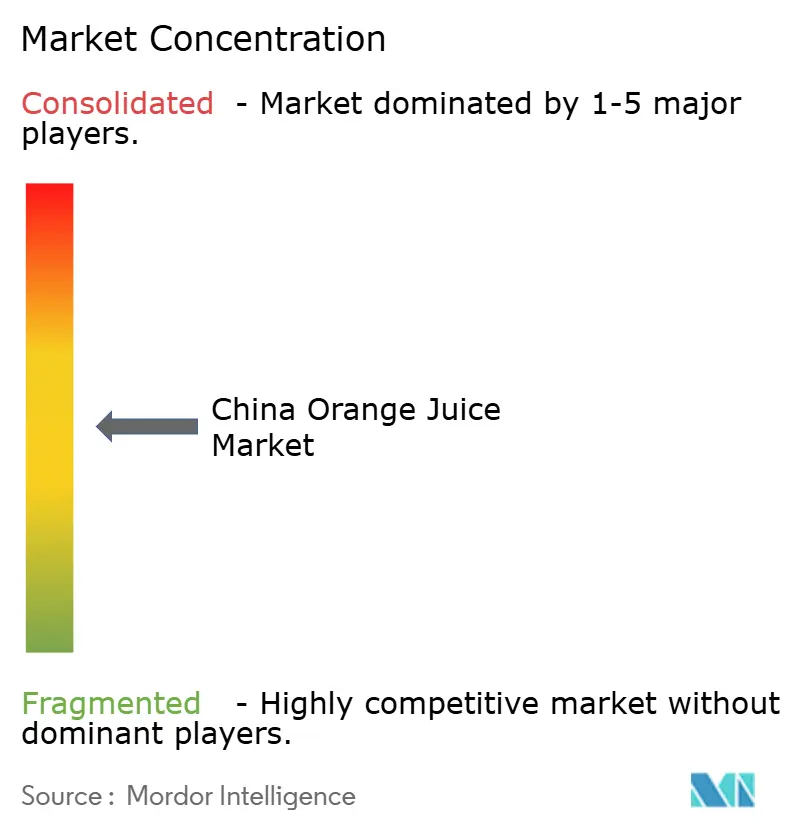
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato cinese del succo d'arancia a cura di Mordor Intelligence
Si prevede che il mercato cinese del succo d'arancia raggiungerà un valore di 690.21 milioni di dollari nel 2025, 731.27 milioni di dollari nel 2026 e 826.58 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.55% dal 2026 al 2031. La domanda si sta orientando verso prodotti con elenchi di ingredienti chiari, contenuto di frutta riconoscibile e indicazioni di freschezza più marcate. Questo cambiamento favorisce i formati premium, mentre il concentrato rimane importante per i prezzi accessibili e l'ampia disponibilità. La vendita al dettaglio digitale offre ai marchi maggiori possibilità di spiegare le differenze tra prodotti concentrati, NFC e spremuti a freddo prima dell'acquisto. I produttori stanno inoltre investendo nell'approvvigionamento, nella lavorazione e nella tracciabilità, poiché l'esposizione ai concentrati importati può influire su costi e disponibilità. La concorrenza del tè pronto da bere e delle bevande funzionali rimane un limite, in quanto queste categorie si rivolgono a molti degli stessi consumatori urbani.
Punti chiave del rapporto
- Per tipologia di prodotto, nel 2025 il succo d'arancia concentrato deteneva il 56.48% della quota di mercato cinese del succo d'arancia, mentre si prevede che il succo spremuto a freddo crescerà a un tasso annuo composto del 9.12% fino al 2031.
- Per tipologia di imballaggio, le bottiglie rappresentavano il 45.38% del valore nel 2025, mentre si prevede che i cartoni cresceranno a un tasso annuo composto del 9.55% fino al 2031.
- Per categoria, nel 2025 il succo d'arancia convenzionale rappresentava il 68.32% del valore, mentre si prevede che il succo d'arancia biologico crescerà a un tasso annuo composto (CAGR) dell'8.67% fino al 2031.
- Per canale di distribuzione, i supermercati e gli ipermercati detenevano il 36.47% del valore nel 2025, mentre si prevede che il commercio al dettaglio online crescerà a un tasso annuo composto dell'8.34% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato cinese del succo d'arancia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di succhi di frutta 100% naturali | + 2.0% | A livello nazionale, con presenza concentrata nelle città di primo e secondo livello. | Medio termine (2-4 anni) |
| Crescente preferenza per le bevande a basso contenuto di zucchero | + 0.8% | il | A breve termine (≤ 2 anni) |
| Coltivazione delle arance e approvvigionamento delle materie prime | + 0.7% | Centri di approvvigionamento di Jiangxi, Hunan, Hubei, Egitto e Marocco | A lungo termine (≥ 4 anni) |
| Espansione dell'e-commerce e del commercio al dettaglio digitale | + 1.1% | Presente a livello nazionale, con una presenza più forte nelle città di livello 3-5. | Medio termine (2-4 anni) |
| Crescita dei succhi di frutta premium e con tecnologia NFC | + 1.4% | Città costiere orientali e meridionali, che si estendono fino alla Cina centrale. | Medio termine (2-4 anni) |
| Innovazione crescente nell'estrazione e nella lavorazione dei succhi di frutta | + 0.6% | Hub di produzione di Shandong, Jiangxi e Hubei | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di succhi di frutta 100% naturali e bevande a basso contenuto di zuccheri
I consumatori cinesi distinguono sempre più il succo al 100% dalle bevande a base di succo diluito, supportando la domanda di etichette chiare sul contenuto di frutta. I giovani acquirenti nelle principali città cercano succo d'arancia fresco al 100% e prodotti NFC perché li associano alla vitamina C e alla freschezza [1] Fonte: USDA Foreign Agricultural Service, “Citrus Annual, People's Republic of China, MY2025/26,” USDA Foreign Agricultural Service, apps.fas.usda.gov . Questa preferenza esercita pressione sui prodotti ricostituiti che si basano su prezzi più bassi e un posizionamento degli ingredienti meno specifico. Le scelte a basso contenuto di zuccheri incoraggiano la riformulazione, mentre i succhi fortificati con fibre e i prodotti a base di vitamina C con zinco offrono ulteriori benefici. Il mercato cinese del succo d'arancia privilegia i marchi che supportano le affermazioni funzionali con prove e comunicano le loro formulazioni in modo semplice. Le catene di caffè possono introdurre il succo d'arancia fresco attraverso bevande ibride, creando occasioni di prova che possono successivamente supportare gli acquisti al dettaglio.
Espansione dell'e-commerce e del commercio al dettaglio digitale
Il commercio al dettaglio digitale sta cambiando il modo in cui il succo d'arancia premium raggiunge i consumatori e come i marchi spiegano le differenze tra i prodotti. Le dirette streaming e i contenuti sui prodotti possono mostrare le distinzioni tra i prodotti spremuti a freddo (FC), non spremuti a freddo (NFC) e sottoposti a pressatura ad alta pressione (HPP) prima che l'acquirente confronti i prezzi. Le piattaforme di acquisto di gruppo rendono i formati premium più accessibili nelle aree metropolitane di livello 3-5. Nongfu Spring ha lanciato il suo succo d'arancia spremuto a freddo al 100% a 17.5° in una bottiglia da 900 ml presso Sam's Club nel gennaio 2025, dove è diventato un bestseller. Il mercato cinese del succo d'arancia può trarre vantaggio dagli abbonamenti e dagli ordini ripetuti quando la consegna e la gestione della catena del freddo proteggono la qualità. I marchi hanno anche bisogno di prezzi chiari perché i canali digitali rendono più facile confrontare le bevande concorrenti.
Crescita dei succhi di frutta premium e con tecnologia NFC
I prodotti NFC offrono un posizionamento premium tra i succhi concentrati tradizionali e i prodotti HPP spremuti a freddo, più costosi. Questa gamma offre ai consumatori un miglioramento qualitativo senza la struttura dei costi dei formati più specializzati della catena del freddo. Nongfu Spring ha puntato sul posizionamento di succhi puri e senza additivi nelle sue linee NFC e 17.5° e ha registrato un fatturato di 5.18 miliardi di CNY nel 2025. La sua catena di approvvigionamento integrata comprendeva oltre 4,000 coltivatori di arance a contratto nello Jiangxi e un processo "dal frutteto alla bottiglia" in 36 ore. Il mercato cinese del succo d'arancia potrebbe ampliare l'accesso ai prodotti spremuti a freddo con lo sviluppo della lavorazione ad alta pressione e dei sistemi della catena del freddo. I prodotti premium devono comunque mantenere una qualità costante durante la distribuzione, poiché le dichiarazioni di freschezza devono essere confermate dall'esperienza del consumatore.
Innovazione nella coltivazione delle arance, nell'approvvigionamento delle materie prime e nella lavorazione.
L'esposizione della Cina alle importazioni ha reso la lavorazione e la coltivazione di arance a livello nazionale più importanti per il mercato cinese del succo d'arancia. Quando l'offerta brasiliana è diminuita, i trasformatori locali hanno ampliato la lavorazione della frutta fresca per far fronte alla carenza di concentrato. La produzione nazionale di succo d'arancia concentrato congelato ha raggiunto le 31,000 tonnellate metriche nel 2024/25, rispetto alle 17,500 tonnellate metriche del 2023/24. I coltivatori e i trasformatori di Jiangxi, Hunan e Hubei stanno diventando sempre più centrali per l'approvvigionamento locale, mentre Egitto e Marocco offrono ulteriori vie di approvvigionamento. Nel giugno 2025, uno stabilimento di Zigui per la produzione di FCOJ ha iniziato a lavorare fino a 100,000 tonnellate di arance fresche all'anno [2] Fonte: Governo municipale di Yichang, "Zigui 10K-Ton Smart Concentrated Orange Juice Production Line Put into Operation", Yichang Cina, yichang.gov.cn . La capacità interna può ridurre l'esposizione alle importazioni, ma richiede investimenti a lungo termine prima di poter sostituire il concentrato importato su larga scala.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Concorrenza da parte del tè e di altre bevande funzionali | -0.9% | Nazionale; città di livello 1, fascia d'età 20-35 anni | Breve termine |
| Dipendenza da concentrato di succo importato | -0.7% | Processori Shandong, Jiangxi, Xinjiang | A lungo termine |
| Requisiti rigorosi in materia di sicurezza alimentare ed etichettatura (nuovi) | -0.5% | Nazionale; nazionale + importatori in egual misura | A lungo termine |
| Preferenza dei consumatori per le bevande a basso contenuto calorico (nuovo) | -0.6% | Nazionale; città di livello 1 e 2, fascia d'età 20-40 anni | Breve termine |
| Fonte: Intelligenza di Mordor | |||
Concorrenza da parte del tè e di altre bevande funzionali
Il tè pronto da bere compete direttamente per la spesa dei consumatori urbani più giovani, che acquistano anche succo d'arancia di alta qualità. Le bevande energetiche funzionali e gli infusi di erbe competono per il consumo mattutino, per rinfrescarsi e per le occasioni legate allo sport. I prodotti a base di tè di Nongfu Spring hanno generato un fatturato di 21.6 miliardi di CNY nel 2025, rispetto ai 5.18 miliardi di CNY dei suoi succhi di frutta. Il fatturato del tè è cresciuto del 29%, mentre quello dei succhi è cresciuto del 26.7%, a testimonianza della pressione competitiva del settore. Le miscele di frutta e tè potrebbero attrarre i consumatori che cercano sapore, praticità e una minore percezione di dolcezza. Il mercato cinese del succo d'arancia necessita di prodotti adatti a più occasioni di consumo, pur mantenendo le caratteristiche distintive del succo.
Dipendenza da concentrato di succo importato
La Cina dipende dalle importazioni di succo d'arancia concentrato (FCOJ), il che crea un'esposizione che una maggiore domanda al dettaglio da sola non può risolvere. Il Brasile è un importante fornitore di succo d'arancia concentrato per la Cina e le importazioni brasiliane di FCOJ sono diminuite del 63% nel 2024/25. Le importazioni da Israele sono calate del 23% nella stessa stagione, spingendo i trasformatori cinesi ad espandere la lavorazione interna di arance fresche. Si prevede che le importazioni aumenteranno del 30% a 64,100 tonnellate metriche nel 2025/26 con la ripresa della produzione brasiliana. I frutteti e gli impianti di trasformazione nelle province interne hanno bisogno di tempo per creare una base di approvvigionamento più resiliente. Il mercato cinese del succo d'arancia rimane quindi sensibile alle condizioni di produzione dei paesi fornitori e alle relative fluttuazioni dei prezzi del concentrato.
Analisi del segmento
Per tipologia di prodotto: i concentrati mantengono un'ampia diffusione, mentre i succhi spremuti a freddo crescono più rapidamente.
Si prevede che i succhi spremuti a freddo registreranno un tasso di crescita annuo composto (CAGR) del 9.12% dal 2026 al 2031, il più rapido tra le diverse tipologie di prodotto. Questo ritmo è superiore al tasso del 7.55% previsto per l'intero mercato cinese dei succhi d'arancia. La lavorazione ad alta pressione può prolungare la durata di conservazione mantenendo al contempo la freschezza del prodotto. Questa tecnologia rimane più complessa rispetto alla lavorazione convenzionale, poiché i prodotti necessitano di una gestione controllata della catena del freddo. I succhi spremuti a freddo si rivolgono quindi ai consumatori disposti a pagare per la freschezza, la lavorazione limitata e la presentazione di alta qualità.
Nel 2025, il succo d'arancia concentrato deteneva il 56.48% del mercato cinese dei succhi d'arancia. Questa posizione riflette l'ampia disponibilità nei punti vendita al dettaglio e nella ristorazione, nonché la sua importanza per i prodotti con un prezzo inferiore a 10 CNY. Questo segmento rimane fondamentale per le famiglie che privilegiano la praticità e i formati familiari. I prodotti NFC si collocano tra i concentrati e i prodotti spremuti a freddo, sia in termini di prezzo che di percezione della qualità. Nel settore cinese dei succhi d'arancia, questa posizione intermedia consente ai marchi affermati e ai nuovi operatori regionali di soddisfare la domanda di prodotti premium senza dover sostenere l'intero costo dei formati spremuti a freddo.
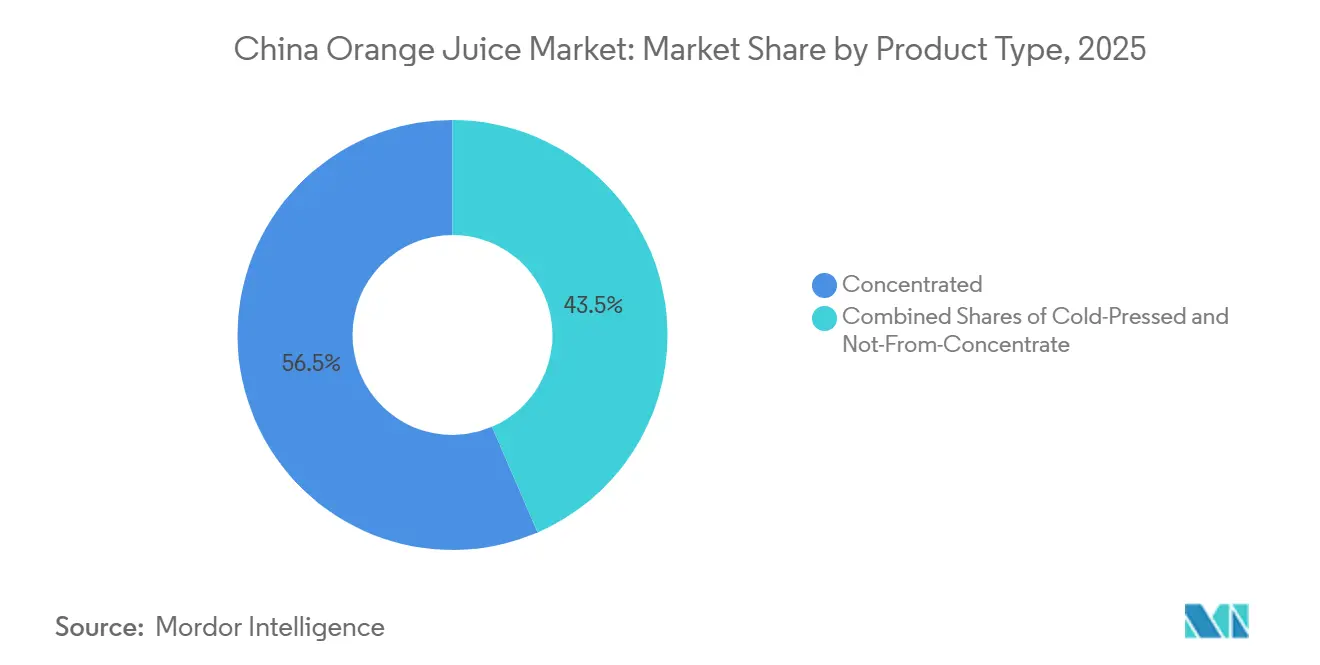
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di confezione: le bottiglie sono in testa per valore attuale, mentre i cartoni guadagnano grazie all'utilizzo del riempimento a freddo.
Nel 2025, le bottiglie rappresentavano il 45.38% del valore degli imballaggi, conquistando la posizione di leader nel mercato cinese del succo d'arancia. Le bottiglie in PET favoriscono gli acquisti monodose e portatili, soprattutto nei minimarket e nelle aree commerciali urbane. La loro forma e visibilità aiutano inoltre i marchi a utilizzare gli imballaggi per segnalare un prodotto di maggior valore. Le bottiglie di vetro sono più comuni nei prodotti HPP e NFC artigianali venduti a prezzi superiori a 20 CNY per unità. Le lattine mantengono un ruolo nel catering aziendale, nei punti di ristoro a servizio rapido e nel consumo fuori casa. Alcuni marchi stanno spostando le lattine verso un posizionamento premium di fascia media, anziché utilizzarle solo per prodotti economici.
Si prevede che il mercato dei cartoni crescerà a un tasso annuo composto (CAGR) del 9.55% fino al 2031, più rapidamente rispetto ad altri formati di imballaggio. I sistemi di riempimento asettico a freddo supportano cartoni multistrato leggeri per le offerte premium di succhi di frutta a temperatura ambiente e refrigerati. Questo cambia il ruolo dei cartoni, storicamente associati ai succhi concentrati nella grande distribuzione. I cartoni possono ridurre il peso logistico consentendo al contempo confezioni di dimensioni maggiori per la vendita al dettaglio. Il mercato cinese del succo d'arancia può utilizzare questo formato per ampliare la distribuzione di prodotti che necessitano di una qualità costante ma non richiedono bottiglie di vetro o speciali. La scelta dell'imballaggio ora influenza il posizionamento del prodotto, i requisiti di trasporto e i canali di distribuzione disponibili per ciascun marchio.
Per categoria: i succhi convenzionali mantengono la base più ampia, mentre la domanda di quelli biologici è in aumento.
Nel 2025, il succo d'arancia tradizionale deteneva il 68.32% del valore di mercato, posizionandosi come leader di categoria. Questo successo è supportato da una consolidata familiarità con il prodotto da parte dei consumatori, da un'ampia distribuzione e da una forte presenza in fasce di prezzo accessibili. I prodotti tradizionali rimangono importanti nei supermercati, negli ipermercati e nella ristorazione collettiva. La loro ampia diffusione offre inoltre ai grandi marchi una solida base per le vendite di volume. Il settore deve rispondere alle richieste dei consumatori di etichette più semplici e informazioni più chiare sugli ingredienti. Questa risposta può aiutare i produttori di succhi d'arancia tradizionali a difendere la domanda senza limitare la propria attività alla fascia di prezzo più bassa.
Si prevede che il mercato del succo d'arancia biologico crescerà a un tasso annuo composto (CAGR) dell'8.67% fino al 2031. Il settore è sostenuto dai consumatori urbani che ricercano una produzione certificata e una maggiore trasparenza sulle pratiche di coltivazione. Nel 2026, le normative sulla certificazione biologica richiederanno la piena trasparenza della filiera e una supervisione continua in tutte le fasi di produzione, trasformazione, logistica e vendita. Il succo d'arancia biologico raggiunge spesso i consumatori tramite abbonamenti online e formati premium all'interno di club store, piuttosto che con acquisti d'impulso nei supermercati. Questo modello di acquisto inquadra il prodotto come una scelta ponderata a livello familiare. L'industria cinese del succo d'arancia necessita di sistemi di tracciabilità e di una conformità costante per servire efficacemente questo segmento.
Per canali di distribuzione: i supermercati mantengono le loro dimensioni mentre il commercio al dettaglio online genera una domanda di prodotti premium
Nel 2025, supermercati e ipermercati rappresentavano il 36.47% della quota di mercato cinese del succo d'arancia. Questi punti vendita rimangono importanti per i prodotti concentrati, dove il confronto dei prezzi e la presenza costante sugli scaffali influenzano la scelta. Offrono inoltre ai marchi un modo efficace per raggiungere le famiglie. Tuttavia, i consumatori di prodotti di fascia alta si stanno spostando sempre più online per articoli che richiedono maggiori informazioni prima dell'acquisto. Questa tendenza indebolisce la capacità dei negozi fisici di fungere da unico canale di scoperta. I rivenditori necessitano di assortimenti chiari, perché altrimenti i prodotti di fascia alta possono risultare difficili da confrontare con i prodotti a basso costo.
Si prevede che il commercio al dettaglio online crescerà a un tasso annuo composto (CAGR) dell'8.34% fino al 2031. Lo streaming in diretta, gli ordini diretti al consumatore e gli abbonamenti aiutano i marchi a spiegare le differenze tra i formati di succo concentrato, NFC e HPP. Le vendite del succo d'arancia spremuto a freddo a 17.5° di Nongfu Spring presso Sam's Club dimostrano anche l'importanza delle piattaforme di lancio premium. I minimarket e i supermercati continuano a soddisfare il consumo urbano occasionale. Altri canali includono juice bar specializzati, ristorazione, catering aziendale e distributori automatici di succhi freschi in uffici e luoghi affollati. Insieme, questi canali possono creare nuove occasioni di consumo senza sostituire la necessità della distribuzione al dettaglio tradizionale.
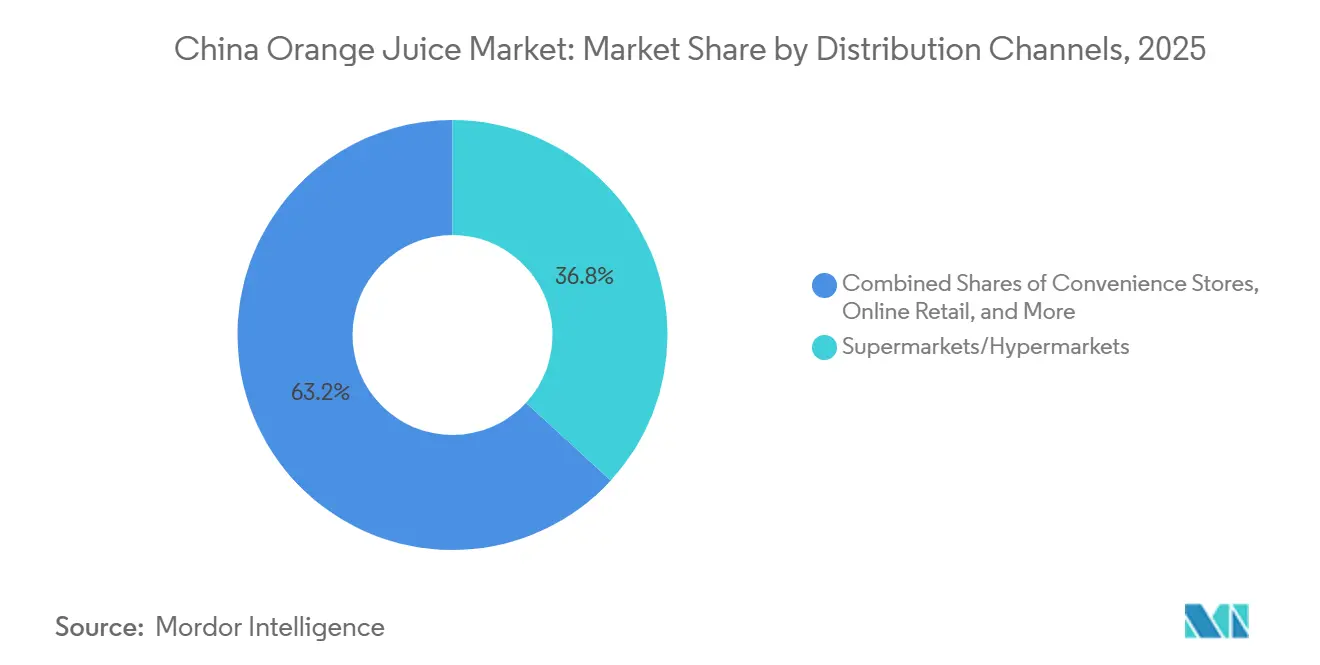
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, le province costiere orientali e meridionali hanno rappresentato oltre il 60% del valore dei consumi. Il mercato cinese del succo d'arancia in queste aree beneficia di redditi più elevati, sistemi di catena del freddo consolidati e un maggiore accesso alla vendita al dettaglio di fascia alta. Shanghai, Pechino, Guangzhou e Shenzhen rimangono importanti centri di consumo. I negozi di lusso e i rivenditori moderni possono introdurre prodotti che richiedono una manipolazione accurata e una maggiore spesa da parte dei consumatori. Il succo d'arancia spremuto a freddo a 17.5° da 900 ml di Nongfu Spring è diventato un bestseller da Sam's Club dopo il suo lancio nel gennaio 2025. Ciò conferma il ruolo della vendita al dettaglio di fascia alta nelle zone costiere come piattaforma di lancio per i prodotti non filtrati a freddo e spremuti a freddo.
I marchi locali del Sichuan e dello Yunnan godono di un vantaggio competitivo specifico grazie alla loro vicinanza alle aree di coltivazione degli agrumi. I minori costi logistici possono aiutare queste aziende a competere con i marchi nazionali. Si prevede che la Cina centrale e occidentale crescerà di oltre il 6.5% all'anno. L'urbanizzazione, l'aumento dei redditi e l'espansione delle reti della catena del freddo stanno sostenendo la domanda nelle città di terzo, quarto e quinto livello. Le dimensioni del mercato cinese del succo d'arancia in queste regioni possono crescere man mano che la produzione e la trasformazione nazionali si avvicinano alla domanda interna. Nel giugno 2025, lo stabilimento di Zigui nell'Hubei ha introdotto la capacità automatizzata di produzione di succo d'arancia concentrato in un'importante area di produzione di agrumi.
La produzione nazionale di succo d'arancia ha raggiunto le 31,500 tonnellate metriche nell'annata commerciale 2025/26 su base Brix a 65°. Si tratta di un aumento rispetto alle 17,500 tonnellate metriche dell'annata commerciale 2023/24, dopo che le interruzioni dell'offerta avevano incentivato una maggiore trasformazione locale. La Cina disponeva di 816,500 ettari di coltivazioni di arance e prevedeva una produzione di 7.68 milioni di tonnellate metriche nell'annata commerciale 2025/26. Ciò fornisce una base per un'ulteriore espansione della trasformazione interna. La capacità di trasformazione rimane concentrata in un gruppo limitato di province interne. Eventi meteorologici o interruzioni normative in tali aree potrebbero quindi influenzare la base di approvvigionamento interna.
Panorama competitivo
Il mercato cinese del succo d'arancia presenta un livello di concentrazione moderato, poiché cinque grandi aziende detengono una quota significativa del valore al dettaglio, mentre i marchi premium e le marche private continuano a guadagnare terreno. Coca-Cola, tramite Minute Maid, Huiyuan, Nongfu Spring, Kangshifu e PepsiCo, tramite Tropicana, sono le aziende leader individuate nella ricerca. La loro posizione si basa sulla notorietà del marchio, sull'ampia distribuzione e su portafogli di prodotti che coprono diverse fasce di prezzo. La loro posizione combinata si è indebolita dal 2020, a causa dell'espansione dei marchi premium specializzati e delle marche private. Ciò crea concorrenza sia nel segmento accessibile che in quello premium della categoria. Gli operatori nazionali necessitano di qualcosa di più della sola rete distributiva per difendere la propria posizione.
Nongfu Spring ha consolidato la sua posizione nel mercato dei succhi di frutta premium grazie al controllo della catena di approvvigionamento e al posizionamento strategico del prodotto. L'azienda collabora con oltre 4,000 coltivatori di arance a contratto nella provincia di Jiangxi e utilizza un processo che va dal frutteto alla bottiglia in sole 36 ore. A gennaio 2025 ha inoltre lanciato il suo succo d'arancia spremuto a freddo a 17.5°C presso Sam's Club. COFCO Tunhe utilizza la tracciabilità blockchain su 120,000 mu di terreni coltivati. Questo approccio garantisce la visibilità della catena di approvvigionamento e contribuisce al rispetto dei requisiti normativi e delle esigenze degli acquirenti.
Huiyuan si è anche espansa nei prodotti adiacenti di frutta e tè premium. Nel giugno 2026, Beijing Huiyuan ha lanciato la serie Huiyuan Tea Fruit con varianti di pompelmo al gelsomino, guava al tè verde e kumquat oolong. Nel febbraio 2026, Huiyuan Group ha lanciato Zanjiaguoyuan come iniziativa di riposizionamento focalizzata su prodotti di succo naturali e senza additivi [3] Fonte: China Daily Finance, “Full Industrial Chain as Foundation, Zanjiaguoyuan Breaks New Ground,” China Daily Finance, caijing.chinadaily.com.cn . La fascia di prezzo da 10 a 20 CNY rimane importante perché si colloca tra i concentrati di materie prime e i prodotti HPP ultra-premium. I marchi senza una chiara catena del freddo, approvvigionamento o proposta funzionale possono subire pressioni sia dalle private label che dai concorrenti NFC premium. La sicurezza alimentare, l'etichettatura e la conformità biologica possono favorire le aziende più grandi con consolidate capacità normative e di ricerca.
Leader del settore del succo d'arancia in Cina
The Coca-Cola Company
China Huiyuan Juice Group Limited
Wei Chuan USA, Inc.
Nongfu primavera Co., Ltd.
PepsiCo, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Il Gruppo Huiyuan ha lanciato il nuovo marchio "Zanjiaguoyuan" (咱家果源). Forte di 35 anni di esperienza nella filiera industriale completa, con oltre 20 parchi produttivi e quasi 200 linee di produzione all'avanguardia, il Gruppo Huiyuan ha lanciato questo marchio come iniziativa di riposizionamento strategico incentrata su succhi di frutta 100% naturali e senza additivi. Decine di distributori hanno firmato accordi nell'Henan e nella Cina nord-orientale poche settimane dopo il lancio, coprendo l'intera gamma di prodotti nelle categorie di succhi e frutta fresca.
- Giugno 2025: Zigui, Hubei inaugura una linea di produzione automatizzata di succo d'arancia concentrato (FCOJ) da 10,000 tonnellate. Il Gruppo Agricolo Internazionale Hubei Qugu ha lanciato una linea di produzione di FCOJ completamente automatizzata, supportata da un investimento di oltre 50 milioni di CNY. L'impianto è dotato di 12 estrattori di succo a tazza, lavora 100,000 tonnellate di arance fresche all'anno e produce più di 10,000 tonnellate di succo d'arancia concentrato.
Ambito del rapporto sul mercato del succo d'arancia in Cina
| concentrato |
| Non da concentrato |
| Pressato a freddo |
| Bottiglie |
| cartoni |
| Latte e lattine |
| Altro |
| Convenzionale |
| Organic |
| Supermercati / Ipermercati |
| Convenienza / negozi di alimentari |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
| Tipologia di prodotto | concentrato |
| Non da concentrato | |
| Pressato a freddo | |
| Tipo imballo | Bottiglie |
| cartoni | |
| Latte e lattine | |
| Altro | |
| Categoria | Convenzionale |
| Organic | |
| Canali di distribuzione | Supermercati / Ipermercati |
| Convenienza / negozi di alimentari | |
| Negozi al dettaglio online | |
| Altri canali di distribuzione |
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per il succo d'arancia in Cina?
Si prevede che il mercato cinese del succo d'arancia crescerà a un tasso annuo composto (CAGR) del 7.55% dal 2026 al 2031, raggiungendo gli 826.58 milioni di dollari entro il 2031.
Quale tipologia di succo d'arancia sta crescendo più rapidamente in Cina?
I succhi spremuti a freddo rappresentano la tipologia di prodotto in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 9.12% fino al 2031.
Perché i prodotti a base di succo d'arancia NFC stanno diventando sempre più importanti in Cina?
I prodotti NFC offrono un posizionamento premium tra i succhi concentrati e quelli spremuti a freddo, supportati dalla domanda di ingredienti trasparenti e freschezza.
Quale formato di confezionamento per il succo d'arancia si prevede crescerà più rapidamente?
Si prevede che il mercato degli imballaggi in cartone crescerà a un tasso annuo composto del 9.55% fino al 2031, grazie ai sistemi di riempimento a freddo che supportano prodotti premium a temperatura ambiente e refrigerati.


