

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 7.67 miliardo di dollari |
| Dimensione del mercato (2031) | 10.45 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.38% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato cinese dell'igiene orale di Mordor Intelligence
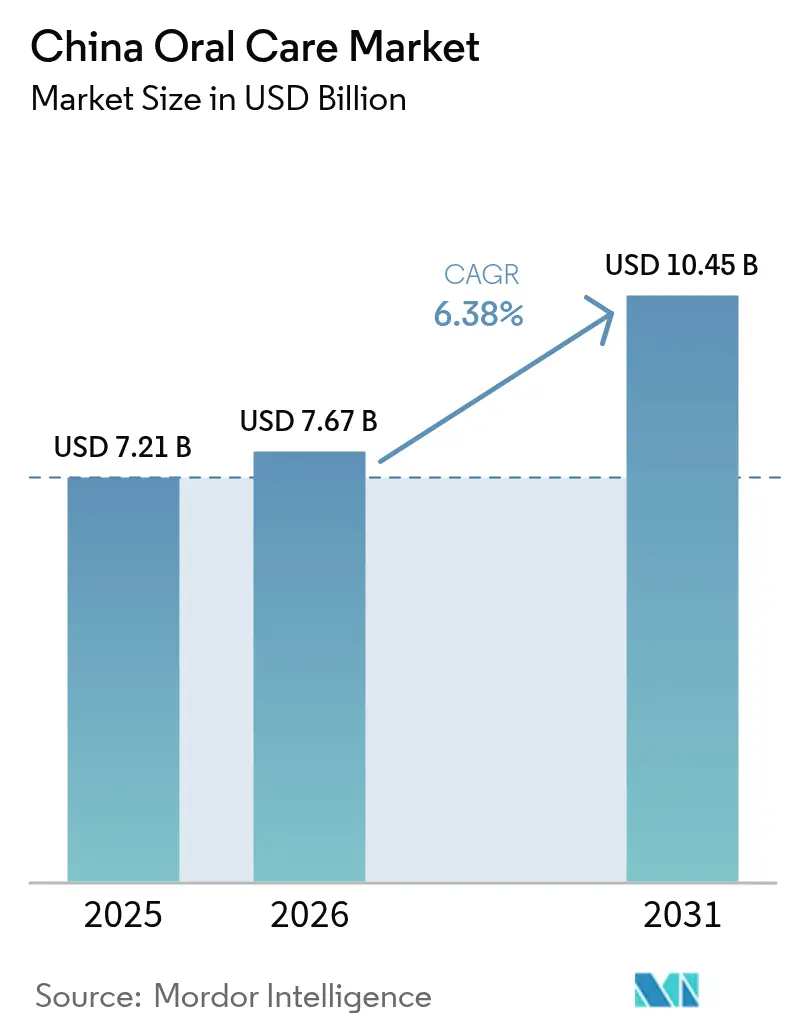
Il mercato cinese dell'igiene orale aveva un valore di 7.21 miliardi di dollari nel 2025 e si prevede che crescerà da 7.67 miliardi di dollari nel 2026 a 10.45 miliardi di dollari entro il 2031, con un CAGR del 6.38% durante il periodo di previsione (2026-2031). La rapida tendenza alla premiumizzazione tra i consumatori della Generazione Z, l'educazione alla salute orale a livello nazionale nell'ambito del programma Healthy China 2030 e gli standard di qualità dei prodotti CSAR più rigorosi sono le forze principali che sostengono la crescita. Il commercio digitale sta ampliando l'accesso per i marchi di nicchia, mentre le formulazioni funzionali e probiotiche stanno ampliando i confini delle categorie. I produttori che combinano la trasparenza degli ingredienti con una portata omnicanale stanno ottenendo guadagni sproporzionati, anche se la volatilità dei costi delle materie prime e il crescente scetticismo dei consumatori nei confronti della medicina tradizionale cinese (MTC) [1] China State Administration for Market Regulation, “Toothpaste Notification Requirements,” https://www.samr.gov.cn/ moderano i margini a breve termine. L'intensità competitiva si sta quindi spostando verso affermazioni supportate da prove scientifiche, catene di approvvigionamento agili e imballaggi a valore aggiunto in linea con le aspettative di sostenibilità.
Punti chiave del rapporto
- Per tipologia di prodotto, il dentifricio ha dominato con una quota di fatturato del 49.42% nel 2025; collutori e risciacqui stanno crescendo a un CAGR del 6.52% entro il 2031.
- Per ingrediente, nel 2025 le formulazioni convenzionali detenevano il 89.45% della quota di mercato cinese per l'igiene orale; si prevede che le varianti naturali e biologiche cresceranno a un CAGR del 6.88% entro il 2031.
- Per utente finale, nel 2025 il segmento degli adulti rappresentava l'85.62% del mercato cinese dell'igiene orale; si prevede che il segmento dei bambini crescerà a un CAGR del 7.38% entro il 2031.
- Per canale di distribuzione, supermercati e ipermercati hanno conquistato una quota del 35.72% nel 2025; si prevede che i negozi al dettaglio online cresceranno a un CAGR del 7.12% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato cinese dell'igiene orale
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'ondata di premiumizzazione guidata dai consumatori della Generazione Z | + 0.9% | Città di livello 1 e 2, con ricadute sui mercati emergenti | Medio termine (2-4 anni) |
| Campagne di educazione alla salute orale guidate dal governo (Cina sana 2030) | + 0.7% | Nazionale, con impatto concentrato nelle regioni rurali e svantaggiate | A lungo termine (≥ 4 anni) |
| Cambiamento normativo: la notifica CSAR sui dentifrici inasprisce gli standard qualitativi | + 0.8% | Nazionale, con requisiti di conformità immediati per tutti i produttori | A breve termine (≤ 2 anni) |
| Formulazioni funzionali e probiotiche supportate da R&S locale | + 0.6% | Centri urbani con elevato reddito disponibile e attenzione alla salute | Medio termine (2-4 anni) |
| La scarsità d'acqua spinge verso formati masticabili e mousse senza acqua | + 0.5% | Cina settentrionale e regioni a rischio idrico, espansione verso mercati urbani attenti alla sostenibilità | Medio termine (2-4 anni) |
| La rapida crescita delle piattaforme di social-commerce transfrontaliere sta rafforzando i marchi di nicchia | + 0.7% | Nazionale, con una maggiore penetrazione nelle città di livello 1 e nella demografia nativa digitale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
L'ondata di premiumizzazione guidata dai consumatori della generazione Z
I consumatori della Generazione Z stanno rimodellando il panorama dell'igiene orale in Cina, grazie alla loro disponibilità a pagare prezzi più alti per prodotti in linea con i loro valori e le loro preferenze estetiche. Questo cambiamento demografico si estende oltre la tradizionale igiene orale, includendo le tendenze della skinification, dove i prodotti per l'igiene orale incorporano ingredienti di bellezza come niacinamide ed estratti botanici precedentemente riservati ai cosmetici. L'ondata di premiumization ha permesso ai marchi di ottenere margini più elevati, investendo al contempo in packaging sofisticati, formulazioni sostenibili e offerte di prodotti personalizzate che incontrano il favore dei consumatori digitali che ricercano approfonditamente gli ingredienti prima dell'acquisto.
Campagne di educazione alla salute orale guidate dal governo (Cina sana 2030)
L'iniziativa Healthy China 2030 ha trasformato la salute orale da una preoccupazione individuale a una priorità sistematica per la salute pubblica, con campagne educative sponsorizzate dal governo che raggiungono le popolazioni rurali precedentemente poco servite dai messaggi sulla cura preventiva dei denti.[2]Amministrazione statale cinese per la regolamentazione del mercato. "Requisiti di notifica per il dentifricio". Consultato il 28 settembre 2025. https://www.samr.gov.cn/Questo quadro politico ha stabilito parametri di salute orale all'interno di indicatori più ampi di qualità dell'assistenza sanitaria, incentivando le amministrazioni locali a investire in programmi educativi comunitari e iniziative preventive nelle scuole. L'enfasi della campagna sull'intervento precoce e sui controlli dentistici regolari ha creato una domanda sostenuta di prodotti per l'igiene orale quotidiana, in particolare nelle regioni in cui l'atteggiamento tradizionale nei confronti dell'igiene orale era reattivo piuttosto che preventivo.
Cambiamento normativo: la notifica CSAR sui dentifrici inasprisce gli standard di qualità
I requisiti di notifica rafforzati per i dentifrici dell'Amministrazione statale cinese per la regolamentazione del mercato hanno innalzato gli standard di qualità del settore, creando al contempo vantaggi competitivi per i produttori con solide capacità di conformità. Queste normative impongono una divulgazione dettagliata degli ingredienti, la dimostrazione dell'efficacia e protocolli di test di sicurezza che superano i requisiti precedenti, innalzando di fatto le barriere all'ingresso per i produttori più piccoli e convalidando il posizionamento di qualità dei marchi affermati [3] Hui Ling dang, Nuova Zelandahttps://www.nutraingredients-asia.com/Article/2025/07/03/new-zealands-blis-technologies-looks-to-expand-sales-of-oral-probiotics-in-china/?utm_source=RSS_Feed&utm_medium=RSS&utm_campaign=RSS . Il cambiamento normativo ha accelerato il consolidamento tra i produttori nazionali che non dispongono delle risorse tecniche e finanziarie per soddisfare gli standard di conformità rafforzati, creando al contempo opportunità per i marchi internazionali con comprovata esperienza normativa.
Formulazioni funzionali e probiotiche supportate da ricerca e sviluppo locale
I produttori cinesi stanno investendo massicciamente in formulazioni funzionali per l'igiene orale che incorporano probiotici, estratti di medicina tradizionale cinese e ingredienti terapeutici mirati, supportati da istituti di ricerca nazionali. L'espansione di BLIS Technologies in Cina con i ceppi probiotici orali clinicamente validati BLIS K12 e BLIS M18 esemplifica la ricettività del mercato verso ingredienti funzionali scientificamente comprovati che affrontano specifici problemi di salute orale, oltre alla semplice pulizia. Questa tendenza riflette la sofisticatezza dei consumatori nella valutazione degli ingredienti e la loro propensione a investire in prodotti che offrano benefici misurabili per la salute, piuttosto che in prodotti generici per l'igiene orale.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei costi delle materie prime (sorbitolo, resina per imballaggio) | -0.4% | Nazionale, con un impatto maggiore sui produttori nazionali con un potere di determinazione dei prezzi limitato | A breve termine (≤ 2 anni) |
| Limiti più severi per fluoro e agenti sbiancanti ai sensi del CSAR | -0.3% | Nazionale, che colpisce tutti i produttori con formulazioni a base di fluoro | A breve termine (≤ 2 anni) |
| Crescente scetticismo dei consumatori nei confronti delle affermazioni sull'efficacia della medicina tradizionale cinese | -0.3% | Nazionale, con impatto concentrato sul posizionamento dei marchi storici sulle formulazioni tradizionali | Medio termine (2-4 anni) |
| Proliferazione di marchi imitatori che causano erosione dei prezzi e controversie sulla proprietà intellettuale | -0.2% | Nazionale, con un impatto maggiore nei canali online e nelle città di livello inferiore | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Limiti più severi per fluoro e agenti sbiancanti ai sensi del CSAR
Il rafforzamento della supervisione normativa nell'ambito del sistema di notifica dei dentifrici del CSAR ha imposto limiti più severi alle concentrazioni di fluoro e agli agenti sbiancanti, costringendo i produttori a riformulare i prodotti mantenendone l'efficacia. Queste modifiche normative riflettono le crescenti preoccupazioni dei consumatori in materia di sicurezza e l'allineamento agli standard internazionali, ma comportano costi di conformità e potenziali compromessi in termini di prestazioni che incidono sul posizionamento del prodotto e sulle strategie di prezzo. I limiti al fluoro incidono in particolare sulle formulazioni dei dentifrici per bambini, dove i produttori devono bilanciare i requisiti di sicurezza con l'efficacia nella prevenzione delle carie, mentre le restrizioni sugli agenti sbiancanti mettono a dura prova i marchi che hanno costruito la propria presenza sul mercato basandosi sui benefici cosmetici piuttosto che sui risultati terapeutici.
La proliferazione di marchi imitatori provoca l'erosione dei prezzi e controversie sulla proprietà intellettuale
La proliferazione di marchi imitatori che sfruttano packaging, claim sugli ingredienti e posizionamento del marchio simili ha intensificato la concorrenza sui prezzi, creando al contempo controversie sulla proprietà intellettuale che sottraggono risorse agli investimenti in innovazione e marketing. Questo fenomeno è particolarmente pronunciato nei mercati online, dove la tutela dei brevetti sui marchi e sui design rimane difficoltosa, consentendo ai produttori a basso costo di capitalizzare sugli sforzi di sviluppo del mercato dei marchi affermati. La tendenza all'imitazione mina la differenziazione del marchio e le strategie di posizionamento premium, costringendo i produttori legittimi a investire massicciamente nella tutela legale e nell'educazione dei consumatori, mentre competono con prodotti che offrono un aspetto simile a prezzi significativamente inferiori, comprimendo in definitiva i margini del settore e riducendo gli incentivi per una vera innovazione.
Analisi del segmento
Per tipo di prodotto: il dominio del dentifricio si scontra con la pressione della diversificazione
Il dentifricio mantiene la leadership di mercato con una quota del 49.42% nel 2025, ma collutori e collutori si stanno affermando come il segmento in più rapida crescita, con un CAGR del 6.52% fino al 2031, a dimostrazione dell'adozione da parte dei consumatori di routine di igiene orale complete che vanno oltre lo spazzolamento di base. Questa tendenza alla diversificazione è guidata dalla maggiore consapevolezza della salute gengivale, dai problemi di alito cattivo e dalla praticità delle soluzioni portatili per l'igiene orale, adatte a stili di vita urbani frenetici. Gli spazzolini da denti rappresentano un segmento stabile ma maturo, incentrato sull'adozione di spazzolini elettrici e sulle innovazioni di spazzolini manuali premium, mentre la categoria "Altri" comprende formati emergenti come compresse per l'igiene orale, formulazioni in schiuma e prodotti specializzati per condizioni specifiche.
L'evoluzione della tipologia di prodotto riflette una maggiore sofisticazione da parte dei consumatori nella gestione della salute orale, con i collutori che stanno guadagnando terreno come prodotti complementari piuttosto che come articoli per uso occasionale. Il recente lancio da parte di Lion Corporation del collutorio Systema SP-T con doppio antisettico (cloruro di cetilpiridinio e isopropilmetilfenolo) esemplifica il progresso scientifico che guida la crescita della categoria. Le preoccupazioni legate alla scarsità d'acqua stanno inoltre stimolando l'innovazione nei formati senza acqua, tra cui compresse masticabili e formulazioni in mousse che attraggono i consumatori attenti all'ambiente, affrontando al contempo i vincoli pratici di utilizzo nelle regioni soggette a stress idrico.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per ingrediente: le formulazioni naturali sfidano il predominio convenzionale
Le formulazioni convenzionali mantengono una posizione dominante sul mercato con una quota del 89.45% nel 2025, ma le varianti naturali e biologiche stanno accelerando a un CAGR del 6.88% fino al 2031, trainate dalle preferenze dei consumatori della Generazione Z per i prodotti clean-label e dalle preoccupazioni sulla sostenibilità. Questa traiettoria di crescita riflette un cambiamento fondamentale nei valori dei consumatori, dove la trasparenza degli ingredienti e l'impatto ambientale influenzano sempre di più le decisioni di acquisto, accanto alle tradizionali considerazioni sull'efficacia. Il segmento naturale comprende estratti botanici, formulazioni a base minerale e ingredienti probiotici che attraggono i consumatori attenti alla salute e alla ricerca di alternative alle sostanze chimiche di sintesi.
Il panorama degli ingredienti sta subendo una pressione innovativa da entrambe le direzioni, con formulazioni convenzionali che incorporano principi attivi più sofisticati, mentre i prodotti naturali ne migliorano l'efficacia attraverso tecniche di estrazione avanzate e combinazioni sinergiche. Le compresse di dentifricio al 5% di idrossiapatite di CEELIKE dimostrano come gli ingredienti minerali naturali possano offrire benefici clinici tradizionalmente associati ai composti sintetici. Il contesto normativo, soggetto ai requisiti di notifica rafforzati del CSAR, favorisce i produttori in grado di comprovare le affermazioni sugli ingredienti attraverso prove cliniche, indipendentemente dal fatto che le formulazioni siano convenzionali o naturali, creando opportunità per prodotti naturali scientificamente comprovati e contestando al contempo le affermazioni tradizionali non comprovate.
Per utente finale: la stabilità del segmento degli adulti contrasta con lo slancio di crescita dei bambini
Il segmento degli adulti detiene una quota di mercato dell'85.62% nel 2025, riflettendo la realtà demografica della base di consumatori cinese e le consolidate abitudini di igiene orale delle popolazioni in età lavorativa. Tuttavia, il segmento dei bambini mostra il potenziale di crescita più elevato, con un CAGR del 7.38% fino al 2031, trainato dagli investimenti dei genitori nella prevenzione dell'igiene orale e dalle iniziative educative governative che enfatizzano l'intervento precoce. Questo differenziale di crescita riflette il cambiamento di atteggiamento nei confronti della salute orale pediatrica, dove i genitori considerano sempre più l'igiene orale dei bambini un investimento a lungo termine per la salute piuttosto che un requisito igienico di base.
La crescita del segmento per bambini è supportata dall'innovazione di prodotto pensata per i più giovani, tra cui varietà di gusti, confezioni didattiche e formulazioni che affrontano specifici problemi di salute orale pediatrica, come la prevenzione della carie durante lo sviluppo dei denti. Il segmento beneficia dell'enfasi posta dall'iniziativa Healthy China 2030 sull'educazione alla salute orale nelle scuole, che ha aumentato la consapevolezza dei genitori sull'importanza della prevenzione. La stabilità del segmento per adulti maschera dinamiche interne, tra cui la tendenza alla premiumizzazione tra i professionisti urbani e l'emergere di prodotti specializzati per problemi di salute orale legati all'invecchiamento, come la recessione gengivale e la sensibilità dentale, creando opportunità per lo sviluppo di prodotti mirati all'interno di una categoria demografica più ampia.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la trasformazione digitale accelera l'evoluzione omnicanale
Supermercati e ipermercati mantengono una quota di mercato del 35.72% nel 2025, sfruttando le consolidate relazioni con i consumatori e i vantaggi offerti dalla scoperta dei prodotti, ma i canali di vendita al dettaglio online crescono a un CAGR del 7.12% fino al 2031, poiché i consumatori nativi digitali apprezzano la praticità dell'e-commerce e la varietà di prodotti. Questa evoluzione dei canali riflette una più ampia trasformazione del commercio al dettaglio in Cina, dove i consumatori si aspettano sempre più esperienze omnicanale fluide che combinino la ricerca online con opzioni di acquisto e consegna flessibili. I canali di vendita al dettaglio tradizionali rimangono importanti per gli acquisti d'impulso e la prova dei prodotti, mentre le piattaforme online eccellono nella formazione sui prodotti, nelle recensioni dei clienti e negli acquisti ripetuti basati su abbonamento.
Il panorama della distribuzione sta venendo rimodellato da piattaforme di e-commerce transfrontaliere come Tmall Global, che consentono ai marchi internazionali di entrare in Cina senza dover stabilire sedi locali, e da piattaforme di social commerce come Douyin Mall, che integrano l'influencer marketing con funzionalità di acquisto diretto. I minimarket e i supermercati rappresentano punti di contatto fondamentali per i prodotti di uso quotidiano, mentre farmacie e parafarmacie stanno acquisendo importanza, poiché i consumatori cercano una consulenza professionale per problemi di salute orale specifici. La diversificazione dei canali offre ai marchi l'opportunità di ottimizzare le proprie strategie di distribuzione in base al target demografico e al posizionamento del prodotto, con i marchi premium che sfruttano i canali online per la narrazione del marchio, mentre i prodotti di massa si concentrano sull'accessibilità al dettaglio tradizionale.
Analisi geografica
Città di primo livello come Pechino, Shanghai, Guangzhou e Shenzhen consolidano la domanda premium grazie a redditi disponibili più elevati e a una mentalità da early adopter. Le importazioni e le innovazioni probiotiche debuttano qui, per poi diffondersi a cascata in località di secondo livello come Hangzhou e Chengdu, dove i consumi ambiziosi stanno rapidamente recuperando terreno. L'aumento dei costi immobiliari e dell'assistenza all'infanzia, tuttavia, frena la spesa discrezionale, stimolando l'acquisto di SKU di fascia media ad alto valore aggiunto accanto a linee di lusso. Le province centrali e occidentali presentano un potenziale di crescita dei volumi, poiché il programma Healthy China 2030 finanzia cliniche rurali e corsi di formazione sulla salute orale.
Con una penetrazione di base inferiore, ogni punto di adozione domestica aggiunge un volume significativo al mercato cinese dell'igiene orale. I marchi locali sfruttano la prossimità logistica e i sapori culturalmente allineati, mentre le multinazionali si affidano all'e-commerce per superare le lacune nella distribuzione. Hub di fornitura come la cittadina di Hangji nello Jiangsu producono un terzo della produzione mondiale di spazzolini da denti. La vicinanza all'integrazione di resine e ai porti di esportazione riduce i costi di sbarco, migliorando la competitività internazionale. L'applicazione della conformità varia, determinando una variabilità regionale nelle tempistiche di approvazione CSAR. Le aziende che padroneggiano le sfumature specifiche di ogni provincia scalano in modo più efficiente nel variegato panorama cinese.
Panorama normativo
La Cina regolamenta il dentifricio in base alle Disposizioni per la regolamentazione del dentifricio (Decreto SAMR n. 71), in vigore dal 1° dicembre 2023, con la supervisione dell'Amministrazione nazionale dei prodotti medici (NMPA) nell'ambito del quadro normativo CSAR. Il regime impone requisiti in materia di registrazione (notifica) del prodotto, trasparenza degli ingredienti, valutazione della sicurezza e comprova dell'efficacia delle dichiarazioni. Richiede inoltre ai produttori di adottare un sistema di gestione della qualità conforme alle GMP per i cosmetici.
L'attività normativa è proseguita nel periodo 2025-2026, con un orientamento politico verso requisiti di sicurezza ed etichettatura più standardizzati, inclusi progetti pilota per l'etichettatura elettronica introdotti alla fine del 2025 e cicli continui di consultazione e revisione per gli standard nazionali (GB) obbligatori che riguardano gli ingredienti e la sicurezza dei dentifrici. Nel gennaio 2026, la China Oral Care Industry Association (COCIA) ha pubblicato la norma T/COCIA 6-2026 che disciplina i requisiti tecnici per i prodotti di tipo collutorio funzionale, in aggiunta agli standard nazionali obbligatori.
Panorama competitivo
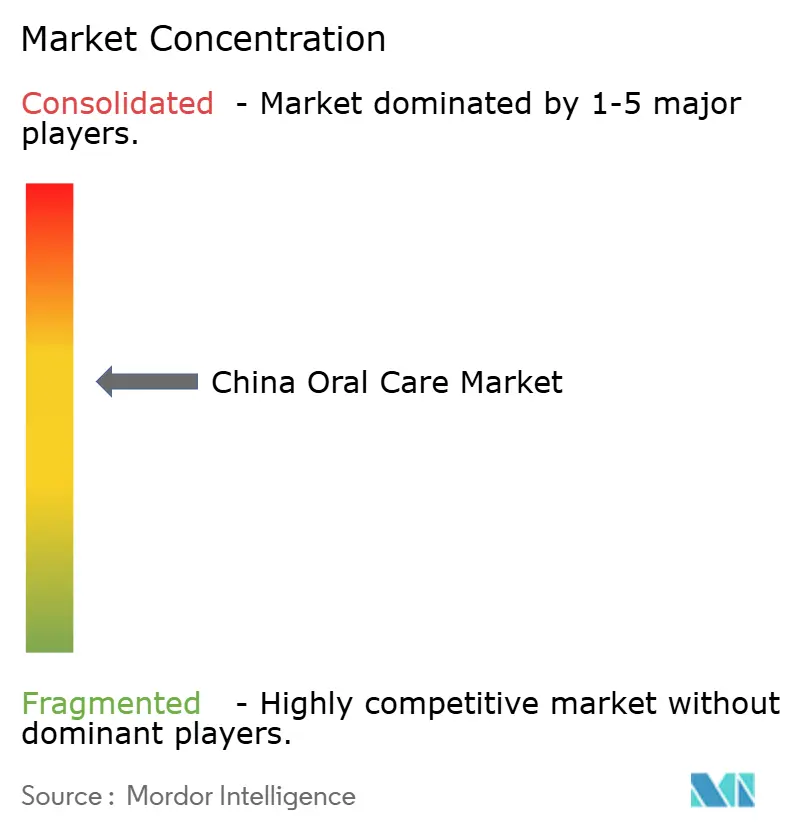
Il mercato cinese dell'igiene orale registra un punteggio di concentrazione pari a 6, che indica un moderato consolidamento. Procter & Gamble è leader con Crest e Oral-B, unendo l'esperienza globale nella formulazione con varianti di gusto locali. Yunnan Baiyao sfrutta l'eredità della medicina tradizionale cinese, ma ora rafforza le affermazioni con studi clinici per contrastare lo scetticismo. Haleon ha recentemente acquisito la piena proprietà della sua impresa cinese di prodotti per la salute dei consumatori per semplificare i cicli decisionali e diversificare, allontanandosi dai vincoli delle joint venture.
Le priorità strategiche ruotano attorno al prezzo, alla scienza e alla velocità. La gamma Systema SP-T di Lion Corporation promuove l'uso del sale dipotassico dell'acido glicirrizico per l'equilibrio del microbioma, distribuito tramite cliniche odontoiatriche per convalidare l'approvazione professionale. Usmile adatta gli spazzolini elettrici tramite app fedeltà gamificate, mentre Philips Sonicare personalizza i pacchetti di testine in base ai profili di placca locali. Il social commerce transfrontaliero offre ai marchi emergenti un'esposizione immediata senza investimenti in negozi fisici. Tuttavia, l'applicazione delle normative CSAR frena le affermazioni dubbie, innalzando le soglie di ingresso. Il vantaggio competitivo si basa quindi su una solida ricerca e sviluppo, team normativi agili e una narrazione omnicanale che risuona con diverse sottoculture cinesi.
Leader del settore dell'igiene orale in Cina
-
Procter & Gamble
-
Yunnan Baiyao Grou
-
Colgate-Palmolive
-
Hawley e Hazel (Darlie)
-
Guangzhou Weimeizi
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2026: Haleon ha annunciato un investimento di 65 milioni di sterline per la costruzione di un nuovo stabilimento di produzione di prodotti per l'igiene orale nella zona speciale di Lingang a Shanghai, a conferma del continuo impegno di capitale a sostegno della produzione di prodotti per l'igiene orale e dell'espansione del portafoglio in Cina. Il progetto amplia la capacità produttiva nazionale e supporta la localizzazione del portafoglio per soddisfare la domanda locale, in linea con la più ampia tendenza verso strategie di produzione a livello locale.
- Dicembre 2025: la Cina ha avviato un programma pilota per le etichette elettroniche dei cosmetici, che include anche il dentifricio, nell'ambito di un approccio gestionale allineato al CSAR (Community Social Reporting). Questo accelera la digitalizzazione degli imballaggi e la tracciabilità, a vantaggio dei marchi che possono integrare aggiornamenti normativi e documentazione di conformità nei flussi di lavoro di vendita al dettaglio omnicanale.
- Maggio 2024: la National Medical Products Administration (NMPA) ha pubblicato una comunicazione normativa aggiornata che chiarisce l'attuazione del quadro normativo sui dentifrici in vigore da dicembre 2023. La guida rafforza la transizione del mercato verso una maggiore disciplina nella presentazione delle domande, la comprovata efficacia delle dichiarazioni e aspettative più rigorose in materia di gestione della qualità per i marchi nazionali e importati.
Ambito del rapporto sul mercato cinese dell'igiene orale
L'igiene orale è la pratica di mantenere la bocca pulita e libera da malattie. Il mercato cinese dell'igiene orale è segmentato per tipo di prodotto e canale di distribuzione. Il mercato è stato segmentato per tipo di prodotto in rinfrescanti per l'alito, filo interdentale, cura della dentiera, collutori e risciacqui, spazzolini da denti e sostituti e dentifricio. Il mercato è stato segmentato per canale di distribuzione in supermercati/ipermercati, minimarket/negozi di alimentari, farmacie e negozi di droga, negozi al dettaglio online e altri canali di distribuzione. Per ogni segmento, le dimensioni e le previsioni del mercato sono state effettuate in base al valore (in milioni di USD).
Per tipo di prodotto
| Dentifricio |
| Collutori e Risciacqui |
| Spazzolini da denti |
| Altro |
Per ingrediente
| Convenzionale |
| Naturale / organico |
Per utente finale
| Bambini / Bambini |
| Adulti |
Per canale di distribuzione
| Supermercati/Ipermercati |
| Negozi di alimentari/di convenienza |
| Farmacie e negozi di droga |
| Negozi al dettaglio online |
| Altri canali |
| Per tipo di prodotto | Dentifricio |
| Collutori e Risciacqui | |
| Spazzolini da denti | |
| Altro | |
| Per ingrediente | Convenzionale |
| Naturale / organico | |
| Per utente finale | Bambini / Bambini |
| Adulti | |
| Per canale di distribuzione | Supermercati/Ipermercati |
| Negozi di alimentari/di convenienza | |
| Farmacie e negozi di droga | |
| Negozi al dettaglio online | |
| Altri canali |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato cinese dell'igiene orale?
Il mercato cinese dell'igiene orale è valutato a 7.67 miliardi di dollari nel 2026 e si prevede che raggiungerà i 10.45 miliardi di dollari entro il 2031.
Quale categoria di prodotti sta crescendo più velocemente in Cina?
Collutori e collutori sono i prodotti che registrano la crescita più rapida, con un CAGR del 6.52% entro il 2031.
In che modo Healthy China 2030 influenzerà la domanda di cure odontoiatriche?
Le campagne educative governative stanno aumentando la consapevolezza preventiva, determinando un aumento costante nell'uso quotidiano dei prodotti, soprattutto nelle regioni rurali.
Quale canale di distribuzione offre il più alto potenziale di crescita?
Le piattaforme di vendita al dettaglio online stanno crescendo a un CAGR del 7.12%, poiché lo streaming live e l'e-commerce transfrontaliero ampliano l'accesso ai marchi.


