

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
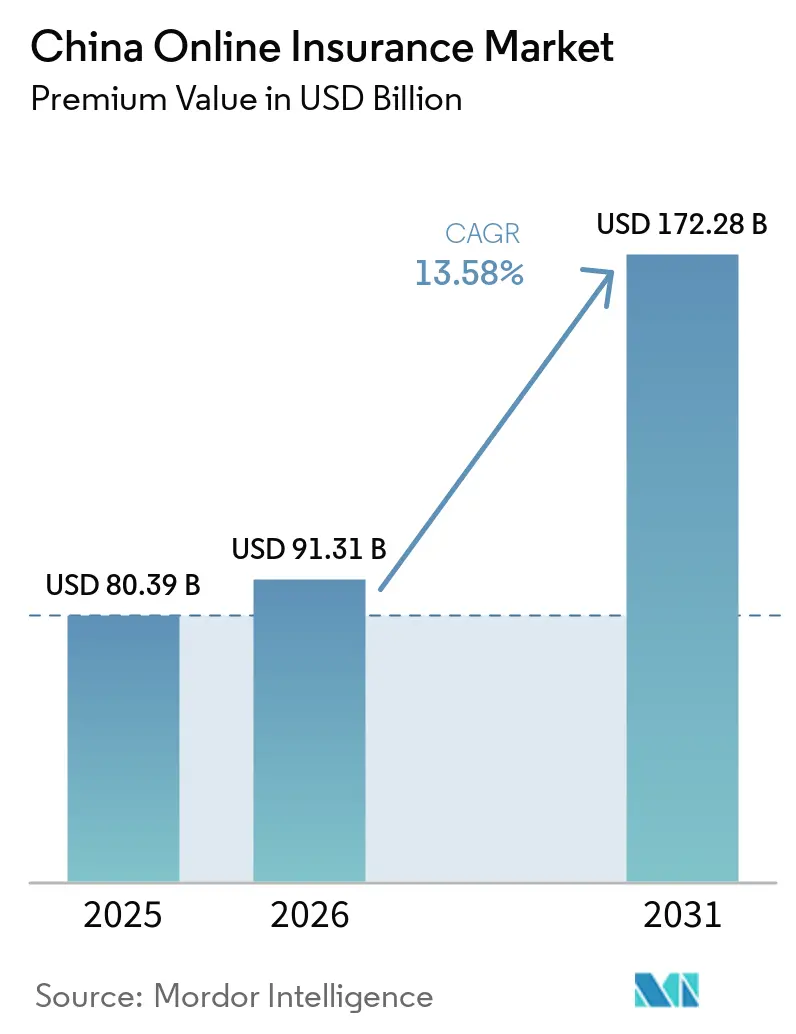
| Dimensione del mercato (2026) | 91.31 miliardo di dollari |
| Dimensione del mercato (2031) | 172.28 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 13.58% CAGR |
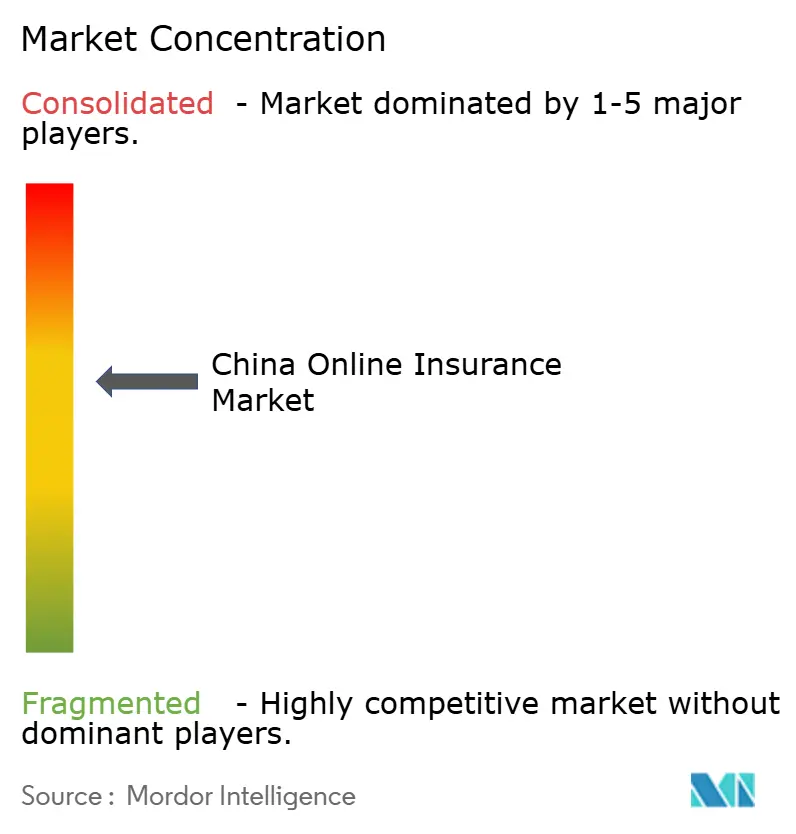
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato assicurativo online in Cina di Mordor Intelligence
Si prevede che il mercato cinese delle assicurazioni online, in termini di valore dei premi, crescerà da 80.39 miliardi di dollari nel 2025 a 91.31 miliardi di dollari nel 2026, per poi raggiungere i 172.28 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 13.58% nel periodo 2026-2031.
Il crescente supporto normativo, la distribuzione tramite super-app e le operazioni basate sull'intelligenza artificiale rafforzano collettivamente la crescita a doppia cifra del mercato assicurativo online cinese. I prodotti Property & Casualty guidano la digitalizzazione, poiché l'assicurazione auto obbligatoria ora viene emessa, rinnovata e liquidata interamente online. Gli acquirenti privati dominano i volumi delle polizze, ma la domanda delle piccole imprese sta accelerando, in quanto le PMI cercano coperture per rischi informatici e responsabilità professionale. L'intensità competitiva è in aumento, poiché i giganti statali modernizzano le piattaforme per difendere la propria quota di mercato dagli assicuratori puramente digitali, mentre l'aumento dei costi di conformità e delle commissioni delle piattaforme comprime i margini.
Punti chiave del rapporto
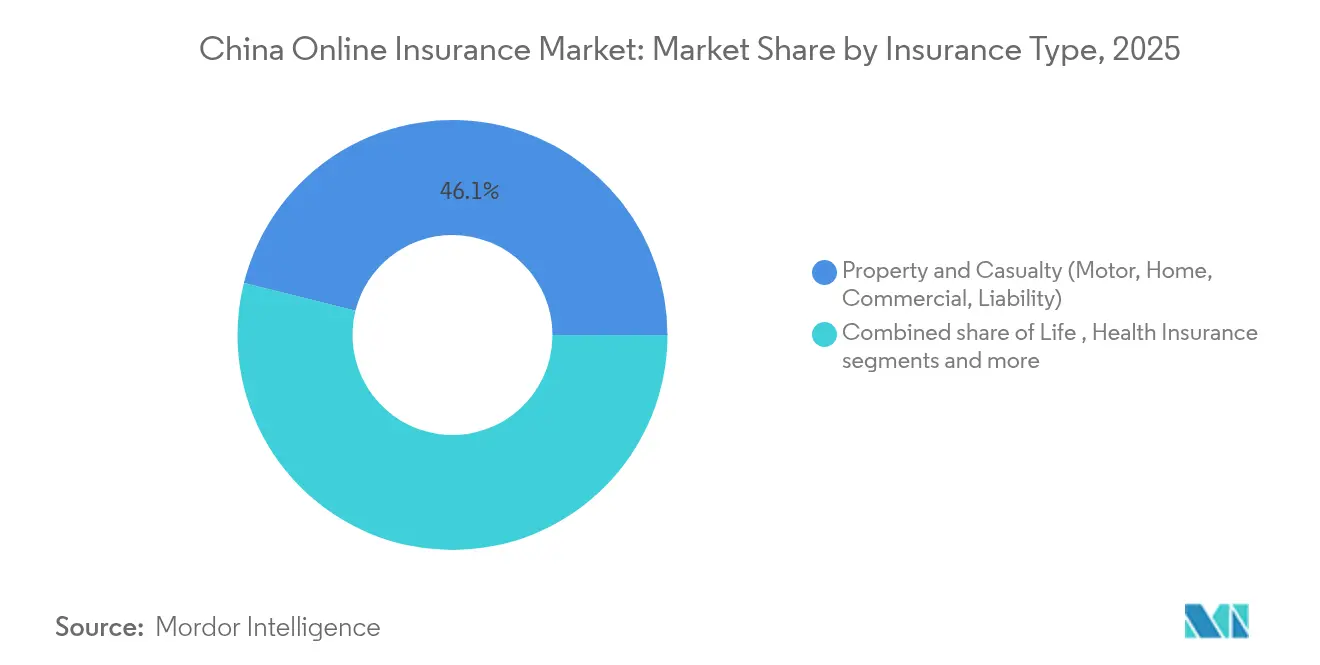
- Per tipologia di assicurazione, nel 2025 il ramo danni deteneva il 46.12% della quota di mercato delle assicurazioni online in Cina, mentre si prevede che le linee specialistiche registreranno un CAGR dell'8.05% entro il 2031.
- Per segmento di clientela, il settore retail ha conquistato una quota di fatturato del 69.45% nel 2025, mentre le PMI e i conti commerciali sono destinati a crescere a un CAGR del 7.21% entro il 2031.
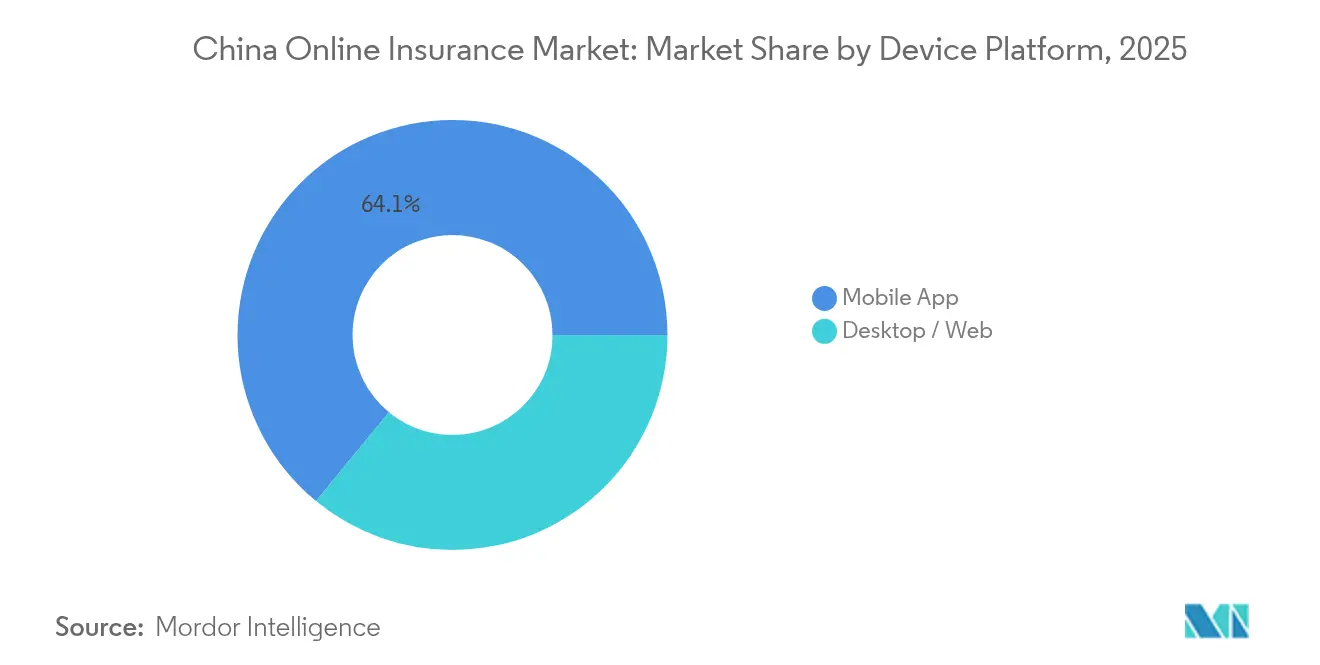
- Per piattaforma di dispositivi, le applicazioni mobili hanno contribuito al 64.05% del valore delle transazioni nel 2025 e continuano a registrare il CAGR più alto, pari all'8.68%, nel periodo di previsione.
- In termini geografici, le città di livello 1 e 2 hanno generato il 34.62% dei premi nel 2025, mentre si prevede che le province centrali e occidentali saranno il cluster in più rapida espansione, con un CAGR a due cifre fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato assicurativo online in Cina
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Licenze assicurative solo digitali | + 2.8% | Guadagni nazionali iniziali nelle città di livello 1 | Medio termine (2-4 anni) |
| Crescente domanda della classe media | + 3.2% | Nazionale, concentrato nei centri urbani | A lungo termine (≥ 4 anni) |
| Incremento delle conversioni delle app super | + 2.1% | Nazionale, il più forte nella fascia demografica mobile-first | A breve termine (≤ 2 anni) |
| Sottoscrizione e reclami basati sull'intelligenza artificiale | + 1.9% | Nazionale, guidato dai centri insurtech | Medio termine (2-4 anni) |
| Copertura assicurativa basata sull'utilizzo del motore | + 1.6% | Centri urbani con elevata penetrazione dei veicoli elettrici | Medio termine (2-4 anni) |
| Riforme dei dati transfrontalieri di Hainan | + 0.8% | Hainan, espansione verso la terraferma | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione obbligatoria delle licenze assicurative esclusivamente digitali
Il quadro normativo NFRA del 2025 concede licenze digitali semplificate, riducendo gli ostacoli di capitale e consentendo alle aziende native tecnologiche di entrare rapidamente nel mercato assicurativo online cinese [1] Norton Rose Fulbright, “China's Digital-Only Insurance Licenses: Regulatory Update 2025,” nortonrosefulbright.com . I richiedenti si concentrano su prodotti informatici, per animali domestici e per auto basati sull'utilizzo, che gli operatori storici hanno storicamente trascurato. Le norme di condotta uniformi ora vincolano i vettori digitali a una maggiore trasparenza, ma le operazioni virtuali snelle offrono ancora vantaggi in termini di costi che si traducono in prezzi competitivi. La politica incoraggia esplicitamente la distribuzione integrata tramite super-app e impone una governance trasparente del modello AI. Di conseguenza, un maggior numero di operatori intensifica l'innovazione di prodotto e amplia la scelta dei consumatori, sostenendo lo slancio di crescita nel mercato assicurativo online cinese.
Crescente domanda di prodotti di protezione da parte della classe media
L'aumento del reddito disponibile nelle aree urbane e i miglioramenti dello stile di vita aumentano la propensione per una copertura completa per la salute, la vita e la proprietà nel mercato assicurativo online cinese. L'80% delle famiglie metropolitane preferisce la gestione mobile delle assicurazioni, favorendo l'adozione del digitale. Le polizze sanitarie commerciali crescono rapidamente, poiché i benefit finanziati dai datori di lavoro diventano una calamita per i talenti. L'aumento del possesso di case e veicoli spinge l'adozione di polizze auto, casa e responsabilità civile, mentre i viaggi transfrontalieri aumentano la domanda di polizze viaggio e marittime. La propensione della fascia demografica a condividere i dati per una politica di prezzi personalizzata accelera la penetrazione dei prodotti basati sull'utilizzo nel medio termine.
Gli ecosistemi delle super-app aumentano la conversione assicurativa
WeChat e Alipay integrano offerte di microassicurazione nei pagamenti quotidiani, spingendo il mercato assicurativo online cinese verso percorsi di acquisto senza intoppi. I tassi di conversione superano il 15%, ben al di sopra dei tradizionali banner pubblicitari, perché i trigger contestuali allineano la copertura alle azioni in tempo reale degli utenti [2] Ant Group, “WeSure Growth Metrics 2025,” antgroup.com . I mini-programmi eliminano le fasi di registrazione, mentre i pagamenti nativi automatizzano la riscossione dei premi e l'erogazione dei sinistri. La vendita incrociata di polizze di viaggio, dispositivi e benessere all'interno di questi ecosistemi rafforza la fidelizzazione e aumenta le metriche relative alle polizze per cliente. Man mano che le super-app perfezionano i motori di raccomandazione basati sull'IA, si prevede che l'assicurazione integrata rafforzerà la penetrazione del mercato, soprattutto tra gli utenti della Generazione Z.
Sottoscrizione e reclami istantanei basati sull'intelligenza artificiale
Ping An e ZhongAn implementano motori di apprendimento automatico che valutano il 90% delle proposte standard in meno di 30 minuti e liquidano la maggior parte dei sinistri automobilistici entro 3 ore [3] Ping An Group, “Annual Report 2025,” pingan.com . Il riconoscimento delle immagini e i dati telematici migliorano l'accuratezza della determinazione dei prezzi del rischio, riducono le frodi e migliorano i rapporti sinistri/premi, rendendo l'IA centrale per l'economia operativa del mercato assicurativo online cinese. Gli assistenti virtuali basati sull'elaborazione del linguaggio naturale riducono del 60% il carico di lavoro del servizio clienti, pur fornendo supporto 24 ore su 24, 7 giorni su 7. Gli enti regolatori ora richiedono tracce di audit per gli algoritmi, spingendo le compagnie assicurative a investire in un'IA spiegabile e in framework di rilevamento dei pregiudizi che tutelino gli interessi dei consumatori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Deficit di fiducia dei consumatori | -1.4% | Mercati nazionali, in particolare rurali e per anziani | A breve termine (≤ 2 anni) |
| Regole più severe sul capitale di solvibilità | -0.9% | Nazionale, colpisce più duramente le compagnie assicurative più piccole | Medio termine (2-4 anni) |
| Pressione sui margini guidata dalla piattaforma | -1.2% | Nazionale, incentrato sui cluster urbani mobili-first | Medio termine (2-4 anni) |
| Costi di sicurezza informatica e localizzazione dei dati | -0.8% | Nazionale, intensa nelle operazioni transfrontaliere | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Deficit di fiducia dei consumatori dopo i casi di vendita scorretta
Nel 2024, le autorità di regolamentazione hanno multato diverse compagnie assicurative per pubblicità ingannevole e uso improprio dei dati, peggiorando la fiducia dei consumatori più anziani e di quelli delle zone rurali [4] DLA Piper, “China Consumer Protection Enforcement Review 2024-2025,” dlapiper.com . Le nuove norme vietano le revisioni basate su incentivi e impongono periodi di riflessione, allungando i cicli di vendita e aumentando i costi di conformità. Gli assicuratori rispondono con formulazioni di polizza trasparenti, dashboard dei reclami in tempo reale e iniziative di alfabetizzazione finanziaria per ricostruire la fiducia. La crescita a breve termine rallenta, ma si prevede che la costante adesione alle norme di tutela dei consumatori ripristinerà i tassi di adozione nel mercato assicurativo online cinese entro il 2027.
Regole più severe sul capitale di solvibilità della CBIRC
Le misure di luglio 2025 riclassificano le ponderazioni del rischio degli asset e impongono stress test trimestrali, inasprendo i buffer di capitale nel mercato assicurativo online cinese. I piccoli operatori regionali affrontano una pressione sproporzionata, innescando scenari di uscita o fusione che rimodellano le dinamiche competitive. Alcune compagnie sospendono l'acquisizione di nuovi affari o eliminano prodotti ad alto capitale, frenando l'espansione dei premi a breve termine. I leader di mercato ben capitalizzati sfruttano la turbolenza, utilizzando la solidità del bilancio per recuperare le quote di mercato vacanti.
Analisi del segmento
Per tipo di assicurazione: la bilancia P&C digitale è in testa mentre le linee specializzate accelerano
Il segmento Property & Casualty ha generato il 46.12% dei premi totali nel 2025, all'interno della quota di mercato delle assicurazioni online in Cina, beneficiando dei certificati obbligatori per i veicoli elettrici e della rapida digitalizzazione dei rischi commerciali. Il settore auto rimane il segmento più importante, con 320 milioni di veicoli immatricolati che rinnovano la copertura online, grazie anche ai sinistri basati sulle immagini che accorciano i cicli di liquidazione. I proprietari di case nelle torri urbane acquistano sempre più pacchetti di contenuti e protezione antisismica tramite app per smartphone. La domanda di proprietà e responsabilità civile commerciale aumenta, poiché gli esportatori cercano una copertura della catena di fornitura allineata agli standard globali. Nel frattempo, le linee specializzate registrano un CAGR previsto dell'8.05%, diventando la fetta in più rapida crescita del mercato assicurativo online in Cina fino al 2031. Violazioni informatiche, adozione di animali domestici, logistica marittima e assorbimento di carburante per i viaggi post-pandemia, con prodotti di micro-durata e basati su eventi forniti tramite super-app. Sandbox normativi a Shanghai e Shenzhen supportano la sperimentazione, accelerando la velocità di commercializzazione di coperture di nicchia.
Le API dei broker digitali semplificano la quotazione, mentre l'intelligenza artificiale riduce i rapporti sinistri, posizionando gli assicuratori specializzati per una redditività a lungo termine. Le partnership tra ZhongAn e le piattaforme logistiche automatizzano la protezione del carico marittimo, garantendo una valutazione del rischio in tempo reale sui dati di transito. Gli assicuratori per animali domestici collaborano con le catene di veterinari per raggruppare i servizi medici, integrando le polizze al momento del pagamento. La traiettoria di crescita elevata attrae riassicuratori stranieri che offrono capacità e competenze attuariali. I cicli di aggiornamento continuo dei prodotti e i cicli di feedback granulari sui dati sostengono l'innovazione e consolidano il mercato assicurativo online cinese come banco di prova per le coperture di nuova generazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per segmento di clientela: il predominio del commercio al dettaglio si mantiene, le PMI emergono come catalizzatori di crescita
Nel 2025, i clienti al dettaglio hanno generato il 69.45% dei premi, confermando l'orientamento al consumatore del mercato assicurativo online cinese. Prodotti più semplici, prezzi trasparenti ed emissione immediata si adattano al comportamento di scorrimento degli smartphone, mentre i programmi di benessere gamificati aumentano la fidelizzazione. Le offerte digitali di polizze temporanee sulla vita e sulle malattie gravi stanno guadagnando terreno tra i millennial diffidenti nei confronti delle polizze a lungo termine. Le coperture per beni personali e dispositivi monetizzano lo stile di vita cinese basato sui gadget, con estensioni con un clic presso il punto vendita. L'automazione degli acquisti ripetuti e dei rinnovi aumenta il valore del ciclo di vita, compensando i costi di commissione della piattaforma. Si prevede, tuttavia, che le PMI supereranno il settore al dettaglio con un CAGR del 7.21%, raggiungendo una quota considerevole del mercato assicurativo online cinese entro il 2031. Le interruzioni della catena di approvvigionamento, le minacce informatiche e le responsabilità derivanti dal diritto del lavoro spingono le piccole imprese ad adottare coperture un tempo riservate alle grandi aziende.
Le compagnie assicurative introducono pacchetti modulari, consentendo ai titolari di scalare i limiti man mano che il business cresce. La sottoscrizione digitale riduce la documentazione, consentendo alle PMI di stipulare polizze in pochi minuti. I crediti collegati all'analisi dei comportamenti sicuri riducono i premi, incentivando gli aggiornamenti della gestione del rischio. I portali per gli appalti pubblici ora accettano obbligazioni di garanzia finanziaria elettronica, sbloccando una nuova domanda. Con l'espansione delle PMI verso ovest, le compagnie assicurative collaborano con le fintech regionali per rafforzare la penetrazione, garantendo un mix equilibrato di portafogli nel mercato assicurativo online cinese.
Per piattaforma del dispositivo: la supremazia mobile plasma l'esperienza, il Web rimane fondamentale per le copertine complesse
Le app mobili hanno generato il 64.05% del valore delle polizze nel 2025 e hanno registrato il CAGR più alto, pari all'8.68%, garantendo il loro primato nel mercato assicurativo online cinese. Gli ecosistemi di super-app consentono agli utenti di acquistare coperture di viaggio durante la prenotazione del biglietto e di rinnovare le polizze auto tramite promemoria push collegati alla registrazione del veicolo. Il caricamento di foto per i sinistri, la convalida degli incidenti tramite GPS e l'accesso biometrico aumentano la praticità. I pagamenti senza interruzioni velocizzano la riscossione dei premi, riducendo i tassi di decadenza.
Le API normative integrate nelle app garantiscono l'informativa precontrattuale e i registri dei consensi, in linea con le normative NFRA. Nonostante il predominio del mobile, i portali desktop mantengono la loro importanza per i conti aziendali e i confronti delle polizze che richiedono una visualizzazione più ampia. Le aziende sfruttano dashboard di caricamento in blocco per la gestione della flotta e dei benefit per i dipendenti. Il web design reattivo garantisce la continuità multipiattaforma, consentendo agli utenti di avviare le operazioni da telefono e finalizzare da PC, migliorando il coinvolgimento nel mercato assicurativo online cinese.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
I cluster di livello 1, Pechino, Shanghai, Guangzhou e Shenzhen, hanno fornito complessivamente il 34.62% dei premi nel 2025, riflettendo l'elevata saturazione di Internet, la fascia demografica benestante e la concentrazione delle aziende. Questi hub sperimentano bot di intelligenza artificiale per la gestione dei sinistri, co-lanci di finanza integrata e NFT assicurativi, diffondendo innovazioni successivamente diffuse a livello nazionale. La densità di polizze è più elevata tra i giovani professionisti il cui utilizzo del portafoglio digitale supera il 95%, sostenendo il riciclo dei premi all'interno del mercato assicurativo online cinese. Le autorità di regolamentazione provinciali in queste zone implementano anche sandbox, semplificando i test sui prodotti e accelerando i cicli di approvazione.
Le cinture industriali del Delta del Fiume Azzurro e del Delta del Fiume delle Perle sostengono una solida crescita delle linee commerciali di assicurazione e trasporto. Gli esportatori assicurano merci, crediti e strutture di produzione tramite piattaforme online sincronizzate con i registri doganali. Le polizze auto basate sull'utilizzo prosperano con l'aumento dell'adozione dei veicoli elettrici, in particolare a Shenzhen, dove i sussidi comunali catalizzano l'espansione della flotta di veicoli elettrici. Le province occidentali e centrali rappresentano ora la frontiera in più rapida crescita, trainate dalla spesa pubblica per le infrastrutture e dall'implementazione del 5G. Le fintech locali collaborano con le compagnie assicurative nazionali per coinvolgere i consumatori rurali attraverso mini-programmi di formazione e sussidi per le assicurazioni agricole. Con la diffusione della banda larga nei villaggi, le polizze per colture e bestiame distribuite tramite e-commerce ampliano la base di riferimento del mercato assicurativo online cinese.
Tuttavia, la penetrazione rurale è inferiore a quella urbana a causa della minore alfabetizzazione digitale e dei problemi di fiducia. Le compagnie assicurative collaborano con le cooperative di villaggio e le banche postali per un servizio omnicanale, integrando l'iscrizione online con le indagini sui sinistri sul campo. Le sfumature culturali richiedono contenuti in mandarino e dialetto, insieme a immagini semplificate. Il telerilevamento e i droni verificano le perdite dei raccolti, accelerando i pagamenti nelle aree soggette a calamità. Nel tempo, si prevede che l'aumento del reddito rurale e l'uso di smartphone ridurranno il divario tra aree urbane e rurali, consentendo una distribuzione geografica equilibrata dei premi all'interno del mercato assicurativo online cinese.
Panorama competitivo
Nel 2024, le prime cinque compagnie assicurative detengono una quota significativa del mercato, indicando un panorama di moderata concorrenza. Ping An, sfruttando il suo ecosistema bancario universale, vende abilmente polizze che spaziano dalla gestione patrimoniale ai prestiti e ai servizi sanitari. ZhongAn, leader nella distribuzione esclusivamente online, lancia rapidamente coperture di micro-durata in pochi giorni, grazie alla sua architettura cloud-native. Ant Insurance Services, capitalizzando sull'ampia base di utenti di Alipay, pari a 1 miliardo, guida il mercato assicurativo online cinese verso un focus su prodotti contestuali e basati sugli eventi. Nel frattempo, colossi tradizionali come PICC e China Pacific, nel tentativo di salvaguardare la propria quota di mercato, stanno modernizzando i loro sistemi legacy in collaborazione con partner di intelligenza artificiale. Operatori stranieri, AIA e Allianz, si stanno posizionando strategicamente nei rami vita ad alto valore e commerciali specializzati, sfruttando la loro competenza sottoscrittiva globale e la consolidata fiducia nel marchio.
Le partnership strategiche sono fondamentali per plasmare le dinamiche del settore. In una collaborazione di rilievo, Ping An collabora con FAW Hongqi per sviluppare polizze per veicoli a guida intelligente, sfruttando la potenza della telemetria dei veicoli. Cheche Technology, in partnership con Nio, sta perfezionando i prezzi della telematica per i veicoli elettrici, stabilendo nuovi parametri di riferimento per le assicurazioni sulla mobilità verde. I riassicuratori Munich Re e Swiss Re rafforzano le insurtech nazionali con la loro capacità e analisi, in particolare quelle focalizzate sulle coperture per i rischi informatici e pandemici. Queste partnership stanno guidando l'innovazione e definendo nuovi standard in tutto il mercato.
Con l'inasprimento delle normative sulla solvibilità, le compagnie assicurative più piccole ne risentono, dando luogo a un'ondata di consolidamento. I gruppi più grandi, cogliendo l'opportunità, stanno acquisendo licenze per ampliare la propria presenza geografica. Guardando al futuro, la traiettoria del mercato assicurativo online cinese sarà plasmata dalla potenza tecnologica, dalla governance dei dati e da un impegno costante per l'esperienza del cliente. Questi fattori giocheranno un ruolo cruciale nel determinare i cambiamenti nelle quote di mercato nel periodo di previsione.
Leader del settore assicurativo online in Cina
Ping An Insurance
Assicurazione P&C online ZhongAn
Servizi assicurativi per le formiche
Tencent WeSure
PICC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2025: Ant Group ha introdotto l'app sanitaria AQ basata sull'intelligenza artificiale, che integra l'assicurazione con la telemedicina, ampliando la distribuzione dell'assicurazione sanitaria digitale tra le famiglie urbane.
- Dicembre 2024: Zhibao Technology ha stretto una partnership con PICC e Munich Re per lanciare prodotti medici basati sull'intelligenza artificiale, pensati per le esigenze della classe media, combinando dati locali con capacità di riassicurazione globale.
- Ottobre 2024: AXA ha rinnovato il marchio della sua divisione riassicurativa cinese per concentrare le risorse sui canali digitali e sulle linee specializzate.
- Giugno 2024: Cheche Technology si allea con una sussidiaria di Nio per sviluppare congiuntamente politiche di guida basate sull'utilizzo e basate sulla telematica dei veicoli elettrici.
Ambito del rapporto sul mercato assicurativo online in Cina
L'assicurazione online consente al cliente di acquistare un prodotto assicurativo tramite mezzi online da casa propria senza il fastidio di presentare documenti fisici. Acquistare un'assicurazione online è conveniente, veloce ed economico.
Il rapporto sul mercato assicurativo online cinese mira a fornire un'analisi dettagliata del mercato assicurativo online in Cina. Si concentra sulle dinamiche del mercato, sulle tendenze recenti e sugli approfondimenti sul mercato assicurativo online in Cina. Analizza inoltre i principali attori e il panorama competitivo. Il mercato assicurativo online cinese è segmentato per tipo di prodotto e per tipo di fornitore. Per prodotto, il mercato è ulteriormente segmentato in assicurazioni sulla vita e assicurazioni contro i danni. Per tipo di fornitore, il mercato è ulteriormente segmentato in compagnie assicurative, amministratori di terze parti e broker.
Il rapporto offre dimensioni del mercato e previsioni per il mercato assicurativo online cinese in valore (USD) per tutti i segmenti di cui sopra.
Per tipo di assicurazione (valore)
| Assicurazione Sulla Vita |
| Assicurazioni sanitarie |
| Proprietà e danni (auto, casa, commerciale, responsabilità civile) |
| Linee Speciali (Cyber, Animali, Nautica, Viaggi) |
Per segmento di clientela (valore)
| Vendita al dettaglio / Individuale |
| PMI / Commerciale |
| Grande impresa / Aziendale |
Per piattaforma dispositivo (valore)
| mobile App |
| Desktop / Web |
| Per tipo di assicurazione (valore) | Assicurazione Sulla Vita |
| Assicurazioni sanitarie | |
| Proprietà e danni (auto, casa, commerciale, responsabilità civile) | |
| Linee Speciali (Cyber, Animali, Nautica, Viaggi) | |
| Per segmento di clientela (valore) | Vendita al dettaglio / Individuale |
| PMI / Commerciale | |
| Grande impresa / Aziendale | |
| Per piattaforma dispositivo (valore) | mobile App |
| Desktop / Web |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato assicurativo online in Cina nel 2026?
Nel 2026 il mercato assicurativo online in Cina avrebbe raggiunto le dimensioni di 91.31 miliardi di dollari.
Qual è il tasso di crescita previsto fino al 2031?
Si prevede che i premi aumenteranno a un CAGR del 13.58%, raggiungendo i 172.28 miliardi di USD entro il 2031.
Quale ramo assicurativo è attualmente leader nelle vendite digitali?
I prodotti Property & Casualty, in particolare la copertura auto, detengono la quota maggiore, pari al 46.12% dei premi nel 2025.
Perché le super-app sono fondamentali nella distribuzione assicurativa?
WeChat e Alipay integrano offerte assicurative contestuali, portando i tassi di conversione a oltre il 15% e rappresentando due terzi delle transazioni mobili.
In che modo le norme più severe in materia di solvibilità incideranno sulle compagnie assicurative più piccole?
Maggiori riserve di capitale aumentano i costi di conformità, accelerando probabilmente il consolidamento man mano che i vettori regionali sottocapitalizzati cercano fusioni o uscite.
Quale segmento di clientela presenta la crescita prevista più elevata?
Si prevede che le PMI e i clienti commerciali amplieranno l'adesione alle polizze con un CAGR del 7.21% tra il 2026 e il 2031.


