

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
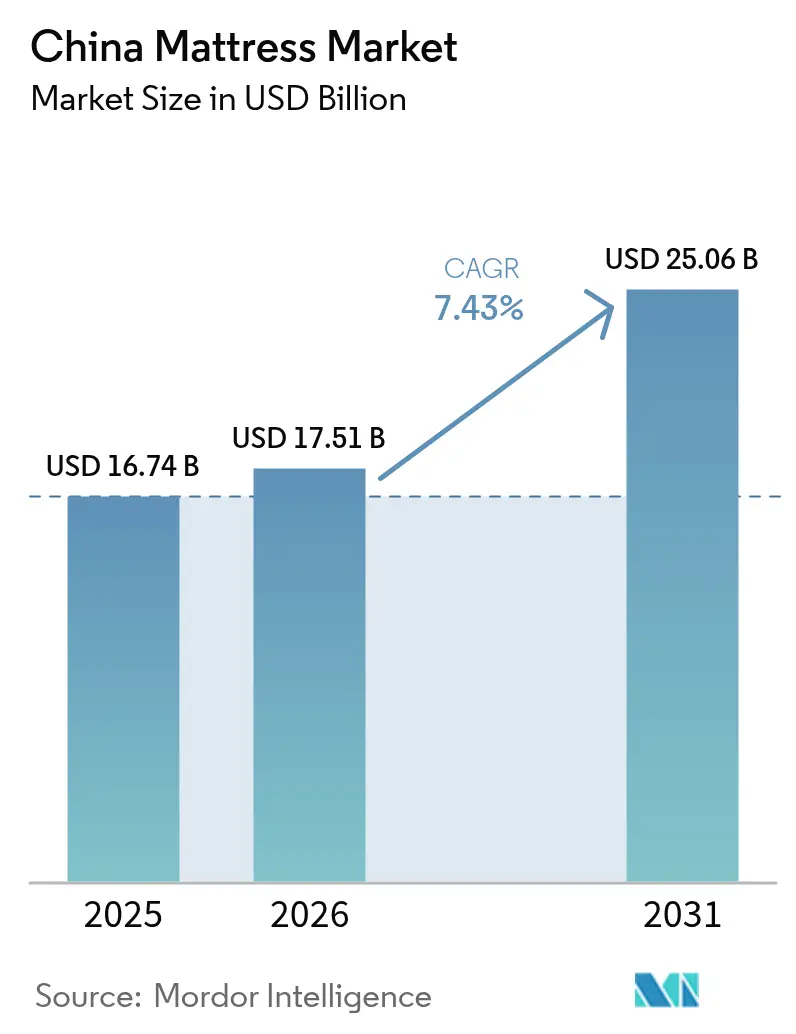
| Dimensione del mercato (2026) | 17.51 miliardo di dollari |
| Dimensione del mercato (2031) | 25.06 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.43% CAGR |
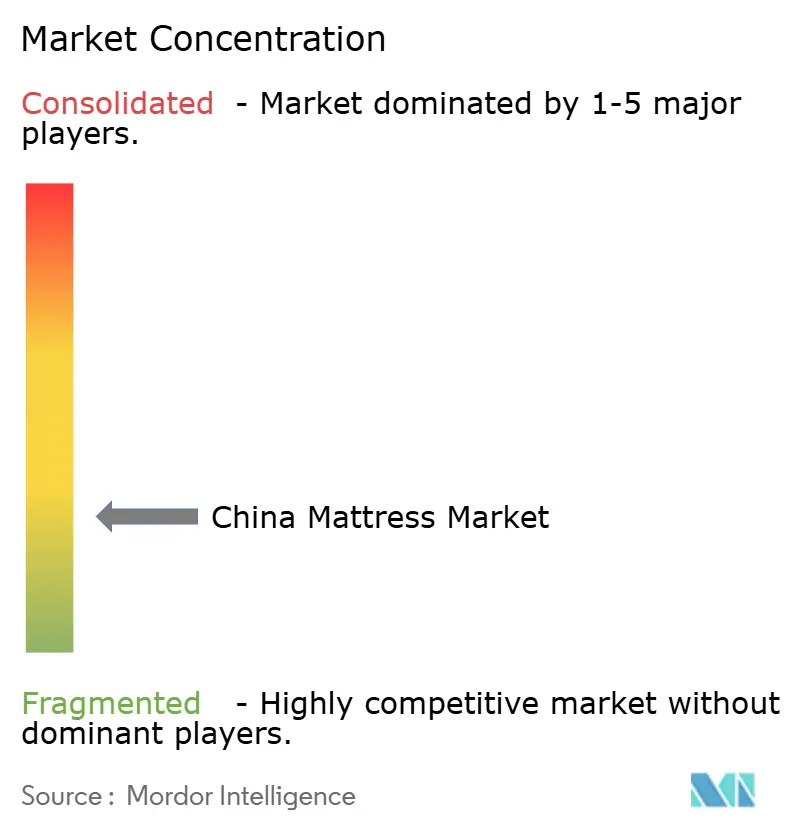
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei materassi in Cina di Mordor Intelligence
Si prevede che il mercato cinese dei materassi crescerà da 16.74 miliardi di dollari nel 2025 e 17.51 miliardi di dollari nel 2026 a 25.06 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 7.43% tra il 2026 e il 2031. Gli operatori del settore prevedono un'accelerazione rispetto alla crescita registrata tra il 2019 e il 2025, grazie alla premiumizzazione, al posizionamento incentrato sulla salute del sonno e alla copertura omnicanale, che ampliano il bacino di utenza oltre le nuove costruzioni residenziali. I consumatori urbani nelle città di secondo e terzo livello accelerano i cicli di aggiornamento dei materassi grazie all'aumento del reddito disponibile e a una maggiore consapevolezza dell'importanza del supporto ergonomico. Il passaggio alla logistica "materasso in scatola" estende le consegne in giornata o il giorno successivo a centinaia di città di livello inferiore, riducendo i costi dell'ultimo miglio e i rischi legati alle prove online. La politica sanitaria nazionale nell'ambito di Healthy China 2030 ridefinisce la scelta del materasso come una decisione relativa alla salute del sonno e rafforza l'adozione istituzionale nei programmi di assistenza agli anziani e di benessere della forza lavoro [1] Fonte: Ufficio nazionale di statistica della Cina, "Comunicato statistico e indicatori immobiliari", Ufficio nazionale di statistica della Cina, stats.gov.cn.
Punti chiave del rapporto
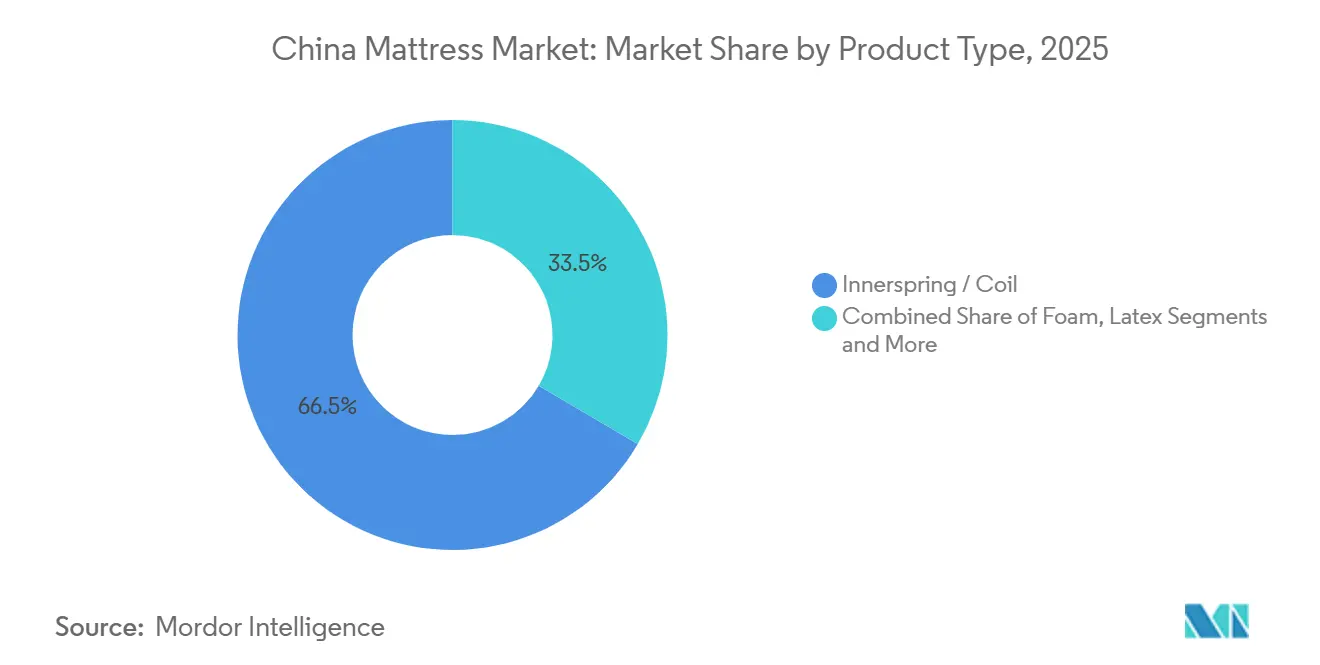
- Per tipologia di prodotto, i materassi a molle detenevano la quota di mercato maggiore in Cina nel 2025, con il 66.53%, mentre si prevede che i materassi in schiuma cresceranno a un tasso annuo composto dell'8.22% fino al 2031.
- Per quanto riguarda le dimensioni, i modelli king-size detenevano il 41.53% della quota di mercato cinese dei materassi nel 2025, mentre si prevede che le varianti queen-size cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.04% fino al 2031.
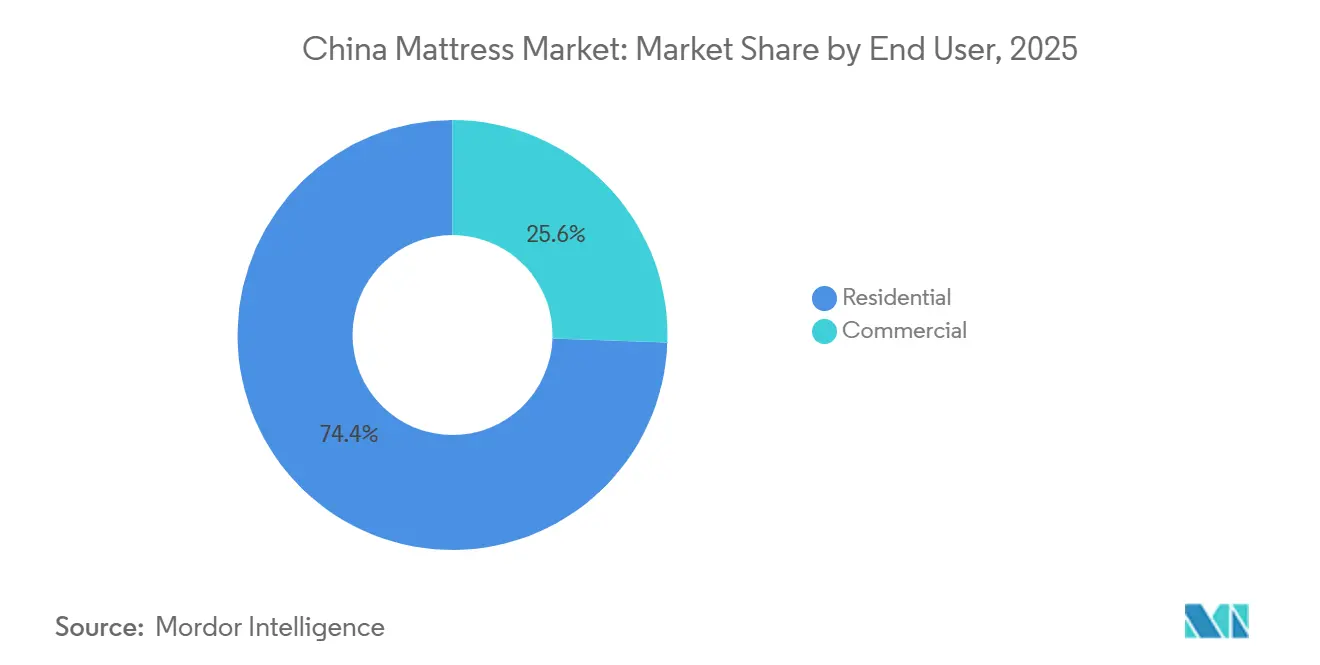
- Per quanto riguarda gli utenti finali, il settore residenziale rappresentava il 74.44% della quota di mercato cinese dei materassi nel 2025, mentre si prevede che i canali commerciali cresceranno a un tasso annuo composto dell'8.40% fino al 2031.
- Per canale di distribuzione, il segmento B2C deteneva il 75.25% della quota di mercato cinese dei materassi nel 2025 e si prevede che il B2C registrerà il CAGR più rapido, pari al 9.36%, fino al 2031.
- Dal punto di vista geografico, la Cina orientale ha dominato il mercato cinese dei materassi con una quota del 29.12% nel 2025, mentre si prevede che la Cina sudoccidentale registrerà il CAGR più elevato, pari all'8.63%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei materassi in Cina
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Premiumizzazione e domanda di upgrade nelle città di livello 1-3 | + 2.1% | Cina orientale, Cina centro-meridionale (la più forte), Cina settentrionale (moderata) | Medio termine (2–4 anni) |
| Espansione dell'e-commerce e dell'omnicanalità nelle città di livello inferiore | + 1.8% | Azienda nazionale con la più alta penetrazione nel mercato della Cina orientale e settentrionale. | A breve termine (≤ 2 anni) |
| La crescente consapevolezza sulla salute del sonno privilegia i materassi ergonomici, in schiuma e ibridi. | + 1.5% | Città di livello 1 e livello 2, che si estendono al livello 3 | Medio termine (2–4 anni) |
| Progetti e cicli di ristrutturazione nel settore alberghiero nel periodo post-pandemia. | + 1.2% | Cina sudoccidentale, Cina centro-meridionale, con ripercussioni sulla Cina settentrionale. | Medio termine (2–4 anni) |
| L'etichettatura ecologica e la conformità alle normative sui bassi livelli di VOC (composti organici volatili) influenzano il mix di prodotti. | + 0.6% | Segmenti premium nella Cina centro-meridionale e orientale, in crescita a livello nazionale. | A lungo termine (≥ 4 anni) |
| Programmi di arredamento per immobili in affitto e per affitti a lungo termine | + 0.5% | Città di primo livello, con espansione ai capoluoghi di provincia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Premiumizzazione e domanda di upgrade nelle città di livello 1-3
L'aumento del reddito disponibile nei principali centri urbani favorisce un netto spostamento dai materassi a molle di fascia bassa verso opzioni più performanti in schiuma, ibride e intelligenti, che promettono miglioramenti tangibili della qualità del sonno e una maggiore durata. Gli acquirenti nelle città di livello 1-3 ora danno priorità ai materiali certificati e alla sicurezza in termini di emissioni, rendendo le certificazioni CertiPUR-US per la schiuma e STANDARD 100 di OEKO-TEX indicatori di qualità tangibili durante il confronto tra i prodotti. L'assortimento di fascia medio-alta cresce più rapidamente, poiché la zonizzazione ergonomica, il comfort con infusione di gel e l'isolamento dal movimento si allineano alla logica di un aggiornamento piuttosto che a quella di un primo acquisto. I materassi intelligenti che si autoregolano in base ai dati biometrici offrono ai marchi una nuova base di differenziazione nei quartieri benestanti, dove i consumatori collegano il sonno alla salute preventiva. Queste preferenze si concentrano nella Cina centro-orientale e meridionale, per poi diffondersi in altre regioni man mano che la scoperta omnicanale amplia la consapevolezza e l'accesso.
Espansione dell'e-commerce e dell'omnicanalità nelle città di livello inferiore
La compressione del materasso in scatola e l'imballaggio ottimizzato per i corrieri consentono consegne più rapide e periodi di prova più lunghi nelle città di livello inferiore, dove gli showroom fisici sono meno densi. Gli ecosistemi delle piattaforme su Tmall, JD.com e Douyin consentono dimostrazioni dal vivo, recensioni autenticate e un servizio clienti senza interruzioni, riducendo il rischio per gli acquisti online di alto valore. I principali rivenditori sincronizzano inventario e prezzi tra negozi fisici e flagship store online, consentendo agli acquirenti di effettuare ricerche online, testare il comfort in negozio e completare l'acquisto sul canale preferito. Man mano che questo modello si espande, il B2C rimane il canale più grande e cresce anche più rapidamente fino al 2031, riflettendo guadagni di conversione piuttosto che cannibalizzazione del traffico. L'etichettatura standardizzata di sicurezza e infiammabilità, allineata agli standard GB, nelle inserzioni di e-commerce migliora la qualità delle informazioni e supporta aspettative coerenti in tutte le regioni [2] Fonte: Organizzazione internazionale per la standardizzazione, "ISO 9001:2015 Sistemi di gestione della qualità", ISO, iso.org.
La crescente consapevolezza sulla salute del sonno privilegia i materassi ergonomici, in schiuma e ibridi.
Il programma "Healthy China 2030" inserisce il benessere del sonno nell'agenda nazionale di prevenzione, sensibilizzando la popolazione urbana sull'importanza del supporto ergonomico, dell'allineamento spinale e della qualità del sonno. Le linee guida in materia di salute pubblica e le collaborazioni di ricerca influenzano gli standard di approvvigionamento nel settore dell'assistenza agli anziani e del benessere aziendale, rafforzando la domanda di soluzioni per il sollievo dalla pressione e il controllo del movimento nelle specifiche dei materassi. I marchi investono in funzionalità di monitoraggio validate e dimostrazioni di mappatura della pressione che infondono fiducia nelle soluzioni in schiuma e ibride per il benessere quotidiano. Poiché i consumatori collegano la scelta del materasso al mal di schiena e al recupero, la disponibilità a pagare di più per schiume traspiranti, molle a zone e regolazione della temperatura favorisce l'acquisto di materassi di fascia alta. Queste preferenze legate alla salute emergono inizialmente nelle città di primo e secondo livello per poi diffondersi attraverso contenuti omnicanale e aree esperienziali nei punti vendita.
Progetti e cicli di ristrutturazione nel settore alberghiero nel periodo post-pandemia.
I marchi alberghieri seguono programmi di sostituzione e aggiornamenti standard che mantengono l'approvvigionamento di materassi su cicli pluriennali, stabilizzando così la domanda B2B anche quando le vendite residenziali rallentano. I fornitori con stabilimenti certificati ISO, tempi di consegna brevi e magazzini regionali sono avvantaggiati nelle gare d'appalto che richiedono qualità costante e implementazioni sincronizzate in tutte le strutture. La ripresa del turismo in centri interni come Chengdu e Chongqing aumenta gli ordini all'ingrosso di materassi king e queen size che soddisfano i requisiti di igiene e durata. Gli acquirenti commerciali richiedono inoltre rigidità modulari e pacchetti base "chiavi in mano" per ridurre i tempi di inattività delle camere durante ristrutturazioni e cambi di marchio. Questo livello B2B aggiunge resilienza al mix di ricavi del mercato cinese dei materassi fino al 2027, poiché le ristrutturazioni e le nuove aperture procedono secondo i tempi previsti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rallentamento del mercato immobiliare e scarso completamento di nuove abitazioni. | -1.4% | A livello nazionale, l'impatto è più acuto nelle città di livello 1, mentre è moderato nelle città di livello 2/3. | Medio termine (2–4 anni) |
| Volatilità dei prezzi delle materie prime e del lattice | -1.1% | I centri di produzione del Guangdong e dello Zhejiang influenzano i prezzi a livello nazionale. | A breve termine (≤ 2 anni) |
| Costi di conformità derivanti da standard più severi in materia di COV/infiammabilità | -0.7% | Normativa nazionale, più severa nelle province costiere orientate all'esportazione. | A lungo termine (≥ 4 anni) |
| Elevati costi di logistica inversa e di reso nell'e-commerce | -0.6% | A livello nazionale, l'impatto è maggiore nelle città di livello inferiore con infrastrutture più deboli. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Rallentamento del mercato immobiliare e scarso completamento di nuove abitazioni.
Gli indicatori del mercato immobiliare residenziale si sono indeboliti nel 2024 e sono rimasti sotto pressione fino all'inizio del 2026, riducendo l'acquisto di materassi per la prima occupazione al di sotto delle norme precedenti. L'allentamento delle politiche ha contribuito a stabilizzare i volumi delle transazioni, ma non ha ripristinato completamente la fiducia degli acquirenti, il che ha mantenuto gli acquisti di mobili discrezionali su un ciclo decisionale più lungo. I marchi di materassi si sono orientati verso programmi di sostituzione e promozioni per stimolare la domanda, indipendentemente dai fattori scatenanti delle nuove costruzioni, nelle città di livello 1-3. Gli acquisti commerciali da parte di operatori del settore alberghiero, sanitario e degli affitti hanno parzialmente compensato la debolezza del settore residenziale durante questo periodo [3] Fonte: Ufficio nazionale di statistica della Cina, "Dati sullo sviluppo e le vendite immobiliari 2024-2025", Ufficio nazionale di statistica della Cina, stats.gov.cn . L'effetto netto è una spinta più lenta a breve termine da parte dei nuovi completamenti con una maggiore dipendenza dagli aggiornamenti omnicanale e dai contratti istituzionali nel mercato cinese dei materassi.
Volatilità dei prezzi delle materie prime e del lattice
Nel corso del 2024 e del 2025, i costi delle materie prime per il poliuretano, come il TDI e i polioli, hanno subito notevoli oscillazioni, mentre le variazioni di resa legate alle condizioni meteorologiche hanno influenzato l'offerta di lattice naturale nel Sud-est asiatico. I produttori più piccoli, con strumenti di copertura limitati, hanno dovuto affrontare una maggiore compressione dei margini e variazioni di prezzo più frequenti, il che può aumentare il rischio di reso in caso di declassamento delle specifiche. Le aziende integrate hanno mitigato la volatilità stipulando contratti a lungo termine e gestendo linee di produzione di schiuma interne, che uniformano i costi trimestrali. I picchi dei costi delle materie prime interagiscono anche con le esigenze di conformità, poiché i prodotti chimici a basso contenuto di VOC e gli adesivi a base d'acqua spesso comportano costi unitari più elevati. Questa combinazione di costi riduce la flessibilità promozionale per i produttori di medie dimensioni ed esalta il vantaggio delle economie di scala nel mercato cinese dei materassi.
Analisi del segmento
Per tipologia di prodotto: le molle insacchettate dominano la quota di mercato, ma la schiuma cattura la narrativa di crescita grazie all'integrazione intelligente.
Nel 2025, i materassi a molle hanno rappresentato il 66.53% del fatturato, grazie alle linee di produzione ad alta capacità e alle consolidate reti di fornitura nei distretti costieri. Questa categoria mantiene una forte presenza tra i consumatori attenti al rapporto qualità-prezzo e quelli tradizionali che associano una maggiore rigidità al supporto per la schiena, contribuendo a mantenere stabile la domanda di prodotti di fascia bassa nei mercati di fascia inferiore. Si prevede che i prodotti in schiuma, incluso il memory foam, cresceranno a un CAGR dell'8.22% fino al 2031, grazie alle infusioni di gel e ai design a celle aperte che contrastano l'accumulo di calore, mentre le caratteristiche innovative creano una chiara differenziazione nelle fasce di prezzo medio-alte. Il lattice rimane una nicchia per gli acquirenti attenti alle allergie e alla sostenibilità, supportato da certificazioni tessili e di schiuma riconosciute che attestano basse emissioni e approvvigionamento responsabile. I materassi ibridi combinano il supporto delle molle insacchettate con schiume comfort e sono diventati una scelta popolare per chi desidera un comfort equilibrato.
Con la diffusione dei dispositivi per il sonno connessi nella grande distribuzione, i sensori e i moduli ad aria reattiva si integrano più facilmente negli strati di schiuma che nelle molle, spostando l'adozione dei materassi smart verso modelli in schiuma e ibridi. I controlli di processo legati alle emissioni e agli standard di sicurezza antincendio aumentano i costi di test e certificazione per schiuma e lattice, ma questi ostacoli creano anche barriere per i produttori di bassa qualità e favoriscono i marchi organizzati con sistemi di controllo qualità. Nei centri di esportazione costieri, la conformità alle normative è ormai una prassi consolidata e funge anche da segnale di qualità nei canali di distribuzione interni, dove gli acquirenti cercano garanzie in merito ai VOC (composti organici volatili) e alla sicurezza dei materiali. In questo contesto, i materassi a molle mantengono un'ampia copertura, mentre quelli in schiuma e ibridi rappresentano l'innovazione che genera valore percepito per i consumatori urbani. Questa combinazione posiziona il mercato cinese dei materassi in modo da mantenere la leadership nel settore delle molle, pur continuando ad allocare quote di mercato incrementali ai modelli in schiuma entro il 2031.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


In base alle dimensioni del materasso: i modelli king size guidano le vendite, mentre le varianti queen size registrano un'impennata grazie all'ottimizzazione per gli appartamenti urbani.
Nel 2025, i materassi king-size hanno rappresentato il 41.53% del fatturato, trainati da acquirenti urbani di fascia alta con abitazioni più ampie, che privilegiano superfici di riposo generose per coppie e famiglie. Le varianti queen-size sono il formato in più rapida crescita, con un CAGR previsto dell'8.04% fino al 2031, poiché le camere d'albergo standardizzate e gli appartamenti urbani compatti prediligono soluzioni che ottimizzano lo spazio senza rinunciare al lusso percepito. I materassi singoli e matrimoniali sono destinati agli alloggi per studenti e agli appartamenti in affitto, mentre il resto del mercato si colloca a prezzi accessibili, con i marchi che puntano su altri segmenti. Le nicchie di dimensioni personalizzate e speciali registrano prezzi più elevati, in quanto i proprietari di ville e le strutture per anziani adottano materassi più grandi o regolabili con testiera divisa per una maggiore accessibilità e comodità per gli assistenti. Anche le preferenze climatiche influenzano la scelta di imbottiture e rivestimenti a seconda della regione: le province meridionali umide privilegiano la traspirabilità e i materiali ad asciugatura rapida, mentre le province settentrionali più fredde apprezzano strati di comfort più spessi e strati termici.
I venditori di e-commerce tendono a ottimizzare la logistica per i materassi queen-size utilizzando dimensioni dei pacchi compatibili con i principali corrieri, che concentrano i volumi di vendita online in questo formato. La prova in negozio rimane importante per gli acquirenti di materassi king-size, che spesso si consultano con il personale di vendita in merito a rigidità, trasferimento del movimento e comfort del partner prima di acquistare tramite canali online sincronizzati. Gli standard per le tolleranze dimensionali e l'etichettatura mantengono le variazioni entro intervalli accettabili e richiedono una divulgazione trasparente in modo che gli acquirenti possano abbinare telai e biancheria da letto alla scelta del materasso. Con l'evoluzione degli assortimenti dei marchi, i materassi queen e king rimangono misure di riferimento che influenzano la pianificazione delle scorte, la razionalizzazione degli SKU e la disposizione degli spazi espositivi nelle diverse province. Questa distribuzione è in linea con la preferenza del mercato cinese dei materassi per soluzioni di riposo pensate per le famiglie, pur mantenendo l'adattabilità alle dimensioni degli appartamenti nelle città in crescita.
Per utente finale: i volumi residenziali si stabilizzano mentre l'accelerazione commerciale compensa la ciclicità del mercato immobiliare.
Il settore residenziale ha rappresentato il 74.44% del volume del 2025, a testimonianza dell'ampia base installata e della crescente consapevolezza in materia di salute, che accorciano i cicli di sostituzione nelle abitazioni urbane. Si prevede che i canali commerciali, che comprendono il settore alberghiero, sanitario, delle case di riposo, dei dormitori aziendali e degli alloggi in affitto, cresceranno a un CAGR dell'8.40% fino al 2031, fungendo da contrappeso alla scarsa diffusione delle nuove abitazioni. Le sostituzioni nel settore alberghiero e il lancio di nuovi marchi supportano ordini all'ingrosso che rispettano gli standard di franchising in termini di comfort, igiene e durata per i pacchetti materasso più base. Gli operatori di affitti a lungo termine standardizzano i codici prodotto (SKU) a prezzi all'ingrosso compresi tra 113 e 169 dollari per bilanciare comfort, ricambio degli inquilini e programmi di manutenzione. Il settore sanitario e delle case di riposo acquistano prodotti specializzati per alleviare la pressione e prevenire le piaghe da decubito che soddisfano gli standard clinici di sicurezza e dei materiali, il che incoraggia l'adozione di caratteristiche premium anche nei prodotti residenziali.
Gli acquirenti residenziali mantengono le aspettative derivanti dai soggiorni in hotel, creando una domanda di comfort, supporto laterale e controllo della temperatura uniformi, simili a quelli dei letti delle catene alberghiere di lusso. Poiché i programmi di approvvigionamento pongono l'accento sulla sicurezza e sulla conformità alle normative sulle emissioni, i contratti commerciali premiano i fornitori che mantengono certificazioni affidabili e offrono consegne flessibili a portafogli immobiliari multi-struttura. Questa attività supporta un utilizzo costante delle linee di produzione negli stabilimenti più grandi e distingue i produttori integrati dai piccoli assemblatori in termini di disponibilità, specifiche e documentazione. Promozioni incentrate sulla sostituzione, inclusi i permute a 70-141 dollari, incentivano gli utenti di vecchi materassi rigidi a passare a materassi in schiuma nei mercati degli affitti urbani, senza dover attendere nuove occupazioni. Il risultato è un mercato cinese dei materassi che amplia costantemente le sue fonti di domanda, allineando al contempo i prodotti e i prezzi alle priorità istituzionali e domestiche.
Per canale di distribuzione: il retail B2C domina, ma registra la crescita più rapida grazie alle strategie omnicanale.
Nel 2025, il retail B2C ha rappresentato il 75.25% del fatturato e si prevede che registrerà il CAGR (tasso di crescita annuale composto) più elevato, pari al 9.36%, fino al 2031, a conferma che l'evoluzione dei canali di vendita sta incrementando le conversioni anziché cannibalizzare il traffico nei negozi fisici. Le piattaforme di marketplace e social commerce sfruttano dimostrazioni dal vivo, contenuti creati dagli utenti e periodi di prova prolungati per ridurre le esitazioni nell'acquisto di materassi online. Le catene specializzate migliorano l'esperienza B2C con consulenze sul sonno, dimostrazioni di mappatura della pressione e prove a domicilio coordinate che mantengono un'esperienza uniforme su tutti i canali. Le vendite B2B e le vendite per progetti rimangono essenziali per il settore alberghiero, aziendale e degli appalti pubblici, con accordi quadro che definiscono volumi e tempistiche in diverse sedi. I requisiti di sicurezza ed etichettatura per i canali online, comprese le certificazioni di infiammabilità secondo gli standard GB, formalizzano l'esposizione dei prodotti e riducono le controversie durante i periodi di reso prolungati.
I venditori omnicanale sincronizzano la disponibilità dei prodotti e l'inventario in tempo reale, consentendo agli acquirenti di effettuare ricerche online, testare la comodità in negozio e completare l'acquisto seguendo il percorso più conveniente, il che aumenta il valore medio degli ordini e riduce i resi. I grandi rivenditori mantengono una forte penetrazione nel mercato delle molle a basso prezzo, ma subiscono pressioni per l'allineamento dei prezzi, poiché i venditori del marketplace comprimono i costi di distribuzione. I nuovi operatori DTC (Direct-to-Consumer) colmano le lacune con punti vendita compatti nei centri commerciali per offrire un'esperienza tattile, concentrandosi al contempo sull'evasione degli ordini e sulle promozioni online per preservare i margini. La logistica inversa rimane un ostacolo in termini di costi nei flussi di puro e-commerce, il che spinge i venditori a rafforzare le prove in negozio e le politiche di servizio che pre-qualificano gli acquirenti. Queste dinamiche di canale rafforzano un mercato cinese dei materassi basato su reperibilità, possibilità di prova e flessibilità, con il B2C che mantiene sia la base più ampia che la crescita più rapida.
Analisi geografica
Nel 2025, la Cina orientale ha dominato il mercato cinese dei materassi con una quota del 29.12%, mentre si prevede che la Cina sudoccidentale registrerà il CAGR (tasso di crescita annuale composto) più elevato, pari all'8.63%, fino al 2031. La Cina orientale vanta la più ampia base installata per la produzione e la vendita di materassi, supportata dal corridoio Shanghai-Jiangsu-Zhejiang, dove la densità logistica riduce i tempi di consegna e consente l'offerta di assortimenti premium. I redditi disponibili pro capite più elevati in queste province aiutano i marchi a implementare funzionalità intelligenti e materiali avanzati che richiedono prezzi più alti. L'area ospita inoltre un'alta percentuale di stabilimenti conformi e pronti per l'esportazione, che hanno standardizzato le pratiche di qualità e che ora influenzano le specifiche del mercato al dettaglio nazionale. Con la maturazione della rete di vendita al dettaglio, il miglioramento della produttività dei negozi e le strategie di conversione omnicanale sostituiscono le nuove aperture come principale vettore di crescita nelle città costiere. La combinazione di una domanda matura e di catene di approvvigionamento organizzate mantiene la regione come il principale contributore al valore del mercato cinese dei materassi.
La Cina sudoccidentale è l'area in più rapida crescita, grazie ai programmi infrastrutturali che riducono i costi di produzione e distribuzione, mentre le nuove strutture ricettive e turistiche ampliano il portafoglio ordini B2B. La rapida urbanizzazione di Chengdu e Chongqing sta spingendo i marchi della grande distribuzione a creare assortimenti equilibrati che combinano prodotti di base con opzioni premium per le nuove famiglie della classe media. La presenza di magazzini regionali e tempi di consegna più brevi consentono ai fornitori di servire sia i contratti di sostituzione per abitazioni private che quelli per progetti specifici, riducendo le rotture di stock e garantendo installazioni più tempestive. La pianificazione dei prodotti si adatta anche alle condizioni climatiche più calde e umide, con materiali traspiranti, infusioni di carbone di bambù e rivestimenti antimicrobici, elementi distintivi comuni nel Sud. Questa base di partenza in crescita posiziona la Cina sudoccidentale come principale motore della crescita incrementale del mercato cinese dei materassi per tutto il periodo di previsione.
La Cina centro-settentrionale e centro-meridionale contribuiscono a una domanda stabile, plasmata dall'evoluzione demografica, dal patrimonio immobiliare e dai bilanci istituzionali. La Cina settentrionale bilancia la stabile sostituzione dei materassi nelle abitazioni con gli ammodernamenti, guidati da politiche specifiche, delle strutture per anziani, che aggiungono specifiche più robuste agli elenchi degli acquisti. La Cina centro-meridionale, comprese le basi produttive del Guangdong, supporta la distribuzione nazionale, ma si sta adattando a salari più elevati e costi di conformità che stanno gradualmente spostando parte della capacità produttiva verso l'interno. La partecipazione del Nord-ovest e del Nord-est rimane inferiore a livello nazionale, tuttavia svolge un ruolo importante nell'adattamento dei prodotti alle temperature più fredde, portando a un marketing localizzato incentrato su spessore e comfort termico. Questi modelli illustrano come il mercato cinese dei materassi allinei i formati dei prodotti ai diversi livelli di reddito regionali, alle condizioni climatiche e alla maturità delle infrastrutture per sostenere una crescita equilibrata.
Panorama competitivo
Il mercato è frammentato e una lunga serie di marchi regionali e assemblatori su scala artigianale operano nelle fasce di prezzo più accessibili. I marchi affermati competono su tre fronti: personalizzazione basata sull'intelligenza artificiale, conformità e trasparenza della catena di fornitura e padronanza dell'omnicanalità, che riduce i tempi tra la scoperta del prodotto e la consegna. I prodotti di punta del portfolio smart, come la serie T11 di DeRUCCI, utilizzano array multisensore e sistemi di ventilazione adattivi per formulare affermazioni sulla salute che infondono fiducia, supportate da risultati di studi clinici e riferimenti a protocolli clinici. Parallelamente, le certificazioni relative alle emissioni e ai tessuti si sono trasformate da requisiti per l'esportazione a segnali di fiducia a livello nazionale, poiché i consumatori ricercano etichette a basso contenuto di VOC (composti organici volatili) e documentazione sulla provenienza dei materiali. Le tensioni commerciali transfrontaliere, inclusi i dazi antidumping sui materassi cinesi negli Stati Uniti, reindirizzano la capacità produttiva verso i canali interni e amplificano la concorrenza sui prezzi in determinate aree metropolitane.
Le strategie aziendali illustrano la gamma di mosse utilizzate per costruire un vantaggio competitivo su diversi formati e canali. Xilinmen, rinominata Sleemon Healthy Sleep Technology nel 2026, segnala una svolta verso gli ecosistemi del sonno intelligente, espandendo al contempo le piattaforme di ricerca e sviluppo congiunte con le principali università. DeRUCCI promuove portafogli di prodotti per il sonno connesso basati sul monitoraggio cardiorespiratorio e sulla rapida regolazione della rigidità, posizionando i materassi intelligenti come ausili di livello medico per la salute del sonno. MLILY espande le linee di prezzo entry-level e medio per i canali online, testando al contempo formati di esperienza in negozio che convogliano le transazioni verso i checkout e-commerce, un mix progettato per preservare i margini e migliorare la visibilità. Gli operatori internazionali sfruttano il patrimonio del marchio e le partnership nel settore dell'ospitalità, ma devono affrontare una concorrenza digitale sempre più intensa da parte delle importazioni DTC e degli innovatori nazionali che riducono i costi di distribuzione nelle città di livello inferiore. Queste mosse sostengono un mercato cinese dei materassi diversificato, dove sia i leader nazionali che i marchi globali perseguono la domanda di prodotti premium e di benessere connesso.
Le normative in materia di conformità e sicurezza creano un'ulteriore separazione tra grandi e piccoli produttori, influenzando le priorità di investimento e la disposizione degli impianti. Standard più rigorosi in materia di VOC (composti organici volatili) e infiammabilità spingono verso adesivi a base d'acqua, nuove composizioni chimiche per i rivestimenti e controlli di qualità più stringenti, formalizzando le pratiche nei principali centri costieri e introducendole gradualmente nel tempo. Le norme sulla gestione delle sostanze chimiche pericolose, entrate in vigore nel 2026, aumentano gli investimenti fissi in sistemi di sicurezza e monitoraggio presso i produttori di schiuma, con un impatto proporzionalmente maggiore sulle imprese di medie dimensioni. Con l'assestamento di questi requisiti, i marchi più grandi, dotati di certificazioni ISO e capacità interne nella gestione dei materiali, ottengono un accesso più costante alle gare d'appalto istituzionali e ai programmi per il settore alberghiero. Questo contesto incoraggia la continua professionalizzazione, lasciando al contempo ampio margine di manovra per innovazioni dirompenti nel mercato cinese dei materassi, come funzionalità intelligenti, strutture modulari e progetti pilota per l'economia circolare dei materiali.
Leader del settore dei materassi in Cina
Xilinmen / Sleemon
MILI
KUKA Casa
DeRUCCI
uomo wah
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Dicembre 2025: Xilinmen Furniture Co., Ltd. ha ufficialmente cambiato nome in Sleemon Healthy Sleep Technology Co., Ltd., segnalando una svolta strategica verso ecosistemi di materassi intelligenti e piattaforme per la salute basate sull'intelligenza artificiale.
- Marzo 2025: Xilinmen ha istituito un Centro di ricerca congiunto per la salute ottimale con l'Istituto di studi avanzati di Shanghai, Università di Zhejiang, incentrato sullo sviluppo di nuove forze produttive nel campo delle tecnologie del sonno.


Ambito del rapporto sul mercato dei materassi in Cina
Un materasso è una custodia morbida e ermetica progettata per essere gonfiata e utilizzata come letto. Il rapporto copre un’analisi di fondo completa del mercato cinese dei materassi, che include una valutazione del mercato totale, le tendenze emergenti nei segmenti e nel mercato regionale e cambiamenti significativi nelle dinamiche di mercato e nella panoramica del mercato. Il rapporto offre anche valutazioni qualitative e quantitative analizzando i dati raccolti dagli analisti del settore e dai partecipanti al mercato in vari punti chiave della catena del valore. Il rapporto copre il mercato cinese dei materassi in schiuma ed è segmentato per tipologia (materassi a molle, materassi in memory foam, materassi in lattice e altri tipi (gel e ibridi) e canale di distribuzione (offline e online). Il rapporto offre dimensioni e previsioni del mercato. per il mercato cinese dei materassi in termini di ricavi (USD) per tutti i segmenti sopra indicati.
Per tipo di prodotto
| Molle interne / Bobina |
| Schiuma (inclusa la schiuma a memoria di forma) |
| Latex |
| IBRIDO |
| Altri tipi di materassi |
Per dimensione del materasso
| Materasso singolo |
| Materasso matrimoniale |
| Materasso Queen-size |
| Materasso King-size |
| Dimensioni personalizzate e speciali |
Per utente finale
| Residenziale |
| Commerciale |
Per canale di distribuzione
| B2C/vendita al dettaglio | Merchandiser di massa |
| Negozi specializzati in materassi (inclusi punti vendita di marchi esclusivi) | |
| Online | |
| Altri canali di distribuzione | |
| B2B/Progetto |
Per geografia
| Cina orientale |
| Cina sud-occidentale |
| Cina del Nord |
| Cina centro-meridionale |
| Cina nord-orientale |
| Cina nordoccidentale |
| Per tipo di prodotto | Molle interne / Bobina | |
| Schiuma (inclusa la schiuma a memoria di forma) | ||
| Latex | ||
| IBRIDO | ||
| Altri tipi di materassi | ||
| Per dimensione del materasso | Materasso singolo | |
| Materasso matrimoniale | ||
| Materasso Queen-size | ||
| Materasso King-size | ||
| Dimensioni personalizzate e speciali | ||
| Per utente finale | Residenziale | |
| Commerciale | ||
| Per canale di distribuzione | B2C/vendita al dettaglio | Merchandiser di massa |
| Negozi specializzati in materassi (inclusi punti vendita di marchi esclusivi) | ||
| Online | ||
| Altri canali di distribuzione | ||
| B2B/Progetto | ||
| Per geografia | Cina orientale | |
| Cina sud-occidentale | ||
| Cina del Nord | ||
| Cina centro-meridionale | ||
| Cina nord-orientale | ||
| Cina nordoccidentale | ||


Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato cinese dei materassi nel 2026 e quali saranno le sue prospettive di crescita fino al 2031?
Si stima che il mercato cinese dei materassi raggiungerà un valore di 17.51 miliardi di dollari nel 2026 e si prevede che arriverà a 25.06 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.43%.
Qual è la categoria di prodotti leader e quella in più rapida crescita in Cina?
Nel 2025, le molle interne detenevano la quota di mercato maggiore, pari al 66.53%, mentre la schiuma rappresentava il segmento in più rapida crescita, con un CAGR dell'8.22% fino al 2031, trainato dall'innovazione in termini di comfort e dall'integrazione intelligente.
Come si stanno evolvendo i canali di distribuzione nel mercato cinese dei materassi?
Il B2C rimane dominante, rappresentando il 75.25% del fatturato del 2025, ed è anche il settore a più rapida crescita fino al 2031, grazie ai modelli omnicanale che collegano la scoperta online con la prova in negozio e la consegna rapida.
Quali regioni sono le più importanti per la domanda di materassi in Cina?
La Cina orientale si è classificata al primo posto con il 29.12% delle vendite previste per il 2025, grazie alla concentrazione manifatturiera e ai redditi più elevati, mentre la Cina sudoccidentale è la regione in più rapida crescita con un tasso di crescita annuo composto (CAGR) previsto dell'8.63%.
Quali sono gli standard di conformità più importanti per i materassi in Cina?
Tra gli standard principali figurano GB 18584 per la qualità dell'aria interna, GB 20286 per la resistenza alla fiamma nei luoghi pubblici e GB/T 26706 per le dimensioni e l'etichettatura, che definiscono i requisiti relativi ai materiali, al controllo qualità e all'esposizione dei prodotti.
Pagina aggiornata l'ultima volta il:



