

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
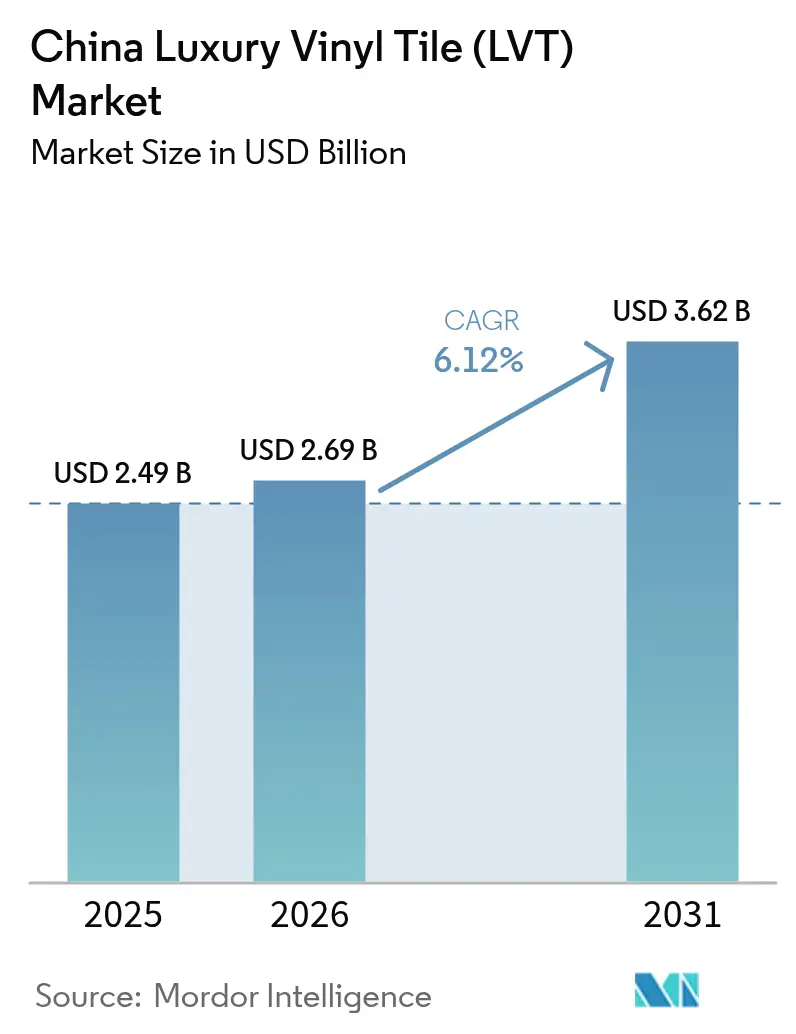
| Dimensione del mercato (2026) | 2.69 miliardo di dollari |
| Dimensione del mercato (2031) | 3.62 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.12% CAGR |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato cinese delle piastrelle in vinile di lusso (LVT) di Mordor Intelligence
Si prevede che il mercato cinese delle piastrelle viniliche di lusso crescerà da 2.49 miliardi di dollari nel 2025 a 2.69 miliardi di dollari nel 2026 e raggiungerà i 3.62 miliardi di dollari entro il 2031, con un CAGR del 6.12% dal 2026 al 2031. La domanda sta accelerando poiché i programmi di ristrutturazione di vecchi edifici residenziali e strutture pubbliche privilegiano pavimenti durevoli e di rapida installazione. I nuovi avvii residenziali si sono ridotti a 392 milioni di metri quadrati nei primi undici mesi del 2025, mentre la riqualificazione urbana su larga scala ha incrementato l'attività di ristrutturazione e ha portato alla realizzazione di 25,800 interventi di ammodernamento delle comunità da gennaio a novembre 2025, segnalando un passaggio duraturo dalle nuove costruzioni alle ristrutturazioni [1] National Bureau of Statistics of China, “Housing Starts and Completions, 2025,” National Bureau of Statistics, stats.gov.cn . Le ampie escursioni termiche della Cina favoriscono l'uso di formati a nucleo rigido, in particolare pannelli compositi pietra-polimero. Nel frattempo, l'ascesa del commercio digitale sta ampliando l'accesso ai prodotti anche nelle province interne. Di conseguenza, nonostante sfide come le fluttuazioni dei prezzi delle materie prime e la gestione dei rifiuti, il settore continua la sua solida tendenza al rialzo, sostenuto dagli incentivi per la ristrutturazione, dagli obblighi di conformità ecologica e dall'espansione del commercio al dettaglio omnicanale.
Punti chiave del rapporto
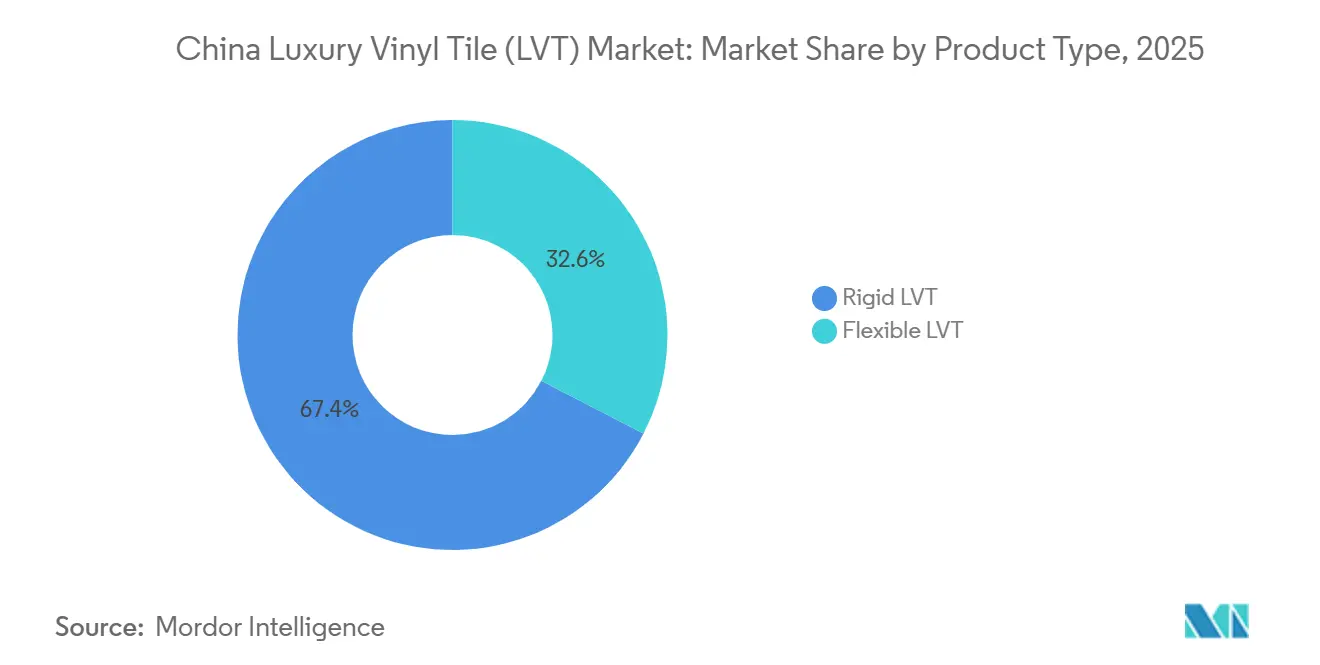
- Per tipologia di prodotto, i pannelli SPC rigidi hanno rappresentato la quota di mercato maggiore, pari al 67.42% del fatturato nel 2025, e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7.95% fino al 2031.
- Per tipologia di installazione, i sistemi click-lock rappresentavano il 41.34% del volume nel 2025 e si prevede che cresceranno a un tasso annuo composto del 6.55% fino al 2031.
- Per quanto riguarda gli utenti finali, le applicazioni residenziali detenevano una quota del 67.20% nel 2025, mentre si prevede che gli utenti finali commerciali cresceranno a un tasso di crescita annuo composto (CAGR) del 6.84% fino al 2031.
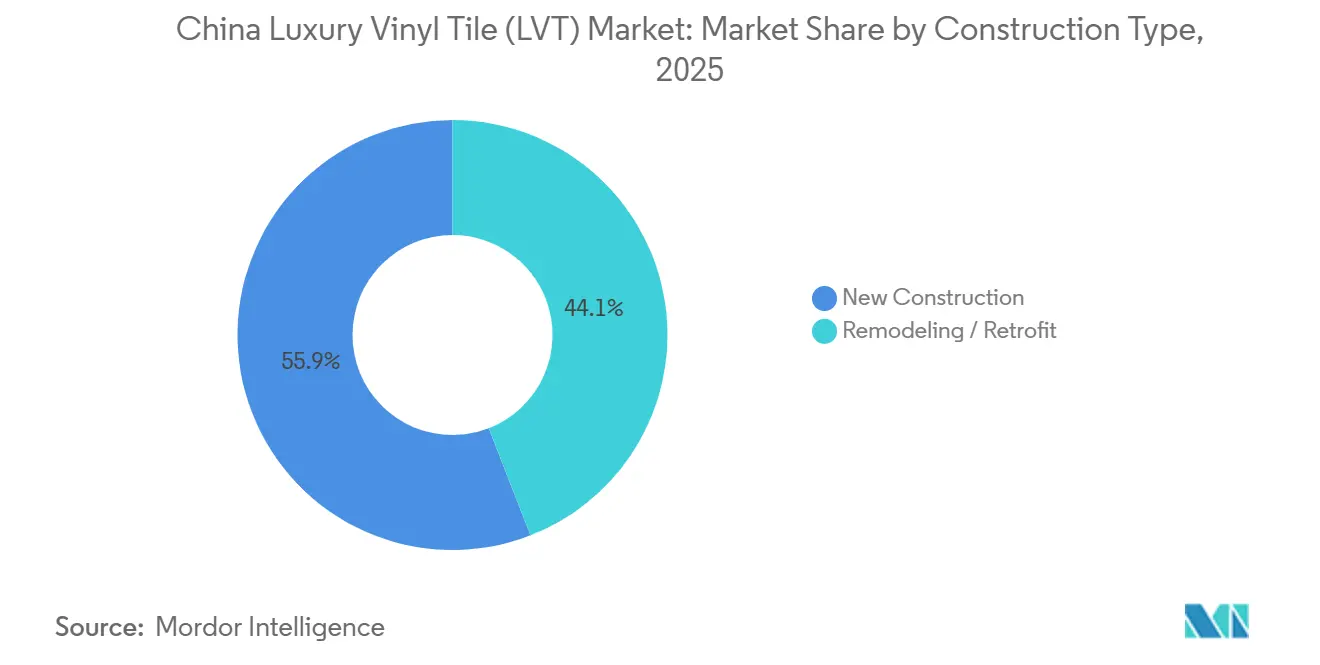
- Per tipologia di costruzione, le nuove costruzioni hanno rappresentato il 55.91% delle installazioni nel 2025, mentre si prevede che gli interventi di ristrutturazione cresceranno a un tasso annuo composto del 7.72% fino al 2031.
- Per canale di distribuzione, i rivenditori offline e i centri per la casa detenevano una quota dell'82.31% nel 2025, mentre si prevede che le vendite online cresceranno a un tasso annuo composto dell'8.15% fino al 2031.
- Dal punto di vista geografico, la Cina orientale deteneva una quota di fatturato del 27.74% nel 2025, mentre si prevede che la Cina sudoccidentale registrerà la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 7.18% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato cinese delle piastrelle in vinile di lusso (LVT)
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Passa al pavimento LVT a nucleo rigido per un'installazione più rapida e una maggiore durata. | + 1.8% | Azienda di rilevanza nazionale, con una presenza più forte nei centri manifatturieri della Cina orientale e nelle zone di riqualificazione del sud-ovest. | Medio termine (2-4 anni) |
| I programmi di riqualificazione e ammodernamento urbano stanno incrementando la sostituzione dei pavimenti. | + 2.1% | Città di livello 1 (Pechino, Shanghai), con espansione alle città di livello 2/3 | A lungo termine (≥ 4 anni) |
| La maggiore capacità produttiva nazionale di SPC riduce i costi unitari e i tempi di consegna. | + 1.2% | Cina orientale (Jiangsu, Zhejiang) e delta del fiume delle Perle | A breve termine (≤ 2 anni) |
| La scoperta nell'e-commerce e il campionamento omnicanale incrementano la conversione B2C. | + 0.9% | Azienda nazionale, con una concentrazione nei centri urbani dotati di solide infrastrutture logistiche. | Medio termine (2-4 anni) |
| Preferenza per prodotti a basso contenuto di VOC negli appalti pubblici e nel settore residenziale di lusso | + 0.7% | A livello nazionale, in particolare nelle città di primo livello e nei progetti del settore pubblico. | Medio termine (2-4 anni) |
| Miglioramenti acustici e igienici in ambito sanitario e scolastico. | + 0.5% | I centri urbani con attività di costruzione di istituzioni sono più intensi nella Cina orientale e centro-meridionale. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Passa al pavimento LVT a nucleo rigido per installazioni più rapide e maggiore durata.
I formati a nucleo rigido riducono le ore di lavoro e minimizzano i tempi di inattività durante le ristrutturazioni, rendendoli la scelta preferita per gli ammodernamenti residenziali e commerciali a livello nazionale. Gli installatori prediligono i sistemi SPC a incastro per le ristrutturazioni perché il metodo flottante riduce i tempi di lavoro ed elimina le finestre di polimerizzazione dell'adesivo umido, il che aiuta i progetti a rispettare le tempistiche ristrette negli edifici occupati. L'efficienza produttiva sta migliorando grazie all'automazione e al controllo di processo applicati alle linee di produzione a media e alta produttività per ridurre gli scarti e migliorare la resa, incluso il monitoraggio basato sull'intelligenza artificiale che riduce le rilavorazioni e stabilizza la qualità su larga scala. La concentrazione della capacità produttiva di SPC in Cina, in prossimità dei principali porti, garantisce tempi di consegna brevi per i distributori costieri e mantiene i vantaggi in termini di trasporto e tempi di consegna nella Cina orientale, che rimane una zona di approvvigionamento fondamentale per la domanda nazionale. I programmi di investimento pubblico su larga scala che finanziano gli ammodernamenti nelle comunità più vecchie creano un contesto di domanda in cui l'installazione rapida e a basso impatto è apprezzata e che orienta le specifiche verso sistemi a incastro a nucleo rigido che offrono velocità e stabilità della superficie [2] State Council Information Office, “Policy Briefings on Infrastructure and Urban Renewal,” SCIO, english.scio.gov.cn.
I programmi di riqualificazione e ammodernamento urbano incentivano la sostituzione dei pavimenti.
Da gennaio a novembre 2025, i lavori di ristrutturazione hanno interessato 25,800 complessi residenziali preesistenti, superando l'obiettivo nazionale e confermando che il retrofit rappresenta un motore duraturo per la sostituzione dei pavimenti. I programmi comunali promuovono l'efficienza energetica e le prestazioni degli interni, favorendo l'utilizzo di materiali per superfici dure che soddisfano i requisiti di bioedilizia e di isolamento acustico per edifici plurifamiliari e strutture comunitarie. Fondi mirati e modelli di appalto allineano le specifiche verso soluzioni a basso contenuto di VOC (composti organici volatili) e di facile installazione, che riducono i tempi di inattività negli alloggi e negli spazi comuni occupati, aiutando i team di retrofit a completare il lavoro entro tempi ristretti. Si prevede che le ristrutturazioni cresceranno più rapidamente delle nuove costruzioni nel periodo di previsione, il che sposta il mix del mercato cinese delle piastrelle viniliche di lusso verso sistemi a incastro e flottanti ottimizzati per sovrapposizioni e occupazione graduale. Le iniziative a livello cittadino nei corridoi di crescita, supportate dagli stanziamenti nazionali per le infrastrutture del 2024 pari a 2.9 miliardi di CNY (402.8 miliardi di dollari), mantengono elevati gli ordini in sospeso per i fornitori di pavimenti che preposizionano scorte, supporto tecnico e partner di installazione nei distretti prioritari.
L'aumento della capacità produttiva nazionale di SPC riduce i costi unitari e i tempi di consegna.
La capacità produttiva di SPC, concentrata nelle province di Jiangsu e Zhejiang, integra l'offerta di PVC e componenti nelle vicinanze, riducendo i costi logistici e stabilizzando i tempi di consegna per gli acquirenti di grandi volumi nel mercato cinese delle piastrelle viniliche di lusso. L'automazione e le economie di scala supportano costi unitari competitivi, poiché le linee di media produzione raggiungono periodi di ammortamento interessanti a un utilizzo costante, ampliando il divario con gli operatori più piccoli in termini di prezzi delle materie prime e resa. Gli interventi di recupero energetico che sfruttano il calore dell'estrusore possono ridurre significativamente i costi energetici a livello di linea, migliorando ulteriormente la posizione di costo per i produttori che partecipano a gare d'appalto istituzionali. I costi di certificazione per i sistemi ISO e gli schemi di qualità dell'aria interna di terze parti sono meglio ammortizzati su volumi maggiori, il che consente ai fornitori su larga scala di soddisfare le soglie di approvvigionamento per i progetti pubblici senza diluire i margini. La vicinanza ai principali snodi di esportazione supporta il rifornimento a ciclo breve per i distributori costieri e tale reattività rafforza la quota di mercato dei pannelli a nucleo rigido nei lavori di retrofit con tempi di consegna ristretti.
La scoperta dell'e-commerce e il campionamento omnicanale incrementano le conversioni B2C.
Le piattaforme online con strumenti di prova virtuale e una logistica dell'ultimo miglio rapida ampliano la portata dei consumatori, incoraggiando gli acquisti diretti di pavimenti in LVT di alta qualità. I negozi online di marchi leader, con vendita diretta al consumatore, presentano assortimenti di pavimenti in SPC (Single-Performance Composite), e grandi negozi come il flagship store di Power Dekor su Tmall generano circa 41.7 milioni di dollari, grazie al merchandising digitale e alla possibilità di richiedere campioni che riducono i tempi di valutazione. I kit di campioni con spedizione il giorno successivo e la possibilità di programmare l'installazione con servizio "guanti bianchi" all'interno della stessa app consentono agli acquirenti di valutare le finiture a casa prima di procedere all'acquisto, un modello ibrido che unisce i punti di forza della scoperta online e della garanzia a domicilio. Gli acquisti B2B per costruttori e appaltatori si stanno consolidando sui marketplace digitali, dove gli ordini diretti dalla fabbrica e la logistica centralizzata riducono i tempi di consegna per i progetti di grandi dimensioni e migliorano la visibilità delle scorte. L'affidabilità della logistica nelle principali città riduce i danni e l'incertezza di consegna per le merci ingombranti, e tale affidabilità aiuta i canali online a guadagnare quote di mercato rispetto ai rivenditori tradizionali nei mercati urbani.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prolungato rallentamento delle nuove costruzioni residenziali | - 1.4% | Nazionale, più grave nelle città di livello 1 e 2 | A breve termine (≤ 2 anni) |
| La volatilità dei prezzi delle materie prime per il PVC comprime i margini. | - 1.1% | Impatto nazionale e concentrato sui produttori non integrati nella Cina orientale e meridionale. | A breve termine (≤ 2 anni) |
| Analisi della qualità dell'aria interna in relazione ad adesivi e plastificanti | - 0.6% | A livello nazionale, con particolare riferimento ai sistemi LVT flessibili e ai sistemi di incollaggio. | Medio termine (2-4 anni) |
| Concorrenza crescente da parte di laminati/piastrelle nelle fasce di prezzo più basse | - 0.8% | Città di secondo e terzo livello, mercati rurali e suburbani | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rallentamento prolungato delle nuove costruzioni residenziali
Nei primi undici mesi del 2025, le nuove costruzioni residenziali sono scese a 392 milioni di metri quadrati, il che ha ridotto la domanda proveniente dal canale delle nuove costruzioni e ha ulteriormente spostato le installazioni verso ristrutturazioni e ammodernamenti di edifici istituzionali. Le nuove costruzioni rappresentavano ancora il 55.91% delle installazioni di pavimenti in volume nel 2025, lasciando il mercato cinese delle piastrelle viniliche di lusso esposto alla persistente cautela degli sviluppatori nel breve termine. Gli ordini di retrofit contribuiscono ad attenuare l'impatto, ma le tempistiche di approvvigionamento legate ai bilanci pubblici e alle autorizzazioni possono creare andamenti trimestrali irregolari per produttori e distributori. I fornitori più grandi che allineano le scorte ai progetti municipali e ai programmi di edilizia sociale possono assorbire parte della volatilità, mentre i produttori più piccoli affrontano oscillazioni di utilizzo più marcate quando i progetti residenziali privati si riducono. Nel medio termine, il cambiamento del mix favorisce i sistemi a incastro e flottanti, ottimizzati per una rapida posa in edifici abitati, poiché i cicli di costruzione rimangono deboli.
La volatilità dei prezzi delle materie prime in PVC comprime i margini
Il mercato cinese delle piastrelle in vinile di lusso continua a risentire della volatilità del PVC e delle materie prime correlate, il che complica la pianificazione dei costi di produzione e la determinazione dei prezzi sia per i produttori integrati che per quelli non integrati. I cicli di inventario dei materiali a monte possono comportare eccedenze periodiche, che esercitano pressione sui prezzi spot ed erodono i tassi di utilizzo della produzione in alcune parti della catena del valore legate all'edilizia, compresi i pavimenti. Gli estrusori non integrati devono affrontare finestre di capitale circolante più ristrette e revisioni dei prezzi più frequenti, che possono costringere a sacrificare i volumi durante le fasi sfavorevoli per mantenere il margine di sicurezza previsto dai contratti. Gli investimenti per la conformità aumentano i costi fissi, poiché standard più severi in materia di VOC (composti organici volatili) e qualità dell'aria interna richiedono infrastrutture per i test sulle emissioni e riformulazioni dei prodotti per poter partecipare alle gare d'appalto pubbliche.
Analisi del segmento
Per tipologia di prodotto: i pannelli SPC rigidi dominano in termini di velocità di installazione e resistenza all'umidità.
Nel 2025, il rivestimento SPC a nucleo rigido ha conquistato il 67.42% della quota di mercato cinese delle piastrelle in vinile di lusso e si prevede che crescerà a un CAGR del 7.95% fino al 2031, ampliando il suo vantaggio rispetto al LVT flessibile sia negli ambienti residenziali che commerciali. La stabilità dimensionale di questa categoria in presenza di variazioni di umidità e temperatura favorisce le installazioni in edifici residenziali multifamiliari e aree commerciali ad alto traffico, dove è necessario ridurre al minimo i tempi di inattività e gli interventi di riparazione. Il WPC offre un vantaggio acustico in determinati contesti istituzionali e multifamiliari se abbinato a sottofondi in schiuma o sughero per elevare i valori di isolamento dagli urti alle soglie previste dalle linee guida edilizie [3] Ministero dell'edilizia abitativa e dello sviluppo urbano-rurale, "Codici edilizi e valutazione degli edifici ecocompatibili", MOHURD, mohurd.gov.cn . Il pavimento LVT flessibile rimane rilevante laddove gli installatori devono adattarsi a sottofondi irregolari o contesti fai-da-te, ma i sistemi adesivi umidi devono affrontare requisiti di conformità dell'aria interna più stringenti e più test di linea per le gare d'appalto pubbliche [4] Amministrazione statale per la regolamentazione del mercato, "Riferimenti GB 50333-2013 e GB 50118-2010", SAMR, samr.gov.cn. I guadagni di produzione derivanti dall'automazione e dai controlli di processo hanno ridotto gli scarti e stabilizzato la qualità SPC, che supporta prestazioni costanti sul campo e mantiene competitivo il costo totale di installazione.
Le rapide installazioni flottanti di SPC si integrano perfettamente con la crescita dei programmi di ristrutturazione, dove i rivestimenti evitano la demolizione e riducono i disagi negli edifici occupati, contribuendo a un cambiamento nel mix del mercato cinese delle piastrelle viniliche di lusso. Con l'aumento delle aspettative in termini di VOC (composti organici volatili) per i materiali per interni, gli standard di approvvigionamento, le varianti con anima rigida e senza PVC, ampliano il mercato di riferimento in scuole e ospedali che richiedono certificazioni di qualità dell'aria interna da parte di terzi. I profili a incastro, concessi in licenza dai principali detentori di proprietà intellettuale, sono diventati di uso comune negli stabilimenti cinesi, ampliando la gamma di opzioni rigide per gli acquirenti nazionali ed esteri. L'aumento della quota di mercato di SPC nei centri costieri riflette la disponibilità di materiali e componenti nelle vicinanze, il che mantiene tempi di consegna brevi e riduce i rischi di trasporto in entrata per i distributori. Queste dinamiche, nel loro complesso, rafforzano la posizione di SPC come famiglia di prodotti di riferimento nelle decisioni di specifica per velocità, protezione dall'umidità e conformità nel mercato cinese delle piastrelle viniliche di lusso.


In base alla tipologia di installazione: i sistemi Click-Lock offrono vantaggi in termini di risparmio di manodopera e idoneità all'installazione su edifici esistenti.
Nel 2025, i sistemi a incastro a clic rappresentavano il 41.34% del volume totale e si prevede che cresceranno a un tasso annuo composto del 6.55% fino al 2031, poiché sempre più progetti privilegiano le installazioni flottanti per evitare i tempi di asciugatura dell'adesivo e i test di umidità del sottofondo. Le tempistiche di riqualificazione urbana e i vincoli imposti dagli edifici occupati amplificano il valore di installazioni rapide e pulite, laddove gli inquilini rimangono in loco durante i lavori di ristrutturazione, rafforzando la scelta dei sistemi a incastro a clic nelle gare d'appalto e nelle ristrutturazioni residenziali. Gli ecosistemi di licenza di Unilin e Välinge hanno ampliato l'accesso a profili di incastro robusti in una vasta rete di stabilimenti cinesi, standardizzando le prestazioni e preservando al contempo la differenziazione del marchio in termini di decori e strati di usura. L'incollaggio rimane rilevante nelle zone ad alto traffico o dove i carichi su ruote e le variazioni termiche richiedono un'adesione permanente, ma la disponibilità di installatori e il controllo dei VOC (composti organici volatili) rendono i sistemi flottanti più attraenti in molti ambiti. La posa libera è adatta ad applicazioni speciali con finestre rimovibili limitate o pavimenti sopraelevati, sebbene la sua diffusione complessiva rimanga limitata poiché in molti progetti è ancora necessario l'adesivo perimetrale o il nastro adesivo.
Gli strumenti digitali e i codici QR presenti sulle confezioni, che rimandano a video di installazione, aiutano gli installatori a semplificare alcune fasi del flusso di lavoro, consentendo a squadre più piccole di completare aree più ampie entro tempistiche ristrette nei programmi di ristrutturazione. Poiché gli enti pubblici prediligono la conformità alle normative sui bassi livelli di VOC (composti organici volatili) e tempi di completamento più rapidi, i prodotti a incastro superano gli ostacoli di certificazione senza emissioni di adesivo e consentono una più rapida rotazione degli ambienti. I budget per materiali e manodopera in molti progetti di ristrutturazione continuano a privilegiare i sistemi flottanti, in quanto combinano i vantaggi della velocità con un minor rischio di ritardi nei tempi di consegna in spazi occupati. Questi fattori sostengono la curva di adozione dei sistemi a incastro e ne rafforzano la posizione di scelta predefinita in molte installazioni di piastrelle viniliche di lusso nel mercato cinese. La maggiore familiarità tra ispettori e team di approvvigionamento con gli standard per i sistemi flottanti riduce inoltre le difficoltà di approvazione nei progetti comunali.
Per gli utenti finali: gli impianti commerciali accelerano nell'attuazione dei requisiti di igiene e acustica.
Nel 2025, le applicazioni residenziali rappresentavano il 67.20% delle installazioni, mentre si prevede che gli utenti commerciali cresceranno a un tasso annuo composto del 6.84% fino al 2031, grazie all'aggiornamento degli edifici sanitari, scolastici e governativi con superfici a basso contenuto di VOC (composti organici volatili) e facili da pulire. Le specifiche istituzionali ora pongono l'accento sulla resistenza alla disinfezione e sull'isolamento acustico, in conformità con i codici GB e le linee guida di progettazione ospedaliera, che supportano formati a nucleo rigido con strutture a celle chiuse e sottofondi ingegnerizzati. Le direttive del settore dell'istruzione sulla qualità dell'aria interna e sul controllo del rumore spingono verso sistemi di pavimentazione silenziosi certificati, installabili con il minimo disagio durante le vacanze scolastiche. Anche il settore alberghiero e della vendita al dettaglio beneficia di installazioni rapide, poiché i sistemi a incastro consentono di riaprire hall e negozi più velocemente rispetto ai metodi tradizionali di posa a umido, una priorità durante i cicli di rinnovamento accelerati. Uffici aziendali ed edifici governativi specificano spesso sottofondi acustici per gestire gli ambienti open space, rafforzando la domanda di pavimenti rigidi che combinano stabilità e riduzione del rumore.
La domanda residenziale continua a dettare il ritmo dei volumi complessivi, ma l'invecchiamento demografico e la crescente consapevolezza della qualità dell'aria interna spingono sempre più proprietari di casa verso pavimenti certificati a basse emissioni, che limitano gli odori, riducono la manutenzione e migliorano la sicurezza. Nell'ambito delle ristrutturazioni residenziali, i rivestimenti SPC a profilo sottile evitano la demolizione e si allineano ai budget che privilegiano velocità e pulizia negli appartamenti occupati, rafforzando l'utilizzo di pavimenti a nucleo rigido nelle città ad alta densità abitativa. Gli acquirenti commerciali si affidano a pacchetti di certificazioni che semplificano la conformità alle gare d'appalto e riducono i rischi di qualità dell'aria interna post-installazione, privilegiando i fornitori con processi di test e documentazione consolidati. L'equilibrio delle specifiche mostra una propensione verso i formati rigidi in entrambi i settori, con il mercato cinese delle piastrelle viniliche di lusso che conquista quote di mercato incrementali laddove tempo, igiene e acustica convergono. Questo posizionamento supporta una crescita sostenuta nei segmenti istituzionali che mantengono i programmi di investimento anche durante i periodi di rallentamento del settore residenziale privato.
Per tipologia di costruzione: i progetti di ristrutturazione superano le nuove costruzioni in un contesto di rallentamento del mercato immobiliare.
Si prevede che le ristrutturazioni cresceranno a un tasso annuo composto del 7.72% fino al 2031, mentre le nuove costruzioni hanno rappresentato una quota maggiore, pari al 55.91%, nel 2025, ma si trovano ad affrontare una fase di rallentamento nel breve termine, soprattutto nelle città di primo e secondo livello. Le statistiche nazionali confermano una contrazione nell'avvio di nuove costruzioni residenziali, il che riposiziona le ristrutturazioni come canale prioritario di crescita nel mercato cinese delle piastrelle viniliche di lusso. I budget per le ristrutturazioni spesso destinano quote maggiori alla pavimentazione nell'ambito complessivo degli interventi interni, poiché sovrapposizioni, livellamento e misure di controllo del rumore vengono raggruppate per ridurre al minimo i disagi per i residenti. Il sistema SPC a incastro ha guadagnato terreno nelle sovrapposizioni perché evita la demolizione, riduce polvere e rumore e consente di rioccupare rapidamente gli spazi. I requisiti di certificazione e di qualità dell'aria interna sono più semplici con le installazioni flottanti, il che migliora la velocità di approvazione nei programmi di riqualificazione urbana.
La spesa pubblica e i programmi a livello comunitario continuano a sostenere una diffusione regionale degli interventi di riqualificazione, compresi gli involucri edilizi e le finiture interne che contribuiscono al raggiungimento dei requisiti di bioedilizia, ove applicabile. I sussidi comunali contribuiscono a ridurre il rischio legato alla domanda di pavimenti per i fornitori che allineano l'assistenza tecnica e le scorte con gli interventi di ammodernamento programmati, migliorando la visibilità degli ordini. Nelle nuove costruzioni, le specifiche per gli edifici di lusso potrebbero ancora propendere per la ceramica o il legno ingegnerizzato, ma le pressioni sui costi negli sviluppi del mercato di massa mantengono i pavimenti autoportanti competitivi rispetto agli obiettivi di costo di installazione. L'orizzonte temporale del mix favorisce quindi una crescita trainata dalla riqualificazione, con i pavimenti rigidi flottanti al centro delle tempistiche e dei risultati di conformità nel mercato cinese delle piastrelle viniliche di lusso. Nell'arco temporale previsto, è probabile che questo mix si mantenga anche con la stabilizzazione dell'attività residenziale privata.
Per canale di distribuzione: le vendite online aumentano vertiginosamente nonostante il predominio dei canali offline.
Nel 2025, i rivenditori e i centri per la casa offline hanno rappresentato l'82.31% del fatturato, mentre i canali online, con una quota del 17.69%, sono cresciuti a un tasso annuo composto (CAGR) dell'8.15% fino al 2031, grazie ai miglioramenti nella visualizzazione, nella campionatura e nella logistica. I centri per la casa offrono la possibilità di provare i prodotti e si avvalgono di reti di installatori affidabili, ma subiscono pressioni a causa dell'espansione dei punti vendita diretti al consumatore e dell'integrazione dell'installazione con la prenotazione digitale. Il flagship store di Power Dekor su Tmall ha superato i 41.7 milioni di dollari sfruttando l'ampiezza dell'assortimento e la rapida campionatura, che riduce i tassi di reso e aumenta le conversioni. I percorsi ibridi, che iniziano online con strumenti di realtà aumentata e si concludono con la visione dei campioni a domicilio e l'installazione programmata, stanno diventando la norma nelle città di primo e secondo livello. Gli acquisti B2B per le imprese edili si stanno spostando verso i marketplace digitali, dove gli ordini all'ingrosso, i prezzi di fabbrica e il trasporto integrato riducono i tempi di ciclo e semplificano le esigenze di capitale circolante.
I rivenditori specializzati continuano a gestire progetti complessi che richiedono un coordinamento personalizzato, ma devono competere con gli assortimenti online che offrono una maggiore varietà di prodotti e consegnano campioni il giorno successivo nelle principali città. I fornitori di servizi logistici ora offrono finestre di consegna e installazione programmate per merci ingombranti, riducendo il vantaggio competitivo dei negozi fisici e rafforzando la proposta di valore online per gli acquirenti urbani. Il social commerce amplia il percorso di scoperta del prodotto e i canali di comunicazione proprietari dei marchi, legati agli eventi della piattaforma, migliorano la conoscenza di caratteristiche quali resistenza ai graffi, prestazioni in presenza di umidità e vantaggi acustici. Di conseguenza, la quota di mercato online è destinata a crescere costantemente, anche se il canale offline rimane fondamentale per la valutazione tattile e la pianificazione di progetti complessi nel mercato cinese delle piastrelle viniliche di lusso. Nel tempo, è probabile che gli approcci omnicanale definiscano i leader di categoria in grado di intercettare sia il traffico in showroom che quello online, mantenendo livelli di servizio costanti.
Analisi geografica
Nel 2025, la Cina orientale deteneva il 27.74% della quota di mercato cinese delle piastrelle viniliche di lusso, grazie alla concentrazione della capacità produttiva di SPC (Single-Performance Coil) nelle province di Jiangsu e Zhejiang e alla vicinanza ai principali porti, che riducono i tempi di rifornimento. Il programma di riqualificazione urbana di Shanghai e la logistica costiera garantiscono ai distributori la disponibilità di materiali per ordini di ristrutturazione urgenti, inclusi gli interventi di ammodernamento su scala comunitaria realizzati nell'ambito dei finanziamenti nazionali per le infrastrutture nel 2024. La base di fornitori della regione comprende produttori orientati all'esportazione e produttori focalizzati sul mercato interno, il che intensifica la concorrenza locale ma eleva anche la qualità del servizio per gli acquirenti istituzionali che richiedono prodotti certificati e tempi di consegna brevi. L'approvvigionamento locale e la familiarità degli sviluppatori con i sistemi di incastro a clic per una rapida posa rafforzano la quota di mercato dell'SPC nei distretti urbani ad alta intensità di ristrutturazioni. Queste dinamiche, nel loro complesso, consolidano il ruolo della Cina orientale come centro di produzione e di domanda per il mercato cinese delle piastrelle viniliche di lusso.
Si prevede che la Cina sudoccidentale sarà la regione a più rapida crescita, con un CAGR del 7.18% fino al 2031, grazie ai collegamenti infrastrutturali e agli aggiornamenti logistici che riducono i tempi di transito e i rischi di consegna per le spedizioni di pavimenti nelle province interne. Con il miglioramento della copertura dei servizi e del supporto ai progetti da parte dei distributori, gli appaltatori locali possono eseguire un maggior numero di sovrapposizioni e ristrutturazioni a fasi, in conformità con i modelli comunali che privilegiano tempi di inattività ridotti e materiali a basso contenuto di VOC (composti organici volatili). Anche i centri direzionali del centro-sud, con il Guangdong come fulcro, registrano una crescita sostenuta nelle installazioni commerciali, dove i progetti di ristrutturazione per il settore alberghiero e della vendita al dettaglio valorizzano la velocità e la resistenza all'umidità. Nella Cina settentrionale, le ristrutturazioni governative che richiedono la conformità agli standard di bioedilizia compensano in parte il calo dell'attività residenziale privata, dando priorità ai sistemi a incastro certificati che evitano l'uso di adesivi contenenti VOC. La domanda nel nord-est e nel nord-ovest rimane inferiore, con i climi più freddi che favoriscono le piastrelle in molte applicazioni, sebbene le sovrapposizioni con pavimenti a nucleo rigido stiano guadagnando terreno negli appartamenti dove la demolizione comprometterebbe gli impianti di riscaldamento.
Le strutture competitive regionali variano: la Cina orientale rimane la più frammentata a causa dell'alta concentrazione di fabbriche in possesso di licenze commerciali standard, mentre i mercati del sud-ovest presentano una maggiore produzione locale su contratto, che compete aggressivamente sul prezzo ma spesso non possiede le certificazioni necessarie per le grandi gare d'appalto pubbliche. Con l'aumento della domanda istituzionale nelle regioni in rapida crescita, i fornitori con sistemi di qualità pronti per gli audit, credenziali documentate in materia di qualità dell'aria interna (IAQ) e un servizio di consegna affidabile sono destinati a conquistare quote di mercato. Le pratiche di approvvigionamento pongono sempre maggiore enfasi sulla preparazione dei fornitori e sulla velocità di risposta, a vantaggio dei produttori su larga scala in grado di adattarsi ai flussi di finanziamento pubblico trimestrali. In tutte le regioni, l'accelerazione dei lavori di ristrutturazione garantisce che i rivestimenti a nucleo rigido e le installazioni flottanti rimangano fondamentali per la crescita del mercato cinese delle piastrelle viniliche di lusso. Nell'arco temporale previsto, è probabile che le differenze regionali nelle preferenze di specifica si riducano, grazie all'armonizzazione degli standard nazionali in materia di qualità dell'aria interna e requisiti acustici.
Panorama competitivo
Il mercato cinese delle piastrelle viniliche di lusso è altamente frammentato, con centinaia di produttori nazionali e nessun singolo operatore che detiene una quota di mercato nazionale a doppia cifra. Gli ecosistemi di licenza di Unilin e Välinge hanno permesso un'ampia adozione delle tecnologie "click" tra le fabbriche cinesi, livellando il campo di gioco sui meccanismi di base e spostando la differenziazione verso il design, le certificazioni e il servizio. I produttori su larga scala che integrano la stampa digitale, i test di laboratorio interni e l'automazione migliorano la loro posizione in termini di costi, soddisfacendo al contempo i requisiti degli appalti pubblici per la documentazione relativa alla qualità e alla qualità dell'aria interna. I marchi nativi digitali e ibridi utilizzano la visualizzazione in realtà aumentata, le consulenze in tempo reale e la campionatura rapida per acquisire vendite dirette al consumatore online e convertirle in installazioni programmate con squadre certificate.
Dal punto di vista strategico, l'integrazione verticale nella stampa decorativa, negli strati di usura e nelle capacità di collaudo sta diventando un fattore di differenziazione nelle gare d'appalto e nei grandi clienti della vendita al dettaglio che apprezzano tempi di consegna più brevi e una documentazione di conformità chiara. Le aziende che hanno introdotto linee di cartone rigido senza PVC o con attribuzione biologica stanno ampliando l'accesso a progetti regolati da norme di appalto e parametri di sostenibilità più rigorosi.
Sul fronte dei canali di distribuzione, i negozi online di proprietà dei marchi riducono la dipendenza dai margini dei rivenditori e mettono in evidenza design di nicchia difficili da reperire nei negozi fisici, ampliando l'attrattiva per i proprietari di casa più giovani. Nel medio termine, i fornitori che sapranno bilanciare la portata omnicanale, l'intensità delle certificazioni e gli ecosistemi di installazione saranno nella posizione migliore per consolidare la propria quota di mercato, man mano che i costi di conformità e le aspettative di servizio aumenteranno. La frammentazione persisterà, ma i vantaggi di scala in termini di test, automazione e logistica continueranno a determinare i vincitori nel mercato cinese delle piastrelle viniliche di lusso.
Leader del settore delle piastrelle in vinile di lusso (LVT) in Cina
Pavimentazione CFL
Novalis Pavimentazione Innovativa
Nuovi materiali Huali di Taizhou (Pavimenti Huali)
Zhangjiagang Yihua Rundong Nuovo materiale (Yihua)
Power Dekor Group
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Dicembre 2025: Il Consiglio di Stato cinese ha riferito che nei primi undici mesi del 2025 sono stati ristrutturati 25,800 vecchi complessi residenziali, superando l'obiettivo annuale e supportando la domanda di pavimenti a installazione rapida, trainata dagli interventi di ammodernamento.
- Ottobre 2025: la modifica alla legge sulla tassazione per la protezione ambientale ha ampliato le categorie di VOC tassabili, rafforzando gli incentivi per materiali per pavimenti e adesivi a basse emissioni negli appalti pubblici.


Ambito del rapporto sul mercato cinese delle piastrelle in vinile di lusso (LVT)
Il vinile di lusso è progettato per replicare materiali di pavimentazione di superfici dure come pietra o legno ed è disponibile in assi o piastrelle. Utilizza una pellicola di stampa fotografica realistica e uno strato di vinile trasparente che apre un'ampia varietà di concetti di design.
Il mercato cinese delle piastrelle in vinile di lusso è segmentato per tipologia di prodotto, tipologia di installazione, utente finale, tipologia di costruzione, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato è suddiviso in LVT rigido e LVT flessibile. Per tipologia di installazione, il mercato è segmentato in incastro a clic, incollaggio e posa flottante. Per utente finale, il mercato è suddiviso in segmenti residenziali e commerciali. Per tipologia di costruzione, il mercato è segmentato in nuove costruzioni e ristrutturazioni. Per canale di distribuzione, il mercato è suddiviso in canali B2C e B2B. Dal punto di vista geografico, l'analisi di mercato copre la Cina orientale, sud-occidentale, settentrionale, centro-meridionale, nord-orientale e nord-occidentale. Il rapporto fornisce le dimensioni del mercato e le previsioni per il mercato cinese delle piastrelle in vinile di lusso in valore (USD) per tutti i segmenti sopra menzionati.
Per tipo di prodotto
| LVT rigido | Pietra plastica composita |
| Legno composito di plastica | |
| LVT flessibile |
Per tipo di installazione
| Blocco a scatto / galleggiante |
| Incollaggio |
| Loose-Lay |
Per utente finale
| Residenziale | |
| Commerciale | Ospitalità e tempo libero |
| Centri commerciali e al dettaglio | |
| Strutture sanitarie | |
| Formazione | |
| Uffici Aziendali | |
| Edifici pubblici e governativi | |
| Altri utenti commerciali |
Per tipo di costruzione
| Nuove Costruzioni |
| Ristrutturazione / Retrofit |
Per canale di distribuzione
| Consumatori B2C/al dettaglio | Centri domestici |
| Negozi di pavimenti specializzati | |
| Online | |
| Altri canali di distribuzione | |
| B2B/Appaltatori/Costruttori |
Per geografia
| Cina orientale |
| Cina sud-occidentale |
| Cina del Nord |
| Cina centro-meridionale |
| Cina nord-orientale |
| Cina nordoccidentale |
| Per tipo di prodotto | LVT rigido | Pietra plastica composita |
| Legno composito di plastica | ||
| LVT flessibile | ||
| Per tipo di installazione | Blocco a scatto / galleggiante | |
| Incollaggio | ||
| Loose-Lay | ||
| Per utente finale | Residenziale | |
| Commerciale | Ospitalità e tempo libero | |
| Centri commerciali e al dettaglio | ||
| Strutture sanitarie | ||
| Formazione | ||
| Uffici Aziendali | ||
| Edifici pubblici e governativi | ||
| Altri utenti commerciali | ||
| Per tipo di costruzione | Nuove Costruzioni | |
| Ristrutturazione / Retrofit | ||
| Per canale di distribuzione | Consumatori B2C/al dettaglio | Centri domestici |
| Negozi di pavimenti specializzati | ||
| Online | ||
| Altri canali di distribuzione | ||
| B2B/Appaltatori/Costruttori | ||
| Per geografia | Cina orientale | |
| Cina sud-occidentale | ||
| Cina del Nord | ||
| Cina centro-meridionale | ||
| Cina nord-orientale | ||
| Cina nordoccidentale | ||


Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni e le prospettive di crescita del mercato cinese delle piastrelle viniliche di lusso?
Il mercato cinese delle piastrelle viniliche di lusso aveva un valore di 2.49 miliardi di dollari nel 2025 e si prevede che raggiungerà i 3.62 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.12% nel periodo 2026-2031.
Quale tipologia di prodotto genera la maggiore domanda di piastrelle viniliche di lusso in Cina?
Nel 2025, i pannelli SPC a nucleo rigido detenevano una quota di mercato del 67.42% e si prevede che cresceranno a un tasso annuo composto del 7.95% fino al 2031, grazie alla rapidità di installazione e alla stabilità dimensionale.
Quali regioni sono più importanti per la crescita del mercato cinese delle piastrelle viniliche di lusso?
Nel 2025, la Cina orientale deteneva il 27.74% del fatturato, mentre si prevede che la Cina sudoccidentale registrerà la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 7.18% fino al 2031, grazie al miglioramento della logistica e alle attività di ammodernamento.
Come si sta evolvendo il mix di canali di distribuzione per le piastrelle viniliche di lusso in Cina?
Nel 2025, i rivenditori offline e i centri per la casa detenevano una quota di mercato dell'82.31%, mentre i canali online, con il 17.69%, stavano crescendo a un tasso annuo composto dell'8.15% grazie alla visualizzazione in realtà aumentata, alla possibilità di effettuare campionature e a servizi di consegna dell'ultimo miglio più efficienti.
Quali sono i principali fattori normativi che influenzano le specifiche delle piastrelle viniliche di lusso in Cina?
La norma GB 18584-2024 e le norme correlate innalzano le soglie per i VOC (composti organici volatili) e le sostanze pericolose, e certificazioni come FloorScore e GREENGUARD sono sempre più richieste nelle gare d'appalto.
Quale segmento di utenti finali sta crescendo più rapidamente nel mercato cinese delle piastrelle viniliche di lusso?
Si prevede che gli utenti finali commerciali cresceranno a un tasso di crescita annuo composto (CAGR) del 6.84% per quanto riguarda i requisiti di igiene e acustica nei settori sanitario, scolastico e degli edifici pubblici.
Pagina aggiornata l'ultima volta il:



