

Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2030 |
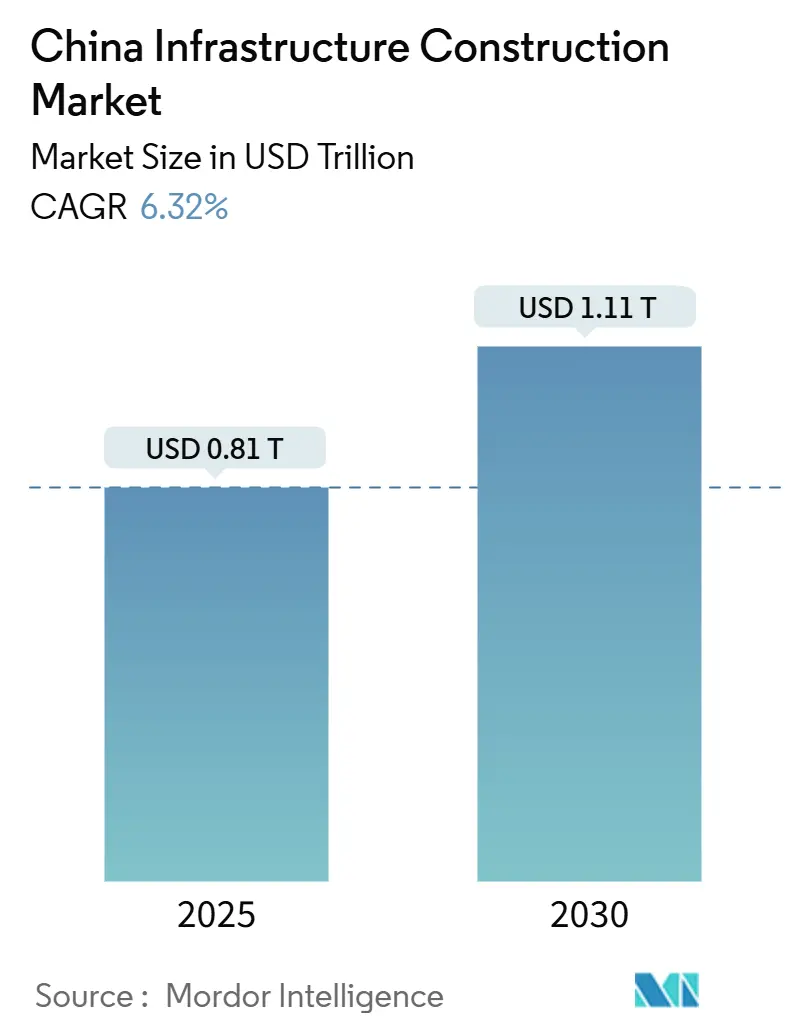
| Dimensione del mercato (2025) | 0.81 trilioni di dollari |
| Dimensione del mercato (2030) | 1.11 trilioni di dollari |
| Tasso di crescita (2025 - 2030) | 6.32% CAGR |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato cinese delle costruzioni infrastrutturali di Mordor Intelligence
Si stima che il mercato cinese delle costruzioni infrastrutturali abbia raggiunto un valore di 0.81 trilioni di dollari nel 2025 e si prevede che arrivi a 1.11 trilioni di dollari entro il 2030, con un tasso di crescita annuo composto (CAGR) del 6.32% nel periodo di previsione (2025-2030). Questa spinta deriva dal passaggio di Pechino da una crescita trainata dal settore immobiliare a una modernizzazione basata sulle infrastrutture, dall'integrazione di capacità digitali come il 5G e l'intelligenza artificiale nelle infrastrutture fisiche e dagli ambiziosi obiettivi di connettività regionale. I progetti di trasporto, in particolare le linee ferroviarie ad alta velocità, sostengono la domanda, mentre il supporto fiscale attraverso obbligazioni a scopo speciale e titoli di Stato a lunghissima scadenza mantiene attivi i progetti in cantiere. Le partnership pubblico-private aumentano l'efficienza del capitale e le microreti di energia rinnovabile estendono la mappa dei progetti alle province occidentali. Gli sforzi di diversificazione della catena di approvvigionamento, i progressi nel Building Information Modeling e gli obiettivi rigorosi di neutralità carbonica stanno rimodellando le scelte dei materiali e i metodi di costruzione [1] Commissione nazionale per lo sviluppo e la riforma, “14° piano quinquennale – Nuove linee guida per le infrastrutture”, gov.cn..
Punti chiave del rapporto
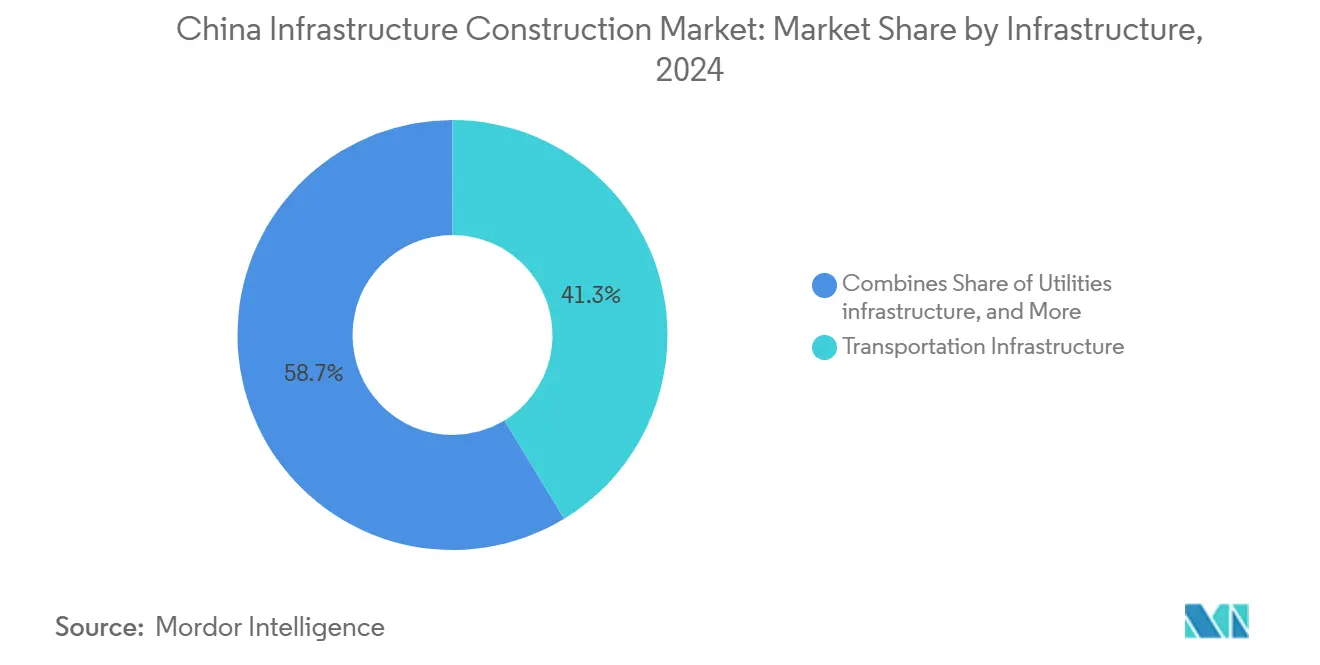
- Per quanto riguarda le infrastrutture, nel 2024 le infrastrutture di trasporto erano al primo posto, con una quota di mercato del 41.3% nella costruzione di infrastrutture in Cina.
- Per tipologia di costruzione, i progetti di ristrutturazione stanno avanzando a un CAGR del 7.70% fino al 2030, il più rapido tra le tipologie di costruzione.
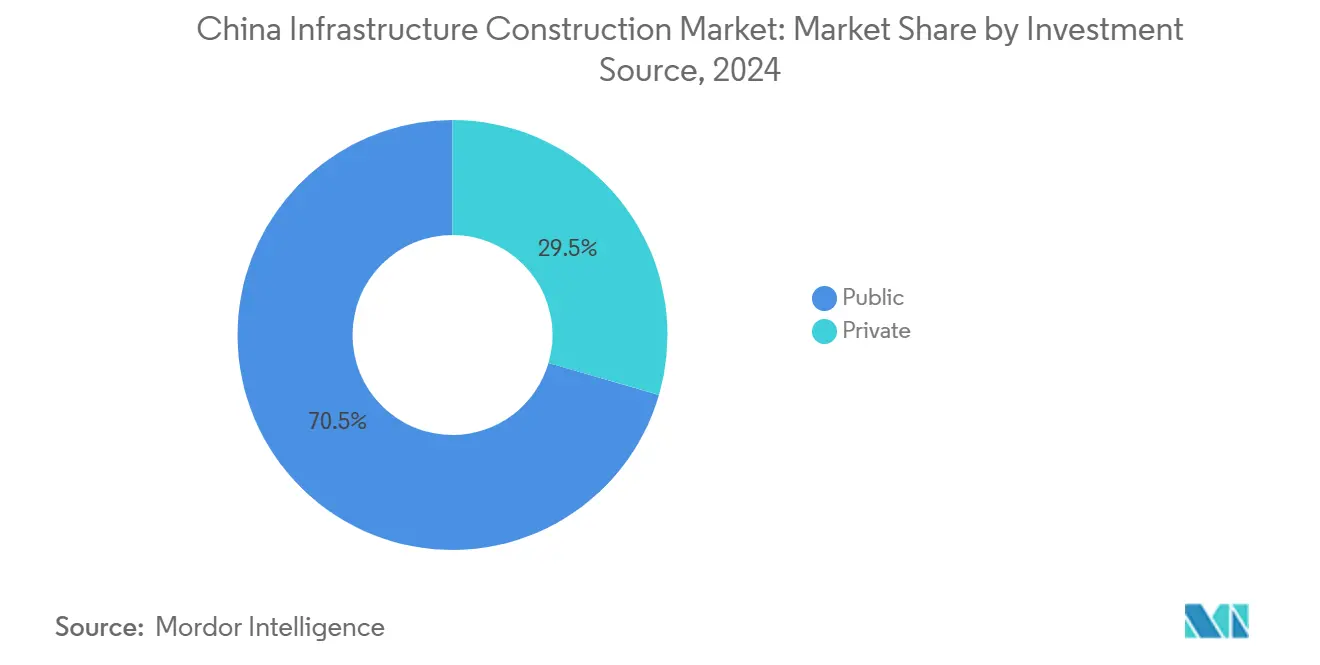
- Per quanto riguarda la fonte di investimento, gli investimenti privati stanno accelerando a un CAGR dell'8.50%, superando la media del settore e trattenendo il 29.46% della spesa corrente.
- In termini geografici, Shanghai ha rappresentato il 50.65% della spesa del 2024, mentre il resto della Cina sta crescendo a un CAGR del 7.56% entro il 2030.
Tendenze e approfondimenti sul mercato cinese delle costruzioni infrastrutturali
Analisi dell'impatto dei conducenti
| Drivers | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il 14° Piano Quinquennale si concentra sulle nuove infrastrutture | + 1.8% | Pechino-Tianjin-Hebei, Delta del fiume Yangtze, Greater Bay Area | A lungo termine (≥ 4 anni) |
| Rapida urbanizzazione e implementazione delle smart city | + 1.5% | Shangai, Shenzhen, Hangzhou, Chongqing | Medio termine (2-4 anni) |
| Ampliamento dei corridoi ferroviari ad alta velocità | + 1.2% | Corridoi nazionali, Cintura del fiume Yangtze, Delta del Fiume delle Perle | A lungo termine (≥ 4 anni) |
| Microreti rurali per l'energia rinnovabile | + 0.9% | Xinjiang, Mongolia Interna, Gansu, province centrali | Medio termine (2-4 anni) |
| Edge computing e sviluppo di data center | + 0.7% | Hub dati orientali, zone di elaborazione occidentali | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Il 14° piano quinquennale del governo si concentra sulle nuove infrastrutture
Il 14° Piano Quinquennale obbliga ogni grande progetto ad abbinare opere fisiche a funzioni digitali come piattaforme di sensori, 5G e connettività cloud, traducendo un programma obbligazionario da 972 miliardi di dollari nel 2024 in una domanda edilizia immediata. Le norme di progettazione a zero emissioni nette sono ora obbligatorie, spingendo gli appaltatori verso materiali a basse emissioni di carbonio e una gestione intelligente dei cantieri. I ministeri centrali coordinano le approvazioni e le amministrazioni locali devono segnalare gli indicatori di prontezza digitale prima dell'erogazione dei finanziamenti. Questo quadro innalza le barriere tecniche all'ingresso, ma premia le aziende con competenze ingegneristiche e software integrate. La visibilità a lungo termine sui finanziamenti garantisce il portafoglio ordini sia per i costruttori statali che per quelli privati, sostenendo la crescita del mercato.
La rapida urbanizzazione alimenta le iniziative delle città intelligenti
Il tasso di urbanizzazione della Cina si avvicina al 70% e oltre 400 comuni stanno installando reti intelligenti per il traffico, l'energia e la sicurezza pubblica. Il piano "Nuova Urbanizzazione incentrata sulle persone" collega gli obiettivi di alloggi per migranti con quote di infrastrutture digitali, garantendo lavori di costruzione sia nel settore sociale che in quello tecnologico. Il premio "Smart City Expo 2024" di Shenzhen ha evidenziato un aumento del 40% dell'efficienza logistica dopo l'ampia distribuzione di sensori. Gli standard nazionali emanati dal Ministero dell'Edilizia Abitativa promuovono sistemi interoperabili, riducendo i costi di manutenzione. Di conseguenza, cresce la domanda di appaltatori in grado di fornire fibra ottica, energia elettrica e ammodernamento degli spazi pubblici in un unico pacchetto.
Espansione della rete ferroviaria ad alta velocità e connettività interurbana
La Cina punta a estendere la sua rete ad alta velocità a 60,000 chilometri entro il 2030, richiedendo circa 3,800 chilometri di nuovi binari ogni anno. Progetti come la linea Shanghai-Chongqing-Chengdu da 74 miliardi di dollari collegano diverse megalopoli, creando investimenti a cascata in stazioni, strade e logistica. Gli investimenti in immobilizzazioni ferroviarie hanno superato i 111.3 miliardi di dollari nel 2024 e rimarranno superiori agli 80 miliardi di dollari fino al 2025, secondo i piani di China Railway. Queste costruzioni multifase garantiscono contratti a lungo termine per opere civili, sistemi di segnalamento e sviluppi orientati al trasporto pubblico. I fornitori di calcestruzzo ad alte prestazioni, solette per binari e attrezzature per lo scavo di gallerie beneficiano di ordini di volume sostenuti.
Microreti rinnovabili decentralizzate che consentono aggiornamenti rurali
Un impianto solare da 8 GW a Ordos, nella Mongolia Interna, illustra le dimensioni delle opportunità delle microreti rurali, con una spesa in conto capitale di 11 miliardi di dollari e un'intensa attività di preparazione del terreno. Linee ad altissima tensione, come il progetto Gansu-Zhejiang DC lungo 2,370 chilometri, costato 4.82 miliardi di dollari, richiedono fondazioni per torri specializzate e una logistica a lungo raggio. Le reti rurali stimolano la costruzione di strade ausiliarie, depositi di stoccaggio e impianti di manutenzione, coinvolgendo appaltatori e manodopera locali. Gli obiettivi di resilienza della rete innescano anche ammodernamenti delle sottostazioni e l'implementazione di contatori intelligenti, aumentando i carichi di lavoro di ristrutturazione nelle città vicine. Questi progetti distribuiscono i benefici economici oltre le province costiere, supportando al contempo gli impegni nazionali di riduzione delle emissioni di carbonio.
Analisi dell'impatto delle restrizioni
| vincoli | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sostenibilità del debito degli enti locali | -1.4% | A livello nazionale, acuto nelle città centrali e occidentali di livello 2/3 | Medio termine (2-4 anni) |
| Interruzioni della catena di fornitura e volatilità dei costi dei materiali | -0.8% | A livello nazionale, con i centri di produzione orientali che determinano i costi | A breve termine (≤ 2 anni) |
| Controllo ESG più rigoroso sui progetti a carbone | -0.6% | Shanxi, Mongolia Interna, Xinjiang; cinture dell'industria pesante | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni per la sostenibilità del debito degli enti locali
I veicoli di finanziamento degli enti locali devono gestire 651 miliardi di dollari di obbligazioni nel 2024, riducendo la liquidità per nuovi contratti. Le misure di swap del debito riducono i costi delle cedole, ma coprono solo una parte delle passività totali, costringendo Pechino a congelare alcuni progetti nelle province con un eccessivo indebitamento. Gli studiosi dell'Università Tsinghua propongono un programma di obbligazioni sovrane da 4.2 trilioni di dollari, ma l'attuazione rimane poco chiara e ritarda i cicli di approvvigionamento. Le imprese edili si trovano ad affrontare termini di pagamento dilazionati e maggiori riserve di liquidità contingente. I declassamenti del rating creditizio di diversi veicoli di finanziamento degli enti locali restringono ulteriormente le finestre di finanziamento bancario.
Interruzioni della catena di fornitura e volatilità dei costi dei materiali
I prezzi dell'acciaio sono scesi di oltre il 20% nel 2024 a causa dell'eccesso di offerta, provocando tagli alla produzione e minacciando la puntualità delle consegne; si profila una carenza di rame poiché gli attuali piani minerari globali soddisfano solo l'80% della domanda del 2030, mentre la Cina rappresenta i tre quarti della nuova capacità di fusione. I costruttori stanno adottando clausole tariffarie a scala mobile e diversificando la base di fornitori per preservare i margini. Gli OEM di apparecchiature ora si riforniscono di componenti critici come i semiconduttori di potenza da diverse province per mitigare i rischi del lockdown. I programmi di progetto prevedono giorni di riserva più ampi per assorbire i ritardi logistici.
Analisi del segmento
Per infrastruttura: i trasporti sostengono la crescita principale
Nel 41.3, le infrastrutture di trasporto detenevano il 2024% della quota di mercato cinese nella costruzione di infrastrutture, con la costruzione di ferrovie e trasporti urbani che dominavano le gare d'appalto. Il settore gode di finanziamenti prevedibili attraverso il piano di corridoi "Otto Verticali" e "Otto Orizzontali", che ha mobilitato 111.3 miliardi di dollari di spesa ferroviaria solo nel 2024. Progetti come la rete ad alta velocità di 47,000 chilometri favoriscono lo sviluppo di depositi, segnalamenti e stazioni ausiliari, ampliando il portafoglio ordini per gli integratori civili e di sistemi. Per gli appaltatori, la progettazione standardizzata dei binari riduce i tempi di consegna e gli sprechi di materiale, migliorando i margini unitari. A valle, le amministrazioni cittadine confezionano i diritti immobiliari attorno ai nuovi hub per cofinanziare le spese infrastrutturali, sostenendo la redditività commerciale a lungo termine.
I trasporti rappresentano anche il settore infrastrutturale in più rapida crescita, con un CAGR dell'8.12% fino al 2030 grazie agli investimenti provinciali sincronizzati e alle estensioni transfrontaliere della Belt and Road. Megaprogetti come la linea Shanghai-Chongqing-Chengdu da 74 miliardi di dollari sono un esempio di ingegneria multi-tunnel, mentre la superficie di 1.22 milioni di metri quadrati della stazione di Chongqing Est illustra la portata dei complessi di trasporto integrati. La progettazione avanzata di binari a soletta e il software di manutenzione predittiva incrementano ulteriormente il ROI del ciclo di vita, attraendo capitali privati nell'ambito di modelli PPP basati su disponibilità e pagamento. Man mano che gli sviluppi orientati al trasporto pubblico liberano il valore dei terreni, le autorità locali ridistribuiscono i guadagni in nuove estensioni, perpetuando il ciclo di ammodernamento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di costruzione: la ristrutturazione accelera grazie alla disciplina fiscale
Le nuove costruzioni hanno dominato con il 77.5% delle spese del 2024, confermando che i megaprogetti greenfield continuano a essere il pilastro del mercato cinese delle infrastrutture. Linee della metropolitana, autostrade e campus di data center, spesso commissionati in cluster, richiedono grandi lavori di sterro e attrezzature pesanti, favorendo enti statali con un forte sostegno al credito. I mandati tecnologici nell'ambito delle nuove infrastrutture garantiscono che ogni nuova costruzione integri interfacce IoT, aumentando la domanda di modellazione di gemelli digitali e componenti stampati in 3D. L'implementazione a livello nazionale di piattaforme di project management migliora la supervisione e riduce i premi di rischio di consegna.
La ristrutturazione, tuttavia, è il segmento in più rapida crescita con un CAGR del 7.70%, trainato da un programma di rinnovamento delle condutture sotterranee da 551 miliardi di dollari e da 60,000 progetti di riqualificazione urbana avviati nel 2024. Le città ricevono sovvenzioni federali fino a 167 milioni di dollari ciascuna, alleviando i vincoli di bilancio sui complessi interventi di ammodernamento. I contratti di ristrutturazione presentano un potenziale di margine più elevato perché i requisiti tecnici, come l'integrazione di contatori intelligenti o il consolidamento delle strutture storiche, limitano il numero di offerenti. Le facciate a basso consumo energetico, la riilluminazione a LED e gli aggiornamenti HVAC con sensori sono in linea con gli obiettivi di riduzione delle emissioni di carbonio, attirando investitori focalizzati sui criteri ESG. Ristrutturazioni di successo, come Yongqing Square a Guangzhou, dimostrano una ripresa del traffico commerciale e un aumento dei canoni di locazione dopo il completamento, rafforzando la logica commerciale per l'estensione della vita utile degli asset [2] Ministero delle Finanze, "Avviso di finanziamento per il rinnovamento delle condutture sotterranee urbane", mof.gov.cn..
Per fonte di investimento: trazione dei guadagni di capitale privati
I finanziamenti pubblici hanno trattenuto il 70.54% della spesa totale nel 2024, sottolineando il ruolo di riferimento dello Stato in asset strategici come l'alta velocità ferroviaria e le reti ad altissima tensione. Le banche di investimento e le obbligazioni a scopo speciale offrono cedole inferiori al 3%, garantendo ai costruttori statali vantaggi in termini di costi. La supervisione della Commissione Nazionale per lo Sviluppo e le Riforme garantisce l'allineamento con gli obiettivi climatici e di sicurezza. Tuttavia, i massimali fiscali limitano l'indebitamento provinciale, spingendo i ministeri a perfezionare le norme sugli appalti che incoraggiano il cofinanziamento e la condivisione del rischio.
Gli investimenti privati si stanno espandendo a un CAGR dell'8.50%, riflettendo le riforme che consentono fino al 50% delle obbligazioni speciali di essere utilizzate come capitale proprio del progetto e che ampliano l'ammissibilità dei PPP alle infrastrutture digitali. Le nuove regole di revisione della concorrenza leale livellano le offerte vietando le preferenze nascoste delle imprese statali, e i modelli dinamici di allocazione del rischio testati sulle autostrade della regione occidentale migliorano la bancabilità. I progetti internazionali affinano ulteriormente le capacità di strutturazione delle imprese nazionali; i consorzi cinesi utilizzano PPP con condivisione dei ricavi sulla ferrovia a scartamento standard del Kenya e sulla strada Lusaka-Ndola dello Zambia, applicando gli insegnamenti appresi in patria. Mentre le agenzie di rating elogiano i quadri di flussi di cassa prevedibili, i colossi assicurativi e i fondi pensione investono maggiormente in attività infrastrutturali a lungo termine.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Shanghai ha assorbito il 50.65% della spesa nazionale nel 2024, trainata dal mega-hub della Stazione Ferroviaria Orientale e da una fitta pipeline di data center orientati all'intelligenza artificiale. Il Foundation Model Innovation Center della città ha attratto 400 aziende di intelligenza artificiale dal 2023, catalizzando la domanda di strutture specializzate che spaziano dagli impianti di raffreddamento a liquido alle sottostazioni ad alta tensione. All'interno dell'area metropolitana di Shanghai, la pianificazione integrata allinea i corridoi di transito e di servizi pubblici, consentendo agli appaltatori di raggruppare strade, ferrovie e condotte per le telecomunicazioni in un'unica mobilitazione. La continua valorizzazione dei terreni in prossimità degli hub finanzia gli ammodernamenti pubblici nelle aree delle stazioni, mantenendo pieno il portafoglio ordini locale nonostante i ciclici rallentamenti del mercato immobiliare.
Oltre al capitale finanziario, il delta del fiume Yangtze ha investito 19.4 miliardi di dollari in progetti ferroviari nel corso del 2024, segnando l'ottavo anno consecutivo al di sopra degli 11 miliardi di dollari. Le approvazioni coordinate tra Jiangsu e Zhejiang riducono i tempi di gara e i cantieri di prefabbricazione lungo il delta consentono la consegna just-in-time dei segmenti. La forza della catena di approvvigionamento regionale in acciaio ed elettronica riduce il rischio di approvvigionamento per sistemi di trasporto complessi. Allo stesso tempo, il cluster Pechino-Tianjin-Hebei promuove la costruzione di Xiong'an, del valore di 119.25 miliardi di dollari, attirando 200 filiali di imprese statali che garantiscono un flusso continuo di contratti per infrastrutture sociali [3] Governo popolare provinciale di Jiangsu, “Pubblicazione del PIL e della spesa in R&S 2024”, jiangsu.gov.cn..
Le province occidentali e nord-orientali stanno accelerando la crescita, mentre il resto della Cina si espande a un CAGR del 7.56% fino al 2030. Megaprogetti di energia rinnovabile come il parco solare da 8 GW della Mongolia Interna e il circuito di trasmissione del bacino del Tarim lungo 4,197 chilometri spostano le squadre di costruzione pesante verso l'entroterra. I corridoi ad altissima tensione generano strade di servizio, magazzini e campi per le squadre, sostenendo le PMI locali. Gli incentivi governativi che compensano i maggiori costi logistici, uniti ai terreni sovvenzionati, attirano impianti di prefabbricazione in queste regioni, riducendo ulteriormente le emissioni del ciclo di vita dei progetti.
Panorama competitivo
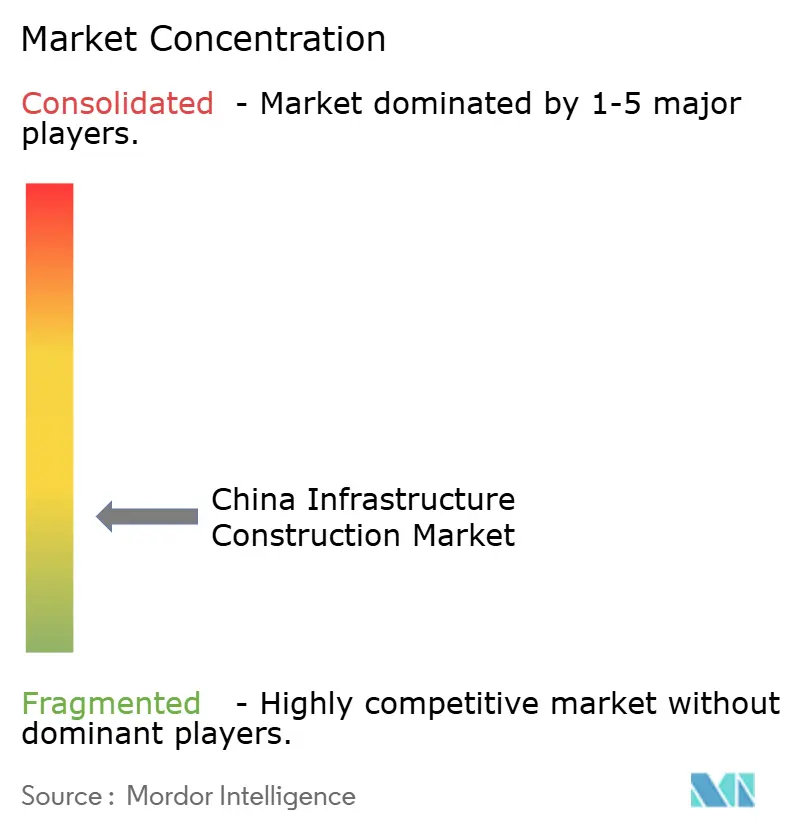
Il panorama infrastrutturale cinese rimane moderatamente frammentato attorno ai giganti statali, con la China State Construction Engineering Corporation che ha generato un fatturato di oltre 300 miliardi di dollari nel 2024, superando i concorrenti globali. China Railway Group e China Railway Construction Corporation aggiungono capacità di rilievo nelle opere civili pesanti, in particolare nella progettazione di tunnel e ponti. La Commissione per la Supervisione e l'Amministrazione dei Beni di Proprietà Statale orchestra la pianificazione della macro-capacità, ma le controllate competono apertamente per i pacchetti, promuovendo la disciplina dei prezzi e l'innovazione dei processi.
La digitalizzazione è il campo di battaglia emergente. I leader di mercato implementano il Building Information Modeling, la pianificazione basata sull'intelligenza artificiale e le ispezioni in loco con droni per ridurre al minimo i percorsi critici e le rilavorazioni. I progetti pilota mostrano un aumento della produttività del lavoro del 12% e una riduzione degli incidenti del 15% quando vengono utilizzati controlli di sicurezza basati sulla realtà aumentata. I piccoli operatori privati si ritagliano nicchie nell'integrazione dei sistemi delle smart city, offrendo soluzioni ciberfisiche che combinano elementi civili, elettrici e software. Le vittorie transfrontaliere, come il King Salman Knowledge Complex da 2.1 miliardi di dollari in Arabia Saudita, sottolineano la competitività delle aziende cinesi nei contratti internazionali di progettazione, costruzione e finanziamento.
Le pressioni sui costi, i requisiti ESG e le nuove regole di registrazione professionale per i supervisori, in vigore da maggio 2024, probabilmente accelereranno un'ulteriore concentrazione, poiché le aziende sottocapitalizzate faticano a soddisfare le soglie di conformità. I contractor di primo livello con rami di finanziamento captive e capacità di ricerca e sviluppo possono assorbire la volatilità sostanziale e orientarsi più facilmente verso soluzioni green-tech. Gli specialisti di nicchia sopravvivranno allineandosi con le grandi joint venture di imprese statali che necessitano di partner agili per i sottosistemi digitali, assicurandosi un posto in un panorama competitivo altrimenti gestito.
Leader del settore delle costruzioni infrastrutturali in Cina
Corporazione statale cinese di ingegneria edile (CSCEC)
China Railway Group Limited (CREC)
China Railway Construction Corp. (CRCC)
Società cinese di costruzioni di comunicazioni (CCCC)
China electric power construction co. srl
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2025: la Cina ha avviato la costruzione della più grande centrale idroelettrica del mondo in Tibet, con un investimento di 1.2 trilioni di CNY (167 miliardi di USD), con una capacità produttiva annua di 300 miliardi di kWh e la previsione di creare 100,000-200,000 posti di lavoro, generando al contempo 20 miliardi di CNY di entrate fiscali annue per la regione.
- Maggio 2025: il Ministero delle Finanze cinese sta stanziando nuovi fondi per aiutare le città a riqualificare i quartieri più vecchi. Fino a 20 comuni possono richiedere sussidi da 112 a 168 milioni di dollari ciascuno, con l'importo esatto legato al loro status regionale. Nel 2024, sono stati avviati oltre 60,000 progetti di riqualificazione in tutto il paese, con un investimento complessivo di 406 miliardi di dollari.
- Aprile 2025: gli investimenti nella nuova area di Xiong'an hanno superato gli 860 miliardi di CNY (119.25 miliardi di USD) entro febbraio 2025, con oltre 200 filiali di imprese statali che hanno avviato le operazioni e una popolazione in crescita fino a 1.36 milioni di residenti.
- Marzo 2025: la China Civil Engineering Construction Corporation (CCECC) si è aggiudicata un contratto di investimento da 1.4 miliardi di dollari per la linea ferroviaria africana Tazara nell'ambito di un accordo di concessione trentennale, evidenziando l'impegno costante della Cina nello sviluppo delle infrastrutture oltre i suoi confini.
Ambito del rapporto sul mercato cinese delle costruzioni infrastrutturali
Le infrastrutture costituiscono la spina dorsale del commercio nazionale e internazionale e della produzione industriale e agricola. Costituiscono il quadro organizzativo e fisico fondamentale necessario per il successo di un'azienda. Le infrastrutture di base di un'organizzazione o di una nazione comprendono comunicazioni e trasporti, fognature, acqua, un sistema sanitario e scolastico, acqua potabile sicura e un sistema monetario. Il rapporto offre un'analisi completa del settore delle infrastrutture in Cina, che include la valutazione dell'economia e del contributo dei settori all'economia, una panoramica del mercato, una stima delle dimensioni del mercato per i segmenti chiave e le tendenze emergenti nei segmenti di mercato, le dinamiche di mercato e le tendenze geografiche.
Il rapporto sul mercato cinese delle costruzioni infrastrutturali è segmentato per infrastruttura (infrastrutture di trasporto, infrastrutture di pubblica utilità e altro), per tipologia di costruzione (nuove costruzioni e ristrutturazioni), per fonte di investimento (pubblico e privato) e per area geografica (Jiangsu, Guangdong, Zhejiang, Pechino, Shanghai e resto della Cina). Le previsioni di mercato sono fornite in termini di valore (USD).
Per Infrastrutture
| Infrastruttura di trasporto |
| Servizi di pubblica utilità Infrastrutture |
| Infrastruttura sociale |
| Infrastrutture di estrazione |
Per tipo di costruzione
| Nuove Costruzioni |
| Ristrutturazione |
Per fonte di investimento
| Pubblico |
| Privata |
Per geografia
| Jiangsu |
| Guangdong |
| Zhejiang |
| Beijing |
| Shanghai |
| Resto della Cina |
| Per Infrastrutture | Infrastruttura di trasporto |
| Servizi di pubblica utilità Infrastrutture | |
| Infrastruttura sociale | |
| Infrastrutture di estrazione | |
| Per tipo di costruzione | Nuove Costruzioni |
| Ristrutturazione | |
| Per fonte di investimento | Pubblico |
| Privata | |
| Per geografia | Jiangsu |
| Guangdong | |
| Zhejiang | |
| Beijing | |
| Shanghai | |
| Resto della Cina |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore del mercato cinese delle costruzioni infrastrutturali nel 2025?
Nel 815.47 il mercato cinese delle costruzioni infrastrutturali ha raggiunto gli 2025 miliardi di dollari e si prevede che raggiungerà i 1,107.85 trilioni di dollari entro il 2030.
Quale segmento delle infrastrutture contribuisce attualmente alla spesa maggiore?
I trasporti rappresenteranno il 41.3% della spesa del 2024 grazie alla rapida espansione delle ferrovie ad alta velocità e del trasporto urbano.
Quale tipologia di costruzione sta crescendo più velocemente?
I progetti di ristrutturazione stanno avanzando a un CAGR del 7.70% fino al 2030, riflettendo ampi programmi di riqualificazione urbana.
Quanto velocemente si stanno espandendo gli investimenti privati?
Il capitale privato sta crescendo a un CAGR dell'8.50%, poiché le riforme del PPP e la flessibilità tra obbligazioni e azioni attraggono fondi non statali.
Quale area geografica determina oggi il valore del progetto?
Shanghai è in testa con poco più della metà delle spese del 2024, sostenuta da mega hub di trasporto e cluster di data center basati sull'intelligenza artificiale.
Quale rischio potrebbe rallentare le future approvazioni dei progetti?
L'aumento del debito degli enti locali, che ora ammonta a 651 miliardi di dollari in rimborsi obbligazionari per il 2024, potrebbe ritardare l'emissione di nuove offerte.


