

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 45.91 miliardo di dollari |
| Dimensione del mercato (2031) | 61.94 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.18% CAGR |
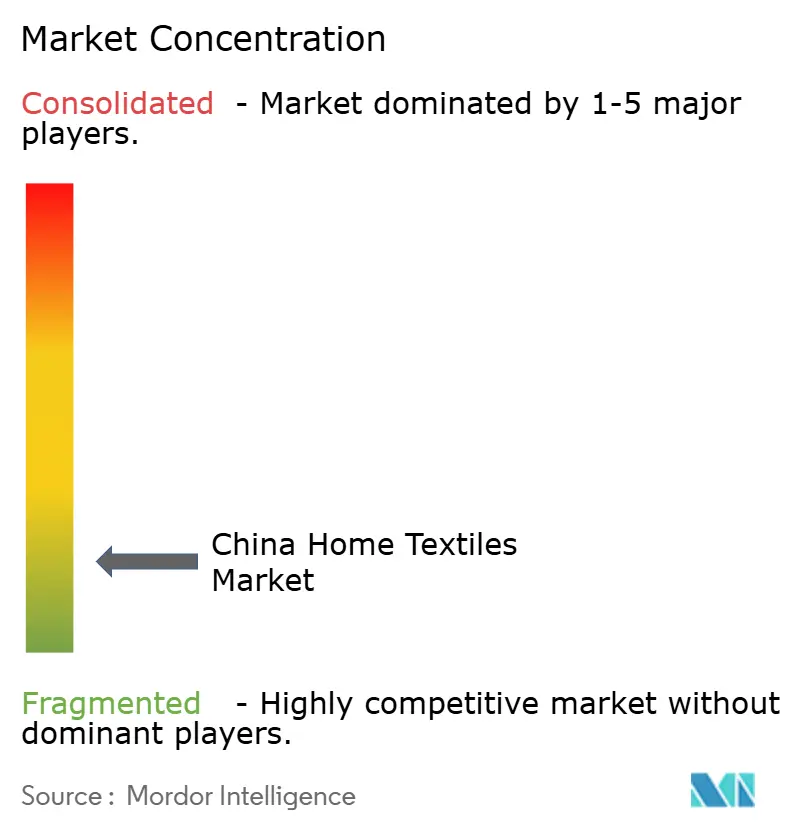
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato cinese dei tessili per la casa di Mordor Intelligence
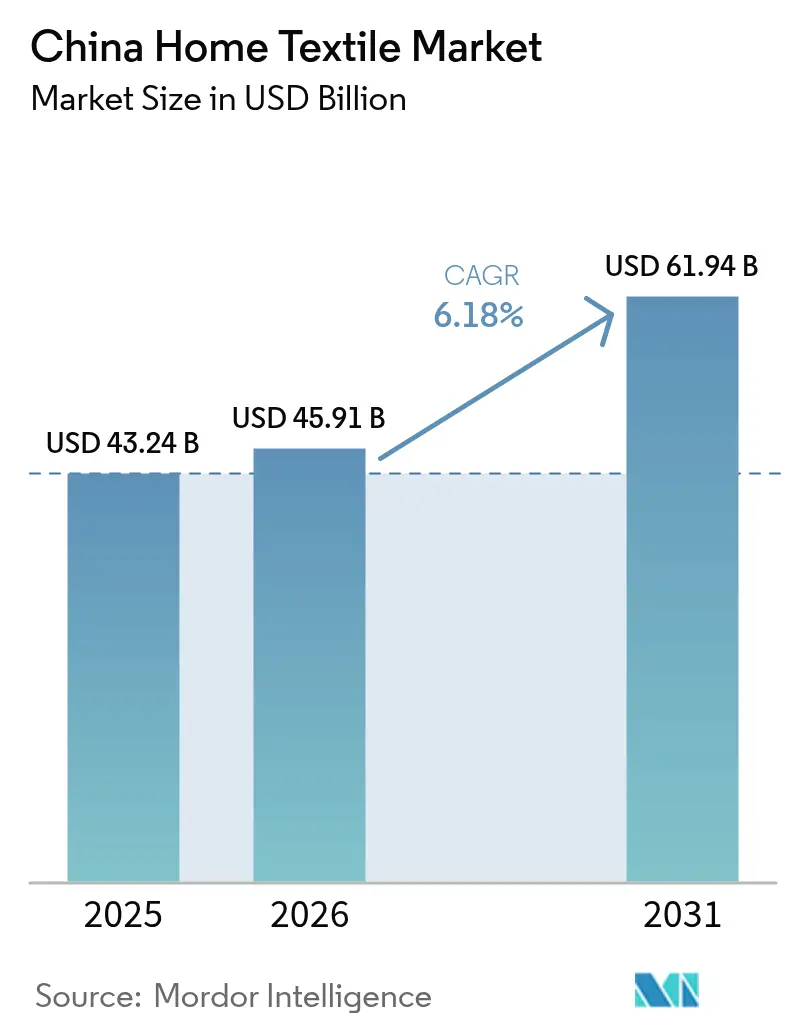
Il mercato cinese dei tessuti per la casa aveva un valore di 43.24 miliardi di dollari nel 2025 e si prevede che crescerà da 45.91 miliardi di dollari nel 2026 a 61.94 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.18% durante il periodo di previsione (2026-2031).
La continua espansione della classe media, la migrazione urbana sostenuta e la rapida diffusione del commercio digitale rafforzano collettivamente una domanda costante nel mercato cinese dei tessili per la casa, nonostante la volatilità dei prezzi del cotone e le restrizioni all'approvvigionamento internazionale creino incertezze sui costi. Gli acquirenti che privilegiano il mobile ora considerano i tessuti come un upgrade di stile accessibile, spingendo i fornitori di marca verso aggiornamenti di stile più rapidi e tessuti con marchio ecologico. I rivenditori di piattaforme utilizzano l'analisi dei dati per abbreviare i cicli dal design al mercato, mentre i produttori investono nella produzione assistita dall'intelligenza artificiale per contrastare l'aumento dei costi del lavoro. In termini di distribuzione, i negozi offline mantengono l'attrattiva tattile dei prodotti, ma il loro predominio si erode ogni anno poiché lo streaming in diretta e la consegna in giornata trasformano gli smartphone nei principali motori di acquisto. Infine, gli obiettivi ESG aziendali, i mandati governativi sulla neutralità carbonica e l'intensificazione delle norme sulla tracciabilità aumentano la domanda di fibre naturali e riciclate, accelerando la transizione dal cotone convenzionale al bambù, alla canapa e ad altre materie prime naturali di nicchia.
Punti chiave del rapporto
- Per applicazione, la biancheria da letto ha dominato il mercato cinese dei tessili per la casa con il 44.52% nel 2025; si prevede che tappeti e moquette cresceranno a un CAGR dell'8.45% entro il 2031.
- In base al materiale, nel 48.93 il cotone deteneva il 2025% della quota di mercato cinese dei tessili per la casa, mentre si prevede che il bambù e altri prodotti naturali di nicchia cresceranno a un CAGR dell'10.84% entro il 2031.
- In termini di utente finale, nel 72.78 il settore residenziale rappresentava il 2025% del mercato cinese dei tessili per la casa, mentre il segmento commerciale/alberghiero crescerà a un CAGR dell'8.05% entro il 2031.
- Per canale di distribuzione, nel 63.85 la vendita al dettaglio offline ha mantenuto il 2025% delle dimensioni del mercato cinese dei tessili per la casa, ma le piattaforme online si stanno espandendo a un CAGR del 14.72%.
- In termini geografici, nel 35.05 la Cina orientale ha conquistato il 2025% della quota di mercato cinese dei tessili per la casa, mentre si prevede che la Cina sudoccidentale registrerà un CAGR del 9.92% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato cinese dei tessili per la casa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del reddito disponibile e urbanizzazione | + 2.1% | A livello nazionale, il più alto nelle città di livello 2/3 | Medio termine (2-4 anni) |
| Espansione dell'e-commerce e della vendita al dettaglio omnicanale | + 1.8% | A livello nazionale, più forte nella Cina orientale e centro-meridionale | A breve termine (≤ 2 anni) |
| Spinta del governo per fibre sostenibili e produzione ecologica | + 1.2% | Politiche guidate nello Xinjiang e nelle province costiere | A lungo termine (≥ 4 anni) |
| Progettazione digitale e produzione on-demand basata sull'intelligenza artificiale | + 0.9% | Hub della Cina orientale con ricadute nel sud-ovest | Medio termine (2-4 anni) |
| Ciclo di aggiornamento della biancheria degli hotel guidato dal turismo nazionale | + 0.7% | Cluster turistici a Pechino, Shanghai, Guangzhou | A breve termine (≤ 2 anni) |
| Tessuti funzionali innovativi (ad esempio, nano-isolamento Y-Warm) | + 0.8% | Domanda globale, produzione concentrata nella Cina orientale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
L'aumento del reddito disponibile e l'urbanizzazione favoriscono l'espansione del segmento premium
La spesa delle famiglie urbane per l'arredamento è cresciuta più rapidamente del reddito nazionale, soprattutto nelle città di secondo e terzo livello, dove i nuovi appartamenti favoriscono l'acquisto di set tessili coordinati per la prima volta. Gli acquirenti più giovani danno priorità all'estetica e alla qualità del sonno, aumentando la domanda di filati di alta qualità, cotone biologico e collezioni coordinate di marca. Questo cambiamento dei consumatori allunga i cicli di sostituzione in aggiornamenti stagionali, generando flussi di entrate ricorrenti per i fornitori. I rivenditori rispondono curando pacchetti per la camera da letto a tema e palette di colori in edizione limitata. Il continuo afflusso di lavoratori rurali nelle aree urbane sostiene la crescita dei volumi di base, ancorando il mercato cinese dei tessili per la casa sia a prezzi convenienti che di massa.
La rivoluzione della piattaforma di e-commerce rimodella le dinamiche di distribuzione
I canali online contribuiscono già a oltre un terzo delle vendite e lo streaming live, le app di "prova virtuale" in realtà aumentata e la consegna in giornata sfumano ormai il confine tra scoperta e acquisto. Marketplace come Tmall e JD.com sfruttano i dati comportamentali per micro-targettizzare gli acquirenti con feed di stile personalizzati e sconti dinamici. I marchi direct-to-consumer sfruttano questa infrastruttura per aggirare i grossisti tradizionali, consentendo loro di lanciare micro-collezioni settimanalmente. Per i fornitori, questi cicli di dati riducono drasticamente gli errori di previsione e le svalutazioni delle scorte, migliorando l'efficienza del capitale circolante e ampliando la portata geografica anche nelle città di livello inferiore. Con l'espansione della copertura a banda larga nelle aree rurali, la penetrazione incrementale dell'e-commerce offre ancora almeno un decennio di potenziale di crescita.
I mandati governativi sulla sostenibilità accelerano l'adozione della produzione ecologica
La roadmap di Pechino per la riduzione delle emissioni di carbonio incentiva le industrie tessili a passare dal carbone all'elettricità rinnovabile e a integrare sistemi di riciclo dell'acqua, riducendo emissioni e scarichi. I sussidi per bambù, canapa e fibre riciclate riducono il loro svantaggio in termini di costi rispetto al cotone, incoraggiando i marchi a lanciare SKU con certificazione ecologica che spuntano prezzi di vendita più elevati. Gli esportatori tessili devono inoltre affrontare audit di conformità più rigorosi ai sensi delle normative ambientali dell'UE e controlli di tracciabilità della dogana statunitense; le soluzioni di tracciamento basate su blockchain sono quindi diventate standard tra le principali industrie tessili. Questo contesto normativo è alla base della previsione di crescita annua composta a doppia cifra per il bambù e altre fibre naturali di nicchia, posizionando la sostenibilità sia come necessità di conformità che come elemento di differenziazione del marketing [1] Fred Gale, “Cotton and Products Update,” United States Department of Agriculture, usda.gov.
La progettazione digitale e la produzione basata sull'intelligenza artificiale consentono la personalizzazione di massa
Gli studi di design basati sul cloud consentono ora ai consumatori di regolare modelli, colori e dimensioni sugli schermi dei dispositivi mobili, con l'intelligenza artificiale che converte automaticamente le specifiche in file di produzione leggibili dalle macchine. Le attrezzature per la maglieria 3D, abbinate ad algoritmi predittivi della domanda, riducono drasticamente gli sprechi di tessuto e accorciano i cicli dall'ordine alla spedizione fino a sole 72 ore. Per la biancheria da letto, gli acquirenti selezionano il numero di fili, la miscela di tessuti e il ricamo, creando un'esclusività virtuale senza costi elevati. I produttori implementano il controllo qualità tramite visione artificiale e linee di imballaggio automatizzate, mitigando l'aumento dei costi della manodopera e mantenendo la coerenza. Questi guadagni di efficienza rafforzano i fornitori locali contro le importazioni e integrano la personalizzazione come proposta di valore principale [2] Advancing Textile Waste Recycling: Challenges and Opportunities,” Polymers, mdpi.com.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi volatili del cotone e shock della catena di approvvigionamento | –1.2% | A livello nazionale, acuta nei cluster dipendenti dal cotone | A breve termine (≤ 2 anni) |
| Restrizioni all'approvvigionamento legate al lavoro forzato/allo Xinjiang | –0.9% | Produttori orientati all'esportazione a livello nazionale | A lungo termine (≥ 4 anni) |
| Restrizioni all'approvvigionamento legate al lavoro forzato/allo Xinjiang | –0.9% | Produttori orientati all'esportazione a livello nazionale | A lungo termine (≥ 4 anni) |
| Saturazione del mercato cittadino di primo livello e guerre dei prezzi | –0.6% | Pechino, Shanghai, Guangzhou, Shenzhen | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità dei prezzi del cotone crea pressioni sui costi di input
I futures sul cotone ICE hanno toccato i minimi degli ultimi quattro anni all'inizio del 2025 dopo l'escalation tariffaria, ma i colli di bottiglia nei trasporti e le disparità qualitative tra le scorte dello Xinjiang e i filati importati rendono imprevedibili gli approvvigionamenti delle aziende tessili. Le aziende tessili si coprono con filati sintetici o misti, ma la sostituzione aumenta i costi di reingegnerizzazione e può diluire il posizionamento del marchio nelle linee di cotone premium. La volatilità finanziaria costringe i filatori più piccoli a operare con margini ridottissimi, riducendo i budget di ricerca e sviluppo e ritardando l'aggiornamento delle attrezzature. I meccanismi governativi di svincolo delle scorte garantiscono una certa stabilità, ma non possono compensare completamente le oscillazioni dei prezzi globali, rendendo inevitabile il trasferimento dei costi ai consumatori nel breve termine.
Le restrizioni all'approvvigionamento nello Xinjiang impongono la ristrutturazione della catena di approvvigionamento
L'Uyghur Forced Labor Prevention Act (Legge sulla prevenzione del lavoro forzato uiguro) spinge i rivenditori negli Stati Uniti a richiedere la tracciabilità end-to-end, spingendo gli esportatori cinesi ad adottare la tracciabilità tramite blockchain, audit di terze parti e magazzini separati. Le aziende tessili al di fuori dello Xinjiang ricevono ordini dall'estero, ma devono sostenere costi logistici più elevati per assicurarsi il cotone proveniente da Pakistan, Brasile o Australia. La spesa per la conformità grava in modo sproporzionato sulle PMI, stimolando il consolidamento man mano che i gruppi più grandi acquisiscono concorrenti più piccoli per espandere la capacità di tracciabilità. A livello nazionale, i rivenditori rassicurano i consumatori attraverso etichette di provenienza con codice QR, segnalando un passaggio permanente verso catene di approvvigionamento trasparenti e aumentando gli investimenti in tecnologie di tracciabilità.
Analisi del segmento
Per applicazione: il predominio della biancheria da letto nell'innovazione dei tappeti
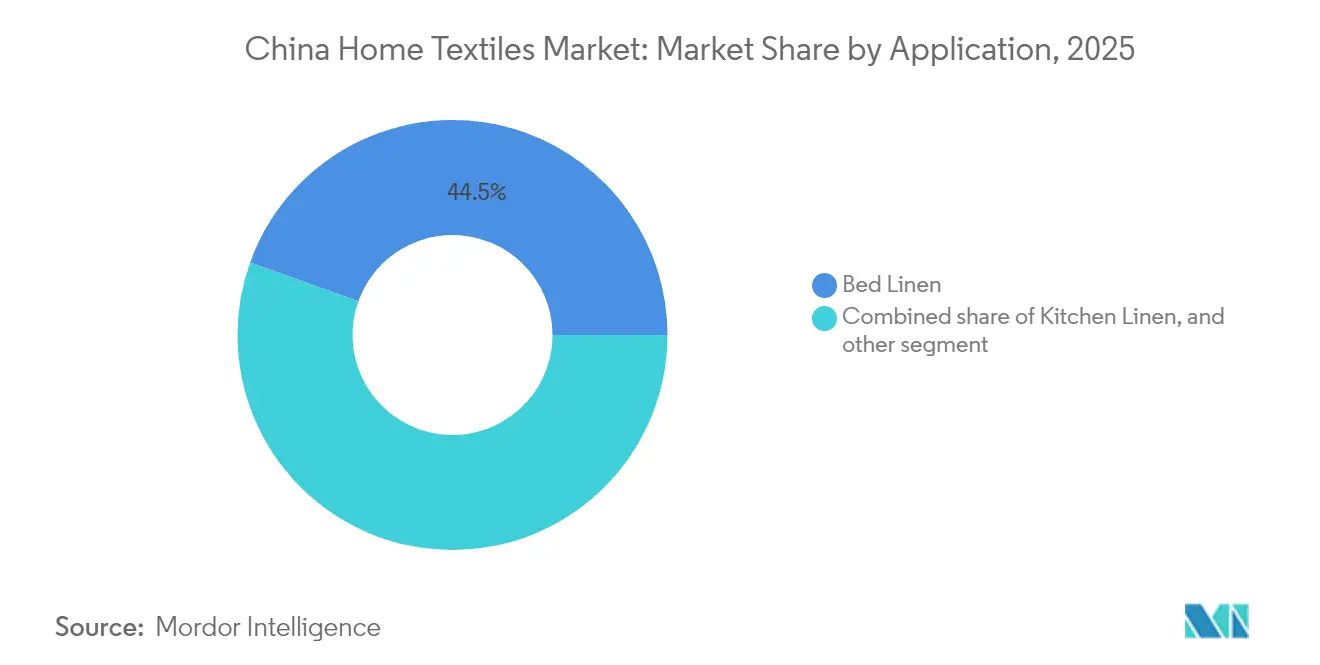
Nel 44.52, la biancheria da letto rappresentava il 2025% del mercato cinese dei tessili per la casa, trainata dalla proprietà di più set, dai cicli di rinnovo stagionale e dalla crescente preferenza per il cotone biologico e per tessuti con un numero di fili più elevato. I marchi di lusso offrono in bundle federe, copripiumini e lenzuola con angoli per aumentare i prezzi medi di vendita e promuovere un'estetica coordinata per la camera da letto. Il marketing del benessere collega la qualità del sonno a tessuti traspiranti e accelera la premiumizzazione di questa categoria. Gli operatori del settore sperimentano anche finiture antimicrobiche e fibre rinfrescanti a cambiamento di fase per differenziarsi oltre il design e il colore.
Si prevede che tappeti e moquette, sebbene rappresentino una base di fatturato inferiore, registreranno un CAGR dell'8.45% entro il 2031, il più rapido tra tutte le applicazioni, poiché gli abitanti degli appartamenti urbani adottano arredi in stile occidentale e richiedono pavimenti fonoassorbenti. I kit "room-in-a-box" basati su piattaforma spesso includono tappeti complementari, favorendo la distribuzione trasversale. Le innovazioni nei filati antimacchia e nelle configurazioni modulari delle piastrelle aumentano la facilità di pulizia e semplificano la sostituzione, rendendo i tappeti più attraenti per le famiglie con bambini piccoli o animali domestici. I costruttori commerciali aggiungono ulteriore slancio specificando piastrelle per moquette ignifughe che danno diritto a crediti per l'edilizia sostenibile.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materiale: la leadership del cotone sfidata dalle alternative sostenibili
Nel 48.93, il cotone ha mantenuto il 2025% della quota di mercato cinese dei tessili per la casa grazie alla sua consolidata filiera e alla familiarità dei consumatori. Tuttavia, gli acquirenti attenti alla sostenibilità ora esaminano attentamente il consumo di acqua e l'uso di pesticidi nella coltivazione del cotone, spingendo i marchi ad acquistare cotone certificato biologico o a mischiarlo con cotone riciclato. Il poliestere e altri materiali sintetici si affermano nei segmenti orientati alle prestazioni grazie alle loro caratteristiche di traspirabilità, antipiega e asciugatura rapida, in particolare per la biancheria per l'ospitalità che richiede lavaggi frequenti. Queste miscele attenuano anche i picchi di prezzo durante le impennate del prezzo del cotone.
Nel mercato cinese dei tessili per la casa, si prevede che il bambù e altri materiali naturali di nicchia cresceranno a un CAGR dell'10.84% entro il 2031, sfruttando le proprietà antibatteriche, la morbidezza al tatto e il fascino narrativo dell'agricoltura rinnovabile. I sussidi governativi per la polpa di bambù e la lavorazione della viscosa a basse emissioni riducono i premi delle materie prime, rendendo i prodotti eco-certificati più competitivi in termini di prezzo. Anche canapa, iuta e seta beneficiano di incentivi politici e di un posizionamento premium, sebbene la limitata superficie agricola mantenga modesta la loro quota di volume. In tutti i materiali, i marchi adottano sempre più spesso etichette di tracciabilità digitali per rassicurare i consumatori sulla provenienza e sulle pratiche di lavorazione.
Per utente finale: il settore commerciale guida la crescita dell'innovazione
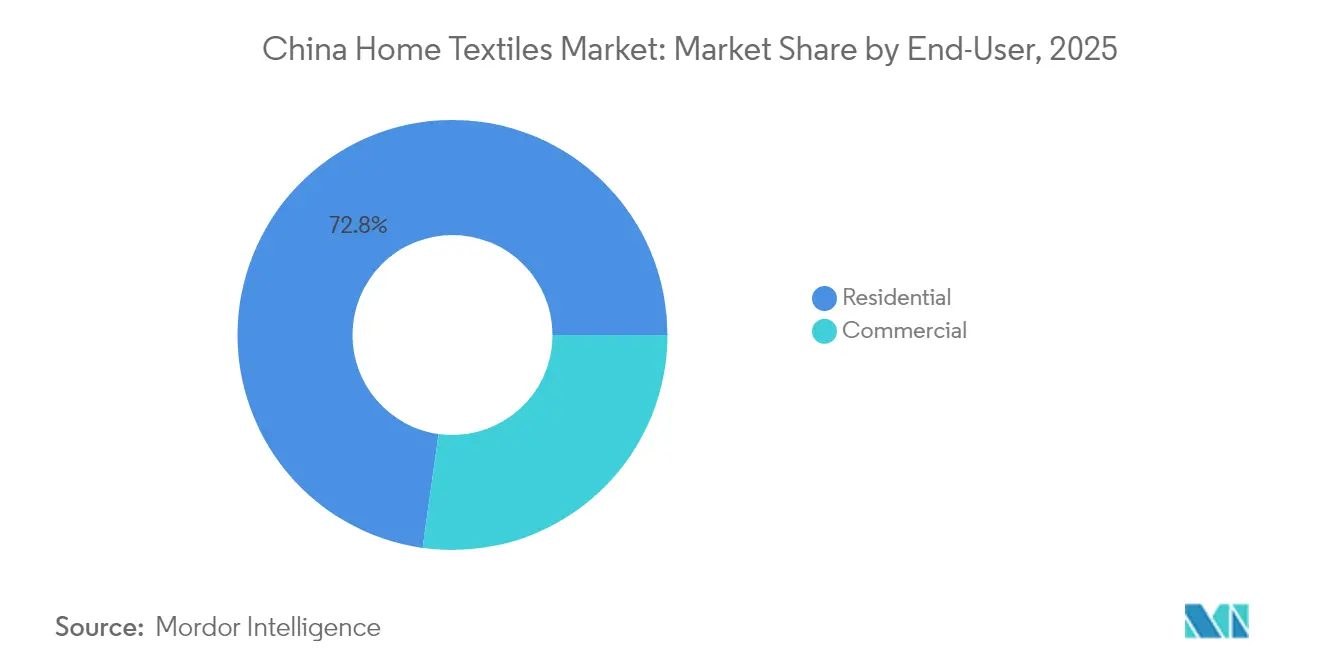
Gli acquirenti residenziali hanno generato il 72.78% del fatturato del 2025 nel mercato cinese dei tessili per la casa, riflettendo l'ampia base familiare cinese e il continuo completamento degli appartamenti urbani. I proprietari di case nelle città di livello 2 e 3 stanziano budget discrezionali più elevati per l'arredamento della casa, traendo ispirazione da influencer sui social media e conduttori di dirette streaming che curano schemi coordinati di biancheria da letto e tende. Nelle città di livello 1, dove prevalgono i cicli di sostituzione, le ristrutturazioni privilegiano funzioni tessili intelligenti di alta qualità, come la regolazione della temperatura e la resistenza agli acari della polvere.
Si prevede che il segmento commerciale/alberghiero del mercato cinese dei tessili per la casa registrerà un CAGR dell'8.05%, grazie alla ripresa del turismo interno e a una nuova ondata di aperture di hotel di medie dimensioni negli hub di trasporto. I proprietari di immobili stanno passando ad asciugamani GSM più elevati e lenzuola di cotone a fibra lunga per differenziare l'esperienza degli ospiti, specificando al contempo tessuti durevoli e resistenti al cloro per ridurre i costi operativi. La domanda istituzionale da parte di strutture sanitarie, educative e per anziani aumenta ulteriormente i volumi, con le commissioni di approvvigionamento che danno priorità alle certificazioni antimicrobiche e ignifughe. Gli armadi intelligenti per la biancheria, dotati di tag RFID, monitorano l'utilizzo e attivano il riordino automatico, sottolineando la leadership del segmento nell'integrazione IoT.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la trasformazione digitale accelera
I punti vendita offline (grandi magazzini, flagship store nei centri commerciali e negozi specializzati in franchising) hanno rappresentato il 63.85% delle vendite del 2025 nel mercato cinese dei tessili per la casa, grazie alle preferenze di valutazione tattile e alla praticità immediata del prodotto da asporto. I marchi investono in showroom esperienziali che presentano vignette di camere da letto e monogrammi in loco per proteggere il traffico pedonale. Tuttavia, la produttività per negozio si sta stabilizzando nei mercati di primo livello saturi, incoraggiando i rivenditori a orientarsi verso chioschi pop-up più piccoli e partnership shop-in-shop.
I canali online, che dovrebbero crescere a un CAGR del 14.72%, offrono una copertura nazionale e consentono una personalizzazione basata su algoritmi. Le vendite flash in live streaming comprimono i cicli decisionali, mentre i room planner in realtà virtuale aiutano gli acquirenti a visualizzare il coordinamento dei modelli su larga scala. I marchi raccolgono dati proprietari, dai quiz sulle preferenze dei tessuti alle raccomandazioni predittive sulle taglie, per perfezionare le roadmap dei prodotti e ridurre i resi. Le piattaforme di e-commerce transfrontaliere diversificano ulteriormente gli assortimenti, consentendo ai consumatori cinesi di acquistare biancheria minimalista scandinava o in stile zen giapponese senza dover viaggiare all'estero. Il passaggio al digitale, quindi, funge sia da motore di vendita che da laboratorio di sviluppo prodotto per il mercato cinese dei tessili per la casa.
Analisi geografica
La Cina orientale ha rappresentato il 35.05% del fatturato del mercato tessile cinese per la casa nel 2025, sfruttando i densi distretti manifatturieri di Jiangsu, Zhejiang e Shanghai che integrano filatura, tintura, taglio e cucito e logistica portuale in un raggio di 250 km. La vicinanza ai porti di Ningbo-Zhoushan e Shanghai accelera l'elaborazione delle esportazioni, mentre la ricchezza dei consumatori locali sostiene i prezzi elevati. I governi provinciali sovvenzionano la robotica e gli ammodernamenti degli impianti di riciclo dell'acqua, mantenendo le fabbriche competitive a livello globale in termini di costi nonostante i salari più elevati. La penetrazione del commercio al dettaglio è matura; i flagship store nei principali centri commerciali di Shanghai consolidano la visibilità del marchio, ma la maggior parte delle vendite incrementali deriva ora dagli ordini online spediti dai centri di distribuzione regionali.
La Cina centro-meridionale, che comprende Guangdong, Fujian, Hunan e Hubei, beneficia di un mix equilibrato di know-how manifatturiero e crescente potere d'acquisto locale. Le fabbriche del Delta del Fiume delle Perle si sono spostate dall'abbigliamento alla produzione di tessuti per la casa con margini più elevati, riadattando le macchine per maglieria circolare per realizzare anelli per asciugamani e lenzuola jacquard. I megacentri all'ingrosso di Guangzhou continuano a indirizzare ordini all'ingrosso verso piccoli negozi nazionali, ma l'adozione del digitale è rapida: i commercianti trasmettono in streaming le aste di prodotti tramite app mobili. I miglioramenti infrastrutturali provinciali, in particolare i collegamenti ferroviari ad alta velocità, comprimono i tempi di consegna delle merci ai consumatori dell'entroterra, alimentando la crescita omnicanale.
La Cina sudoccidentale è pronta per la più rapida espansione del mercato tessile cinese, con un CAGR del 9.92% fino al 2031, trainata da incentivi alla delocalizzazione industriale nell'entroterra che riducono i costi di locazione dei terreni fino al 40% rispetto ai paesi costieri. Chongqing e Chengdu attraggono stabilimenti greenfield dotati di telai automatizzati e accordi di acquisto di energia da fonti rinnovabili. La vicinanza della regione alla produzione di cotone dello Xinjiang riduce i tempi di transito delle materie prime, sebbene i colli di bottiglia logistici sui monti Hengduan richiedano continui investimenti in infrastrutture stradali e ferroviarie. Le amministrazioni locali collaborano con le scuole professionali per migliorare le competenze della manodopera, mitigando la carenza di talenti e consentendo la convergenza della qualità con i parametri di produzione costieri.
Panorama normativo
In Cina, il quadro normativo in materia di conformità per i tessuti per la casa si sta inasprendo per quanto riguarda la supervisione della qualità dei prodotti, l'etichettatura e gli standard prestazionali, con un'accelerazione tangibile nel periodo 2025-2026. L'Amministrazione statale per la regolamentazione del mercato (SAMR) ha emanato le Misure di gestione della supervisione della qualità dei prodotti in fibra, facendo riferimento a requisiti tecnici aggiornati come la norma GB 18383-2025 per i prodotti in fibra flocculante, la cui entrata in vigore è prevista a partire dal 1° luglio 2026. Ciò estende la supervisione a una gamma più ampia di prodotti in fibra per il consumo e rafforza il controllo sull'etichettatura e sulla classificazione di sicurezza per gli articoli destinati a usi delicati, inclusi i prodotti per bambini e neonati. Parallelamente, la norma GB/T 46396-2025 (requisiti e metodi di prova per le prestazioni di isolamento termico dei tessuti per la casa) è stata emanata nell'ottobre 2025 ed è entrata in vigore il 1° maggio 2026, spingendo marchi e produttori a comprovare le dichiarazioni sulle prestazioni funzionali con test standardizzati.
Sul fronte della politica industriale e della standardizzazione, il MIIT e altri ministeri hanno pubblicato il Piano d'azione per l'ottimizzazione e l'ammodernamento dell'industria tessile basato sugli standard (2026-2028), che mira allo sviluppo di oltre 300 standard entro il 2028, riguardanti la digitalizzazione, la produzione ecocompatibile, la salute e la sicurezza. Questa spinta verso gli standard si collega agli obiettivi in corso in materia di riduzione delle emissioni di carbonio e accresce il valore pratico dei sistemi di tracciabilità, degli aggiornamenti dei processi più puliti e delle dichiarazioni verificabili per le fibre riciclate o sostenibili, in particolare per gli esportatori che devono affrontare aspettative di conformità più elevate nei mercati esteri.
Analisi della catena del valore
La filiera tessile cinese per la casa si sviluppa a partire dalle materie prime, fibre e prodotti chimici (cotone, bambù e altre fibre cellulosiche, materiali sintetici, coloranti e ausiliari), passando per le fasi intermedie di filatura, tessitura o maglieria, tintura e finitura, fino alla trasformazione in categorie come biancheria da letto e asciugamani. Si passa poi alla fase di branding e alla vendita al dettaglio multicanale. La produzione e la trasformazione rimangono concentrate in cluster consolidati nella Cina orientale, tra cui il delta del fiume Yangtze, con centri come Nantong nel Jiangsu e alcune zone dello Zhejiang che beneficiano della vicinanza ai porti e di fitte reti di subappalto che supportano un rapido rifornimento. I proprietari di marchi e i produttori integrati, tra cui Luolai Lifestyle Technology, Fuanna Bedding, Hunan Mengjie e Shanghai Shuixing, utilizzano sempre più modelli di produzione in piccoli lotti e a risposta rapida, allineati ai segnali di domanda provenienti dalle piattaforme.
A valle della filiera, la vendita al dettaglio offline (grandi magazzini, negozi specializzati e mercati all'ingrosso) continua a operare parallelamente ai canali di e-commerce ad alta velocità, trainati da Tmall, JD.com e dal commercio in diretta streaming, che comprimono i cicli dalla progettazione alla vendita al dettaglio e spostano il potere contrattuale verso piattaforme ricche di dati e operazioni DTC (Direct-to-Consumer). I principali punti critici lungo la catena includono la volatilità dei prezzi delle materie prime (soprattutto del cotone), l'aumento dei costi del lavoro e della logistica e i requisiti di segregazione e tracciabilità imposti dalle normative e legati alle restrizioni di approvvigionamento relative allo Xinjiang. Queste pressioni stanno spingendo gli investimenti in automazione, sistemi di qualità e strumenti di tracciabilità, favorendo al contempo gli operatori di grandi dimensioni in grado di gestire audit, mantenere inventari segregati e finanziare rotazioni di magazzino più rapide.
Panorama competitivo
Il settore tessile per la casa in Cina presenta una moderata concentrazione: i primi cinque operatori detengono una quota di fatturato cumulativa nel settore tessile per la casa in Cina, mentre una lunga coda di specialisti regionali e marchi nativi digitali soddisfa le esigenze di nicchia. Aziende consolidate come Luolai Lifestyle Technology e Fuanna Bedding rispondono ai concorrenti online aggressivi in termini di prezzo intensificando l'integrazione verticale, estendendosi dalla filatura del filato a monte fino ai negozi online di marca a valle, catturando margini e dati dei consumatori in tempo reale. I concorrenti transfrontalieri, in particolare IKEA e Zara Home, espandono l'approvvigionamento locale per aggirare i dazi e ridurre i tempi di consegna. Solo IKEA ha attivato 47 nuovi contratti con i fornitori nel 2025, portando l'adozione di energie rinnovabili oltre il 90% all'interno della sua catena del valore cinese [3] Linqin Sun, “IKEA 'planning now for the next 60 years' in nation,” China Daily, chinadaily.com.cn.
L'innovazione di prodotto nel mercato cinese dei tessili per la casa si concentra sulla funzionalità: trapunte Y-Warm nanoisolanti, miscele di modal e cotone antiodore e cuscini rinfrescanti a cambiamento di fase soddisfano i consumatori attenti al benessere. I pionieri brevettano trattamenti proprietari per le fibre, erigendo barriere di proprietà intellettuale che mitigano la mercificazione. Allo stesso tempo, gli investimenti in strumenti di pianificazione basati sull'intelligenza artificiale riducono i cicli dalla progettazione allo scaffale da sei mesi a sei settimane, consentendo una rapida reazione alle micro-tendenze guidate dagli influencer. Le piattaforme di tracciabilità basate sulla blockchain, ormai diffuse tra i principali esportatori, svolgono un duplice ruolo: conformità normativa e storytelling del marchio, mostrando la provenienza del cotone e i parametri delle emissioni ai consumatori attenti all'ambiente.
L'attività di M&A accelera mentre i gruppi leader perseguono la crescita della capacità produttiva e le competenze digitali. L'acquisizione di Guangzhou Textile Manufacturing da parte di Fuanna nel 2025 ha ampliato la sua linea di tessuti intelligenti del 35% e ha integrato la cucitura RFID in SKU ad alto turnover. Nel frattempo, il nuovo stabilimento automatizzato di Sunvim Group a Chongqing integra il rilevamento dei difetti tramite visione artificiale e la pianificazione basata sull'intelligenza artificiale, consentendo la produzione di 2.5 milioni di unità all'anno con un impiego di manodopera inferiore del 30%. I marchi specializzati più piccoli, incapaci di eguagliare gli investimenti in tecnologia, collaborano sempre più spesso con influencer di piattaforme o concedono in licenza i design a produttori di volume, garantendo una continua diversificazione di categoria e rafforzando al contempo i vantaggi di scala delle aziende di alto livello.
Leader del settore tessile per la casa in Cina
Luolai Lifestyle Technology Co., Ltd.
Shenzhen Fuanna Bedding & Furnishing
Tessili per la casa Hunan Mengjie
Tessili per la casa viola
Gruppo d'élite Ningbo Veken
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Luolai Lifestyle Technology Co., Ltd. ha implementato il suo piano di distribuzione degli utili finale per il 2025, completando il pagamento di un dividendo in contanti il 22 maggio 2026. Pur non essendo legato a un'espansione operativa, il completamento del pagamento indica una solida capacità di bilancio e una continuità di governance in grado di supportare continui investimenti nelle operazioni omnicanale e nell'innovazione di prodotto in un settore tessile per la casa altamente competitivo.
- Aprile 2026: Shenzhen Fuanna Bedding and Furnishing Co., Ltd. ha pubblicato il suo bilancio annuale 2025 tramite comunicazione alla borsa, ribadendo la sua attenzione alla progettazione, produzione e vendita di articoli tessili per la casa e prodotti per il sonno. La comunicazione ha confermato l'approccio dell'azienda incentrato sulla biancheria da letto e fornisce un punto di riferimento pubblico per monitorare il mix di categorie e l'enfasi sui canali di vendita, in un contesto di crescente diffusione dei modelli di vendita al dettaglio online e O2O.
- Dicembre 2024: Beyond Home Textile ha investito 45 milioni di RMB per implementare una piattaforma blockchain per la catena di approvvigionamento, che copre le balle di cotone fino ai prodotti finiti. Grazie alla tracciabilità tramite codice QR e al rafforzamento della conformità alle normative UFLPA statunitensi, questa iniziativa ha trasformato la tracciabilità da capacità di nicchia a requisito competitivo fondamentale per esportatori e fornitori di marchi.
Ambito del rapporto sul mercato cinese dei tessili per la casa
Un'analisi completa del background del mercato tessile per la casa in Cina, compresa una valutazione dell'economia, il contributo dei settori nell'economia, panoramica del mercato, stima delle dimensioni del mercato per segmenti chiave, tendenze emergenti nei segmenti di mercato, dinamiche di mercato e profili aziendali di i principali attori sono trattati nella relazione. Il mercato cinese dei tessili per la casa è segmentato per prodotto in biancheria da letto, biancheria da bagno, biancheria da cucina, tappezzeria e rivestimento per pavimenti e per canale di distribuzione in supermercati e ipermercati, negozi specializzati, online e altri canali di distribuzione.
Per Applicazione
| Biancheria da Letto |
| Biancheria da bagno |
| Biancheria da cucina |
| Tappezzeria |
| Altri (tappeti e moquette) |
Per materiale
| Cotone |
| Lino |
| Fibre sintetiche |
| Altri materiali (lana, canapa, seta, iuta, bambù ecc.) |
Per utente finale
| Residenziale |
| Commerciale |
Per canale di distribuzione
| disconnesso |
| Online |
Per geografia
| Cina orientale |
| Cina centro-meridionale |
| Cina settentrionale e nord-orientale |
| Cina sud-occidentale |
| Cina nordoccidentale |
| Per Applicazione | Biancheria da Letto |
| Biancheria da bagno | |
| Biancheria da cucina | |
| Tappezzeria | |
| Altri (tappeti e moquette) | |
| Per materiale | Cotone |
| Lino | |
| Fibre sintetiche | |
| Altri materiali (lana, canapa, seta, iuta, bambù ecc.) | |
| Per utente finale | Residenziale |
| Commerciale | |
| Per canale di distribuzione | disconnesso |
| Online | |
| Per geografia | Cina orientale |
| Cina centro-meridionale | |
| Cina settentrionale e nord-orientale | |
| Cina sud-occidentale | |
| Cina nordoccidentale |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato cinese dei tessili per la casa nel 2026?
Nel 45.91 il settore ha registrato un fatturato di 2026 miliardi di dollari.
Qual è il CAGR previsto per la domanda di tessili per la casa in Cina fino al 2031?
Si prevede che il mercato crescerà del 6.18% annuo fino al 2031 durante il periodo di previsione 2026-2031.
Quale categoria di applicazioni crescerà più rapidamente entro il 2031?
Si prevede che tappeti e moquette registreranno un CAGR dell'8.45%.
Perché il bambù e altre materie prime naturali di nicchia stanno guadagnando quote di mercato?
Gli obblighi di sostenibilità, i sussidi e le proprietà antibatteriche alimentano un CAGR dell'10.84% per queste fibre.
Quale canale di vendita si sta espandendo più rapidamente?
Le piattaforme online stanno crescendo a un CAGR del 14.72%, poiché lo streaming live e l'evasione degli ordini in giornata attraggono gli acquirenti.
In che modo le restrizioni all'approvvigionamento nello Xinjiang incidono sugli esportatori?
I marchi investono nella tracciabilità tramite blockchain e nell'approvvigionamento alternativo del cotone per mantenere l'accesso al mercato estero.


