

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 81.51 miliardo di dollari |
| Dimensione del mercato (2031) | 93.86 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.86% CAGR |
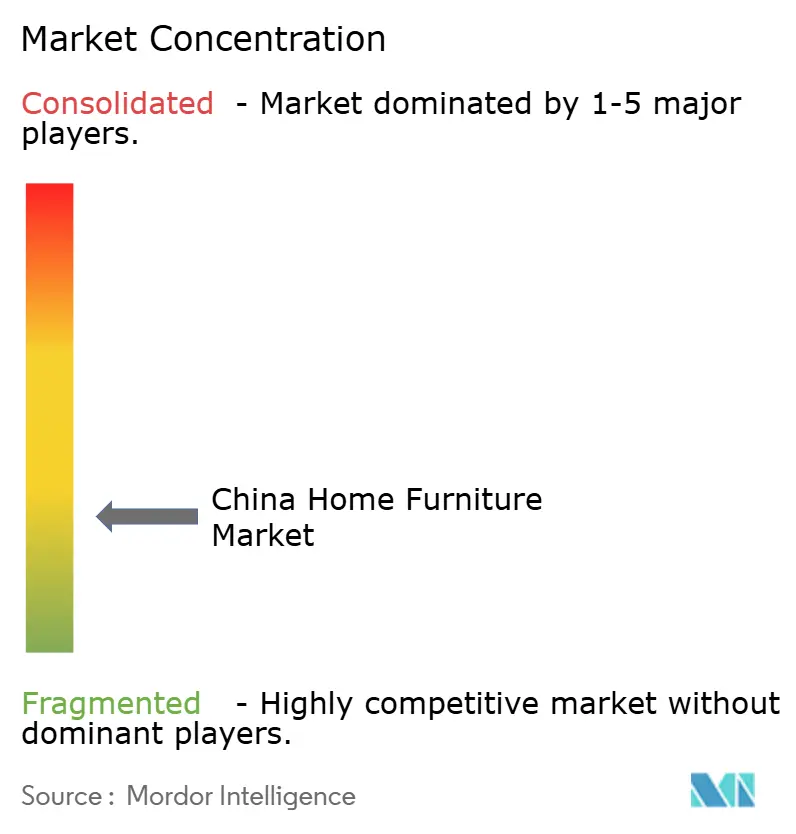
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato cinese dei mobili per la casa di Mordor Intelligence
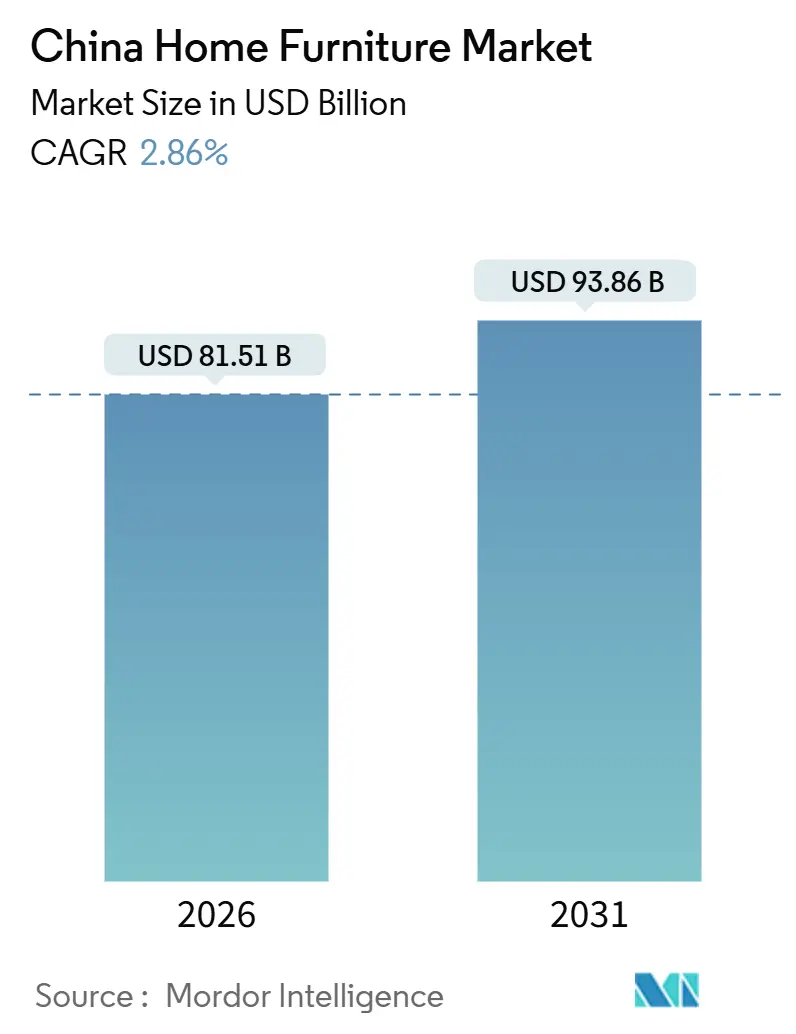
Si stima che il mercato cinese dell'arredamento per la casa valga 81.51 miliardi di dollari nel 2026 e dovrebbe raggiungere i 93.86 miliardi di dollari entro il 2031, con un CAGR del 2.86% nel periodo di previsione (2026-2031).
Il mix di domanda si sta spostando dagli acquisti di nuove case a cicli di sostituzione guidati da ristrutturazioni, con l'aumento dei sussidi nazionali per la permuta e l'aumento dei programmi locali mirati agli aggiornamenti per l'invecchiamento sul posto. Funzionalità intelligenti, design a misura di anziano e modelli di economia circolare stanno diventando mainstream e sostengono prezzi di vendita medi più elevati nella fascia premium. Le catene di fornitura continuano a diversificarsi nel Sud-est asiatico e in Messico per mitigare l'esposizione ai dazi, mentre i componenti principali e il design rimangono ancorati in Cina. I canali online guadagnano terreno grazie al commercio in live streaming e alla visualizzazione in realtà aumentata (AR), comprimendo i tempi di consegna e migliorando la conversione, mentre il commercio al dettaglio offline si ricalibra su formati più piccoli ed esperienze orientate al servizio.
Punti chiave del rapporto
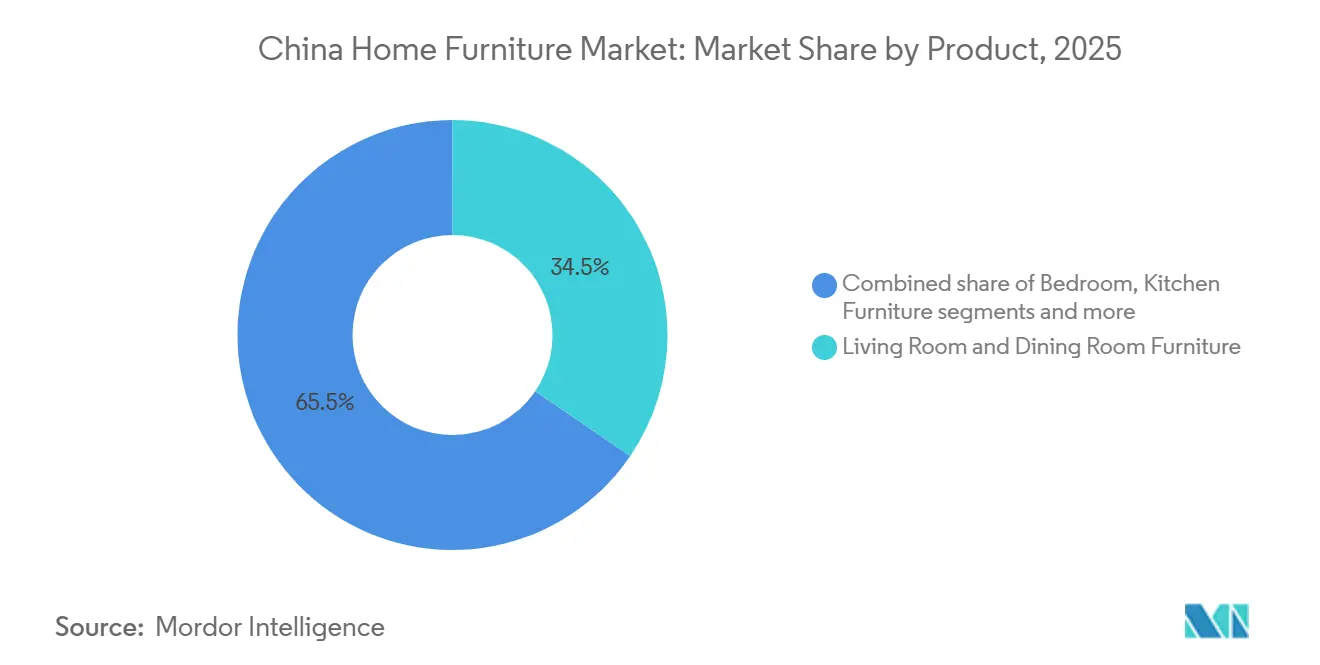
- Per tipologia di prodotto, i mobili per soggiorno e sala da pranzo hanno registrato una quota di fatturato del 34.52% nel 2025, mentre i mobili per ufficio hanno registrato la crescita più rapida, con un CAGR del 3.51% fino al 2031.
- Per quanto riguarda i materiali, il legno ha detenuto una quota del 49.81% nel 2025, mentre la plastica e i polimeri hanno registrato la crescita più elevata, con un CAGR del 2.98% fino al 2031.
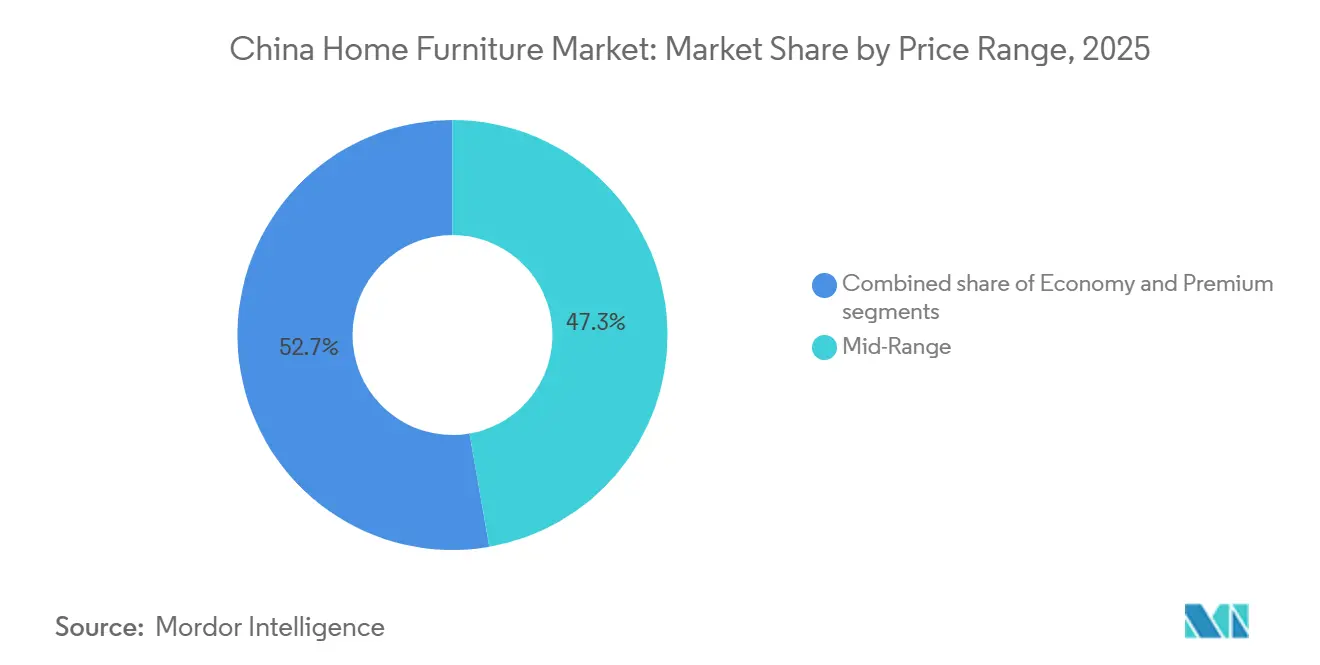
- In base alla fascia di prezzo, i prodotti di fascia media hanno rappresentato una quota del 47.27% nel 2025, mentre i prodotti premium hanno registrato un CAGR del 3.14% fino al 2031.
- Per canale di distribuzione, i centri commerciali hanno conquistato una quota del 39.33% nel 2025, mentre i canali online hanno registrato un CAGR del 4.02% fino al 2031.
- In termini geografici, la Cina orientale ha rappresentato una quota del 35.13% nel 2025, mentre la Cina occidentale ha registrato la crescita più rapida, con un CAGR del 3.34% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato cinese dell'arredamento per la casa
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sussidi per la permuta per la classe media urbana | + 0.9% | Nazionale, con guadagni iniziali a Guangzhou, Foshan, Shanghai e Pechino | A breve termine (≤ 2 anni) |
| Aumento delle ristrutturazioni di case di seconda mano | + 0.7% | Il nucleo dell'APAC nella Cina orientale, con ricadute sulle regioni centrali e occidentali | Medio termine (2-4 anni) |
| Logistica e-commerce per merci voluminose | + 0.6% | Città di livello 1 e 2, con una copertura nazionale più ampia entro il 2027 | Medio termine (2-4 anni) |
| Crescita dei mobili connessi per la casa intelligente | + 0.5% | Città di primo livello, in espansione al livello 2 | Medio termine (2-4 anni) |
| Adozione di legno e bambù eco-certificati | + 0.2% | Mercati di esportazione globali e segmento premium nazionale | A lungo termine (≥ 4 anni) |
| Programmi di sussidi per la modifica delle case a misura di anziano | + 0.1% | Nazionale, concentrato nelle città invecchiate | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I sussidi per la permuta della classe media urbana stimolano la sostituzione dei cicli
Un programma nazionale di permuta di beni di consumo sta trasformando l'intenzione di rinnovare le proprie abitazioni in una reale domanda di mobili. Il programma, formalizzato nel gennaio 2025, prevede sconti del 15% per gli acquisti generici, del 20% per i prodotti a basso consumo energetico o idrico e fino al 30% per gli articoli pensati per chi desidera invecchiare in casa, con limiti provinciali e una struttura di co-sconto per le imprese che può generare un risparmio totale di quasi il 40% sui rinnovi di cucine ammissibili. Le vendite al dettaglio di mobili da parte di imprese di dimensioni superiori a una determinata soglia sono aumentate del 20.2% su base annua da gennaio ad aprile 2025, con un incremento del 26.9% ad aprile, superando l'andamento generale del commercio al dettaglio e confermando la rapidità dei cicli di sostituzione. Le autorità riferiscono che la politica ha generato trilioni di yuan in consumi correlati e sarà estesa al 2026, sostenendo la domanda di linee di prodotti ammissibili ai sussidi e comprimendo i cicli di acquisto nelle fasce di prezzo medie e premium. I marchi che pre-certificano i prodotti, semplificano il riscatto e coordinano la logistica si accaparrano la maggior parte del traffico, poiché i consumatori danno priorità alla comodità e alla trasparenza dei requisiti di ammissibilità. Questa ondata di politiche favorisce il mercato cinese dei mobili per la casa nel suo complesso e rafforza il segmento premium, dove la conformità in materia di efficienza energetica e di invecchiamento attivo è più comune. [1] Ministero del Commercio, "Avviso sui lavori di rinnovamento per la decorazione della casa, la cucina e il bagno del 2025", Ministero del Commercio, mofcom.gov.cn
L'aumento delle ristrutturazioni di case di seconda mano sblocca la monetizzazione della base installata
La domanda di ristrutturazione è in aumento, poiché le famiglie si concentrano sull'ammodernamento di unità più vecchie piuttosto che sull'arredamento di nuove costruzioni. Tra il 2019 e il 2024, centinaia di migliaia di complessi residenziali sono stati oggetto di ristrutturazioni a beneficio di decine di milioni di famiglie, creando una domanda costante di cucine, armadi e bagni ottimizzati per lo spazio. I rapporti mostrano che le richieste di ristrutturazione di vecchie case aumentano a due cifre anno dopo anno, con ristrutturazioni parziali di cucine e bagni in rapida crescita, poiché gli acquirenti nelle città di secondo e terzo livello perseguono miglioramenti mirati. I progetti finanziati da proprietari e comuni si traducono in ristrutturazioni complete con la modifica delle planimetrie e la modernizzazione dei servizi. I decisori politici segnalano un approccio integrato alle abitazioni nuove e di seconda mano, che include l'acquisizione di unità esistenti per l'edilizia residenziale a prezzi accessibili, il che aumenta la possibilità di approvvigionamento in grandi quantità di set di mobili standardizzati. Le aziende che personalizzano gamme modulari e forniscono installazioni rapide e a basso impatto sono ben posizionate per convertire questa base installata nel mercato cinese dell'arredamento per la casa.
La logistica rapida dell'e-commerce per merci voluminose riduce l'attrito dell'ultimo miglio
Le capacità di consegna dell'ultimo miglio per gli articoli di grandi dimensioni sono migliorate, rendendo l'acquisto online di divani, armadi e letti più pratico per le famiglie urbane. Le vendite online di articoli per la casa hanno raggiunto 1.02 miliardi di CNY nel 2024 e l'arredamento online ha rappresentato una quota maggiore del fatturato dei principali rivenditori, grazie a contenuti in live streaming, prove virtuali in realtà aumentata e consegne con servizio "guanti bianchi" che supportano l'esperienza di acquisto. Le regole di consegna di National Express ora formalizzano i requisiti di imballaggio e collaborazione, riducendo gli attriti nelle fasi di evasione degli ordini e di reso, e allineandosi agli standard ecologici. La svolta e-commerce di IKEA in Cina, che include un'importante partnership con un marketplace, illustra come le aziende consolidate integrino gli ecosistemi delle piattaforme con le reti di negozi per ampliare la portata e il servizio per gli articoli di grandi dimensioni. I contenuti digitali, come i modelli 3D e gli showroom in realtà aumentata, aumentano il coinvolgimento e riducono i resi, supportando i margini in un settore in cui i costi logistici possono essere elevati. Questi sviluppi rafforzano il cambiamento strutturale del canale di distribuzione nel mercato cinese dell'arredamento per la casa, a favore della scoperta online e della conversione omnicanale. [2] Xilinmen citato tramite China Daily, “From Furniture to Technology”, China Daily, chinadaily.com.cn
La crescita dei mobili connessi per la casa intelligente aumenta l'economia delle unità
L'arredamento connesso si sta evolvendo da novità a funzionalità attesa nelle case urbane. Un esempio degno di nota è la certificazione intelligente L4, secondo lo standard nazionale di valutazione dell'intelligenza dei mobili, per un sistema di riposo che regola dinamicamente la rigidità e integra aromaterapia e illuminazione, a dimostrazione della maturità nell'integrazione dei sensori e negli algoritmi di controllo. I letti regolabili di alta qualità e i componenti connessi tramite app hanno prezzi più elevati e aumentano la quota di spesa per camere da letto e home office. I marchi che implementano servizi di progettazione basati sull'intelligenza artificiale e di installazione rapida utilizzano funzionalità intelligenti per raggruppare soluzioni per l'intera stanza e per vincolare i clienti a ecosistemi compatibili. Gli acquirenti più giovani mostrano un forte interesse per i sistemi integrati e utilizzano piattaforme online per ricercare e configurare le opzioni prima di impegnarsi. Con la normalizzazione dei prezzi e il miglioramento dell'interoperabilità, le offerte connesse si espandono oltre le città di primo livello e ampliano la base di riferimento all'interno del mercato cinese dell'arredamento per la casa.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi volatili degli input di legname e metallo | -0.5% | Nazionale, acuto nei centri di esportazione | A breve termine (≤ 2 anni) |
| Rallentamento del mercato immobiliare nelle città di fascia inferiore | -1.3% | Più acuto nelle città di livello 3 e 4, con ripercussioni sulle nuove costruzioni a livello nazionale | Medio termine (2-4 anni) |
| Standard più severi su COV e formaldeide per le PMI | -0.3% | Nazionale, più pesante nei cluster di PMI | Medio termine (2-4 anni) |
| Concorrenza transfrontaliera di piattaforme a bassissimo costo | -0.4% | Regioni orientate all'esportazione ed esportatori di massa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I costi volatili degli input di legname e metallo comprimono i margini e la pianificazione
L'esposizione al legname importato introduce volatilità valutaria e di trasporto nell'economia unitaria, soprattutto per le gamme di legno massello e impiallacciato. La produzione nazionale di legname rimane insufficiente rispetto ai consumi, il che aumenta la dipendenza dall'offerta da Nord America, Europa e Sud-est asiatico e aumenta la sensibilità agli shock normativi e logistici. Limiti più severi sulle sostanze pericolose previsti dalla norma GB 18584-2024 accelerano il passaggio a piantagioni certificate e materiali a basse emissioni, il che migliora la conformità ma aumenta la pressione sui costi durante la transizione. Anche i componenti metallici devono affrontare cicli determinati dai costi energetici e dalle limitazioni ambientali alla fusione, che possono ridurre l'offerta nei momenti di picco della domanda. I grandi produttori integrati mitigano parte di questo rischio attraverso contratti a lungo termine e la produzione interna di componenti, mentre le piccole e medie imprese si adattano attraverso un approvvigionamento flessibile o portafogli razionalizzati. Queste dinamiche di input accrescono la necessità di previsioni precise e di una progettazione modulare nel mercato cinese dell'arredamento per la casa, per evitare tensioni sul capitale circolante e obsolescenza.
Il rallentamento del mercato immobiliare nelle città di fascia inferiore erode la domanda di arredamento per nuove case
Le vendite residenziali si sono contratte nel corso del 2024 e si sono ulteriormente indebolite all'inizio del 2025, con un forte calo degli inizi di nuove costruzioni, che ha ridotto il flusso di case appena arredate. L'impatto è disomogeneo, con le città di prima fascia che mostrano resilienza, mentre i mercati di fascia inferiore lottano con correzioni di inventario e prezzi che frenano la spesa discrezionale. La quota di acquisti di case completate è aumentata poiché gli acquirenti evitano i rischi legati alla planimetria, il che sposta i modelli di arredamento dai pacchetti completi a ristrutturazioni mirate. Una spinta nazionale per stabilizzare il mercato immobiliare e riconvertire le unità esistenti in alloggi a prezzi accessibili richiederà tempo per tradursi in una domanda di arredamento su larga scala. Le politiche di ristrutturazione e permuta contribuiscono a compensare questo ostacolo concentrando la spesa sulla sostituzione e sulle ristrutturazioni stanza per stanza. L'effetto netto è una crescita più lenta per le categorie dipendenti dalle nuove costruzioni nel mercato cinese dell'arredamento per la casa e una crescita più rapida per le linee modulari e adatte al retrofit.
Analisi del segmento
Per tipo di prodotto: vantaggi per l'ufficio domestico mentre soggiorno e sala da pranzo rimangono i punti fermi
I mobili per soggiorno e sala da pranzo rappresentavano il 34.52% del mercato cinese dell'arredamento per la casa nel 2025, poiché i budget delle famiglie continuavano a dare priorità a sedute, tavoli e unità di intrattenimento che definiscono gli spazi condivisi. Questa categoria si integra efficacemente con la cucina e i mobili contenitori, il che aiuta i rivenditori multi-categoria a generare valore in un progetto e a sfruttare l'idoneità alla permuta per anticipare le sostituzioni. L'ufficio domestico ha registrato un CAGR del 3.51% fino al 2031, poiché le pratiche di lavoro ibride persistono negli hub di secondo livello e stimolano la domanda di sedute ergonomiche, scrivanie regolabili in altezza e mobili contenitori compatti adatti alle stanze secondarie. La camera da letto, la categoria successiva per dimensioni, beneficia di miglioramenti intelligenti per il sonno e i materassi, che comportano prezzi più elevati e si collegano alle priorità di benessere degli acquirenti urbani. I progetti per la cucina monetizzano i lavori di ristrutturazione sovvenzionati, dove l'installazione rapida e i materiali certificati riducono i disagi e soddisfano gli standard di conformità. L'arredamento per il bagno cresce man mano che le famiglie rinnovano sanitari e contenitori con un modello di ristrutturazione parziale, adatto agli appartamenti già occupati. L'arredo da esterno aggiunge volume grazie all'utilizzo su balconi e tetti, in un contesto urbano che si adatta a spazi limitati. Questo mix sostiene la diversità di categoria e supporta il mercato cinese dell'arredamento per la casa attraverso molteplici canali di domanda.
La crescita dell'home office è rafforzata da contenuti digitali che aiutano gli acquirenti a confrontare le opzioni ergonomiche e a visualizzare le configurazioni in stanze più piccole. L'adozione di funzionalità connesse in camera da letto, tra cui telai regolabili e controlli ambientali, indica una costante premiumizzazione dei prodotti per il sonno. Gli aggiornamenti di cucina e sala da pranzo sono in linea con i sussidi cumulativi che riducono i costi diretti per i componenti qualificati, il che abbrevia i cicli decisionali e aumenta le dimensioni dei ticket per le soluzioni in bundle. I mobili e i mobili per il bagno conquistano quote di mercato quando i marchi offrono design compatti e resistenti all'umidità che si installano rapidamente negli edifici più vecchi. Le linee per esterni guadagnano terreno grazie a materiali leggeri e resistenti alle intemperie che supportano la spedizione tramite e-commerce e la facilità di montaggio. I servizi di installazione e le garanzie sul livello di servizio differenziano le offerte tra le categorie, poiché i consumatori si aspettano esperienze a basso impatto nelle case già occupate. I leader di categoria investono nella modularità per semplificare gli aggiornamenti senza sostituzioni complete, in linea con la domanda incline alle ristrutturazioni. Queste dinamiche aiutano il mercato cinese dell'arredamento per la casa a mantenere la sua ampiezza, riposizionandosi al contempo per cicli di sostituzione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materiale: il legno certificato rimane dominante mentre la plastica e i polimeri migliorano l'economia logistica
Il legno ha mantenuto una quota del 49.81% del mercato cinese dell'arredamento per la casa nel 2025, poiché i consumatori hanno continuato ad apprezzare l'estetica e la durevolezza del legno massello e i pannelli ingegnerizzati hanno migliorato le prestazioni e la conformità. L'adozione di legno certificato e pannelli a basse emissioni ha subito un'accelerazione nell'ambito della normativa GB 18584-2024, che ha stabilito limiti più severi per la formaldeide e altre sostanze pericolose e ha favorito il passaggio a rivestimenti a base d'acqua. Plastica e polimeri hanno registrato un CAGR del 2.98% fino al 2031, poiché i vantaggi in termini di peso hanno ridotto i costi di spedizione e supportato la distribuzione online di articoli ingombranti. Telai e componenti in metallo rimangono comuni nelle sedute e nei contenitori, poiché la durevolezza si integra con le superfici in legno o polimeri negli ambienti ad alto utilizzo. Il bambù ha registrato un'accelerazione come alternativa rinnovabile nelle linee destinate all'esportazione, supportato dai progressi nella lavorazione e dalla crescente accettazione nelle applicazioni sottoposte a sollecitazioni. Il mix di materiali riflette un equilibrio tra conformità, efficienza logistica e preferenze dei consumatori, che stabilizza l'offerta nel mercato cinese dell'arredamento per la casa.
Le iniziative di approvvigionamento certificato supportano l'accesso alle esportazioni e gli acquisti verdi. Le aziende iscritte a programmi di gestione responsabile del legno acquisiscono credibilità presso gli acquirenti del settore alberghiero e istituzionale e riducono gli attriti doganali nei mercati sviluppati. I design in plastica e polimeri prendono piede nei canali online, poiché gli SKU più leggeri riducono i danni e abbassano i costi dell'ultimo miglio. Le linee di produzione dei metalli tengono conto delle dinamiche energetiche e delle restrizioni ambientali sulla fusione, che incidono su prezzi e disponibilità nei periodi di picco della domanda. I prodotti in bambù beneficiano di rapidi cicli di crescita e di un forte assorbimento di carbonio, che migliorano la sostenibilità nelle gamme premium. Migliori scelte a monte e una disciplina di conformità tra i materiali migliorano la resilienza del marchio e la qualità dei margini nel settore dell'arredamento per la casa in Cina.
Per fascia di prezzo: la crescita premium si basa su funzionalità intelligenti e servizi di progettazione
La fascia media ha rappresentato il 47.27% delle vendite del 2025, grazie al bilanciamento tra funzionalità, durata e modularità a prezzi accessibili. La fascia premium ha registrato un CAGR del 3.14% fino al 2031, conquistando acquirenti alla ricerca di soluzioni di design, funzionalità intelligenti integrate e materiali di provenienza certificata. Gli incentivi per la permuta e i sussidi per la ristrutturazione indirizzano la domanda verso prodotti conformi e più durevoli, che supportano prezzi di vendita medi più elevati e pacchetti di servizi. Le gamme premium offrono servizi come la progettazione a domicilio, l'installazione rapida e l'integrazione di sistemi, che creano una differenziazione che va oltre i materiali. Le linee di fascia media competono attraverso l'ingegneria del valore, i design flat-kit e la visibilità omnicanale che facilitano la selezione e la consegna. Le gamme economiche subiscono la pressione della concorrenza online a basso costo, dove la logistica e la trasparenza dei prezzi favoriscono confronti rapidi. Queste tendenze sostengono un graduale passaggio alla qualità e al servizio nel mercato cinese dell'arredamento per la casa.
L'adozione di soluzioni premium è supportata anche da programmi di invecchiamento in loco che rimborsano una parte dei prodotti idonei e migliorano l'accessibilità e la sicurezza nelle case esistenti. I sistemi di sonno intelligenti e l'illuminazione controllata tramite app catturano acquirenti ad alto reddito che apprezzano il benessere e la praticità, consolidando la presenza di camere da letto e soggiorni premium. I servizi incentrati sulla ristrutturazione riducono i tempi da settimane a giorni per aree specifiche, il che aiuta i consumatori a gestire i disagi e accelera il fatturato per gli installatori. Le piattaforme di progettazione e i componenti pre-certificati riducono gli ostacoli amministrativi nell'ambito dei programmi di sovvenzione e favoriscono l'upselling di materiali sostenibili. I prodotti di fascia media traggono vantaggio dal calo dei costi tecnologici e dalla riduzione dei prezzi di funzionalità un tempo premium. Queste dinamiche favoriscono una più ampia partecipazione alla categoria, aumentando progressivamente le aspettative di qualità nel mercato cinese dell'arredamento per la casa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: scalabilità online su commercio in live streaming e visualizzazione AR
I centri per la casa hanno detenuto una quota del 39.33% nel 2025, poiché gli acquirenti hanno continuato a testare il comfort, ispezionare le finiture e confrontare soluzioni modulari di persona. L'online ha registrato un CAGR del 4.02% fino al 2031, poiché le vendite in live streaming, i contenuti interattivi e la consegna gestita hanno ridotto gli attriti associati agli articoli ingombranti. I contenuti di categoria sulle grandi piattaforme sono cresciuti rapidamente e hanno stimolato la ricerca pre-acquisto e la considerazione del marchio per prodotti intelligenti e modulari. I marketplace e le app dei rivenditori hanno investito in modelli 3D e prove in realtà aumentata che aiutano gli acquirenti a visualizzare vestibilità e colore in spazi urbani ristretti, riducendo i tassi di reso. La consegna con guanti bianchi, gli appuntamenti programmati e i servizi di montaggio autonomi migliorano la soglia di esperienza per i canali online. Le strategie omnicanale combinano i punti di contatto degli showroom con percorsi digitali e un'evasione flessibile, aumentando la conversione e la fidelizzazione. Queste dinamiche di canale ampliano la base di riferimento per il mercato cinese dell'arredamento per la casa.
Anche i formati offline si stanno evolvendo verso sedi urbane più piccole, con assortimenti curati, servizi di design e opzioni di ritiro che completano la scoperta digitale. Le normative sul packaging e sulla consegna ecologica stimolano gli investimenti in flotte elettriche e protocolli di trasporto coordinati che migliorano il servizio e riducono i costi. Le partnership di mercato offrono ai produttori una copertura immediata senza dover costruire reti proprietarie dell'ultimo miglio, in particolare nelle grandi città. I negozi specializzati mantengono la loro importanza nel segmento premium, dove la selezione dei materiali e le configurazioni personalizzate richiedono un coinvolgimento di persona. L'integrazione online e offline rafforza la differenziazione del servizio e stabilizza i margini in una categoria ad alta intensità logistica. Con la diffusione delle best practice, la selezione dei canali riflette la complessità del prodotto, la dimensione del carrello e le aspettative di servizio. Il risultato è un modello di go-to-market più equilibrato e resiliente per il mercato cinese dell'arredamento per la casa.
Analisi geografica
La Cina orientale rappresentava il 35.13% del mercato nel 2025, poiché i cluster integrati supportavano la densità produttiva, le reti di fornitori e i canali di esportazione. I punti di forza tradizionali della regione includono la lavorazione dei pannelli, i rivestimenti e una vasta gamma di fornitori di accessori che riducono i tempi di consegna per gli ordini personalizzati. Con i dazi che rimodellano le rotte di esportazione, i produttori degli hub costieri si ricalibrano sulla domanda interna, sugli acquirenti dell'UE e sulle destinazioni della Belt and Road. Gli investimenti in progettazione e ricerca e sviluppo aumentano man mano che le aziende risalgono la catena del valore e riducono la dipendenza dagli OEM puri. La conformità ai nuovi limiti sulle sostanze e agli standard di sicurezza è più rigorosa nei grandi cluster, dove la scala supporta infrastrutture di test e certificazione. Questi fattori consentono alla Cina orientale di rimanere un punto fermo del mercato cinese dell'arredamento per la casa, mentre si adatta al rallentamento delle vendite di nuove case e alla diversificazione delle esportazioni.
La Cina meridionale rimane una base fondamentale per l'esportazione e l'innovazione, con reti multinazionali che riducono l'impatto tariffario e garantiscono la copertura in tutte le regioni. I principali produttori gestiscono stabilimenti in Vietnam e Messico, consentendo una produzione vicina al mercato per il Nord America e l'ASEAN e migliorando la velocità di consegna. Le vendite interne hanno subito pressioni a causa dell'indebolimento del sentiment delle famiglie, ma gli acquisti orientati alla ristrutturazione e l'allineamento dei sussidi hanno contribuito a mantenere le linee di produzione utilizzate. Le capacità di conformità e l'integrazione verticale garantiscono stabilità dei costi durante le oscillazioni dei materiali e le restrizioni ambientali. Le partnership con marketplace e fornitori di servizi logistici supportano l'e-commerce di beni ingombranti nei principali centri urbani. Nel medio termine, si prevede che la regione trarrà vantaggio dalla premiumizzazione, dall'integrazione intelligente e dagli acquisti verdi, che favoriscono gli operatori più grandi e più conformi nel mercato cinese dell'arredamento per la casa.
La Cina occidentale registra la crescita regionale più rapida, con un CAGR del 3.34% fino al 2031, grazie alla maturazione delle dimensioni produttive interne e della logistica verso ovest. I fornitori dello Xinjiang sfruttano le risorse locali e i corridoi ferroviari verso l'Asia centrale e l'Europa, riducendo i tempi di transito ed evitando alcune tratte sensibili alle tariffe. Gli hub metropolitani della Cina centrale aumentano la capacità di personalizzazione e servono la crescente popolazione urbana nelle province adiacenti. I cluster settentrionali mantengono vantaggi di costo nei mobili a pannelli e supportano i segmenti di valore nelle città di fascia inferiore. Le città del Nord-Est si stabilizzano grazie alla domanda di ristrutturazione del patrimonio edilizio più vecchio, che stimola acquisti mirati di cucine e bagni. Questi modelli regionali diversificano le impronte produttive e aprono nuove rotte di esportazione, mentre il mercato cinese dell'arredamento per la casa continua a bilanciare i cicli di sostituzione nazionali con ordini internazionali selettivi.
Panorama normativo
I prodotti di arredamento per la casa in Cina sono regolamentati dagli standard nazionali GB, supervisionati dall'Amministrazione statale per la regolamentazione del mercato (SAMR) e dall'Amministrazione cinese per la standardizzazione (SAC). Requisiti più stringenti stanno aumentando i costi di conformità, ma al contempo innalzando la qualità di base. Tra gli aggiornamenti principali si annoverano la norma GB 28008-2024 sulla sicurezza strutturale dei mobili (pubblicata a giugno 2024) e la norma GB/T 3324-2024 sui requisiti tecnici generali per i mobili in legno (pubblicata a ottobre 2024, in vigore dal 1° maggio 2025). Anche la conformità ambientale si sta inasprendo attraverso requisiti relativi alle sostanze pericolose e al controllo delle emissioni, rafforzando la tendenza verso finiture a basso contenuto di VOC e pannelli a basse emissioni, che stanno già influenzando la selezione dei materiali e le pratiche di collaudo.
I principi di sostenibilità e di economia circolare stanno diventando sempre più espliciti negli standard e nelle certificazioni, con ripercussioni su approvvigionamento, progettazione dei prodotti e gestione post-vendita. La norma GB/T 46013-2025 (requisiti per la valutazione della catena di fornitura verde per l'industria del mobile) è stata pubblicata nell'agosto 2025 ed è entrata in vigore il 1° febbraio 2026. Uno standard di gruppo orientato alla circolarità (T/ZS 0803-2026) sull'utilizzo delle risorse derivanti dai rifiuti di mobili è stato pubblicato nel febbraio 2026. Parallelamente, le iniziative nazionali di sostegno ai consumi e alla ristrutturazione, come il programma di rinnovamento di cucine e bagni e arredamento per la casa promosso dal Ministero del Commercio e formalizzato nel gennaio 2025, insieme all'evoluzione delle norme sulla certificazione dei prodotti verdi (CNCA), spingono i marchi a pre-certificare i prodotti idonei e a formalizzare la tracciabilità e l'etichettatura per rimanere competitivi in termini di sovvenzioni e appalti.
Analisi della catena del valore
La catena del valore dell'arredamento per la casa in Cina comprende le materie prime a monte (legno e pannelli in legno ingegnerizzato come MDF, componenti metallici, schiuma, tessuti/pelle, ferramenta, adesivi e rivestimenti), la produzione e l'assemblaggio a metà catena (mobili a pannelli, imbottiti, materassi e stabilimenti per la personalizzazione completa dell'arredamento per la casa) e i canali a valle attraverso centri per la casa, negozi specializzati, canali di progetto e commercio elettronico. L'installazione e l'assistenza post-vendita sono parte integrante di cucine, armadi e mobili più grandi per il soggiorno, rendendo la pianificazione, la consegna dell'ultimo miglio e la copertura dell'assistenza parte dell'offerta piuttosto che un servizio aggiuntivo. La produzione rimane concentrata in distretti consolidati come Foshan (Guangdong), Anji (sedie), Shengfang (set da pranzo in metallo/vetro), Haining (tessuti per la casa) e Chengdu (Sichuan), a supporto di densi ecosistemi di fornitori e di un'iterazione più rapida.
Un livello digitale è sempre più integrato lungo tutta la catena produttiva, includendo strumenti di progettazione 3D, configuratori, sistemi ERP/MES e produzione abilitata dall'IoT. L'orchestrazione logistica per le merci ingombranti rimane un vincolo operativo fondamentale. Con l'espansione della domanda derivante dalle ristrutturazioni e dei programmi di rinnovamento supportati dal governo, il valore si sta spostando verso offerte integrate "dalla progettazione all'installazione" (personalizzazione completa dell'abitazione) e sistemi di materiali conformi, a vantaggio dei produttori con test interni, librerie di componenti standardizzate e reti di partner di assistenza più solide. Le aziende orientate all'esportazione continuano a diversificare parte della produzione e dell'assemblaggio al di fuori della Cina per gestire l'esposizione ai dazi doganali, mantenendo al contempo la progettazione di base, l'approvvigionamento dei componenti e il coordinamento dei fornitori ancorati a livello nazionale per garantire velocità e scalabilità.
Panorama competitivo
La concorrenza è frammentata tra migliaia di imprese, con una crescente pressione di consolidamento dovuta alla conformità ambientale e alle difficoltà di esportazione. Le aziende di grandi dimensioni espandono la capacità produttiva all'estero per gestire i dazi doganali, mantenendo al contempo la produzione e la progettazione dei componenti principali in Cina. I limiti nazionali sulle sostanze e gli standard di sicurezza inaspriscono i controlli di qualità e aumentano le barriere all'ingresso, favorendo così l'aumento delle quote di mercato per i produttori con laboratori interni e catene di approvvigionamento certificate. Le partnership con i marketplace e i piccoli showroom urbani offrono copertura e servizio senza la necessità di costosi spazi fisici per i grandi magazzini. Nel segmento premium, l'integrazione intelligente, le credenziali di sostenibilità e la proprietà intellettuale del design contribuiscono a giustificare prezzi più elevati e a proteggere i margini. Queste strategie supportano la resilienza dei leader nel mercato cinese dei mobili per la casa, mentre le aziende più piccole si specializzano o escono dal mercato. [3] CIRS C&K Testing, “Limit of Hazardous Substances of Furniture (GB 18584-2024),” CIRS, cirs-ck.com
Diversi operatori hanno promosso l'espansione internazionale e l'innovazione. Un produttore ha dettagliato una presenza produttiva multi-paese che abbraccia Asia, Europa e Nord America, riducendo i tempi di consegna e aggirando le tariffe cumulative su categorie specifiche. Un importante marchio di mobili e personalizzazione completa della casa ha aperto nuovi showroom in Medio Oriente per intercettare la domanda di costruzione e ristrutturazione legata ai piani di sviluppo regionale. I marchi di sistemi per il sonno intelligenti hanno ottenuto certificazioni di prodotto intelligenti a livello nazionale per i sistemi connessi e li hanno integrati in portafogli più ampi per la camera da letto. Queste mosse mostrano come le aziende nel mercato cinese dei mobili per la casa allineano capacità, presenza nei canali e caratteristiche del prodotto con la domanda mutevole e le regole del commercio. [4] Man Wah Holdings, “Annual Report 2024/25,” Man Wah, manwahholdings.com
La certificazione e l'approvvigionamento ecologico sono ora leve strategiche. L'adesione alle iniziative FSC e l'approvvigionamento di legname certificato supportano l'accesso a gare d'appalto internazionali e progetti di ospitalità. La conformità agli standard GB su sostanze pericolose, infiammabilità per mobili per bambini e sicurezza strutturale riduce il rischio normativo nei mercati nazionali e semplifica la documentazione per l'esportazione. Le aziende che collegano le piattaforme di progettazione con l'idoneità ai sussidi, i requisiti di invecchiamento in loco e le integrazioni intelligenti aumentano la fidelizzazione dei clienti e generano acquisti ripetuti per l'intera durata di vita di una casa. Con l'aumento simultaneo di standard e aspettative dei consumatori, la leadership di prodotto e le capacità di conformità determinano chi si espande nel mercato cinese dell'arredamento per la casa.
Leader del settore dell'arredamento per la casa in Cina
Oppein Gruppo di casa
Casa Kuka
Collezione Suofeiya Home
Man Wah Holdings
IKEA (Cina)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Oppein Home Group ha lanciato una versione aggiornata del suo strumento di progettazione proprietario basato sull'intelligenza artificiale, che collega la progettazione e le vendite con i flussi di lavoro di produzione. L'aggiornamento consente una configurazione e una preventivazione più rapide per la personalizzazione completa di ogni abitazione, migliorando la produttività e riducendo le rilavorazioni nelle categorie di prodotti su misura.
- Aprile 2026: Oppein Home Group ha annunciato il completamento di un aggiornamento intelligente della produzione, volto a migliorare l'efficienza delle consegne per progetti su larga scala, inclusa la capacità dichiarata di garantire tempi di consegna di 7 giorni per gli ordini nazionali in Cina. L'aggiornamento rafforza la competitività in un mercato caratterizzato da una forte domanda di ristrutturazioni, dove velocità, coordinamento dell'installazione e affidabilità sono fattori determinanti per il successo.
- Febbraio 2025: Suofeiya Home Collection ha collaborato con 18 istituzioni per lanciare gli standard 5A per mobili in legno su misura nel Guangdong, che coprono criteri di durabilità, prestazioni ambientali e ferramenta. L'iniziativa supporta la standardizzazione del prodotto e la segnalazione della qualità in un mercato frammentato della personalizzazione, dove la conformità e l'assistenza post-vendita influenzano gli acquisti ripetuti.
Ambito del rapporto sul mercato cinese dei mobili per la casa
Il mercato cinese dell'arredamento per la casa comprende un'ampia gamma di prodotti progettati per soddisfare le esigenze funzionali, estetiche e di stile di vita delle famiglie in contesti urbani e rurali. Il mercato è segmentato per prodotto, materiale, fascia di prezzo, canale di distribuzione e area geografica. Per prodotto, il mercato è segmentato in mobili per soggiorno e sala da pranzo, mobili per camera da letto, mobili per cucina, mobili per ufficio, mobili per il bagno, mobili per esterni e altri mobili. Per materiale, il mercato è segmentato in legno, metallo, plastica e polimeri e altri. Per fascia di prezzo, il mercato è segmentato in fascia economica, media e premium. Per canale di distribuzione, il mercato è segmentato in centri per la casa, negozi di arredamento specializzati, online e altri canali di distribuzione. Per area geografica, il mercato è segmentato in Cina orientale, Cina settentrionale, Cina meridionale, Cina centrale, Cina occidentale e Cina nord-orientale. Il rapporto offre le dimensioni del mercato in termini di valore in USD per tutti i segmenti sopra menzionati.
Per prodotto
| Mobili per soggiorno e sala da pranzo |
| Mobili Camera Da Letto |
| Mobili da cucina |
| Mobili per ufficio |
| Arredo bagno |
| Mobili per esterni |
| altri mobili |
Per materiale
| Legno (MDF) |
| Metallo |
| Plastica e polimero |
| Altro |
Per fascia di prezzo
| Economia |
| Mid-Range |
| Premium |
Per canale di distribuzione
| Centri domestici |
| Negozi di mobili specializzati |
| Online |
| Altri canali di distribuzione |
Per geografia
| Cina orientale |
| Cina settentrionale |
| China Southern |
| Cina centrale |
| Cina occidentale |
| Cina nord-orientale |
| Per prodotto | Mobili per soggiorno e sala da pranzo |
| Mobili Camera Da Letto | |
| Mobili da cucina | |
| Mobili per ufficio | |
| Arredo bagno | |
| Mobili per esterni | |
| altri mobili | |
| Per materiale | Legno (MDF) |
| Metallo | |
| Plastica e polimero | |
| Altro | |
| Per fascia di prezzo | Economia |
| Mid-Range | |
| Premium | |
| Per canale di distribuzione | Centri domestici |
| Negozi di mobili specializzati | |
| Online | |
| Altri canali di distribuzione | |
| Per geografia | Cina orientale |
| Cina settentrionale | |
| China Southern | |
| Cina centrale | |
| Cina occidentale | |
| Cina nord-orientale |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni e prospettive di crescita del mercato cinese dell'arredamento per la casa?
Il mercato cinese dell'arredamento per la casa ha una dimensione di 81.51 miliardi di dollari nel 2026 e si prevede che raggiungerà i 93.86 miliardi di dollari entro il 2031, con un CAGR del 2.86%, riflettendo un passaggio da nuovi arredamenti per la casa a cicli di sostituzione basati sulla ristrutturazione.
Quali segmenti guidano la domanda nel mercato cinese dell'arredamento per la casa?
L'arredamento per soggiorno e sala da pranzo è in testa alla classifica, mentre l'ufficio domestico registra la crescita più rapida, poiché persiste il lavoro ibrido e gli acquirenti nei centri di secondo livello investono in configurazioni ergonomiche e modulari.
Come si stanno evolvendo i canali di distribuzione nel mercato cinese dell'arredamento per la casa?
I centri commerciali per la casa detengono ancora la quota maggiore, ma l'online è il canale in più rapida crescita grazie alle vendite in live streaming, alla visualizzazione AR e alla consegna white-glove integrata che riducono l'attrito dell'ultimo miglio.
Quali normative stanno plasmando la strategia di prodotto nel mercato cinese dell'arredamento per la casa?
GB 18584-2024 inasprisce i limiti sulle sostanze pericolose e promuove l'adozione di materiali a basso contenuto di COV e di legno certificato, mentre ulteriori standard di sicurezza e infiammabilità stanno riducendo le lacune di conformità per i prodotti per bambini.
Quali regioni stanno trainando la crescita del mercato cinese dell'arredamento per la casa?
La Cina orientale rimane il punto di riferimento per i volumi, con catene di approvvigionamento profonde, mentre la Cina occidentale cresce più rapidamente, poiché lo Xinjiang sfrutta la logistica della Belt and Road per espandere le esportazioni verso l'Asia centrale e l'Europa.
Cosa differenzia le offerte premium nel mercato cinese dell'arredamento per la casa?
Le linee Premium integrano funzionalità intelligenti, materiali certificati e pacchetti di servizi quali progettazione e installazione rapida, che consentono di ottenere prezzi più elevati e una migliore economicità delle unità durante i cicli di acquisto orientati alla ristrutturazione.


