

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 345.02 milioni |
| Dimensione del mercato (2031) | USD 463.99 milioni |
| Tasso di crescita (2026 - 2031) | 6.12% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato cinese dei coloranti alimentari di Mordor Intelligence
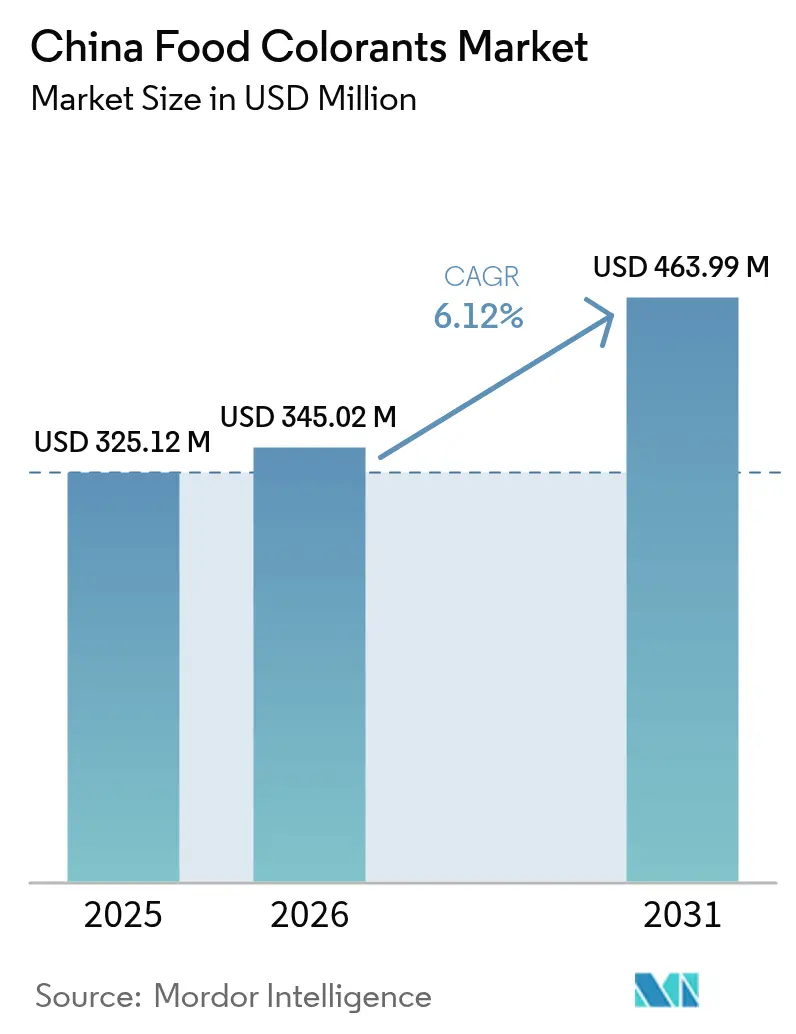
Si stima che il mercato cinese dei coloranti alimentari raggiungerà i 345.02 milioni di dollari nel 2026, in crescita rispetto ai 325.12 milioni di dollari del 2025, con proiezioni per il 2031 che indicano 463.99 milioni di dollari, con un CAGR del 6.12% nel periodo 2026-2031. La rapida urbanizzazione e gli stili di vita sempre più frenetici stanno alimentando la domanda di alimenti trasformati, pronti al consumo e pronti al consumo. Questa tendenza sottolinea la necessità di prodotti uniformi e visivamente accattivanti per trasmettere freschezza e sapore in un mercato alimentare confezionato competitivo. Allo stesso tempo, la crescente consapevolezza dei consumatori in merito alla salute e agli ingredienti sta spingendo i produttori a passare dagli additivi sintetici a soluzioni coloranti naturali, a base vegetale o clean-label che mantengano le prestazioni in condizioni di lavorazione industriale. Questa transizione è ulteriormente supportata dagli sviluppi normativi, tra cui la standardizzazione cinese dei coloranti alimentari a base vegetale e politiche più ampie sulla sicurezza alimentare, che definiscono gli ingredienti coloranti accettabili e incoraggiano i progressi nella stabilità e nella funzionalità dei pigmenti di origine naturale.
Punti chiave del rapporto
- Per tipologia di prodotto, nel 2025 i coloranti sintetici controllavano il 56.03% della quota di mercato dei coloranti alimentari in Cina, mentre si prevede che i coloranti naturali cresceranno a un CAGR dell'8.52% entro il 2031.
- Per quanto riguarda il colore, le tonalità rosse hanno generato il 33.00% dei ricavi nel 2025, mentre si prevede che i pigmenti blu cresceranno a un CAGR del 8.78% entro il 2031.
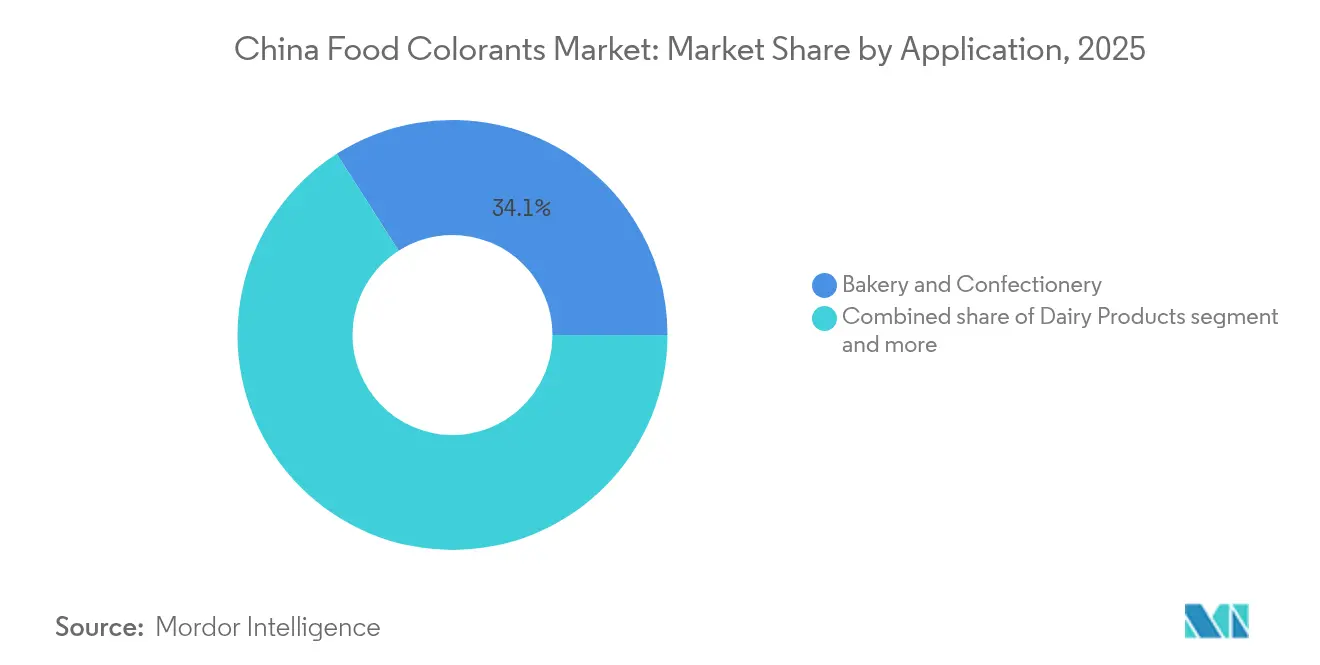
- Per applicazione, i settori della panetteria e della pasticceria hanno guidato le vendite del 34.05% nel 2025, mentre le bevande sono destinate a un CAGR dell'8.19% nel periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato cinese dei coloranti alimentari
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di alimenti trasformati, pronti al consumo e pronti per il consumo | + 1.2% | Nazionale, con concentrazione nelle città di livello 1 e 2 (Pechino, Shanghai, Guangzhou, Shenzhen, Chengdu) | Medio termine (2-4 anni) |
| Crescente domanda di ingredienti biologici e clean-label | + 1.6% | Nazionale, con adozione precoce nelle province costiere (Zhejiang, Jiangsu, Guangdong) | A lungo termine (≥ 4 anni) |
| Crescita delle applicazioni nel settore lattiero-caseario e della carne/frutti di mare per l'attrattiva estetica | + 0.9% | Nazionale, con ricadute sulle regioni produttrici di latte (Mongolia Interna, Heilongjiang) | Medio termine (2-4 anni) |
| I fattori normativi favorevoli espandono le approvazioni dei colori naturali | + 0.8% | Nazionale, applicato dalla NMPA e dagli uffici provinciali per la sicurezza alimentare | A breve termine (≤ 2 anni) |
| Crescente popolarità dei prodotti vegani e a base vegetale | + 0.7% | Città di livello 1 con rapida diffusione nei centri urbani di livello 2 | Medio termine (2-4 anni) |
| Progressi tecnologici nell'estrazione dei coloranti | + 0.6% | Concentrati nei centri produttivi di Zhejiang, Yunnan e Jiangsu | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di alimenti trasformati, pronti al consumo e pronti per il consumo
Il crescente consumo di alimenti trasformati, pronti al consumo e pronti al consumo in Cina è un fattore determinante per il mercato dei coloranti alimentari. Con l'aumento della vita urbana e della diffusione delle famiglie con doppio reddito, i consumatori si stanno rivolgendo a snack confezionati, pasti istantanei, piatti pronti refrigerati e bevande pronte da bere. Questi prodotti si affidano ai coloranti per la segnalazione del sapore e per migliorare l'attrattiva a scaffale. I produttori alimentari utilizzano i coloranti per standardizzare l'aspetto dei prodotti nella produzione su larga scala, mascherare la variabilità degli ingredienti naturali e garantire che i prodotti appaiano freschi e invitanti anche dopo lunghi periodi di stoccaggio e distribuzione. L'espansione dei moderni formati di vendita al dettaglio, dei minimarket e delle piattaforme di vendita online di generi alimentari sottolinea ulteriormente l'importanza di confezioni e colori dei prodotti visivamente accattivanti, poiché molti acquisti vengono effettuati rapidamente e impulsivamente. In questo contesto, la domanda di coloranti sia sintetici che naturali è in aumento, mentre i prodotti di alta qualità, come gli snack salutari e i piatti pronti funzionali, stanno aprendo la strada a soluzioni coloranti a base vegetale e con etichetta pulita.
Crescente domanda di ingredienti biologici e clean-label
La crescente domanda di ingredienti biologici e clean-label è un fattore chiave per il mercato cinese dei coloranti alimentari, poiché i consumatori prestano sempre più attenzione alla trasparenza e alla naturalità degli ingredienti. Le aspettative di clean-label incoraggiano i marchi a sostituire i coloranti sintetici con coloranti derivati da frutta, verdura, piante e alghe, che possono essere descritti in termini semplici e riconoscibili. Questa tendenza è ulteriormente supportata dagli sviluppi normativi, come il nuovo standard cinese per i coloranti alimentari di origine vegetale. Questo regolamento classifica molti coloranti naturali come ingredienti alimentari anziché additivi, promuovendo pratiche di etichettatura trasparenti. Il più ampio movimento per l'alimentazione green evidenzia la portata di questa preferenza. Secondo il China Green Food Development Center, le vendite di alimenti green certificati in Cina hanno raggiunto circa 609.78 miliardi di CNY nel 2024, dimostrando la volontà dei consumatori di investire in prodotti più sicuri e sostenibili. [1]Fonte: China Green Food Development Center (CGFDC), "Valore delle vendite nazionali di alimenti verdi in Cina", greenfood.org.cnMan mano che i produttori di alimenti e bevande si adattano a queste tendenze, la domanda di soluzioni coloranti naturali e biologiche continua ad aumentare, a vantaggio dei fornitori di coloranti alimentari a etichetta pulita.
Crescita delle applicazioni nel settore lattiero-caseario e della carne/frutti di mare per motivi estetici.
La crescita delle applicazioni nei settori lattiero-caseario e della carne/pesce è un fattore trainante significativo per il mercato cinese dei coloranti alimentari, poiché queste categorie dipendono sempre più dall'aspetto estetico per trasmettere freschezza, sapore e qualità ai consumatori. Nel segmento lattiero-caseario, i coloranti sono ampiamente utilizzati in prodotti come latte aromatizzato, yogurt, yogurt da bere, gelati e snack al formaggio. Questi coloranti contribuiscono a creare tonalità uniformi e accattivanti che si abbinano ai sapori di frutta o dessert, contribuendo anche alla differenziazione dei prodotti premium in ambienti di vendita al dettaglio competitivi. Le dimensioni dell'industria lattiero-casearia rafforzano ulteriormente questo impatto. Secondo l'Ufficio Nazionale di Statistica della Cina, la produzione di latte vaccino ha raggiunto circa 40.8 milioni di tonnellate nel 2024, fornendo una base sostanziale e crescente per l'utilizzo di coloranti nei prodotti lattiero-caseari a valore aggiunto. [2]Fonte: Ufficio nazionale di statistica della Cina, "Volume di produzione di latte vaccino in Cina", stats.gov.cnMan mano che i produttori introducono prodotti lattiero-caseari più golosi e funzionali, spesso rivolti a bambini e giovani adulti, la domanda di colori stabili e vivaci, in grado di resistere al trattamento termico e alla distribuzione nella catena del freddo, continua ad aumentare.
I fattori normativi favorevoli espandono le approvazioni dei colori naturali
Gli sviluppi normativi stanno facilitando sempre più la crescita dei coloranti alimentari naturali in Cina, in particolare con l'introduzione dello standard di settore QB/T 6500-2024 Ingredienti alimentari coloranti per l'industria alimentare. In vigore dal 1° maggio 2025, questo standard richiede che gli ingredienti alimentari coloranti siano derivati da frutta, verdura, piante o alghe comunemente consumate come alimenti e lavorate esclusivamente con metodi fisici, escludendo solventi sintetici e coloranti artificiali. Classificando queste preparazioni come ingredienti alimentari piuttosto che come additivi, il regolamento promuove dichiarazioni in etichetta più chiare e trasparenti. Questo chiarimento affronta le precedenti ambiguità relative alle dichiarazioni di naturalità e fornisce ai produttori nazionali e multinazionali un quadro chiaro per lo sviluppo e la commercializzazione di soluzioni coloranti a base vegetale. Di conseguenza, il nuovo standard funge da motore strutturale della domanda di coloranti naturali, incoraggiando un abbandono delle alternative sintetiche e accelerando gli investimenti in capacità di estrazione, lavorazione e applicazione conformi all'interno del mercato cinese dei coloranti alimentari.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Alto costo dei coloranti naturali | -0.5% | Nazionale, con forti pressioni nei segmenti sensibili al prezzo (snack, cereali) | Medio termine (2-4 anni) |
| Tavolozza di colori/gamma di tonalità limitata con coloranti naturali | -0.3% | Nazionale, che interessa applicazioni speciali (tonalità metallizzate, nere, neon) | A lungo termine (≥ 4 anni) |
| Volatilità dell'offerta di raccolti causata dal clima | -0.4% | Regionale, concentrato nello Yunnan (spirulina), nello Xinjiang (paprika), nella Mongolia Interna (cartamo) | A breve termine (≤ 2 anni) |
| Ritmo di innovazione limitato nei coloranti sintetici | -0.2% | Nazionale, con ricadute sui produttori dipendenti dall'export | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Alto costo dei coloranti naturali
L'elevato costo dei coloranti naturali rappresenta un freno significativo per il mercato cinese dei coloranti alimentari. I pigmenti di origine vegetale, come antociani, carotenoidi ed estratti di spirulina, richiedono processi di coltivazione, estrazione e purificazione più complessi rispetto ai coloranti sintetici, con conseguenti costi di produzione più elevati. Inoltre, i coloranti naturali presentano spesso un potere colorante inferiore e intervalli di stabilità più ristretti, richiedendo dosaggi più elevati o tecnologie di formulazione avanzate per ottenere effetti visivi comparabili. Questi fattori fanno sì che i coloranti naturali siano più costosi per unità funzionale in molte applicazioni, in particolare nei prodotti di massa sensibili ai costi. Di conseguenza, alcuni produttori di alimenti e bevande in Cina sono riluttanti a passare completamente dalle alternative sintetiche a quelle naturali, il che rallenta l'adozione di prodotti clean-label nonostante la forte domanda dei consumatori e il supporto normativo.
Tavolozza di colori/gamma di tonalità limitata con coloranti naturali
L'elevato costo dei coloranti naturali rappresenta un freno significativo per il mercato cinese dei coloranti alimentari. I pigmenti di origine vegetale, come antociani, carotenoidi ed estratti di spirulina, richiedono processi di coltivazione, estrazione e purificazione più complessi rispetto ai coloranti sintetici, con conseguenti costi di produzione più elevati. Inoltre, i coloranti naturali presentano spesso un potere colorante inferiore e intervalli di stabilità più ristretti, richiedendo dosaggi più elevati o tecnologie di formulazione avanzate per ottenere effetti visivi comparabili. Questi fattori fanno sì che i coloranti naturali siano più costosi per unità funzionale in molte applicazioni, in particolare nei prodotti di massa sensibili ai costi. Di conseguenza, alcuni produttori di alimenti e bevande in Cina sono riluttanti a passare completamente dalle alternative sintetiche a quelle naturali, il che rallenta l'adozione di prodotti clean-label nonostante la forte domanda dei consumatori e il supporto normativo.
Analisi del segmento
Crescente domanda di alimenti trasformati, pronti al consumo e pronti per il consumo
I coloranti sintetici detengono la quota maggiore del mercato cinese dei coloranti alimentari, trainati dal loro utilizzo di lunga data, dalla convenienza e dalla stabilità tecnica in diverse applicazioni. Nel 2025, questi prodotti rappresentavano il 56.03% del mercato, a dimostrazione della loro significativa presenza in segmenti ad alto volume come bevande, snack e dolciumi. Il loro elevato potere colorante e i requisiti di dosaggio ridotti rimangono interessanti per i produttori che mirano a ottimizzare i costi di formulazione. Inoltre, un'infrastruttura produttiva consolidata e solide catene di approvvigionamento rafforzano ulteriormente la loro posizione dominante. Tuttavia, questa leadership è sempre più sotto pressione a causa dell'intensificarsi dei controlli normativi e delle crescenti preoccupazioni per la salute dei consumatori. Di conseguenza, sebbene si preveda che i coloranti sintetici manterranno la loro importanza nel breve termine, si prevede che la loro quota di mercato diminuirà con la progressiva affermazione delle alternative naturali.
I coloranti naturali rappresentano il segmento in più rapida crescita nel mercato cinese dei coloranti alimentari, con un CAGR previsto di circa l'8.52% tra il 2026 e il 2031. Questa crescita è alimentata dalla crescente domanda di ingredienti clean-label, di origine vegetale e minimamente lavorati, in particolare nel settore delle bevande, dei latticini e dei dolciumi. Le iniziative normative, come l'enfasi della Cina sui coloranti alimentari di origine vegetale, ne stanno accelerando l'adozione chiarendo gli standard e incoraggiando la riformulazione, allontanandosi dalle opzioni sintetiche. Allo stesso tempo, i progressi nelle tecnologie di estrazione e stabilizzazione stanno migliorando le prestazioni e la durata di conservazione dei pigmenti naturali, rendendoli più adatti ad applicazioni complesse. Man mano che queste soluzioni diventano sempre più competitive in termini di costi e funzionalità, stanno progressivamente erodendo la quota di mercato dei coloranti sintetici.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per colore: le tonalità blu aumentano l'innovazione delle bevande
I coloranti rossi detengono la quota maggiore del mercato cinese dei coloranti alimentari, rappresentando il 33.00% del valore totale del mercato nel 2025. Questa posizione dominante è attribuita al loro ampio utilizzo in categorie come prodotti a base di carne, prodotti ittici trasformati, dolciumi e bevande aromatizzate alla frutta, dove le tonalità rosse e bruno-rossastre ne esaltano l'aspetto visivo. Sia i coloranti rossi sintetici che le opzioni naturali, come antocianine e pigmenti a base di barbabietola, contribuiscono a questa leadership, offrendo ai produttori flessibilità in diverse fasce di prezzo e preferenze di etichettatura. Il ruolo consolidato delle tonalità di rosso nella cucina tradizionale cinese, nei prodotti festivi e negli articoli da regalo di alta qualità ne sostiene ulteriormente l'ampia diffusione. Inoltre, si prevede che i continui lanci di prodotti di caramelle e ripieni per prodotti da forno di colore rosso sosterranno una domanda di base significativa. Mentre altri segmenti di colore stanno guadagnando terreno, si prevede che i coloranti rossi rimarranno la pietra angolare del mercato nel medio termine.
I coloranti blu rappresentano il segmento in più rapida crescita nel mercato cinese dei coloranti alimentari, con un CAGR previsto di circa il 8.78% dal 2026 al 2031, il più alto tra tutte le categorie di colori. Questa crescita è trainata principalmente dalla crescente adozione della ficocianina derivata dalla spirulina, un'alternativa vegetale e facilmente etichettabile ai tradizionali pigmenti blu sintetici. I produttori di bevande stanno sfruttando questi coloranti blu naturali per ottenere una sorprendente differenziazione visiva, allineandosi al contempo alle tendenze delle etichette pulite. L'abbandono del biossido di titanio e di alcuni pigmenti sintetici, dovuto a problemi di sicurezza e alla percezione dei consumatori, sta ulteriormente incoraggiando l'esplorazione di nuovi sistemi di colorazione blu nelle bevande e nei dolciumi. I progressi nella stabilità e nella tolleranza alla lavorazione della ficocianina stanno ampliando il suo potenziale applicativo in diverse categorie di prodotti.
Per applicazione: le bevande accelerano nei formati RTD e funzionali
Il segmento della panetteria e della pasticceria detiene attualmente la quota maggiore del mercato cinese dei coloranti alimentari, rappresentando il 34.05% del valore di mercato nel 2025. Questa posizione dominante è attribuita all'ampio utilizzo di coloranti in prodotti come torte, pasticcini, pane ripieno, dolciumi e decorazioni di cioccolato, dove l'aspetto visivo influenza significativamente le decisioni di acquisto dei consumatori. Il segmento comprende sia prodotti confezionati prodotti industrialmente sia un importante canale di panetteria fuori casa, generando una domanda elevata per un'ampia gamma di rossi, gialli e tonalità miste. Nel luglio 2024, la Cina ha presentato all'OMC una bozza di Standard Nazionale per la Sicurezza Alimentare per torte e pane (G/SPS/N/CHN/1304), che indica un maggiore controllo normativo degli ingredienti, inclusi i coloranti. Si prevede che questo sviluppo normativo incoraggerà i produttori ad adottare misure di conformità più rigorose e potenzialmente a passare nel tempo a sistemi di colorazione più naturali o standardizzati.
Il segmento delle bevande è l'area di applicazione in più rapida crescita per i coloranti alimentari, con un utilizzo previsto in crescita a un CAGR di circa l'8.19% tra il 2026 e il 2031. Questa crescita è trainata dall'ampia gamma di tè pronti da bere (RTD), bevande funzionali, bevande energetiche e bevande analcoliche gassate, che si affidano a colori vivaci per la differenziazione del prodotto e la segnalazione del sapore. I proprietari di marchi stanno riformulando sempre più i loro prodotti per incorporare coloranti naturali e di origine vegetale, in particolare nelle bevande premium e salutistiche, contribuendo alla crescita del valore. Ingredienti come i blu derivati dalla spirulina e i rossi a base di antocianine vengono adottati per creare tonalità più complesse nelle formulazioni di bevande sia trasparenti che opache. Inoltre, l'aumento del reddito disponibile nelle aree urbane e la crescente popolarità dei concept di tè in stile bar e bubble tea stanno aumentando la domanda di bevande visivamente accattivanti che richiedono sistemi di colorazione avanzati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Il mercato cinese dei coloranti alimentari è fortemente concentrato lungo la fascia costiera orientale, con Zhejiang, Jiangsu e Guangdong che fungono da importanti centri di produzione e commercio. Queste province beneficiano di una fitta rete di aziende di trasformazione alimentare e delle bevande, di produttori di ingredienti orientati all'esportazione e di reti logistiche ben sviluppate. Questa combinazione garantisce una domanda costante di sistemi di colorazione sia naturali che sintetici. Inoltre, la vicinanza a importanti porti come Ningbo, Shanghai e Shenzhen facilita l'importazione di materie prime e l'esportazione di prodotti finiti, consolidando ulteriormente il loro predominio nella produzione e distribuzione nazionale. Le amministrazioni locali di queste regioni sostengono attivamente l'industria alimentare e chimica specializzata a valore aggiunto, incoraggiando gli investimenti nella capacità produttiva di coloranti e nei laboratori applicativi.
Province interne come il Sichuan e l'Henan stanno acquisendo sempre più importanza nella produzione di coloranti sintetici, in particolare per i coloranti azoici e altri pigmenti di base. Queste regioni offrono costi di manodopera e terreni inferiori, oltre a parchi industriali chimici consolidati che forniscono servizi e infrastrutture di trattamento condivise, su misura per la produzione di coloranti e prodotti intermedi. Questo spostamento diversifica la base di approvvigionamento della Cina, allontanandola dalle zone costiere, mantenendo al contempo costi di produzione competitivi per gli utilizzatori a valle di snack, prodotti da forno e alimenti istantanei. Tuttavia, i requisiti più severi in materia di conformità ambientale e di sicurezza stanno spingendo i produttori interni a migliorare i propri processi e a investire in tecnologie più pulite. Questa tendenza sta gradualmente innalzando le barriere tecnologiche all'ingresso, favorendo produttori di coloranti sintetici più grandi e ben capitalizzati, in grado di soddisfare gli standard nazionali e di soddisfare i clienti di marca.
Dal lato della domanda, città di primo livello come Pechino, Shanghai, Guangzhou e Shenzhen continuano a trainare il consumo finale e il lancio di prodotti premium nel mercato dei coloranti alimentari. Queste aree metropolitane, caratterizzate da elevati redditi disponibili, reti di vendita al dettaglio moderne e dense e canali di ristorazione avanzati, favoriscono l'adozione precoce di prodotti clean-label, naturali e visivamente differenziati che si basano su sistemi di colorazione avanzati. Tuttavia, le città di secondo e terzo livello stanno ora registrando una crescita più rapida, trainata dall'espansione delle piattaforme di e-commerce e dei canali di social-commerce. Questi sviluppi stanno aumentando l'accesso a snack, bevande e prodotti da forno premium anche al di fuori delle megalopoli costiere. Di conseguenza, i marchi nazionali e i produttori multinazionali si stanno concentrando sulla garanzia di forniture di coloranti a lungo termine e di elevata qualità, spesso privilegiando produttori verticalmente integrati con il controllo sulla coltivazione dei pigmenti o sui principali intermedi.
Panorama normativo
In Cina, la regolamentazione dei coloranti alimentari si basa principalmente sulla Legge sulla Sicurezza Alimentare e sullo Standard Nazionale di Sicurezza Alimentare GB 2760-2024 (Uso degli Additivi Alimentari), emanato l'8 febbraio 2024 ed entrato in vigore l'8 febbraio 2025. Lo standard definisce le tipologie di additivi consentiti, l'ambito di utilizzo e i livelli massimi di utilizzo per i coloranti impiegati come additivi. Parallelamente, lo standard di settore QB/T 6500-2024 "Ingredienti Coloranti Alimentari per l'Industria Alimentare", in vigore dal 1° maggio 2025, formalizza un percorso separato per gli "ingredienti coloranti alimentari" di origine vegetale prodotti con metodi fisici. Inoltre, classifica molti preparati coloranti botanici come dichiarazioni di tipo ingrediente anziché come elenchi di additivi.
La supervisione sulle modalità di produzione ed etichettatura dei coloranti si sta intensificando. La SAMR ha pubblicato gli Standard per la revisione delle licenze di produzione di additivi alimentari (edizione 2025), perfezionando la gestione delle licenze in tutte le categorie che includono additivi alimentari composti, aspetto rilevante per i sistemi di colorazione composti o miscelati. Nel maggio 2026, la Commissione nazionale per la salute (NHC) ha emesso l'Avviso n. 5 del 2026 nell'ambito del meccanismo "Tre nuovi alimenti", approvando 16 sostanze (tra cui nuove varietà e ambiti di applicazione ampliati per additivi esistenti). Ciò rafforza il ruolo delle approvazioni formali e dell'ampliamento degli ambiti di applicazione come percorso per un'innovazione conforme nel settore degli additivi e dei relativi sistemi di ingredienti.
Analisi della catena del valore
La catena del valore inizia con la fornitura di materie prime e intermedi, suddivisa tra input petrolchimici per i coloranti sintetici e input agricoli per i pigmenti naturali. La produzione di coloranti sintetici si basa su intermedi chimici ed è concentrata in consolidati distretti manifatturieri nelle province costiere, in particolare Zhejiang e Jiangsu, e in alcuni parchi chimici dell'entroterra. Successivamente, i coloranti certificati passano attraverso processi di purificazione, standardizzazione e test di conformità per uso alimentare, in linea con la norma GB 2760-2024. L'approvvigionamento di coloranti naturali dipende da colture e biomasse, ad esempio la coltivazione di paprika e calendula per input ricchi di carotenoidi e le alghe per i blu di tipo ficocianina, seguiti da fasi di estrazione e concentrazione. La scelta del processo è sempre più influenzata dai requisiti di trasformazione fisica associati alla norma QB/T 6500-2024 per gli ingredienti alimentari coloranti.
Gli operatori della fase intermedia della filiera includono formulisti e miscelatori che trasformano i singoli pigmenti in sistemi pronti all'uso (polveri, emulsioni, lacche e miscele personalizzate) con uniformità e stabilità tra i lotti, in presenza di calore, luce e pH tipici dei settori delle bevande, dei latticini e dei prodotti da forno. A valle, i produttori di alimenti e bevande e i proprietari di marchi acquistano coloranti singoli o sistemi sviluppati congiuntamente e supportati da laboratori di applicazione, per poi distribuire i prodotti finiti attraverso i moderni canali di vendita al dettaglio, dei minimarket e dell'e-commerce. La conformità e la documentazione sono garantite lungo tutta la catena, con controlli più rigorosi sulle autorizzazioni degli additivi e sull'etichettatura dei sistemi composti secondo la norma GB 2760-2024 e un posizionamento più orientato agli ingredienti per i preparati coloranti a base vegetale ammissibili secondo la norma QB/T 6500-2024.
Panorama competitivo
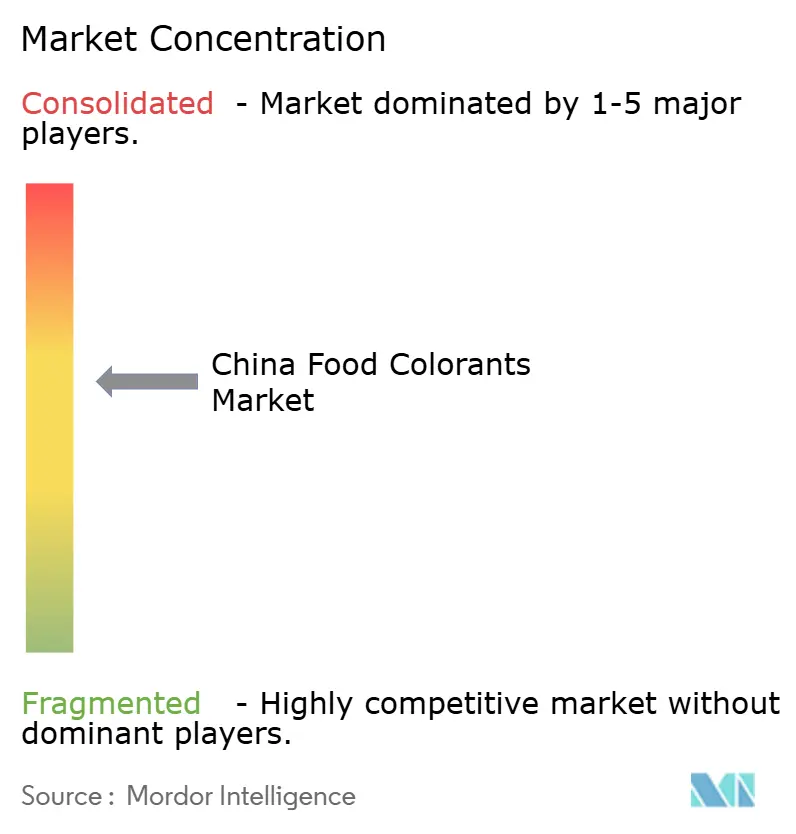
Il mercato cinese dei coloranti alimentari è altamente frammentato, con numerosi produttori regionali che forniscono sia coloranti sintetici che pigmenti naturali emergenti in diverse province. Molte piccole e medie imprese si concentrano su coloranti azoici di base e miscele standard, competendo principalmente sul prezzo e sulla vicinanza ai trasformatori alimentari locali. Questo contesto competitivo esercita una significativa pressione sui prezzi nei segmenti con specifiche inferiori e complica gli sforzi dei marchi a valle per garantire una qualità costante e la conformità normativa tra i fornitori. Tuttavia, gli operatori nazionali con capacità di Ricerca e Sviluppo (R&S) avanzate e competenze normative stanno iniziando a distinguersi offrendo processi di produzione più puliti e soluzioni di colore personalizzate. Di conseguenza, fattori come la scala, il servizio tecnico e l'affidabilità stanno diventando sempre più importanti, oltre alla capacità produttiva di base.
Le multinazionali produttrici di ingredienti, tra cui DSM-Firmenich, Dohler e Givaudan, stanno affrontando la frammentazione del mercato espandendo la loro presenza locale in Cina. Queste aziende stanno istituendo laboratori applicativi e impianti di miscelazione delle polveri vicino ai principali hub del settore alimentare e delle bevande, consentendo lo sviluppo congiunto di formulazioni personalizzate in base alle preferenze cinesi in termini di gusto, colore e condizioni di lavorazione. Queste strutture facilitano la prototipazione rapida per applicazioni nei settori delle bevande, della panetteria, della pasticceria e dei prodotti lattiero-caseari, aiutando i proprietari di marchi ad accelerare il lancio dei prodotti e le riformulazioni verso soluzioni naturali e clean-label.
Inoltre, le multinazionali stanno investendo o collaborando per l'estrazione, la concentrazione e la distribuzione locale di pigmenti di origine vegetale, al fine di ridurre la dipendenza da prodotti intermedi importati. Questo approccio integrato contribuisce a stabilizzare i costi di produzione, migliora la coerenza tra i lotti e garantisce la conformità agli standard cinesi in continua evoluzione per coloranti e additivi alimentari. Nel tempo, si prevede che la combinazione di capacità di assistenza tecnica e parziale integrazione verticale rafforzerà la posizione competitiva delle multinazionali nei segmenti a più alto valore aggiunto del frammentato mercato cinese dei coloranti alimentari.
Leader del settore dei coloranti alimentari in Cina
-
Givaudan SA
-
DSM Firmenich AG
-
Sensibile Technologies Corporation
-
Dohler GmbH
-
Kalsec Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: dsm-firmenich ha inaugurato un nuovo impianto di produzione di colture a Hohhot, in Cina, rafforzando la copertura produttiva locale per i clienti del settore alimentare e delle bevande che servono l'industria lattiero-casearia regionale. Sebbene non si tratti di un impianto per la produzione di coloranti, l'investimento supporta una fornitura più rapida e affidabile di sistemi di ingredienti complementari utilizzati nelle formulazioni lattiero-casearie, dove i coloranti vengono spesso sviluppati congiuntamente per conferire caratteristiche visive e aromatiche.
- Maggio 2025: è entrata in vigore a livello nazionale la norma QB/T 6500-2024 relativa agli ingredienti coloranti per l'industria alimentare, che stabilisce criteri basati sul processo affinché i preparati coloranti di origine vegetale siano considerati ingredienti anziché additivi. La norma ha formalizzato i requisiti di processo fisico e ha fornito ai fornitori di coloranti e ai proprietari di marchi un percorso più chiaro per sviluppare ed etichettare soluzioni coloranti "clean label" in Cina.
- Luglio 2024: la Cina ha notificato all'OMC una bozza di norma nazionale sulla sicurezza alimentare per torte e pane (G/SPS/N/CHN/1304), a testimonianza di una maggiore attenzione al controllo degli ingredienti in un settore ad alto volume di applicazione dei coloranti alimentari. Per i produttori di prodotti da forno e dolciari, la bozza ha segnalato aspettative di conformità più rigorose e una maggiore attenzione ai sistemi di colorazione standardizzati e verificabili.
Ambito del rapporto sul mercato cinese dei coloranti alimentari
Il mercato cinese dei coloranti alimentari è segmentato per tipo in colore naturale e colore sintetico. Il mercato è segmentato per applicazione in bevande, prodotti lattiero-caseari e surgelati, prodotti da forno, carne e frutti di mare, dolciumi e altri.
Per tipo di prodotto
| Colore naturale | Gli antociani |
| I carotenoidi | |
| Curcumina | |
| Carminio | |
| spirulina | |
| altri tipi | |
| Colore sintetico |
Per colore
| Blu |
| Verde |
| Rosso |
| Giallo |
| Viola |
| Arancione |
| Rosa |
| Altro |
Per Applicazione
| Panetteria e Confetteria |
| Latticini |
| Snack e Cereali |
| Bevande |
| Altro |
| Per tipo di prodotto | Colore naturale | Gli antociani |
| I carotenoidi | ||
| Curcumina | ||
| Carminio | ||
| spirulina | ||
| altri tipi | ||
| Colore sintetico | ||
| Per colore | Blu | |
| Verde | ||
| Rosso | ||
| Giallo | ||
| Viola | ||
| Arancione | ||
| Rosa | ||
| Altro | ||
| Per Applicazione | Panetteria e Confetteria | |
| Latticini | ||
| Snack e Cereali | ||
| Bevande | ||
| Altro |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quale tasso di crescita è previsto per il mercato cinese dei coloranti alimentari tra il 2026 e il 2031?
Si prevede che il mercato registrerà un CAGR del 6.12%, passando da 345.02 milioni di USD nel 2026 a 463.99 milioni di USD nel 2031.
Quale tipo di pigmento sta crescendo più rapidamente nel settore alimentare cinese?
Si prevede che i pigmenti blu derivati dalla spirulina registreranno il CAGR più elevato, pari al 8.78%, entro il 2031, poiché i marchi di bevande sono alla ricerca di blu che rispettino le etichette.
In che modo le nuove normative cinesi influenzeranno i fornitori di coloranti naturali?
GB 2760-2024 e lo standard sugli ingredienti alimentari coloranti richiedono l'estrazione senza solventi e la completa tracciabilità, consentendo ai fornitori certificati di applicare prezzi maggiorati, spingendo al contempo gli impianti non conformi verso l'uscita o il consolidamento.
Quali regioni ospitano la maggior parte della produzione di pigmenti della Cina?
Le province di Zhejiang, Jiangsu e Guangdong ospitano circa il 54.62% della capacità produttiva, beneficiando di porti di esportazione, cluster di ingredienti integrati e verifiche normative tempestive.


