

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
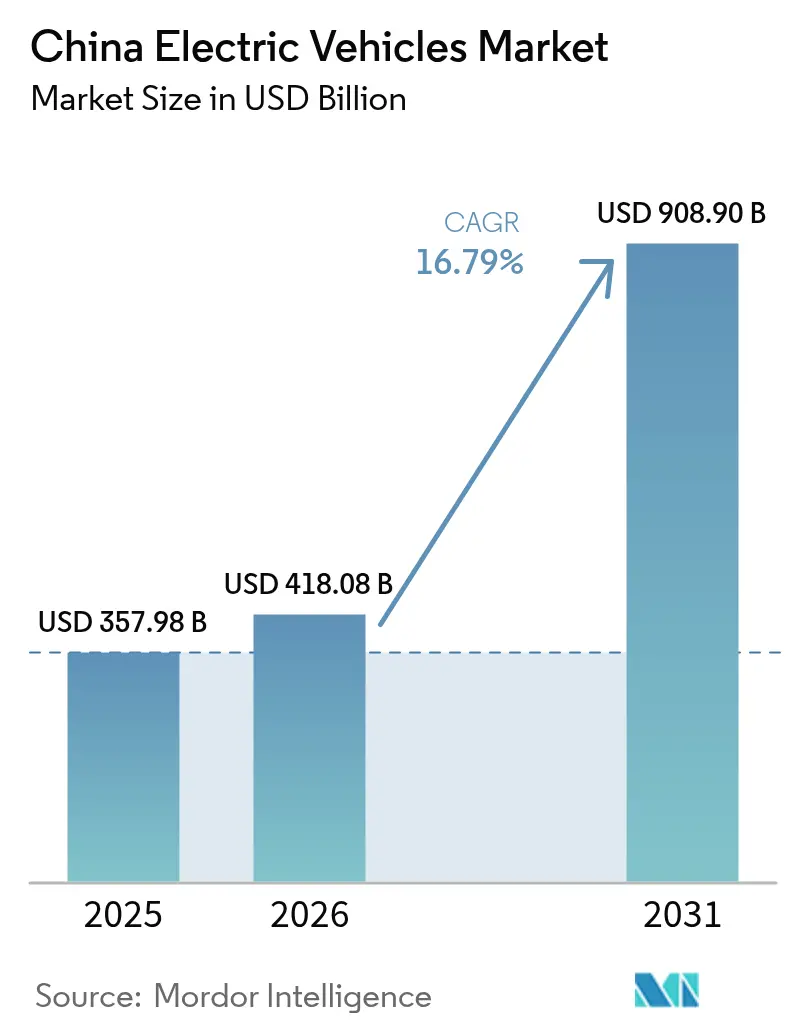
| Dimensione del mercato (2026) | 418.08 miliardo di dollari |
| Dimensione del mercato (2031) | 908.9 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 16.79% CAGR |
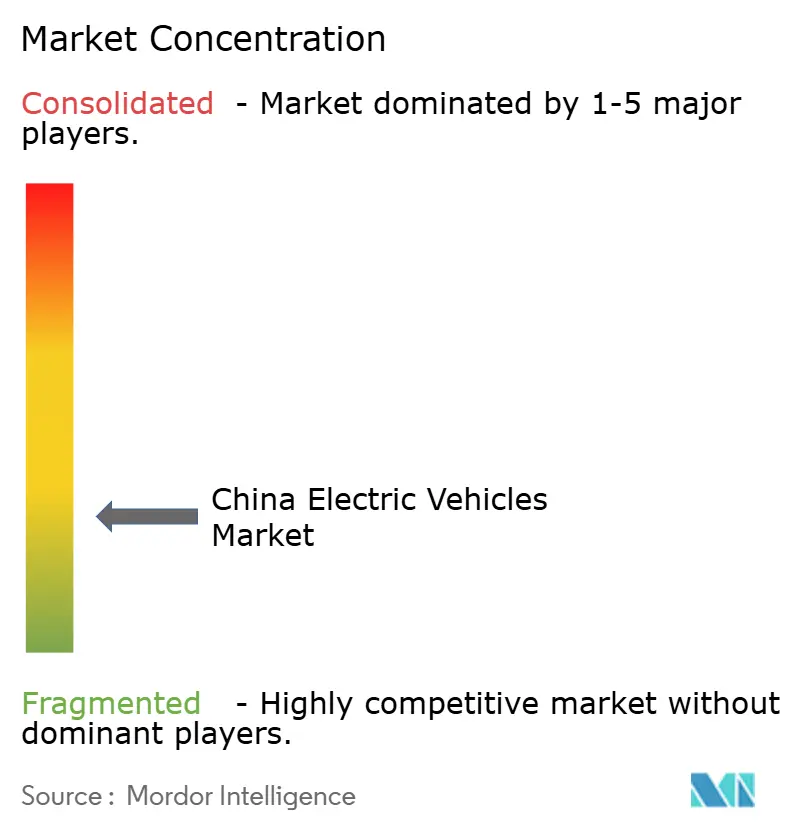
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei veicoli elettrici in Cina di Mordor Intelligence
Si stima che il mercato cinese dei veicoli elettrici raggiungerà i 418.08 miliardi di dollari nel 2026, in crescita rispetto ai 357.98 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 908.9 miliardi di dollari, con un CAGR del 16.79% nel periodo 2026-2031. La parità di costo delle batterie, la diffusione a livello nazionale di sistemi di ricarica e sostituzione delle batterie e lo slancio dei veicoli ibridi plug-in di livello 2/3 nelle aree urbane rafforzano l'espansione dei volumi. Le case automobilistiche stanno inoltre accelerando l'integrazione verticale e l'innovazione nella chimica delle batterie per garantire margini in calo a fronte della guerra dei prezzi. Gli investimenti infrastrutturali e le batterie al litio-polimero (LFP) competitive in termini di costi posizionano il mercato cinese dei veicoli elettrici per un'ulteriore penetrazione nei segmenti rurali sensibili ai prezzi.
Punti chiave del rapporto
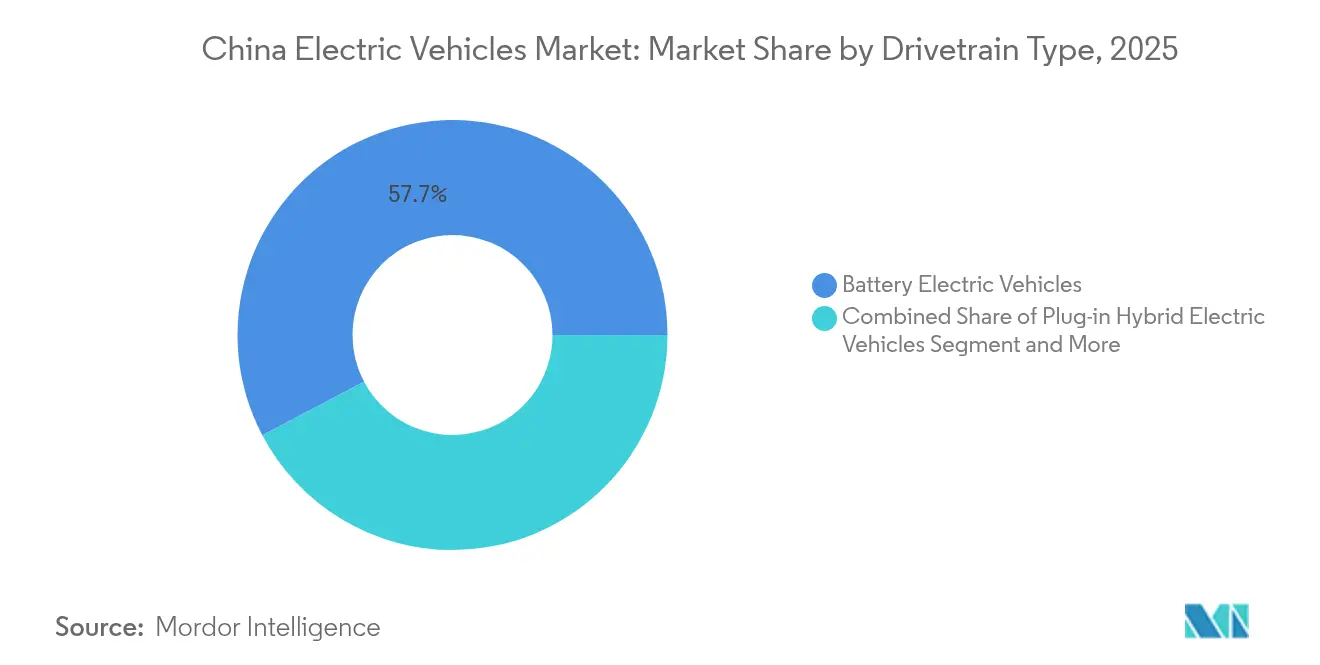
- In base al tipo di propulsione, nel 57.72 i veicoli elettrici a batteria detenevano il 2025% della quota di mercato cinese dei veicoli elettrici, mentre si prevede che gli ibridi plug-in cresceranno a un CAGR del 20.88% fino al 2031.
- Per tipologia di veicolo, le autovetture hanno conquistato una quota di fatturato pari all'87.60% nel 2025; i veicoli commerciali leggeri stanno crescendo a un CAGR del 18.20% fino al 2031.
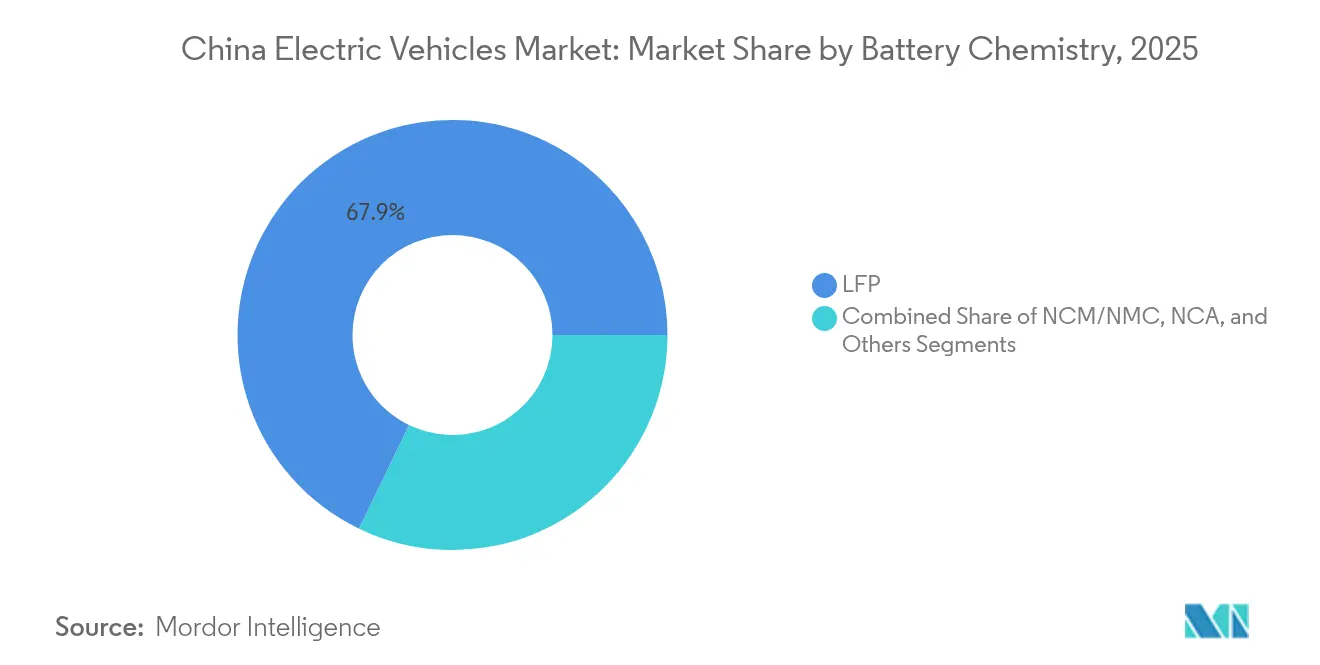
- In base alla composizione chimica delle batterie, LFP ha registrato una quota del 67.85% nel 2025, mentre gli altri sottosegmenti sono sulla buona strada per un CAGR del 33.20% fino al 2031.
- Per fascia di prezzo, il segmento compreso tra 10,000 e 20,000 USD è stato il più quotato con una quota del 46.15% nel 2025; si prevede che i veicoli con prezzo superiore a 50,000 USD cresceranno a un CAGR del 21.50% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei veicoli elettrici in Cina
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita dei veicoli ibridi plug-in nelle città di livello 2/3 | + 4.1% | Città di livello 2/3, aree rurali | A breve termine (≤ 2 anni) |
| Parità dei costi LFP con le piccole auto ICE | + 3.8% | Nazionale, più forte nei segmenti sensibili al prezzo | A breve termine (≤ 2 anni) |
| Esenzioni fiscali NEV estese fino al 2027 | + 3.2% | Nazionale, con un impatto più forte nelle città di livello 2/3 | Medio termine (2-4 anni) |
| Espansione del corridoio di ricarica rapida e sostituzione della batteria | + 2.8% | Nazionale, concentrato nei principali corridoi di trasporto | A lungo termine (≥ 4 anni) |
| Le quote di trasporto elettronico stimolano la domanda di veicoli commerciali leggeri | + 1.9% | Grandi aree metropolitane, hub logistici | Medio termine (2-4 anni) |
| Le tariffe V2G sbloccano le entrate della rete | + 1.5% | Città pilota, espansione a livello provinciale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Estensione delle esenzioni fiscali per l'acquisto di veicoli elettrici fino al 2027
L'esenzione fiscale, del valore di 1,390-4,175 dollari per veicolo, ammortizza la transizione post-sussidi e mantiene competitivi i prezzi di ingresso. I clienti Tier 2/3 hanno reagito positivamente a questo risparmio e un terzo delle vendite di veicoli elettrici a zero emissioni del 2024 ha sfruttato l'esenzione più gli incentivi alla permuta. Orizzonti politici prevedibili consentono alle case automobilistiche di pianificare aumenti di capacità e aggiornamenti a metà ciclo, in particolare per i crossover di fascia media che trainano il volume di veicoli elettrici in Cina.
Realizzazione di un corridoio nazionale per la ricarica rapida e la sostituzione delle batterie
I punti di ricarica pubblici sono aumentati drasticamente negli ultimi anni, mentre CATL e Sinopec stanno installando 500 stazioni di ricarica per batterie in grado di effettuare cambi in soli due minuti. La copertura autostradale copre ora il 60% delle aree di servizio e il 57% dei punti di ricarica rimane concentrato in 15 città, a dimostrazione di un margine di manovra nelle province occidentali. La strategia infrastrutturale a doppio binario risponde alle esigenze di ricarica dei pendolari e alla richiesta di tempi di attività delle flotte, rafforzando la fiducia nel mercato cinese dei veicoli elettrici.
Aumento dei veicoli ibridi plug-in nelle città di livello 2/3 grazie all'appello per il risparmio di carburante
Le consegne di veicoli ibridi plug-in (PHEV) sono aumentate di oltre l'80% nel 2024, grazie all'adozione da parte dei consumatori di prezzi BYD Qin di livello L inferiori a 16,700 dollari. La flessibilità del dual fuel riduce l'accesso limitato alla ricarica e riduce il costo totale di proprietà. Le ricerche dimostrano che gli acquirenti al di fuori delle aree metropolitane di primo livello privilegiano i risparmi operativi rispetto ai fattori ambientali, rendendo i veicoli ibridi plug-in il ponte pragmatico verso la completa elettrificazione.
Le quote per il trasporto merci elettrico municipale aumentano la domanda di veicoli commerciali leggeri elettrici
Le città limitano l'accesso ai furgoni diesel nelle ore di punta, contribuendo a far superare alle immatricolazioni di veicoli commerciali leggeri elettrici le 38,000 unità nel primo semestre del 1. I furgoni con batteria sostituibile sfruttano la sostituzione del modulo in due minuti di CATL per massimizzare la densità di percorsi. Gli operatori di flotte beneficiano di contratti di "batteria come servizio" che trasferiscono il rischio di valore residuo, consolidando il pilastro commerciale del mercato cinese dei veicoli elettrici.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L’eliminazione graduale dei sussidi rallenta i cicli di aggiornamento | -2.7% | Nazionale, impatto più forte nei segmenti sensibili al prezzo | A breve termine (≤ 2 anni) |
| Prezzo del litio e volatilità delle esportazioni | -1.8% | Catena di fornitura globale, produzione nazionale di batterie | Medio termine (2-4 anni) |
| Le preoccupazioni sulla qualità dei veicoli elettrici incidono sulla fedeltà | -1.6% | Nazionale, impatto più forte sui segmenti premium | A breve termine (≤ 2 anni) |
| Limiti provinciali per i caricabatterie sottoutilizzati | -1.2% | Livello provinciale, in particolare nelle regioni con eccesso di offerta | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'eliminazione graduale dei sussidi centrali rallenta i cicli di ammodernamento
La sospensione dei sussidi a dicembre 2022 ha ridotto gli incentivi all'acquisto di 1,670-2,780 RMB, aumentando la sensibilità al prezzo delle berline di fascia media. Le case automobilistiche hanno risposto con sconti e programmi di permuta regionali, ma gli intervalli di sostituzione si sono allungati. Con la diminuzione dei costi di produzione delle batterie, si prevede che la dipendenza dai sussidi diretti diminuirà, ripristinando i ritmi di sostituzione naturali nel mercato cinese dei veicoli elettrici.
Prezzo del carbonato di litio e volatilità del controllo delle esportazioni
Un crollo dei prezzi dell'80% a circa 13,000 USD/tonnellata ha alleviato la pressione sui costi a breve termine, ma ha evidenziato il rischio di approvvigionamento, con la Cina che importa l'83.65% della sua materia prima di litio. Le minacce di controllo delle esportazioni da parte di Australia e Cile complicano i contratti di approvvigionamento pluriennali, spingendo i produttori di celle verso chimiche a ioni di sodio e ricche di ferro meno esposte alle fluttuazioni del litio. [1] “Lithium-Carbonate Price & Export-Control Volatility,” Oxford Institute for Energy Studies, oxfordenergy.org
Analisi del segmento
Per tipo di trasmissione: lo slancio dei veicoli ibridi plug-in sfida la leadership dei veicoli elettrici a batteria
I veicoli elettrici a batteria hanno guidato le consegne nel 2025 con una quota del 57.72%, fissando le dimensioni del mercato cinese dei veicoli elettrici per quell'anno. Si prevede tuttavia che gli ibridi plug-in registreranno un CAGR del 20.88% entro il 2031, riducendo il divario con la diffusione delle infrastrutture nell'entroterra. La flessibilità del dual fuel rende i veicoli ibridi plug-in la tecnologia ponte preferita dagli automobilisti che hanno a disposizione una rete di ricarica limitata.
La continua erosione dei costi dei veicoli elettrici a batteria (BEV) mantiene i modelli completamente elettrici appetibili nelle flotte di utilitarie e taxi, ma la crescita dei veicoli ibridi plug-in (PHEV) nei SUV familiari e nelle berline rurali diversifica il mix di propulsori. I produttori, quindi, si proteggono dalle architetture, mentre i programmi per i veicoli a stato solido puntano all'ondata di veicoli elettrici a batteria premium post-2030.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di veicolo: l'elettrificazione commerciale accelera
Le autovetture hanno conquistato l'87.60% della quota di mercato dei veicoli elettrici in Cina nel 2025, ma i furgoni commerciali leggeri stanno crescendo con un CAGR del 18.20%. Le quote municipali a zero emissioni, la logistica "hub-and-spoke" e l'economia basata sulla sostituzione delle batterie rendono i veicoli commerciali leggeri elettrici una risorsa affidabile per le flotte.
I SUV registrano un CAGR del 14.85%, poiché i consumatori preferiscono maggiore spazio in cabina e gli operatori di autobus rinnovano le flotte diesel in conformità con i mandati locali sulle basse emissioni. L'adozione commerciale rafforza le curve di domanda delle batterie e amplia le dimensioni del mercato cinese dei veicoli elettrici, andando oltre la mobilità privata.
Per la chimica delle batterie: la distruzione degli ioni sodio è in vista
LFP ha mantenuto una posizione dominante del 67.85% nel 2025, consolidando la leadership di costo per il mercato cinese dei veicoli elettrici. Altri sottosegmenti stanno crescendo a un CAGR del 33.20%, con i prototipi di batterie agli ioni di sodio CATL che hanno raggiunto i 160 Wh/kg. L'abbondanza di sodio grezzo e le catene di approvvigionamento semplificate coprono l'esposizione al litio, il che si adatta alle berline di fascia bassa e ai furgoni per le consegne.
La chimica NCM mantiene la sua posizione nelle berline ad alte prestazioni, ma deve affrontare difficoltà di costo. Le roadmap per lo stato solido che puntano a 500 Wh/kg entro il 2027 potrebbero ricalibrare i parametri di riferimento per la densità nei crossover di lusso e negli autobus interurbani.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per fascia di prezzo: forza del mercato medio in mezzo all'assorbimento premium
La fascia di prezzo compresa tra 10,000 e 20,000 dollari ha assorbito il 46.15% del volume totale delle vendite di veicoli elettrici nel 2025, confermandosi il segmento più concentrato del mercato cinese dei veicoli elettrici. Nel frattempo, la fascia di prezzo superiore a 50,000 dollari si sta espandendo a un CAGR del 21.50%, trainata dalla domanda dei pendolari urbani e dai programmi di ride-sharing. I veicoli elettrici con un prezzo compreso tra 30,000 e 50,000 dollari stanno crescendo a un CAGR del 14.20%, sostenuti dal crescente interesse per le funzionalità avanzate di assistenza alla guida e per i marchi premium.
Compressione dei prezzi: i prezzi medi al dettaglio sono diminuiti del 19% in due anni, riflettendo l'espansione della capacità produttiva e il calo dei costi delle batterie. I produttori ora allineano attentamente le scale di allestimento per difendere il marchio e soddisfare al contempo i contesti sensibili al prezzo.
Analisi geografica
Le province orientali e meridionali rimangono centri di forza, ma la penetrazione ha subito una leggera flessione a causa dell'accelerazione delle vendite nell'entroterra. Le città di livello 1 hanno raggiunto una penetrazione dei veicoli elettrici a zero emissioni superiore al 70%, sostenuta da infrastrutture dense, quote di targa restrittive per le auto a combustione interna e acquirenti benestanti. Il mercato cinese dei veicoli elettrici sta ora guadagnando volume incrementale nelle località di livello 2/3, dove i veicoli ibridi plug-in colmano il divario di ricarica e le campagne promozionali rurali ne favoriscono l'adozione.
L'infrastruttura è ancora disomogenea; il 57% delle stazioni di ricarica è concentrato in 15 megalopoli. I programmi governativi finanziano la copertura dei corridoi e le implementazioni di sostituzione delle batterie a livello di contea da parte di NIO promettono la disponibilità in 2,844 contee. L'accesso alle ferrovie ad alta velocità aumenta inaspettatamente la fiducia nei veicoli elettrici, riducendo i tempi di percorrenza interurbani che altrimenti amplificano l'ansia da autonomia.
La produzione destinata all'esportazione si concentra negli hub costieri, con 1.284 milioni di veicoli elettrici distribuiti in 160 mercati nel 2024. Le province interne cercano investimenti nella filiera, integrando impianti di batterie, motori ed elettronica nella rivitalizzazione industriale locale. Diversi incentivi provinciali, dagli sconti sui parcheggi agli sconti sull'elettricità, modellano curve di adozione localizzate, ma nel complesso estendono la portata del mercato cinese dei veicoli elettrici a livello nazionale.
Panorama normativo
Il quadro normativo cinese per i veicoli elettrici si sta inasprendo in termini di ammissibilità, efficienza e conformità alla sicurezza, pur mantenendo gli incentivi nazionali attraverso un filtro tecnico più chiaro. A partire dal 1° gennaio 2026, i nuovi modelli di veicoli a nuova energia (NEV) che richiedono l'esenzione dall'imposta di acquisto dovranno soddisfare requisiti tecnici aggiornati, inclusi i limiti di consumo energetico per le autovetture di cui alla norma GB 36980.1-2025, e requisiti allineati ai più recenti standard nazionali come GB 19578-2024, GB 20997-2024 e GB 30510-2024. Ciò collega i benefici fiscali in modo più diretto alle prestazioni misurabili del veicolo e alla conformità agli standard, piuttosto che alla semplice classificazione del sistema di propulsione.
Sul fronte della produzione, il Ministero dell'Industria e dell'Informatica (MIIT) ha pubblicato a gennaio 2026 i requisiti rivisti per la revisione dell'accesso delle imprese e dei prodotti di produzione di veicoli a motore stradali, al fine di semplificare le procedure di accesso pur mantenendo le barriere all'ingresso per i prodotti non conformi. Parallelamente, gli aggiornamenti degli standard nazionali innalzano il livello di conformità di base: GB 18384-2025 (requisiti di sicurezza per i veicoli elettrici) e GB/T 38775.9-2025 (protocolli di comunicazione per i sistemi di ricarica wireless) sono in vigore dal 1° luglio 2026. La pressione normativa aumenta anche attraverso obiettivi di credito, con requisiti percentuali di credito NEV fissati al 48% per il 2026 e al 58% per il 2027, rafforzando l'elettrificazione del portafoglio OEM e gli investimenti in conformità.
Analisi della catena del valore
La catena del valore dei veicoli elettrici in Cina è caratterizzata da una profonda integrazione verticale presso i principali produttori di apparecchiature originali (OEM) e di batterie, con un denso ecosistema intermedio che comprende celle, pacchi batteria, motori elettrici, elettronica di potenza e software. La fornitura di batterie rimane un fattore determinante per i costi e la disponibilità, con LFP al centro della competitività del mercato di massa e attori principali come BYD (FinDreams) e CATL che detengono posizioni dominanti nel settore delle batterie e dei relativi moduli di elettrificazione. A livello di componenti, le classifiche di installazione dei fornitori da gennaio a novembre 2025 mostrano una crescente autofornitura da parte degli OEM, con case automobilistiche come Tesla e Leapmotor che figurano tra i principali fornitori in determinate categorie di elettrificazione, segnalando un continuo spostamento della creazione di valore dai fornitori di livello inferiore verso i progetti controllati dagli OEM.
A valle, la distribuzione e le infrastrutture sono sempre più interconnesse con l'offerta di veicoli attraverso corridoi di ricarica rapida e la sostituzione delle batterie, supportando sia l'adozione da parte dei consumatori che la continuità operativa commerciale. Anche la logistica per l'esportazione e lo sviluppo dei canali esteri stanno rimodellando la catena: la Cina ha prodotto circa il 70% delle auto elettriche mondiali e oltre l'80% della produzione globale di celle per batterie nel 2025, e la CAAM ha riportato che le esportazioni mensili di veicoli hanno superato per la prima volta 1 milione di unità nel 2026, con i veicoli a nuova energia (NEV) che rappresentavano oltre la metà (523,000 unità). Anche le condizioni politiche e di costo stanno influenzando la catena, tra cui l'annuncio dell'aprile 2026 di una riduzione degli sgravi fiscali sull'esportazione, che incide sull'economia dell'esportazione e incoraggia un'ulteriore efficienza produttiva, la localizzazione di input chiave e configurazioni a maggior valore aggiunto (ad esempio, sistemi di propulsione elettrica integrati e architetture di ricarica avanzate).
Panorama competitivo
Circa 90 marchi si contendono il mercato, ma i primi 10 si aggiudicano la maggior parte delle vendite, a indicare una moderata pressione di consolidamento. BYD è in testa, sfruttando l'integrazione end-to-end batteria-auto e sconti promozionali del 30% per difendere la propria quota. SAIC-GM-Wuling mantiene la leadership nel settore dei micro-veicoli elettrici, Tesla mantiene la quota di mercato premium e la strategia di piattaforma di Huawei consente a più partner di implementare rapidamente il software Harmony per il cockpit.
Tre strategie prevalgono. In primo luogo, i player verticalmente integrati come BYD gestiscono internamente celle, pacchi batteria e semiconduttori. In secondo luogo, le alleanze tecnologiche – Huawei-Seres e Xiaomi-BAIC – condividono stack elettronici, riducendo i tempi di lancio. In terzo luogo, le piattaforme modulari per veicoli consentono ai produttori tradizionali come Geely di ammortizzare la ricerca e sviluppo tra i sotto-marchi.
I margini si sono ridotti al 5%, il livello più basso in un decennio, amplificando la posta in gioco per la sopravvivenza. La differenziazione si basa su progressi nella ricarica rapida, sulla sostituzione delle batterie in 2 minuti e sulla standardizzazione dei sistemi di assistenza alla guida di livello 2+. L'aumento dei tassi di difettosità segnalato da JD Power spinge gli investimenti nel controllo qualità, avvantaggiando le aziende con un monitoraggio maturo della catena di fornitura. Choco-Swap, lo standard aperto di CATL per la sostituzione delle batterie, in collaborazione con 100 partner, illustra come il gioco degli ecosistemi possa creare nuove fonti di reddito oltre alle vendite di unità e influenzare la futura struttura del mercato cinese dei veicoli elettrici. [3] “Choco-Swap Ecosystem Launch,” Contemporary Amperex Technology Co. Limited, catl.com
Leader del settore dei veicoli elettrici in Cina
BYD Company Ltd
SAIC Motor Corporation limitata
Gruppo Geely Auto
Tesla Inc.
Automobile di Changan
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: BYD ha annunciato una ristrutturazione delle sue attività di marchio all'estero, consolidando Dynasty e Ocean sotto il marchio BYD, allineando Denza e Fang Cheng Bao sotto operazioni condivise e mantenendo Yangwang indipendente. Questa mossa semplifica l'implementazione delle strategie di commercializzazione a livello regionale e favorisce le economie di scala nel marketing, nella vendita al dettaglio e nell'assistenza post-vendita, in un momento in cui i produttori cinesi di veicoli elettrici danno priorità alle esportazioni e alla presenza all'estero.
- Aprile 2025: CATL e Sinopec hanno avviato la costruzione di 500 stazioni di sostituzione batterie progettate per sostituzioni in due minuti. L'ampliamento della rete estende la disponibilità di servizi di sostituzione per casi d'uso ad alta operatività come flotte e logistica, rafforzando l'economia del modello "batteria come servizio" e consolidando la sostituzione come percorso di rifornimento parallelo alla ricarica rapida.
- Dicembre 2024: CATL ha presentato l'ecosistema Choco-Swap con quasi 100 partner, puntando a raggiungere 30,000 punti di scambio entro il 2030. Promuovendo uno standard aperto e un'implementazione guidata dai partner, l'iniziativa supporta l'interoperabilità e accelera gli effetti di rete che possono influenzare le scelte relative alle piattaforme veicolari e le ipotesi sul valore residuo.
Ambito del rapporto sul mercato dei veicoli elettrici in Cina
Un veicolo elettrico (EV) funziona con un motore elettrico invece di un motore a combustione interna che genera energia bruciando una miscela di carburante e gas. È probabile che l'aumento dell'inquinamento, il riscaldamento globale e l'esaurimento delle risorse naturali vedano un veicolo del genere come un possibile sostituto delle automobili di generazione attuale in tutto il paese.
Il mercato cinese dei veicoli elettrici è segmentato per tipo di veicolo e tipo di trasmissione. In base al tipo di veicolo, il mercato è segmentato in autovetture e veicoli commerciali. In base al tipo di trasmissione, il mercato è segmentato in veicoli elettrici a batteria e ibridi plug-in. Per ogni segmento, le dimensioni e le previsioni del mercato sono state effettuate in base al valore (miliardi di dollari).
Per tipo di trasmissione
| Veicoli elettrici a batteria |
| Veicoli elettrici ibridi plug-in |
| Veicoli elettrici a celle a combustibile |
Per tipo di veicolo
| Veicoli passeggeri | Hatchback |
| Berlina | |
| SUV | |
| MPV | |
| Veicoli commerciali | Veicoli commerciali leggeri |
| Autobus e pullman | |
| Camion medi e pesanti |
Dalla chimica delle batterie
| LFP |
| NCM/NMC |
| NCA |
| Altro |
Per fascia di prezzo
| Meno di 10,000 USD |
| 10,000-20,000 USD |
| 20,000-30,000 USD |
| 30,000-50,000 USD |
| Oltre 50,000 USD |
| Per tipo di trasmissione | Veicoli elettrici a batteria | |
| Veicoli elettrici ibridi plug-in | ||
| Veicoli elettrici a celle a combustibile | ||
| Per tipo di veicolo | Veicoli passeggeri | Hatchback |
| Berlina | ||
| SUV | ||
| MPV | ||
| Veicoli commerciali | Veicoli commerciali leggeri | |
| Autobus e pullman | ||
| Camion medi e pesanti | ||
| Dalla chimica delle batterie | LFP | |
| NCM/NMC | ||
| NCA | ||
| Altro | ||
| Per fascia di prezzo | Meno di 10,000 USD | |
| 10,000-20,000 USD | ||
| 20,000-30,000 USD | ||
| 30,000-50,000 USD | ||
| Oltre 50,000 USD | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato cinese dei veicoli elettrici?
Nel 418.08 il mercato cinese dei veicoli elettrici valeva 2026 miliardi di dollari e si prevede che raggiungerà i 908.9 miliardi di dollari entro il 2031.
Quale segmento di sistemi di trasmissione sta crescendo più rapidamente?
Si prevede che i veicoli elettrici ibridi plug-in registreranno un CAGR del 20.88% entro il 2031, il più alto tra i sistemi di propulsione.
Quanto è dominante BYD nel panorama dei veicoli elettrici in Cina?
Nel 2024 BYD deteneva la maggioranza delle vendite nazionali di veicoli elettrici, guidando una delle prime cinque aziende che complessivamente controllano circa la maggioranza del mercato.
Quale ruolo svolgono le stazioni di sostituzione delle batterie?
Le reti di sostituzione delle batterie di CATL, NIO e partner promettono scambi in due minuti che riducono al minimo i tempi di inattività, il che è particolarmente prezioso per le flotte logistiche.
Perché i veicoli ibridi plug-in sono così popolari nelle città di livello 2 e 3?
Offrono risparmi sui consumi di carburante e flessibilità a lungo raggio laddove la ricarica pubblica è ancora scarsa, allineandosi agli acquirenti attenti ai costi al di fuori delle principali aree metropolitane.


