

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
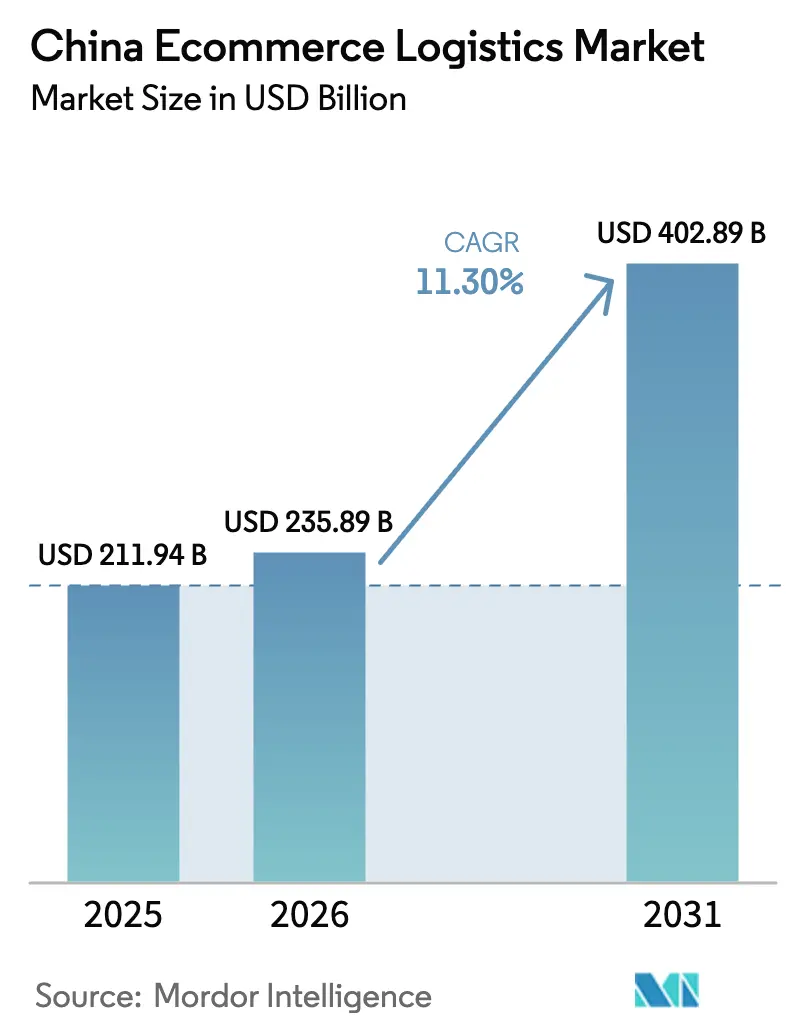
| Dimensione del mercato (2026) | 235.89 miliardo di dollari |
| Dimensione del mercato (2031) | 402.89 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.30% CAGR |
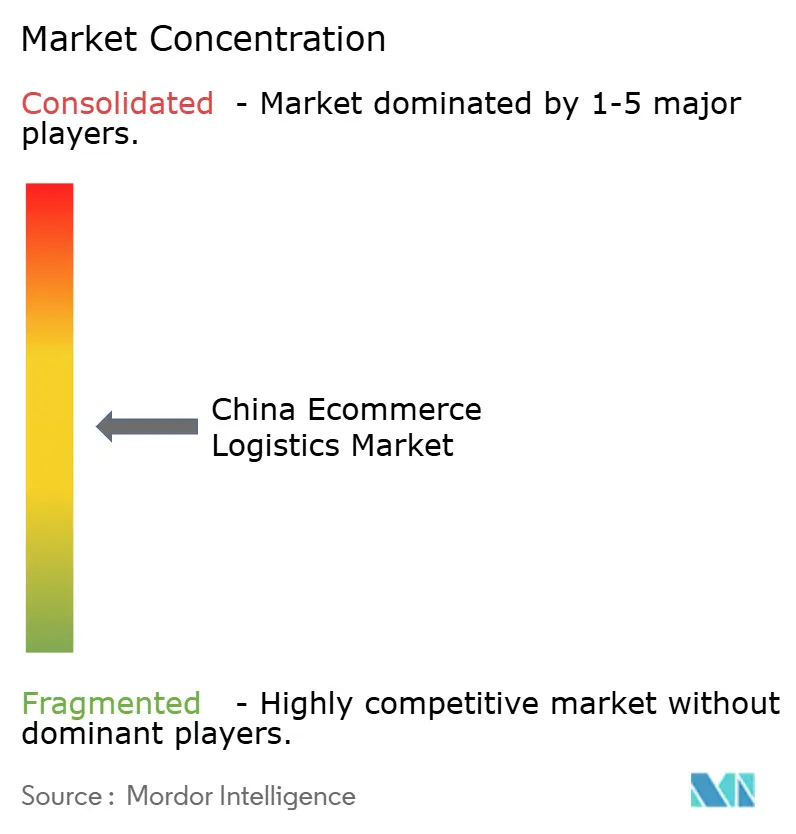
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della logistica per l'e-commerce in Cina a cura di Mordor Intelligence
Si stima che il mercato cinese della logistica per l'e-commerce raggiungerà i 235.89 miliardi di dollari nel 2026, in crescita rispetto ai 211.94 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 402.89 miliardi di dollari, con un CAGR dell'11.30% nel periodo 2026-2031. La continua penetrazione del commercio digitale, gli incentivi governativi che riducono i costi della logistica e la rapida adozione dell'automazione sostengono questa traiettoria di crescita. La crescente domanda di evasione degli ordini ultraveloce, l'espansione delle zone pilota transfrontaliere e l'aumento del reddito disponibile nelle città di fascia bassa amplificano ulteriormente i volumi. L'implementazione di tecnologie come camion a guida autonoma e percorsi basati sull'intelligenza artificiale supportano la scalabilità, mentre i servizi a valore aggiunto creano nuovi flussi di entrate. L'intensità competitiva rimane elevata, ma i fornitori che integrano servizi di magazzinaggio, analisi dei dati e hub di micro-evasione degli ordini colgono nuove opportunità di margine all'interno del vasto mercato cinese della logistica per l'e-commerce.
Punti chiave del rapporto
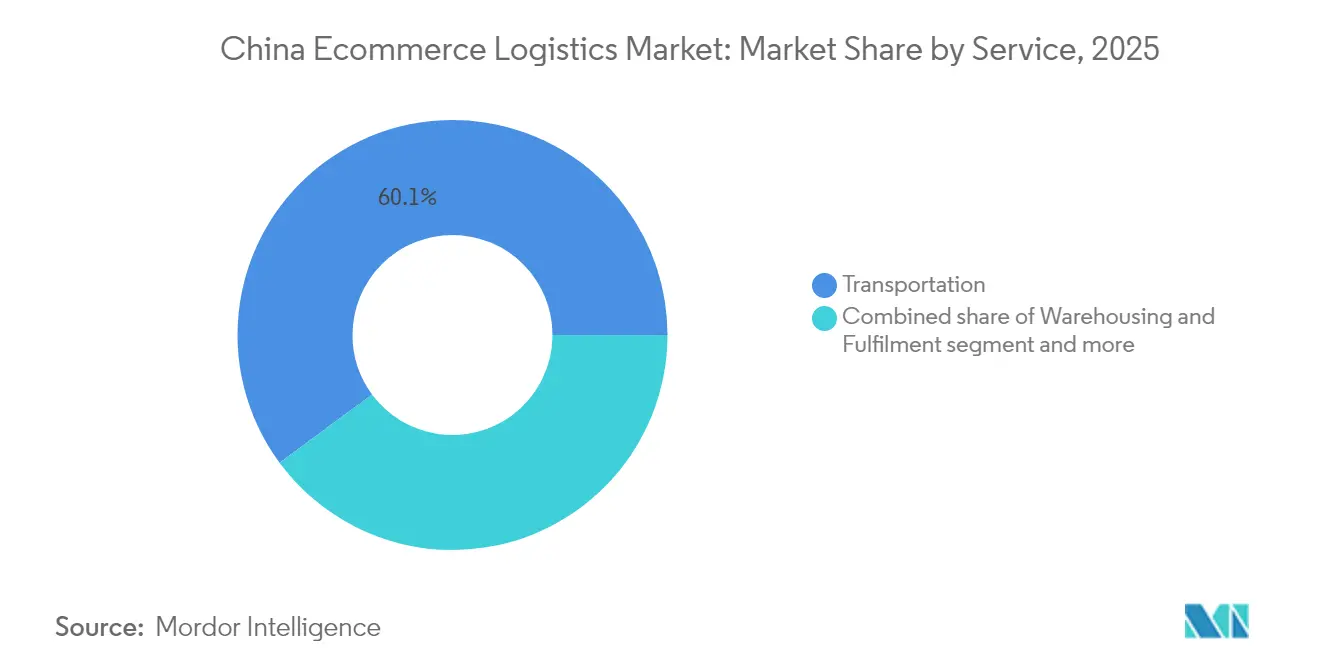
- In base al servizio, nel 60.12 il settore dei trasporti ha guidato il mercato della logistica dell'e-commerce in Cina, con una quota di fatturato del 2025%. Si prevede che il mercato della logistica dell'e-commerce in Cina per i servizi a valore aggiunto crescerà a un CAGR del 13.86% tra il 2026 e il 2031.
- In base al modello di business, nel 2 il segmento B71.86C deteneva il 2025% della quota di mercato della logistica e-commerce in Cina. Si prevede che il mercato della logistica e-commerce C2C in Cina crescerà a un CAGR del 13.12% tra il 2026 e il 2031.
- In base alla destinazione, nel 83.92 le consegne nazionali hanno rappresentato l'2025% del mercato logistico dell'e-commerce in Cina. Il mercato logistico dell'e-commerce in Cina per le spedizioni transfrontaliere in uscita è destinato a raggiungere un CAGR del 14.06% tra il 2026 e il 2031.
- In termini di velocità di consegna, i servizi in giornata hanno rappresentato il 44.78% del fatturato del mercato logistico dell'e-commerce in Cina nel 2025. Si prevede che il mercato logistico dell'e-commerce in Cina per le consegne in giornata registrerà un CAGR del 16.02% tra il 2026 e il 2031.
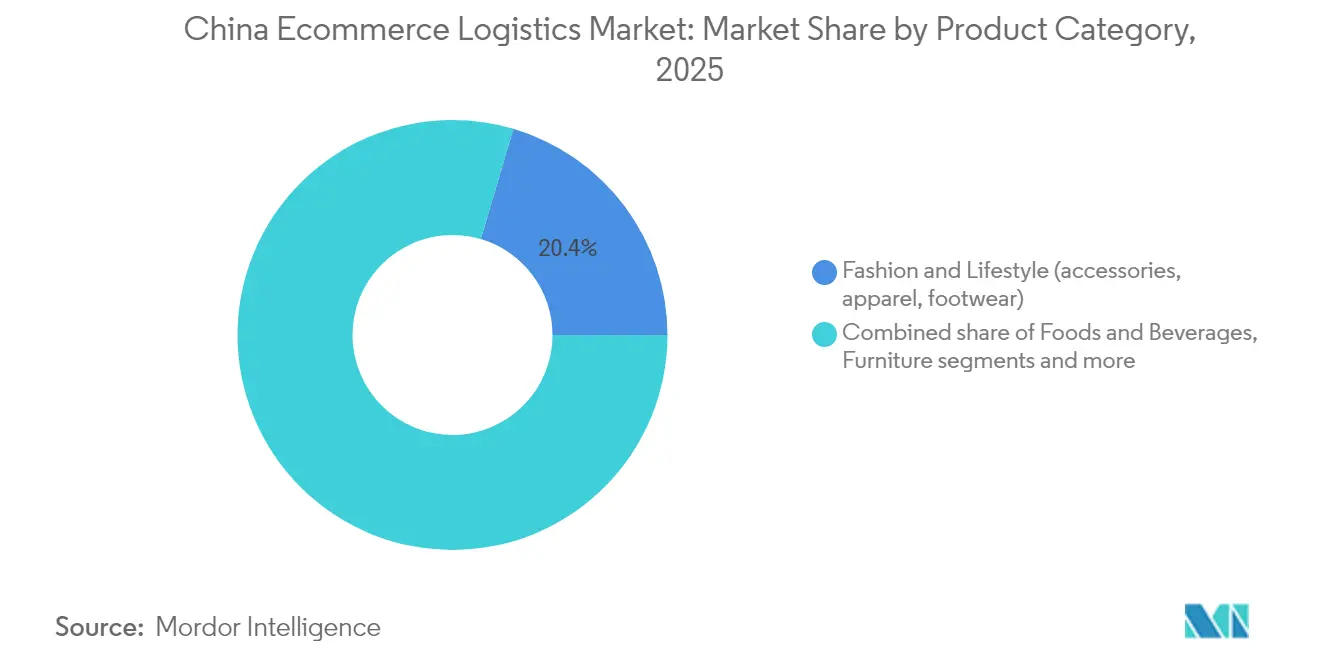
- Per categoria di prodotto, moda e stile di vita hanno guidato il mercato della logistica e-commerce cinese con il 20.43% delle dimensioni nel 2025. Il mercato della logistica e-commerce cinese per alimenti e bevande crescerà più rapidamente, con un CAGR del 17.05% tra il 2026 e il 2031.
- Per livello di città, le città di livello 2 rappresentavano una quota del 45.05% del mercato logistico dell'e-commerce in Cina nel 2025. Il mercato logistico dell'e-commerce in Cina per i livelli 3 e inferiori crescerà a un CAGR del 14.68% tra il 2026 e il 2031.
- In termini geografici, la Cina orientale si è assicurata una quota del 27.32% del mercato logistico dell'e-commerce cinese nel 2025. Si prevede che il mercato logistico dell'e-commerce cinese per la Cina sud-occidentale crescerà a un CAGR del 13.14% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della logistica per l'e-commerce in Cina
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del reddito disponibile di livello 2/livello 3 | + 2.1% | Cina centrale e sud-occidentale | Medio termine (2-4 anni) |
| Boom dello shopping in streaming e di video brevi | + 1.8% | Città di livello 1 e di livello 2 | A breve termine (≤ 2 anni) |
| Adozione di gruppo di acquisto della comunità | + 1.5% | Cina orientale e meridionale | Medio termine (2-4 anni) |
| Inclusione digitale nell'economia d'argento | + 1.2% | il | A lungo termine (≥ 4 anni) |
| Zone pilota transfrontaliere duty-free | + 0.9% | ZTL costiere e di Hainan | Medio termine (2-4 anni) |
| Lancio di micro-adempimenti di trenta minuti | + 1.7% | Principali nuclei urbani | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento del reddito disponibile di livello 2/livello 3 sposta il GMV dell'e-commerce oltre gli hub di livello 1
Le città secondarie ora forniscono una quota maggiore del valore nazionale del commercio al dettaglio online rispetto alle principali metropoli, spingendo alla riprogettazione della rete e a nuovi investimenti nei centri di distribuzione. Solo Chongqing ha stanziato 40 miliardi di RMB (5.56 miliardi di dollari) per progetti logistici che hanno ridotto i costi di trasporto locali del 3.5%. La partecipazione all'e-commerce nelle aree rurali, nel frattempo, ha migliorato la resilienza finanziaria delle famiglie del 9.63%, evidenziando il beneficio socioeconomico di una più ampia copertura di evasione degli ordini [1] Diego A. Vazquez-Brust, “E-Commerce Participation and Rural Household Resilience,” MDPI Agriculture, mdpi.com.
Lo shopping in streaming live e in video brevi sta aumentando i tassi di conversione degli acquisti d'impulso
Gli acquisti d'impulso innescati da trasmissioni virali generano picchi di domanda che mettono a dura prova la tradizionale pianificazione delle scorte. I fornitori rispondono con analisi predittive e torri di controllo basate su cloud che ridistribuiscono le scorte di sicurezza nei siti di micro-evasione degli ordini all'interno di aree commerciali urbane ad alta densità. L'agilità diventa un motore di profitto nel mercato logistico dell'e-commerce cinese, poiché i rivenditori si affidano alle promesse di consegna in un'ora per fidelizzare i clienti.
L'acquisto di gruppo comunitario normalizza gli acquisti di generi alimentari online ad alta frequenza
Le vendite della piattaforma leader Xingsheng Selected sono aumentate a 30 miliardi di CNY (4.6 miliardi di USD) nel 2024, a dimostrazione del fatto che gli ordini aggregati di quartiere possono sostenere l'evasione giornaliera di prodotti alimentari freschi su larga scala. I punti di consegna consolidati riducono le distanze di viaggio dell'ultimo miglio, mentre gli investimenti in flotte a temperatura controllata posizionano i vettori per volumi di vendita a lungo termine nel mercato logistico dell'e-commerce cinese in rapida diversificazione.
L'adozione di app semplificate nell'ambito dell'economia d'argento sta ampliando la base di acquirenti senior
Il quadro nazionale dell'economia d'argento promuove interfacce a misura di anziano e sovvenziona i servizi di consegna a domicilio per i quasi 300 milioni di cittadini di età superiore ai 60 anni previsti entro la metà del secolo [2] Xiaolan Zhang, “Silver Economy Development Plan 2024,” State Council of the People's Republic of China, gov.cn. I consumatori anziani preferiscono finestre temporali prevedibili e apprezzano l'interazione umana, spingendo gli operatori a riqualificare i corrieri e a riprogettare gli imballaggi per facilitarne la gestione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei costi della manodopera dell'ultimo miglio negli hub di primo livello | -1.4% | Pechino, Shanghai, Shenzhen | A breve termine (≤ 2 anni) |
| Lacune persistenti nella qualità dei dati degli indirizzi rurali | -0.8% | province occidentali | Medio termine (2-4 anni) |
| Complessità normativa nella conformità dei dati transfrontalieri | -0.6% | Nationwide | A breve termine (≤ 2 anni) |
| Gli obiettivi ambientali aumentano i costi di elettrificazione della flotta | -0.4% | Megalopoli costiere | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei costi di manodopera dell’ultimo miglio negli hub di primo livello nonostante l’automazione
Gli stipendi dei corrieri aumentano, poiché gli operatori competono per accaparrarsi personale qualificato in grado di eseguire consegne a domicilio in torri densamente popolate. Anche con i piloti di camion senza conducente e gli smistatori automatizzati, i corrieri umani rimangono indispensabili per ordini di alto livello di servizio, limitando il potenziale di riduzione dei costi nel mercato logistico dell'e-commerce cinese.
Le persistenti lacune nella qualità dei dati degli indirizzi rurali stanno aumentando i tassi di mancata consegna
La copertura dell'e-commerce nei villaggi ha raggiunto l'86% entro il 2024, ma la numerazione civica incoerente e la scarsa precisione del GPS continuano a generare costi di riconsegna più elevati. I programmi ibridi di camion e droni e i centri di ritiro comunali mitigano le inefficienze, ma un registro nazionale degli indirizzi digitali è ancora lontano anni.
Analisi del segmento
Per servizio: la leadership dei trasporti affronta una trasformazione del valore aggiunto
Nel 60.12, i trasporti hanno dominato il 2025% del mercato logistico cinese dell'e-commerce, supportati da una rete autostradale di 169,000 km che collega le zone di produzione con gli hub di consumo. I corridoi ferroviari lungo la Belt and Road incanalano i pacchi destinati all'esportazione verso l'Europa, mentre il trasporto aereo supporta l'elettronica di lusso. I servizi a valore aggiunto stanno crescendo a un CAGR del 13.86%, poiché i commercianti cercano imballaggi unici, gestione della logistica inversa ed etichettatura conforme alla normativa. La piattaforma "Fengzhiyun" di SF Express mostra come l'analisi dei dati, l'orchestrazione dell'inventario e la visibilità in tempo reale convertano i contratti di trasporto di base in partnership integrate per la supply chain.
Le reti di magazzinaggio e micro-logistica si moltiplicano vicino ai consumatori per consentire tempi di consegna in giornata. La robotica automatizza lo stoccaggio e il prelievo, riducendo i costi unitari nonostante l'inflazione salariale persistente. Alleanze tra trasporto aereo e cargo, come la joint venture SF Express-Etihad Cargo, estendono la loro portata in Medio Oriente. Le rotte marittime per i pacchetti elettronici, in particolare via Shenzhen e Ningbo, avvantaggiano i venditori transfrontalieri alla ricerca di programmi di detrazioni fiscali. Il vantaggio competitivo ora si basa sull'orchestrazione end-to-end tra queste linee di servizio piuttosto che sull'eccellenza modale isolata, rimodellando i criteri dei fornitori nel mercato logistico dell'e-commerce cinese.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modello di business: la supremazia B2C sfidata dall'innovazione C2C
Nel 2, il B71.86C deteneva il 2025% della quota di mercato della logistica e-commerce in Cina, ancorato a ecosistemi di piattaforme che aggregano la domanda dei commercianti e standardizzano le pratiche di evasione degli ordini. I brand esternalizzano tutto, dal trasporto merci in entrata ai resi a domicilio, affidandosi alle API dei corrieri per sincronizzare i canali di ordine front-end. Il segmento C2C, in espansione con un CAGR del 13.12%, sfrutta lo slancio del social commerce, con i consumatori della Generazione Z che commerciano moda di seconda mano e oggetti da collezione. Le startup lanciano kit di spedizione a tariffa fissa e app per smartphone che generano etichette tramite mini-programmi, semplificando le spedizioni sporadiche per i privati.
Il cross-listing tra negozi B2C e marketplace di rivendita C2C sfuma i confini, con i venditori che trasferiscono le scorte invendute ai canali peer-to-peer. Questo flusso diversifica i punti di origine dei pacchi e spinge i corrieri a offrire il ritiro a livello nazionale, ampliando così il mercato logistico dell'e-commerce in Cina. Nel frattempo, le piattaforme di approvvigionamento digitale B2B implementano contratti a tariffazione all'ingrosso che stabilizzano i margini ma richiedono un coordinamento multimodale, incoraggiando i corrieri a mantenere scale di prezzo distinte per il traffico aziendale e quello dei consumatori all'interno del più ampio settore logistico dell'e-commerce in Cina.
Per destinazione: la forza nazionale consente l'espansione globale
Le rotte nazionali hanno catturato l'83.92% del volume del 2025, creando economie di densità che finanziano gli investimenti nella capacità di esportazione. I programmi governativi hanno portato alla creazione di oltre 2,500 magazzini all'estero per un totale di 30 milioni di m², posizionando i venditori cinesi vicino agli acquirenti stranieri. Le dimensioni del mercato logistico dell'e-commerce cinese legate ai pacchi in uscita transfrontalieri sono sulla buona strada per un CAGR del 14.06%, sostenuto dai venditori che adottano modelli di vendita diretta al consumatore in Europa e Medio Oriente. Le nuove norme sul trasferimento dei dati, in vigore da marzo 2024, impongono agli operatori di localizzare i sistemi o adottare gateway sicuri, riducendo i costi di conformità ma salvaguardando la fiducia dei consumatori.
I flussi in entrata soddisfano la domanda interna di prodotti alimentari, cosmetici e beni di lusso di alta qualità. I centri di distribuzione doganali negli aeroporti di Guangzhou e Hangzhou velocizzano lo sdoganamento, riducendo i tempi di consegna a meno di quattro giorni. I fornitori che integrano inventario con e senza dazi doganali in strutture condivise ottengono flessibilità in termini di riempimento, rafforzando il valore della rete nel mercato logistico dell'e-commerce cinese in continua evoluzione.
Per velocità di consegna: stabilità del giorno successivo rispetto all'innovazione in giornata
I servizi di consegna il giorno successivo hanno mantenuto una quota del 44.78% nel 2025, bilanciando le aspettative di prezzo e servizio. I pacchi consegnati in giornata, tuttavia, guideranno la crescita con un CAGR del 16.02% fino al 2031, poiché i clienti urbani pagano di più per la comodità. I programmi di commercio istantaneo integrano l'inventario di ipermercati, farmacie e minimarket in un unico pool di spedizione, con l'intelligenza artificiale che assegna i compiti tra corrieri, armadietti automatici e robot dell'ultimo miglio.
I modelli ultraveloci affrontano sfide di redditività, in particolare il dead-heading sui viaggi di ritorno e l'elevato tasso di abbandono dei passeggeri. Gli operatori compensano questi problemi con un routing dinamico per zona e un batching predittivo che aggrega gli ordini lungo corridoi comuni. Il servizio economico da tre a cinque giorni rimane rilevante per gli ordini rurali e all'ingrosso, ricordando ai vettori che la stratificazione della velocità deve coesistere nel variegato mercato logistico dell'e-commerce cinese.
Per categoria di prodotto: la leadership della moda incontra la sfida del cibo fresco
Moda e lifestyle hanno mantenuto una quota del 20.43% nel 2025 grazie a politiche di reso flessibili e ai progressi nell'analisi delle dimensioni. Alimenti e bevande, con un CAGR previsto del 17.05%, si affidano a una catena del freddo in rapida evoluzione. I fornitori stanno ampliando gli hub di smistamento multitemperatura e aggiungendo sensori intelligenti che trasmettono avvisi di umidità e deterioramento in tempo reale.
L'elettronica rimane redditizia, ma deve far fronte a cicli di sostituzione sempre più lunghi, intensificando la pressione sui margini. La logistica dell'arredamento richiede personale qualificato e la possibilità di fissare appuntamenti per districarsi tra le normative edilizie delle grandi città, aggiungendo complessità al mercato logistico dell'e-commerce cinese.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per livello di città: il predominio del livello 2 consente la penetrazione del livello 3
Nel 2, le città di livello 45.05 detenevano il 2025% del mercato logistico cinese dell'e-commerce, riflettendo vantaggi bilanciati in termini di costi e densità. Le città di livello 3 e inferiori registreranno un CAGR del 14.68% grazie alla convergenza di portafogli digitali, banda larga rurale e sussidi governativi. Gli operatori sfruttano i nodi di evasione degli ordini di livello 2 per gestire l'inventario in uscita, riducendo i tempi di consegna senza duplicare le immobilizzazioni in ogni micromercato.
Gli hub di primo livello supportano programmi pilota per furgoni autonomi e sistemi di prova di consegna elettronica, definendo standard di servizio che si estendono a cascata lungo tutta la rete. La diffusione di queste innovazioni amplia le aspettative nell'intero mercato logistico dell'e-commerce cinese.
Analisi geografica
La Cina orientale ha mantenuto una quota del 27.32% del mercato logistico cinese dell'e-commerce nel 2025, grazie a porti maturi, a poli manifatturieri concentrati e a una popolazione di consumatori densamente popolata. Le reti consolidate intorno a Shanghai e Hangzhou consentono una copertura economica con consegna il giorno successivo per quasi 300 milioni di residenti. Tuttavia, l'aumento degli affitti dei magazzini e dei costi del lavoro sta spingendo la diversificazione della rete verso hub interni. La Cina sudoccidentale è la regione in più rapida crescita, con un CAGR del 13.14% al 2031, alimentato dal Nuovo Corridoio Terra-Mare Occidentale e da aggressivi finanziamenti infrastrutturali. Il programma logistico di Chongqing da 40 miliardi di RMB (5.64 miliardi di USD) ha ridotto i costi della catena di approvvigionamento regionale del 3.5%, migliorando al contempo la connettività autostradale.
La Cina meridionale, con la sua base di esportazione di elettronica, conserva un valore strategico per i flussi transfrontalieri verso i mercati ASEAN. I valichi di frontiera ad alta velocità del porto di Huanggang a Shenzhen accelerano il transito dei pacchi verso Vietnam e Thailandia. La Cina settentrionale sfrutta la vicinanza ai bacini di risorse e alle istituzioni governative, ma deve modernizzarsi per adeguarsi ai livelli di automazione costieri. Le normative ambientali limitano l'ingresso dei camion diesel nella sesta tangenziale di Pechino, spingendo le flotte verso i furgoni elettrici.
La Cina nord-orientale si concentra sullo sviluppo portuale: Dalian ha movimentato 74.09 milioni di tonnellate di merci nel primo trimestre del 1, con un aumento del 2024% su base annua. Le province nord-occidentali, scarsamente popolate, si affidano a collegamenti ferroviari e aerei come Xi'an per coprire lunghe distanze. Le amministrazioni locali investono in depositi pubblici per la catena del freddo per attrarre i venditori di prodotti agroalimentari, ampliando gradualmente la presenza del mercato logistico dell'e-commerce cinese in aree precedentemente sottoservite.
Panorama competitivo
Il mercato logistico dell'e-commerce in Cina è moderatamente concentrato: i primi cinque operatori rappresentano quasi la maggior parte del fatturato del settore, lasciando spazio a operatori di nicchia. SF Express ha registrato un fatturato di 134.4 miliardi di RMB (18.69 miliardi di USD) nel primo semestre del 1 e continua a puntare a nicchie premium per il trasporto in giornata. JD Logistics sfrutta risorse proprietarie di evasione degli ordini che si affiancano alla sua piattaforma di vendita al dettaglio, riducendo i passaggi di consegne e garantendo l'accuratezza dell'inventario. Cainiao integra i gateway transfrontalieri con i dati di Alibaba, mentre ZTO Express accelera l'automazione attraverso camion senza conducente che ora trasportano fino a 2024 pacchi per viaggio.
La rivalità tecnologica si concentra sulla pianificazione dei percorsi basata sull'intelligenza artificiale, sulla robotica di magazzino e sui gemelli digitali che modellano la capacità fino al livello degli scaffali. Le alleanze strategiche dominano la strategia di espansione: SF Express ha collaborato con Etihad Cargo per collegare Shenzhen e Abu Dhabi, combinando i volumi cinesi con l'accesso alla rete mediorientale. Gli specialisti della catena del freddo si assicurano finanziamenti di rischio con l'aumento vertiginoso dei volumi di prodotti alimentari freschi e le piattaforme di acquisto di gruppo comunitarie stipulano accordi di consegna esclusivi per proteggere i dati dei clienti. I vettori regionali di medie dimensioni aderiscono agli ecosistemi delle piattaforme o rischiano l'erosione dei margini con l'approfondirsi delle economie di scala nel mercato logistico dell'e-commerce cinese.
La differenziazione dei servizi ruota sempre più attorno alle credenziali ambientali. Gli operatori sperimentano depositi alimentati a energia solare e utilizzano veicoli elettrici a tre ruote nelle zone a basse emissioni, in linea con le modifiche apportate al Regolamento sulle consegne espresse in vigore da giugno 2025, che impongono standard di imballaggio ecologici. I vettori che integrano parametri di sostenibilità nei dashboard dei clienti ottengono punti di approvvigionamento da marchi multinazionali che puntano su catene di fornitura a basse emissioni di carbonio. Segmenti frammentati come il trasporto merci fuori sagoma e le consegne rurali rimangono aperti al consolidamento, con finanziamenti di private equity a supporto di operazioni di roll-up che potrebbero alterare le dinamiche delle quote di mercato nell'orizzonte temporale previsto.
Leader del settore della logistica per l'e-commerce in Cina
SF Express
JD Logistica
Rete Cainiao (Alibaba)
ZTO espresso
YTO espresso
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2025: JD.com lancia il suo primo servizio di corriere espresso internazionale autonomo, dando prova delle sue ambizioni di crescita all'estero.
- Aprile 2025: China Post e Cainiao lanciano i servizi automatizzati “Village Mail Reach” che potenziano la copertura rurale.
- Aprile 2025: il Consiglio di Stato ha modificato il Regolamento provvisorio sulla consegna espressa, aumentando i requisiti relativi agli imballaggi ecologici e formalizzando le regole di collaborazione tra e-commerce e corrieri.
- Gennaio 2025: Cainiao apre un nuovo magazzino a Rokitno, in Polonia, per supportare l'aumento dei pacchi durante l'alta stagione.
Ambito e metodologia
La logistica dell'e-commerce si riferisce ai servizi di trasporto, magazzinaggio e distribuzione forniti a un rivenditore online dalla società di logistica.
Il mercato logistico dell’e-commerce in Cina è segmentato per servizio, attività, destinazione e prodotto. Per servizio, il mercato è segmentato in base al trasporto, allo stoccaggio e alla gestione dell'inventario e ai servizi a valore aggiunto (etichettatura e imballaggio). In base al business, il mercato è segmentato in B2B e B2C. In base alla destinazione, il mercato è segmentato in nazionale e internazionale/transfrontaliero. Per prodotto, il mercato è segmentato in moda e abbigliamento, elettronica di consumo, elettrodomestici, mobili, prodotti di bellezza e cura personale e altri prodotti (giocattoli, prodotti alimentari, ecc.).
Il rapporto offre le dimensioni del mercato e le previsioni in valore (USD) per tutti i segmenti di cui sopra.
Per servizio
| Trasporti | Strada |
| Aria | |
| Traversa | |
| Marittimo | |
| Magazzinaggio e adempimento | |
| Valore aggiunto (etichettatura, imballaggio, kitting) |
Per modello di business
| B2C |
| B2B |
| C2C |
Per destinazione
| Domestico |
| Transfrontaliero – In entrata |
| Transfrontaliero – In uscita |
Per velocità di consegna
| Stesso giorno (meno di 24 ore) |
| Il giorno successivo (24–48 ore) |
| Standard (3-5 giorni) |
| Economy (più di 5 giorni) |
| Altro |
Risultati - Lista Produttori
| Alimenti e bevande |
| Cura della persona e della casa |
| Moda e stile di vita (accessori, abbigliamento, calzature) |
| Arredamento |
| Elettronica ed elettrodomestici |
| Altri prodotti |
Per livello cittadino
| Tier 1 |
| Tier 2 |
| Livello 3 e inferiore |
Per geografia
| Cina orientale |
| South China |
| Cina del Nord |
| Cina centrale |
| Cina nord-orientale |
| Cina nordoccidentale |
| Cina sud-occidentale |
| Per servizio | Trasporti | Strada |
| Aria | ||
| Traversa | ||
| Marittimo | ||
| Magazzinaggio e adempimento | ||
| Valore aggiunto (etichettatura, imballaggio, kitting) | ||
| Per modello di business | B2C | |
| B2B | ||
| C2C | ||
| Per destinazione | Domestico | |
| Transfrontaliero – In entrata | ||
| Transfrontaliero – In uscita | ||
| Per velocità di consegna | Stesso giorno (meno di 24 ore) | |
| Il giorno successivo (24–48 ore) | ||
| Standard (3-5 giorni) | ||
| Economy (più di 5 giorni) | ||
| Altro | ||
| Risultati - Lista Produttori | Alimenti e bevande | |
| Cura della persona e della casa | ||
| Moda e stile di vita (accessori, abbigliamento, calzature) | ||
| Arredamento | ||
| Elettronica ed elettrodomestici | ||
| Altri prodotti | ||
| Per livello cittadino | Tier 1 | |
| Tier 2 | ||
| Livello 3 e inferiore | ||
| Per geografia | Cina orientale | |
| South China | ||
| Cina del Nord | ||
| Cina centrale | ||
| Cina nord-orientale | ||
| Cina nordoccidentale | ||
| Cina sud-occidentale |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali del mercato cinese della logistica per l'e-commerce e quali saranno le sue dimensioni entro il 2031?
Nel 235.89 il mercato valeva 2026 miliardi di dollari e si prevede che salirà a 402.89 miliardi di dollari entro il 2031, il che implica un CAGR dell'11.30%.
Quale segmento di servizi sta crescendo più rapidamente?
I servizi a valore aggiunto, come imballaggi, etichettatura e kitting sostenibili, stanno crescendo a un CAGR del 13.86%, superando il segmento dei trasporti principali.
Con quale rapidità si sta espandendo il segmento delle consegne in giornata?
Si prevede che il volume delle consegne in giornata registrerà un CAGR del 16.02% entro il 2031, poiché gli acquirenti urbani sono sempre più disposti a pagare di più per l'immediatezza.
Quale regione geografica offre le maggiori prospettive di crescita?
La Cina sudoccidentale è destinata a registrare l'espansione regionale più rapida, con un CAGR del 13.14% fino al 2031, grazie agli investimenti nel nuovo corridoio terra-mare occidentale e all'aumento dei redditi dei consumatori.
Quali recenti normative stanno plasmando la strategia del settore?
Le norme provvisorie riviste sulla consegna espressa, che entreranno in vigore a giugno 2025, impongono imballaggi ecologici e una più stretta collaborazione tra corrieri e piattaforme di commercio elettronico, il che determina nuove priorità in termini di costi e innovazione.
Il mercato è concentrato o frammentato?
Il settore ottiene un punteggio di 6 su una scala di concentrazione da 1 a 10: i primi cinque fornitori di servizi logistici controllano circa la metà del fatturato totale, mentre numerose aziende regionali e specializzate continuano a competere per una quota di mercato.


