

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
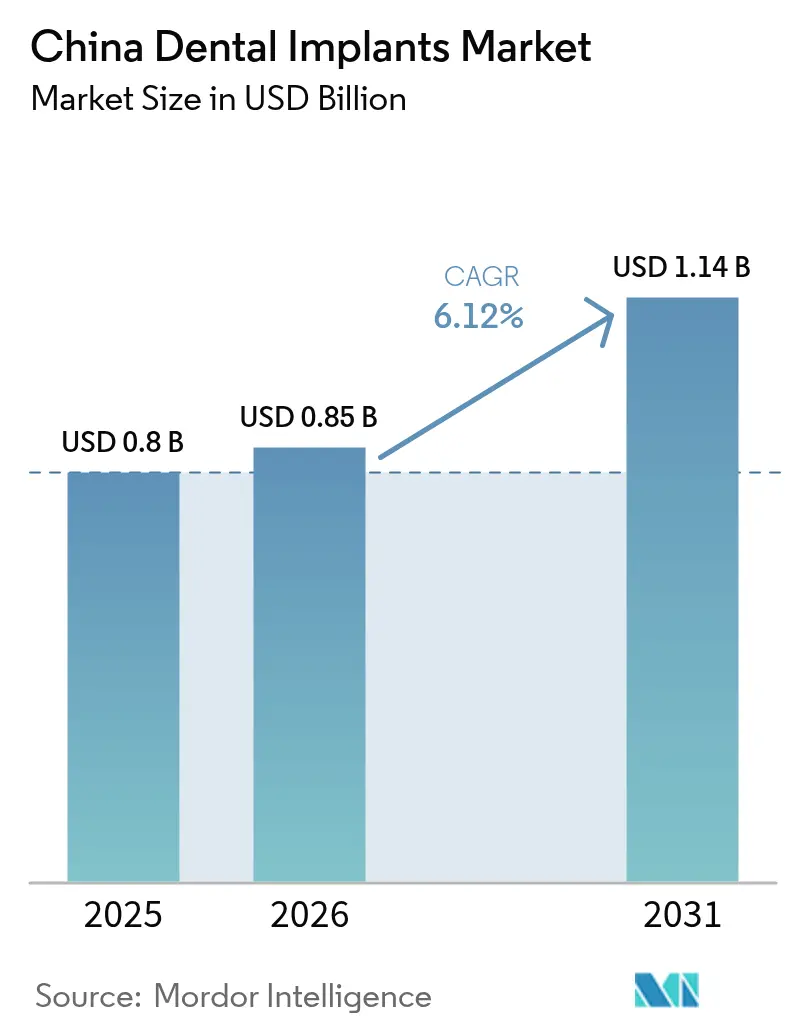
| Dimensione del mercato (2026) | 0.85 miliardo di dollari |
| Dimensione del mercato (2031) | 1.14 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.12% CAGR |
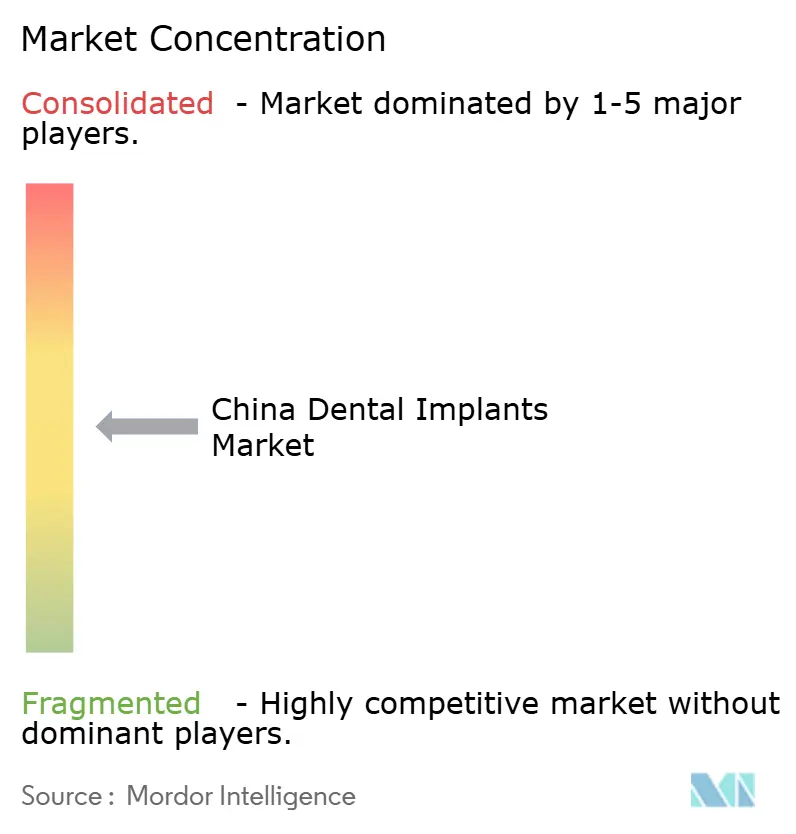
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli impianti dentali in Cina di Mordor Intelligence
Si prevede che il mercato cinese degli impianti dentali crescerà da 0.80 miliardi di dollari nel 2025 a 0.85 miliardi di dollari nel 2026, per poi raggiungere 1.14 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.12% nel periodo 2026-2031. La crescita continua è trainata dal programma governativo di approvvigionamento basato sul volume (VBP), dall'invecchiamento demografico e dalla rapida adozione di flussi di lavoro digitali. Sebbene il VBP abbia ridotto i prezzi medi dei sistemi implantari di oltre il 20%, la politica ha ampliato il volume complessivo delle procedure, rendendole più accessibili. Il segmento del titanio continua a trainare la domanda, mentre l'estetica superiore dello zirconio lo posiziona come l'alternativa in più rapida crescita. La solida espansione delle cliniche private, il turismo dentale in entrata nella Greater Bay Area e i crescenti progetti pilota di rimborso nelle città di primo livello stanno ampliando l'accesso dei pazienti. Al contrario, le persistenti disparità infrastrutturali tra aree urbane e rurali e la limitata copertura assicurativa frenano la penetrazione nelle regioni di livello inferiore.
Punti chiave del rapporto
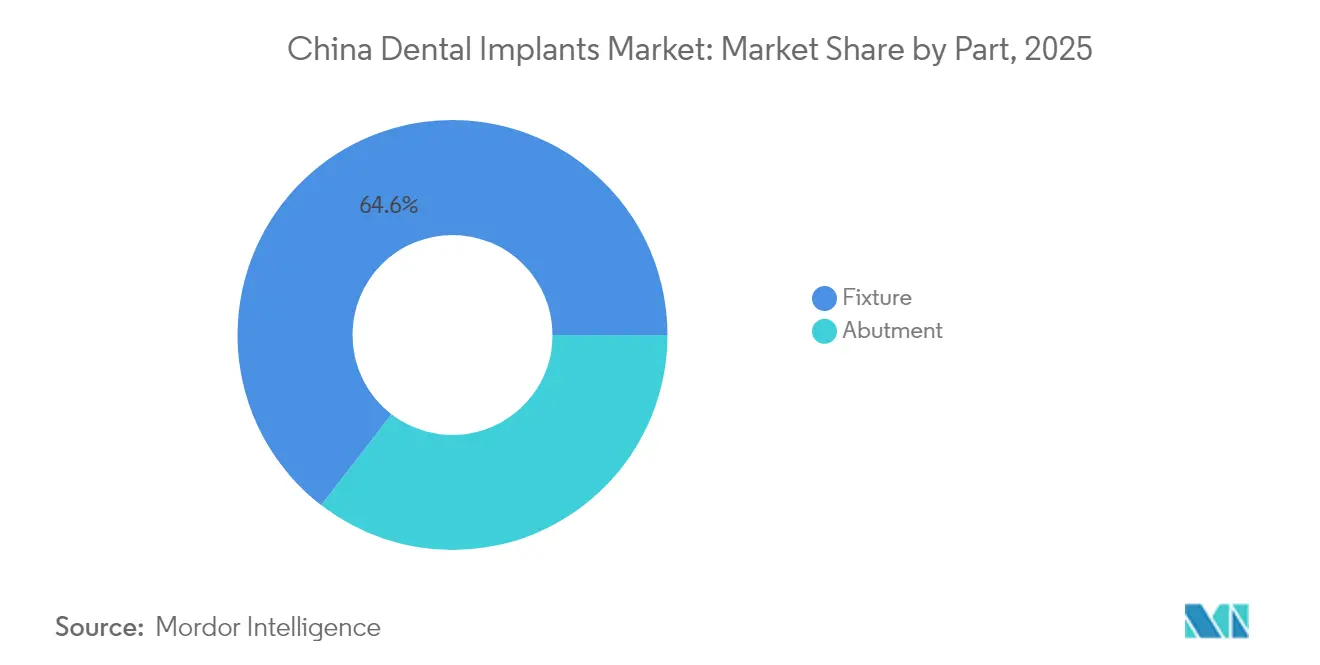
- In parte, nel 64.55 gli impianti dentali hanno dominato il mercato cinese, con una quota del 2025%, mentre si prevede che gli abutment cresceranno a un CAGR del 9.86% fino al 2031.
- Per materiale, il titanio ha conquistato il 74.35% del fatturato nel 2025; si prevede che lo zirconio crescerà a un CAGR del 12.12% entro il 2031.
- Per tipologia di impianto, gli impianti endossei rappresentavano l'87.40% del mercato cinese degli impianti dentali nel 2025 e sono destinati a crescere a un CAGR del 5.86% entro il 2031.
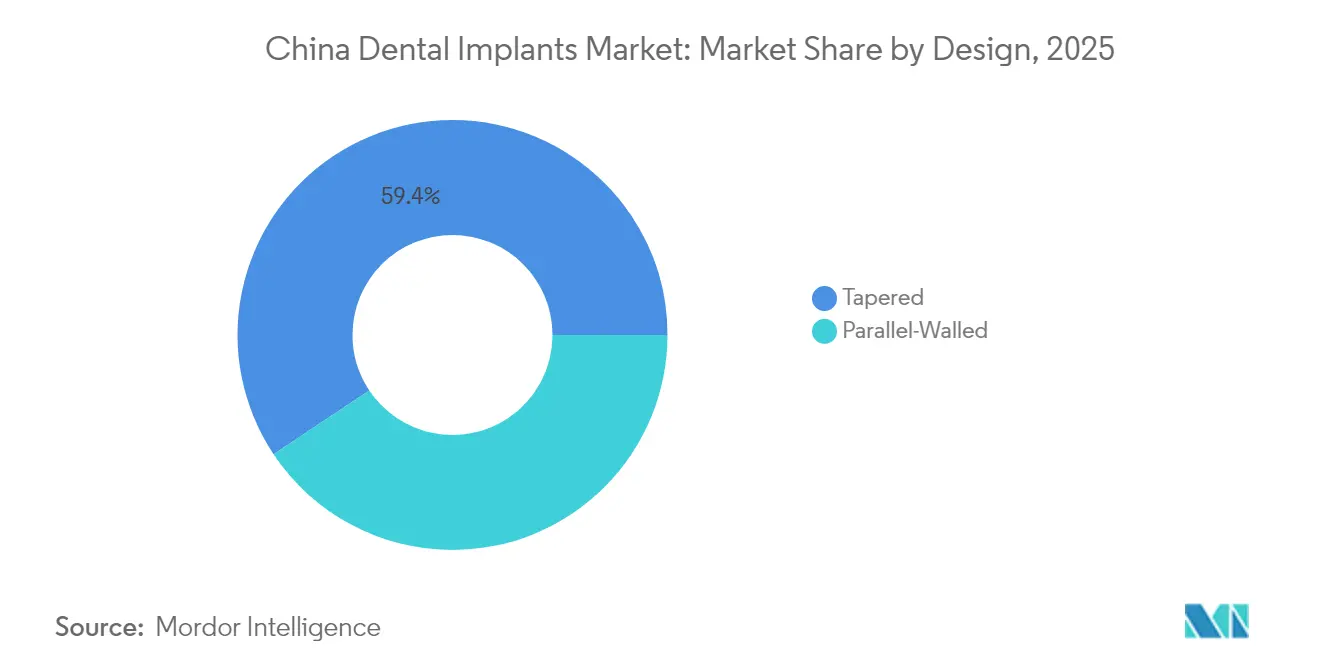
- Per quanto riguarda la progettazione, gli impianti conici hanno dominato con una quota del 59.35% nel 2025, mentre i modelli a pareti parallele stanno avanzando con un CAGR dell'8.52% fino al 2031.
- In base alla procedura, nel 69.25 i protocolli in due fasi hanno rappresentato il 2025% del mercato cinese degli impianti dentali; i metodi in una sola fase registrano il CAGR previsto più elevato, pari al 12.18% fino al 2031.
- In termini di utenti finali, le cliniche odontoiatriche hanno registrato una quota di fatturato del 67.35% nel 2025, mentre si prevede che gli ospedali cresceranno a un CAGR dell'11.28% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli impianti dentali in Cina
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Popolazione geriatrica ed edentula in rapida crescita | + 1.8% | Nazionale, con concentrazione nelle province orientali | A lungo termine (≥ 4 anni) |
| Politiche governative sulla salute orale e percorsi di rimborso | + 1.5% | Nazionale, con impatto iniziale nelle città di livello 1 | Medio termine (2-4 anni) |
| Progressi continui nei materiali implantari e nell'odontoiatria digitale | + 1.0% | Centri urbani, in particolare Pechino, Shanghai, Guangzhou | Medio termine (2-4 anni) |
| Aumento del reddito disponibile e maggiore consapevolezza estetica | + 0.8% | Centri urbani, in particolare città di livello 1 e 2 | Medio termine (2-4 anni) |
| Turismo medico in entrata nella Greater Bay Area | + 0.6% | Area della Baia di Greater (Shenzhen, Guangzhou) | A breve termine (≤ 2 anni) |
| Espansione delle catene private di studi dentistici multi-sede nelle città di livello 2/3 | + 0.7% | Città di livello 2 e 3, in particolare nella Cina orientale e centrale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Popolazione geriatrica ed edentula in rapida crescita in Cina
Si prevede che l'edentulia colpirà 130.23 milioni di residenti cinesi entro il 2050, rappresentando quasi un quinto del carico globale. Gli anziani con meno di 10 denti affrontano maggiori probabilità di fragilità e malnutrizione; studi di coorte cinesi collegano l'edentulia a un aumento del 20% della mortalità per tutte le cause. Gli impianti dentali affrontano quindi sia i rischi per la salute funzionale che sistemica, aumentandone il valore percepito tra i medici. Le province orientali con un'aspettativa di vita più elevata mostrano la maggiore concentrazione della domanda. I messaggi di salute pubblica che posizionano la riabilitazione orale come parte di un invecchiamento sano stanno ulteriormente rafforzando la crescita dei volumi a lungo termine.
Politiche governative sulla salute orale e percorsi di rimborso emergenti
I massimali tariffari VBP riducono i costi di sistema e al contempo stimolano le procedure, grazie alla partecipazione di un numero maggiore di ospedali e cliniche private. Iniziative parallele nell'ambito del programma "Cina Sana 2030" incoraggiano progetti pilota locali che sovvenzionano protesi dentarie o corone per gli anziani a basso reddito. Sebbene l'assicurazione nazionale escluda ancora la maggior parte delle spese di restauro, i progetti pilota di rimborso a livello cittadino stanno riducendo il divario, soprattutto a Shanghai e Shenzhen.
Progressi continui nei materiali implantari, nei rivestimenti superficiali e nell'odontoiatria digitale
La ricerca sulle leghe di titanio di tipo β e sui compositi di zirconia-silicato di calcio sta migliorando l'osteointegrazione, la resistenza alla corrosione e l'estetica. L'adozione di scanner intraorali, la pianificazione guidata da CBCT e la presentazione dei casi basata sull'IA hanno migliorato l'accettazione del trattamento di oltre il 20% nelle cliniche leader [1] Planet DDS, “2025 Dental Industry Outlook,” planetdds.com . Tre sistemi robotici approvati da NMPA—Yakebot, Remebot e Theta—dimostrano una precisione di posizionamento entro 1.0 mm di deviazione coronale, riducendo il tempo alla poltrona e la morbilità postoperatoria. Queste tecnologie attraggono i professionisti con dimestichezza con il digitale, accelerando la migrazione verso protocolli a fase singola e a carico immediato.
Aumento del reddito disponibile e maggiore consapevolezza estetica
Nel 2025, il reddito disponibile delle famiglie urbane è aumentato del 5.2% su base annua, incoraggiando i pazienti a scegliere soluzioni di zirconio di alta qualità nonostante i costi più elevati [2] Elos Medtech, “Why China Is a Lucrative Market for Dental Implant Manufacturers,” elosmedtech.com . Gli influencer dei social media e le campagne di odontoiatria estetica hanno incrementato la domanda di restauri senza metallo. Le cliniche stanno rispondendo offrendo pacchetti combinati di sbiancamento e impianti, aumentando ulteriormente le entrate per paziente. Anche l'estetica migliorata sta incrementando l'adozione tra i giovani adulti che cercano estrazioni preventive e sostituzioni immediate.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi vivi persistentemente elevati nonostante il VBP | -1.2% | Nazionale, con un impatto maggiore nelle città di livello inferiore | Medio termine (2-4 anni) |
| Infrastrutture cliniche limitate nelle province rurali | -1.0% | Province rurali, in particolare le regioni occidentali e centrali | A lungo termine (≥ 4 anni) |
| Approvazione normativa NMPA lunga e rigorosa | -0.8% | Nazionale, che colpisce tutti i produttori e distributori | A lungo termine (≥ 4 anni) |
| Bassa compliance al follow-up post-operatorio | -0.6% | Nazionale, con un impatto maggiore nelle città rurali e di livello inferiore | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi vivi persistentemente elevati nonostante i limiti di prezzo VBP
Il VBP stabilisce un tetto massimo di 4,500 CNY per un singolo impianto negli ospedali pubblici, ma i costi totali del trattamento rimangono elevati una volta inclusi i costi chirurgici e protesici. Il rimborso assicurativo limitato costringe i pazienti ad autofinanziarsi, scoraggiando l'adesione tra le fasce di reddito più basse. I dati comparativi provenienti dalla Corea del Sud mostrano che l'utilizzo degli impianti è aumentato del 60.5% dopo un'ampia copertura assicurativa per gli anziani, a dimostrazione del potenziale incremento se l'assicurazione sociale cinese estendesse i benefici. Senza riforme simili, la crescita delle procedure potrebbe rallentare nelle città di fascia inferiore.
Infrastrutture cliniche limitate e penetrazione degli impianti nelle province rurali
Solo il 51.12% dei pazienti edentuli nelle aree rurali utilizza protesi dentarie, contro il 67.05% nelle aree urbane, segnalando forti lacune nell'accesso. La carenza di dentisti specializzati in implantologia nelle province occidentali comporta lunghi tempi di viaggio e costi di alloggio aggiuntivi, riducendo ulteriormente la domanda. Le disparità provinciali sono evidenti: il Liaoning riporta un utilizzo di protesi dentarie dell'81.36%, mentre l'Hunan registra solo il 21.91% [3] Interactive Journal of Medical Research, “Denture Use Between Urban and Rural Older Individuals,” i-jmr.org . Le partnership pubblico-private che finanziano cliniche mobili e piattaforme di tele-mentoring sono fondamentali per estendere i servizi specialistici oltre i centri metropolitani.
Analisi del segmento
Per parte: gli infissi ancorano la creazione di valore mentre i pilastri accelerano
Nel 2025, gli impianti dentali hanno rappresentato la maggior parte del mercato cinese degli impianti dentali, generando il 64.55% del fatturato del settore, grazie all'elevato numero di procedure e al loro ruolo fondamentale nell'osteointegrazione. I produttori perfezionano le superfici microruvide e rivestite con HA per ridurre i tempi di guarigione, soddisfacendo le esigenze dei pazienti anziani con ridotta densità ossea. I produttori nazionali hanno ridotto i tempi di consegna localizzando l'approvvigionamento di billette di titanio, aumentando i vantaggi in termini di costi creati da VBP.
Gli abutment rappresentano una quota minore ma in rapida crescita, con un CAGR previsto del 9.86% entro il 2031. Le piattaforme CAD/CAM ora forniscono abutment in zirconia personalizzati entro 48 ore, migliorando i contorni dei tessuti molli e l'estetica. Con la riduzione dei costi delle fixture, le cliniche reindirizzano i risparmi verso componenti protesici personalizzati, promuovendo l'aggiornamento degli abutment.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per materiale: il titanio mantiene il predominio mentre lo zirconio guadagna slancio
Gli impianti in titanio hanno rappresentato il 74.35% della quota di mercato degli impianti dentali in Cina nel 2025, grazie a una biocompatibilità e una resilienza meccanica ben documentate. La ricerca sulle leghe di tipo β a basso modulo promette di ridurre la protezione dalle sollecitazioni perimplantari senza comprometterne la resistenza. Le fonderie locali hanno aumentato la produzione del 12% per soddisfare la crescente domanda di impianti, proteggendo i prezzi dalla volatilità delle leghe nichel-titanio.
Si prevede che i volumi di zirconia cresceranno del 12.12% grazie alle crescenti preferenze estetiche e alla migliore resistenza alla frattura grazie alle matrici composite drogate. L'elevata traslucenza rende la zirconia la scelta preferita per i restauri anteriori, e i cicli di offerta VBP ora includono sistemi ceramici, il che accelererà l'adozione da parte degli ospedali.
Per tipo di impianto: leadership endossea tra alternative specializzate
Le unità endossee rappresentano l'87.40% dei 2025 impianti inseriti, preferiti per l'evidenza a lungo termine e l'ampia scelta di diametri implantari. La maggiore disponibilità di impianti corti amplia l'idoneità per i casi di fragilità ossea, riducendo la necessità di innesti.
I dispositivi sottoperiostei, con un CAGR previsto del 9.18%, sono sempre più utili per i pazienti anziani con grave atrofia mandibolare. Le strutture personalizzate stampate in 3D, ottimizzate a partire da set di dati CBCT, riducono al minimo la lacerazione del periostio e il disagio postoperatorio. Le opzioni transostali e intramucose rimangono di nicchia, riservate a casi di riassorbimento estremo o di ritenzione protesica.
Per progettazione: gli impianti conici mantengono la preferenza con varianti parallele in evoluzione
Gli impianti conici hanno generato il 59.35% dei ricavi del 2025, apprezzati per la stabilità primaria negli alveoli a posizionamento immediato e la minima compressione ossea. Le connessioni cono-morse attenuano ulteriormente i micromovimenti, supportando la tendenza alla provvisorizzazione immediata.
I design a pareti parallele crescono a un CAGR dell'8.52% poiché l'ottimizzazione della profondità della filettatura migliora l'impegno nell'osso posteriore denso. Le università segnalano una sopravvivenza quinquennale equivalente tra i design, spingendo i medici a basare la selezione sull'anatomia del sito piuttosto che sulla tradizione del marchio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per procedura: gli approcci in due fasi rimangono predominanti mentre l'adozione in un'unica fase accelera
Il metodo in due fasi ha catturato il 69.25% dei 2025 innesti, sottolineando la cautela del medico nei siti di innesto complessi. L'uso di pilastri di guarigione consente la maturazione transmucosa dei tessuti molli prima del carico.
Le procedure monofasiche, con un CAGR del 12.18%, beneficiano di una coppia primaria più elevata e di superfici idrofile antimicrobiche. Studi randomizzati dimostrano che gli impianti immediati a guida robotica raggiungono deviazioni coronali di 1.04 mm e una sopravvivenza a sei mesi paragonabile a quella delle controparti a guida differita. La richiesta da parte dei pazienti di un minor numero di visite chirurgiche sta aumentando l'adozione di questi impianti nelle cliniche private, che competono sull'efficienza del tempo alla poltrona.
Per utente finale: le cliniche preservano la leadership, gli ospedali ampliano l'assistenza integrata
Nel 67.35, le cliniche odontoiatriche hanno rappresentato il 2025% delle procedure, grazie alla flessibilità di programmazione e alle aggressive campagne di marketing che promuovevano suite implantari digitali. L'inclusione delle cliniche private nelle gare d'appalto VBP consente acquisti in grandi quantità, riducendo i costi di approvvigionamento delle apparecchiature del 25% e migliorando i margini grazie a un maggiore numero di pazienti trattati.
Gli ospedali, con un CAGR previsto dell'11.28%, offrono sempre più centri implantari multidisciplinari per la gestione delle comorbilità sistemiche. Gli ospedali pubblici sfruttano progetti pilota di rimborso più ampi che abbinano la chirurgia implantare alla gestione delle malattie croniche, attraendo pazienti diabetici anziani che necessitano di un monitoraggio perioperatorio più attento.
Analisi geografica
Le province costiere orientali dominano i volumi di impianti grazie alla maggiore densità di dentisti e ai livelli di reddito disponibile. Shanghai e Zhejiang hanno rappresentato complessivamente oltre un quarto degli interventi del 2024 e i progetti pilota di rimborso in queste province riducono i tempi di recupero dell'investimento per i pazienti. Le dimensioni del mercato cinese degli impianti dentali in Oriente sono destinate a crescere con l'aggiunta di ulteriori sale operatorie e l'adozione di impianti guidati da robot per i casi a carico immediato.
Le province centrali, tra cui Henan e Hubei, rappresentano l'area geografica in più rapida crescita, sostenuta dall'espansione delle catene private e dai finanziamenti provinciali per la salute orale geriatrica. Le cliniche sfruttano i collegamenti di teleconsulto con specialisti di primo livello per supervisionare casi complessi da remoto, riducendo il divario di competenze. I sussidi governativi per le giornate di sensibilizzazione sugli impianti nella comunità hanno raddoppiato il volume annuale di casi in alcuni ospedali di contea.
Le regioni occidentali e dell'estremo nord rimangono sottopenetrate, con meno di 10 interventi chirurgici ogni 100,000 abitanti. La limitata densità di specialisti e le maggiori distanze di viaggio ostacolano l'adozione. Le autorità provinciali stanno sperimentando unità chirurgiche mobili dotate di CBCT e postazioni di fresatura a poltrona per organizzare campi di implantologia nei fine settimana.
Panorama normativo
In Cina, gli impianti dentali sono classificati come dispositivi medici di Classe III dalla National Medical Products Administration (NMPA) e dal suo Center for Medical Device Evaluation (CMDE), con accesso al mercato determinato da requisiti di registrazione e norme di acquisto centralizzate. Parallelamente, la National Healthcare Security Administration (NHSA) continua a stabilire i prezzi per i servizi e i materiali di consumo correlati agli impianti nell'ambito del suo quadro normativo per la regolamentazione dei prezzi degli impianti dentali, che in molte giurisdizioni orienta le tariffe per i servizi di impianto di un singolo dente negli ospedali pubblici di terzo livello verso un limite massimo di 4,500 CNY e richiede il rispetto di normative sugli appalti, come la gestione a margine zero per gli articoli coperti.
Nel 2026, gli standard e i requisiti di conformità si sono inaspriti per la produzione avanzata e i componenti personalizzati. La China Medical Device Industry Association (CAMDI) ha pubblicato e implementato la norma T/CAMDI 044-2026 per gli impianti dentali metallici realizzati con la manifattura additiva il 6 gennaio 2026, fornendo una base tecnica più chiara per i prodotti implantari stampati in 3D. La NMPA ha inoltre pubblicato il suo Piano di revisione delle linee guida per i dispositivi medici del 2026 il 27 aprile 2026, che copre categorie di dispositivi tra cui abutment dentali e ponti con corone e abutment personalizzati, mentre le norme riviste di buona pratica di fabbricazione (GMP) per i dispositivi medici, annunciate alla fine del 2025 (Annuncio n. 107), sono entrate in vigore il 1° novembre 2026, innalzando le aspettative del sistema di qualità per i produttori e i produttori a contratto che operano nella catena di fornitura degli impianti dentali.
Panorama competitivo
I produttori internazionali mantengono un marchio leader nel riconoscimento, ma le aziende nazionali stanno colmando il divario grazie alle vittorie VBP e alle reti di assistenza localizzate. Osstem e Dentium sfruttano i vantaggi di prossimità, offrendo impianti in titanio a meno di 500 dollari che soddisfano i limiti VBP, mantenendo al contempo margini a due cifre. Osstem prevede una crescita del fatturato in Cina del 19% nel 2025, dopo la riapertura dei centri di formazione che formano 3,000 dentisti all'anno.
La filiale cinese di Straumann ha recentemente introdotto una suite di flussi di lavoro digitali integrati che integra software di pianificazione implantare e unità di fresatura interne, puntando a una differenziazione che vada oltre il prezzo. L'azienda ha inoltre stretto una partnership con Alibaba Health per potenziare il monitoraggio dei casi basato su cloud, aggiungendo l'analisi dei dati alle dashboard dei medici.
Aziende nazionali come Shenzhen Chirimen Technology forniscono monconi in zirconia a prezzi inferiori del 30% rispetto alle importazioni, guadagnando quote di mercato nel segmento estetico in rapida crescita. CY International ha aperto un nuovo stabilimento di produzione di grezzi in titanio a Jiangsu alla fine del 2024, rafforzando la sicurezza dell'approvvigionamento per i produttori locali di impianti. L'attività di deposito brevetti rivela che le entità cinesi rappresentano ora il 28% delle applicazioni globali di tecnologia implantare, sottolineando la svolta strategica verso l'innovazione.
Leader del settore degli impianti dentali in Cina
Gruppo Straumann
Nobel Biocare Servizi AG
Dentsply Sirona Inc.
ZimVie Inc.
Osstem Implant Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Febbraio 2026: Dentsply Sirona ha presentato il suo Piano d'azione per la ripresa della crescita, unitamente alle previsioni di vendita per il 2026, mantenendo l'attenzione sulle priorità operative in un contesto di pressione sui prezzi in Cina, dovuta agli acquisti centralizzati. Per gli impianti dentali, questo tipo di programma rafforza la disciplina di portafoglio e di commercializzazione, poiché il Value-Based Purchasing (VBP) comprime i margini di prezzo e spinge i produttori a difendere la propria quota di mercato attraverso flussi di lavoro differenziati e il controllo dei costi.
- Novembre 2025: Straumann ha presentato i suoi primi impianti dentali prodotti a Shanghai, dopo aver consolidato le proprie capacità produttive locali grazie al centro di produzione, formazione e ricerca situato nella stessa città. La produzione localizzata favorisce la competitività nelle gare d'appalto e la reattività nell'offerta, in un contesto di dinamiche di approvvigionamento cinesi, rafforzando al contempo la diffusione della formazione clinica grazie alla standardizzazione dei prezzi.
- Ottobre 2024: Il Centro per l'approvvigionamento di farmaci e dispositivi medici del Sichuan ha rimosso la serie XiVE S di Dentsply Sirona dall'elenco locale VBP (Value-Based Product) a seguito di una modifica della registrazione NMPA (National Medical Products Administration) relativa alle specifiche del materiale del prodotto. Tale azione ha evidenziato come il controllo delle modifiche del prodotto e gli aggiornamenti delle registrazioni possano avere effetti immediati a cascata sull'ammissibilità agli appalti e sull'accesso al canale ospedaliero.


Ambito del rapporto sul mercato degli impianti dentali in Cina
Nell’ambito di questo rapporto, il termine impianti dentali indica sostituti artificiali delle radici dei denti, che possono essere inseriti chirurgicamente nell’osso mascellare. Gli impianti dentali sono costituiti da due parti principali, ovvero l'impianto e l'abutment, entrambi solitamente realizzati in zirconio e titanio. Il mercato cinese degli impianti dentali è segmentato per parte (dispositivo e moncone) e per materiale (impianti in titanio e impianti in zirconio). Il rapporto offre il valore (in milioni di dollari) per i segmenti di cui sopra.
Per Parte
| infisso |
| spalla |
Per materiale
| Impianti in titanio |
| Impianti in zirconio |
| Impianti in PEEK/polimero |
Per tipo di impianto
| endosseo |
| Sottoperiosteo |
| Transosteale |
| Intramucoso |
Di design
| Conici |
| Pareti parallele |
Per Procedura
| Singola fase |
| A due stadi |
Per utente finale
| cliniche dentali |
| Ospedali |
| Istituti accademici e di ricerca |
| Per Parte | infisso |
| spalla | |
| Per materiale | Impianti in titanio |
| Impianti in zirconio | |
| Impianti in PEEK/polimero | |
| Per tipo di impianto | endosseo |
| Sottoperiosteo | |
| Transosteale | |
| Intramucoso | |
| Di design | Conici |
| Pareti parallele | |
| Per Procedura | Singola fase |
| A due stadi | |
| Per utente finale | cliniche dentali |
| Ospedali | |
| Istituti accademici e di ricerca |


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato cinese degli impianti dentali nel 2026?
Il suo valore è di 850 milioni di dollari e si prevede che raggiungerà 1.14 miliardi di dollari entro il 2031.
Quale tasso di crescita è previsto per le procedure di impianto entro il 2031?
Si prevede che gli investimenti complessivi aumenteranno a un CAGR del 6.12%, favorito dall'accessibilità economica determinata dal VBP e dall'invecchiamento demografico.
Quale segmento di materiali sta crescendo più velocemente?
Gli impianti in zirconio registrano il maggiore slancio, con un CAGR del 12.12% fino al 2031, trainato dalla domanda estetica.
Perché le province rurali sono in ritardo nell'adozione degli impianti?
La carenza di dentisti specializzati in implantologia e i costi più elevati a carico del paziente limitano l'accesso, con conseguente riduzione dei tassi di utilizzo di protesi dentarie e impianti.
In che modo l'approvvigionamento basato sul volume influisce sui prezzi?
VBP ha ridotto i prezzi medi dei sistemi implantari di oltre il 20%, stimolando un volume maggiore di procedure sia negli ospedali pubblici che nelle cliniche private.
Quale tipologia di progettazione è attualmente la più utilizzata?
Gli impianti conici prevalgono con una quota del 59.35%, apprezzati per la stabilità primaria e l'idoneità al posizionamento immediato.
Pagina aggiornata l'ultima volta il:



