

Dimensioni e quota del mercato lattiero-caseario cinese
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 77.10 miliardo di dollari |
| Dimensione del mercato (2031) | 93.60 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.95% CAGR |
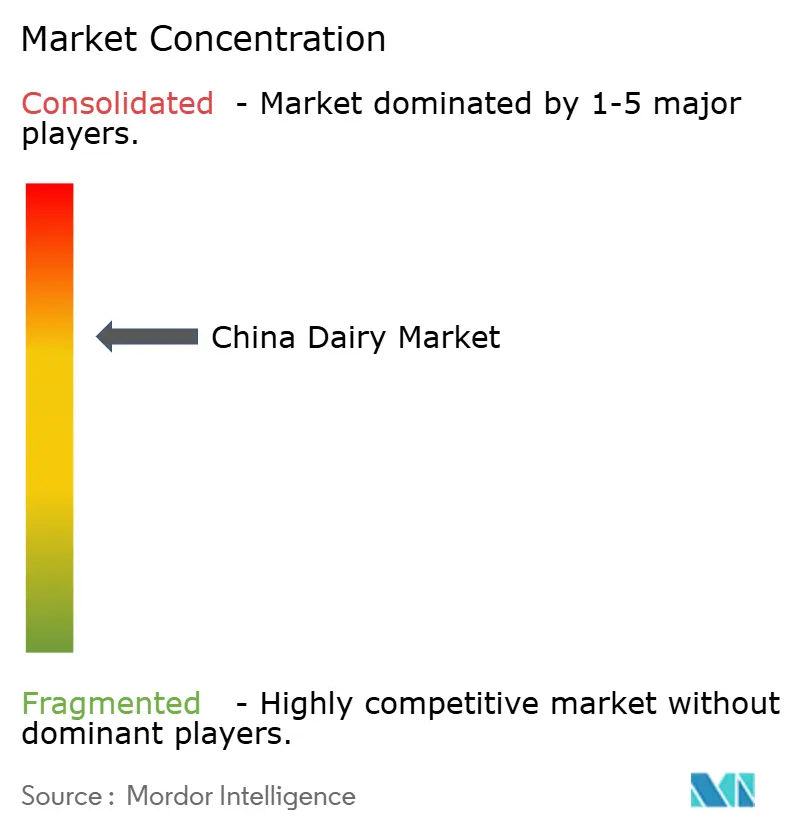
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato lattiero-caseario cinese di Mordor Intelligence
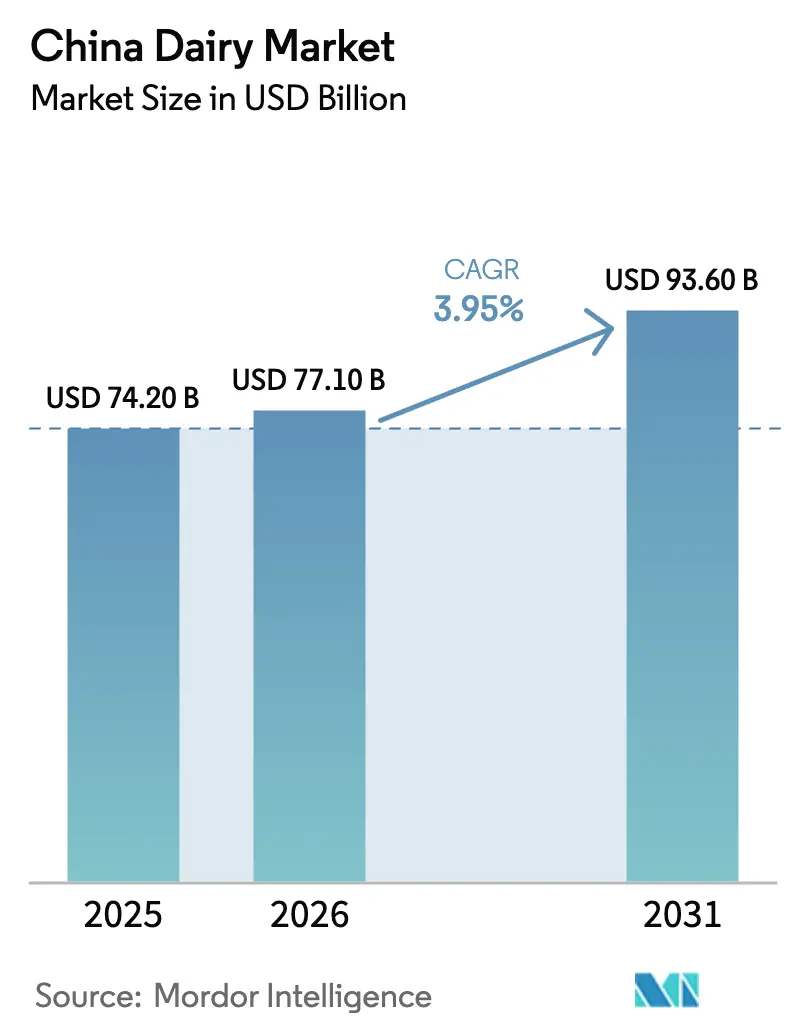
Si prevede che il mercato lattiero-caseario cinese raggiungerà i 74.2 miliardi di dollari nel 2025, i 77.11 miliardi di dollari nel 2026 e i 93.59 miliardi di dollari entro il 2031, con un CAGR del 3.95% dal 2026 al 2031. Le iniziative sostenute dal governo per consolidare le mandrie stanno riducendo i costi aziendali, canalizzando i fondi verso la ricerca e lo sviluppo di prodotti a lunga conservazione. Nel frattempo, l'imminente divieto, a settembre 2025, sulla ricostituzione della polvere nel latte sterilizzato sta aumentando le barriere all'ingresso e accelerando il consolidamento tra i trasformatori in grado di investire in nuove attrezzature.[1]Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Dairy and Products Annual, China", apps.fas.usda.govSi prevede che questi cambiamenti rimodelleranno il panorama competitivo, favorendo i player più grandi con maggiori risorse finanziarie. Allo stesso tempo, i dazi anti-sovvenzioni che vanno dal 21.9% al 42.7% sulle importazioni di prodotti lattiero-caseari dall'UE stanno spostando la domanda verso i fornitori neozelandesi e i marchi locali. Le piattaforme di vendita al dettaglio di prodotti istantanei a catena del freddo si stanno espandendo oltre le grandi città, triplicando la capacità di stoccaggio refrigerato nei mercati delle contee e riducendo i tempi di consegna a meno di 30 minuti. Questa espansione sta ampliando l'accesso delle famiglie a latte e yogurt liquidi. La rapida crescita di queste piattaforme sta anche stimolando l'innovazione nelle soluzioni di consegna dell'ultimo miglio per soddisfare le crescenti aspettative dei consumatori. Mentre i costi di conformità stanno aumentando a causa di una rigorosa norma di segnalazione degli incidenti entro due ore, questa maggiore supervisione sta rafforzando la fiducia dei consumatori nei marchi di primo livello, garantendo loro posizioni premium sugli scaffali.
Punti chiave del rapporto
- Il latte ha mantenuto la quota maggiore, pari al 48.22% del fatturato del 2025, mentre il formaggio ha registrato la crescita più rapida prevista, con un CAGR del 5.28% fino al 2031.
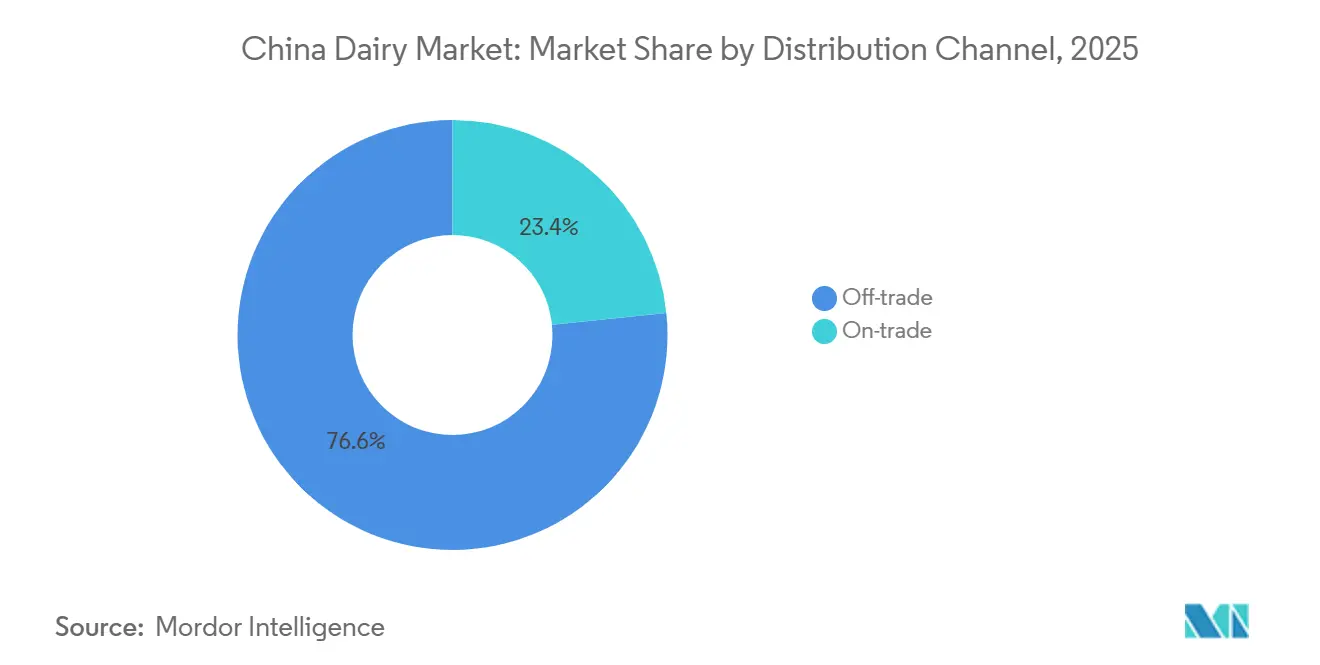
- Le vendite fuori sede hanno catturato il 91.63% del valore del 2025, ma le sedi on-trade hanno la più alta espansione prevista, con un CAGR del 4.62% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato lattiero-caseario cinese
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di prodotti lattiero-caseari ad alto contenuto proteico, fortificati e funzionali | + 0.8% | Nazionale, con guadagni iniziali a Pechino, Shanghai, Guangzhou, Shenzhen | Medio termine (2-4 anni) |
| Crescita della consapevolezza della salute e attenzione all'alimentazione tra i consumatori cinesi | + 0.7% | Nazionale, in accelerazione nelle città di livello 1 e 2 | A lungo termine (≥ 4 anni) |
| Espansione dei segmenti di prodotti lattiero-caseari premium, tra cui formaggi e yogurt speciali | + 0.6% | Città di livello 1, che si estendono ai capoluoghi di provincia | Medio termine (2-4 anni) |
| Rapida adozione di formati di vendita al dettaglio istantanea con catena del freddo nelle città di fascia inferiore | + 0.5% | Città di livello 3 e 4, mercati a livello di contea | A breve termine (≤ 2 anni) |
| I sussidi governativi per il consolidamento del gregge sbloccano i budget per la ricerca e lo sviluppo di bevande a lunga conservazione | + 0.4% | Nazionale, concentrato nella Mongolia Interna, Heilongjiang, Hebei | Medio termine (2-4 anni) |
| Riesportazioni duty-free di Hong Kong che consentono la commercializzazione di test in microlotti di nuovi formaggi importati | + 0.2% | Hong Kong SAR, straripamento del Delta del Fiume delle Perle | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di prodotti lattiero-caseari ad alto contenuto proteico, fortificati e funzionali
I millennial urbani stanno ridefinendo il ruolo dei latticini, considerandoli ora un aiuto per il recupero post-allenamento anziché un semplice prodotto per la colazione. Lo yogurt greco Ambrosial di Yili, con 15 g di proteine a porzione, ha contribuito a un aumento del 5.5% su base annua dell'utile netto dell'azienda nel primo trimestre del 2024. Il latte Pure Zhen ad alto contenuto di calcio di Mengniu, pubblicizzato per i suoi benefici per la salute delle ossa, ha riscosso successo tra i consumatori più anziani, determinando un aumento del fatturato dell'8.1% nel primo trimestre del 2024. Le indagini nutrizionali governative che evidenziano carenze di vitamina D e calcio stanno spingendo i trasformatori ad arricchire i loro prodotti, consentendo loro di ottenere prezzi più elevati. I consumatori di fascia 1 sono disposti a pagare il 20-30% in più per prodotti che vantano etichette "ad alto contenuto proteico" o "probiotico", a vantaggio delle aziende che possono convalidare queste affermazioni attraverso studi clinici. Con l'espansione delle affermazioni funzionali, i trasformatori che collaborano con associazioni sportive e influencer del fitness stanno ottenendo una maggiore visibilità sugli scaffali.
Crescita della consapevolezza della salute e attenzione all'alimentazione tra i consumatori cinesi
Nel 2024-2025, yogurt magro, latte biologico e prodotti senza lattosio hanno superato la media del mercato lattiero-caseario cinese. Pechino ha stanziato 1 miliardo di yuan nel 2025 per sovvenzionare il consolidamento delle mandrie e proteggere gli allevatori da 29 mesi consecutivi di calo dei prezzi del latte.[2]Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Dairy and Products Annual, China", apps.fas.usda.govLe campagne nutrizionali nelle scuole pubbliche stanno favorendo l'adozione precoce, garantendo che queste abitudini si mantengano anche in età adulta. Con l'aumento del reddito disponibile, i supermercati a livello di contea stanno assegnando più spazi refrigerati ai prodotti premium. Tuttavia, durante le fasi di rallentamento economico, gli acquirenti spesso si rivolgono a marchi di fascia media. I trasformatori con una strategia di prezzo a livelli differenziati soddisfano con successo sia i segmenti premium che quelli a basso costo, salvaguardando al contempo il valore del proprio marchio. Inoltre, la crescente consapevolezza dei benefici per la salute associati a questi prodotti ne sta alimentando ulteriormente la domanda. La crescente penetrazione delle piattaforme di e-commerce sta inoltre ampliando l'accessibilità di questi prodotti lattiero-caseari premium e salutari a una base di consumatori più ampia.
Espansione dei segmenti di prodotti lattiero-caseari premium, tra cui formaggi e yogurt speciali
Il segmento lattiero-caseario premium cinese sta vivendo una sostanziale espansione grazie al fatto che le preferenze culinarie dei consumatori diventano più sofisticate, spinte dalla crescente influenza della cultura gastronomica occidentale nelle principali città metropolitane [3] Fonte: Dogana cinese, "Analisi dei dati di importazione ed esportazione gennaio 2025", customs.gov.cn . Il formaggio si sta evolvendo da ingrediente speciale nella cucina occidentale a prodotto base in panetterie e ristoranti fast food. Nel 2024-2025, catene come Pizza Hut, Dicos e vari caffè indipendenti hanno segnalato un'impennata nelle vendite di mozzarella, spingendo i produttori a rafforzare la produzione nazionale. L'inaugurazione da parte di Yili di uno stabilimento caseario da 10,000 tonnellate metriche a Hohhot nel 2024 sottolinea la sua fiducia nel panorama caseario locale. Le varianti di yogurt premium, tra cui skyr e yogurt greco, ora spuntano un prezzo superiore del 40-50% rispetto ai prodotti standard, grazie alla loro consistenza più densa e al maggiore potere saziante. Nel frattempo, le innovazioni nella tecnologia di fermentazione stanno riducendo con successo il contenuto di zucchero, affrontando le pressioni normative senza compromettere il gusto. Puntando sulla differenziazione, l'offerta di formaggi e yogurt di alta qualità fornisce ai produttori una protezione contro le fluttuazioni dei prezzi del latte crudo.
Rapida adozione di formati di vendita al dettaglio istantanea con catena del freddo nelle città di fascia inferiore
Nel 2024, le piattaforme di vendita al dettaglio istantanea hanno raggiunto un valore lordo delle merci superiore a 110 miliardi di dollari, con proiezioni che indicano una triplicazione entro il 2030, con i latticini come categoria chiave per il riassortimento. JD.com gestisce ben 25 milioni di ordini alimentari al giorno, mentre Meituan, che vanta 770 milioni di utenti annuali, si affida a micro-magazzini che garantiscono consegne di latte refrigerato in soli 30 minuti. I 420 negozi omnicanale di Freshippo, con oltre il 60% del fatturato generato online, esemplificano la riuscita fusione tra vendita al dettaglio tradizionale e digitale. Sam's Club, che entro la fine del 2025 avrà raggiunto i 60 negozi, si rivolge strategicamente alla popolazione a livello di contea, sfruttando le quote associative per fidelizzare e incoraggiare gli acquisti all'ingrosso di prodotti lattiero-caseari. Grazie ai progressi nelle infrastrutture della catena del freddo, i tassi di deterioramento sono diminuiti, la durata di conservazione è aumentata e il mercato lattiero-caseario in Cina è fiorente, anche in regioni in precedenza prive di sistemi di refrigerazione affidabili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente concorrenza da parte dei prodotti lattiero-caseari a base vegetale e di frutta secca | -0.5% | Nazionale, più forte nelle città di livello 1 e 2 | Medio termine (2-4 anni) |
| Rigorosi standard normativi portano a frequenti richiami di prodotti | -0.3% | Nazionale, applicato da SAMR | A breve termine (≤ 2 anni) |
| La norma rivista sul latte sterilizzato vieta la ricostituzione in polvere, aumentando le spese in conto capitale dei piccoli trasformatori | -0.4% | Nazionale, acuto in Hebei, Shandong, Shaanxi | A breve termine (≤ 2 anni) |
| La persistente eccedenza di offerta di latte crudo deprime i prezzi alla fattoria e riduce le piccole aziende agricole | -0.6% | Nazionale, concentrato nella Mongolia Interna, Heilongjiang, Xinjiang | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente concorrenza da parte dei prodotti lattiero-caseari a base vegetale e di noci
Le bevande a base di avena, mandorle e soia sono sempre più popolari tra i consumatori intolleranti al lattosio e i flexitariani. Tra il 2024 e il 2025, lo spazio sugli scaffali per i prodotti a base di latte d'avena è aumentato del 20% nei supermercati di primo livello, in concomitanza con l'offerta da parte dei baristi di sostituti del latte d'avena senza costi aggiuntivi. Marchi come Oatly, un colosso internazionale, e il colosso nazionale Vitasoy, sfruttano la comunicazione sull'impronta di carbonio per attrarre acquirenti attenti all'ambiente. In risposta, i trasformatori tradizionali stanno promuovendo il latte senza lattosio e sottolineando un maggiore contenuto proteico. Tuttavia, devono fare i conti con la riduzione dei margini di profitto, poiché i consumatori esplorano alternative non casearie. Questa sfida è più evidente nel segmento del caffè e del tè pronti da bere, dove le opzioni a base vegetale esaltano i profili aromatici. La crescente domanda di bevande a base vegetale evidenzia un cambiamento significativo nelle preferenze dei consumatori verso scelte sostenibili e salutari.
Rigorosi standard normativi portano a frequenti richiami di prodotti
Nel 2024-2025, diversi marchi lattiero-caseari regionali hanno dovuto affrontare sanzioni per violazioni microbiologiche, erodendo la fiducia dei consumatori ed esponendo debolezze operative, soprattutto tra i piccoli operatori. Per rimanere al passo con gli audit, i leader del settore stanno adottando la tracciabilità blockchain e il rilevamento automatico dei patogeni, ampliando ulteriormente il divario di costo con i loro concorrenti di piccole dimensioni. La memoria collettiva della crisi della melamina del 2008 incombe, trasformando qualsiasi violazione in un rischio reputazionale significativo. Di conseguenza, gli investimenti in conformità stanno emergendo come una quasi-barriera, a vantaggio degli operatori storici ben capitalizzati. In base alle normative SAMR, le aziende lattiero-casearie sono ora obbligate a segnalare gli incidenti di sicurezza entro un intervallo di due ore, con conseguenti tempi di richiamo ridotti e costi di conformità elevati. Questi sviluppi sottolineano la crescente importanza dei progressi tecnologici per garantire la sicurezza alimentare e il rispetto delle normative.
Analisi del segmento
Per tipo di prodotto: il formaggio supera le categorie tradizionali
Il latte ha mantenuto la sua posizione di segmento più ampio nel mercato lattiero-caseario cinese, rappresentando il 48.22% del fatturato nel 2025. Rappresenta il principale punto di riferimento per la colazione quotidiana, l'alimentazione dei bambini e l'uso domestico diffuso, in particolare nelle aree metropolitane costiere. La domanda costante è supportata dalla sua convenienza e dal radicamento culturale nelle aree urbane e semiurbane. La disponibilità al dettaglio attraverso il commercio moderno e i canali tradizionali garantisce la leadership duratura del latte in termini di volumi. Tuttavia, i produttori di birra devono gestire la volatilità dei prezzi del latte crudo, mantenendo al contempo la portata di questa categoria fondamentale.
Il formaggio rappresenta il segmento in più rapida crescita, con un CAGR previsto del 5.28% fino al 2031. I ristoranti fast food e le panetterie stanno promuovendo l'adozione di questo segmento con un maggiore utilizzo di mozzarella, formaggio spalmabile e altri formati a valore aggiunto. I consumatori di fascia media, in crescita, cercano piatti premium di ispirazione occidentale come panini e insalate, incrementando la domanda di cheddar e gouda, oltre a innovazioni locali come il formaggio filante speziato mala. Investimenti come il nuovo impianto da 10,000 tonnellate di Yili aumentano la capacità produttiva nazionale e riducono la dipendenza dalle importazioni. Questa tendenza alla premiumizzazione aumenta le dimensioni complessive del mercato lattiero-caseario cinese per i prodotti trasformati a più alto margine.
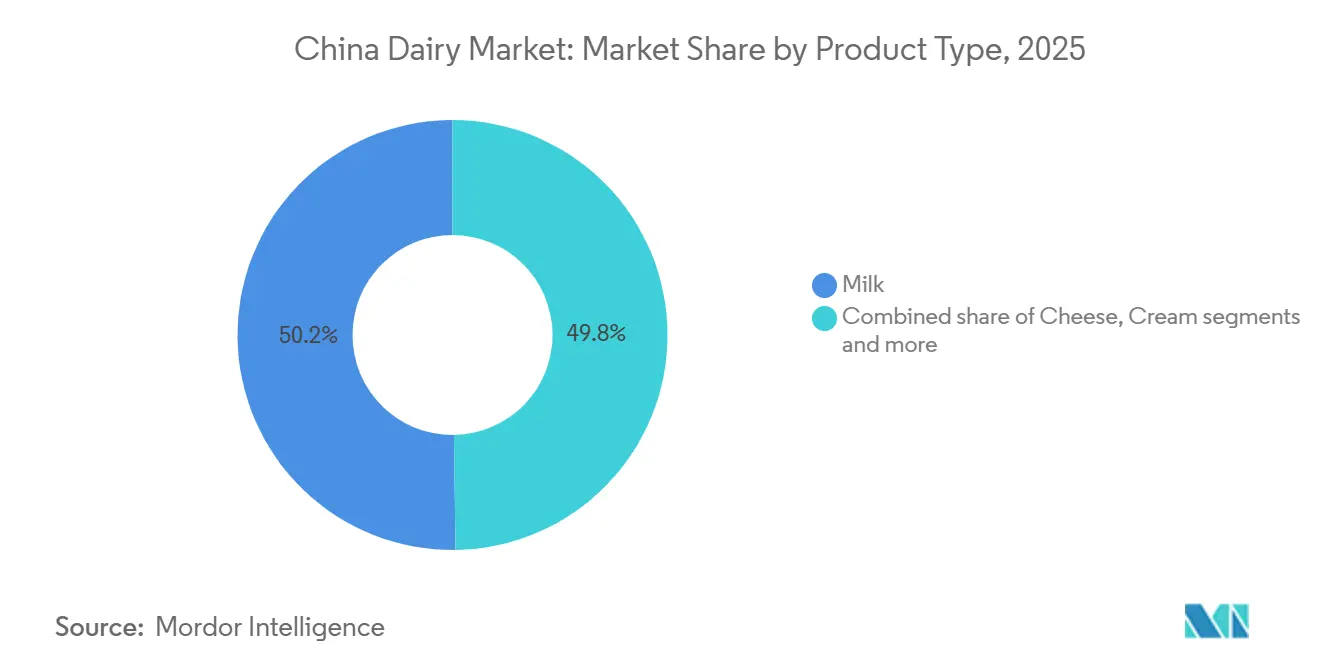
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: il predominio dell'off-trade maschera la ripresa dell'on-trade
Nel 2025, i canali off-trade hanno guidato il mercato lattiero-caseario cinese, conquistando il 91.63% delle vendite totali. Supermercati, ipermercati e piattaforme di vendita al dettaglio istantanea si rivolgono ai consumatori che danno priorità alla praticità e al prezzo. I magazzini convenzionati, come Sam's Club e Metro, promuovono la fidelizzazione con formati sfusi e selezioni curate, espandendosi anche nelle città a livello di contea per una quota maggiore. I minimarket soddisfano la domanda di prodotti da asporto con latte e yogurt aromatizzati monodose. I giganti dell'e-commerce JD.com e Tmall, sfruttando la logistica iperlocale, gestiscono ben 25 milioni di ordini giornalieri. Inoltre, le promozioni flash su Taobao creano picchi di volume, soprattutto per lo yogurt durante gli eventi speciali. Il predominio dei canali off-trade sottolinea la loro capacità di adattarsi all'evoluzione delle preferenze dei consumatori e ai progressi tecnologici.
I canali on-trade si stanno affermando come il segmento in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 4.62% fino al 2031. Con il ritorno alla normalità, hotel, bar e ristoranti non solo stanno ripristinando i volumi di approvvigionamento, ma stanno anche diversificando la loro offerta di prodotti. Catene come Luckin Coffee, che vanta oltre 10,000 punti vendita, stanno incrementando l'utilizzo di latte e panna freschi. Nelle città di primo livello, i buffet degli hotel premium stanno optando per formaggi e burro importati, mentre i panifici locali stanno standardizzando la mozzarella per pizze e pasticcini. Questa ripresa segnala un'opportunità ghiotta per i trasformatori che cercano partnership di ristorazione con una solida economia unitaria. La crescita dei canali on-trade riflette la crescente domanda di prodotti lattiero-caseari premium e diversificati nel settore della ristorazione.
Analisi geografica
La domanda di prodotti lattiero-caseari in Cina è nettamente regionale. Nonostante una popolazione più piccola, le città di Livello 1 detengono una quota significativa della spesa per prodotti lattiero-caseari di fascia alta. A Pechino e Shanghai, i consumatori pagano volentieri un sovrapprezzo del 20-30% per latte biologico, yogurt greco e formaggi speciali importati, rafforzando gli strati ad alto margine del mercato. Mentre i capoluoghi di provincia come Chengdu e Wuhan stanno recuperando terreno sulla tendenza al sovrapprezzo, sono più sensibili al prezzo, orientandosi verso marchi nazionali di fascia media che rispecchiano le caratteristiche dei prodotti di Livello 1. Nel frattempo, le città di Livello 3 e 4, insieme ai mercati provinciali, sono pronte a trainare i volumi futuri. L'espansione di Sam's Club in queste aree, unita all'aumento del reddito disponibile e alle nuove capacità della catena del freddo, sta sfruttando una demografia di acquirenti precedentemente inesplorata.
La Mongolia Interna, l'Heilongjiang e lo Xinjiang sono i centri di produzione di latte più importanti, sostenuti dai sussidi per il foraggio che alleviano i costi dei mangimi e garantiscono una fornitura costante. Tuttavia, una persistente sovrapproduzione strutturale mantiene bassi i prezzi alla stalla, esercitando pressione sui piccoli agricoltori e favorendo il consolidamento del settore. I principali centri di consumo si trovano più a sud e a est. Il delta del fiume Yangtze e il delta del fiume delle Perle sono all'avanguardia nell'importazione e nella sperimentazione di formaggi, grazie alla loro logistica avanzata e alla popolazione benestante. Inoltre, il sistema di riesportazione duty-free di Hong Kong convoglia piccoli lotti di formaggi europei verso i rivenditori specializzati di Shenzhen e Shanghai, consentendo un feedback immediato da parte dei consumatori. D'altro canto, province come il Gansu e il Guizhou, prive di infrastrutture di refrigerazione, continuano a fare affidamento sul latte ad altissima temperatura finché i loro impianti non si adeguano.
L'iniziativa governativa di rivitalizzazione rurale prevede rotte di transito refrigerate e centri di stoccaggio frigorifero regionali, con l'obiettivo di livellare il campo di gioco in cinque anni. In caso di successo, ciò potrebbe spostare parte dei consumi verso le aree interne e ridurre le differenze nei costi logistici. Contemporaneamente, i dazi sui sussidi UE stanno reindirizzando le importazioni verso la Nuova Zelanda e motivando i trasformatori nazionali ad approfondire la produzione di formaggio e siero di latte, rimodellando gli schemi commerciali e i rapporti con i fornitori regionali.
Panorama competitivo
Nel mercato lattiero-caseario cinese, che presenta una moderata concentrazione, i quattro principali operatori nazionali, Yili, Mengniu, Bright Dairy e Junlebao, detengono quote significative, ma il panorama rimane aperto agli specialisti regionali. Yili, sostenuta dal suo yogurt greco Ambrosial, ha registrato un utile netto di 1.16 miliardi di CNY per il primo trimestre del 2024. Nel frattempo, il fatturato di Mengniu ha raggiunto i 10.1 miliardi di CNY, trainato dal suo latte fortificato con calcio. Entrambi i colossi gestiscono le loro mandrie a monte, semplificando la conformità ai requisiti sul latte fresco e mitigando i rischi legati agli ingredienti. Bright Dairy capitalizza sul suo modello premium di Fresh Milk Station, dominando le aree metropolitane orientali. Al contrario, Junlebao, radicata nella base agricola dell'Hebei, si rivolge ai segmenti di prezzo medio e conveniente.
Società straniere come Danone e Nestlé si concentrano su aree nutrizionali specializzate, come formule mediche, nutrizione infantile ipoallergenica e integratori probiotici, dove la fiducia nel marchio si traduce in prezzi premium. Fonterra, d'altra parte, fornisce ingredienti sfusi come latte intero in polvere e proteine del siero del latte, alimentando principalmente le linee private label dei rivenditori e rafforzando la sua presenza nel business-to-business. La rapida ascesa della vendita al dettaglio istantanea spinge tutti gli operatori a stabilire micro-magazzini vicino ai centri di consumo, complicando la logistica dell'ultimo miglio e avvantaggiando coloro che dispongono di solide capacità logistiche.
Investire in tecnologia è fondamentale. I leader del settore sfruttano la blockchain per una tracciabilità completa, prevenendo potenziali richiami e impiegano previsioni della domanda basate sull'intelligenza artificiale per ridurre al minimo gli sprechi. Al contrario, i trasformatori più piccoli, impossibilitati a investire nella sterilizzazione o nella tracciabilità digitale, vedono il loro spazio sugli scaffali ridursi e diventano obiettivi di acquisizione interessanti. Sebbene i marchi diretti al consumatore detengano una modesta quota di mercato inferiore al 3%, stanno facendo scalpore. Utilizzando piattaforme come i mini-programmi WeChat e i live streaming Douyin, stanno costruendo un seguito fedele per prodotti di nicchia come il latte di animali nutriti con erba e il latte con proteine A2. Tuttavia, queste startup devono affrontare delle sfide, in particolare nell'aderire alla regola delle due ore di segnalazione degli incidenti senza sistemi di qualità automatizzati.
Leader del settore lattiero-caseario cinese
-
Gruppo Yili
-
Caseificio Mengniu
-
Latticini e cibo luminosi
-
Gruppo caseario Junlebao
-
Danone SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Ottobre 2025: SGS e Yili Group hanno unito le forze per migliorare la qualità e la sostenibilità nel settore lattiero-caseario. La loro attenzione si concentra su standard di produzione globali, test rigorosi e ambiziose iniziative a zero emissioni di carbonio. Questa partnership offre una serie di soluzioni integrate, che comprendono certificazione, sistemi digitali avanzati e formazione completa. Questi sforzi mirano a rafforzare la rinomata reputazione di Yili in termini di affidabilità e innovazione nel dinamico panorama lattiero-caseario cinese.
- Settembre 2025: Sanyuan debutta sul mercato del latte fresco di Pechino con il lancio di "Sanyuan Beijing Fresh Milk", il suo prodotto inaugurale nel segmento a bassa temperatura. Questo lancio non solo amplia la gamma di prodotti Sanyuan, ma sottolinea anche l'impegno dell'azienda nel soddisfare la crescente richiesta di prodotti lattiero-caseari freschi della regione.
- Giugno 2025: New Hope Dairy si prepara a tuffarsi nel fiorente panorama delle bevande cinesi, introducendo bevande moderne a base di latte. Questa mossa arriva mentre l'azienda cerca nuove fonti di guadagno alla luce del calo delle vendite di latte. Con un occhio di riguardo all'evoluzione dei gusti dei consumatori, New Hope punterà i riflettori sulle offerte refrigerate, enfatizzando i gusti preferiti e la gestione del peso.
Ambito del rapporto sul mercato lattiero-caseario cinese
Burro, formaggio, panna, dessert a base di latte, latte e yogurt sono suddivisi in segmenti per categoria. Off-Trade e On-Trade sono suddivisi in segmenti per canale di distribuzione.
| Burro | Burro salato | |
| Burro non salato | ||
| Formaggio | Formaggio naturale | Cheddar |
| Cottage | ||
| ricotta | ||
| Parmigiano | ||
| Altro | ||
| Formaggio fuso | ||
| Crema | Crema fresca | |
| Panna da cucina | ||
| Panna da montare | ||
| Altro | ||
| Dolci A Base Di Latte | Gelato | |
| cheesecakes | ||
| Dessert Congelati | ||
| Altro | ||
| Latte | Latte condensato | |
| Latte Aromatizzato | ||
| Latte fresco | ||
| Latte UHT | ||
| Latte in polvere | ||
| Yogurt | Potabile | |
| Cucchiabile | ||
| Bevande al latte acido | ||
| In commercio | |
| Fuori commercio | MINIMARKET |
| Rivenditori specializzati | |
| Supermercati e ipermercati | |
| Vendita al dettaglio online | |
| Altro |
| Per tipo di prodotto | Burro | Burro salato | |
| Burro non salato | |||
| Formaggio | Formaggio naturale | Cheddar | |
| Cottage | |||
| ricotta | |||
| Parmigiano | |||
| Altro | |||
| Formaggio fuso | |||
| Crema | Crema fresca | ||
| Panna da cucina | |||
| Panna da montare | |||
| Altro | |||
| Dolci A Base Di Latte | Gelato | ||
| cheesecakes | |||
| Dessert Congelati | |||
| Altro | |||
| Latte | Latte condensato | ||
| Latte Aromatizzato | |||
| Latte fresco | |||
| Latte UHT | |||
| Latte in polvere | |||
| Yogurt | Potabile | ||
| Cucchiabile | |||
| Bevande al latte acido | |||
| Per canale di distribuzione | In commercio | ||
| Fuori commercio | MINIMARKET | ||
| Rivenditori specializzati | |||
| Supermercati e ipermercati | |||
| Vendita al dettaglio online | |||
| Altro | |||
Definizione del mercato
- Burro - Il burro è un'emulsione solida dal giallo al bianco di globuli di grasso, acqua e sali inorganici prodotta dalla zangolatura della panna del latte vaccino
- Prodotti lattiero-caseari - I prodotti lattiero-caseari includono latte e tutti gli alimenti a base di latte, inclusi burro, formaggio, gelato, yogurt e latte condensato e in polvere.
- Dessert Congelati - Per dessert a base di latte surgelato si intendono e comprendono prodotti contenenti latte o panna e altri ingredienti congelati o semicongelati prima del consumo, come latte gelato o sorbetto, compresi dessert a base di latte surgelati per scopi dietetici speciali e sorbetto
- Bevande al latte acido - Il latte acido è latte denso, cagliato, dal sapore aspro, ottenuto dalla fermentazione del latte. Nello studio sono state prese in considerazione bevande a base di latte acido come kefir, laban e latticello
| Parola chiave | Definizione |
|---|---|
| Burro Coltivato | Il burro coltivato viene preparato facendo passare il burro crudo attraverso un trattamento chimico ed è stato aggiunto con alcuni emulsionanti e ingredienti estranei. |
| Burro incolto | Questo tipo di burro non è stato lavorato in alcun modo |
| Formaggio naturale | Il tipo di formaggio nella sua forma più naturale. È composto da prodotti e ingredienti naturali e semplici, tra cui sali freschi e naturali, coloranti naturali, enzimi e latte di alta qualità. |
| Formaggio fuso | Il formaggio fuso subisce gli stessi processi del formaggio naturale; tuttavia, richiede più passaggi e molte forme diverse di ingredienti. La produzione del formaggio fuso prevede lo scioglimento del formaggio naturale, la sua emulsione e l'aggiunta di conservanti e altri ingredienti o coloranti artificiali. |
| Panna liquida | La panna singola contiene circa il 18% di grassi. È un unico strato di crema che appare sul latte bollito. |
| Crema Doppia | La doppia crema contiene il 48% di grassi, più del doppio della quantità di grassi della crema singola. È più pesante e densa della crema singola |
| Panna montata | Questa ha una percentuale di grassi molto più alta rispetto alla panna singola (36%). Utilizzato per guarnire torte, crostate e budini e come addensante per salse, zuppe e ripieni. |
| Dessert Congelati | Dessert da consumare congelati. Ad esempio, sorbetti, sorbetti, yogurt gelati |
| Latte UHT (latte ad altissima temperatura) | Latte riscaldato ad una temperatura molto elevata. La lavorazione ad altissima temperatura (UHT) del latte prevede il riscaldamento per 1–8 secondi a 135–154°C. che uccide il microrganismo patogeno sporigeno, ottenendo un prodotto con una durata di conservazione di diversi mesi. |
| Burro vegetale/Burro vegetale | Burro a base di olio di origine vegetale come cocco, palma, ecc. |
| Yogurt vegetale | Yogurt a base di frutta secca, come mandorle, anacardi, noci di cocco e persino altri alimenti come semi di soia, platani, avena e piselli |
| In commercio | Si riferisce a ristoranti, QSR e bar. |
| Fuori commercio | Si riferisce a supermercati, ipermercati, canali online, ecc. |
| Formaggio Neufchatel | Uno dei formaggi più antichi di Francia. È un formaggio a pasta molle, leggermente friabile, a crosta fiorita, prodotto nella regione di Neufchâtel-en-Bray in Normandia. |
| Flexitarian | Si riferisce a un consumatore che preferisce una dieta semi-vegetariana, cioè incentrata su alimenti vegetali con inclusione limitata o occasionale di carne. |
| Intolleranza al lattosio | L'intolleranza al lattosio è una reazione del sistema digestivo al lattosio, lo zucchero presente nel latte. Provoca sintomi fastidiosi in risposta al consumo di latticini. |
| Crema di formaggio | Il Cream Cheese è un formaggio fresco morbido e cremoso dal gusto piccante a base di latte e panna. |
| sorbetti | Il sorbetto è un dessert gelato preparato utilizzando ghiaccio combinato con succo di frutta, purea di frutta o altri ingredienti come vino, liquore o miele. |
| Sorbetto | Il sorbetto è un dessert congelato zuccherato a base di frutta e una sorta di latticino come latte o panna. |
| Conservabilità | Alimenti che possono essere conservati in modo sicuro a temperatura ambiente, o "sullo scaffale", per almeno un anno e che non devono essere cotti o refrigerati per essere consumati in sicurezza. |
| DSD | La consegna diretta in negozio è il processo nella gestione della catena di fornitura in cui il prodotto viene consegnato dallo stabilimento di produzione direttamente al rivenditore. |
| UO Kosher | Unione Ortodossa Kosher è un'agenzia di certificazione kosher con sede a New York City. |
| Gelato | Il gelato è un dessert cremoso gelato a base di latte, panna e zucchero. |
| Mucche nutrite con erba | Le mucche allevate ad erba possono pascolare nei pascoli, dove mangiano una varietà di erbe e trifoglio. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione del mercato e sulla base di queste variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati in base a livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento




