

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 59.62 miliardo di dollari |
| Dimensione del mercato (2031) | 80.24 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.12% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato cinese delle attrezzature per l'edilizia di Mordor Intelligence
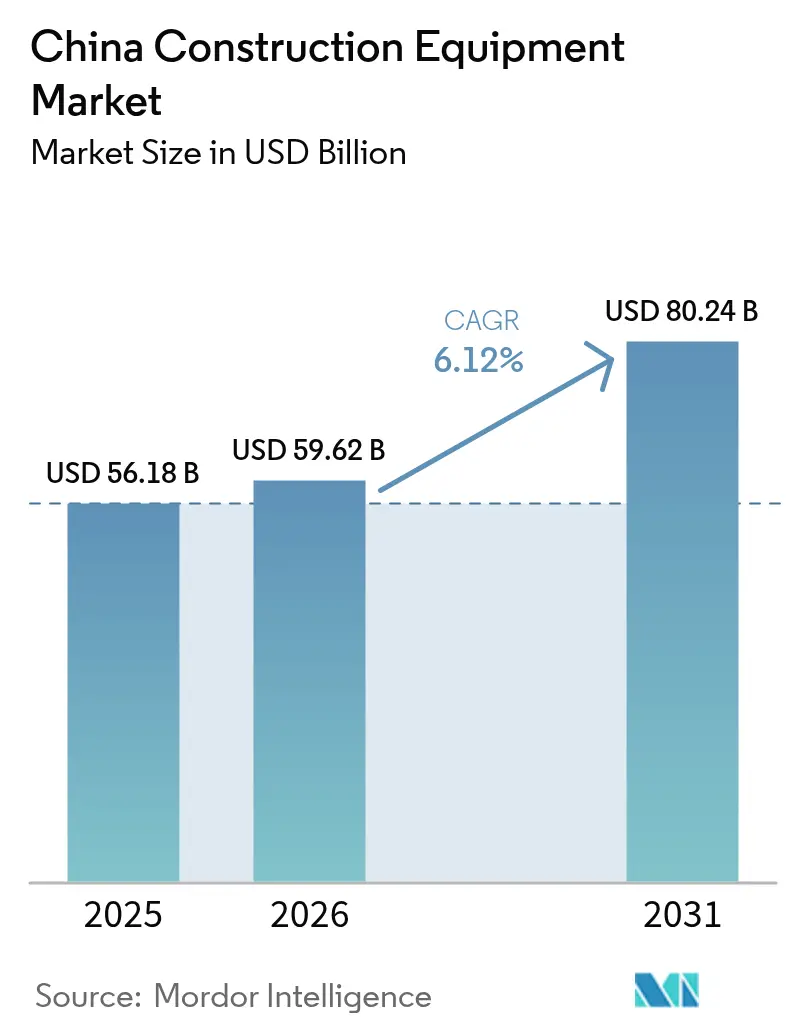
Si prevede che le dimensioni del mercato cinese delle macchine edili aumenteranno da 56.18 miliardi di dollari nel 2025 a 59.62 miliardi di dollari nel 2026 e raggiungeranno gli 80.24 miliardi di dollari entro il 2031, con una crescita a un CAGR del 6.12% nel periodo 2026-2031. L'espansione riflette il passaggio di Pechino dal settore immobiliare residenziale verso infrastrutture guidate da politiche e una produzione orientata all'esportazione [1] “NDRC Announces Early-Batch Major Projects for 2026,” National Development and Reform Commission, ndrc.gov.cn. Le norme sulla neutralità carbonica, la crescente penetrazione delle esportazioni e i modelli di noleggio digitali stanno riallineando le priorità competitive. I sistemi di azionamento elettrico, sebbene ancora di nicchia, si stanno espandendo rapidamente con l'aumento dei costi di conformità. Nel frattempo, una prolungata crisi del settore immobiliare e la carenza di semiconduttori frenano la crescita complessiva, creando una traiettoria misurata ma duratura per il mercato cinese delle macchine edili.
Punti chiave del rapporto
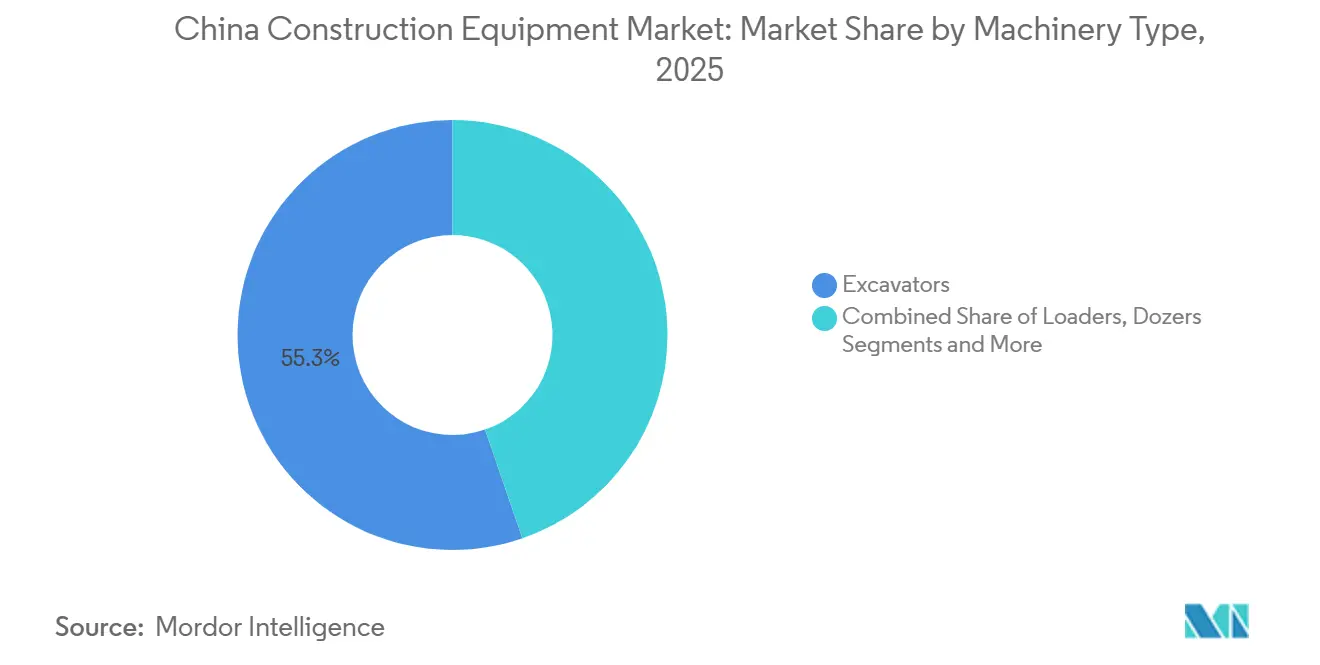
- Per tipologia di macchinario, nel 2025 gli escavatori erano in testa con il 55.28% della quota di mercato delle attrezzature edili in Cina, mentre si prevede che gli escavatori completamente elettrici registreranno il CAGR più rapido, pari al 12.15%, entro il 2031.
- In base al tipo di propulsione, nel 2025 le attrezzature diesel rappresentavano il 92.64% del mercato cinese delle attrezzature edili; si prevede che i sistemi completamente elettrici cresceranno a un CAGR del 37.85% fino al 2031.
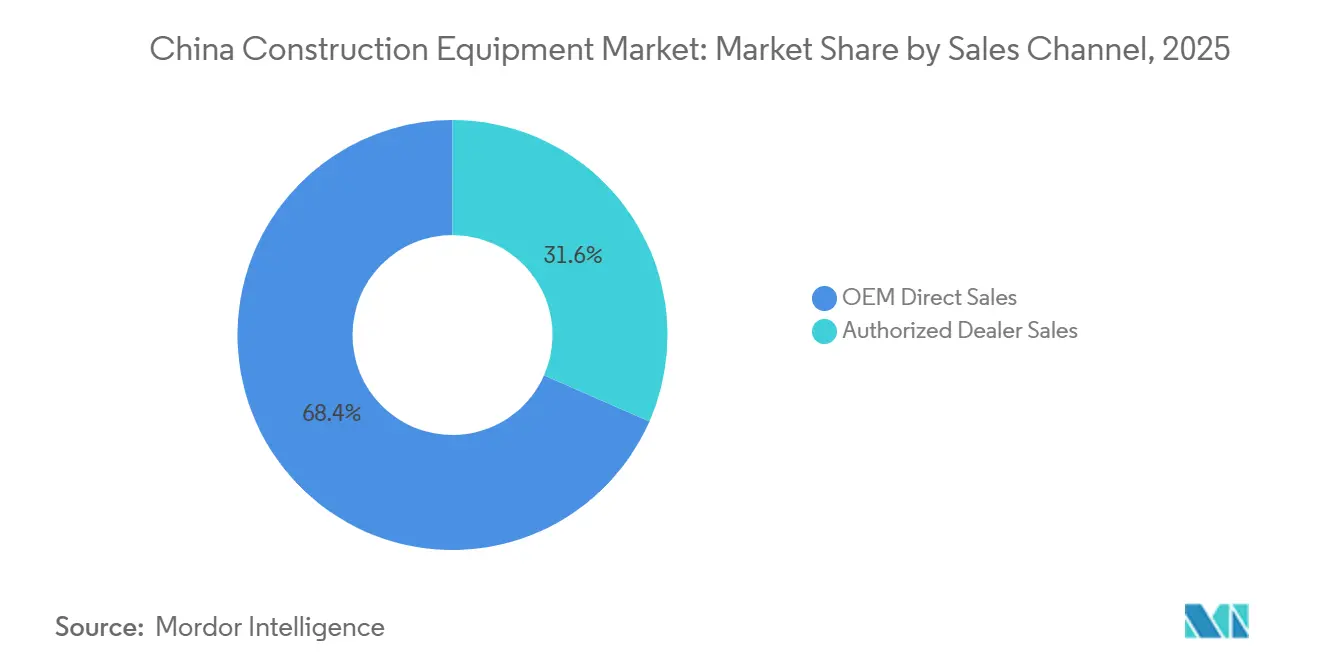
- Per canale di vendita, le vendite dirette OEM hanno rappresentato il 68.42% del fatturato del 2025, mentre si prevede che i concessionari autorizzati registreranno il CAGR più elevato, pari all'11.51%, nel periodo 2026-2031.
- Per applicazione, la costruzione di infrastrutture ha rappresentato una quota del 45.87% nel 2025 e si prevede che i progetti di energia rinnovabile avanzeranno a un CAGR del 14.48% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato cinese delle attrezzature per l'edilizia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Nuova pipeline infrastrutturale | + 1.8% | A livello nazionale, con concentrazione nello Xinjiang, Tibet, Guangdong, Jiangsu, Shandong | A lungo termine (≥ 4 anni) |
| Mandato di neutralità carbonica | + 1.5% | Guangdong, Zhejiang, Jiangsu, Shanghai, Pechino | Medio termine (2-4 anni) |
| Spinta all'esportazione OEM | + 1.2% | Centri produttivi in Hunan, Jiangsu, Shandong, Guangxi | Medio termine (2-4 anni) |
| Piattaforme di noleggio di attrezzature digitali | + 0.9% | Città di livello 2 e 3 in Henan, Sichuan, Anhui, Hubei | A breve termine (≤ 2 anni) |
| Ordini arretrati della Belt and Road | + 0.6% | Province costiere: Guangdong, Zhejiang, Jiangsu, Shanghai | Medio termine (2-4 anni) |
| Mercati provinciali dei crediti di carbonio | + 0.4% | Zone pilota di Guangdong, Shenzhen, Shanghai, Pechino | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Progetto governativo "Nuove infrastrutture 2025-30"
I pianificatori centrali hanno posto i collegamenti di trasporto, i progetti idrici e i corridoi della rete elettrica al centro del prossimo progetto quinquennale. L'elenco dei progetti iniziali ha già accelerato le gare d'appalto per escavatori, gru e attrezzature stradali. Gli appaltatori attivi nelle province occidentali remote preferiscono marchi nazionali in grado di rispondere rapidamente alle sfide del territorio e del clima. Anche la domanda di noleggio di attrezzature è in aumento, poiché le aziende optano per una partecipazione a basso impiego di risorse in pacchetti di costruzione pluriennali. Insieme, questi cambiamenti garantiscono un flusso affidabile di ordini, nonostante il ritardo dell'edilizia residenziale.
Mandato di neutralità carbonica che stimola i macchinari elettrici
Il sistema cinese di scambio delle emissioni ora fissa un prezzo per il carbonio per l'industria pesante, costringendo i responsabili dei siti a valutare con maggiore attenzione i costi di carburante e di conformità per l'intero ciclo di vita. I modelli a emissioni zero stanno quindi passando dalle flotte dimostrative alle liste di appalto regolari, soprattutto per i progetti urbani che devono affrontare rigorosi obiettivi di qualità dell'aria. Le amministrazioni locali delle province costiere offrono permessi accelerati e agevolazioni pubblicitarie agli appaltatori che utilizzano flotte elettriche. I produttori rispondono espandendo la capacità delle batterie e della trasmissione, perfezionando al contempo l'assistenza post-vendita per ridurre il rischio percepito dagli acquirenti. Questi incentivi non legati al prezzo accelerano l'adozione oltre quanto imporrebbero le logiche puramente economiche.
La spinta all'esportazione OEM consente economie di scala nazionali
Di fronte alla pressione sui margini in patria, i principali marchi cinesi hanno posto la crescita all'estero come priorità a livello di consiglio di amministrazione. I contratti della Belt and Road Initiative creano elevati volumi di arretrati, consentendo cicli di produzione più lunghi e costi unitari inferiori. Lotti più grandi finanziano anche la ricerca e sviluppo per l'elettrificazione e l'autonomia, rafforzando il ciclo. Man mano che i clienti globali acquisiscono familiarità con i macchinari cinesi, l'accettazione del marchio migliora, ampliando ulteriormente le rotte di esportazione. Il circolo virtuoso rafforza i fornitori nazionali, aumentando al contempo la competitività dei concorrenti più piccoli.
Piattaforme di noleggio di attrezzature digitali che sbloccano la domanda delle PMI
I mercati online ora mettono in contatto flotte inutilizzate con appaltatori che un tempo non disponevano di capitale o credito. Strumenti di pianificazione automatica, registri di manutenzione verificati e contratti standardizzati hanno ridotto significativamente l'attrito nelle transazioni. In particolare, i costruttori delle aree rurali e delle città di fascia bassa prediligono app mobili che combinano noleggio di macchinari, ricambi e microfinanziamenti. La crescente liquidità della piattaforma rende l'utilizzo più prevedibile per i proprietari di flotte, incoraggiando ulteriori inserzioni. Nel tempo, questo ecosistema potrebbe modificare il modello di proprietà da buy-and-hold a pay-per-use, ampliando la domanda indirizzabile.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crisi immobiliare | -1.8% | Città di livello 1 e 2: Pechino, Shanghai, Guangzhou, Shenzhen, Hangzhou, Chengdu | Medio termine (2-4 anni) |
| Guerre dei prezzi interni | -1.2% | Distretti produttivi in Hunan, Jiangsu, Shandong, Guangxi | A breve termine (≤ 2 anni) |
| Credito limitato agli appaltatori delle PMI | -0.8% | Città di livello 3 e 4 in Henan, Anhui, Hubei, Sichuan, Shaanxi | Medio termine (2-4 anni) |
| Carenza di inverter e chip BMS | -0.5% | Basi di produzione di apparecchiature elettriche a Hunan, Jiangsu, Zhejiang | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Prolungata crisi immobiliare
Le deboli prevendite di appartamenti continuano a minare il flusso di cassa degli sviluppatori privati, frenando la domanda di pompe per calcestruzzo, gru a torre e altre attrezzature per l'edilizia. Persino le misure di salvataggio statali hanno solo rallentato, non invertito, la tendenza. Le grandi società di noleggio stanno ridistribuendo le flotte dall'edilizia residenziale alle infrastrutture, ma permangono divari di utilizzo. I produttori con una forte esposizione ai macchinari per il calcestruzzo ora puntano maggiormente sui ricavi da ricambi e servizi. Finché il sentiment delle famiglie non cambierà, è probabile che le attrezzature legate all'edilizia verticale rimarranno indietro rispetto alla crescita del mercato più ampio.
Guerre dei prezzi nazionali dovute alla sovracapacità
Le fabbriche si sono espanse nel corso degli anni, ma ora hanno più linee di produzione di quanto richiedano gli ordini attuali. Per mantenere operative le linee di assemblaggio, alcuni marchi tagliano i prezzi di listino, innescando una reazione a catena in tutto il mercato. I margini si assottigliano, minacciando gli investimenti in componenti avanzati o aggiornamenti dell'automazione. I produttori più piccoli rischiano l'insolvenza, che potrebbe alla fine ridurre l'offerta, ma il periodo di adattamento è doloroso. Gli acquirenti raccolgono affari a breve termine, ma l'innovazione a lungo termine potrebbe risentirne se la redditività rimane bassa.
Analisi del segmento
Per tipo di macchinario: gli escavatori aumentano le entrate, le varianti elettriche guidano l'innovazione
Nel 2025, gli escavatori hanno conquistato il 55.28% della quota di mercato cinese delle macchine edili, il che conferisce loro un'influenza determinante sullo sviluppo dei modelli e sulle priorità dei fornitori. La loro versatilità nei lavori di movimento terra, nell'estrazione mineraria e nella demolizione mantiene la domanda resiliente nei diversi cicli. Gli appaltatori apprezzano la crescente gamma di accessori che convertono una macchina base in soluzioni per molteplici attività. Nel frattempo, l'aumento dei costi della manodopera accresce l'interesse per le modalità di scavo semi-autonome che riducono l'affaticamento dell'operatore. Sebbene gli escavatori completamente elettrici siano attualmente limitati, si prevede che raggiungeranno la crescita più rapida del segmento, con un CAGR del 12.15% previsto fino al 2031, a dimostrazione di una graduale transizione verso soluzioni a zero emissioni.
Il resto della gamma di macchinari si sta adattando a questa realtà a due velocità. Pale caricatrici e livellatrici perfezionano i sistemi di trasmissione per risparmiare carburante, mentre i bulldozer sperimentano i primi motori a idrogeno. Le gru per la movimentazione dei materiali estendono le capacità di sollevamento per servire l'eolico offshore e le abitazioni modulari. Le attrezzature per il calcestruzzo, più colpite dalla debolezza delle abitazioni, sperimentano il dosaggio digitale e la manutenzione predittiva per rimanere al passo con i tempi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di propulsione: il predominio del diesel persiste, l'ondata di elettricità rimodella le prospettive
Nel 2025, il diesel ha mantenuto il 92.64% della quota di mercato cinese delle macchine edili, grazie alla capillare infrastruttura di rifornimento e alla comprovata operatività nelle aree remote. I gestori di flotte apprezzano le routine di manutenzione abituali e l'ampia disponibilità di ricambi. Tuttavia, l'inasprimento dei limiti alle emissioni e le normative urbane sul rumore erodono l'attrattiva a lungo termine del diesel. Gli incentivi politici, uniti al calo dei costi delle batterie, rendono il passaggio sempre più razionale per le classi più leggere.
Si prevede che i sistemi completamente elettrici, sebbene partano da una base bassa, raggiungeranno un CAGR (tasso di crescita annuo composto) leader del settore del 37.85% fino al 2031, a dimostrazione della velocità del cambiamento una volta raggiunti i punti di svolta. Gli ibridi si collocano tra questi due poli, offrendo risparmi di carburante senza ansia da autonomia. Alcune province li premiano con crediti di carbonio, spingendo gli scettici verso l'elettrificazione parziale. I progetti pilota sull'idrogeno ne stanno testando la fattibilità per attività pesanti e continuative. Insieme, queste alternative delineano un futuro in cui la scelta della trasmissione si allinea ai vincoli specifici del sito piuttosto che a un diesel universale.
Per canale di vendita: dominano le vendite dirette OEM, i concessionari accelerano nelle città di livello inferiore
Nel 2025, gli appalti diretti OEM hanno fornito il 68.42% della quota di mercato cinese delle attrezzature per l'edilizia, a dimostrazione degli stretti legami tra i grandi appaltatori statali e i principali produttori. Gli accordi diretti semplificano la personalizzazione, gli sconti all'ingrosso e i pacchetti di servizi integrati. Tuttavia, la base di clienti a cui rivolgersi è limitata, il che spinge i marchi a coltivare altre opportunità. I concessionari autorizzati, che prevedono un CAGR dell'11.51% fino al 2031, offrono credito localizzato, servizi di permuta e consegna rapida dei ricambi ai costruttori più piccoli sparsi in vaste regioni interne. Le loro relazioni di base sbloccano sacche di domanda che i team di vendita aziendali trovano costose da raggiungere.
A completare il panorama, le piattaforme di noleggio digitale consentono agli appaltatori di prenotare le attrezzature a ore, evitando ingenti spese in conto capitale. I primi utilizzatori sono attratti da questo modello, che consente loro di provare le attrezzature elettriche senza l'impegno di una proprietà completa. Con il perfezionamento degli algoritmi di determinazione dei prezzi basati sui dati, gli operatori delle piattaforme migliorano le loro capacità di sourcing della flotta. Nel lungo termine, la diversificazione del mix di canali potrebbe stabilizzare i ricavi e rafforzare l'assistenza post-vendita a livello nazionale.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: le infrastrutture sono leader, le energie rinnovabili guadagnano slancio
Nel 2025, la costruzione di infrastrutture rappresentava il 45.87% della quota di mercato cinese delle attrezzature per l'edilizia, sostenuta da opere pubbliche di lunga durata che proteggono il settore dalla volatilità del mercato residenziale. Progetti che spaziano dai corridoi ferroviari alla gestione delle acque richiedono flotte diversificate, mantenendo in rotazione costante sia le attrezzature pesanti che quelle compatte. Una chiara pipeline di progetti consente agli OEM di pianificare la produzione in modo più efficiente e di personalizzare gli hub di servizio lungo i percorsi chiave. Questo lavoro favorisce anche i marchi nazionali che conoscono le normative e il territorio locali.
Gli impianti per l'energia rinnovabile, con un CAGR previsto del 14.48% fino al 2031, ora imprimono nuovo slancio introducendo esigenze specializzate di sollevamento e movimento terra, tipiche dei parchi eolici e solari. L'edilizia rimane debole a causa della riduzione dell'indebitamento degli sviluppatori, ma i parchi prefabbricati e industriali offrono opportunità di nicchia. I progetti minerari e di gestione delle risorse mantengono ordini di base affidabili, ancorando la domanda nelle province ricche di materie prime. Gli ammodernamenti comunali, dall'illuminazione intelligente alle difese contro le inondazioni, generano ordini costanti e di importo contenuto, adatti alle flotte di noleggio. Nel complesso, queste diverse applicazioni diversificano il rischio e mantengono le fabbriche operative anche quando un segmento si raffredda.
Analisi geografica
Le province costiere di Guangdong, Jiangsu, Zhejiang e Shandong ospitano la maggior parte della capacità produttiva, dei cluster di fornitori e della logistica di esportazione per il mercato cinese delle macchine edili. Il Guangdong è leader nell'elettrificazione, supportata da un mercato regionale attivo del carbonio che aumenta i costi operativi del diesel. Il Jiangsu, con sede a Xuzhou di XCMG, beneficia di ecosistemi di componenti maturi e della vicinanza ai porti di Shanghai, accelerando così i tempi del ciclo di esportazione.
Lo Shandong è specializzato in macchinari pesanti per il movimento terra al servizio delle attività minerarie limitrofe, fornendo un isolamento anticiclico in caso di flessione del mercato immobiliare. Le regioni occidentali registrano la più forte crescita della domanda, grazie ai megaprogetti finanziati dallo Stato. Lo sviluppo idroelettrico di Yarlung Tsangpo e la ferrovia Xinjiang-Tibet richiedono flotte di escavatori, pale caricatrici e pompe per calcestruzzo per un orizzonte pluriennale, spostando i flussi di macchinari verso l'entroterra.
Le unità diesel nazionali attualmente offrono buone prestazioni in condizioni di alta quota, mentre progetti pilota stanno esplorando la fattibilità di sistemi a idrogeno e ibridi. Province centrali come l'Hunan ospitano parchi di ricerca e sviluppo e di produzione avanzata, con Sany e Zoomlion che stanno espandendo le fabbriche digitali per abbreviare i cicli di prototipazione e integrare la telematica nelle offerte standard. I cluster urbani di livello 3 di Henan, Sichuan, Anhui e Hubei offrono una domanda di noleggio inutilizzata, stimolando l'espansione dei concessionari e la sperimentazione di piattaforme.
Panorama normativo
La Cina sta inasprendo i controlli ambientali per i macchinari mobili non stradali sotto la supervisione del Ministero dell'Ecologia e dell'Ambiente (MEE). Il 18 giugno 2026, il MEE ha pubblicato una bozza di consultazione pubblica per gli standard cinesi di Fase V sulle emissioni di macchinari mobili non stradali e motori, con un periodo di consultazione che si concluderà il 18 luglio 2026. Questo segna l'inizio di una nuova fase di aggiornamenti e calibrazioni per i sistemi di post-trattamento dei gas di scarico da parte di produttori e importatori, in attesa della definizione dei parametri finali e delle tempistiche di applicazione.
Parallelamente alla standardizzazione delle emissioni, anche la sicurezza e la rumorosità stanno progredendo grazie agli enti di normazione nazionali. La norma GB 45943-2025 (requisiti di sicurezza comuni per macchinari e attrezzature per l'edilizia) è stata pubblicata il 30 giugno 2025 ed è entrata in vigore il 1° luglio 2026, mentre la GB 48002-2026 (specifica tecnica di sicurezza per macchine movimento terra) è stata pubblicata il 28 gennaio 2026 con entrata in vigore prevista per il 1° febbraio 2027. Anche la conformità in materia di rumorosità si è inasprita con l'introduzione della norma GB 16710-2025, che ha sostituito la GB 16710-2010, aggiungendo un ulteriore livello di progettazione e validazione per le macchine movimento terra immesse sul mercato.
Analisi della catena del valore
La creazione di valore nel settore delle macchine edili in Cina si basa su grandi cluster manifatturieri guidati da OEM e sui loro densi ecosistemi di fornitori. Il cluster di Changsha (con Sany e Zoomlion come pilastri) e il cluster di Xuzhou (con XCMG come pilastro) concentrano l'ingegneria, la fabbricazione e la fornitura di componenti di primo e secondo livello, che spaziano dall'idraulica alle trasmissioni, dalle fusioni all'acciaio strutturale, supportando così una rapida iterazione nelle linee principali di macchine movimento terra, come gli escavatori, che dominano i volumi di mercato nazionali.
A valle, la distribuzione è suddivisa tra le vendite dirette degli OEM ai grandi appaltatori, l'espansione della copertura dei concessionari nelle città di livello inferiore e un crescente numero di piattaforme di noleggio digitali che aggregano le flotte e ne ottimizzano l'utilizzo. La parte della catena orientata all'esportazione sta diventando sempre più integrata logisticamente e guidata dalle partnership: XCMG ha firmato un accordo strategico con COSCO SHIPPING Lines nel gennaio 2026 per integrare la produzione con la logistica transfrontaliera e capacità di catena di approvvigionamento digitale e verde. A livello di componenti e capacità, gli OEM stanno utilizzando le partnership per migliorare le prestazioni di aggancio e automazione (ad esempio, Sany ed Epiroc hanno firmato una partnership globale nel maggio 2026 per martelli idraulici e utensili per la lavorazione del terreno), mentre le collaborazioni nel campo della robotica e del controllo intelligente (come quella tra Shantui e Luoshi Robot Group nel giugno 2026) indicano una catena di approvvigionamento che include sempre più software, sensori e sottosistemi di controllo autonomo oltre alle tradizionali parti meccaniche.
Panorama competitivo
Il mercato cinese delle attrezzature per l'edilizia è caratterizzato da una rivalità moderata e intensa. I leader nazionali, Sany, XCMG, Zoomlion, Shantui e LiuGong, vantano vantaggi di scala, ma si trovano ad affrontare margini di profitto in calo a causa della concorrenza sui prezzi. Ognuna di esse persegue la diversificazione all'estero: SANY ha aperto un parco industriale in Sudafrica, XCMG ha localizzato l'assemblaggio in Brasile e Arabia Saudita, e Zoomlion sfrutta il finanziamento tramite obbligazioni convertibili per finanziare lo sviluppo del suo canale di esportazione.
La differenziazione tecnologica si sta ampliando. Sany ha depositato 246 domande di brevetto nella prima metà del 2025, mirate a componenti a basse emissioni di carbonio.[2]"SANY annuncia solidi risultati nel primo semestre del 2025, con una crescita redditizia", SANY Group, sanyglobal.comXCMG ha commercializzato camion autonomi per miniere sotterranee e Shantui ha introdotto il primo dozer al mondo guidato dall'intelligenza artificiale. Gli operatori storici internazionali, Caterpillar, Komatsu, Volvo CE, Liebherr e Hitachi, mantengono il prestigio del marchio, ma hanno ceduto quote di mercato poiché gli OEM nazionali hanno colmato le lacune nelle funzionalità a prezzi più bassi. Si prevede un consolidamento, poiché la pressione del flusso di cassa costringe le aziende più deboli a fondersi o uscire dal mercato.
L'assistenza post-vendita sta diventando sempre più cruciale. Gli OEM nazionali stanno integrando piattaforme telematiche, consentendo loro di monitorare i tempi di attività delle apparecchiature e prevedere le esigenze di manutenzione, risolvendo così i problemi di qualità del servizio del passato. Inoltre, acquisendo fornitori europei di componenti idraulici e stringendo partnership con produttori di celle locali per le batterie, queste aziende si stanno assicurando componenti essenziali per il futuro dell'elettrificazione e dell'autonomia, garantendo una competitività a lungo termine.
Leader del settore delle attrezzature per l'edilizia in Cina
-
Sany industria pesante Co. Ltd.
-
Zoomlion Heavy Industry Science and Technology Co., Ltd.
-
Shantui Construction Machinery Co., Ltd.
-
Xuzhou Construction Machinery Group Co., Ltd. (XCMG)
-
Guangxi LiuGong Machinery Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Shantui Construction Machinery e Luoshi Robot Group hanno firmato un accordo di cooperazione strategica per lo sviluppo di sistemi di controllo intelligenti per escavatori, robot di scavo autonomi e linee di produzione intelligenti. Questa iniziativa rafforza il percorso di Shantui verso prodotti per il movimento terra basati sull'intelligenza artificiale, puntando al contempo a migliorare l'efficienza produttiva e a sostenere la competitività dei costi in un contesto di pressione sui prezzi sul mercato interno.
- Agosto 2025: Volvo Construction Equipment ha concordato la vendita della propria partecipazione nella cinese SDLG per 837 milioni di dollari. La cessione ridefinisce il posizionamento competitivo di SDLG in relazione alla base installata e alla rete distributiva, creando spazio per i produttori cinesi per rafforzare i canali di distribuzione e i portafogli prodotti nei segmenti in cui SDLG è stata un concorrente chiave.
- Novembre 2024: Sany ha presentato macchinari per l'edilizia intelligenti e a energia rinnovabile al Bauma China 2024, evidenziando una strategia di prodotto incentrata sull'elettrificazione e su funzionalità più avanzate. L'evento di lancio ha sottolineato come i principali produttori nazionali stiano sfruttando le principali piattaforme fieristiche per accelerare l'adozione da parte dei clienti e rafforzare il posizionamento dei prodotti in ottica export.
Ambito del rapporto sul mercato delle attrezzature per l'edilizia in Cina
Per attrezzature edili si intendono tutte le attrezzature utilizzate per l'esecuzione, il completamento, l'erezione, il funzionamento o la manutenzione di qualsiasi progetto o opera di costruzione. Le attrezzature edili vengono utilizzate anche nei lavori di movimento terra durante la costruzione di strade, ponti e dighe. Alcuni tipi di attrezzature edili, come escavatori e pale gommate, vengono utilizzati anche nell'attività mineraria.
Il mercato cinese delle attrezzature per l'edilizia è segmentato in base alla tipologia di macchinario, al tipo di azionamento, al canale di vendita e all'applicazione. Per tipologia di macchinario, il mercato è suddiviso in macchine movimento terra (escavatori, pale caricatrici e bulldozer), macchine per la movimentazione dei materiali (gru, carrelli elevatori e sollevatori telescopici), macchine per la costruzione stradale (livellatrici, rulli/compattatori e finitrici) e attrezzature per il calcestruzzo (betoniere e pompe per calcestruzzo). Per tipologia di azionamento, il mercato è suddiviso in motori a combustione interna (ICE), ibridi e completamente elettrici. Per canale di vendita, il mercato è suddiviso in vendite dirette OEM e vendite tramite concessionari autorizzati. Per applicazione, il mercato è suddiviso in edilizia, costruzione di infrastrutture, energia e risorse naturali e altri settori.
Le previsioni di mercato sono fornite in termini di valore (USD) e volume (unità).
Per tipo di macchinario
| Macchine movimento terra | Escavatori |
| caricatori | |
| Bulldozer | |
| Macchinari per la movimentazione dei materiali | Gru |
| Carrelli elevatori | |
| Movimentatori telescopici | |
| Macchine per la costruzione di strade | Motolivellatrici |
| Rulli/Compattatori | |
| Finitrici | |
| Attrezzature in calcestruzzo | Mescolatori |
| Pompe per calcestruzzo |
Per tipo di unità
| Motore a combustione interna (diesel) |
| IBRIDO |
| Completamente elettrico |
Per canale di vendita
| Vendite dirette del produttore di apparecchiature originali (OEM) |
| Vendite dei rivenditori autorizzati |
Per Applicazione
| Costruzione di edifici |
| Costruzione di infrastrutture |
| Energia e risorse naturali |
| Altro |
| Per tipo di macchinario | Macchine movimento terra | Escavatori |
| caricatori | ||
| Bulldozer | ||
| Macchinari per la movimentazione dei materiali | Gru | |
| Carrelli elevatori | ||
| Movimentatori telescopici | ||
| Macchine per la costruzione di strade | Motolivellatrici | |
| Rulli/Compattatori | ||
| Finitrici | ||
| Attrezzature in calcestruzzo | Mescolatori | |
| Pompe per calcestruzzo | ||
| Per tipo di unità | Motore a combustione interna (diesel) | |
| IBRIDO | ||
| Completamente elettrico | ||
| Per canale di vendita | Vendite dirette del produttore di apparecchiature originali (OEM) | |
| Vendite dei rivenditori autorizzati | ||
| Per Applicazione | Costruzione di edifici | |
| Costruzione di infrastrutture | ||
| Energia e risorse naturali | ||
| Altro | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato cinese delle attrezzature edili nel 2026?
Nel 2026 il mercato valeva 59.62 miliardi di dollari e si prevede che raggiungerà i 80.24 miliardi di dollari entro il 2031.
Quale tipologia di macchinario è la più richiesta in Cina?
Gli escavatori rappresentano la quota maggiore, rappresentando il 55.28% dei ricavi del 2025.
Qual è la tecnologia di propulsione in più rapida crescita?
I sistemi di propulsione completamente elettrici cresceranno a un tasso di crescita annuo composto (CAGR) previsto del 37.85% entro il 2031.
Quanto sono importanti le esportazioni per gli OEM cinesi?
I marchi leader generano già più della metà del loro fatturato all'estero, utilizzando i progetti Belt and Road per assorbire la capacità produttiva.
Perché le piattaforme di noleggio digitale stanno guadagnando terreno?
Riducono le barriere di capitale per gli appaltatori delle PMI e diminuiscono i tempi di inattività, soprattutto nelle città di livello 2 e 3.


