

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
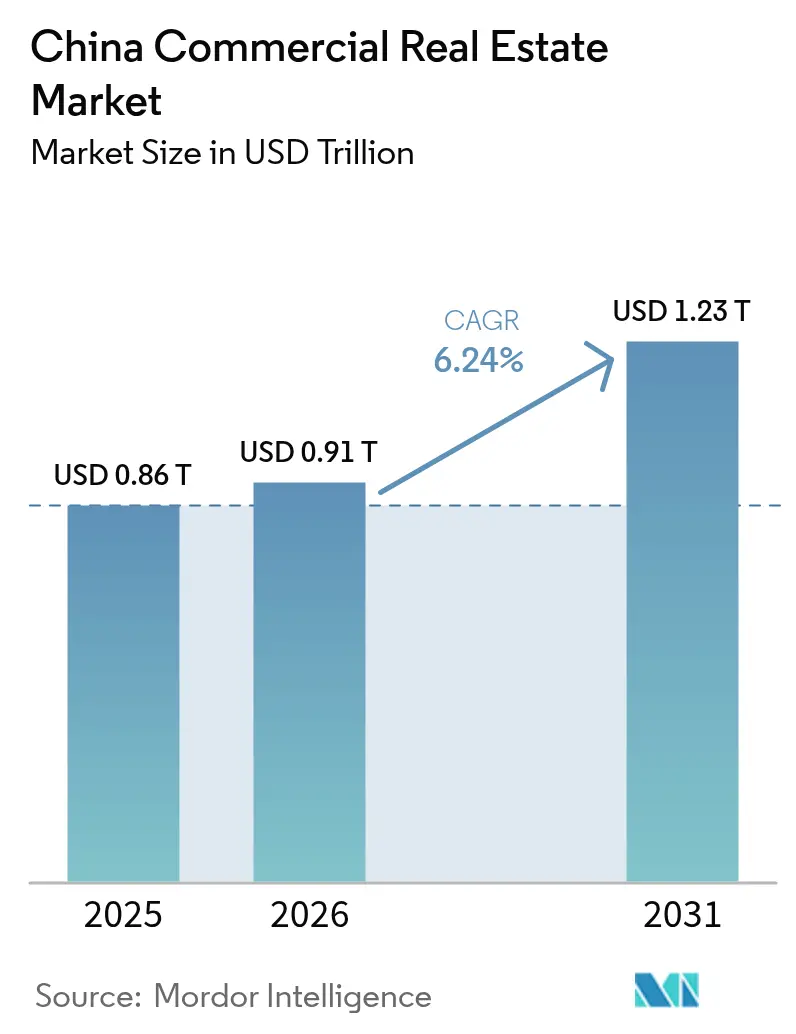
| Dimensione del mercato (2026) | 0.91 trilioni di dollari |
| Dimensione del mercato (2031) | 1.23 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 6.24% CAGR |
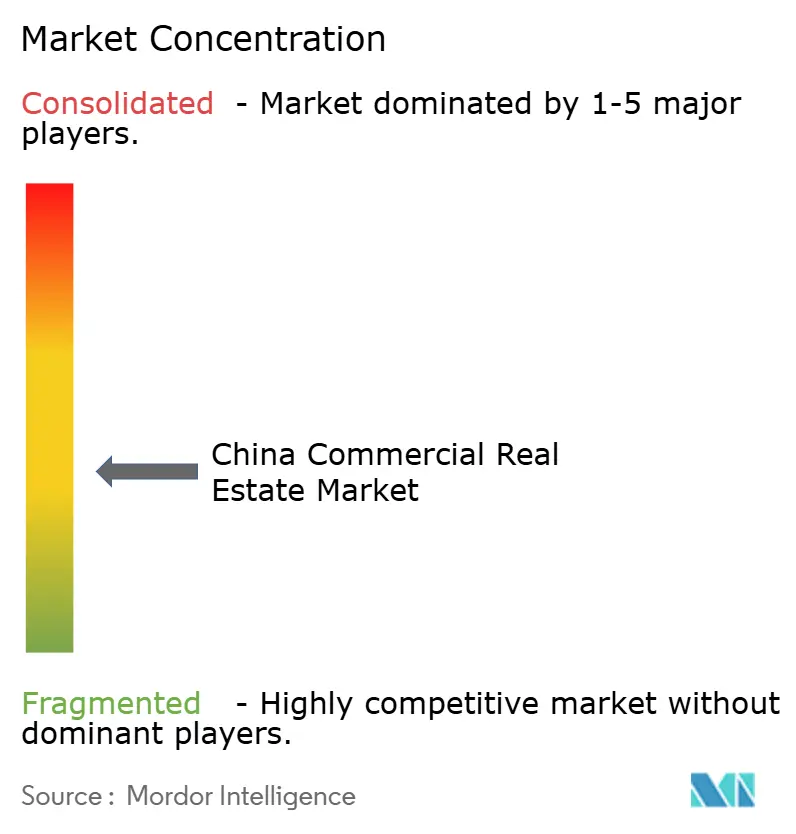
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato immobiliare commerciale cinese di Mordor Intelligence
Il mercato immobiliare commerciale cinese si è espanso da 855.26 miliardi di dollari nel 2025 a 909.22 miliardi di dollari nel 2026 e si prevede che raggiungerà 1,234.6 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.31% tra il 2026 e il 2031. Questa crescita deriva da una svolta decisiva verso asset che generano reddito e strutture logistiche ad alta capacità, poiché gli sviluppatori si trovano ad affrontare costi di rifinanziamento elevati e un assorbimento debole degli uffici [1] CBRE, “China Office Market Outlook 2025,” CBRE.com . Piattaforme di vendita al dettaglio omnicanale, norme obbligatorie sull'energia rinnovabile in loco e un'ampia pipeline di C-REIT stanno ridefinendo le priorità di allocazione del capitale. Mentre gli uffici rappresentavano ancora il 34% del valore nel 2025, i centri di distribuzione stanno conquistando la superficie incrementale, grazie ai tempi di evasione degli ordini e-commerce di 24 ore. Le attività di locazione, pur rappresentando solo il 38% del valore delle transazioni del 2025, stanno guadagnando terreno poiché i capitali istituzionali privilegiano i rendimenti prevedibili rispetto ai flussi di cassa volatili derivanti dalle prevendite.
Punti chiave del rapporto
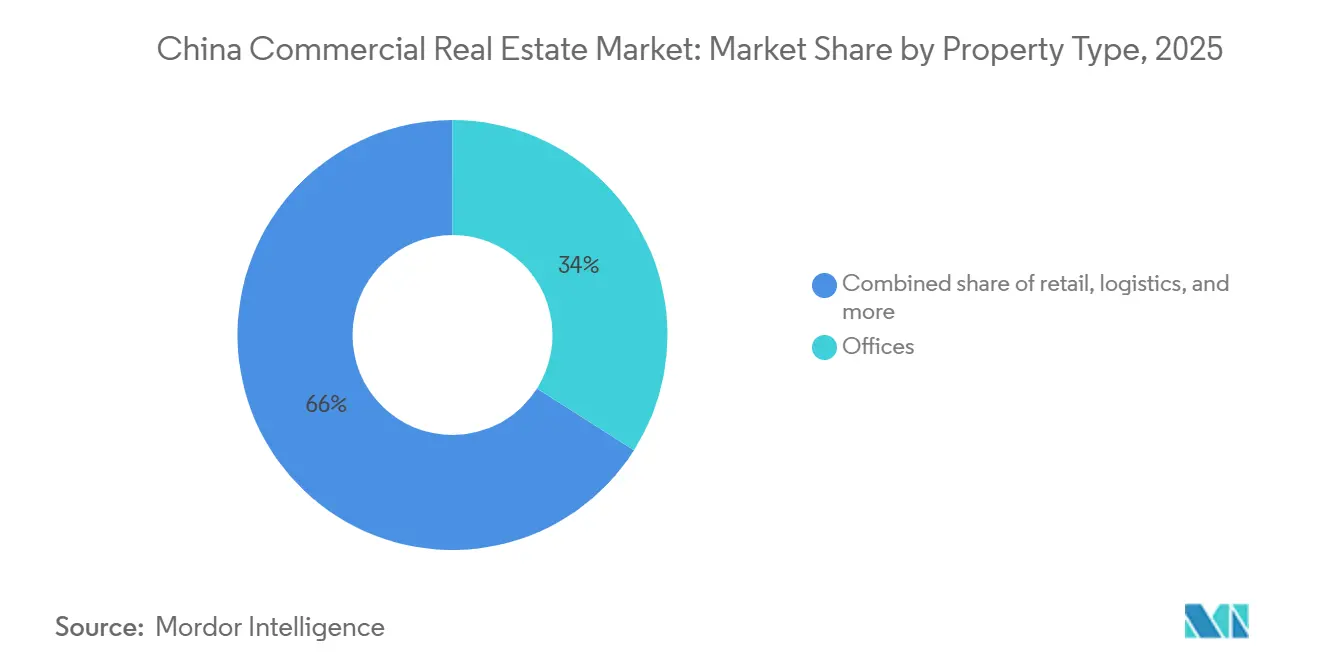
- Per tipologia di proprietà, nel 2025 gli uffici controllavano il 34% della quota di mercato immobiliare commerciale cinese, mentre si prevede che le strutture logistiche cresceranno a un CAGR del 7.72% fino al 2031.
- In base al modello di business, nel 2025 il mercato immobiliare commerciale cinese era costituito per il 62% dal canale delle vendite, mentre si prevede che i portafogli di locazione cresceranno a un CAGR del 6.98% entro il 2031.
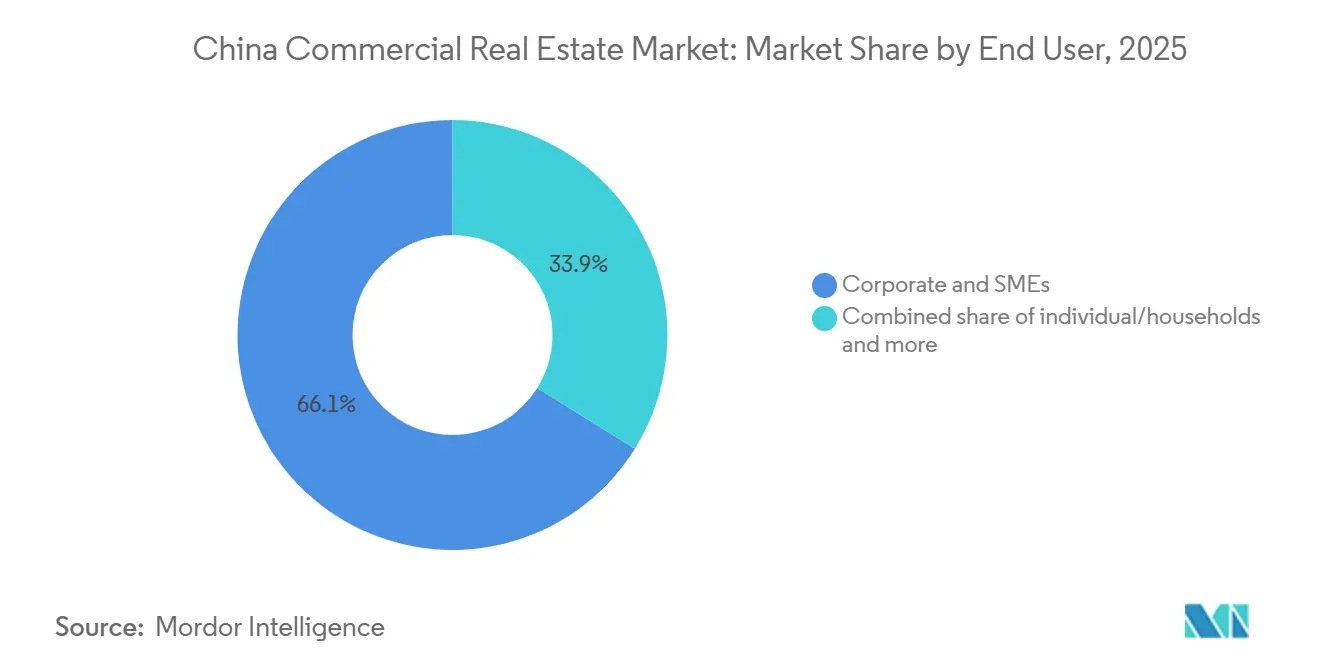
- Per quanto riguarda l'utente finale, le aziende e le PMI hanno rappresentato il 66.12% della domanda del 2025, ma la partecipazione di individui e famiglie sta aumentando a un CAGR del 6.73% nel periodo 2026-2031.
- Per città, Shanghai è in testa con una quota del 22% nel 2025; Chengdu è la città in più rapida crescita, con un CAGR del 7.24% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato immobiliare commerciale in Cina
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda logistica resiliente da vendita al dettaglio omnicanale e on-shoring | + 1.2% | Cluster nazionali nel delta del fiume Yangtze, nel delta del fiume delle Perle, a Chengdu-Chongqing | Medio termine (2-4 anni) |
| L'espansione della pipeline C-REIT amplia le opzioni di uscita | + 0.9% | Shanghai, Pechino, Shenzhen, Canton | A breve termine (≤ 2 anni) |
| Land banking dei nodi edge dei data center e dell'intelligenza artificiale | + 0.8% | Principali centri tecnologici costieri e interni | A lungo termine (≥ 4 anni) |
| Sovvenzioni statali per il rinnovamento urbano per la ristrutturazione di uffici di grado A | + 0.7% | Principali città di livello 1 e 1.5 | Medio termine (2-4 anni) |
| Riduzione obbligatoria delle spese operative per impianti fotovoltaici e di accumulo in loco | + 0.5% | Province con forti risorse solari | Medio termine (2-4 anni) |
| Proprietà frazionata tokenizzata che sblocca il capitale al dettaglio | + 0.3% | Città principali di livello 1, in espansione al livello 2 | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Domanda logistica resiliente da parte del commercio al dettaglio omnicanale e dell'on-shoring
Le piattaforme di e-commerce che accorciano le finestre di consegna stanno favorendo una solida locazione di magazzini, nonostante il plateau di affluenza nei centri commerciali tradizionali. GLP ha firmato 7.8 milioni di m² di contratti di locazione nel secondo trimestre del 2025, con un aumento del 16%, mantenendo al contempo l'occupazione del portafoglio all'87%. Il reshoring dei nodi di distribuzione da parte delle multinazionali per coprire il rischio geopolitico ha amplificato l'assorbimento attorno agli hub ferroviari adiacenti ai porti e interni. Gli sviluppatori rispondono abbinando nastri trasportatori automatizzati a baie per la catena del freddo, un mix di servizi che genera premi di affitto del 15-20%. I volumi di pacchi transfrontalieri nelle città di fascia inferiore rafforzano ulteriormente la domanda di hub di evasione ordini regionali. Insieme, questi temi sostengono una pipeline logistica che supera tutte le altre classi di attività.
L'espansione della pipeline C-REIT amplia le opzioni di uscita per gli sviluppatori
La decisione del dicembre 2025 di consentire a uffici di classe A, centri commerciali e hotel a quattro stelle di entrare nell'universo C-REIT ha sbloccato 207 miliardi di CNY (29.6 miliardi di USD) di nuovo capitale in 77 trust [2] CSRC, “C-REIT Expansion Notice 2025,” CSRC.gov.cn. Gli sponsor esperti ora godono di una via liquida per uscire dal rischio di costruzione, riducendo la dipendenza da obbligazioni offshore con spread più elevati. GLP ha distribuito 171 milioni di USD in dividendi nel 2024 dai suoi veicoli quotati, sottolineando l'attrattiva di rapporti di distribuzione prossimi al 100%. Gli ostacoli di ammissibilità, la storia operativa di tre anni, l'occupazione del 90% e la leva finanziaria di qualità investment grade concentrano i benefici sui grandi operatori, accelerando il consolidamento del settore. I REIT collocati privatamente con rendimenti del 5-6%, contro il 3-4% per i pari quotati, rivelano un appetito a due livelli che rispecchia i profili di credito degli sponsor.
Sovvenzioni statali per il rinnovamento urbano per ristrutturazioni di uffici di prima categoria
Il Ministero delle Finanze ha stanziato 133.2 miliardi di CNY (19.0 miliardi di USD) nel 2025 per la ristrutturazione di edifici per uffici in quartieri soggetti a tassi di sfitto [3] Ministero delle Finanze Cina, “Urban Renewal Funding 2025”, mof.gov.cn. Le sovvenzioni compensano gli interventi di ammodernamento più costosi, come il rifacimento delle facciate, i sistemi HVAC intelligenti e i servizi per il benessere legati agli standard LEED Gold o China 3-Star. Venti città pilota hanno usufruito di pacchetti che vanno da 800 milioni di CNY (114 milioni di USD) a 1.2 miliardi di CNY (171 milioni di USD), con fondi convogliati verso torri costruite prima del 2010 che non soddisfano gli attuali requisiti degli inquilini. I sussidi prolungano la vita utile degli immobili, aumentano la resilienza degli affitti e riducono i tempi di ammortamento, incoraggiando i proprietari a decarbonizzare gli immobili obsoleti invece di venderli a prezzi stracciati.
Data Center e AI Edge-Node Land-Banking nelle città di livello 1 e 1.5
Shanghai si colloca al settimo posto a livello mondiale per megawatt operativi, mentre Pechino è al secondo posto, mentre hyperscaler e giganti fintech gareggiano per garantire una latenza inferiore a 10 millisecondi. KPMG prevede che la domanda di energia per le server farm nell'area Asia-Pacifico aumenterà del 165% entro il 2030. Gli sviluppatori pre-bloccano quindi gli allacciamenti alle utenze e le linee a doppia alimentazione, una mossa che può ridurre i tempi di messa in servizio di 12-18 mesi. Città dell'entroterra come Guiyang offrono terreni ed elettricità più economici del 30-40%, ma rimangono legate alle coste attraverso la dorsale "East Data West Computing", creando una strategia a bilanciere di capacità di nodi core e rack remoti.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Eccesso strutturale di stock di uffici tradizionali dopo il passaggio all'ibrido | -1.1% | CBD Core Tier-1 e selezionati Tier-2 | A breve termine (≤ 2 anni) |
| Costi di indebitamento elevati e ostacoli al rifinanziamento offshore | -0.9% | Nazionale; acuto per gli emittenti di debito in USD | A breve termine (≤ 2 anni) |
| Pressione sui posti vacanti nei centri commerciali di fascia bassa in un contesto di polarizzazione dei consumi | -0.6% | Nodi di vendita al dettaglio di livello 3 e di livello 2 esterno | Medio termine (2-4 anni) |
| I limiti di capacità della rete ritardano le riqualificazioni ad alta intensità energetica | -0.4% | Aree metropolitane costiere e parchi industriali selezionati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Eccesso di offerta strutturale di stock di uffici tradizionali dopo il passaggio all'ibrido
A Shenzhen, la percentuale di spazi vuoti ha raggiunto il 29% nel terzo trimestre del 2025, poiché le politiche di lavoro da qualsiasi luogo hanno compresso l'impronta pro capite e causato il mancato rinnovo dei contratti di locazione. Shanghai ha registrato il 23.6%, mentre Pechino si è stabilizzata intorno al 16.9%. Incentivi come l'affitto gratuito per 6-12 mesi e gli allestimenti chiavi in mano proteggono l'occupazione, ma erodono i margini dei proprietari. Circa 72 milioni di m² di immobili nel CBD, in gran parte costruiti prima del 2015, non dispongono delle funzionalità di smart building che gli inquilini ora considerano come base di riferimento. I proprietari che non sono in grado di finanziare gli ammodernamenti subiscono svalutazioni, spingendo le scorte in vendita in difficoltà nella pipeline e trascinando i prezzi complessivi.
Costi di indebitamento elevati e ostacoli al rifinanziamento offshore
Il margine di interesse netto delle banche cinesi è sceso all'1.42% a metà del 2025, frenando il nuovo credito immobiliare commerciale. Fitch ha segnalato un crescente rischio di insolvenza nei pool cartolarizzati, poiché gli investitori esteri richiedono spread più ampi. Gli sviluppatori immobiliari con scadenze in USD scelgono prestiti onshore a tassi locali più elevati o puntano su REIT privati con rendimenti del 5-6%, un premio rispetto alle alternative quotate. La divergenza amplifica lo stress da rifinanziamento per gli sponsor di fascia media e accelera le fusioni e acquisizioni, poiché i peer ben capitalizzati acquisiscono pipeline scontate.
Analisi del segmento
Per tipo di proprietà: la logistica supera l'ufficio durante il cambiamento di evasione degli ordini
La logistica ha conquistato 7.8 milioni di m² di nuovi contratti di locazione nel 2025 e si prevede un CAGR del 7.72% fino al 2031, il più rapido tra le categorie immobiliari. Gli uffici, pur detenendo ancora una quota del 34% del mercato immobiliare commerciale cinese nel 2025, devono fare i conti con la riduzione delle dimensioni dovuta all'ibridazione e con un tasso di sfitto persistente superiore al 25% a Shenzhen e Shanghai. Il tasso di sfitto nel settore retail si è stabilizzato intorno al 10% nei centri commerciali principali, ma i centri commerciali secondari sono in ritardo, rafforzando una prospettiva disomogenea. Altri segmenti, come data center, laboratori di scienze biologiche e campus ad uso misto, rimangono di dimensioni ridotte, ma attraggono capitali sproporzionati a causa di contratti di locazione rigidi e di canoni di locazione indicizzati all'inflazione.
I contratti build-to-suit limitano il rischio speculativo per i magazzini: GLP ha registrato un tasso di occupazione dell'87% su 29 milioni di m² nel 2024, evidenziando una domanda robusta. I proprietari di uffici accelerano le ristrutturazioni per il benessere e l'occupazione di spazi flessibili, ma l'erosione del 9.9% degli affitti nel 2025 sottolinea la pressione dell'eccesso di offerta. I proprietari di negozi al dettaglio adottano nodi omnicanale ed esperienze tematiche; Bain stima che la penetrazione O2O raggiungerà il 50% nel 2024. Gli operatori di data center come GDS e Keppel integrano energia rinnovabile e rack edge, riducendo il divario tra proprietà e infrastruttura digitale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modello di business: guadagni dagli affitti mentre gli sviluppatori cercano un rendimento stabile
Le transazioni di vendita hanno continuato a dominare, con il 62% del valore del 2025, ma gli inventari di immobili destinati alla locazione sono cresciuti con un CAGR previsto del 6.98%, riflettendo una tendenza strutturale verso flussi di cassa da rendite. Le dimensioni del mercato immobiliare commerciale cinese, attribuibili agli immobili destinati alla locazione, beneficiano della liquidità dei C-REIT e degli incentivi della finanza verde che comprimono i costi di finanziamento. Il payout dei REIT di GLP, prossimo al 100%, ha dimostrato l'attrattiva delle distribuzioni prevedibili, convogliando 171 milioni di dollari ai sottoscrittori nel 2024.
Le vendite rimangono solide nel settore della logistica, dove la visibilità dei contratti di locazione è elevata, ma gli sviluppatori stanno ricalibrando i piani di uscita per trasferire gli asset stabilizzati in trust. Longfor ha registrato un fatturato locativo di 1.4 miliardi di dollari nel 2024, in crescita del 14.8%, mentre il margine si è ampliato grazie alla leva operativa. China Resources Land ha registrato un fatturato di 2.7 miliardi di dollari dai centri commerciali nello stesso anno, con un tasso di occupazione del 95%. I sussidi che coprono gli investimenti in conto capitale per la ristrutturazione migliorano ulteriormente i rendimenti azionari per i proprietari, orientando la bilancia verso strategie di "hold-and-harvesting".
Per utente finale: le aziende dominano, ma gli individui accelerano
Le aziende e le PMI hanno assorbito il 66.12% dell'assorbimento immobiliare nel 2025, ancorato ai contratti di locazione delle sedi centrali, alle locazioni commerciali di riferimento e ai contratti di logistica di terze parti. La partecipazione individuale, tuttavia, è destinata a salire del 6.73% annuo, poiché le quote tokenizzate e le unità C-REIT abbassano le soglie di ingresso. La domanda da parte di enti governativi e ONG rimane stabile ma a bassa crescita, legata alle suite amministrative con contratti di locazione a lungo termine. Il settore immobiliare commerciale cinese assiste quindi a una graduale democratizzazione della proprietà, soprattutto a Shanghai e Shenzhen, dove gli investitori al dettaglio diversificano oltre la speculazione residenziale.
Tuttavia, l'impatto ambientale delle aziende si sta riducendo in termini di numero di dipendenti, stimolando contratti di locazione più brevi e trasferimenti orientati alla qualità. Le PMI preferiscono i pass per il coworking; operatori come Kr Space si estendono alle città di secondo livello, dove gli affitti convenzionali rimangono costosi. Gli inquilini istituzionali danno priorità ai rating ESG, spingendo i proprietari con credenziali green in cima alle liste delle richieste di offerta. Questa spinta tri-vettoriale rimodella i piani di stacking e valorizza componenti di servizio come l'analisi proptech e il monitoraggio della qualità dell'aria interna.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Il ruolo di primo piano di Shanghai deriva dalla concentrazione di inquilini nel settore dei servizi finanziari, dalla leadership dimensionale del mercato immobiliare commerciale cinese e da una rete logistica che convoglia le importazioni verso l'interno. Nonostante la debolezza degli uffici, i magazzini della città hanno raggiunto il 90% di occupazione entro 12 mesi dal completamento presso l'hub nord-occidentale di GLP. Diverse torri simbolo sono in coda per la quotazione C-REIT nel 2026, promettendo liquidità e rivalutazione per i proprietari. Gli operatori di data center apprezzano Shanghai anche per i carichi di lavoro finanziari sensibili alla latenza, rafforzando lo sviluppo ad alta densità energetica intorno a Waigaoqiao.
Pechino si è stabilizzata al 16.9% di uffici sfitti grazie all'afflusso di inquilini guidato dalle politiche provenienti dai laboratori fintech e di intelligenza artificiale. La capitale si colloca al secondo posto a livello mondiale per megawatt di data center, attraendo hyperscaler che si assicurano fin da subito l'alimentazione a doppia rete. Shenzhen, al contrario, ha registrato un tasso di sfitti del 29% nel terzo trimestre del 2025, poiché le consegne di gasdotti suburbani hanno superato l'assorbimento netto; i proprietari immobiliari utilizzano soluzioni di affitto gratuito per rallentare il turnover. Guangzhou trae vantaggio dai cicli di esportazione del Delta del Fiume delle Perle, con i capannoni in prossimità del porto che hanno registrato aumenti dei canoni di locazione superiori al mercato.
Chengdu è in cima alla classifica di crescita con un CAGR del 7.24%, sfruttando i prezzi più bassi dei terreni e l'abbondante energia rinnovabile per le sale dati. I sussidi governativi convogliati nei corridoi logistici interni ne amplificano l'attrattiva. Hangzhou, Wuhan e Xi'an si uniscono a un gruppo di città di secondo livello che ricevono sussidi per l'ammodernamento del commercio al dettaglio nell'ambito del programma di settembre 2025, stimolando la conversione di centri commerciali esperienziali e la costruzione di lotti a uso misto. Nel complesso, incentivi regionali specifici e cambiamenti settoriali stanno ridisegnando l'equilibrio geografico dei rendimenti degli investimenti nel mercato immobiliare commerciale cinese.
Panorama competitivo
Il mercato rimane frammentato, con nuovi spazi forniti da un'ampia gamma di sviluppatori piuttosto che concentrati tra pochi grandi operatori. Allo stesso tempo, il consolidamento sta gradualmente accelerando con l'uscita dal mercato di proprietari in difficoltà finanziarie, creando opportunità per sviluppatori più forti di espandere la propria presenza. Wanda ha fatto sempre più affidamento su strutture di joint venture per i suoi recenti sviluppi di piazze, consentendo all'azienda di ridurre l'intensità di capitale pur continuando a generare ricavi attraverso commissioni di sviluppo e gestione. Parallelamente, sviluppatori focalizzati sulla logistica come GLP e Prologis stanno differenziando i loro progetti integrando funzionalità come impianti solari sui tetti e infrastrutture di ricarica per veicoli elettrici in strutture personalizzate, aiutando la loro offerta a distinguersi in un segmento in cui i layout dei magazzini sono spesso altamente standardizzati. Inoltre, GLP si sta espandendo in segmenti infrastrutturali adiacenti, inclusi i data center, dove ha recentemente registrato una forte crescita dei ricavi correlati.
Gli sviluppatori con rating investment grade, Longfor, China Resources Land e CapitaLand, beneficiano di un debito più conveniente, ampliando il divario con i competitor di fascia media esclusi dai mercati obbligazionari. Longfor ha aumentato i redditi da locazione del 14.8% nel 2024, raggiungendo 1.4 miliardi di dollari, a testimonianza della sua strategia di "hold-for-yield". Il tasso di occupazione dei centri commerciali di China Resources Land, pari al 95%, sottolinea la solidità della piattaforma operativa. Sfide più piccole come GDS e Keppel rivendicano posizioni in campus di dati iperscalabili e lotti sostenibili a uso misto, erodendo i margini degli operatori storici.
L'adozione della tecnologia aumenta: sensori IoT, gestione energetica basata sull'intelligenza artificiale e app per gli inquilini riducono i rapporti operativi. L'obbligo di installare impianti fotovoltaici e sistemi di accumulo per asset di oltre 20,000 m² favorisce i gruppi con esperienza nell'approvazione delle utenze, aumentando le barriere all'ingresso. L'ampliamento del regime C-REIT incentiva gli sponsor a creare trust con portafogli stabilizzati, modificando i cicli di sviluppo verso investimenti a reddito ricorrente. Con l'aumento dei costi di conformità, la scalabilità e l'affidabilità creditizia determinano chi si aggiudica quote di mercato nel mercato immobiliare commerciale cinese.
Leader del settore immobiliare commerciale in Cina
Gruppo Wanda
Cina Risorse Terra Ltd
Groenlandia Group
Gruppo Longfor
Cina Vanke Co.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Dicembre 2025: CSRC ha aperto i C-REIT alle attività commerciali, aggiungendo 29.6 miliardi di USD di flottante in 77 trust.
- Settembre 2025: il Ministero delle Finanze lancia progetti pilota di riqualificazione del commercio al dettaglio in 50 città con sussidi per l'ammodernamento.
- Giugno 2025: GLP ha registrato un balzo del 48% su base annua nei ricavi dei data center durante il primo semestre del 2025.
- Marzo 2025: Longfor ha registrato un fatturato di 226.8 miliardi di dollari nel 2024, con flussi di noleggio in aumento del 14.8%.
Ambito e metodologia
L'immobile commerciale (CRE) è un immobile utilizzato esclusivamente per attività commerciali o per fornire uno spazio di lavoro piuttosto che per scopi residenziali. Gli immobili commerciali vengono spesso affittati agli inquilini per svolgere attività generatrici di reddito.
Un'analisi di fondo completa del mercato immobiliare commerciale cinese, inclusa la valutazione dell'economia e il contributo dei settori economici, panoramica del mercato, stima delle dimensioni del mercato per segmenti chiave e tendenze emergenti nei segmenti di mercato, dinamiche di mercato e tendenze geografiche e l'impatto del COVID-19 è incluso nel rapporto.
Il rapporto copre le società immobiliari commerciali in Cina e il mercato è segmentato per tipo (uffici, vendita al dettaglio, industriale (logistica) e ospitalità). Il rapporto offre dimensioni del mercato e previsioni per il mercato immobiliare commerciale cinese in valore (USD) per tutti i segmenti di cui sopra.
Per tipo di proprietà
| Uffici |
| Settore Retail |
| Logistica |
| Altro |
Per modello di business
| Sales |
| Noleggio |
Per utente finale
| Individui / Famiglie |
| Aziende e PMI |
| Altri (istituzioni, governi, ONG) |
Per città
| Shanghai |
| Beijing |
| Shenzhen |
| Guangzhou |
| Chengdu |
| Resto della Cina |
| Per tipo di proprietà | Uffici |
| Settore Retail | |
| Logistica | |
| Altro | |
| Per modello di business | Sales |
| Noleggio | |
| Per utente finale | Individui / Famiglie |
| Aziende e PMI | |
| Altri (istituzioni, governi, ONG) | |
| Per città | Shanghai |
| Beijing | |
| Shenzhen | |
| Guangzhou | |
| Chengdu | |
| Resto della Cina |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato immobiliare commerciale cinese nel 2026?
Il mercato immobiliare commerciale cinese ha raggiunto i 909.22 miliardi di dollari nel 2026, rispetto agli 855.26 miliardi di dollari del 2025.
Quale tipologia di proprietà si sta espandendo più rapidamente?
Le strutture logistiche cresceranno a un CAGR del 7.72% fino al 2031, trainate dalle tempistiche di evasione degli ordini dell'e-commerce.
Cosa alimenta l'interesse degli investitori per gli asset in affitto?
L'implementazione del C-REIT e i sussidi per la ristrutturazione garantiti da sovvenzioni migliorano i rendimenti in contanti, incoraggiando gli sviluppatori a mantenere immobili stabilizzati.
Perché gli uffici vacanti sono ancora così tanti a Shenzhen e Shanghai?
Il lavoro ibrido riduce le esigenze di spazio e un ampio inventario precedente al 2015 non dispone delle funzionalità intelligenti a cui ora gli inquilini danno priorità.
In che modo l'installazione obbligatoria di pannelli solari sui tetti influisce sul valore degli asset?
L'impianto fotovoltaico in loco e l'accumulo riducono i costi operativi e aiutano gli asset a qualificarsi per finanziamenti verdi, aumentando la resilienza della valutazione.


