

Dimensioni e quota di mercato dei trattori agricoli autonomi in Cina
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 0.79 miliardo di dollari |
| Dimensione del mercato (2031) | 2.17 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 22.40% CAGR |
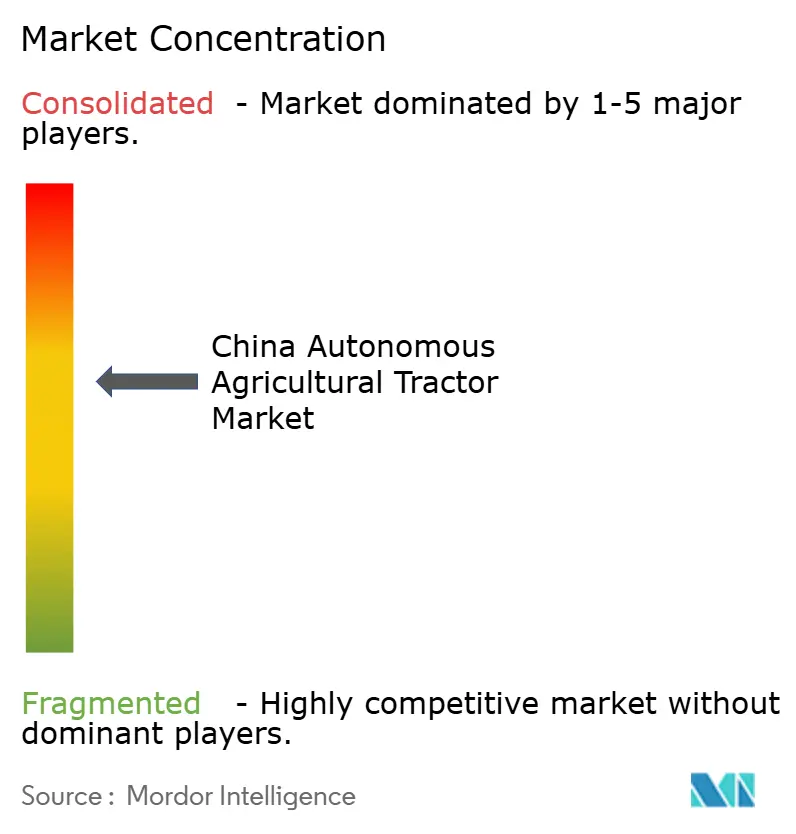
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato cinese dei trattori agricoli autonomi a cura di Mordor Intelligence
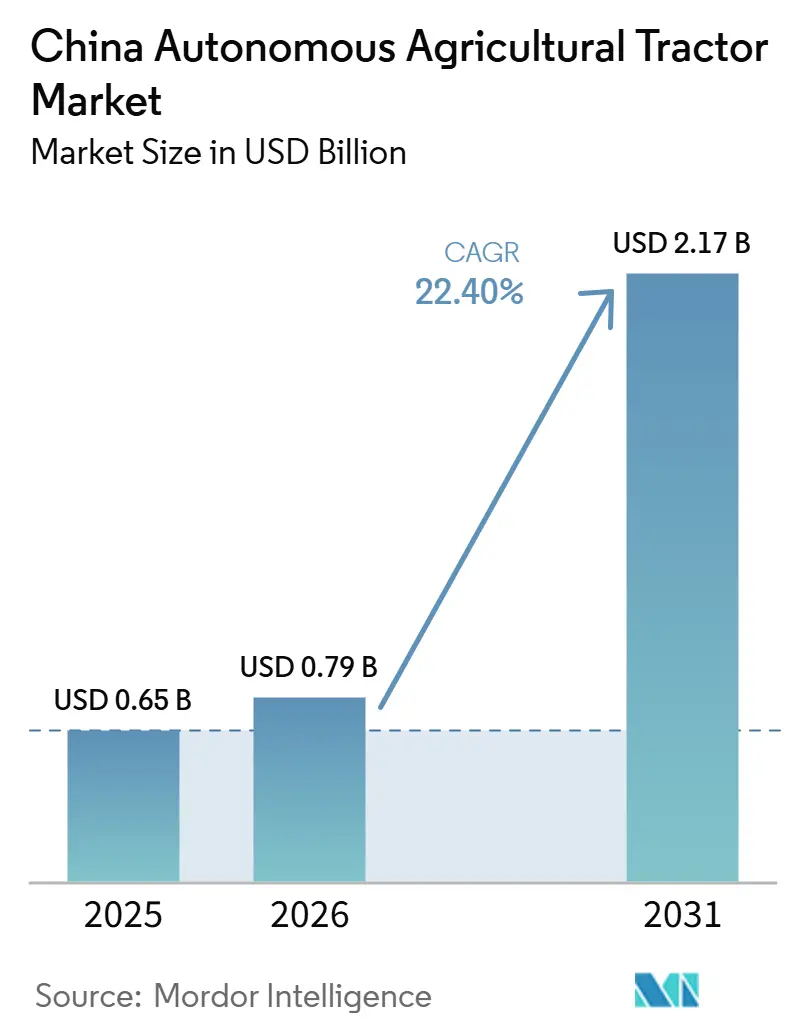
Il mercato cinese dei trattori agricoli autonomi valeva 0.65 miliardi di dollari nel 2025 e si prevede che crescerà da 0.79 miliardi di dollari nel 2026 a 2.17 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 22.4% durante il periodo di previsione (2026-2031). Il mercato è influenzato dal sostegno governativo all'agricoltura intelligente, dalla carenza di manodopera e da una crescente base di attrezzature nazionali. Le iniziative nazionali per la modernizzazione dell'agricoltura continuano a incoraggiare lo sviluppo e l'adozione di trattori autonomi, droni agricoli e tecnologie di irrigazione intelligenti. Il Ministero dell'Agricoltura e degli Affari Rurali (MARA) ha pubblicato le linee guida per l'aratura primaverile del 2026 che supportano le attrezzature compatibili con BeiDou nelle principali aree di produzione cerealicola. I produttori nazionali beneficiano dell'integrazione locale dei sistemi di navigazione, dell'accesso ai sussidi e delle reti di assistenza, mentre i produttori stranieri devono adattare i loro prodotti e le pratiche di gestione dei dati alle esigenze locali. La domanda è più forte laddove gli operatori agricoli possono ripartire i costi delle attrezzature su superfici più ampie o su flotte condivise.
Punti chiave del rapporto
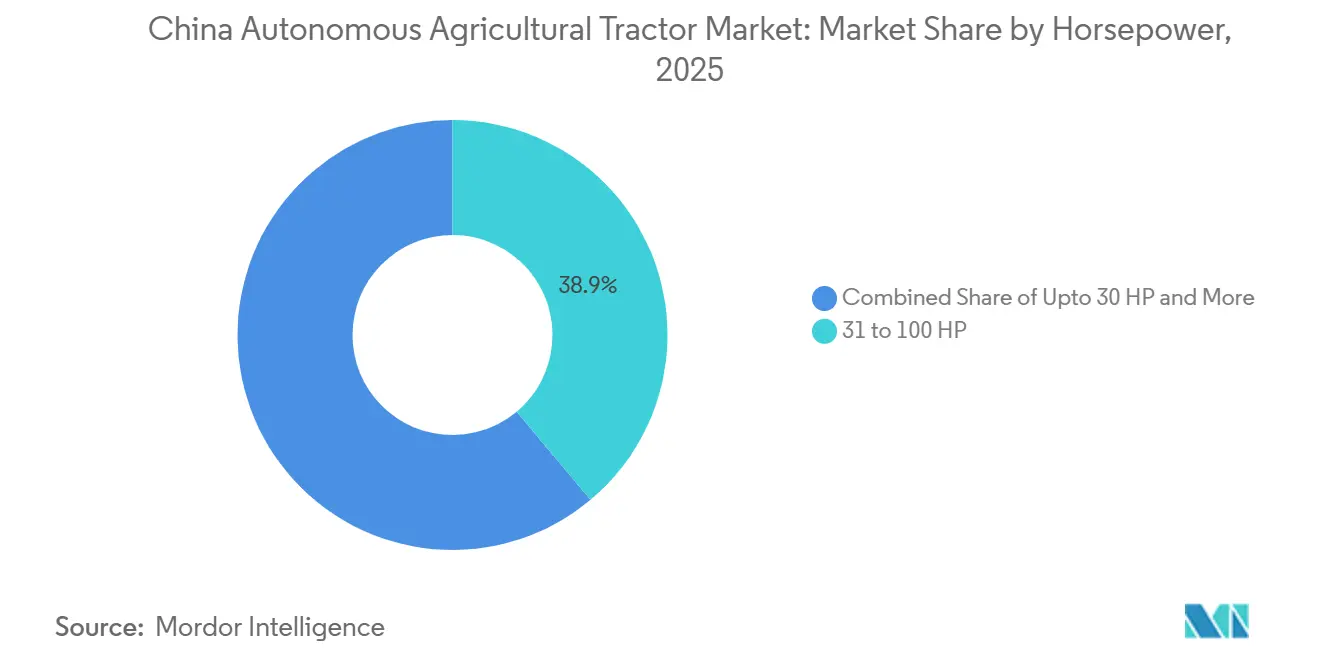
- In termini di potenza, il segmento da 31 a 100 CV era il più ampio e deteneva il 38.9% della quota di mercato cinese dei trattori agricoli nel 2025, mentre il segmento oltre i 100 CV è quello in più rapida crescita e si prevede che si espanderà a un CAGR del 23.4% tra il 2026 e il 2031.
- Per livello di automazione, il segmento semiautomatico rappresentava la quota maggiore, detenendo il 67.6% del mercato cinese dei trattori agricoli nel 2025, mentre il segmento completamente automatico è quello in più rapida crescita, con una previsione di espansione a un tasso annuo composto (CAGR) del 22.5% tra il 2026 e il 2031.
- Per tipologia di propulsione, il diesel rappresentava il segmento più ampio, con una quota di mercato del 75.7% nel 2025, mentre i veicoli elettrici a batteria sono il segmento in più rapida crescita e si prevede che si espanderanno a un tasso annuo composto del 28.2% tra il 2026 e il 2031.
- Per tipologia di applicazione, la lavorazione del terreno rappresentava il segmento più ampio, con una quota di mercato del 36.9% nel 2025, mentre le attività di frutteto e vigneto costituiscono il segmento in più rapida crescita, con una previsione di espansione a un tasso annuo composto (CAGR) del 28.0% tra il 2026 e il 2031.
- Per tipologia di componente, i sistemi GPS/GNSS rappresentavano il segmento più ampio, con una quota di mercato del 34.9% nel 2025, mentre i moduli LiDAR e radar costituiscono il segmento in più rapida crescita, con una previsione di espansione a un tasso annuo composto (CAGR) del 22.6% tra il 2026 e il 2031.
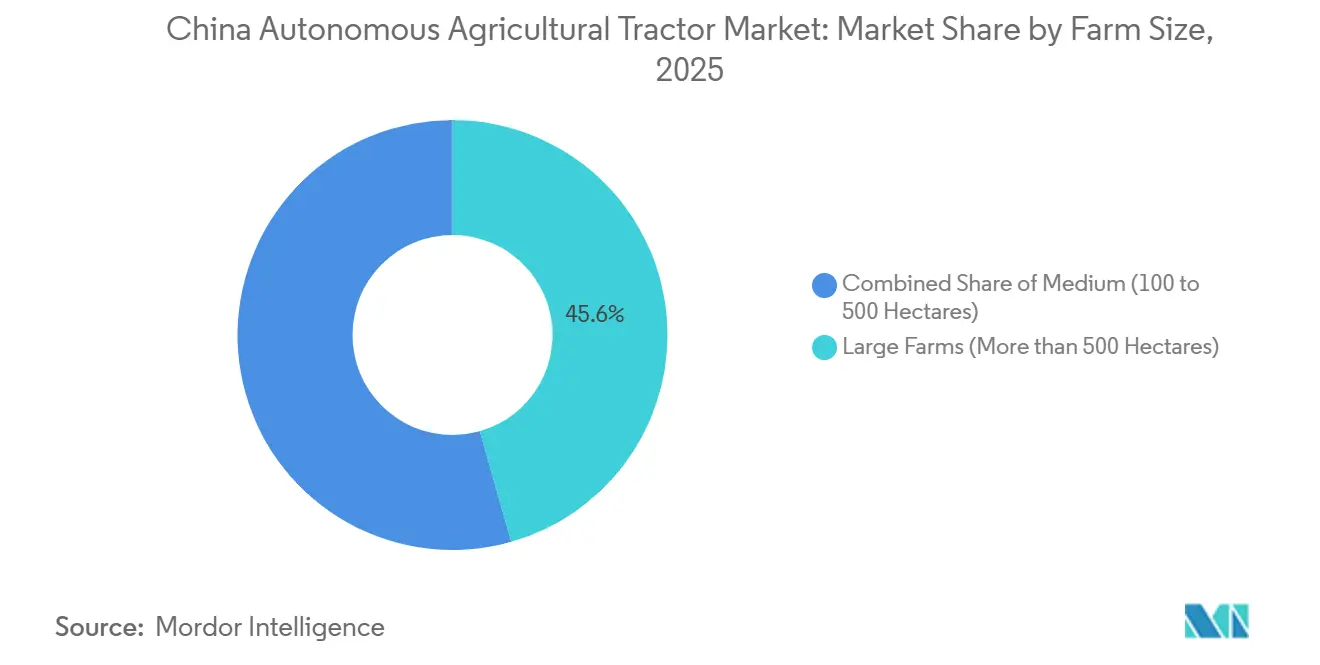
- In base alla dimensione delle aziende agricole, le grandi aziende (oltre 500 ettari) rappresentavano il segmento più ampio, detenendo il 45.6% della quota di mercato nel 2025, mentre le medie aziende (100-500 ettari) sono il segmento in più rapida crescita e si prevede che si espanderanno a un tasso di crescita annuo composto (CAGR) del 23.9% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato cinese dei trattori agricoli autonomi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Agricoltura intelligente guidata dal governo e implementazione di BeiDou | + 4.2% | Nazionale, con una concentrazione nelle regioni cerealicole di Heilongjiang, Henan, Jiangsu e Xinjiang. | A breve termine (≤ 2 anni) |
| Carenza di manodopera agricola e aumento dei costi del lavoro nelle zone rurali | + 3.8% | A livello nazionale, con effetti più marcati nella Cina nord-orientale e centrale. | Medio termine (2-4 anni) |
| Requisiti per l'agricoltura di precisione e l'ottimizzazione degli input | + 3.2% | A livello nazionale, con i primi risultati positivi nelle zone agricole di alto livello di Shandong, Jilin e Anhui. | Medio termine (2-4 anni) |
| Espansione delle cooperative agricole e di servizi agricoli su larga scala. | + 2.8% | A livello nazionale, con concentrazione nelle regioni pianeggianti ricche di cereali e diffusione anche nel Sichuan e nell'Hunan. | Medio termine (2-4 anni) |
| Autonomia su piccola scala resa possibile da modelli di riqualificazione e di utilizzo condiviso. | + 2.1% | Nazionale, in particolare il bacino del fiume Yangtze e le province collinari | A lungo termine (≥ 4 anni) |
| Localizzazione specifica per la Cina di macchinari agricoli autonomi | + 1.9% | Nazionale, con un impatto più profondo laddove le reti di servizi esteri sono limitate | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Agricoltura intelligente guidata dal governo e implementazione di BeiDou
Il mercato cinese dei trattori agricoli autonomi è strettamente legato al programma nazionale per l'agricoltura intelligente e all'adozione della tecnologia di navigazione BeiDou. Il sostegno governativo alle attrezzature autonome compatibili con BeiDou, unitamente agli standard che regolano i sistemi di guida automatica per le macchine agricole, offre agli acquirenti un quadro più chiaro per l'approvvigionamento, la certificazione e l'ammissibilità ai sussidi. Queste politiche favoriscono inoltre i sistemi progettati per le infrastrutture di navigazione nazionali rispetto ai prodotti sviluppati esclusivamente per piattaforme di navigazione satellitare straniere. Il Ministero dell'Agricoltura e degli Affari Rurali (MARA) e il Ministero dell'Industria e dell'Informatica (MIIT) continuano a definire le politiche e le priorità in materia di sussidi per la modernizzazione delle attrezzature agricole intelligenti.
Carenza di manodopera agricola e aumento dei costi del lavoro nelle zone rurali
Il mercato cinese dei trattori agricoli autonomi affronta la sfida di reperire manodopera durante le stagioni di aratura primaverile e raccolta autunnale. L'aumento dei costi del lavoro e la carenza stagionale di lavoratori stanno incrementando la propensione degli agricoltori ad adottare tecnologie che consentano di risparmiare manodopera, soprattutto laddove i servizi di assistenza tecnica agricola ne supportino l'adozione. I responsabili delle cooperative possono quindi valutare le attrezzature autonome in base alla loro capacità di ridurre i rischi legati alla carenza di personale durante i periodi di punta, piuttosto che basandosi esclusivamente sui costi salariali annuali. Ciò rafforza la proposta di valore per i trattori in grado di mantenere operazioni sul campo costanti, consentendo al contempo agli operatori di gestire più attività contemporaneamente. I vantaggi sono più evidenti nelle aziende agricole di maggiori dimensioni, dove un maggiore utilizzo delle attrezzature può giustificare l'investimento iniziale.
Agricoltura di precisione e requisiti per l'ottimizzazione degli input
Anche il mercato cinese dei trattori agricoli autonomi beneficia della crescente domanda di operazioni sul campo più precise ed efficienti. Il sistema di guida cinematica in tempo reale (RTK) di BeiDou consente passaggi precisi sul campo, contribuendo a ridurre le sovrapposizioni durante la semina, la distribuzione dei fertilizzanti e altre attività agricole. Il sostegno governativo all'agricoltura di precisione e alle tecnologie di agricoltura autonoma sta incoraggiando l'adozione di sistemi di navigazione avanzati nelle moderne operazioni agricole. Inoltre, il crescente utilizzo di dati operativi standardizzati supporta i processi di monitoraggio, tracciabilità e verifica delle prestazioni delle attrezzature, rendendo il processo decisionale basato sui dati parte integrante dell'agricoltura autonoma, anziché una funzionalità aggiuntiva.
Espansione dell'agricoltura su larga scala e delle cooperative di servizi agricoli
Il mercato cinese dei trattori agricoli autonomi si basa sulle cooperative di servizi, in quanto queste possono distribuire i costi della flotta su più aziende agricole. Le statistiche sulla meccanizzazione agricola del 2024, elaborate dal Dipartimento per la Meccanizzazione Agricola cinese, riportavano 80,300 cooperative specializzate in macchinari agricoli, a testimonianza della portata del canale di servizi per macchinari.[1]Fonte: Dipartimento di Meccanizzazione Agricola, "Bollettino statistico nazionale 2024 sullo sviluppo della meccanizzazione agricola", njhs.moa.gov.cnUna flotta condivisa può accumulare un numero sufficiente di ore di funzionamento annuali da rendere più economici i sistemi di navigazione, i sensori e il software. Le singole aziende agricole con piccoli appezzamenti in genere non riescono a raggiungere gli stessi livelli di utilizzo. Il sostegno governativo agli investimenti cooperativi in macchinari agricoli intelligenti rafforza ulteriormente questo modello operativo. Di conseguenza, le aziende agricole automatizzate gestite in forma cooperativa si stanno affermando come un approccio scalabile e replicabile nelle regioni produttrici di cereali.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi iniziali elevati e rendimento dell'investimento irregolare per i piccoli agricoltori | -3.8% | Diffusione a livello nazionale, con maggiore gravità nelle province meridionali ad alta densità di piccoli agricoltori. | A breve termine (≤ 2 anni) |
| Frammenti di terreni agricoli e limitate economie di scala operative | -3.1% | A livello nazionale, la sua presenza è concentrata nello Yunnan, nel Guizhou, nel Sichuan e nel Jiangxi meridionale. | Medio termine (2-4 anni) |
| Governance dei dati, sicurezza informatica e vincoli tecnologici transfrontalieri | -2.4% | Nazionale, con un impatto maggiore sulle piattaforme straniere che utilizzano architetture dati transfrontaliere | Medio termine (2-4 anni) |
| Capacità limitata di assistenza locale, calibrazione e manutenzione dei sistemi autonomi. | -2.1% | Diffuso a livello nazionale, è più evidente nella Cina interna e occidentale. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi iniziali elevati e ritorno sull'investimento irregolare per i piccoli agricoltori
Un trattore autonomo completamente equipaggiato richiede un investimento iniziale considerevole, che include sensori, centraline di controllo, software di navigazione e hardware di connettività. Sebbene i programmi di sovvenzione governativi contribuiscano a ridurre i costi di acquisizione dei macchinari intelligenti idonei, per i piccoli agricoltori l'investimento rimanente può comunque risultare difficile da recuperare con l'utilizzo annuale. I sistemi per grandi appezzamenti sono inoltre meno adatti a terreni irregolari, dove i tempi di spostamento e di installazione riducono l'efficienza operativa. La proprietà cooperativa e i modelli "macchinari come servizio" possono abbassare la barriera d'ingresso, ma non eliminano tutte le difficoltà di accesso ai campi. Di conseguenza, si prevede che l'adozione tra i piccoli agricoltori procederà più gradualmente rispetto alla diffusione di flotte di trattori nelle aziende agricole più grandi.
Frammentati appezzamenti agricoli ed economie di scala operative limitate
La frammentazione dei terreni limita l'efficienza operativa dei trattori autonomi nel mercato cinese dei trattori agricoli autonomi. Argini, canali di irrigazione e confini non contigui riducono il tempo di funzionamento continuo e complicano la pianificazione del percorso. Uno studio del 2026 pubblicato su ScienceDirect in Computers and Electronics in Agriculture ha rilevato che gli ambienti frammentati possono richiedere il supporto di veicoli aerei a pilotaggio remoto (UAV) per una pianificazione pratica del percorso globale quando la visibilità da terra è limitata. Ciò comporta requisiti aggiuntivi in termini di attrezzature e integrazione che le piccole cooperative potrebbero trovare difficili da gestire. Il consolidamento dei terreni attraverso accordi di affitto cooperativo può migliorare la redditività della flotta nel tempo. Fino ad allora, questo vincolo rimane più significativo nelle province meridionali e sud-occidentali con terreni agricoli collinari o frammentati.
Analisi del segmento
In base alla potenza: la classe di potenza media è in testa alle nuove tendenze di adozione.
Nel 2025, la classe di potenza da 31 a 100 CV deteneva il 38.9% della quota di mercato cinese dei trattori agricoli autonomi. Questa gamma è adatta alle coltivazioni di riso, grano e mais e alle dimensioni dei campi tipiche delle aziende agricole statali e delle cooperative consolidate. I telai esistenti in questa classe possono essere abbinati ai sistemi di retrofit BeiDou RTK, offrendo agli agricoltori la possibilità di aggiungere la guida automatizzata senza dover sostituire l'intera flotta di trattori. Le macchine fino a 30 CV sono adatte a piccoli campi e frutteti, ma la frammentazione dei terreni continua a limitarne la diffusione, nonostante la maggiore disponibilità di pacchetti di retrofit.
Si prevede che il segmento dei trattori con potenza superiore a 100 CV crescerà a un tasso annuo composto del 23.4% tra il 2026 e il 2031. La domanda è sostenuta dalle grandi aziende agricole cerealicole di Heilongjiang, Mongolia Interna e Xinjiang, dove gli ampi campi consentono alle macchine di coprire una maggiore superficie al giorno. Nel settembre 2025, Zoomlion ha presentato il DX7004, un trattore ibrido da 1,200 CV progettato per operazioni su vasta scala.[2]Fonte: Zoomlion News, "Il trattore gommato con la maggiore potenza al mondo debutta sul mercato estero", en.zoomlion.comL'azienda ha dichiarato che il modello potrebbe coprire 480 ettari al giorno, offrendo agli acquirenti che operano in forma cooperativa un modo per allineare la capacità dei trattori alle esigenze delle aziende agricole più grandi. Il passaggio dall'acquisto di trattori di fascia media a quelli di maggiore potenza riflette il ruolo crescente delle aziende agricole consolidate nel mercato cinese dei trattori agricoli autonomi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per livello di automazione: Sistemi semiautonomi leader, Sistemi completamente autonomi in fase di sviluppo
Nel 2025, i sistemi semi-autonomi detenevano il 67.6% della quota di mercato cinese dei trattori agricoli autonomi. Questi sistemi riducono la necessità di intervento manuale sullo sterzo, pur mantenendo la presenza di un operatore per il monitoraggio e le decisioni sul campo. Questa configurazione richiede meno calibrazione e formazione rispetto a un sistema completamente autonomo, risultando quindi adatta alle cooperative che introducono l'automazione gradualmente.
Si prevede che i sistemi completamente autonomi cresceranno a un tasso annuo composto (CAGR) del 22.5% tra il 2026 e il 2031. Gli acquirenti considerano sempre più la capacità dell'architettura tecnica di un trattore di supportare futuri aggiornamenti, piuttosto che valutare solo il suo livello di autonomia iniziale. I sistemi a integrazione aperta possono modificare i calcoli dei costi totali di proprietà, poiché è possibile aggiungere funzionalità extra durante tutto il ciclo di vita del trattore. Gli standard nazionali per i sistemi di guida autonoma forniscono un quadro comune per la certificazione delle apparecchiature e supportano l'ammissibilità ai programmi di incentivi governativi. Questo contesto normativo incoraggia una transizione graduale dai sistemi di assistenza alla guida a configurazioni più autonome. Il vantaggio a breve termine dei sistemi semi-autonomi è coerente con la limitata disponibilità di tecnici e operatori qualificati.
Per tipologia di trazione: il diesel è in testa, le apparecchiature elettriche a batteria guadagnano terreno
Nel 2025, i trattori diesel detenevano il 75.7% della quota di mercato cinese dei trattori agricoli autonomi. Il diesel rimane una soluzione pratica perché le infrastrutture di ricarica nelle aree rurali e nord-occidentali sono limitate. Inoltre, soddisfa i requisiti di autonomia elevata delle grandi macchine agricole, mentre i trattori ibridi riducono il consumo di carburante senza dipendere da infrastrutture di ricarica dedicate. Lovol Heavy Industry Co., Ltd. ha lanciato l'E3404-H, un trattore ibrido diesel-elettrico da 340 CV, nell'ottobre del 2025. Anche Zoomlion Heavy Industry Science and Technology Co., Ltd. ha introdotto attrezzature ibride nella sua gamma di macchine agricole.
Si prevede che i trattori elettrici a batteria cresceranno a un tasso annuo composto del 28.2% tra il 2026 e il 2031. Il sostegno statale alle macchine agricole a energia pulita e l'idoneità delle trasmissioni elettriche per lavori agricoli brevi e ripetitivi favoriscono questa crescita. L'Honghu T70 ha un ciclo operativo di 6 ore, mentre lo ZSHX Xeevo E904i combina una potenza di 90 CV, una batteria da 103 kWh e la capacità di ricarica rapida in un'ora. Questi prodotti indicano la crescente maturità dei trattori elettrici autonomi per le aziende agricole di medie e grandi dimensioni. Le attrezzature a idrogeno-elettriche sono ancora in fase dimostrativa, mentre Geely ha completato una prova di aratura primaverile con un trattore a guida autonoma a metanolo-elettrico nell'Heilongjiang nel 2025.
Per settore di applicazione: i settori della lavorazione del terreno, dei frutteti e dei vigneti sono quelli in più rapida crescita.
Nel 2025, la lavorazione del terreno rappresentava il 36.9% della quota di mercato cinese dei trattori agricoli autonomi. Questa applicazione presenta una geometria del campo relativamente prevedibile e una consolidata compatibilità con il sistema di guida BeiDou. Si allinea inoltre con i programmi di agricoltura di precisione che incoraggiano passaggi uniformi e una gestione oculata degli input. La semina e la raccolta richiedono un'automazione più specifica per le singole operazioni, mentre i lavori in frutteto e vigneto comportano filari ravvicinati, interferenze con la chioma e pendenze. Queste condizioni stanno alimentando l'interesse per i sistemi di percezione in grado di supportare una movimentazione autonoma più sicura.
Si prevede che le attività di frutteti e vigneti cresceranno a un tasso annuo composto del 28% tra il 2026 e il 2031. Uno studio del 2026 pubblicato su Computers and Electronics in Agriculture ha sviluppato un framework di navigazione per frutteti che combina fotogrammetria con droni, controllo predittivo basato su modelli e apprendimento per rinforzo sicuro.[3]Fonte: Articolo di ricerca, "Il metodo di navigazione del trattore da frutteto basato sulla fotogrammetria con UAV combinata con l'apprendimento per rinforzo della sicurezza", sciencedirect.comL'approccio è stato progettato per supportare la navigazione con precisione centimetrica senza fare affidamento su una mappa del campo preesistente. È rilevante per le aree frutticole sparse nello Shandong, nello Shaanxi e nello Yunnan, dove una maggiore adozione può aumentare l'utilizzo annuo di una singola piattaforma di trattori. Un maggiore utilizzo può migliorare la redditività dell'investimento, che attualmente limita una diffusione più ampia.
Per componente: Responsabile dei sistemi di navigazione, Progressi nella fusione dei sensori
Nel 2025, i sistemi GPS/GNSS detenevano il 34.9% della quota di mercato cinese dei trattori agricoli autonomi. La navigazione è un requisito fondamentale per la guida autonoma, la pianificazione dei percorsi e la registrazione accurata dei dati sul campo. I servizi RTK (Real Time Kinematic) di BeiDou forniscono il livello di posizionamento utilizzato nei sistemi autonomi che beneficiano di incentivi statali. Fornitori nazionali, tra cui CHC Navigation e ComNav Technology, forniscono queste apparecchiature. CHC Navigation ha introdotto il sistema di guida NX610 nel luglio 2025 per applicazioni di lavorazione del terreno, semina, irrorazione e raccolta. Il sistema supporta velocità di lavoro da 0.1 km/h a 30 km/h.
Si prevede che i moduli LiDAR e radar cresceranno a un tasso annuo composto (CAGR) del 22.6% tra il 2026 e il 2031. I produttori si stanno spostando dalla guida basata esclusivamente sul GPS verso combinazioni di sensori integrati che supportano il rilevamento degli ostacoli, la mappatura del terreno e il funzionamento in diverse condizioni di campo. Il software di controllo e navigazione, i sistemi di telecamere e visione e altre tecnologie di rilevamento svolgono ciascuno funzioni distinte all'interno delle piattaforme di trattori autonomi. I continui progressi negli algoritmi software e nell'integrazione dei sensori consentono una navigazione autonoma più affidabile, permettendo ai piccoli produttori regionali di competere sulla funzionalità. Con la crescente standardizzazione dell'hardware, si prevede che il software e le capacità di rilevamento giocheranno un ruolo più significativo nella differenziazione del prodotto.
In base alle dimensioni dell'azienda agricola: le grandi aziende costituiscono la base, le medie aziende si espandono più rapidamente.
Nel 2025, le grandi aziende agricole con una superficie superiore a 500 ettari rappresentavano il 45.6% della quota di mercato cinese dei trattori agricoli autonomi. Le loro dimensioni consentono di assorbire più facilmente i costi di navigazione, manutenzione dei sensori e software all'interno dei budget per i macchinari. Le grandi flotte cooperative possono inoltre impiegare i trattori su aree più vaste e per un maggior numero di ore di lavoro. Nell'ottobre 2025, l'agenzia Xinhua ha riportato la notizia di una cooperativa nella provincia di Jilin che gestiva 1,000 ettari con oltre 76 macchine. Questo tipo di organizzazione fornisce una base di flotta pratica, mentre le piccole aziende agricole contribuiscono in misura minore al fatturato, poiché la proprietà individuale rimane difficile da giustificare su tali dimensioni.
Si prevede che le aziende agricole di medie dimensioni, con una superficie compresa tra 100 e 500 ettari, cresceranno a un tasso annuo composto (CAGR) del 23.9% tra il 2026 e il 2031. Questo segmento beneficia del consolidamento aziendale, che aggrega i terreni e fornisce alle cooperative una base operativa più ampia. Modelli di noleggio, servizi dati e ammodernamento possono favorire l'adozione di queste tecnologie senza obbligare ogni azienda agricola ad acquistare un sistema completo. Il sostegno governativo agli investimenti in macchinari agricoli intelligenti, unito all'espansione delle reti di assistenza locali, contribuisce a ridurre le barriere all'adozione per le cooperative di medie dimensioni. La loro crescita sta creando una base di clienti più ampia, che spazia dalle grandi flotte di aziende agricole statali alle piccole aziende individuali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
La Cina nord-orientale, che comprende le province di Heilongjiang, Jilin, Liaoning e Mongolia Interna, rappresenta la più grande area di diffusione nel mercato cinese dei trattori agricoli autonomi. Le vaste aziende agricole pianeggianti specializzate nella coltivazione di cereali e l'elevata intensità di utilizzo dei macchinari creano le condizioni ideali per l'impiego di attrezzature autonome ad alta potenza. Il sistema delle aziende agricole statali di Heilongjiang ha funto da banco di prova per flotte di trattori senza conducente in grado di operare ininterrottamente. Il supporto provinciale e i sussidi congiunti per la gestione delle flotte rendono questa regione il principale punto di riferimento commerciale per le operazioni agricole su larga scala completamente autonome.
La Cina centrale e orientale è l'area geografica a più rapida crescita, supportata da programmi di gestione dei terreni agricoli di alto livello e da politiche attive. Questo corridoio comprende Henan, Shandong, Anhui, Jiangsu e Shanghai, dove la standardizzazione delle parcelle favorisce le operazioni di flotta. Nel 2025, la contea di Qingfeng, nell'Henan, ha dimostrato la possibilità di operare in modo autonomo su un'azienda agricola di grano di 233 ettari, riducendo i tempi di raccolta da 7 a 4 giorni. Nel luglio 2025, la cooperativa agricola Tushi Bao di Shanghai, nel distretto di Songjiang, ha continuato le operazioni di coltivazione del riso in modo completamente autonomo, dal trapianto al lavoro con i trattori fino alla raccolta, utilizzando una rete agricola privata 5G e il sistema di posizionamento ad alta precisione BeiDou, dimostrando l'agricoltura digitale integrata nel delta del fiume Yangtze.
La Cina meridionale e occidentale presentano condizioni operative diverse a causa del terreno collinare, della coltivazione in risaia e della frammentazione dei terreni. Yunnan, Guizhou, Sichuan e Guangdong hanno una maggiore domanda di attrezzature compatte, soluzioni per frutteti e sistemi adatti a campi di piccole dimensioni. Nel luglio 2025, la fattoria intelligente senza equipaggio di Wanlyu, nel Guangdong, ha utilizzato l'Internet delle cose (IoT), il sistema di navigazione BeiDou e l'intelligenza artificiale (AI) per gestire la produzione di riso. Le grandi coltivazioni di cotone dello Xinjiang sono più adatte all'automazione integrata aerea e terrestre e rimangono importanti per la calibrazione delle specifiche di prodotto su vaste superfici.
Panorama competitivo
Il mercato cinese dei trattori agricoli autonomi è moderatamente concentrato. Nel 2025, YTO Group Corporation, Lovol Heavy Industry Co., Ltd., Zoomlion Heavy Industry Science and Technology Co., Ltd., Deere and Company e Kubota Corporation detenevano collettivamente la quota di mercato maggiore. I produttori nazionali competono attraverso l'integrazione dei sistemi di navigazione, l'accesso ai sussidi locali e la copertura dell'assistenza sul campo. Il restante fatturato è distribuito tra i produttori di apparecchiature originali (OEM) regionali, gli specialisti di retrofit, gli integratori di software e le piattaforme di utilizzo condiviso. Questa struttura offre ai produttori consolidati una solida posizione di partenza, mentre la concorrenza si concentra sempre più sui sistemi e sull'assistenza piuttosto che sulla sola potenza del motore.
Nel 2025, Lovol Heavy Industry Co. ha introdotto un modello di grandi dimensioni per l'agricoltura basato sull'intelligenza artificiale, che collega la gestione intelligente dei macchinari con il processo decisionale autonomo in azienda, ampliando il proprio ruolo dalla semplice fornitura di trattori a una piattaforma operativa digitale. Zoomlion Heavy Industry Science and Technology Co. gestisce una piattaforma dedicata allo sviluppo di energie rinnovabili per macchinari agricoli e da costruzione, supportando investimenti in batterie, motori e ricerca agricola. Nel settembre 2025, ha presentato il trattore ibrido DX7004 per operazioni su larga scala. Queste strategie riflettono il modo in cui le aziende nazionali stanno combinando lo sviluppo di prodotti con ecosistemi tecnologici più ampi.
Le aziende straniere devono affrontare ulteriori pressioni derivanti dai requisiti locali di gestione dei dati e dalla necessità di capacità di assistenza a livello nazionale. Il livello di assistenza, calibrazione e manutenzione rimane aperto, poiché molte aree interne e occidentali dispongono di un supporto specialistico limitato. Nel dicembre 2025, XAG ha lanciato la sua serie di rover agricoli R per frutteti, vigneti e serre. Nel luglio 2026, XAG ha presentato la sua piattaforma autonoma per la protezione delle colture serie X, aggiungendo funzioni di pianificazione del percorso, preparazione dei prodotti chimici, ricarica e pulizia a un flusso di lavoro connesso. I robot agricoli progettati specificamente per questo scopo sono quindi in grado di competere con i produttori di trattori convenzionali nelle applicazioni per colture specializzate.
Leader cinesi nel settore dei trattori agricoli autonomi
-
YTO Group Corporation (Società nazionale cinese per l'industria dei macchinari)
-
Lovol Heavy Industry Co., Ltd.
-
Zoomlion Heavy Industry Science and Technology Co., Ltd.
-
Deere e compagnia
-
Società Kubota
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: il Consiglio di Stato cinese ha pubblicato il Piano per l'accelerazione della modernizzazione agricola e rurale durante il 15° Piano quinquennale, designando trattori autonomi, droni agricoli, macchinari agricoli a energia pulita e irrigazione intelligente come settori prioritari per la ricerca e lo sviluppo a livello nazionale e per l'espansione all'estero, con un esplicito collegamento politico al riconoscimento degli standard internazionali e alla cooperazione per l'esportazione, segnalando una domanda istituzionale sostenuta di macchinari agricoli intelligenti fino al 2030.
- Maggio 2026: la rete cinese di aumento del terreno BeiDou comprendeva oltre 5,000 stazioni a supporto di più di 2.7 milioni di terminali agricoli, con una precisione del percorso del trattore autonomo superiore a 2.5 cm nella Cina nord-orientale e nello Xinjiang, consentendo una guida costante in linea retta e tra le file, una semina uniforme e una fertilizzazione a tasso variabile su larga scala nelle principali regioni produttrici di cereali.
- Settembre 2025: Zoomlion ha presentato il DX7004, descritto come il trattore ibrido gommato più potente al mondo, presso la sua Changsha Smart Industry City. Con una potenza nominale di 700 CV e una potenza di picco di 1,200 CV con doppio motore, la macchina è pensata per le operazioni agricole su scala ultra-large e integra i sistemi di guida autonoma proprietari EPiot/AOS con il sistema di guida di precisione BeiDou. L'azienda afferma che una singola macchina può coprire circa 480 ettari in 12 ore.
Ambito del rapporto sul mercato cinese dei trattori agricoli autonomi
Un trattore autonomo è una macchina agricola a guida autonoma che esegue autonomamente le attività agricole utilizzando intelligenza artificiale, sensori, GPS e tecnologie di automazione avanzate. Il rapporto sul mercato cinese dei trattori autonomi è segmentato per potenza (fino a 30 CV, da 31 a 100 CV e oltre 100 CV), per livello di automazione (completamente automatizzato e semi-automatizzato), per tipo di trazione (diesel, ibrido ed elettrico a batteria), per applicazione (lavorazione del terreno, semina, raccolta e operazioni in frutteti e vigneti), per componente (GPS/GNSS, sensori e sistemi di visione, moduli LiDAR e radar e software di controllo e navigazione) e per dimensione dell'azienda agricola (piccola (meno di 100 ettari), media (100-500 ettari) e grande (più di 500 ettari)). Le previsioni di mercato sono fornite in termini di valore (USD).
| Fino a 30 CV |
| 31-100 HP |
| Sopra i 100 HP |
| Semi-autonomo |
| Completamente autonomo |
| Diesel |
| IBRIDO |
| Batteria elettrica |
| coltivazione |
| Semina |
| Raccolta |
| Operazioni di frutteto e vigneto |
| GPS / GNSS |
| Sensori e sistemi di visione |
| Sistemi di telecamere e visione |
| Moduli LiDAR e Radar |
| Software di controllo e navigazione |
| Piccole aziende agricole (meno di 100 ettari) |
| Aziende agricole di medie dimensioni (100-500 ettari) |
| Grandi aziende agricole (oltre 500 ettari) |
| Per cavalli | Fino a 30 CV |
| 31-100 HP | |
| Sopra i 100 HP | |
| Per livello di automazione | Semi-autonomo |
| Completamente autonomo | |
| Per tipo di unità | Diesel |
| IBRIDO | |
| Batteria elettrica | |
| Per Applicazione | coltivazione |
| Semina | |
| Raccolta | |
| Operazioni di frutteto e vigneto | |
| Per componente | GPS / GNSS |
| Sensori e sistemi di visione | |
| Sistemi di telecamere e visione | |
| Moduli LiDAR e Radar | |
| Software di controllo e navigazione | |
| Per dimensione dell'azienda agricola | Piccole aziende agricole (meno di 100 ettari) |
| Aziende agricole di medie dimensioni (100-500 ettari) | |
| Grandi aziende agricole (oltre 500 ettari) |
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del settore cinese dei trattori agricoli autonomi?
Il suo valore è stimato a 0.79 miliardi di dollari nel 2026 e si prevede che raggiungerà i 2.17 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 22.40%.
Quale sistema di automazione ha guidato la diffusione dei trattori agricoli autonomi in Cina nel 2025?
Nel 2025, i sistemi semiautonomi detenevano una quota di mercato del 67.6%, in quanto si adattavano ai piani di automazione graduale e alle pratiche di lavoro cooperativo già esistenti.
Quale gruppo di aziende agricole, in base alle dimensioni, si sta espandendo più rapidamente?
Si prevede che le aziende agricole di medie dimensioni, con una superficie compresa tra 100 e 500 ettari, si espanderanno a un tasso di crescita annuo composto (CAGR) del 23.9% tra il 2026 e il 2031, grazie al consolidamento delle proprietà da parte delle cooperative e all'adozione di attrezzature condivise.
Perché BeiDou è importante per le macchine agricole autonome in Cina?
BeiDou RTK supporta la navigazione di precisione, mentre GB/T 46270-2025 fornisce una base tecnica per i sistemi di guida automatica conformi.


